Robinhood共同創業者との対談:なぜ独自のチェーンを構築したいのか? | 詳細インタビュー

原題:Vlad Tenev Wants to Tokenize SpaceX & OpenAI on Robinhood
原文ソース:Bankless
原文翻訳:kkk、BlockBeats
編集者注:6月30日、Robinhoodの共同設立者であるVlad Tenev氏はX上で、同社が北京時間の今夜11時に暗号通貨ビジネスに関する重大発表を行うと投稿した。この動きは、ロビンフッドが現在、暗号通貨と金融テクノロジーの分野で包括的に拡大しているペースと一致しています。
今日、金融テクノロジーが徐々に「プラットフォーム化」と「インテリジェンス」へと進化する中、ロビンフッドは従来の証券会社と暗号通貨の新しい秩序の交差点に立ち、一連の製品ラインの再編成を通じて、将来の個人金融サービスの可能性のある形を描き出しています。
ロビンフッドは、単一の取引ツールという位置づけから、ユーザーのライフサイクル全体を中心とした「オペレーティングシステム」レイアウトへと移行しています。プライベートエクイティのトークン化、CFTC準拠の予測市場への統合、AI戦略アドバイザーとオプション戦略構築を網羅するCortexとStrategiesの立ち上げ、「キャッシュエクスプレス」スタイルのRobinhood Bankingとマルチチェーンウォレット統合アーキテクチャの立ち上げなど、その金融拡大のペースは、従来のFinTech企業の想像をはるかに超えています。
Banklessとの今回の詳細なインタビューで、テネフ氏は、Robinhoodが暗号化、AI、プライベートバンキングサービス、プライベートエクイティの分野に進出する全体像を初めて体系的に解説しました。彼は、Robinhoodは「中央集権化の反対」ではなく、TradFiとDeFiをつなぐ架け橋となり、銀行ライセンス以外のモデルを用いて、より効率的で公平な金融アクセス手段を提供していると強調しました。同時に、「Banklessか否か」という論争にも言及し、Robinhoodは暗号化事業において主権発行体ではなく、チャネルサービスプロバイダーの役割を果たしていると指摘しました。
現在のRobinhoodは、もはや米国株式市場への個人投資家の入場券というだけでなく、暗号資産ネイティブユーザー、AI資産運用ユーザー、そしてグローバル資産投資家のための共通の入り口となることを目指しています。
このインタビューは3月31日に公開されました。以下は会話の要約です。
Bankless:インターネット金融の最前線を探る番組「Bankless」へようこそ。本日のゲストは、RobinhoodのCEOであるVlad Tenev氏です。プラットフォームユーザー数と運用資産規模の継続的な成長に伴い、Robinhoodは暗号資産分野のリーディングプレーヤーへと成長を加速させています。実際、彼らは非常に早くから暗号資産分野に参入しており、初期にはRobin Hoodアプリで暗号資産取引機能を提供しただけでなく、真の非管理型暗号資産ウォレットであるRobin Hoodウォレットも立ち上げました。
しかし、旧米国証券取引委員会(SEC)が暗号資産の執行と規制に関して厳しい姿勢を示したため、Robinhoodの暗号資産分野における更なる拡大は一旦停止しました。その段階は過ぎた今、私が知りたいのは、SECの承認を得たRobinhoodが暗号資産製品ラインナップをどのように進化させていくのかということです。偶然にも、私がVlad氏と話した週に、RobinhoodはRobinhoodの銀行戦略やCortexを含む、一連の大型製品ラインを発表しました。この機会に、これらの新規事業についてVlad氏と深く掘り下げた議論をしたいと思いました。
しかし、私にとって、インタビュー全体の中で最も興味深く、そして最も気に入ったのは、「伝統的な金融市場における非上場企業の上場基準の引き上げ」と「このトレンドがトークン化の動きとどのように交差するか」についての議論です。SpaceX、OpenAI、Anthropicなど、現時点で最も可能性を秘めた企業は、依然として非上場企業です。彼らの株式はプライベートエクイティ市場で様々な形で流通していますが、真の公開市場は存在しません。
Vlad氏は、トークン化がここで大きな役割を果たすと考えています。トークン化は、これらの非公開企業に流動性をもたらすだけでなく、最先端のテクノロジー企業への投資機会を求める投資家にも提供できるからです。このイノベーションはまさにうってつけであり、このトークン化市場をホストするのに最適なプラットフォームがあるとすれば、Robin Hoodは当然ながら最有力候補です。
全体として、Vlad氏とのインタビューは非常に有望でした。Robinhoodは完全な「脱銀行化」プラットフォームではありませんが、伝統的な金融システムに絶えず挑戦し、旧来の秩序に変化を迫っています。これは業界全体にとって良いことです。それでは、今日の番組を正式に始めましょう。しかしその前に、この番組を放送し続けてくださるスポンサーの皆様に感謝申し上げます。DeFiの「ワイルドウェスト」と呼ばれるこの番組を実現させているのは、スポンサーの皆様のおかげです。だからこそ、ステーブルコインシステムを完全に刷新する最先端プロトコルであるFRACのFinanceをぜひチェックしてみてください。
Bankless Nationへようこそ。本日は、RobinhoodのCEOであるVlad Tenev氏をお招きしました。Vlad氏がこの番組に出演するのはこれで3回目です。彼が出演するたびに、Robinhoodに関する大きなアップデートが発表されます。そして、Vlad氏が出演するたびに、Robinhoodは暗号通貨分野にさらに進出します。今回も例外ではありません。Vladさん、おかえりなさい。Banklessへようこそ。
Vlad Tenev氏: お招きいただきありがとうございます。いつものように、この番組に出演できて嬉しいです。
Bankless:先日、Robinhood Strategies、Robinhood Banking、Robinhood Cortex という一連の大きな製品アップデートを発表しましたね。偶然ですが、このエピソードを放送するのに絶好のタイミングだと思います。これらの製品については後ほどお話ししますが、まずは仮想通貨関連の話題、特に米国における仮想通貨の規制環境の新たな変化についてお話ししたいと思います。
新政権下で、米国の仮想通貨業界は多くの新たな機会を迎えており、特に規制の不確実性によってこれまで足踏みしていた機関投資家にとって大きなチャンスとなっています。新政権が発足したことで、具体的にどのような「扉」が開かれたのでしょうか?Robinhood はこれまでできなかったことで、今何ができるようになったのでしょうか?最初にどのドアから入りますか?
SECの規制姿勢
Vlad Tenev氏:最も直接的な変化は、米国が「規制ではなく執行」という慣行をやめたことだと思います。簡単に言えば、私たちはもはや事業のあらゆる側面に対する本格的な取り締まりに対処する必要がなくなったのです。この変化は大きな改善をもたらしました。例えば、SEC(米国証券取引委員会)は、Robinhoodの暗号資産事業および業界内の他の数社の暗号資産事業の調査を停止すると発表しました。その瞬間、私たちはすぐに安堵感を覚えました。一日中終わりのない抑圧と戦うことなく、企業としても業界としてもついに前進できるのです。
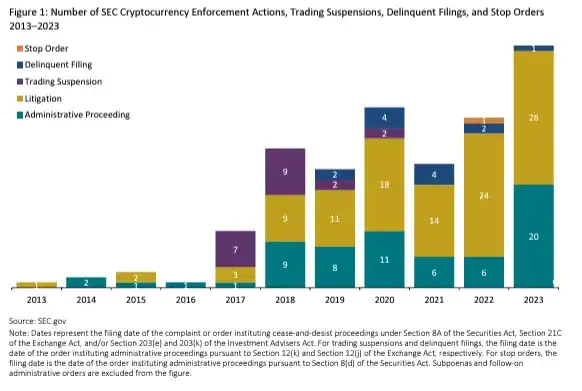
前政権の暗号通貨に対する姿勢は非常に明確でした。彼らは暗号通貨が存在するべきではなく、ましてや従来の金融システムに深く統合されるべきではないと考えていました。したがって、今回の政策転換は非常に前向きです。さらに、2つの重要な立法上の方向性も推進されています。もちろん、「強制型規制」の停止自体が、すでに非常に重要な転換点であることを強調しなければなりません。
もう一つ注目すべき動きは、ミームコインに対する規制当局の明確な姿勢です。SECがミームコインに関するメモを発行し、そのようなトークンは証券ではないと明確に述べているのをご存知かもしれません。これは実際にはそれほど議論の余地がありません。法的分析の観点から見ると、ミームコインは比較的明確な証券の定義を満たしていません。しかし、以前は各プロジェクトが個別にこの分析を行い、証券に該当するかどうかを分析する必要がありました。
Robinhoodは常に、より標準化された企業の一つです。各コインについて、証券に該当するかどうかを含め、厳格な審査とコンプライアンス分析を実施しています。これは費用がかかり、煩雑な作業です。しかし、当局が明確なガイダンスと免除を定めたことで、これは非常に価値があり、私たちと業界全体の運用負担を大幅に軽減することができました。
同様に、ステーキングが証券を構成するかどうかについても、より明確になりました。これは非常に良いことです。考えてみれば、ステーキングの本質は、ユーザーがブロックチェーンの運用を支えるためにコンピューティングリソースを提供することです。ステーキングサービスプロバイダーの存在は、このプロセスの複雑さを軽減するためのものです。
全体として、これはユーザーがより高いリターン、つまりより多くの暗号資産をウォレットに流入させることができることを意味します。これまでこの分野における明確な規制の欠如は、規制の厳しいプラットフォームでは期待されるリターンを得られなかったため、アメリカの消費者に実際に損害を与えていました。
ですから、今明確なガイドラインがあるのは良いことです。現在、米国では2つの重要な立法の方向性が推進されています。1つはステーブルコイン、もう1つは市場構造です。ステーブルコインに関する法案がまず可決されると予想されており、これはもちろん業界全体にとって良いニュースです。しかし、私たちが本当に期待しているのは「市場構造」に関する法案です。
この法律制定は鍵となるものであり、暗号技術を現実世界の伝統的な金融資産にどのように統合するかについて明確な道筋を示すものだと考えています。例えば、証券化資産、収益を生み出すステーブルコイン、さらには予測市場などです。私たちは以下の点を明確に定義できるようになります。
どの資産が暗号資産証券なのか、
どの資産が暗号資産商品なのか、
暗号資産証券を上場するためのプラットフォームとして、どのようなコンプライアンス手順を踏む必要があるのか、
発行者として、米国民にそのような資産を発行するためにどのような条件を満たす必要があるのか。
これらの質問が鍵であり、法律制定はこれらの質問に一つずつ答えるのに役立つと考えており、それが暗号技術の潜在能力を真に解き放つための前提となります。私たちはこれに非常に期待しています。
先ほど、一部の企業がステーブルコインを用いた銀行サービスの構築を検討しているとおっしゃいました。つまり、ユーザーのステーブルコインを担保にしたり、何らかのプールに投資したりすることで収益を得るというものです。このような革新的な製品を実際に導入するには、「暗号資産市場構造に関する法規制」の協力が必要であり、それによって銀行業界はより多くの競争相手を誘致できると考えています。
現在のステーブルコイン法は、この種の「収益を生み出すステーブルコイン」を完全にはカバーしておらず、このモデルに確固たる法的根拠を提供することはできません。この種の製品のコンプライアンス遵守と安全性の向上のためには、より明確な規制が必要です。しかし、私たちは楽観的な見方を維持しており、ワシントンの関連法案作成に積極的に参加しています。現状では、方向性は良好であり、私たちはこれに強い自信を持っています。
Bankless:おっしゃる通り、理論上は既に多くの商品ラインが発売可能と思われますが、まだ検討段階、あるいは構想段階にあります。実際に実装・構築段階に入るためには、議会が関連法案を一刻も早く可決する必要がありますね。そうでしょうか?
Vlad Tenev:全くその通りです。例えば、保有者に直接利息を支払うステーブルコインは、性質上マネーマーケットファンドと非常に似ています。実際、多くのステーブルコイン自体も国債を保有しているため、この点から見るとマネーマーケットファンドと大差ありません。ステーブルコインに対する規制上の扱いは常に多少異なっていましたが、まさにこの点こそ規制の明確化が必要なのだと考えています。
プライベート・エクイティのトークン化
Bankless:「資産トークン化」についてお話ししましょう。これは特に伝統的な金融分野において、特にホットな話題だと思います。なぜなら、これは本質的に伝統的な金融と暗号資産の世界をつなぐ架け橋となるからです。より多くの資産をオンチェーン化することで、パブリックでパーミッションレスなブロックチェーンのメリットを真に活用できるでしょうか? では、このトークン化のトレンドにおいて、Robinhoodはどのような役割を果たすのでしょうか? トークン化のトレンドに期待しているようですが、発行者になるのでしょうか?それともプラットフォームになるのでしょうか? Robinhood自身がトークン化された商品を発行するのでしょうか?それとも、これらの商品のマーケットプレイスのようなものになるのでしょうか? トークン化の技術スタックにおいて、Robinhoodはどのような位置づけにあるのでしょうか?
Vlad Tenev:私たちにとって「資産トークン化」とは、非ネイティブな暗号資産をオンチェーン上にマッピングし、自由に取引できるようにすることです。実のところ、ステーブルコインなど、既にいくつかの例があります。ステーブルコインは、実際にはトークン化された国庫資産です。Paxosが立ち上げたトークン化された金商品も興味深い例です。また、Paxosや他の企業と提携し、保有者に魅力的なリターンをもたらすグローバルなステーブルコインの開発を目指して、Dollar Global NetworkプロジェクトであるUSDGを立ち上げました。
次のステップは当然ながらトークン化された証券であり、これは私たちが非常に期待している方向性です。なぜなら、これにより世界中のユーザーがステーブルコインと同じようにアメリカ企業の株式を保有できるようになるからです。ステーブルコインに関する法規制が米ドルの世界的な優位性を促進するための手段と見なされているように、トークン化された証券はアメリカ企業が世界市場における優位性を維持するための鍵となる可能性があります。
Vlad Tenev氏:現在、海外の投資家がアメリカ企業に投資するのは非常に困難です。ステーブルコインが米ドルの入手を容易にするのと同様に、トークン化された証券は世界中のユーザーが米国の株式企業に容易に投資することを可能にします。これは、米国外の企業と投資家にとって良いことです。なぜなら、彼らは自国通貨安による資産分散の手段として、高品質な資産にアクセスできるようになるからです。これは、アメリカの起業家と資本市場にとっても有益です。グローバルな暗号資産市場を通じて企業への資金調達が容易になれば、より魅力的で有望な企業が生まれるでしょう。実際、私たちは数ヶ月前にワシントン・ポスト紙に、民間証券のトークン化の促進を求める論説を掲載しました。
OpenAIやSpaceXのような非上場企業への投資が今どれほど難しいか考えてみてください。暗号通貨は解決策の一つです。非上場企業の株式をトークン化できれば、企業と投資家の双方にとって良いことです。ミームコインには明確な規制があり、人々はファンダメンタルズのないこれらのプロジェクトには自由に投資できるのに、OpenAIやSpaceXのような質の高い非上場企業には投資できないというのは、私にはばかげているように思えます。
Bankless氏:これらの情報をまとめると、SpaceX株の「市場」は確かに存在しますが、それはまだ非上場市場です。多くの人が様々な方法でSpaceX株を購入しています。つまり、これらの株式をトークン化し、暗号通貨を活用することで、この市場をより標準化・構造化し、真に規制された深みのある市場にすることができるということですね。
そして、Robinhoodはその過程で取引市場を提供するプラットフォームになることができます。これはロードマップの一部だとおっしゃっているのですか?さらに、RobinhoodがSpaceXのような企業株式のトークン化商品を発売するまでにはどれくらいの時間がかかるのでしょうか?
Vlad Tenev:はい、Robinhoodは伝統的な金融と暗号金融の交差点に位置しています。私たちはあらゆる暗号技術を保有しているだけでなく、複数の証券ライセンスを取得するなど、包括的な伝統的な金融インフラも備えています。まさにこの部分でエコシステムに貢献できるのです。
将来的には、これはETFの発行メカニズムのようなものになると考えています。ETFは基本的に複数の証券を保有し、ETFの株式を外部に発行します。これは、トークン化された証券の先駆けと言えるでしょう。ETFの運用において、投資家は複数の原資産をETFに交換したり、ETFをそれらの資産と交換したりすることができます。この「作成/償還」メカニズムは、実は伝統的な金融におけるトークン化ロジックの比較モデルです。暗号技術は、このプロセスをより効率的かつ分散化することができます。
Bankless:IPO件数は急減していないものの、全体的な傾向としては確かに減少傾向にあります。その理由は単純です。IPOのコストが高すぎるからです。多くの企業にとって、IPOのハードルはますます高く、越えるのがますます困難になっています。これは「プライベートマーケットトークン化」という新たな道の発展を促進するのでしょうか?それとも、この道はコンプライアンスや各国の伝統的な金融規制の観点から、複雑すぎて実現が難しいのでしょうか?どのようにお考えですか?
Vlad Tenev:このトレンドは、IPOに代わる手段としての「セキュリティトークン化」につながると考えています。これは遅かれ早かれ起こるでしょう。たとえ米国が短期的に導入しなくても、他の国々が試み始めるでしょう。暗号通貨の性質はグローバルです。規制に準拠した法域において、ブロックチェーン上で企業の株式をトークン化できれば、流動性が高まり、世界中の参加者と数億人のユーザーを抱える市場に即座にアクセスできるようになります。そのため、米国も最終的にはこのトレンドを受け入れると考えています。
このトークン化には主に2つの用途があります。
1つ目は、従来のIPOに相当するスタートアップ段階、つまりプライマリーマーケットでの資金調達です。この段階での「リードキャピタル」は非常に重要です。シードラウンドで起業した創業者として、資金調達には多くのエネルギーとリソースが必要であり、中小企業にとっては非常に厳しいものであることを知っています。資金調達を完了するために、世界的な資金プールにすぐにアクセスできる場合、これは非常に魅力的な選択肢です。これにより、より多くの新しい企業や新しいプロジェクトが生まれ、投資家にも初期段階(リスクは高くなりますが)に参加してより大きなリターンを得る機会がもたらされます。
2つ目は、OpenAIやSpaceXなどの後期段階の非公開企業で、創業者はすでに多額の資金を調達しており、IPOを計画している場合もあります。現時点では、トークン化は創業者にとってそれほど魅力的ではありませんが、従業員にとっては非常に価値があります。多くの大企業は数千人、あるいは数万人の従業員を抱えていますが、従業員はIPOやエグジットの流動性について明確な期待を持っておらず、流動性の予測可能なチャネルもありません。このとき、従業員は資産を多様化するために、株式の一部を現金化して換金できることを望むでしょう。これは、トークン化への非常に強力な実践的動機をもたらします。
現在、EquityZenやForgeなど、「従業員株式の二次市場」が確かにいくつか存在します。これらのプラットフォームは、従業員に積極的に連絡を取り、株式の譲渡を支援します。しかし、これらのプラットフォームの最大の問題は、流動性が断片化されていることです。プラットフォームは買い手と売り手、そして需要と供給を自らマッチングする必要があり、そのプロセスは非効率的です。暗号化の利点は相互運用性にあります。資産をチェーン上に置き、自由に取引可能なトークンに変換すれば、すぐにグローバルな流動性にアクセスできます。まさにこの点において、トークン化は技術的ソリューションとして最も強力です。
バンクレス:確かに、この方向へ進むトレンドは数多くあります。SpaceXやOpenAIのようなスター企業は非上場企業であり、明らかに上場には関心がありません。多くの民間AI企業も同様です。公開株式を保有しておらず、MetaやGoogleほど規模も大きくなく、株式を購入すると株式の希薄化の問題があるため、投資家が実際にAIトラックに賭けることは困難です。
Vlad Tenev:平均的な投資家にとって、AIに賭ける投資オプションは非常に限られています。おそらくNVIDIA(ただし、時価総額は1兆ドル以上)、Alphabet(同じく1兆ドル)、Teslaくらいでしょう。もちろん、これらの企業は規模が大きすぎて、AIプレミアムの大半をすでに反映しています。しかし、OpenAI、Anthropic、Perplexityのような真の中核AIスタートアップには投資できません。
Bankless:そうですね、現在の公開市場の傾向を見れば分かります。新たな投資機会は、公開市場ではなく、非公開市場にますます現れています。そして、先ほど申し上げたように、その一因は、IPOのコンプライアンスコストがますます高くなり、参入障壁がますます高くなっていることです。同時に、暗号通貨は潜在的な解決策を提供しています。このトレンドを終焉へと導く追い風は数多くあるように思います。プライベートマーケットの株式のトークン化は、最終的にはある種の「準公開市場」へと発展する可能性があります。
さて、予測市場についてもお話ししたいと思います。Robinhoodも最近この分野に参入したと記憶しています。「あらゆるものが市場化できる」というスローガンはありましたか?それとも私の記憶違いでしょうか?これは正式な戦略方向性なのでしょうか?それとも単なる外部からの印象でしょうか?もう少し詳しく説明していただけますか?
Robinhoodが予測市場に参入
Vlad Tenev氏:Robinhoodは「あらゆるものが市場化できる」というスローガンを公式に掲げてはいません。
Bankless氏:ですから、これは私が想像したものです。
Vlad Tenev氏:親会社はRobinhood Marketsです。私たちのミッションステートメントは「すべての人にとって金融への参加を民主化すること」です。これはつまり、私たちは市場の力を信じており、市場が存在するならば、トレーダーが容易にアクセスできるようにすべきだと考えているということです。特に、もともと機関投資家にしか開かれていなかった市場であっても、個人投資家も関心を持つようになれば、公平な環境で個人投資家も参加できるべきだと考えています。これはまさに「市場構築」という私たちの目標の一つであり、予測市場にも当てはまります。
個人的には、予測市場には更なる社会的価値があると考えています。それは単なる取引の場ではなく、出来事のより正確な予測につながる可能性を秘めているからです。大統領選挙で既にその例が見られました。主流メディアがまだ様子見をしている間に、予測市場は数時間、あるいは数日も前に方向性を示唆する判断を下しました。今後、この傾向はより多くの分野で見られるようになるでしょう。つまり、予測市場は「真実を予測する機械」であり、従来のニュースの進化形と言えるでしょう。時には、出来事が起こる前に「ニュースを見る」ことさえできるのです。これは非常に興味深いことです。
バンクレス:多くの人と同じように、私も大統領選挙のパーティーを開きました。主流メディアはテレビで放送されていましたが、友人のほとんどは暗号通貨業界にいたので、主流メディアに加えて、Polymarketのページも画面に表示しました。その結果、誰もが主流メディアとPolymarketを切り替えてデータを見続け、Polymarketはより「リアルタイム」で真実に近い情報を提供してくれました。
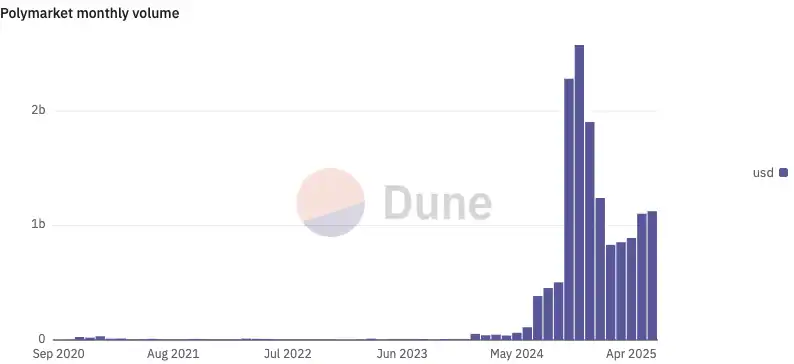
最近、Robinhoodも予測市場に新たな動きを見せました。この話題を紹介するプレスリリースを読み上げましょう。Robinhoodは最近、アプリ内に予測市場セクションを開設し、ユーザーが世界の主要イベントの結果に関する取引に参加できるようになりました。オンラインになると、ユーザーは「5月の連邦準備制度理事会(FRB)のフェデラルファンド金利の上限」や「NCAA男子・女子大学バスケットボール選手権」などの契約を取引できるようになります。全く異なるタイプの市場のように思えますね。最初の質問、つまり予測市場を立ち上げた当初の意図は何だったのか、という質問への答えは既に分かっています。しかし、さらに注目すべきは、この製品がKalshiによって提供されていることです。このコラボレーションにおけるKalshiの役割について説明していただけますか?
Vlad Tenev:KalshiはDCM(指定契約市場)であり、株式市場における取引所に似ています。例えば、株式市場にはNASDAQとニューヨーク証券取引所があります。Robinhoodはブローカーとして、これらの取引所やマーケットメーカーと接続して買い手と売り手をマッチングし、取引のマッチングは取引所で行われます。株式市場において、Robinhoodはブローカーであり、紹介ブローカーと清算ブローカーがいて、取引所やマーケットメーカーに注文を送信します。CFTC(商品先物取引委員会)の規制下にある先物市場では、DCMが取引所の役割を果たしています。 Robinhoodはこの予測市場においてFCM(先物取引業者)としての役割を担っており、顧客対応、インターフェースや注文チャネルの提供、そして注文をDCMにルーティングしてマッチングさせる役割を担っています。
KalshiはNASDAQのようなもので、私たちは伝統的な証券会社です。大統領選挙関連の契約については、Interactive Brokersの子会社であるForecastExという別のDCMに接続しています。複数のDCMに接続することで、ユーザーに様々な契約の取引ポータルを提供することができます。ただし、提供する予測市場契約はすべて、オンライン化される前にDCMに正式に上場される必要があります。
Bankless:つまり、Robinhood自体は独自の予測市場を立ち上げることはできず、サードパーティのDCMを介してのみ接続できるということですね?
Vlad Tenev:その通りです。先ほどおっしゃったPolymarketが米国で合法的に運営できない主な理由の一つは、DCMではないことです。Polymarketは、完全に分散化された暗号資産ベースのアプローチで予測市場を運営しています。しかし、これはまさに先ほどお話しした市場構造に関する法律が解決しようとしている問題の一つです。米国の規制制度において、Polymarketのような予測市場の責任者は誰になるべきでしょうか?CFTCの商品取引契約に従って管理されるべきでしょうか?それとも、「暗号資産」予測市場専用の新しい規制枠組みが必要でしょうか?現時点ではこれらの疑問に対する明確な答えはなく、法律制定が推進されて初めて、米国でそのような市場が合法的に導入されるでしょう。
Bankless:番組のリスナーの皆さんは、Polymarketを米国でも合法的に利用できるようになればと願っていると思います。予測市場に関する最後の質問です。Robinhoodは「フェデラルファンド金利」と「大学バスケットボールの試合」の予測市場を開始しました。次にどのような新しい予測取引商品をリリースする予定ですか?Robinhoodの次の計画について教えていただけますか?
Vlad Tenev:最新の予測市場契約のリリースにより、一度に1件しか契約を締結できなかった状態から、数百件の契約を同時に締結できるようになりました。これには、清算、決済、契約構造間の依存関係といった運用上の複雑さが伴い、特に男子・女子NCAA大学バスケットボールの試合のようなシリーズ契約は、システムに大きな負荷をかけます。今後は、数万件の契約を同時に締結できるようになる予定です。これにより、予測市場の多様性と可能性が最大限に発揮されるでしょう。
私たちは多くの分野、特に人工知能の発展に期待を寄せています。AI技術の進歩に関する予測市場は興味深く、洞察を提供してくれるものもあり、ユーザーの皆様も非常に関心を寄せています。しかし、さらに重要なのは、予測市場が「新しいタイプの新聞」になるべきだということです。例えば、「一面ニュース」(今、誰もが最も関心を持っているもの)に加えて、「スポーツ」「ビジネス」「エンタメ・ライフ」などのセクションも掲載するべきです。予測市場は、こうした情報のミニチュアモデル、つまり実際の取引意図に基づいたニュースになり得るのです。
Bankless:そうですね、「真実を分析する機械としての予測市場」。だからこそ、多くの暗号資産ユーザーがこれに魅了されているのだと思います。かつての典型的な例としては、イスラエルとイランの紛争が挙げられます。ミサイルが国境を越え始めた時、Polymarketの予測市場は非常に最先端でリアルな情報を提供しました。これらの出来事は、デリケートな地政学的問題にかかわるだけでなく、非常にリスクが高く、影響力の大きい出来事でもあります。世界情勢はますます不安定になりつつあり、一般の人々は当然、こうした出来事の確率をより深く理解したいと考えるでしょう。では、Robinhoodが将来、このようなグローバルマクロ・地政学的予測市場を統合する可能性について、どのようにお考えですか?
Vlad Tenev:社会全体にとって価値があると思います。CFTCは現在、「イベント契約」(つまり予測市場)に関して一定のガイドラインを設けており、「公益に反する予測市場は取引に上場すべきではない」と明確に規定しています。しかし、この「公益に反する」という表現は、実は非常に曖昧で広範な概念です。予測市場の大多数は本質的に公益にかなうものだと考えているため、この制限を可能な限り明確にすべきだと思います。
3つの製品ライン
Robinhood Banking製品ライン
Bankless:Robinhoodの話に戻りますが、最近、Robinhood Summitに似た大規模なローンチイベントを開催し、Robinhood Strategies、Robinhood Banking、Robinhood Cortexという3つの新製品ラインを発表しましたね。一つずつお話ししましょう。まずは私が最も興味を持っているRobinhood Bankingについてですが、この製品の開発の動機は何だったのでしょうか?そもそもどのように考えられたのでしょうか?
Vlad Tenev:このGoldイベントの核となるコンセプトは、すべてのユーザーが富裕層と同じリソースとサービスにアクセスできるようにすることです。富裕層の顧客には通常、プライベートバンキングアドバイザー、投資アドバイザー、そして世界中の(公開市場、非公開市場を問わず)投資機会を見つけるお手伝いをするリサーチチームがいます。テクノロジーの進化により、この「ファミリーオフィスレベルのサービス」を一般のユーザーに非常に低コストで提供できるようになりました。まさにこれこそが私たちが実現したいことです。富裕層の家族のファイナンシャルチームをすべてのユーザーのポケットに。Gold会員は月額わずか5ドルでこのサービスを利用できます。私たちが目指しているのは、金融サービスを提供するだけでなく、テクノロジーを活用して「iPhoneのような金融商品」、つまり誰もが手に入れることができ、誇りに思えるハイエンド製品を作り出すことです。
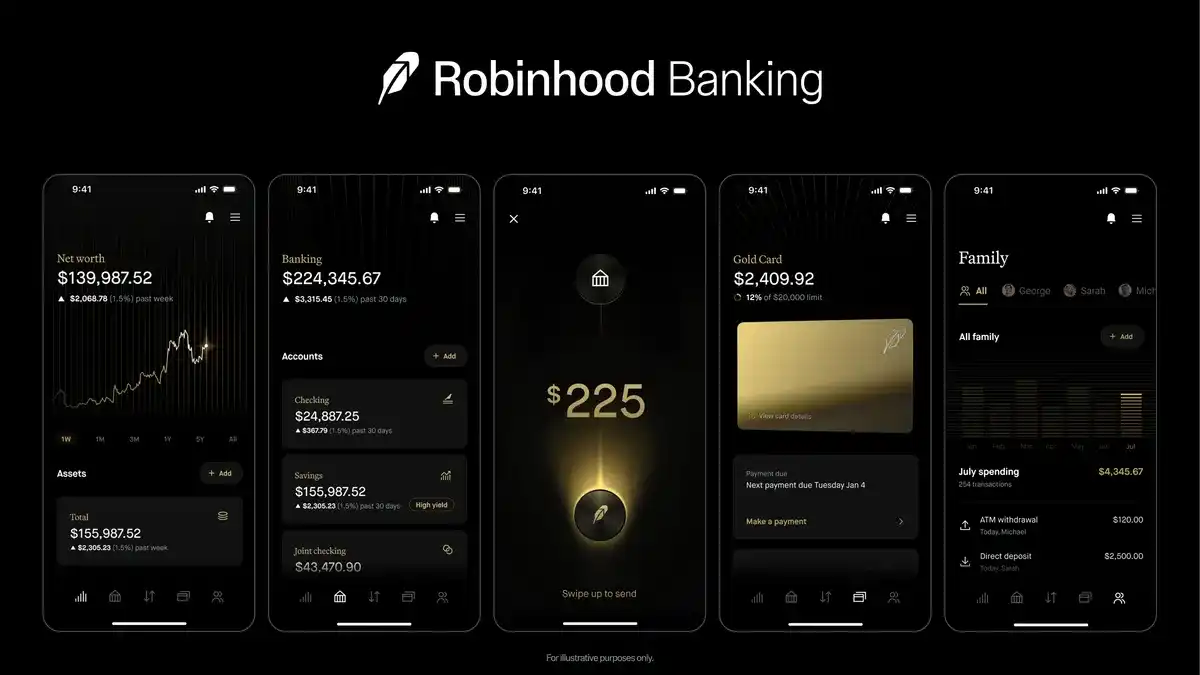
今回のゴールドイベントで発表した3つの製品は、それぞれに独立した論理体系を持っています。Strategiesはデジタル投資アドバイザー、Cortexはインテリジェントなリサーチアシスタント、Robinhood Bankingはプライベートバンカーです。RobinhoodがAI製品をリリースするのは今回が初めてです。今後、ますます多くの最先端の推論モデルとインテリジェントモデルが製品体験に統合され、製品間の深い連携が実現し、真の「情報相互接続」が実現し、インテリジェントな金融サービス体験がもたらされるでしょう。
Robinhood Cortex 製品ライン
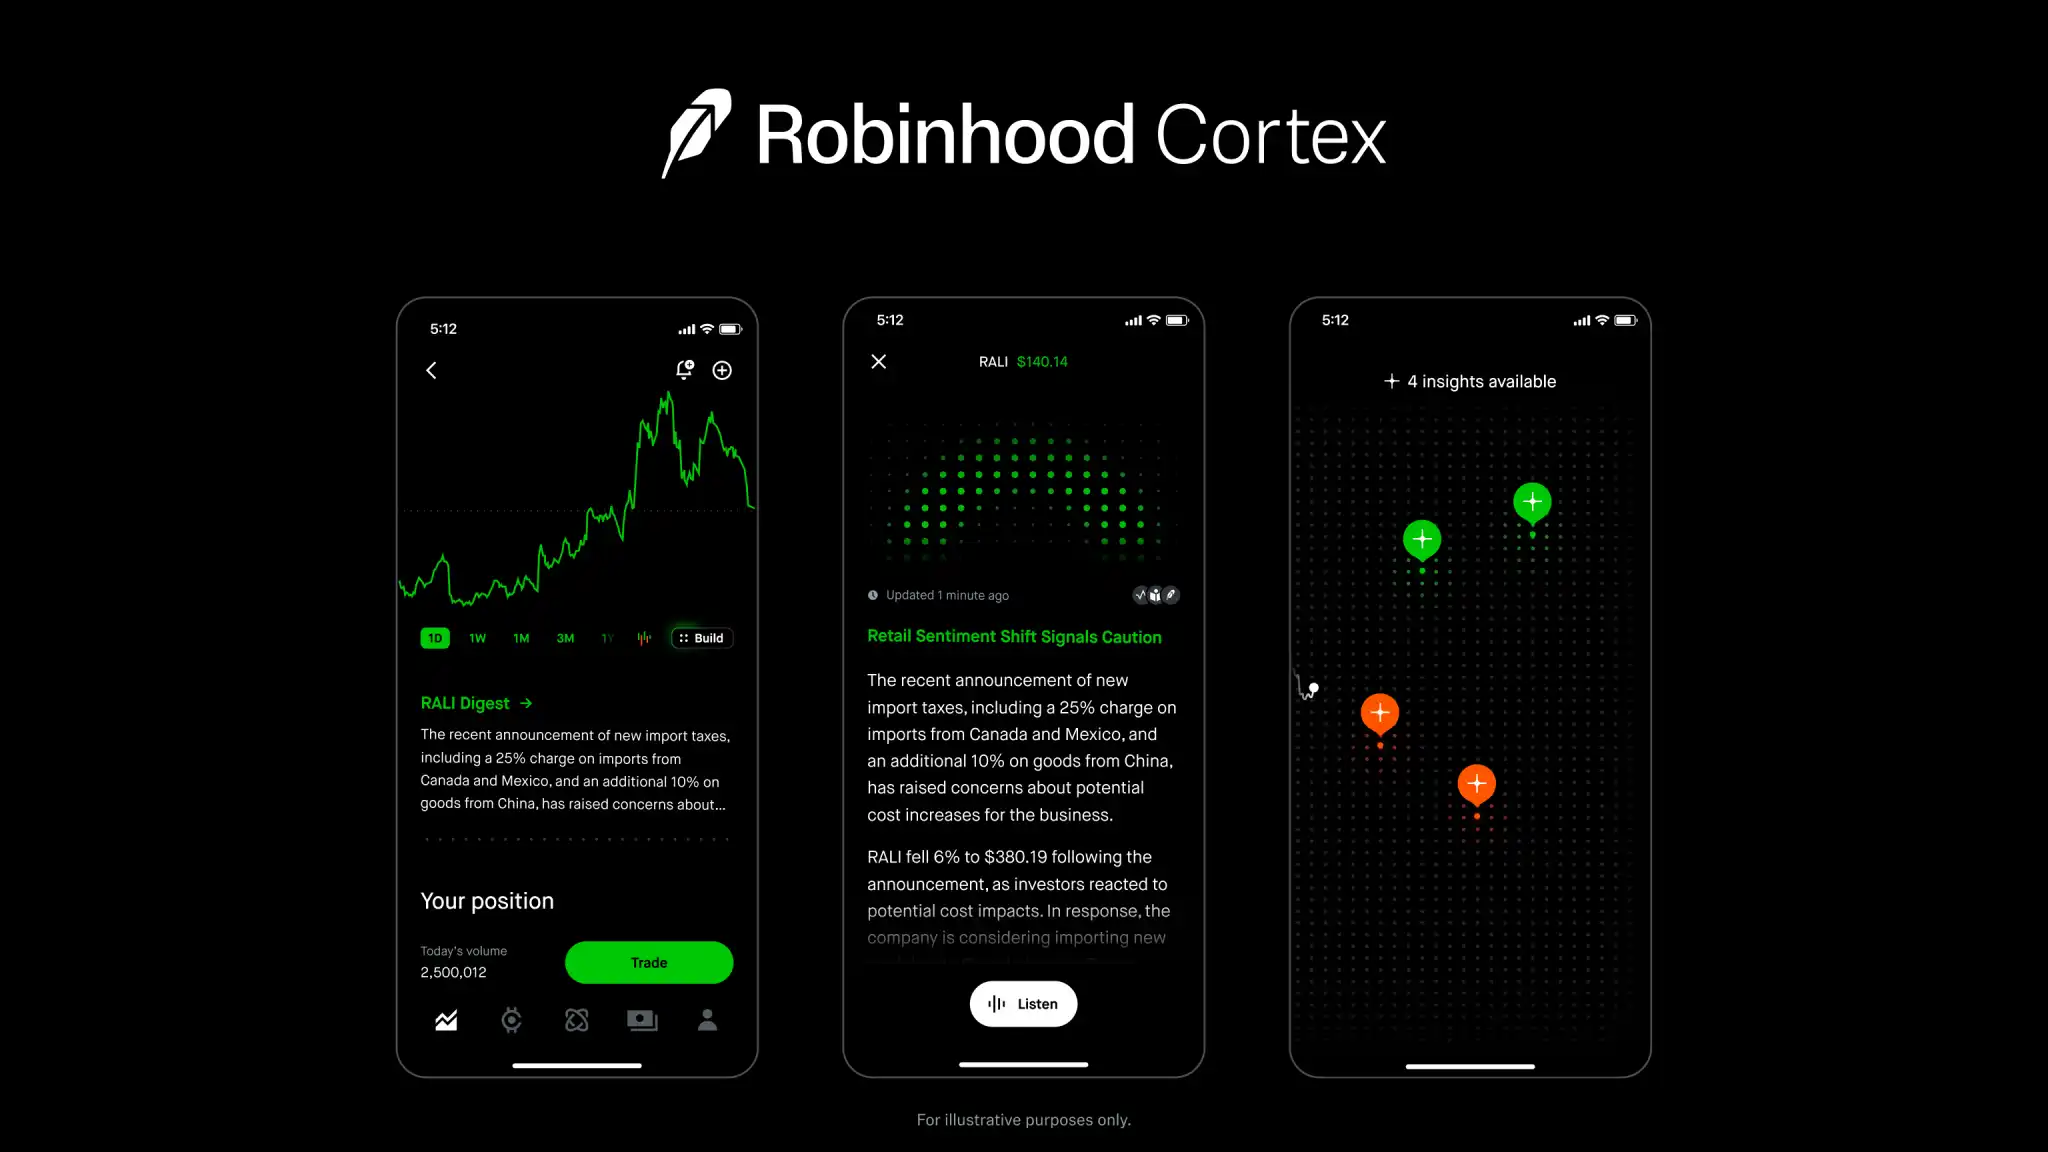
Bankless:発表を読んでRobinhood Cortexを見たとき、AIエージェントを立ち上げたのかと思いました。後でよく読んで理解が深まりました。ユーザーがどのようにCortexを使用しているか、例を挙げていただけますか? Robinhoodのモバイルアプリに統合されたと思いますが、金融分野のChatGPTのようなものでしょうか?どのような製品なのか詳しく説明していただけますか?
Vlad Tenev:現在、Robinhoodアプリでは、Cortexには主に2つの機能シナリオがあります。1つ目は、「特定の株は今どうなっているのか」という質問に答えることです。株価が5%以上上昇または下落した場合など、ユーザーにプッシュ通知を送信することがよくあります。多くのユーザーは、株に何が起こったかを確認するためにクリックします。 Cortexは、銘柄の詳細ページで、現在の価格変動の要因を可能な限り明確に説明します。
2つ目はオプション取引についてです。オプション取引は、特に複数のレッグ戦略を含むコンビネーション取引では、多くの専門的な判断を必要とするため、多くの人にとって非常に複雑です。Trade Builder機能を使用すると、Cortexは特定の銘柄の将来のトレンドに関する予測に基づいて、最適なオプション戦略の組み合わせを自動的に構築し、魔法のような体験を提供します。Goldイベントでこれを実演しました。ユーザーが銘柄を選択し、予測を入力すると、システムがオプション戦略を生成し、直接取引することも、新機能である並列オプションチェーンビューを使用することもできます。これは、複数のオプション取引を1つの画面で同時に操作するのに便利で、非常に効率的です。
Bankless:取引の意図を自然言語で表現すると、AIがそれを受信して処理し、いくつかの推奨オプションの組み合わせを提示する、というプロセスですね。人間の言語を戦略実行の提案に「翻訳」しているのでしょうか?これがロジックですか?
Vlad Tenev:はい、しかし私たちは単に言語入力に基づいてマッチングするだけではありません。リアルタイムの市場状況、テクニカル指標、ニュース情報など、様々な外部データも統合し、より正確な予測をお手伝いします。つまり、既存の予測に基づいた戦略を提供するだけでなく、より正確な予測を行うお手伝いもしているのです。
Bankless:このLLM(大規模言語モデル)の基礎構造について教えていただけますか?ChatGPTを単なるシェルとして使ったわけではないですよね?データや学習方法に、Robinhoodを中核とした真の金融AIにふさわしい特別な点はあるのでしょうか?
Vlad Tenev:その通りです。ほとんどの汎用LLMはリアルタイムの金融データを持っておらず、データが遅れていることがよくあります。そのため、株価の「現在の」価格を教えてもらえず、変動の理由を正確に説明することもできません。さらに、正確なデータのサポートが不足しているため、金融分野では幻覚に陥りやすい傾向があります。私たちが開発したAIレイヤーは、従来のLLMの2つの大きな欠点である幻覚問題とリアルタイムデータ問題を解決します。
Bankless:そうですね、金融分野のAIが幻覚を起こした場合、結果は壊滅的なものになる可能性があります。
Vlad Tenev:その通りです。しかし、金融の利点は「データの真実の源泉」があることです。歴史論文を書くのとは異なり、幻覚があるかどうかを判断するのは困難です。金融データには明確な基準があり、「幻覚」を正確に特定して修正するための「ガードレール」を設定できます。
Bankless:そして、これが金融AIアシスタントとしてのRobinhoodの核となる競争優位性かもしれません。リアルタイムの市場データだけでなく、ユーザーの行動データ、そしてあらゆる金融シナリオのコンテキストに関するデータも得られます。
Vlad Tenev:はい、これは大きな利点です。さらに、取引操作もアプリ内で完了できることも利点です。 Cortexをユーザーの行動シナリオの「コンテキストアウェア」にできれば、Cortexの価値はさらに高まります。アプリに単純なチャットボックスを置くだけでは使いにくく、出力が長くなり、幻覚を起こしやすいため、そのようなアプローチは避けたいと考えています。これは非常にナイーブなアプローチであり、私たちは意図的にその方向を避けています。
Robinhood Strategies 製品ライン
Bankless:Strategiesについてもう一度お伺いしますが、将来的にこの製品を暗号資産に拡張することを検討していますか?暗号資産に取り組んでいる友人は皆、周りの人から「コインはどうやって買えばいいの?」「どうやって設定すればいいの?」と聞かれますが、実際には誰もどう答えていいのか分かりません。Strategiesが暗号資産の設定に関するスマートな提案をしてくれるとしたら、それは非常に価値のあることではないでしょうか?この地域にどのように進出する予定ですか?
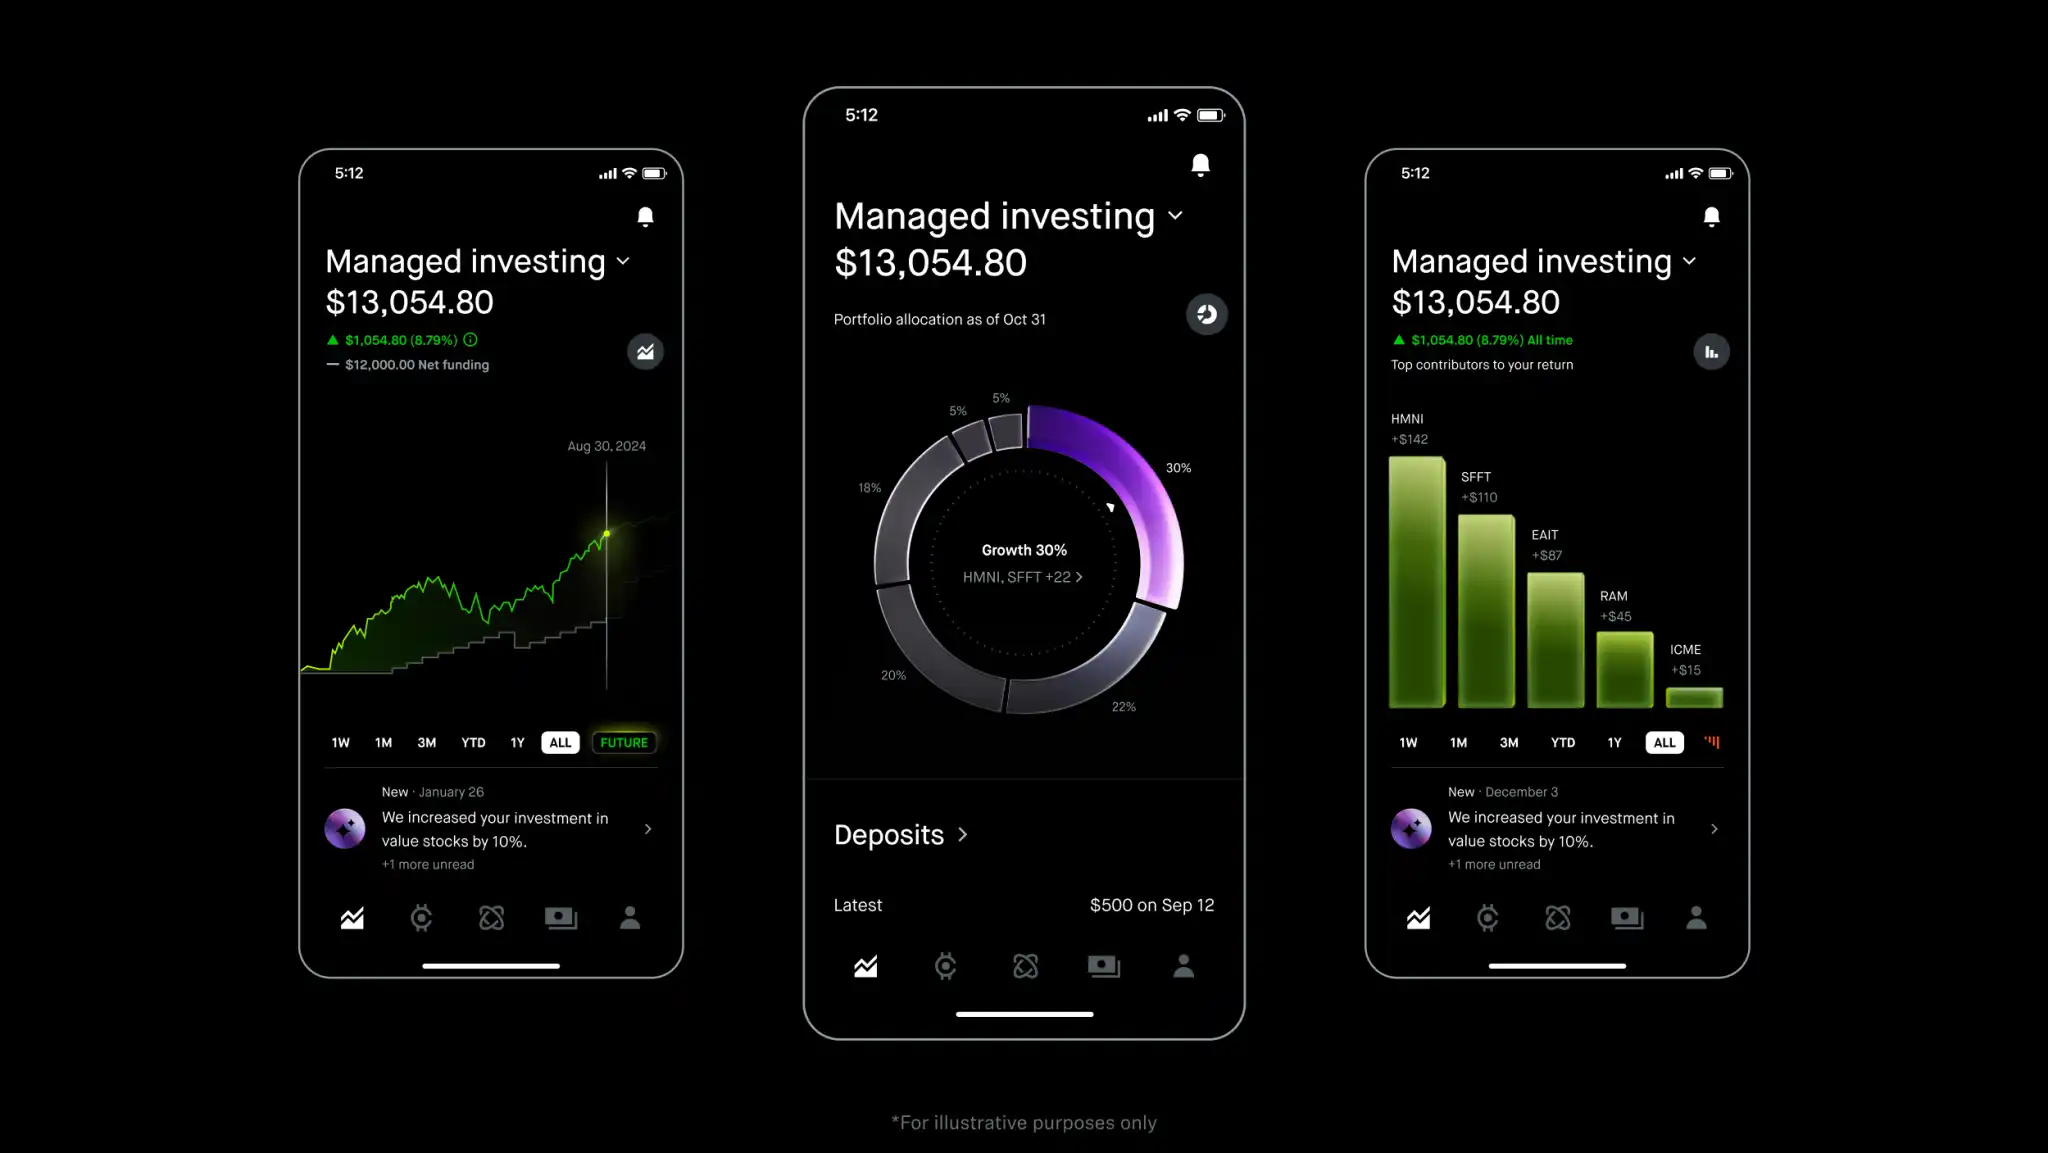
Vlad Tenev:技術的には全く問題ありません。機能リストは長く、数十から数百の機能を検討中です。現在は、ユーザーが最も求めている機能に重点的に取り組んでいます。多くのデジタル投資助言プラットフォームはETFのみに対応しているのに対し、当社のコアプラットフォームは個別株とETFの両方を投資ポートフォリオに組み込むことができるため、個別株から始めることにしました。同時に、資産配分比率を示すドーナツチャートなど、非常に美しいインターフェースを設計し、自動リバランスをサポートすることで、「ほぼハンズフリーの投資体験」を実現しました。暗号資産については、ローンチ段階で追加を検討しており、今後段階的に対応していく予定です。現在、オンラインで提供を開始しており、ユーザーは直接体験できます。フィードバックは非常に好意的で、多くのユーザーが投資ポートフォリオの移行を始めています。
さらに、当社の戦略商品には大きな差別化要因があります。従来の投資顧問プラットフォームの課金方法を完全に覆したのです。従来の投資アドバイザーは、基本的に運用資産の割合に応じて手数料を請求します。従来の投資アドバイザーの手数料は約1%で、最も安価なロボアドバイザーでも0.25%です。しかし、ここで問題があります。投資額が多ければ多いほど手数料は増えますが、サービスはそれに見合った向上をしません。例えば、100万ドルを管理するロボアドバイザーは、10万ドルを管理するロボアドバイザーの10倍複雑というわけではありません。しかし、10倍の手数料を支払わなければなりません。これは、富裕層のユーザーの不満を募らせています。当社が設計した戦略商品には、手数料の上限が設けられており、最大250ドルです。資産額がどれだけ大きくなっても、手数料が上がり続けることはありません。このように、資産額が多ければ多いほど、Robinhood Strategiesを利用するコスト効率が向上し、満足度も高まります。
バンクレス: ストラテジーの手数料上限は250ドルなので、AUM(運用資産)に応じて課金されることはありません。これは、Robinhoodがこの商品を「ユーザー主導型」のビジネスとして扱うことを好んでいるということでしょうか? では、Robinhoodはストラテジーの急成長からどのような利益を得るのでしょうか?
Vlad Tenev:はい、この手数料モデルは実際には大きなインセンティブとなります。多くの外部資産を持つユーザーがRobinhoodプラットフォームに資金を移すことを促します。Robinhoodは、資産運用手数料やRobinhood Goldのサブスクリプション料金といった面で利益を得ることができます。
そして、ユーザーがゴールドメンバーになり、1,000ドルといった多額の資金を移管すると、プラットフォームの価値を実感し始め、クレジットカードやセルフトレーディングといった当社のサービスをもっと利用しやすくなることが分かりました。これが私たちの目標です。ユーザーの金融関係全体をRobinhoodに「移行」し、すべての資金を便利に管理できるようにすることです。プラットフォーム上の資金総額が増加するにつれて、私たちの収益もそれに応じて増加します。
キャッシュデリバリー
バンクレス:分かりました。新製品のキャッシュデリバリーについてお聞きしたいのですが。この機能を見た時の私の反応は、「これは現金版のUber Eats? なぜこれをやっているのですか? どのように機能するのですか?」でした。
Vlad Tenev:はい、私たちはまさに「物流事業」の分野に参入しており、個人的にも非常に興味深い分野です。まず、これはハイエンドのプライベートバンキングサービスです。Robinhoodには実店舗がないため、私たちは「支店なしで、割引のないデジタルバンキング体験をお客様に提供するにはどうすればいいか」と考えました。現金決済は減少傾向にあるものの、米国では依然として全決済の16%を占めています。多くの人が依然として現金を必要としています。しかし、デジタル専業の銀行を利用すると、セブンイレブンやCVSに行くしか現金を引き出すことができません。明らかに、「コンビニに行って現金を引き出す」ことは、「プライベートバンキング体験」とは全く相反するものです。
私たちは、その逆、つまり銀行を「あなたの玄関先まで」届けられないかと考えました。現在の物流プラットフォームは非常に成熟しており、15分で配達可能です。iPhoneを購入すれば、すぐに玄関先まで届けられます。そこで私たちが目指しているのは、このモデルを現金サービスにも応用することです。
もちろん、物流システム全体を自社で構築するのではなく、専門のパートナーと協力します。これについては近日中に発表します。複雑ではありますが、大きな価値をもたらすと確信しています。以前、First Republicの顧客だったのですが、彼らは「あなたの玄関先まで現金を届ける」サービスを提供していました(ただし、多額の現金を輸送するために装甲車を使用していました)。私たちは、この「富裕層向けの限定サービス」を、より多くの人が利用できるように標準化する方法を考えています。
Bankless: 最低出金限度額は100ドルではないですよね?
Vlad Tenev: デモでは最低額を200ドルに設定しましたが、まだ試行段階です。具体的な最低額、ユーザーの行動、平均出金額などのデータは、ローンチ後のユーザーからのフィードバックによって決まります。しかし、平均額は数百ドルの範囲に収まると予想しています。
Robinhoodの次の目標:製品マトリックスとエコシステムレイアウト
Bankless:暗号化の話に戻りますが、現在Robinhoodで取り扱っている暗号化資産はそれほど多くありません。今後、より多くの通貨に拡大する予定はありますか?
Vlad Tenev:はい、規制環境の改善を受けて、就任式当日にローンチし、大変好評を博したTrump Coinなど、多くの資産をローンチしました。今では毎週数千もの新しいコインがローンチされています。また、資産ローンチ戦略を見直す必要があることも認識しました。現在、メインアプリとは比較的分離されているRobinhood Wallet(オンチェーンウォレット製品)は、今後メインアプリとの統合が進むでしょう。
メインアプリのオンチェーン機能が強化され、ウォレットからの出金とチャージがよりスムーズになり、カストディとDeFi製品が徐々に統合されるでしょう。業界が成熟するにつれて、私たちの戦略も「オンライン資産を厳選する」という戦略から、「ニーズに合わせてバックエンドを効率的に最適化する」という戦略へと変化し、お客様に選択していただけるようにしていきます。しかし、投機バブルの煽りを避け、情報の非対称性下でユーザーが高リスクのジャンクコインに自由にアクセスするのを防ぐためのスクリーニングメカニズムも構築する必要があります。
Bankless:つまり、現在、RobinhoodのメインアプリであるRobinhood Walletと、Robinhood BankingであるRobinhoodクレジットカードがあるということですね?
Vlad Tenev:はい、Robinhoodクレジットカードは現在Robinhood Bankingに統合されています。
Bankless:3つのアプリの役割分担は、主にコンプライアンスや規制上の配慮によるものですか?これらを「スーパー金融アプリ」に統合する考えはありますか?
Vlad Tenev:当初は「オールインワンアプリ」を作りたいと思っていましたが、問題はホームページのデザインが重要になりすぎてしまったことです。アクティブなトレーダーとクレジットカード/銀行機能を利用するユーザーは、ホームページに全く異なる期待を抱いています。そして、ほとんどのユーザーは「取引インターフェース」と「銀行インターフェース」を別々に考えています。
ですから、私は統合に前向きです。スーパーアプリの開発を目指すことはできますが、「必ず統合しなければならない」というこだわりはありません。さらに重要なのは、統一されたKYC、つまり口座間の資金の流れです。それ以外は、最も優れたインターフェースが勝利するべきです。メインアプリに機能を追加する可能性はありますが、引き続き複数のチームが独立したアプリを開発したり、UberとUber Eatsのように分割・統合したりすることも排除しません。
Bankless:最後に、もう少し自由にお話ししたいと思います。私たちの番組は「Bankless」というタイトルで、「脱銀行化」を提唱し、資産の自己管理と自己管理を重視しています。Robinhoodには、実際に銀行商品を立ち上げるなど、非常に「銀行らしい」特徴がたくさんあります。暗号資産は伝統的な金融に挑戦しています。例えば、ウェルズ・ファーゴのような銀行は貯蓄金利がわずか0.25%で、イノベーションもありません。しかし、Robinhoodはより良い選択肢を提供しており、Robinhoodは「完全に銀行がない」わけではありません。そこで、質問させてください。
Vlad Tenev:「私はどれくらい銀行がないのか?」ですよね?
Bankless:はい、あなたはどれくらい銀行がないのですか? Robinhoodは今後どこへ向かうのでしょうか?
Vlad Tenev氏:実のところ、私たちは現在、文字通り銀行を持たない状態であり、銀行免許も持っていません。時々、「銀行免許を申請しますか?」と聞かれます。なぜなら、私たちは銀行免許を持っている従来の金融会社と比較されるからです。免許を持つことには、FedWireやZelleなどのシステムへの直接アクセス、融資の発行、決済などの業務の実施など、いくつかのメリットがあります。
しかし、私たちの現在の戦略は、中立的なプラットフォームとして銀行と協力することです。例えば、クレジットカード事業では、Coastal Community Bankがパートナー銀行であり、他のパートナー銀行も私たちのキャッシュマネジメントプログラムに参加しています。実際、多くのDeFiプロジェクトは本質的に銀行インターフェースも必要とします。なぜなら、法定通貨をオンチェーン資産に変換する限り、銀行はそのリンクの一部となるからです。
将来的には、「暗号資産銀行」がさらに増えると考えています。一定のライセンスと監督を受けつつも、従来の銀行ほど厳格ではありません。こうした銀行は、資本プールや準備金といった重要な資産を管理し、Terra Luna、Anchor、Celsiusといった「銀行のように見えるが、実質的なルールがない」プロジェクトのような過去の破綻を回避することができます。私は常に市場原理に立脚した人間であり、自由競争と公正な監督を信じています。従来の銀行と暗号資産技術という二つの世界は、最終的には分裂するのではなく、融合するべきです。
「オリジナルリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事