1000億ドルの工場を購入、ベゾスと中東の資本がAIの資金をクラウドから工場に投入

1,000 億ドル。これはベゾスが新しいファンドを集めている金額です。WSJ の 3 月 19 日の独占報道によると、これは「製造業転換ツール」と呼ばれるファンドであり、半導体製造、国防、航空宇宙産業の企業を専門に買収し、それらを AI で改造することを目的としています。
この数字はソフトバンク・ビジョン・ファンドと同じくらい大きいです。ただし、その行き先は全く異なります。
ビジョン・ファンドは 2017 年に 986 億ドルをかけてUber、WeWork、DoorDashなどのインターネットプラットフォーム企業に投資しました。8年後、ベゾスは同額の資金を手にし、コードを書く人々ではなく、機械を操作する人々を狙っています。
これは単なる一口の投資ではありません。ベゾスは昨年、共同CEOとしてProject Prometheusに参加し、AIを使用して物理世界の振る舞いをシミュレーションするスタートアップ企業に62億ドルの資金調達を行いました。もう一人の共同CEOであるVikram Bajajは、Googleのライフサイエンス部門Verilyの共同創設者です。この1,000億ドルの新ファンドは、Prometheusのモデルに実用的なシナリオを提供し、工場を買収してモデルを導入するでしょう。
Blue OriginのCEOであるDavid Limpは既にPrometheusの取締役会に加わっています。最近、ベゾスはシンガポールと中東を訪れ、FTによると、アブダビ投資局とJPモーガンのCEOであるJamie Dimonが交渉テーブルについています。
AI の「重み」が増しています
このファンドを過去2年間のAI資本の景観に配置すると、トレンドが明確になります。
Crunchbaseによると、2025年までに世界のAIベンチャーキャピタル全体で894億ドルの規模に達し、そのうちの800億ドルが基本モデル企業によって独占されました。OpenAIは400億ドルを獲得し、Anthropicは年間通じて合計165億ドル、Elon MuskのxAIは420億ドルを超えました。これらの資金のほとんどは、モデルのトレーニングと計算資源のリースに使用されています。
同時に、Amazon、Google、Meta、Microsoftの4大クラウド企業は、2025年に約3,200億ドルをデータセンターに投資しました。Goldman Sachsによると、2026年にはこの数字が5,270億ドルを超える見込みです。Stargate Projectは5000億ドルの長期投資計画を発表しました。Dell'Oro Groupの予測によると、2026年には世界のデータセンターキャピタル支出が初めて1兆ドルを超えるでしょう。
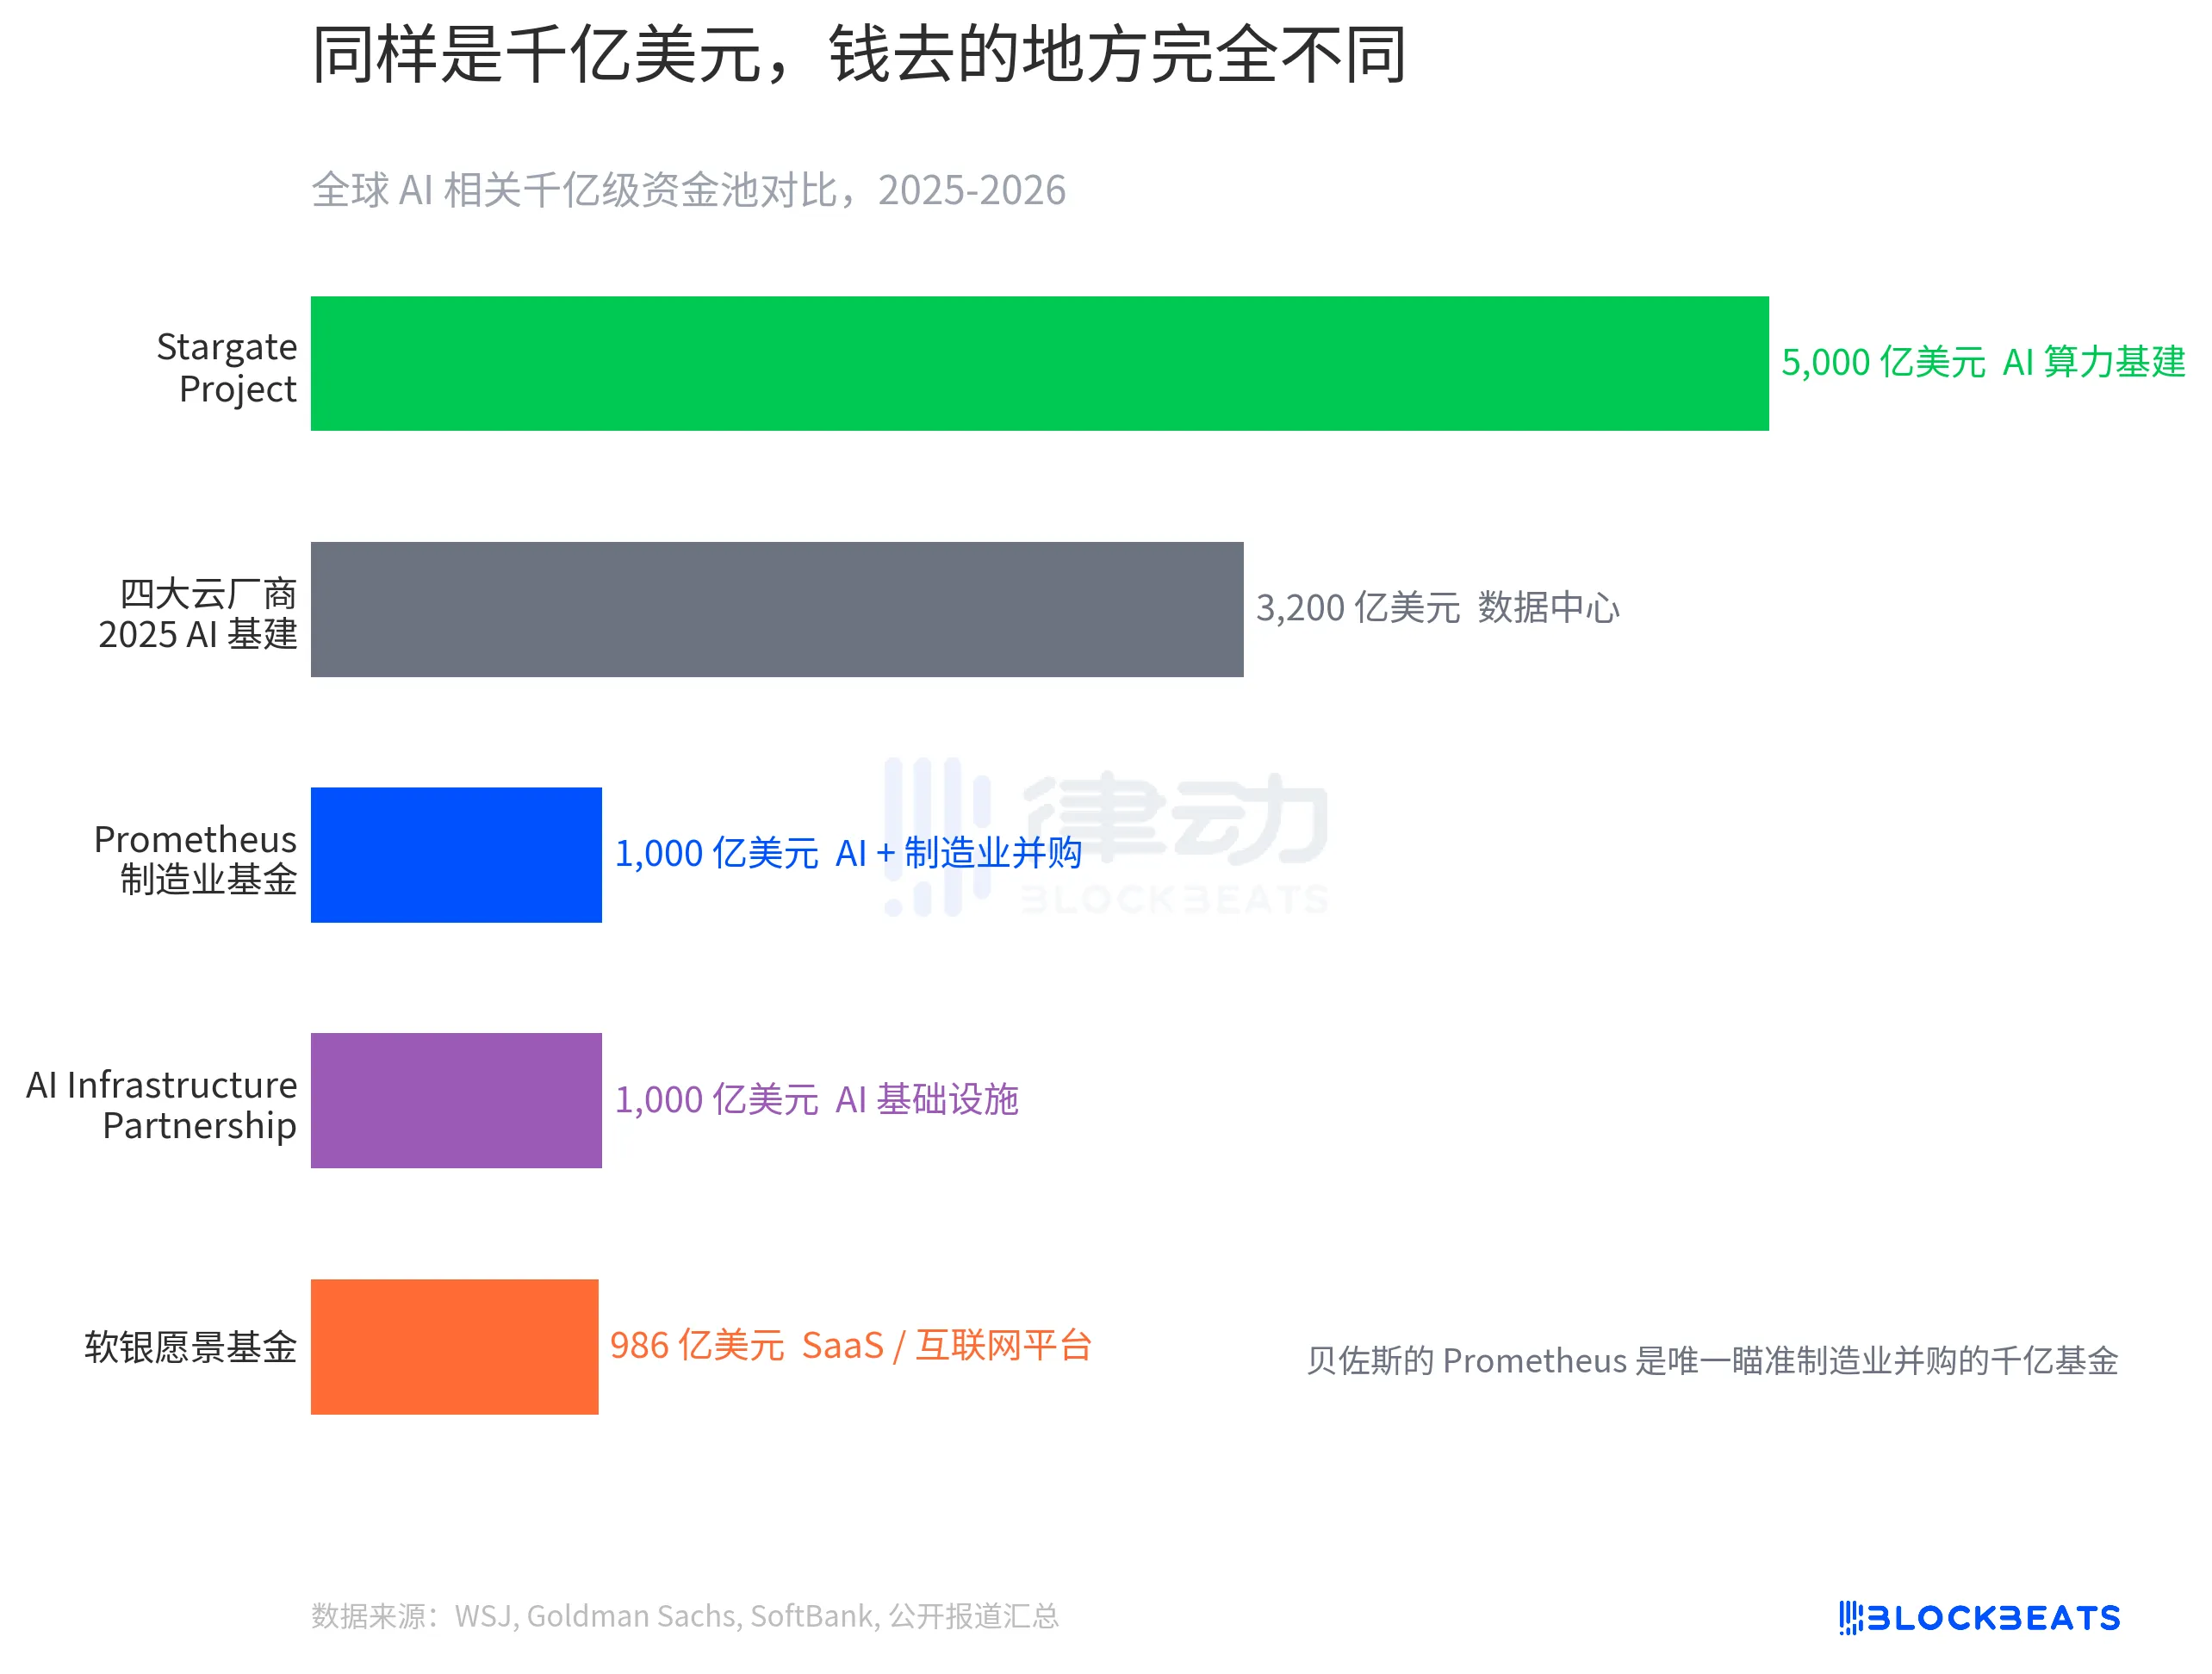
これらのお金はすべて同じことをしています:AIをより速く実行させること。しかし、ベゾスの1,000億ドルは違います。彼が買おうとしているのは計算能力ではなく、生産能力です。
Prometheusは、サンフランシスコのフィナンシャルディストリクトに30,000平方フィートのオフィスを借り、現在は少なくとも2倍の広さを探しています。しかし、その核心の野望はサンフランシスコにあるわけではありません——工場にあるのです。
チップ大手も足で投票しています
ベゾスが資金調達を発表した同じ日、三星は2026年に110兆ウォン(約733億ドル)以上を半導体生産能力の拡張と研究開発に投資すると発表しました。Bloombergによると、これは三星の歴史上最大の年間半導体投資コミットメントであり、2025年の90.4兆ウォンよりも22%多いです。この110兆ウォンにはキャピタル支出と研究開発の両方が含まれており、2025年における三星の分割はキャピタル支出が52.7兆ウォン、研究開発が37.7兆ウォンでした。
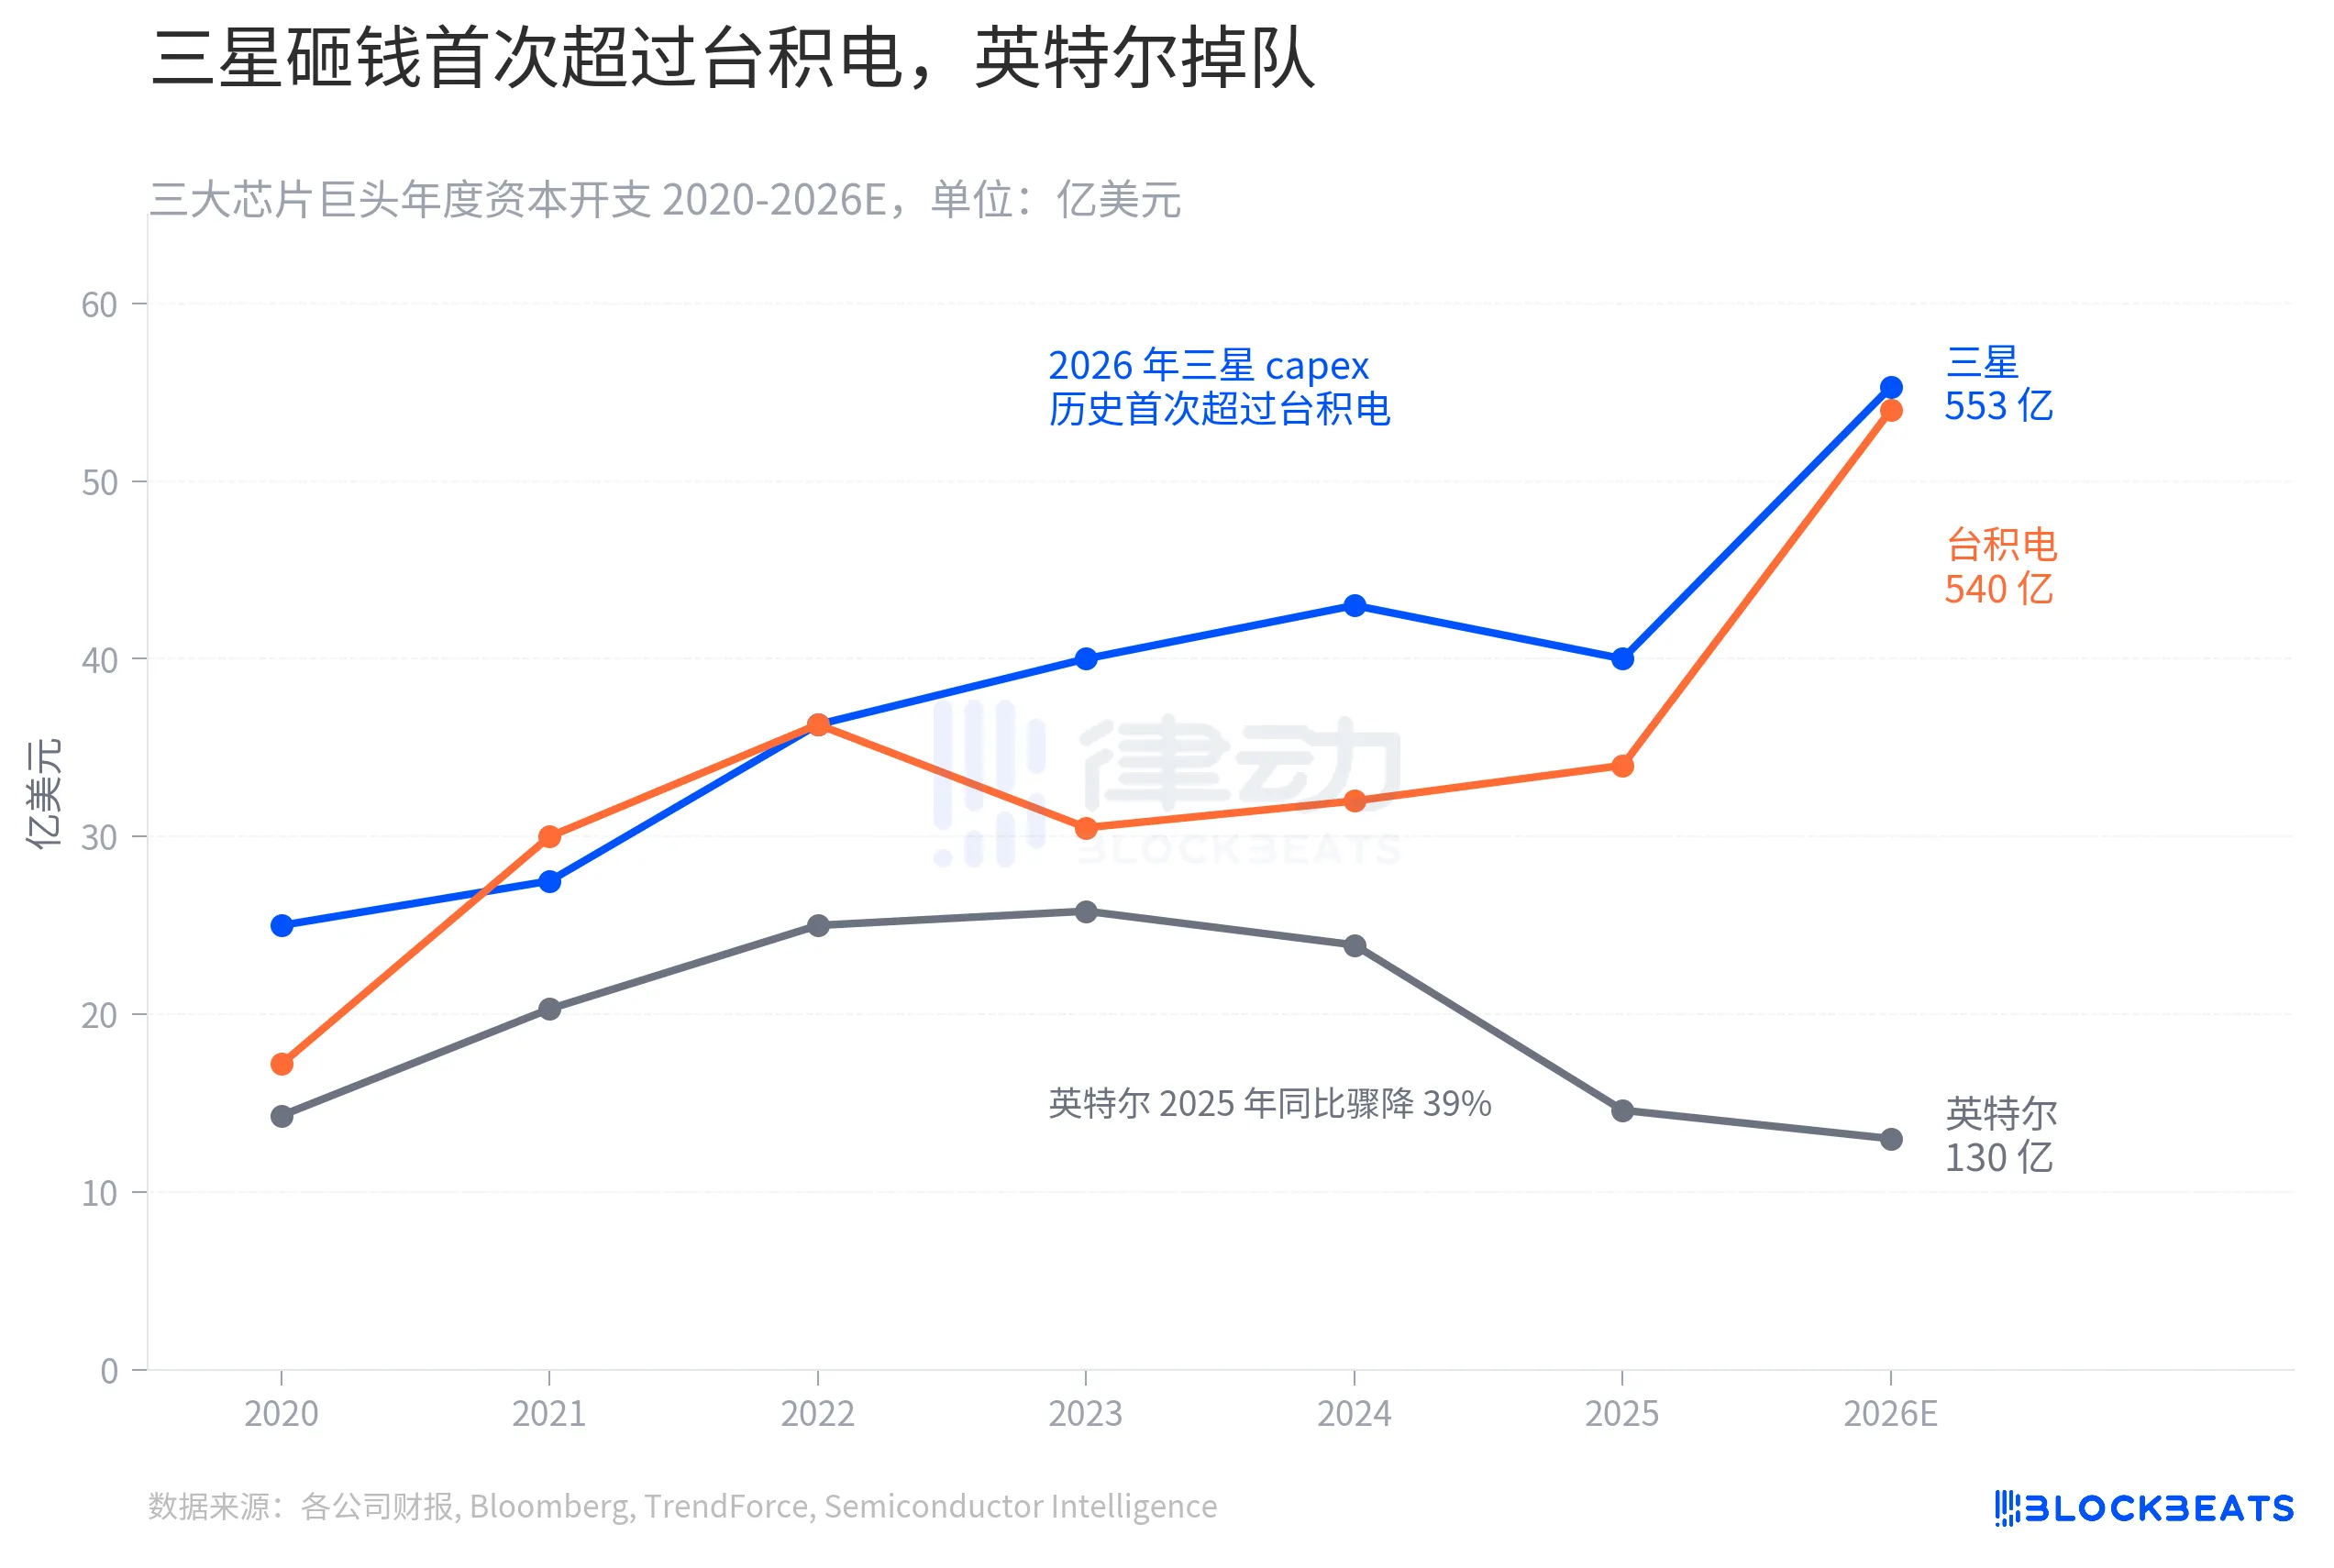
キャピタル支出の規模だけを見ると、三星の2026年の半導体CAPEXは台湾セメコの同年約520から560億ドルの予算を上回ります。三星の年間半導体投資が台湾セメコを初めて超えました。
三星の資金は主にHigh Bandwidth Memory(HBM)に賭けられています——NVIDIA AIプロセッサーの中核サプライチェーン。三星の共同CEOである全永鉉によると、「Agentic AIの出現が顧客注文の爆発的な成長を推進している」とのことです。三星はSK海力士からHBM市場の主導権を奪取する必要があります。
同じグラフ上で、インテルの動向はまったく逆です。2025年、インテルのキャピタル支出は前年比39%減の147億ドルにまで落ち込み、2026年にはさらに120から140億ドルに縮小する見込みです。TrendForceの分析によると、インテルのファウンドリービジネスはまだ主要な外部顧客を獲得しておらず、台湾セメコのスケールと三星の投資意欲の間で挟まれています。
Bloombergによると、同じ記事には、韓国政府も同時期に半導体産業支援プランを230億ドル打ち出したと報じられています。記録破りの三星の投資と政府の支援策は、同じ方向を指しています:AI資本がソフトウェア層から物理層に加速して流入しています。
中東は各層で賭けをしています
ベゾスのLPリスト自体が地政学的キャピタルマップです。
FTによると、アブダビ投資庁(ADIA)はこの1000億ドルの製造業ファンドの潜在的なLPです。これは中東の主権ファンドがAIレースでモデル層から製造層まで布陣していることを意味します。
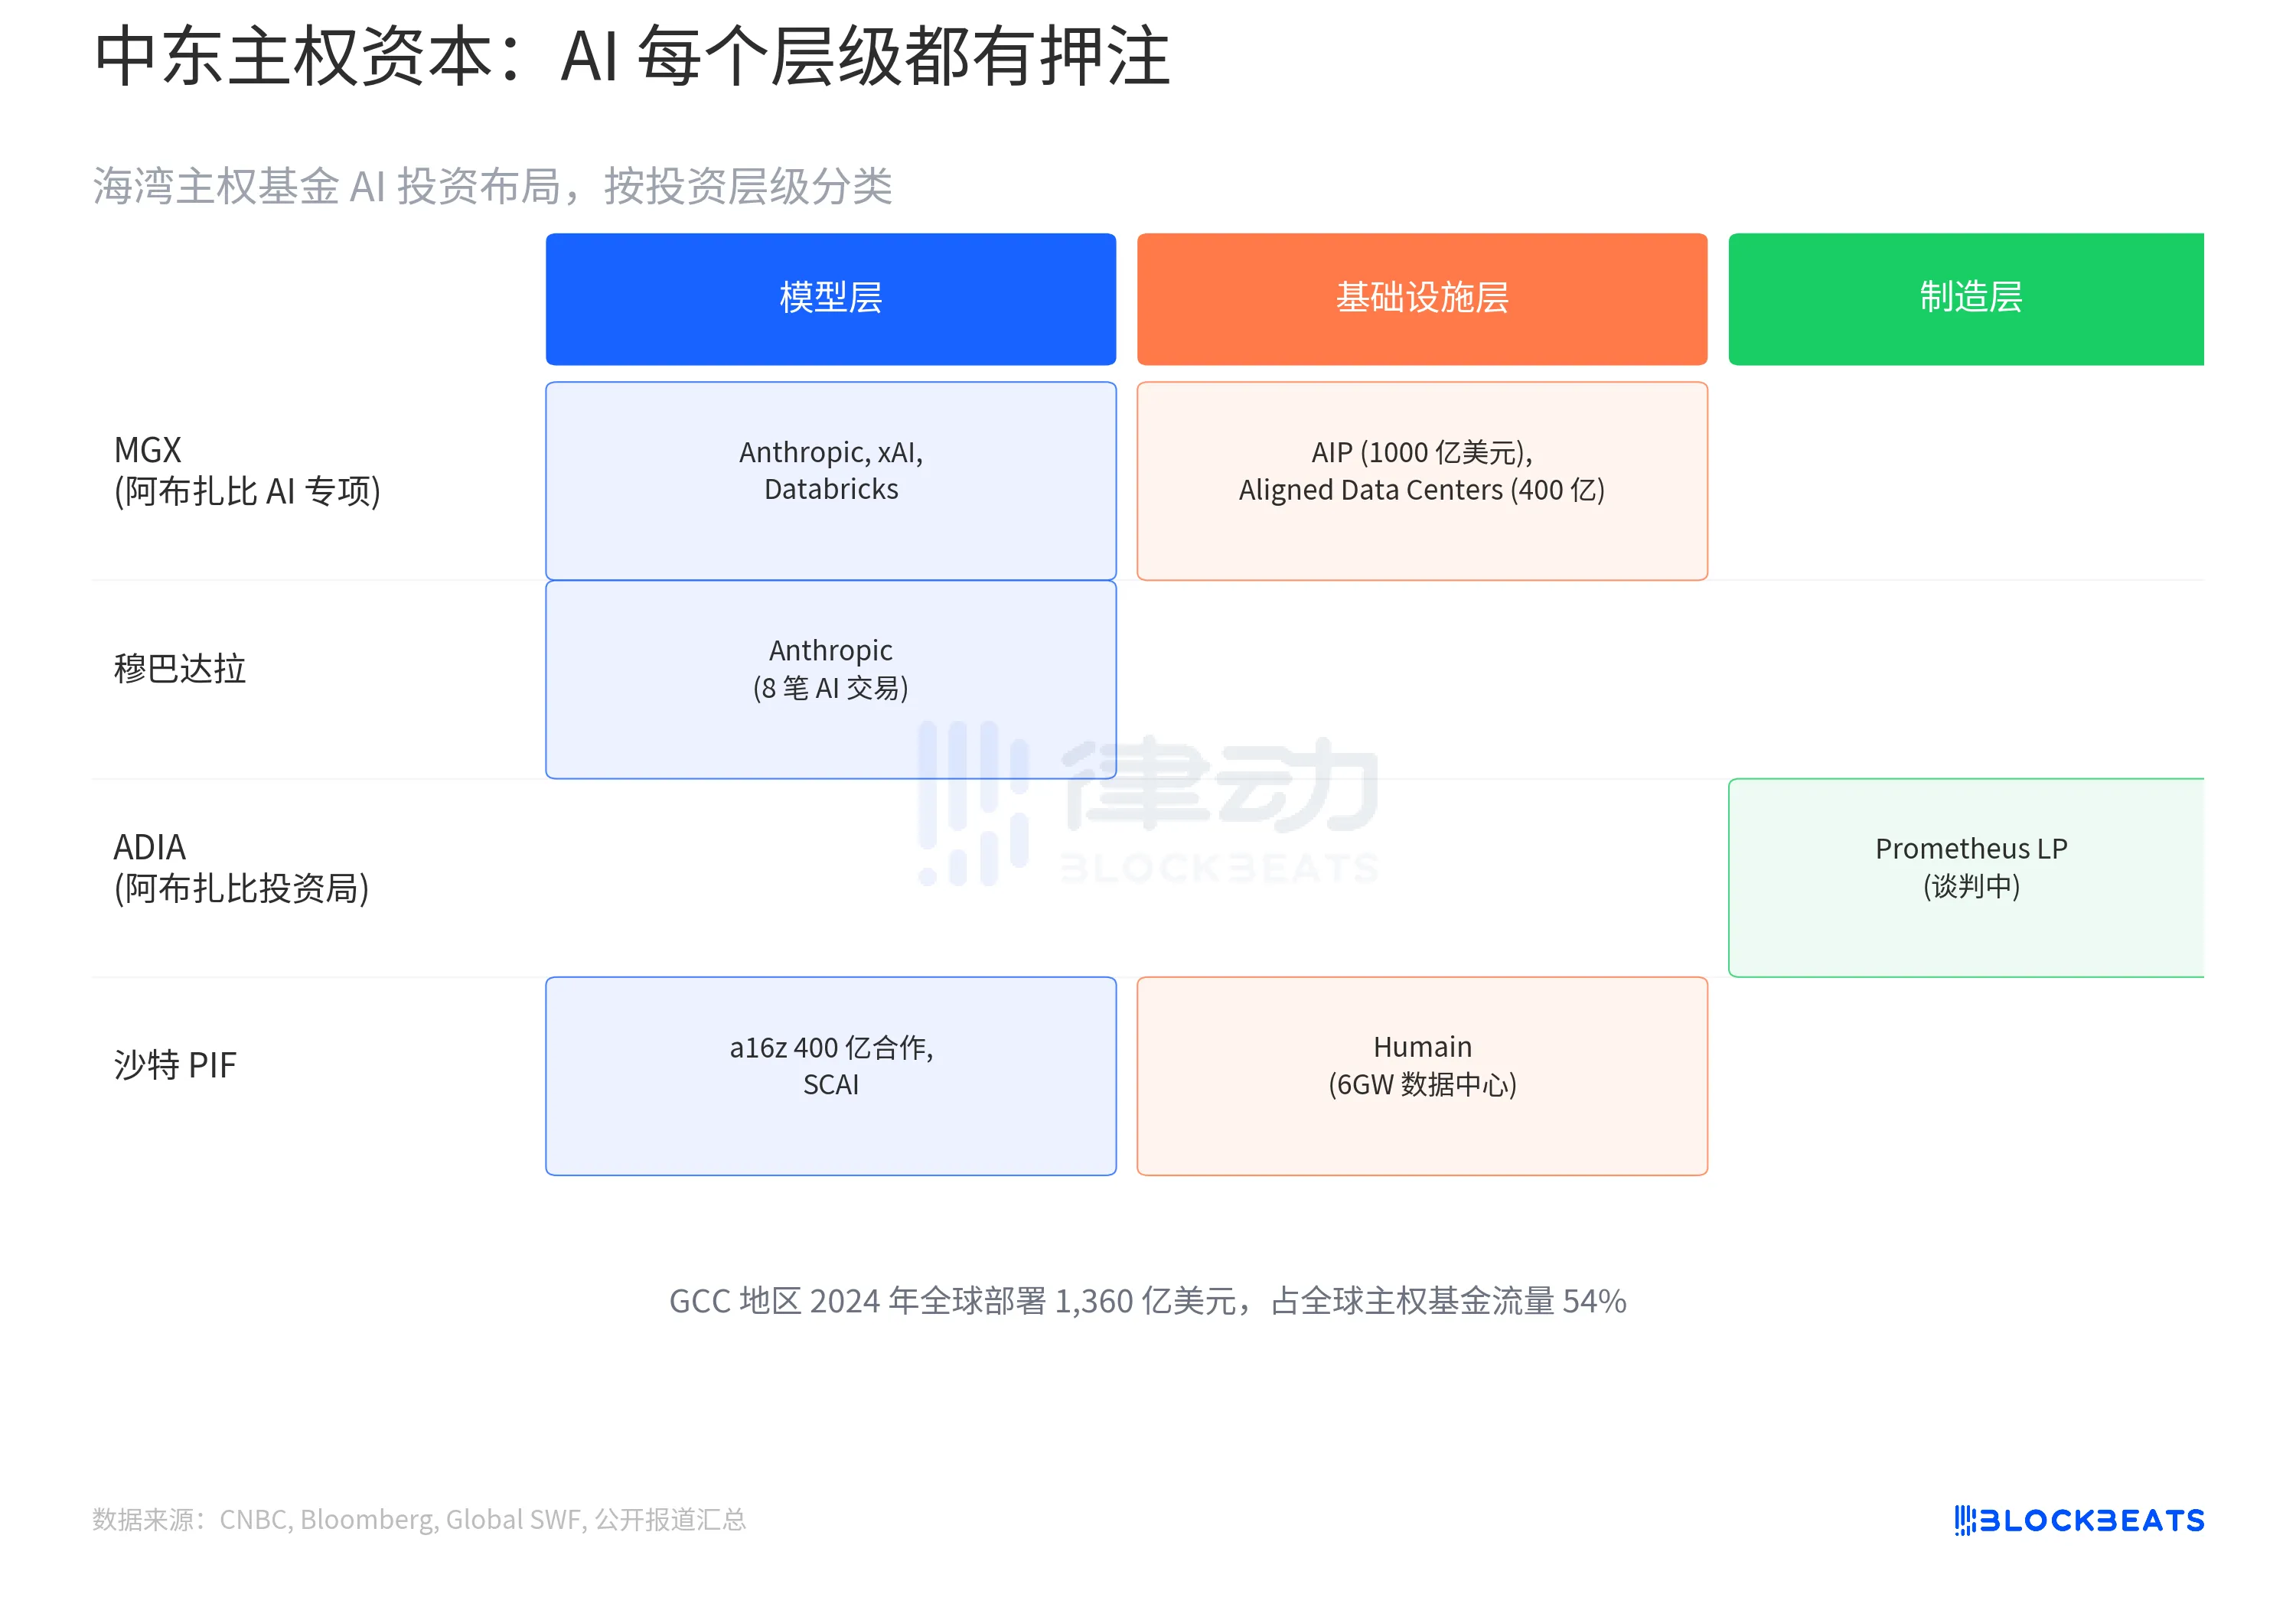
アブダビのAI専門ファンドMGXは、Anthropic、xAI、およびDatabricksに投資し、同時にBlackRockとMicrosoftが主導するAIインフラパートナーシップ(AIインフラに1000億ドルを投入する計画)に参加し、さらにNVIDIAとMicrosoftによるデータセンター運営会社Aligned Data Centersの400億ドルの取引に参加しました。ムバダラはAnthropicに投資し、過去4年間でAI関連取引8件を完了しました。
サウジPIFの進む道は少し異なります—彼らはa16zと400億ドルの共同ファンドについて話し合っており、同時に傘下のHumain社を通じて2034年までにサウジに6GWのデータセンター容量を建設する計画です。Global SWFのデータによると、2024年には湾岸地域の主権ファンドが世界全体で1360億ドルを展開し、世界の主権ファンドの資金流入の54%を占めています。
しかし、門が閉まっていることもあります。公開情報によると、Anthropicは前回の資金調達ラウンドでサウジPIFの投資を明確に拒否しましたが、その理由は国家安全保障です。モデル層の資金は誰にも提供されませんが、インフラ層と製造層にはこのような関門はありません。
このファンドはまた、早期の交渉段階にあり、具体的な買収対象とLPシェアはまだ公開されていません。しかし、方向性は既に示されています。ベゾスは次のモデルに投資しているのではなく、サプライチェーンに投資しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事