中東の戦火再燃と利上げ期待から、金は43年ぶりの壮絶な売り込みを経験
原文タイトル:《ゴールドは一週間で急落! 「1983年の大規模売却」再び、中東での「ゴールド売却資金調達」?》
原文著者:董 静、ウォール・ストリート・ジャーナル
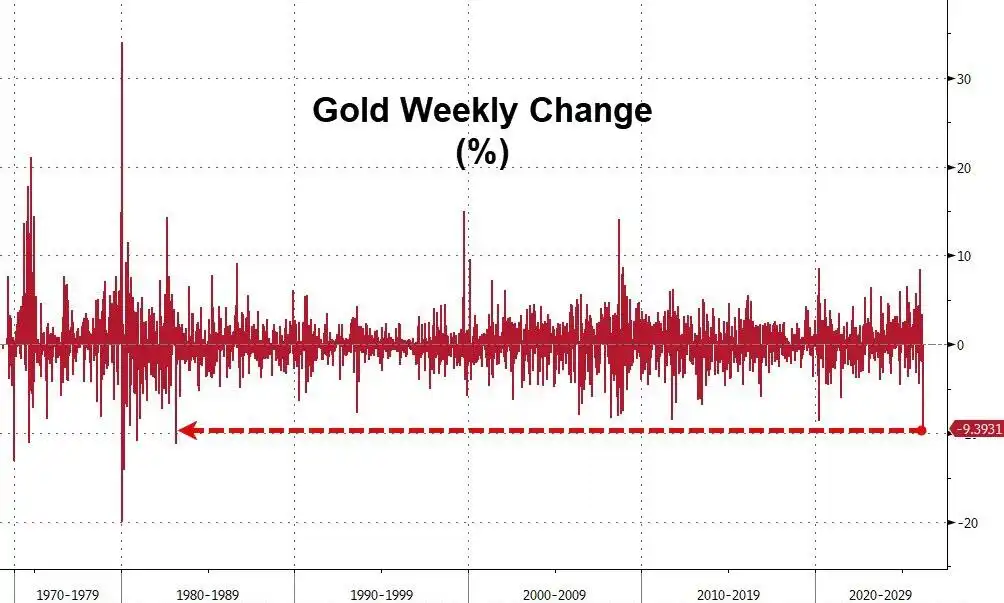
今週、ゴールドは43年ぶりの週間最悪の急落を経験し、歴史の反響が市場を震え上がらせました。
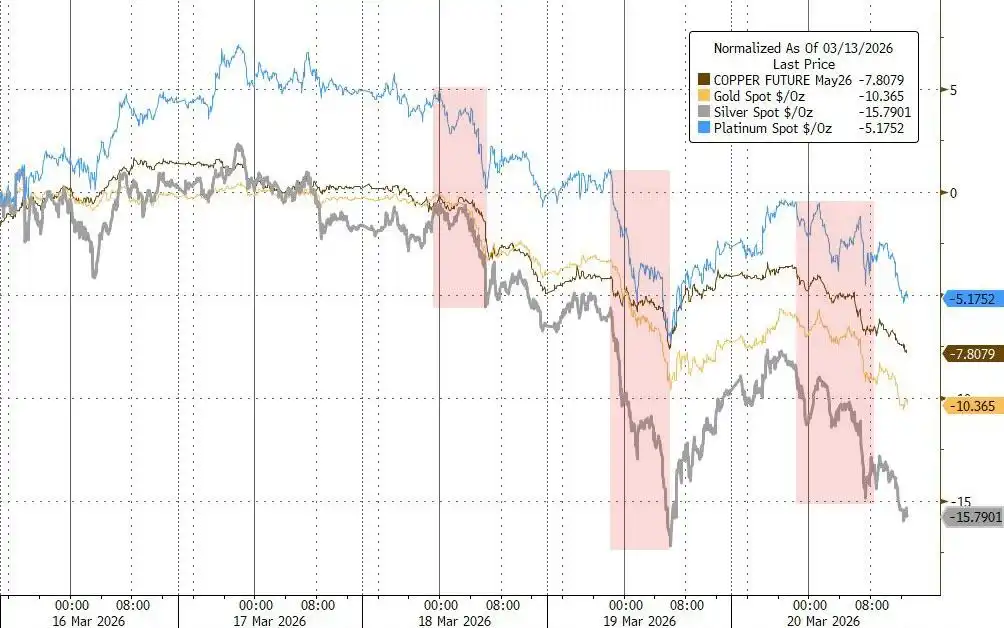
今週、ゴールドの下落幅は1983年3月以来の最大の週間下落幅となり、現物金価は連続8日間の下落で、2023年10月以来の最長連続下落記録となりました。同時に、シルバーは今週15%以上下落し、パラジウムとプラチナも同時に下落しています。
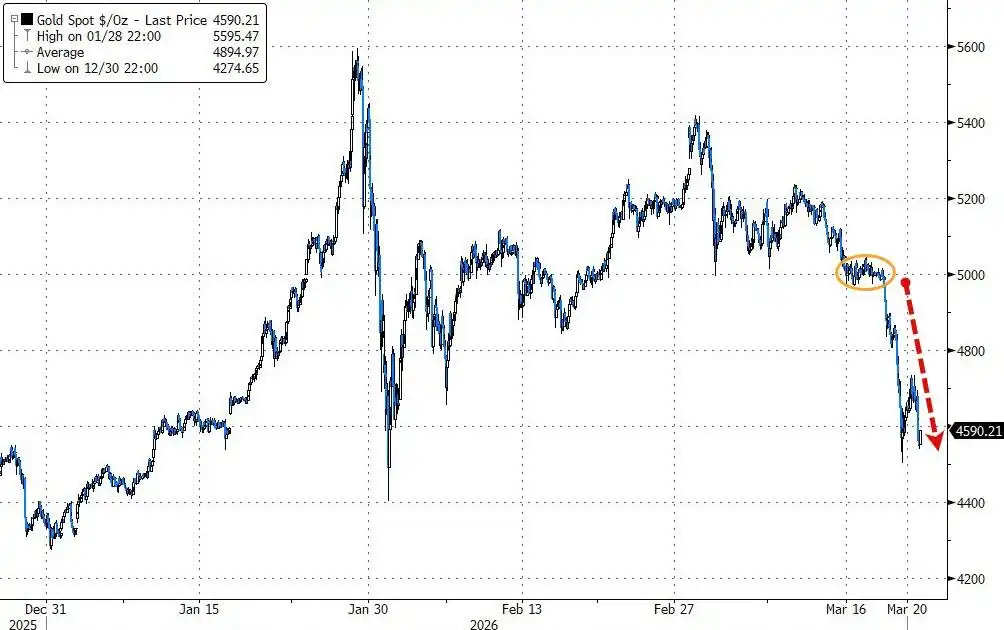
今回の急落の導火線は、中東の戦闘の激化によるエネルギー価格の上昇で、それにより利下げの期待が抑制されたことでした。市場は米連邦準備制度理事会(FRB)が利上げする確率を50%に引き上げ、この貴金属の売却ラッシュをますます激化させました。
市場をさらに警戒させているのは、現在の状況が1983年3月の中東産油国による大規模なゴールド売却から引き起こされた歴史的な崩壊と非常に似ていることです。当時、石油収入が急減したOPEC加盟国は現金を調達するためにゴールド準備を売却することを余儀なくされ、金価格はわずか数日で100ドル以上急落しました。
注目すべきは、歴史的データによると、今週のゴールドの下落幅が43年前の「ゴールド売却資金調達」の嵐以来、最悪のものだということです。
利下げ期待が崩壊し、ゴールドのヘッジロジックが無効化
先月、米国とイスラエルがイランに攻撃を仕掛けて以来、ゴールドは数週連続で下落しており、これは従来の「ヘッジ資産」としての役割とは対照的です。
その理由は、戦争がもたらしたのは緩和期待ではなく、インフレ圧力であることです。現在、市場はFRBの政策経路に関する予測が根本的に逆転しています。
トレーダーは現在、FRBが10月までに利上げする可能性に賭けており、エネルギー価格の上昇がインフレ予想を押し上げ、ゴールドは無利子資産として、実質金利の上昇環境で大幅に魅力を失いました。
同時に、現在の市場ではドルの流動性が締め付けられている兆候が見られます。クロスカレンシー・ベーシス・スワップ(通貨間のベーススワップ)は今週、明らかに広がり始め、ある程度のドル資金調達圧力を示しています。
この現象は、ゴールドが売却される深層の論理を説明する可能性があります-ドルの流動性が緊張すると、ゴールドは投資家が最初に売却する資産の1つとなることがよくあります。
注目すべきは、今週金属市場の急落が最も激しかったのはアジアおよびヨーロッパ取引時間帯であり、これはオフショア市場でのドル不足圧力が最初に現れるパターンと一致しています。
テクニカル面のストップロス・トリガー、自己強化売り
持続的な下落が続く中、金のテクニカルインジケーターは著しく悪化し、14日の相対力指数(RSI)は30を下回り、一部のトレーダーにとってオーバーセールと見なされる領域に入りました。
StoneX Financial のアナリスト、Rhona O'Connell は、このゴールドの反落は利益確定と流動性清算の共同作用の結果であると指摘しました。彼女は、ゴールド価格が以前に5200ドルを超える水準で多くの買い注文を引き寄せ、市場がかなりの反落脆弱性を蓄積させたと述べています。
価格が下落を始めると、多くの投資家のストップロス注文が自動的にトリガーされ、売り板が迅速に自己強化スパイラルを形成しました。移動平均線などのテクニカルシグナルがさらに下方圧力を高めました。
一方で、株式市場の下落による受動的な売りもゴールドに波及しました。
O'Connell は、株式資産に関連する強制的なロングポジションの清算がゴールド価格を圧迫した可能性があり、中央銀行のゴールド購入ペースの減速やゴールドETFからの資金流出が市場センチメントをさらに抑制したと述べています。Bloomberg データによると、ゴールドETFは連続3週間で資金の純流出を記録し、3週間で合計60トン以上のポジションを削減しました。
1983年の中東における「ゴールド調達売り」の幽霊
現在の状況により、市場関係者は43年前のオイルショックによるゴールド大暴落を思い起こさせられます。
歴史資料によると、1983年2月21日前後、英国とノルウェーの石油生産国が先頭に立って価格を引き下げ、OPECが追随する圧力を受け、世界の石油市場が需要を大幅に上回る状況が急激に悪化しました。石油収入が大幅に減少する中、中東の石油生産国(主にOPEC加盟国)は現金を調達するために大規模なゴールド準備の売却を余儀なくされ、これにより金価格が暴落しました。
当時の《ニューヨーク・タイムズ》の報道がこの判断を裏付けています。1983年3月1日の《ニューヨーク・タイムズ》によると、トレーダーは、中東の石油生産国がゴールドを売却したことが金価格の急落の直接的な引き金となったと明言し、さらなる石油収入の減少があればこれらのアラブ諸国がさらに多くのゴールドを売却する可能性があると警告しました。当時、金価格は1週間もかからずに100ドル以上急落し、1日の最大下落率は42.5ドルに達し、3年ぶりの低水準となりました。
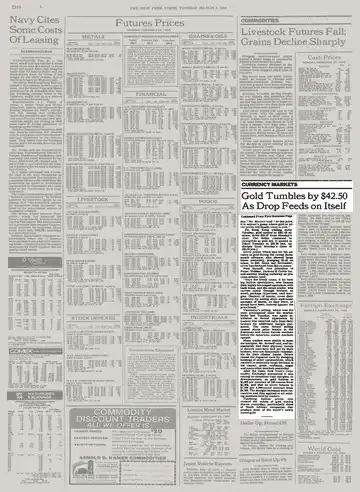
『ニューヨーク・タイムズ』によると、中東からの資金流出は、直ちにヨーロッパのドルおよびその他の短期投資ツールに流入し、短期金利が低下し、それによって世界の金市場に警告信号が送られました。2 月 21 日はアメリカ合衆国大統領の日で市場が休場していたため、ニューヨーク市場に影響が及んだのは翌週になってからであり、その後、連鎖的な強制ロスカットが引き起こされ、銅、穀物、大豆、砂糖などの主要商品市場も影響を受けました。
ZeroHedge によると、1983 年の金価格崩壊は、石油市場が数年にわたるベアマーケットサイクルに入ることを示しました。OPEC の規律の乱れ、市場シェアの持続的な低下により、1980 年代全体で油価が圧力を受け続けました。
スタッグフレーションの影が忍び寄る中、金価は底堅く推移するか?
今週は大きな打撃を受けましたが、金価は今年に入って約 4% 上昇しています。今年 1 月下旬には、金価が1オンスあたり約 5600 ドル近くの歴史的な高値に達しました。この時は投資家の熱狂、中央銀行の金買いラッシュ、トランプ大統領の連邦準備制度への干渉への市場の懸念など、多くの要因が支えとなっていました。
しかし、現在のマクロ環境は著しく悪化しています。 ブルームバーグによると、ゴールドマン・サックスのエコノミスト、ジョセフ・ブリッグス氏は、エネルギー価格の上昇が今後1年で世界のGDPを0.3ポイント減少させ、総合的なインフレ率を0.5〜0.6ポイント引き上げると予想しています。スタッグフレーションリスクが高まり、中央銀行の政策余地が大幅に制約されます。
ゴールドマン・サックスのアナリスト、クリス・ハッシー氏は、ホルムズ海峡の封鎖が4週目に入り、紛争が速やかに解決される見通しが薄れていると指摘しています。紛争が続くほど、油価が高止まりする時間が長くなればなるほど、株式や債券市場における「一時的な苦境を乗り越える」という物語は続かなくなり、世界の資産の脆弱性がさらに露呈されるでしょう。
ゴールドにとって、実質金利の動向が重要な変数となります。紛争が長引き、インフレ期待が持続的に高まると、連邦準備制度の利上げペースがより明確になり、金価格は圧力を受ける可能性があります。そして、地政学的状況が緩和の兆しを見せた場合、抑圧された避難需要が再び発揮されるかどうかは、依然として市場の最大の疑問点となります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事