IOSG: レテールクリプトのグローバルな調査、ユーザー、収入、およびトラック分布
原文タイトル:《IOSG Weekly Brief|消費者向け暗号通貨の世界的調査:ユーザー、収入、および分布 #322》
原文著者:Joey Shin,IOSG Ventures
要約
暗号通貨業界は毎日ユーザー不足を訴えていますが、実際のデータはそうではありません。消費者向け暗号通貨のアクティブユーザーはすでに数千万人に達しており、ただしシリコンバレーとニューヨークの視野に入っていません。これらの人々はマニラ、ラゴス、ブエノスアイレス、ハノイにおり、Coins.ph(1800 万ユーザー)、MiniPay(420 万週間アクティブ)、Lemon Cash(アルゼンチンのアプリランキング1位)を毎日使用していますが、英語メディアはほとんど報じていません。
逆に、西側のベンチャーキャピタルが毎日議論するプロトコルは、一日のアクティブ数が、トロンのシャドウ清算ネットワークの1時間にも満たないことさえあります。
7つの主要結論:暗号通貨のユーザー問題は実質的に地理的問題である;トロンは最も重要な消費者向けパブリックチェーンであるが、NYCとSFでは誰も話していない;オンチェーン電子商取引はほとんど存在しない;最大の予測市場は中央集権的である;収入とユーザー数は通常逆方向に移動する;永続的DEXの戦いはもはや終わっている;本当に利益を上げている消費者向け暗号企業は実際に存在する——ただしDeFiのようには見えない。
支払いと新型銀行:ユーザーはすでに存在していますが、ベンチャーキャピタルの視界には入っていません
一般認識: 暗号通貨は主流に入る必要があり、次の10億人のユーザーをもたらす必要がありますが、ウォレットのUXがボトルネックになっています。
データによると: 次の10億人のユーザーは既に存在し、最大のボトルネックはユーザー獲得ではなく、収益化です。
ますます大きなスケールを見てみましょう。Telegram Walletは自称1.5億人の登録ユーザーを持っていると言っています(未検証—低信頼度)、この数字は一旦置いておきます。検証済みのデータのみを見ると、ユーザーベースは非常に印象的です:
Coins.phはフィリピンに1800万人の確認済みユーザーを持ち、主にトロンのUSDTトラック上で運営されています;MiniPayは、OperaがCelo上で展開しているモバイル向けステーブルコインウォレットであり、2026年3月時点で1400万人の登録ユーザー、週間活動ユーザー423万人、月間取引高15,300万米ドル、オンチェーンアクティビティは前年比506%増加しています(高信頼度—Tether/Opera/Celo共同開示から)。
Chipper Cash は、700 万人のユーザーを持つアフリカの 9 か国に展開し、最近、キャッシュフローが正となりました。Lemon Cash のダウンロード数は 540 万回で、アルゼンチンとペルーでは金融カテゴリのアプリでトップにランクインしており、2021 年以来 MAU が 4 倍に増加しました。Paga はナイジェリアでの年間取引高が 17 兆ナイラに達していますが、暗号関連の割合は明らかではありません(中信頼度)。
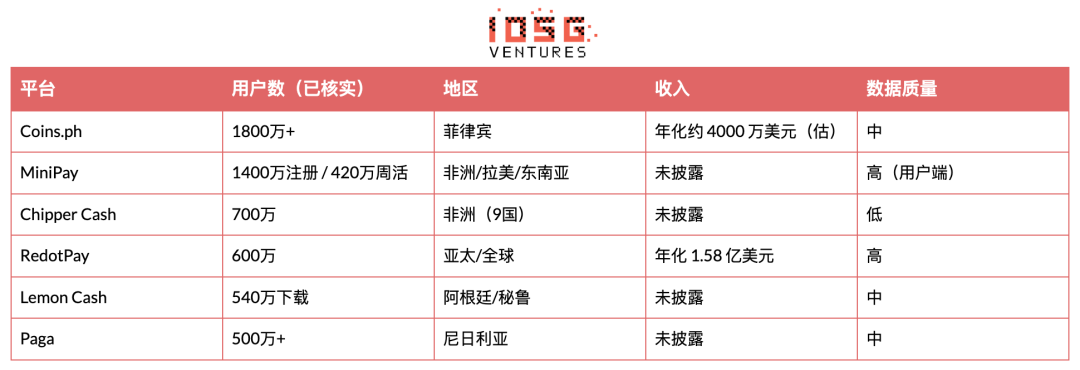
現在、規模と収益の両方を実現している唯一の支払い会社は RedotPay です:600 万人のユーザー、年間収入 15.8 億ドル、年間取引高 100 億ドルで、シードラウンド以来の評価額は 16 倍に増加しました(高信頼度——The Block、CoinDesk、企業の開示)。
RedotPay のモデルは、アジア太平洋地域向けの暗号から法定通貨へのカードプロセッサーで、取引ごとに手数料を徴収し、拒否リスクがゼロです——本質的には、暗号ネイティブの Visa カード発行・受託者です。これは現在、消費者向けの暗号が実際で頻繁でありかつインセンティブによらない収入を生み出すことができる最も明確な事例です。
もう一つの収益源のハイライトは Exodus で、SEC 8-K ファイルによると、2025 年の収益は 1.216 億ドルです(高信頼度)。これは、米国株式市場に上場し、監査された暗号消費者企業の中でも希少な存在です。収益は、150 万人の MAU からの為替およびステーキング手数料から得られており、株式はニューヨーク証券取引所アメリカ株式市場に EXOD のコードで上場しています。
Ether.fi の Cash は、最も注目に値する DeFi ネイティブの参入者です:立ち上げ1年で収益を上げ、発行量は 7 万枚以上で、Cash は現在、総収益の約50%を占めており、月間収益は 280 万ドルです(高信頼度——TokenTerminal 毎日確認)。これは、DeFi プロトコルが本当の消費者向け製品を提供する能力を証明するものですが、20 万人の総ユーザー数はまだ少数派です。
新興市場の顧客獲得の問題は解決されており、収益化の問題が残っています。MiniPay の 420 万人の週間アクティブユーザーとその収益(極めて低いと推定)との間のギャップは、おそらく暗号業界で最も重大かつ同時に最大の機会の未解決問題です。
Margin Improvement vs. Non-Incremental Value: Fine-Tuning the Screening Criteria
消費者向け暗号投資に対する一般的な反論の一つは、暗号は法定通貨ソリューションに対して非増分価値を提供する必要があるとし、集積コストリスクを相殺する必要があるという点です。データは、このテストの立て方自体が誤っていることを示しています。最も明確な支払いカテゴリ内の2つのデータポイントを比較します。MiniPay は、伝統的なモバイルマネー製品である M-Pesa に対する利点が、ユーザーにとってほんのわずかに過ぎないことを示しています —— 送金コストがわずかに安い、米ドルの露出がわずかに広い、国境を越える範囲がわずかに広い。そこには 420 万人の週間アクティブユーザーがおり、収益はほとんどゼロです。RedotPay は、伝統的な Visa カード発行-受託者に対する利点が、消費者の体験上、同様にわずかに境界に位置しています —— カードをスワイプし、ホットドッグを購入する —— ただし、基盤となるメカニズムは構造上異なります:拒否リスクゼロ、即時の国境を越えた決済、代理店への依存なし。RedotPay は、600 万人のユーザーから 15.8 億ドルの年間収入を生み出しています。
2 つの製品はどちらも動作しており、PMF を達成しています。違いは、RedotPay の「マージナルで構造的」な利点が価格決定権益に複利効果をもたらすのに対し、MiniPay の「マージナルで表面的」な利点はそうではないという点です。ゼロ・チャージバックはユーザーが気づく機能ではありませんが、それはカード発行会社にとって各取引で約 1.5% のグロス・プロフィット・マージンを永続的にキャプチャするものです。少し安い送金は、ユーザーが一度だけ気づき、慣れるとその価値を再評価しなくなるものです。
したがって、正しい選択問題は「これは非増分ですか?」ではなく、「このマージナルな改善が単位経済の構造上の特徴にマッピングされているかどうか?」もし答えが肯定的であれば、チャージバックのリスク、決済の効率、代理店、資金効率、保管コストなどは、ユーザーにほとんど変化がない製品でも、依然として大規模なビジネスに複利効果をもたらすことができます。もし答えが否定的であれば、この製品は数千万のユーザーを抱えていても、投資価値を持たないものとなります。これら2種類の消費者向け暗号通貨があり、それらを混同することでこの製品カテゴリは資本の1世代を失う結果となりました。
Eコマース
一般的な認識: 暗号通貨決済は徐々に E コマースで採用されつつあり、これは時間の問題です。
データによると: DeFiLlama には、1 日あたりのプロトコル収入が 1 万米ドルを超えるようなチェーン上の E コマースプロトコルは存在しません。それは「少ない」というよりも、文字通りゼロです。
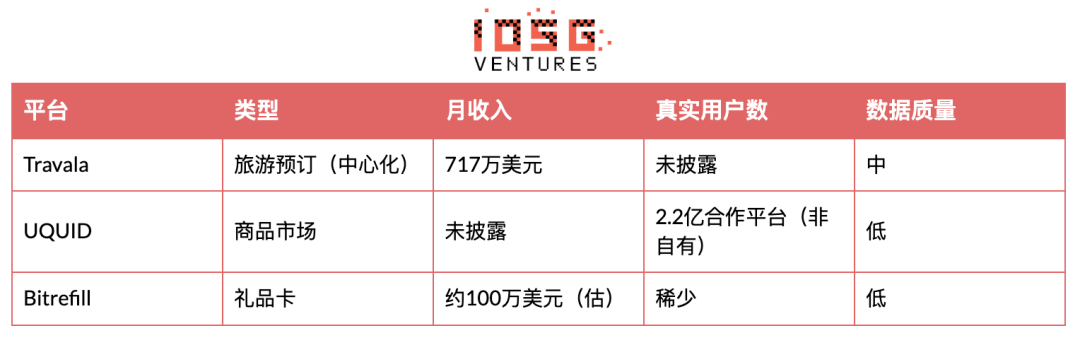
この章で話すのは初期の競合ではなく、競合の不在です。 DeFiLlama の監査、TokenTerminal の追跡、すべてのプロトコルおよびすべての企業の公開情報開示の後、私たちはほんのひとつの価値あるプレイヤーを見つけました。それはTravalaで、中央集権的な旅行予約プラットフォームであり、2026年2月の収入は717万米ドルでした(信頼度は中程度、自己報告データ、独立的な検証なし)。Travalaはプロトコルではなく、暗号通貨を受け入れる旅行代理店です。
UQUIDは、22億のユーザーと5000万の月間訪問者を持っていると主張しています(この22億の数字は、Binanceなどのパートナープラットフォームのユーザーを表しており、UQUID自体のユーザーではありません)。ヘッドラインのデータは誤解を招く可能性がありますが、その商品カタログは非常に大きいです — 1.75億点の物理商品と54.6万点のデジタル商品 — 2025年上半期にはTronの取引量に対する割合が2倍になり、54%の取引がUSDT-TRC20で価格設定されています。しかし、公開されている収入データはなく、ユーザー数も疑問視されます。
ギフトカードおよびクーポンプロバイダーである Bitrefill の月間収入は約 100 万ドルです(低信頼度 - Growjo の推定、これまでに正確ではありません)。それ以外に注目すべきオンチェーン電子商取引プロトコルはありません。
実際の存在は、Tron USDT レーンで実行されている影の電子商取引経済ですが、それは P2P であり、完全に非公式です。Coins.ph は海外フィリピン人送金を処理し、資金は小売消費に流入します。ナイジェリアの P2P エコシステムは、OTC デスクと米ドル預金口座を介して年間 590 億ドルの暗号取引量を導きます(Chainalysis データによる)。これは不完全な銀行システムの代替として機能しています。アルゼンチンでは、SUBE 公共交通カードを Tron USDT および現金のOTCチャネルでチャージすることができます。ベトナムのフリーランサーは TRC-20 USDT で給料を受け取り、それを地元のP2Pネットワークで交換します。
これは実際の経済活動ですが、これは電子商取引インフラではありません。どのプロトコルもその一部をきちんと捕捉しません。暗号ネイティブの完全な電子商取引スタック - 商品選定、チェックアウト、保管、履行トラッキング、紛争解決、ポイント - ほとんどが空白です。
これらの需要はコンプライアンス後にどれだけ残るでしょうか?
これを暗号最大の製品欠如と見なす前に、より難しい問題に答える必要があります。既存の需要のうち、どれだけが構造的であり、どれだけが規制の回避なのか?正直な判断は、大部分が規制の回避です。
今日、Tron-USDT電子商取引レーンの主要なユースケースは、次の3つに分類されます:資本規制地域(アルゼンチン、ベネズエラ、ナイジェリア)のユーザー向けのドル露出需要 - これらのユーザーは伝統的な手段では合法的にドルを保持できません。消費税、売上税、輸入関税の回避、特にデジタル商品やギフトカードに関して - 税務当局は購入者の身元を確認するのが困難です。そして、国境越えの銀行コントロールを回避するためのフリーランスおよびギグ支払い - 主にベトナム、イラン、アフリカの一部地域で行われています。
UQUID の商品カタログは、ギフトカード、携帯電話のチャージ、デジタル商品に重点を置いています - これらのカテゴリが存在する理由は、不透明な暗号残高を消費可能な法定通貨と等価物に変換し、かつほとんど身元確認を必要としないためです。
これは投資論点にとって非常に重要です。なぜなら、規制回避の需要がコンプライアンスの下でどれだけ長生きするかが大きな違いを生むからです。国内の消費税および脱税要求は、商人レベルでの強制的なKYCの瞬間、ゼロになります - これらのユーザーはより良いチェックアウト体験のためではなく、税金の申告欄がないために支払っています。税金番号が要求されると、その価値はすぐに消えます。為替統制回避の需要は、アルゼンチンの資本規制、ナイジェリアのナイラ規制、ベネズエラのボリバルなど、その根底にある問題が構造的であり、長期にわたって存在するため、より長期的なものです。
しかし、これらのニーズを満たすプラットフォームは、必要な走廇で合法的に運営することができません。これらのプラットフォームは規模を拡大することはできますが、登録を行うことはできず、価格設定の資金調達もできず、地元のフィンテック発行元との協力もできません。そして、これらの協力こそがこれらのサービスが独自性を持つための鍵です。
コンプライアンスの中で生き残る可能性は限られていますが、実際に存在します。
伝統的な遅延や高額な国際送金の清算-ラテンアメリカからアジア、アフリカからどこへでも、フリーランサーへの支払い-あらゆる規制枠組みにおいて実行可能です。その根本的な主張は、「ステーブルコインはSWIFTよりもコストのかからない経路である」というものですが、「ステーブルコインが規則を回避するのを手助けする」というものではありません。
B2Bのクロスボーダー決済やクロスボーダーデジタルサービスのビジネスの清算もこのカテゴリに属します。
したがって、「5兆ドルのグローバルeコマース」という概念は、この機会にとっては誤った枠組みです。真に投資可能な分野は、2000億ドルから4000億ドルのクロスボーダーB2Bおよびフリーランサー支払い市場により接近します-その主張価値はグレーゾーンから合法市場への移行が可能です。西側の消費者向けの国内暗号通貨決済-大部分が想定している「暗号通貨支払い」のもの-はこの機会ではなく、そしてこれまでもありませんでした。
このカテゴリを制する協定は、「ステーブルコイン版Wise」といったものであり、「暗号通貨版Shopify」というものではありません。投資家にとって鍵となる問題は、あるチームが生き残る市場を構築しているのか、それとも消滅する市場を構築しているのかということです。
投機:永続する戦いは既に終了している
一般的な認識:分散型永続は競争を伴う市場であり、dYdXやGMXなどがHyperliquidとシェアを競い合っています。
データによると:Hyperliquidが既に勝利しています。GMXやdYdXは競争相手ではなく、終末期のプロトコルです。
Hyperliquidは現在、オンチェーン永続プラットフォームの未決済契約の70%以上を支配しています。月間取引高は1050億ドルで、3月だけで手数料収入は5880万ドルを超える―年間で64億ドルを超える(高信頼度―TokenTerminal、DeFiLlama、Dune)。最近のレポート期間では、手数料収入が前月比56%増加しました。8億ドル以上のHYPEリバイを実行しており、そのうち数少ないトークン価値獲得を実現しているプロトコルの1つです。
老舗プレーヤーと比較します。GMX の日間収入は 5,000 ドルで、日間アクティブは約 500 です。dYdX の日間収入は 1 万から 1.3 万ドルで、日間アクティブは 1,300 で、手数料は前年比で 84% 減少しました。これは苦闘する競合他社ではありません — これは戦略的ではなく数学的にランウェイが終了したプロトコルです。
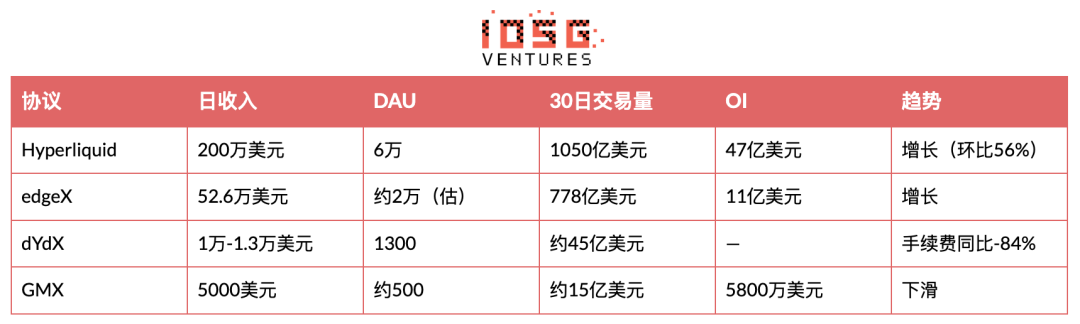
注目すべき edgeX のデータ: 検証済みの 30 日間手数料は 14.7 百万ドルで、手数料保持率は 73% で、StarkEx ZK-rollup 上で稼働しています。以前のデータセットに集計エラーがあり、最初に表示されたのは 250 万ドルでしたが、修正後、edgeX は収入ベースで見てチェーン上パーペチュアル取引所で 2 位に位置しています(高い信頼性 — TokenTerminal の毎日の検証による)。edgeX は成長を維持できるのか、それとも GMX/dYdX の古い道を辿るのか、これはこのカテゴリで唯一まだ答えられていない質問です。
Hyperliquid を分析する価値があるのは、その成功は取引 UX の向上によるものではないからです — GMX や dYdX との注文執行の違いは実際に存在しますが、それは限定的なものです。Hyperliquid が流動性深さ、上場速度、およびブランドで勝利を収めた点にあります。
一旦パーペチュアル流動性が1つの取引所に集中すると、ネットワーク効果によってほとんど揺るぎません: トレーダーは最もスプレッドの狭い場所に移動し、最もスプレッドの狭い場所は最も取引が多い場所であり、取引量は再びトレーダーのいる場所に戻ります。パーペチュアル DEX カテゴリはすでに勝者総取りの段階を経ており、このカテゴリにおいて Hyperliquid に対抗するために資本を投入することは、お金をただ焼いているのと同じです。
予測市場:これはカテゴリ選択の物語であり、非中央化の物語ではありません
もう1つの検討すべきスペキュレーションカテゴリは予測市場であり、主流の語りは Polymarket がオンチェーン予測市場の道を確立したことを示しています。データは別の物語を語っており、この物語の教訓は基本的には非中央化とは関係ありません。
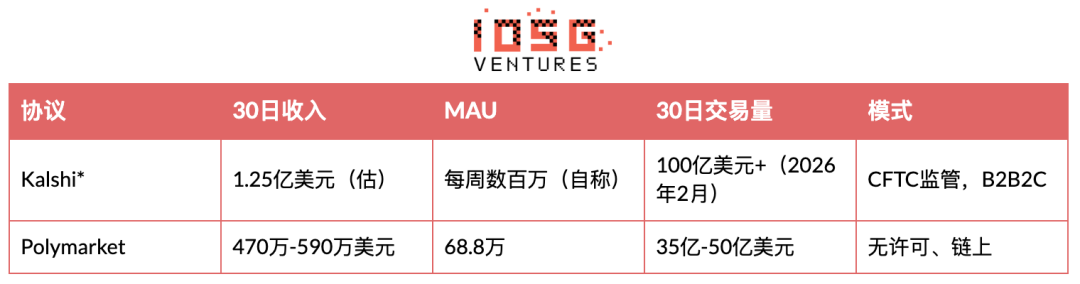
・ Kalshi はオフチェーン/クラス CEX です。比較そのものが洞察の源です。
ブルームバーグの報告によると(高い信頼性)、2026 年 3 月までに、Kalshi の年間収入は 150 億ドルに達し、評価額は 220 億ドルになりました。2026 年 2 月だけで 100 億ドルを超える取引高を処理し、半年で取引高が 12 倍に増加しました。スポーツベッティングが収入の 89% を占めています。オンチェーンの代替品 Polymarket の月間収入は 470 万から 590 万ドルで、MAU 68.8 万です。Kalshi の月間収入はおよそ Polymarket の 25 倍です。
怠惰な説明は、Polymarket には UX の問題があるというものです。多くの製品の観点から見れば、Polymarket はよりよく構築された方ですーー注文ブックはよりきれいですし、決済はより迅速で、取引体験はカルシよりもさらに成熟しています。しかし、UX だけでは収入の 25 倍の差を説明できません。いわゆる「Polymarket はまだ料金を請求していない」という主張は、比較をより悪化させるだけで、より良くするものではありません:Polymarket が料金を一切請求していない状態で 25 倍も失っているのであれば、その下に潜む収益力の差は、表面的な数字よりも遥かに大きいだろう。
真の説明は、カテゴリー選択、ディストリビューションチャネル、そして司法権の位置づけーーこれらは分散型とは何の関係もありません。
カルシはスポーツを選択しました。スポーツは、高頻度で大衆化され、構造的に頻繁に発生するカテゴリです:毎週、毎日、毎年、賭けの機会がありますし、ルールは広く理解されていますし、観客は新シーズンに従って自己を更新します。Polymarket は政治やイベント市場に位置づけていますーーこれらは分散的で、選挙サイクルに依存し、構造的に低頻度です。2024 年の選挙に参加した Polymarket のユーザーが、2026 年 3 月に戻る理由はありません。
Kalshi のユーザーは NFL に興味を持ち、毎週日曜日に戻ってきます。定期的な参加は流動性になり、流動性は価格差になり、価格差はより多くのユーザーになります。Polymarket は飛車の進む方向を間違えました。
2 番目の要因はディストリビューションです。Kalshi は B2B2C モデルを採用し、注文ブックを証券会社プラットフォーム、金融テクノロジーアプリ、パートナー統合に接続しました。それに対し、Polymarket は DTC のみを行い、アクティブなトレーダーごとに完全なマーケティングコストがかかります。
重要なのは、Kalshi は CFTC の監督下で米国内で合法的に運営しており、Polymarket はーー同機関との 2022 年の和解に続いてーー米国のユーザーを完全にブロックしています。最大の英語予測市場の観客は、構造的にオンチェーン製品に到達できません。Kalshi は単に実行面で勝っているだけではなく;Polymarket が法的に参入禁止されている市場を持っています。
予測市場プロジェクトを評価する際の示唆は非常に具体的です。正しいデューデリジェンスの問題は:
(1)選択されたカテゴリの定期的な参加頻度はどのようになっていますか。
(2)プロジェクトは B2B2C ディストリビューション経路を持っていますか、それとも直接顧客を獲得することに依存していますか。
(3)最大到達市場内の規制姿勢はどのようですか。
結果に基本的に影響を与えない分散度合。Polymarket が 25 対 1 で敗北したのは、カテゴリを間違えた、ディストリビューションモデルを間違えた、法的管轄を間違えたからです。大まかに言えば、これが重要度の順序です。
本章の結論
スペキュレーティブセクターには2つのポイントがあります:
(1)既に勝者を出しているカテゴリは、実際には既に勝者を出しており、資本はそこにもう投資すべきではありません。
(2)勝者を決めるメカニズムは分散化やユーザーエクスペリエンス、トークンエコノミーモデルではなく、持続可能なのは流動性集中であり、予測市場はカテゴリ選択とディストリビューションに依存しています。
両方の結論はDeFi マレット(前: ビジネス、後: パーティ)の主題を指しています:最も防御力のある消費者向け位置づけは、暗号資産ネイティブのバックエンドに規制順守のフロントエンドを包み込むことです。 Ether.fi Cash が現在の最もクリーンな事例です。CrediFi および次世代支払い関連製品も同様のモデルに属しています。
ステーブルコインインフラストラクチャ:Tronは最も重要なコンシューマ向けパブリックチェーンですが、誰もそれについて話していません
一般的な認識:Ethereum L2 と Solana が主要なコンシューマ向けパブリックチェーンであるのに対し、Tron は安価な転送に主に使用される古参のネットワークです。
データによると:Tron の月間ステーブルコイン取引額は 6000 億ドルを超えており、Visa に匹敵しています。Tron には 1430 万の MAU、7280 万の USDT 保有者、0.2~0.3 倍のステーブルコイン速度比率があり、この活動は投機ではなく支払いであることを証明しています。非表示のプロトコルエコノミー全体を持っており、この点を西側メディアはまったくカバーしていません。
数字は圧倒的です。Tron 上の USDT-TRC20 の供給量は 864 億ドルです。月間転送額は 6000 億ドルから 1.35 兆ドルの間にあります(下限は高い信頼度があります)。2026 年 3 月 29 日には 1 日あたり 449 億ドルの送金額がありました。ネットワークは毎日 200 万件以上の取引を処理し、1380 万の MAU をカバーしており、推定80%以上の取引が1000ドル未満であり、そのうち60%~70%が100ドル未満です。これは小売支払いネットワークであり、巨大なクジラ主導の決済層ではありません。
スピードメトリクスは重要な分析シグナルです。Tron の USDT の速度は 0.2–0.3 倍であり、これは Tron 上での平均的な 1 ドルの USDT が約 3 〜 5 ヶ月かかることを意味します。スペキュレーション志向のパブリックチェーンと比較すると、速度は 10 倍以上になることがあります — DeFi プロトコル、レバレッジポジション、Launchpad 間の迅速な循環を行います。Tron の安定して遅いスピードは、支払いの軌道の特徴です: お金が入ってきて、現実世界の取引のために使用され、次の請求書や送金を待つためにウォレットに留まります。Tron 上の上位 10 の USDT 保有者は供給の 8.7% のみをコントロールしています — これは小売分布が広範で分散化していることを示しています。
そして次に、シャドーエコノミーです。私たちは TronScan の監査で、何も英文の文書がないいくつかの未表示のがあることを特定し、かなりの収入を生み出しています:
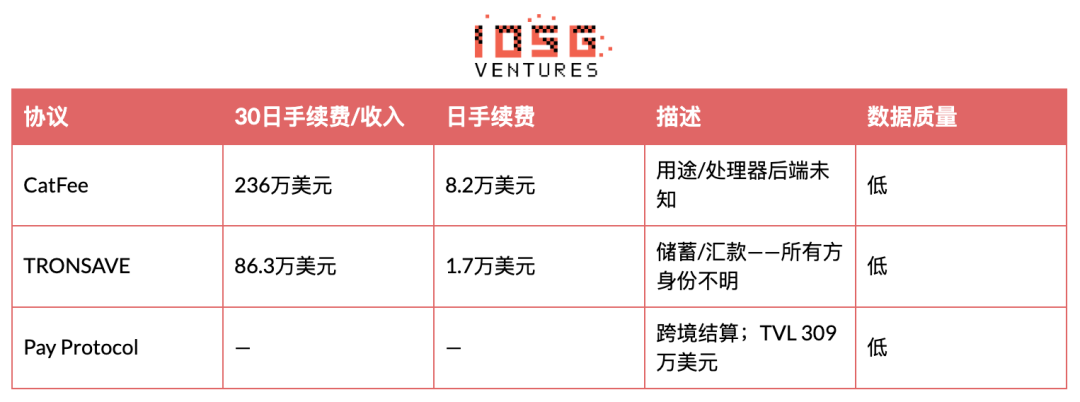
CatFee の日間手数料は 82,000 ドルです。西洋の暗号メディアはそれが何かを知りません。TRONSAVE は月間収入が 863,000 ドルで、すべての主体の身元は不明です。これらのプロトコルは、ベトナムの P2P ネットワーク、ナイジェリアの OTC デスク、フィリピンのリミット送金コリドーおよびラテンアメリカの現金ルートのシャドーエコノミーで稼働しています。私たちは、これらの未表示のクリアリングハウスを通じて数十億ドルの資金が毎日流れていると推定しています — 動的アドレス、代理収支決済、および自由業者向けの支払いインフラは、事実上、伝統金融に拒否された人々のための銀行システムの役割を果たしています。
Celo はこのカテゴリで成長率が最も高いパブリックチェーンであり、完全に MiniPay と Tether の統合によって推進されます。個々のユーザー数は前年比で 506% 増加しており、ウォレット総数は 12.6 百万、2025 年 12 月の取引額は 1.53 億ドルです(高信頼度)。しかし、その規模はまだ Tron のほんの一部です。
Ethereum は依然として機関の決済軌道です — 高い手数料が小売利用を制限しています。Solana のステーブルコイン活動は取引と Launchpad トラフィックによって主導されており(pump.fun、Jupiter、Meteora)、支払いではありません。BNB Chain は月間のステーブルコイン取引量が 600 億ドルで、主にCEX の決済です。TON は変数です — Telegram のウォレット統合が多数の登録数をもたらしましたが、参加の深さはまだ不明瞭です。
総合的には:規制のアービトラージライフサイクルと DeFi マレット
本回覧では、消費者向けの各成功した暗号化カテゴリがすべて同じ経路を辿ってきました。規制環境の恩恵を受けたスタート;グレーゾーンで資金とユーザーを蓄積;コンプライアンスによる圧力を受け、それに耐えたり耐え切れなかったりした;その一部が抜け出して合法的な金融基盤となりました。今日、収入を上げているプロトコルや企業は、このライフサイクルの異なる段階に位置しており、それは投資のリスクとリターン曲線を決定しています。
段階1 — グレーゾーンでのスタート。あるプロトコルやサービスが、従来の金融サービスで拒否されたり満たされなかった問題を解決するために登場しました。ほとんどはある規制上の制約からです。ユーザー数は少なく、技術的な要素が高く、法的な曖昧さを許容できます。利益率は非常に高く、規制リスクが手数料に価格設定されています。テールリスクに限りがありません。今日の例:Tron上の注釈されていないShadow Clearing House(CatFee、TRONSAVE)、ナイジェリアのP2P USDTディスプレイ、そして初期のpump.fun、NFT、さらにはHyperliquidの初期段階。
段階2 — ユーザーと資本の蓄積。PMFが疑いなくなりました。取引量が増加し、ユーザーがコア技術コミュニティ外から参加し始めました。西洋のメディアが注目し始めましたが、規制当局はまだ行動していません。TronのUSDT経済は今日、この段階にあります — 月間アクティブユーザー数は1,430万人以上、月間取引高は6兆ドル以上です。2024年のpump.fun、2024年の選挙サイクルのPolymarket、および今日のHyperliquidもこの段階にあります。
段階3 — コンプライアンスへの移行。訴訟、執行措置、和解、または自主的な規制当局とのコミュニケーションなどの一連の圧力が、プロジェクトを合法化、断片化、または終了に追いやります。これは分散が最も高く、投資の観点から最も分析的な価値のある段階です。2022年にCFTCとの和解を果たしたPolymarket、50億ドルの訴訟を経験したpump.fun、および今後の離岸永続プラットフォームに対する執行措置などが含まれます。ほとんどのプロジェクトは、この段階を完全に乗り越えることができません。
段階4 — 合法経済。この段階を乗り越えた部分は持続可能で、監査可能で、資金調達可能になりました。リターンが縮小しましたが、ビジネスは今や月面プロジェクトの評価ではなく、金融テクノロジーの評価に基づいています。Kalshi(CFTC管理、評価額220億ドル)、Exodus(NYSE American、SEC登録)、Circle(S-1開示)、およびRedotPay(金融テクノロジーの同等の倍数で資金調達)がここに位置しています。
アーチをこのように広げると、投資タイミングの問題が具体的になります。段階1の上昇余地は最大ですが、機関資本にとっては基本的に賭けすぎることはできません——基盤となる業務は一枚の法令でゼロになり、実際には引き受けることはできません。段階4は既に十分に価格がついています;倍数は金融技術の倍数であり、非対称性は既に消失しています。段階2は常にこのセクターでVCの最高リターンをもたらす段階でしたが、前提条件としてステージ3を横断する信頼できる経路がある必要があります。段階2のデューデリジェンスの問題はもはや「製品がうまく行っているかどうか」ではありません——段階2は明らかにうまく行っています。問題はビジネスモデルがコンプライアンスの中で生存できるかどうかです。
Tronのシャドウプロトコルはこの試練を乗り越えることができません。それらが存在する理由自体が回避であるためです。一旦ベトナムがTron USDTの流動性にKYCを実施すると、CatFeeの毎日手数料82,000ドルが直ちに消失します——ユーザーが支払っているのは実用性ではなく、「身元がない」という点です。下にはコンプライアンスに適合するビジネスモデルがありません。これは、「PMFを持つプロトコル」と「規制リソースマーケットだけを活用したプロトコル」との根本的な違いです。両方とも収入を生み出すことができますが、投資できるのは1つだけです。
DeFiマレット命題は、まさにこのフレームワークから直接導かれました。Ether.fi Cashなどの製品および次世代のラテンアメリカ金融技術が勝つ理由は、彼らが暗号ネイティブのバックエンドの外側にコンプライアンスのフロントエンドを包んでいることです。ユーザーはチェーンを見ることも気にすることもありません。規制当局が見るのは普通の金融技術企業です。プロトコルが捉えるのは「最も安いレーン」の経済です。これらのプロジェクトは現在トークンを発行していません——これ自体がサインです:価値の捕捉はトークンの層ではなく株式の層で行われ、このサイクルで勝利する機関投資家は、株式のポジションを保有している人々であり、トークンのシェアを持っている人々ではありません。
このレポートに反復される3つの構造的機会は、この包括的なアプローチから直接導かれています:
新興市場の実現インフラ(ユーザーはすでに存在しており、収入はまだ到達していません);国境を越えたB2Bおよびフリーランサー支払いの電子商取引レーン(生き残れる部分は電子商取引のギャップにあります);およびカバーされていないままであり、ライフサイクル2段階にあるTron周辺のプロトコルエコシステム。すべてがDeFiマレットのモデルで最も適しています;すべてがカテゴリー選択を報酬とし、分散化の純度ではなく;すべてが今日低く評価されている理由は、西側の資本家が間違ったダッシュボードを見ているからです。
データ品質付録
このレポートのすべてのデータには、次の3つの信頼レベルのいずれかが付けられています:
· 高——複数の独立したソースからの情報、ブロックチェーン上で検証可能、または規制当局に報告された情報(例:Exodus SEC 8-K、TokenTerminal のデイリーチェック、Tether/Opera 共同開示)
· 中——信頼できる単一のソースからの情報、または企業の自己申告と一部の独立した検証がある情報(例:Travala の収入自己申告、Coins.ph のLatka 推定値)
· 低——プレスリリース、未検証の発言、またはGrowjo のレベルの推定値(例:Telegram 1.5億登録ユーザー、UQUID 2.2億ユーザー、Bitget 9000万ユーザー)
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事