IOSG:AI エージェントの支払いタイミング、機械経済の Stripe となるのは誰か?

原文タイトル:「IOSG Weekly Brief|AIエージェントの支払いの瞬間:機械経済のStripeとなるのは誰か?#324」
原著者:Yiping、Turbo、IOSG Ventures
コアストーリー
· エージェント支払いは、PoCからインフラ競争段階に入っています
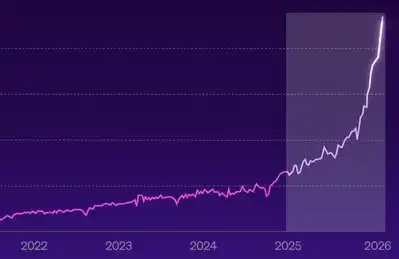
· x402 は30日間で330万取引を処理し、ATV $0.46(Visaの平均取引額は約$50)。実際のエージェント支払い月間取引量は約$30M未満と推定されています。
· 伝統的な金融の巨人たちが加速:VisaはIntelligent CommerceとTrusted Agent Protocolを推進し、Mastercardは2025年11月に全米のカード会員向けにエージェント支払いを開始する予定であり、Stripeは2026年3月18日にTempoと提携してMPPを発表します。
· M&Aの兆候が非常に強い:2025年から2026年にかけて、合計で8.05十億ドルのM&A取引が7件完了しました(Capital OneはBrexを51.5十億ドルで買収、MastercardはBVNKを18十億ドルで買収、StripeはBridgeを11十億ドルで買収)。巨人たちは自ら作るのではなく買収を選択しています。
· ファシリテーター層は現在、投資する価値が非常に高いエコシステムのポジションです。このポジションは、電子商取引時代初期のStripeに類似しており、上流でプロトコルを取り、下流でアプリケーションを取り込みます
· ファシリテーターは、エージェントの署名キーと支出方針を直接制御し、回避できない信頼アンカーポイントです。同時に、保管手数料と注文の流れ収入を得るため、それはスタック全体で最も利益を上げる役割と見なすことができます。
· MCP(Model Context Protocol)が、エージェントが支払いを呼び出すための標準インターフェースとなっています。誰の支払いMCPサーバーがClaude、ChatGPT、Cursorにデフォルトで統合されているならば、それは「Chromeのデフォルト検索エンジン」に類似した位置を獲得します。
· 暗号基盤とカード組織は相反しません。勝者は、両方のレーンを同時に横断する統一ゲートウェイです
· 購入エージェントには、商人チェックアウトにはACP(Stripe)が必要であり、APIマイクロペイメントにはx402が必要であり、認証監査にはAP2(Google)が必要です。すべてのシナリオを網羅できる単一のプロトコルは存在しません。
· Stripe MPP は2026年3月にローンチされ、TempoチェーンのステーブルコインとStripe SPTの両方を単一プロトコルでサポートする初めての試みとなりました。パートナーにはVisa、Mastercard、Anthropic、OpenAI、Shopifyなどが含まれています。これは統合のトレンドの最初の製品化シグナルです。
· プロトコル主導の市場は価値を引き上げ、巨大企業がすべてを独占することはありません
· x402とMPPは、オープンで商品化されたインフラストラクチャになりつつあります。VisaとStripeはクリアリングおよびカードネットワークの一側を主導します。身元層、エージェントアプリケーションストア、ウォレットポリシーエンジン、信用インフラストラクチャにはまだ空白があります。
市場概要
Agent Paymentとは何ですか
Agent Paymentは、AIエージェントが人間の直接的な操作なしに資金を保有し、支出を認証し、取引の決済を完了するというものです。これはエージェントが支払いボタンをクリックするだけで済むわけではありません。これを実現するには、身元確認、ウォレット管理、支出方針、クリアリングなどの金融インフラ全体が必要で、エージェントを独立した経済主体にします。
従来の支払いシステムの前提条件は、お互いがKYCを通過した人間であり、銀行口座がバックにあることです。エージェントはこの前提条件を打破しました:そのエージェントには身分証明書も銀行口座も信用履歴もありませんが、APIコールを買い、クラウドコンピューティングを支払い、データを購入し、さらにはユーザーの代わりにAmazonで注文を行う場合さえもあります。底層インフラの不一致が、エージェント支払いレース全体を生み出しました。
三つの主要なモード
Agent Paymentの主要なプロセスには、以下の3つのモードがあります:
Tokenized Card(仮想カード)。 エージェントは、上限支出、商人カテゴリ制限、有効期間を備えた仮想Visa/Mastercardカード番号をAPI経由で取得し、取引は伝統的なカードネットワークでクリアリングされます。Ramp Agent Cards、AgentCard.sh、Slashがこのモードを使用しています。利点は、商人側が何も変更する必要がないということです;欠点は、ヒトの口座にアタッチする必要があり、カード組織から2-3%の手数料がかかることです。
x402 Stablecoin(HTTPネイティブマイクロペイメント)。 サーバーは、HTTP 402ステータスコードに支払い条件(ウォレットアドレス、チェーン、金額)を返し、エージェントのFacilitatorが自動的に署名してオンチェーンUSDC送金を完了し、取引ハッシュをリクエストヘッダーに添付します。APIキーは不要で、口座も不要で、人の承認も不要で、取引コストはL2ガスのみです(Base上で約$0.001/取引)。
セッションベースのストリーミング(MPP モード)。 エージェントは支出上限を事前に承認し、セッション中に連続して支出し、すべての取引ごとにブロックチェーンに上げなくてもよく、セッションの終了時に一括清算されます。1つのセッションで何百回もの API 呼び出しが行われるような高頻度のシナリオに適しています。Stripe MPP は Tempo チェーンを使用してこのモードを採用しています。
エージェントが日常の請求を支払う方法
SaaS サブスクリプション、クラウドサービス、データソースなどの通常の請求に対して、エージェントには現在、次の2つのオプションがあります:
1. カード支払い。 Ramp エージェントカードまたは Slash を使用して仮想カードを生成し、SaaS プラットフォームにバインドします。企業財務部は月額上限と商店ホワイトリストを設定し、エージェントは承認範囲内で自動更新されます。AWS、Google Cloud、Notion など、従来のベンダーはすべてこの方法を使用できます。
2. x402 支払い。 Neynar、Hyperbolic、Token Metrics などのx402をサポートしているベンダー向けに、エージェントは呼び出し回数に応じて支払います。事前支払いもサブスクリプションも不要で、各リクエストが自動的にUSDCでマイクロペイメントが行われます。問題はx402をサポートしているベンダーが非常に少ないことで、これらは暗号通貨関連サービス分野に集中しています。
市場規模
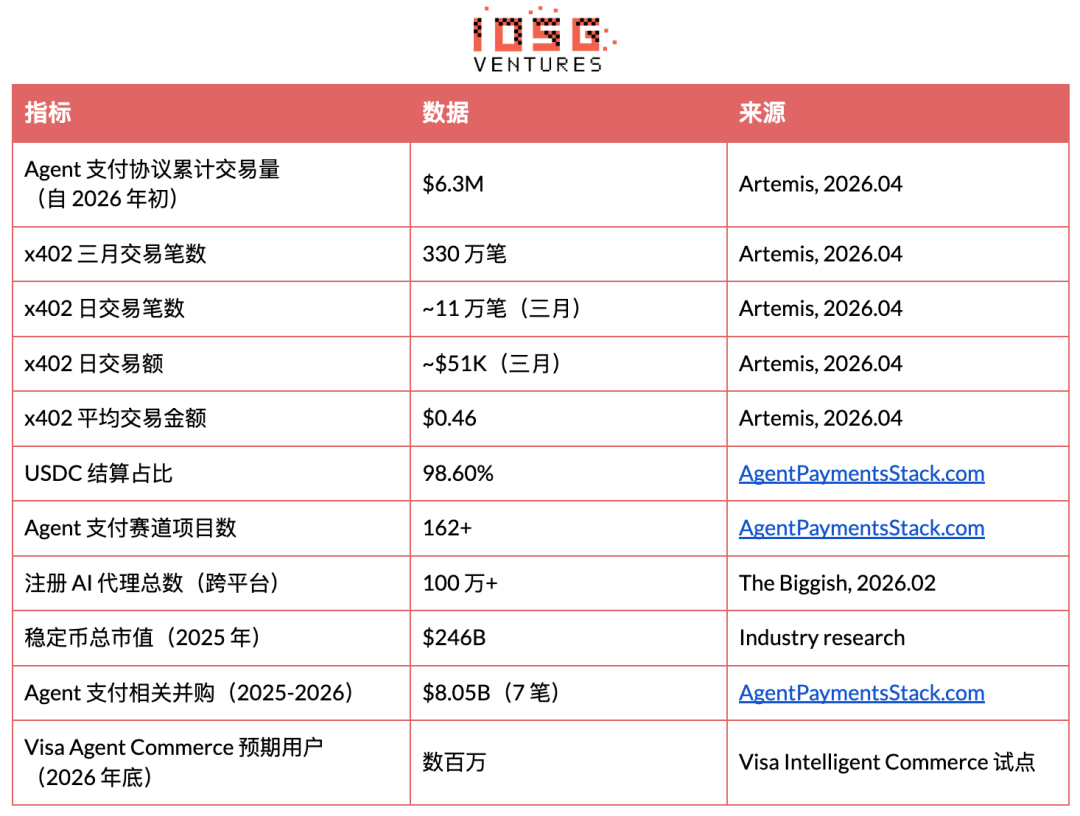
規模を正直に見てみると、2026年初めの63万ドルから年間約1.26億ドルに成長し、2024年のVisaの14.6兆ドルの取引高と比較しても、ほんのわずかしかありません。しかし、x402の平均取引金額(ATV)は、初期の0.09ドルから既に0.46ドルにまで上昇しています(Artemisのデータによると)。まだマイクロペイメントの範囲内にあり、ビジネスの転換点には至っていません。市場は非常に初期段階にありますが、経済基盤はすでに整いました。
好調な要因
· TradFiの合法化(非常に強力)。 Visaは「Agentic Ready」を推進し、StripeはMPPを共同で行い、MastercardとAmExはx402ファウンデーションに参加しました。VisaのCPOはこれを「電子商取引以来の最大の出来事」と呼んでいます。市場が実証され、投資リスクが低下しています。
· プロトコルの標準化が加速(非常に強力)。 x402ファウンデーションがLinux Foundationに移行し、Visa、Stripe、Google、AWS、Microsoftなど20以上の創設メンバーが含まれています。採用障壁がなくなり、x402はHTTPレベルの標準になっています。
· AWS プロダクション インフラストラクチャ構築(強力)。 Amazon Bedrock AgentCore が出荷され、ネイティブ x402 統合済み。CloudFront + Lambda@Edge により、商人側リファレンス実装が提供されています。エージェントとマーチャントの支払いのエンドツーエンドを AWS 上で閉ループ化(2026 年 3 月)。AWS がリファレンスアーキテクチャを提供すると、企業はそれに追随するでしょう。
· MCP サービスの急成長(強力)。 1.1 万以上の MCP サーバーがあり、そのうちの 5% 未満が実現化されています。ToolOracle は 73 サーバー / 708 ツールで x402 実現化を実現しました。これは支払いインフラに自然な引力をもたらします。
· AI エージェントの急成長(強力)。 登録されたエージェントは 100 万人を超えています(2026 年)、すべての主要 LLM がエージェント機能を推進しています。タイムラインは 12-24 ヶ月です。
· ステーブルコインの普及加速(強力)。 総市場価値は 2460 億ドル(2025 年)。Stripe、Visa、MC はすべて USDC を統合しています。既に進行中です。
· サブスクリプションモデルの衰退(中)。 スキル/データを提供する開発者は消費に応じて支払う必要があります。タイムラインは 12-24 ヶ月です。
· 規制の明確化(中)。 欧州連合の MiCA が発効、米国のステーブルコイン法案が進行中、CFTC 議長は「AI はブロックチェーンが必要」と述べています。これにより機関の採用が解除されます。タイムラインは 12-24 ヶ月です。
ターゲットユーザー
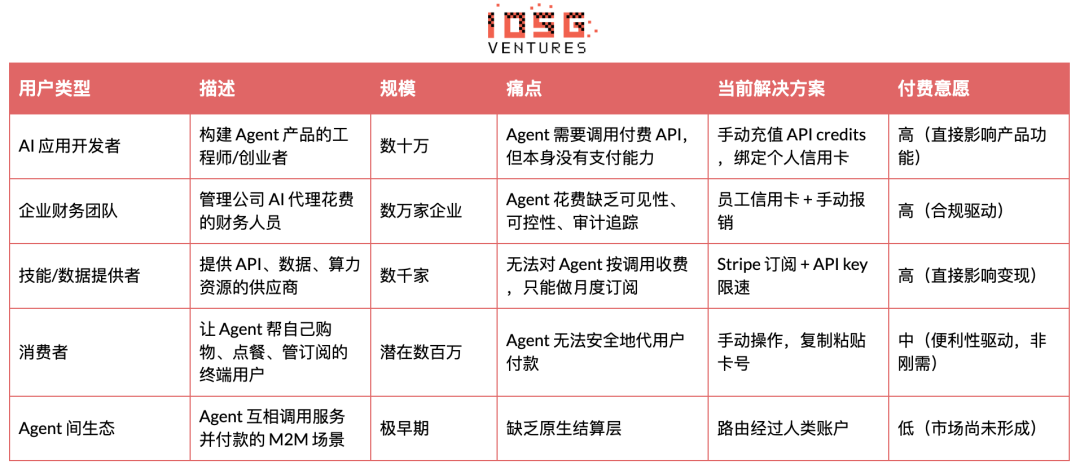
エージェント支払い基盤サービスは、5 つの購入者タイプに向けられており、痛み、支払い意思、購入権に違いがあります。現在、最も強い意向を持つのは次の 3 つのタイプです:AI アプリケーション開発者(支払いをしないと Agent 製品を提供できない)、企業のファイナンスチーム(規制遵守に基づく、予算管理)、技能/データプロバイダー(コールドル時に請求されるような直接的な収益を妨げます)。消費者とエージェント間(M2M)の資金流は実在しますが、まだ成熟しておらず、短期的な支払い意思は高くありません。
主要機関プレーヤーと事業者へのアプローチ
エージェント支払いは、主に 8 社の機関によって推進されており、これには 2 社の暗号ネイティブ企業(Coinbase、Circle)、3 社の参入ヘッジングカード組織/支払い巨頭(Stripe、Visa、Mastercard)、1 社の AI プラットフォーム(Google)、2 社の上位で集約を行う企業(Crossmint、Tempo)が含まれます。
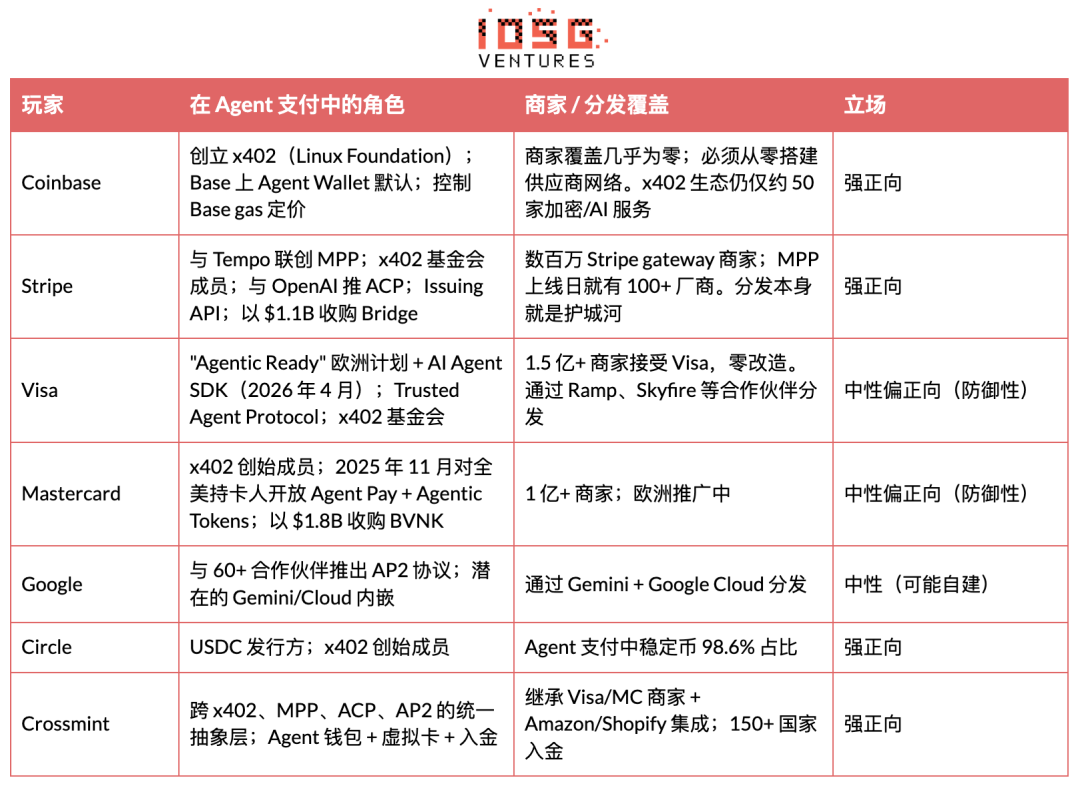
触れた存在する卵と鶏の問題があります。カードネットワークは圧倒的なビジネスカバー(Visa 1.5億以上、MC 1億以上)を持っており、既存のベンダー変更なしに完全に活用できます。x402 には約50社の暗号化/AIサービスのみがあります。それ以上のベンダーがいないと取引量が増えません。取引量がないと、ベンダーは参加しません。Stripe MPP は既存の商社関係を活用して(新しい統合ではなく SDK のアップグレードを使用して)停滞を打破します。Crossmint は1つの API を使用して2つのレーンを統合し、停滞を打破します。
現在のいくつかの未解決の問題
· 新しく解決されていないセキュリティ脅威モデル
· 主な脅威には prompt injection、Agent の行動失控(再帰ループによる予算の枯渇)、キーの漏えい、Agent のなりすまし、サードパーティの SDK に関するリスクが含まれます。
· 最も危険な失敗は許可された後の悪用です。
· インフラストラクチャ層のポリシーエンジンは必須ですが、ほとんどのウォレットにはありません。
· 標準化されていないエージェントのアイデンティティ
· エージェントが誰であるか、どんな権限を持っているか、侵害されているかどうかを確認する信頼性のある方法がありません。
· ERC-8004 はイーサリアムメインネットに展開されましたが、ERC-721ベースのIdentity、Reputation、Validationに基づく3つの登録簿を含みますが、まだ採用は早いです。
· NISTは2026年4月にAIエージェントのアイデンティティと認可に関する提案を受け入れました。EIP-11419はモジュラーアプローチのインテリジェントアカウントにエージェント権限検証プログラムを追加することを提案しています。
· アイデンティティがないため、すべてのエージェントトランザクションは純粋な信頼に依存しています。
· 紛争解決メカニズムの欠如
· ステーブルコイン決済は設計上速く、不可逆的であり、chargebackがなく、銀行に苦情を申し立てることも、回収メカニズムもありません。
· スマートコントラクトのホスティングとオンチェーン信頼システムは現在検討中ですが、どちらも標準化されておらず、本番環境に達していません。
· 明確なエラー処理、オーバーペイメント、詐欺対応フレームワークがない場合、組織は大規模には採用されません。
· コンプライアンスインフラが未熟
· より多くの司法区域がステーブルコイン転送に対してトラベルルール(FATF)を適用しています。
· KYC、AML、制裁スクリーニング、監査追跡は金融アプリケーションにとって選択肢ではありませんが、ほとんどのエージェント支払いツールはコンプライアンスを事後修正としています。
· 最初からコンプライアンスを設計に取り入れなかったチームは、後日の変更コストが非常に高くなります。
· クロスチェーンの複雑さ
· エージェントは複数のネットワークで実行する必要があります(ベース、Solana、Stellar、Cantonなどの許可チェーン)。
· 取引がどこで決済されても、ポリシーの実行は一貫していなければなりません。
· どのチェーンもエージェント支払いを勝ち取っていないため、インフラはクロスチェーンである必要があり、これにはエンジニアリングおよびセキュリティのコストがかかります。
市場全景とバリューチェーン
エージェント支払いは単一の市場ではなく、7つのレイヤースタックを持つエコシステムです。
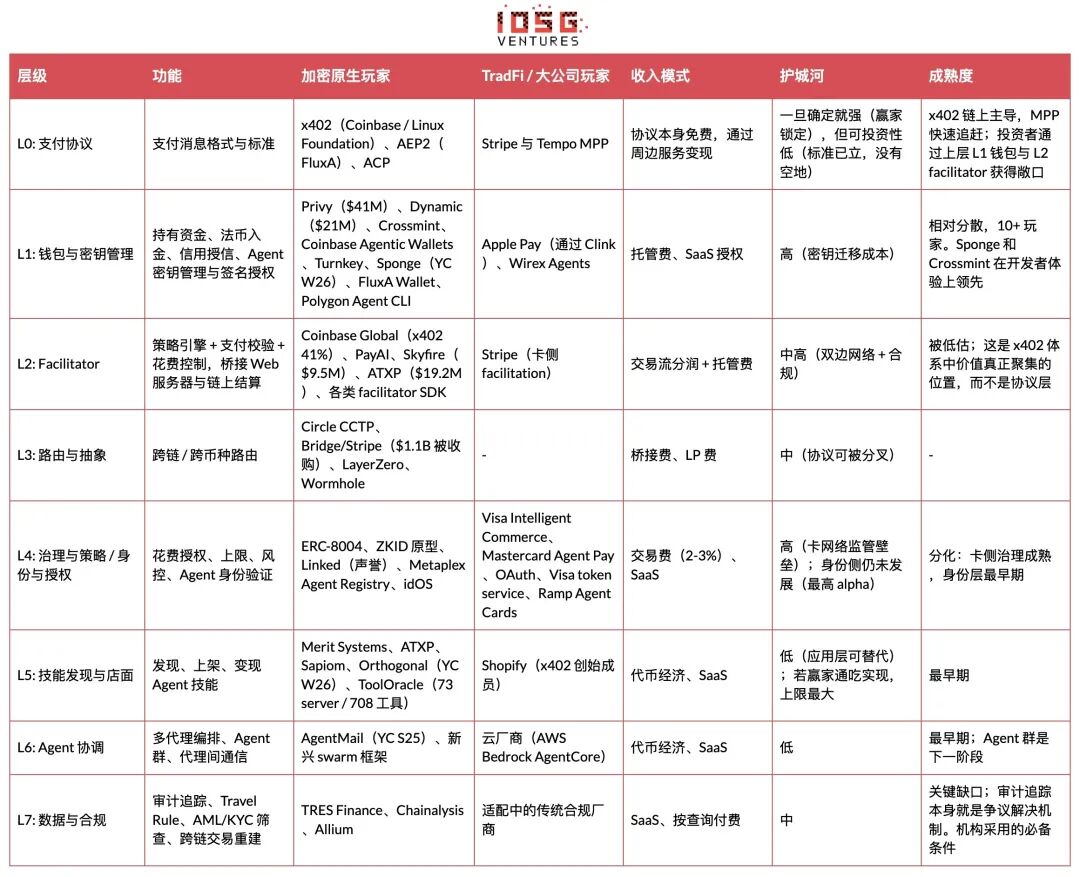
ファシリテーター(L2)とウォレット(L1)は、エージェントの「プライベートキー」を制御しているため、不釣り合いな価値を捉えています。
誰がキーを持っているかによって、誰がエージェントの経済的主権を持つことになります。プロトコル層(L0)はオープンソース標準そのものでは直接収入を生みませんが、標準を策定した企業(Coinbase は x402、Stripe は MPP)は周辺のファシリテーターサービスを利用して間接的に収入を得ています。
これはインターネットの歴史と同様です:HTTP は無料ですが、HTTPトラフィックの入口を制御するCloudflareやAkamaiは数十億ドル規模の企業です。
市場の深い分析
支払いプロトコル(L0)
x402
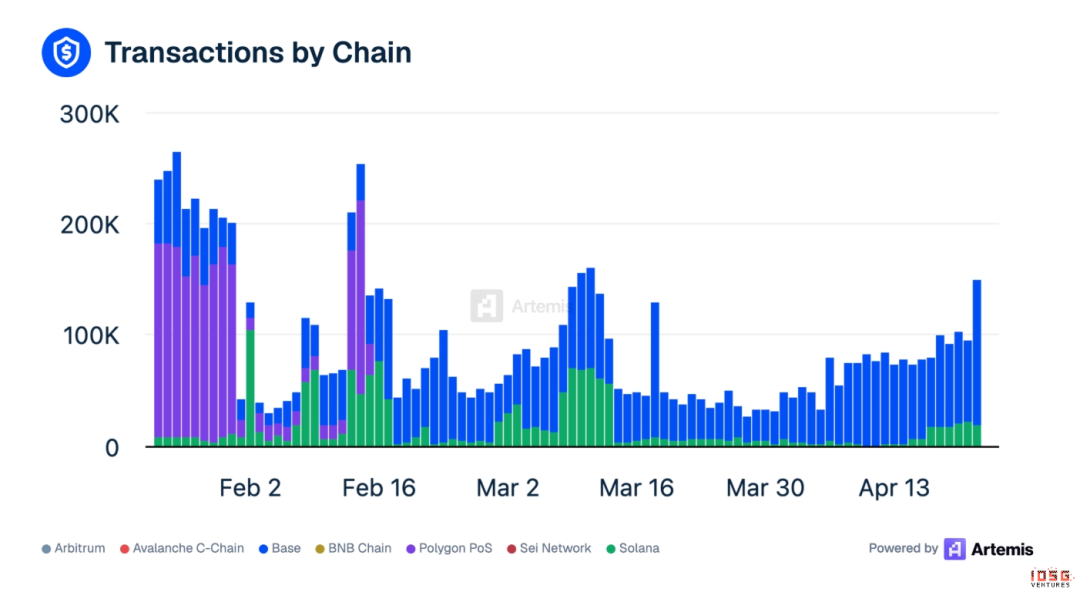
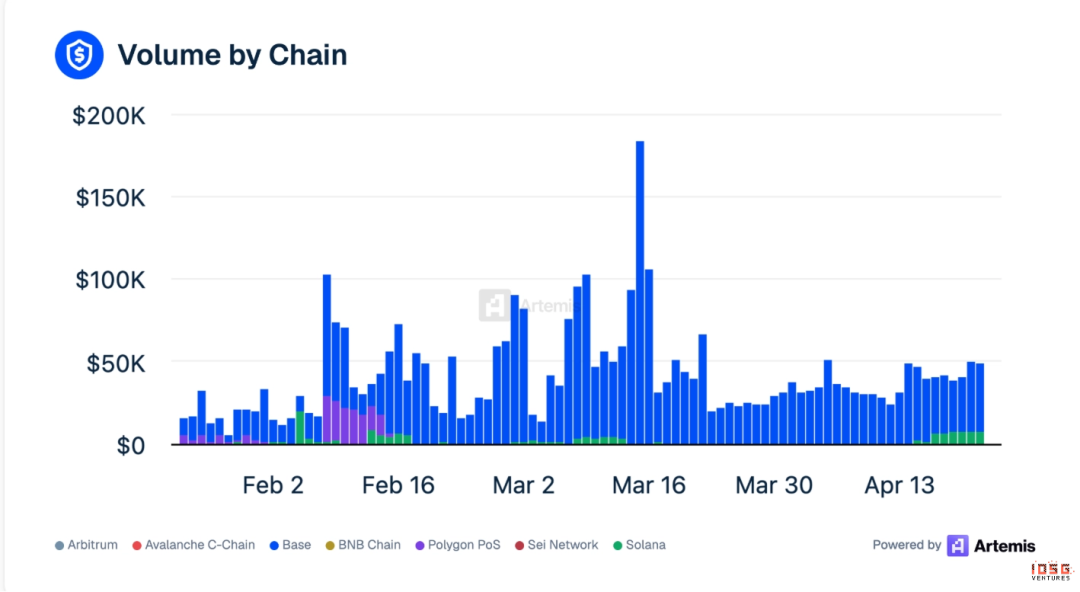
x402はやや複雑な状況で、ベースチェーンが大部分を占めています
· デイリーアクティブデータ(3 月平均):11 万トランザクション、約 $51K 取引高
· Base の圧勝:トランザクション数の 82% が Base に、取引高の 99% が Base に
· トップ Facilitator:Coinbase Global が第 1 位(41%)、2 位が PayAI
· ウォッシュトレーディングの割合:3 月の x402 取引のうち 36% がウォッシュ(またはインセンティブ駆動)されたもので、公開された取引数は実際のエージェント需要を過大評価している
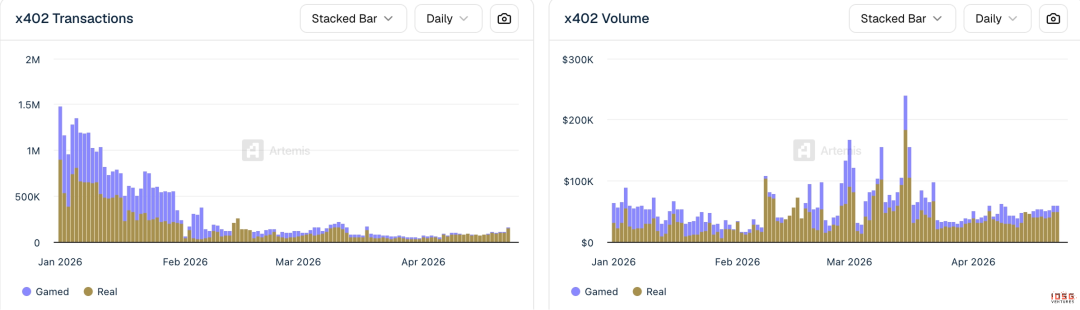
▲ 出典:Artemis
x402 エコシステムデータ(Artemis、2026 年 4 月)
· サポートチェーン:Base、Ethereum、Polygon、Solana、Avalanche、Sui
· x402 財団は Coinbase と Cloudflare によって共同統治されており(2025 年 9 月設立)、現在は Linux Foundation に移行し、20 以上の設立メンバーを有しています
· 2026 年 2 月、Stripe が Base で x402 を統合
· 最小支払額:$0.001
· エンドツーエンドの支払い時間:約 2 秒
· 5 か月間の累計売り手数:約 2,300 社
5 ステップの支払いプロセス
1. ユーザー/開発者がエージェント戦略にチャージ
2. エージェントがベンダー API にリクエストし、HTTP 402 レスポンスを受け取る(販売店ウォレット、サポートチェーン、資産タイプ、価格を含む)
3. Facilitator はこの支払いがエージェントがすでに承認した支出戦略内にあるかどうかを検証
4. 承認された場合、Facilitator はチェーン上での USDC 転送を実行
5. エージェントは後続のリクエストでトランザクションハッシュを支払い証明として添付し、ベンダーは検証してサービスを提供します
現在の最大の制約は商家カバレッジです: Neynar、Hyperbolic、Token Metrics、Pinata(IPFS)、Heurist、Prodia(画像生成)、Firecrawl(Webスクレイピング)です。これらはほぼすべてが暗号化またはAIネイティブのサービスです。伝統的なeコマース企業(Amazon、NYT)はまだ統合されていません。
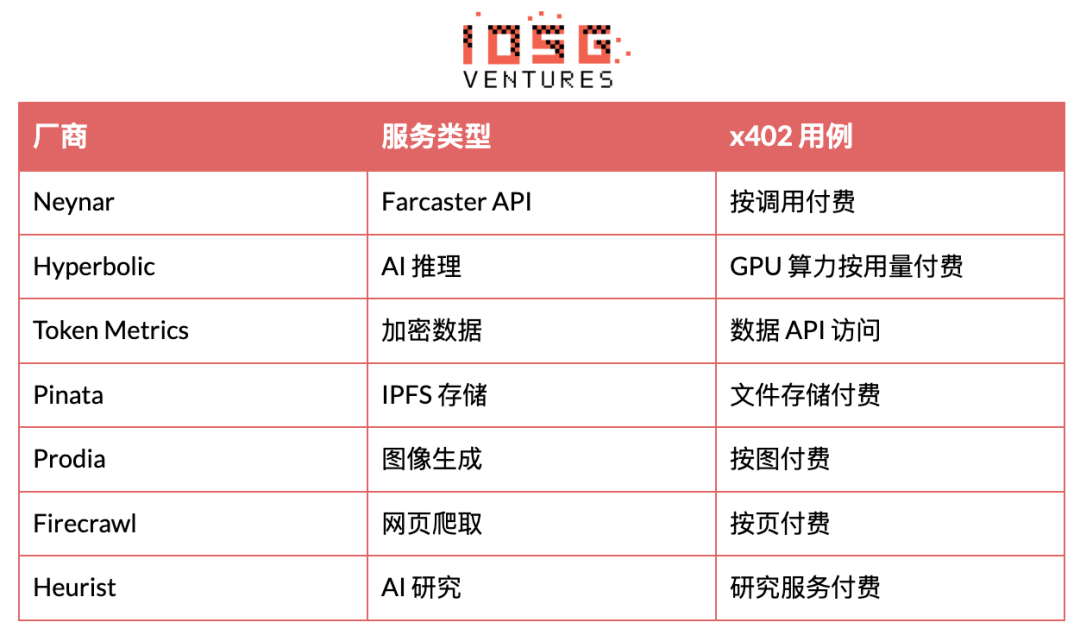
伝統的なeコマース(Amazon)、主要なSaaS(Notion、Slack、AWS)、コンテンツプラットフォーム(NYT、Spotify)はx402に全く統合されていません。
エージェントがx402で行うことは非常に限られており、GPUパワーの購入、APIの呼び出し、ファイルの保存が可能です。ユーザーの代わりにAmazonで注文したり、Notionの契約を更新したり、Uberの支払いをしたりすることは、今でもカードネットワークを介してしか行えません。
ベンダーのアクセスは、全体的なエージェント支払いスタックで最も最後であり、最も難しい手順として広く見なされています。APIプロキシモード(エージェントがユーザーに代わって制限されたAPIを呼び出す)は、厂商の利用規約に違反する可能性があり、追加の法的リスクを伴います。
初期の懸念は、$0.09のATVがファシリテーターのP&Lを維持できない可能性があることに集中していますが、依然としてマイクロペイメント経済学とベンダーカバレッジの広がりがボトルネックです。
MPP(Machine Payments Protocol)
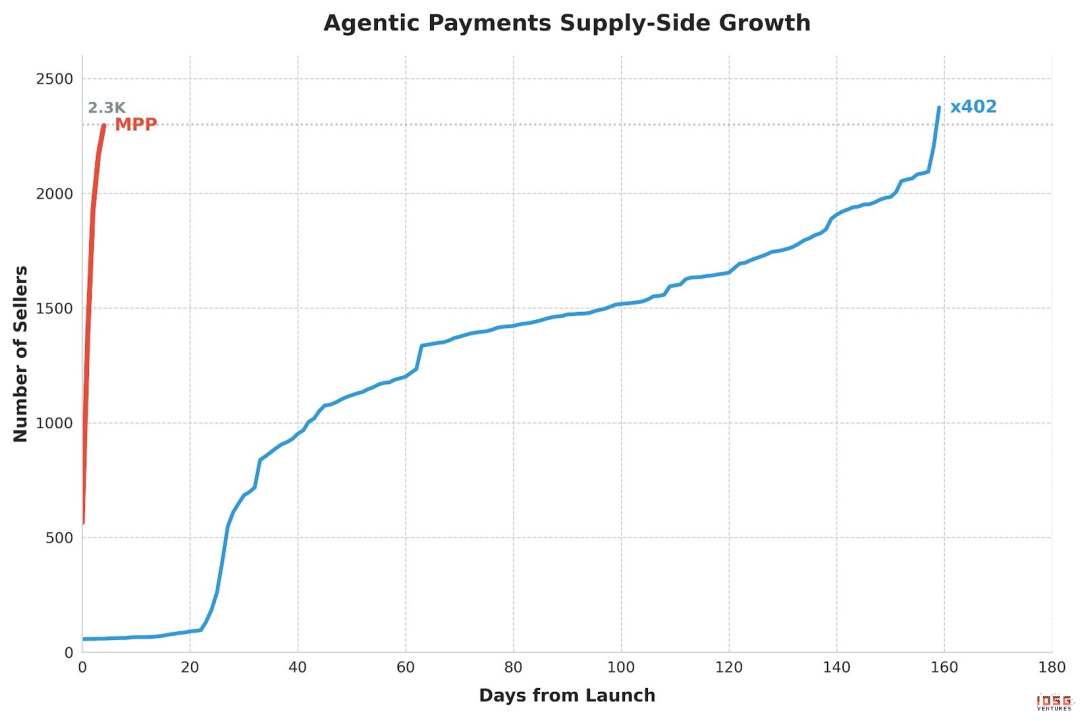
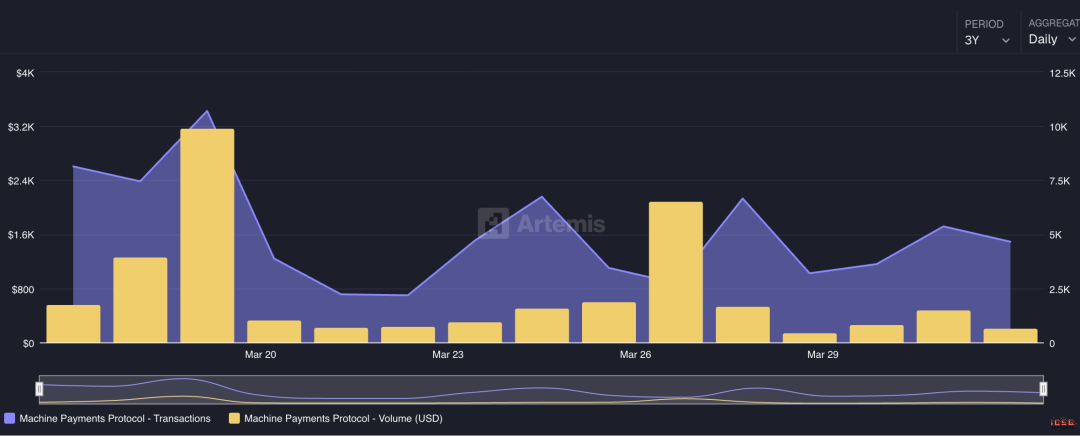
MPPはたった2.3Kのセラーに到達するまでにわずか5日で急成長しています。
MPPはStripeとTempoによって立ち上げられ、任意のクライアント(エージェント、アプリ、または個人)が同じHTTPリクエストで任意のサービスの料金を支払えるようにします。開発者はMPPを使用して自社のエージェントがサービス料金を支払い、サービス運営者はMPPを使用してAPI支払いを受け取ります。
・ DAUデータ:4.7K取引、$201取引高
・ x402は5か月かかり2.3Kのセラーに至る一方、MPPはわずか5日でそれを達成しました
アーキテクチャ
· セッションベース:エージェントプリ認可支出制限、セッション内ストリーミングマイクロペイメント、トランザクションごとのブロックチェーン決済不要
· Tempo チェーンを介した精算($5B 橋渡し済)、サブセカンドの確定
· Stripe SPT(法定通貨)、Visa カード、ステーブルコイン、Bitcoin(Lightspark 経由)の同時サポート
· ローンチ日には 100 社以上のベンダーが統合
戦略的には、MPP は暗号通貨とカードの戦いにおいて初めて実質的な融合製品である。Stripe のディストリビューション能力(数百万の世界中の商人)に Tempo のステーブルコイン決済効率が加わり、純粋な暗号通貨ソリューション(x402)と純粋なカードソリューション(Visa IC)に挟み撃ちされる可能性がある。
リスク
ローンチから数週間しか経過しておらず、本番用データが不足している。Tempo チェーン自体が新しいチェーンであり、生態系はまだ検証されていない。
x402 と MPP の比較
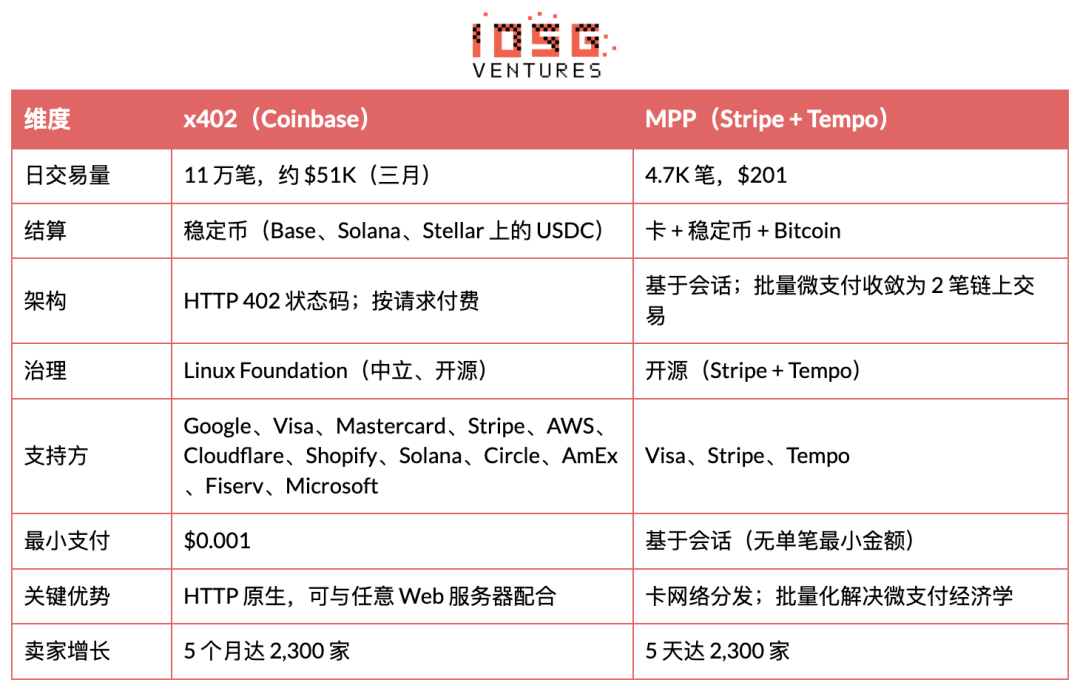
融合のトレンド
彼らは収束しており、競争ではない。
· Stripe は x402 財団の創設メンバーであり、MPP は明確にステーブルコインとカードの両方をサポートしています。
· Visa は両面に賭けています。Stripe の MPP にカード軌道の仕様を提供し、同時に独自の Intelligent Commerce と Trusted Agent Protocol を推進しています。x402 と MPP を対立する勢力と位置付けることで、最大のカードネットワークが両者のデザインパートナーであるという事実を無視しています。
アーキテクチャは補完的です:
· x402 は支払い交渉の HTTP 層を処理します:サーバーがクライアントに「お金をくれ」と伝えるための 402 状態コードの取り扱い
· MPP はセッションを介して取引実行層を処理します:お金が実際にどのように動くか、無制限のマイクロペイメントを 2 回のチェーン上取引(オープニング + 精算)にまとめる
· セッションモデルはマイクロペイメントのスケーラビリティ問題を直接解決します。毎秒 1200 万取引の $0.09 を追求するよりも、数千回のマイクロインタラクションを一括して単一の精算にまとめることがより望ましい。
Stripe のディストリビューションチャネルにより、MPP は 5 日で x402 の売り手数を 5 か月分追いつき、「ディストリビューション>プロトコル」の判断が確認されました。
Visa Intelligent Commerce
Visa は 2025 年 4 月に Intelligent Commerce フレームワークを発表し、2026 年 3 月に「Agentic Ready」をヨーロッパで展開し、2026 年 4 月 2 日に AI エージェント開発者向け SDK をリリースしました。
コアコンポーネント:
· Trusted Agent Protocol(TAP):合法的なエージェントと悪意のあるボットを区別
· トークン化された認証情報:消費上限、事業者カテゴリ、承認要件を備えた AI 対応カード認証
· パイロットパートナー:Ramp、Skyfire および他の非公開パートナー
最大の利点は事業者カバレッジにあります: Visa ネットワークは世界中の 1.5 億人以上の事業者をカバーし、エージェントは Visa カード番号を持っていれば Amazon、Uber、任意の SaaS プラットフォームで支払いができ、事業者は何の変更も必要ありません。
最大のデメリットは、人間のアカウントに関連付ける必要があることです。Visa の信頼モデルは、「KYC をパスした人間がバックグラウンドで担保を提供する」というものであり、これは自律エージェント経済の長期ビジョンと根本的な緊張関係にあります。
その他のプロトコル
· ACP(Agentic Commerce Protocol): チャットGPT などの対話型インターフェースの即時決済を可能にするプロトコル。消費者の支払い層をターゲットとし、API 決済層ではありません。ACP は x402 と補完関係にあります。
· UCP(ATXP の Unified Commerce Protocol): 単一のインターフェースですべてのエージェント支払いプロトコルを統合しようとするもの
· MoonPay エージェント: 伝統的な決済フローと AI エージェントを橋渡しし、人間の決済フローを API で実行可能なプログラム支払いに変換します
ウォレットとキー管理(L1)
10を超えるウォレットプロバイダーがこの市場で競い合っており、状況は以前の初期のモバイルウォレット市場のApple Payと似ています。
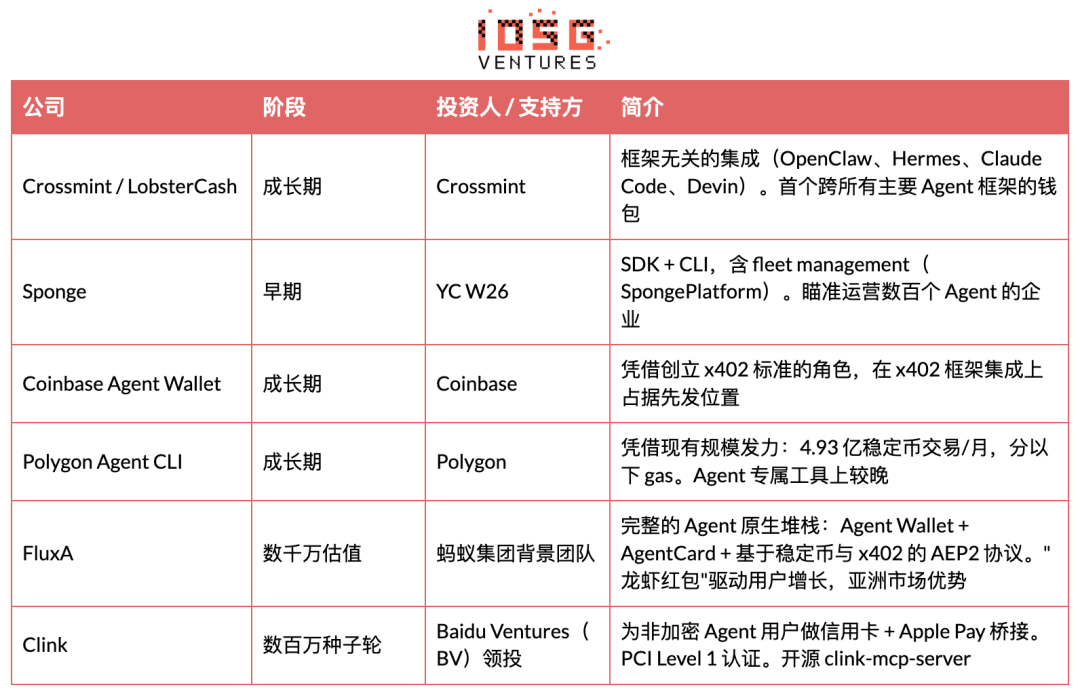
ユースケース:
· レンディングと信用:AI駆動のアンダーライティングが消費者向けの暗号化レンディング市場に参入しています。3Janeはスマートコントラクトを介して完全自動化されたクレジットアンダーライティングを行い、検証可能な財務記録を使用して金利を設定し、債務契約を履行します。人間の審査は不要です。
· クリエイターとギグエコノミーの決済:エージェントはクロスプラットフォームでルーティング、ウォレット管理、通貨の変換を処理します。Audiusはコンテンツが消費されるたびに、収益の90%をアーティストにリアルタイムで直接配分し、月次の精算サイクルもなく、中間業者の手数料もありません。
· 資産管理:エージェント化された資金システムはリアルタイムの市場状況推論、ポートフォリオのリバランス、営業時間を待つことなく国際決済を行い、アイドル資金を利回りツールに投資します。
Facilitator レイヤー(L2)
Facilitator レイヤーはプロトコル(x402、MPP)とアプリケーションの間に位置しています。Coinbase Globalは依然として累積で最も大きなFacilitatorです(すべてのx402トランザクションの41%を占め、出典はArtemisです)。
このレイヤーがエージェント経済の実現レイヤーである理由:エージェントは何かを買うためにはお金を支払わなければなりませんが、Facilitatorはそのお金を実際に決済する場所です。プラットフォーム企業はおそらくこれ自体を行うことはないでしょう。なぜなら、長い尾のシナリオを実行するためのGTMを行うつもりはないからです。そのため、収益化の機会は独立した運営者に残されます。
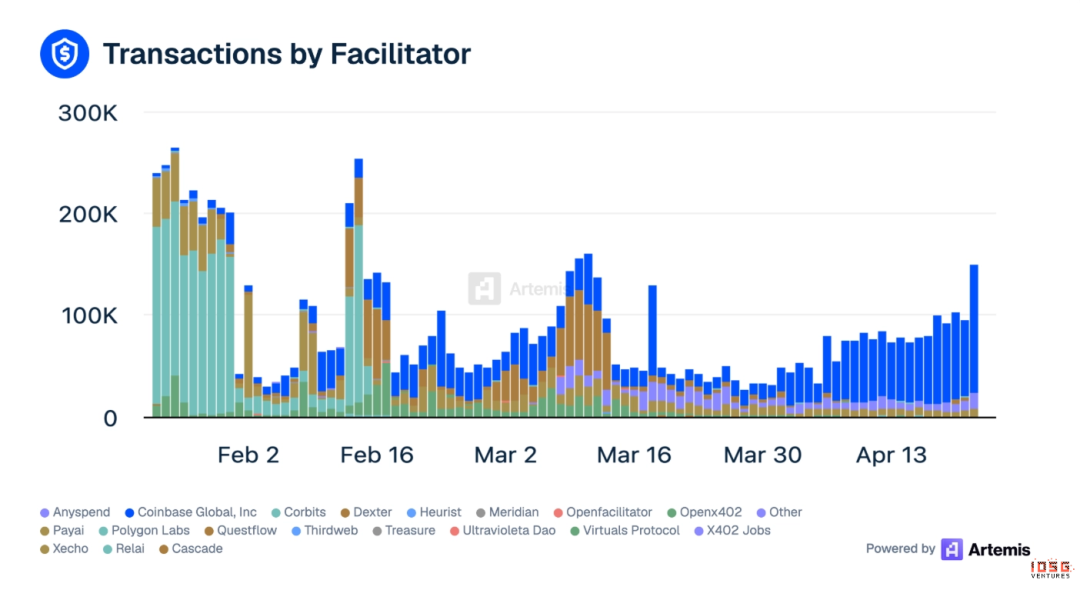
Facilitator スタートアップ
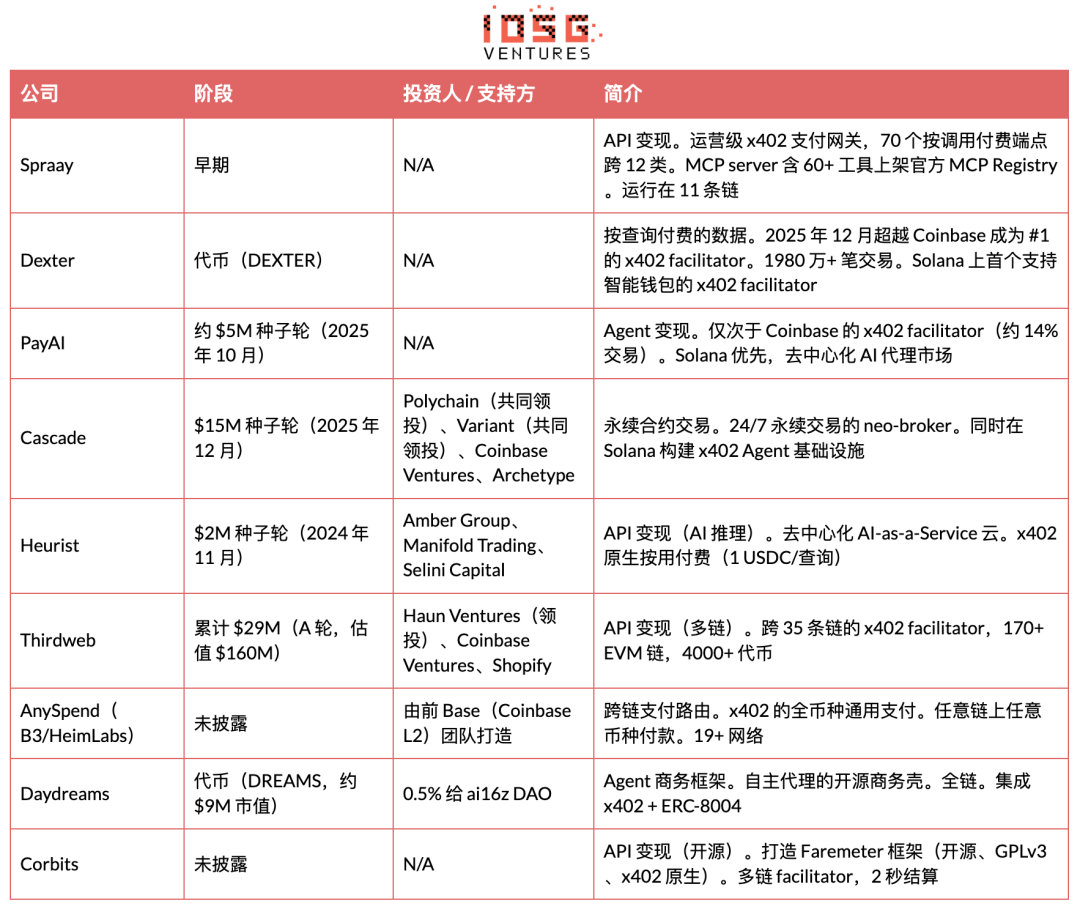
他のFacilitator(オープンソースツール、非資金調達スタートアップ):x402-rs(Rustライブラリ)、OpenX402(ライセンスフリーのFacilitator)、OpenFacilitator(無料共有エンドポイント)、B402(BSC専用のフォーク)、CodeNut(エージェントインフラストラクチャ)、RelAI(x402 APIマーケット)、AurraCloud(分散型コンピューティング、AURAトークン)。
ユースケース
· クエリ課金データアクセス:現在、トランザクション量が最も大きい facilitator ユースケース。トランザクション Agent はリアルタイムの市場データが必要であり、コンプライアンス Agent は制裁スクリーニングが必要であり、信用 Agent は信用調査が必要です。Facilitator はこれらの Agent にリクエストごとに支払いを行わせ、購読、API キー、またはベンダー契約は不要です。Spraay はすでに 70 の x402 エンドポイントを提供しており、オラクル、分析、AI 推論、および検索をカバーしており、1回の呼び出しで $0.001 から $0.10 までです。
· 開発者向け API マネタイズ:Facilitator はブロックチェーンとのやり取りを抽象化し、どんな開発者でも自分の API を x402 で支払いゲート制御できます。ノードの実行や暗号の理解は不要です。AWS CloudFront + Lambda@Edge の参照アーキテクチャにより、任意の HTTP アプリケーションがエッジで x402 を有効にできます。
· サブスクリプション管理:Agent はキャンセル手続きを自律的に処理し、使用履歴に基づいてリアルタイムで交渉し、再度引き留めオファーをします。使用に応じた課金に移行するソフトウェアでは、Agent の価値にかかる費用を持続的に最適化することができます。
· クロスチェーン支払いルート:Facilitator はスワップ、ブリッジング、および決済を処理し、Agent が任意のチェーン上で任意のトークンで支払い、店舗が希望する資産を受け取ることができます。AnySpend は 19 より多くのネットワークをサポートしています。これは、Agent と API プロバイダーの両方が自身で行いたくないパイプラインです。
Tokenized Card(L3: Governance & Policy / Identity & Authorization, Virtual Card)
バーチャルカード発行プロセス
· カードプログラムの構築:プラットフォーム(Ramp、AgentCard.sh など)は発行パートナー(Visa/MC 発行会社)を通じてバーチャルカードプログラムを構築します。
· API によるカード作成:開発者はAPIを通じて、各Agentまたは各種の支出シナリオごとにバーチャルカードを生成し、パラメータを設定します:
· 支出上限(単発 / 日次 / 月次)
· Merchant Category Code(MCC)ホワイトリスト/ブラックリスト
・ 有効期限(ワンタイムまたは永続的)
・ 地理的な制限
・ エージェントがカード番号を受け取る:エージェントは16桁のカード番号 + CVV + 有効期限を受け取り、Visa/MCを受け入れる任意の店舗で使用できます。
・ トランザクション認証:店舗が取引を開始するとき、カードネットワークは事前に設定されたポリシーに従ってリアルタイムで検証します。
・ 清算:従来のカードネットワークによる決済(T+1またはT+2)、企業の資金口座から引き落とし。
主要なカードAPIプロバイダーの比較
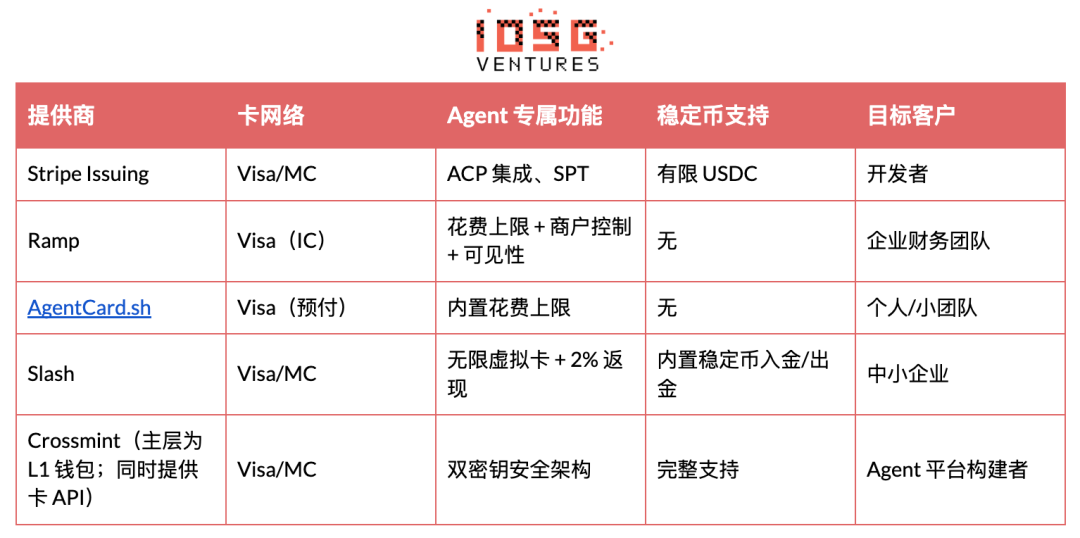
カードモードの主な制約
1. 親アカウントにアタッチする必要がある:すべてのエージェントカードは最終的に、KYCを完了した個人/企業アカウントに資金源としてアタッチする必要があります。
2. 手数料:カードネットワークは取引ごとに2-3%のインターチェンジ手数料を徴収し、APIマイクロ支払いシナリオにとって経済的ではありません。
3. 決済速度:T+1からT+2、エージェント間のリアルタイム決済ニーズを満たすことができません。
4. 商人の制御が限られている:エージェントは誤って詐欺としてマークされる可能性があります。
アイデンティティと信頼(L4: ガバナンス&ポリシー / アイデンティティ&オーソリティ オーソリティ側)
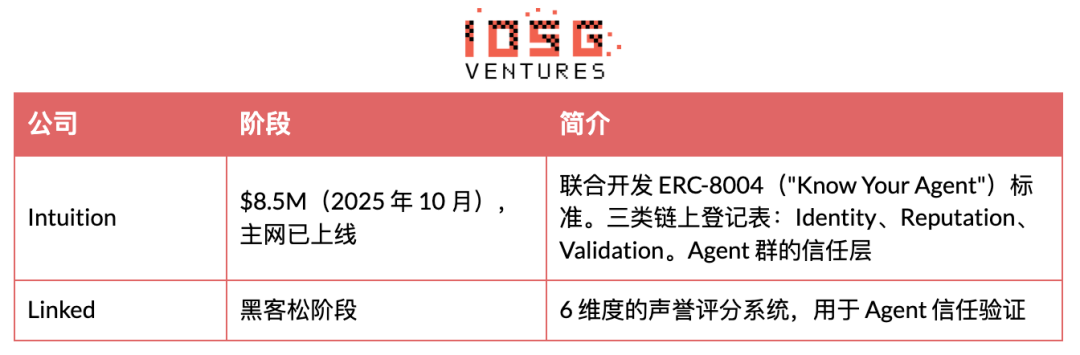
アイデンティティは独立したユースケースではなく、他のすべてのレイヤーをサポートするインフラストラクチャです。
スキルの発見とストア(L5)
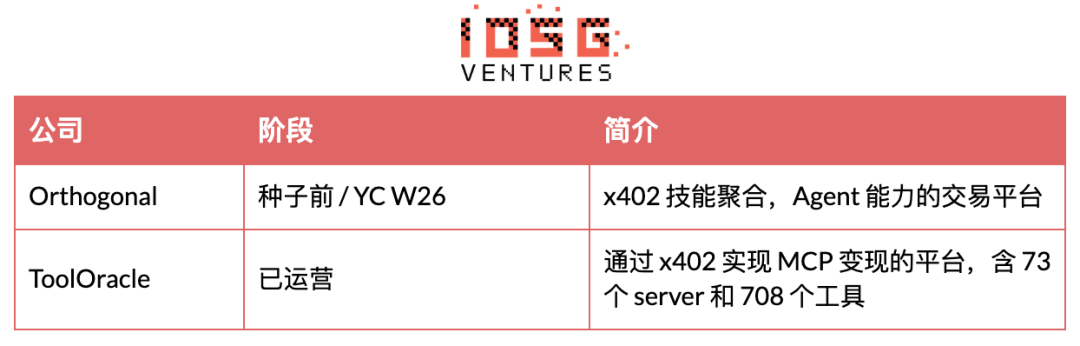
ユースケース:
・ インゲームリワード:Web 3ゲームプラットフォームはエージェントを展開してゲーム内エコノミーを管理し、リワードを配布し、アセット取引を処理します。Virtuals Protocolは、AIエージェントトークンをゲームのNPC、取引ボット、および研究補助としてトークン化し、コミュニティが共有およびガバナンスできます。
エージェント調整(L6)
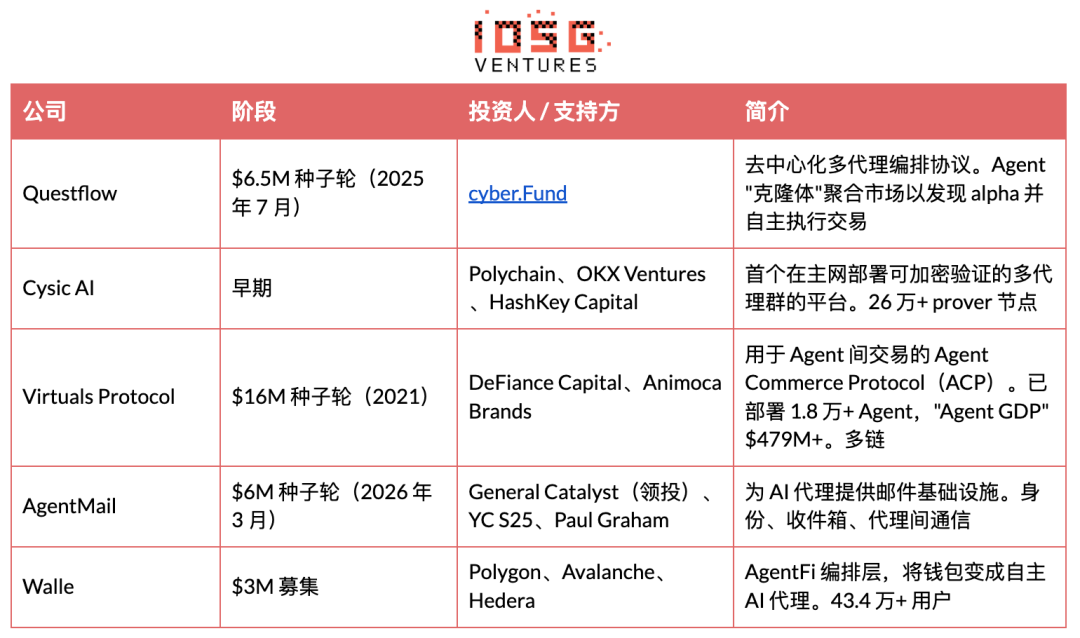
ユースケース:
· エージェント化取引:アルゴリズム取引からエージェント化取引への移行は、競争単位を遅延から知的に変えました。クラシックなアルゴリズム取引:価格がXを横切ると、Yが実行されます。エージェント化取引:市場状況、流動性、リスクパラメータ、およびポジションの組み合わせに関する推論を行い、最適なアクションを決定します。
· エージェントグループ:次の段階は協調されたエージェントグループです。金融エージェントが取引を実行する際、コンプライアンスおよびリスクエージェントはリアルタイムで協力して動作し、検証、マーキング、および監査を行います。
データとコンプライアンス(L7)
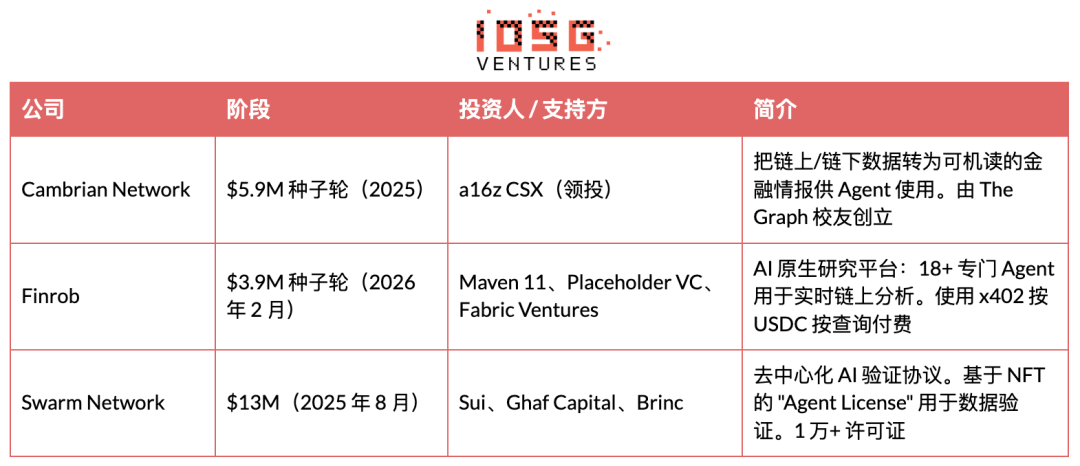
TRES Finance、Chainalysis、Alliumもこのレイヤーに展開していますが、これらはより広義のブロックチェーン分析からきています。
コンプライアンスエージェントチーム:組織はコンプライアンスエージェントを並行労働力展開として、取引フローをリアルタイムで監視し、異常をマーキングし、制裁スクリーニングを実行し、規制当局に報告を自動生成します。
暗号元帥 vs カード組織の戦い
暗号元帥キャンプ
ステーブルコインはエージェントの「ネイティブ通貨」です。その理由は次の3つです:
1. 拡張された信頼構造:ステーブルコインウォレットは何にでもバインドでき、ソーシャルアカウント、ドメインサーバー、無人のスマートコントラクトにバインドできます。従来の金融システム外のエージェントも取引できます。
2. インターネットネイティブのグローバル決済:アメリカのLLMエンドポイント、ヨーロッパのデータプロバイダ、東南アジアのコンピューティングクラスターを横断するエージェントのワークフローは、3つの独立した支払い経路を必要とすべきではありません。
3. コスト構造:ベース上のx402ごとのガスあたりの手数料は約$0.001であり、カードネットワークの2-3%のインターチェンジと比較して安いです。つまり、x402 ATVが$30に上昇しても、ステーブルコインのガス費用は依然として2桁も安いです。
カード組織陣営(Visa / 伝統的なFinTechを代表とする)
エージェントカードはすぐに使えます。その理由は次の3つです:
1. 商人カバレッジ:1.5億以上の商人がVisa/MCを受け入れており、何の修正も必要ありません。
2. 消費者保護:Chargeback、詐欺検出、紛争解決は50年の歴史を持つ基盤です。ステーブルコイン取引は不可逆です。
3. コンプライアンス成熟度:PCI DSS、KYC/AML、消費者保護法律フレームワークが成熟しています。
実用的な結論
· 短期(1-2 年):カードトラックが主導します。ステーブルコインは暗号通貨に隣接したAPIマイクロ支払いに制限されます。
· 中期(2-4 年):融合。Stripe MPPは、ステーブルコインと法定通貨を同時に処理できる単一プロトコルであることを証明しています。
· 長期(5+ 年):ステーブルコインの規制が確立され、事業者の受け入れが増えれば、暗号トラックがデフォルトになる可能性があります。
フレームワーク支援とMCP
フレームワーク統合現状
現在、主流なAIフレームワークにネイティブな支払機能は組み込まれていません。すべてのフレームワークは外部ツール(主にMCPサーバー)を介して支払いを統合しています。
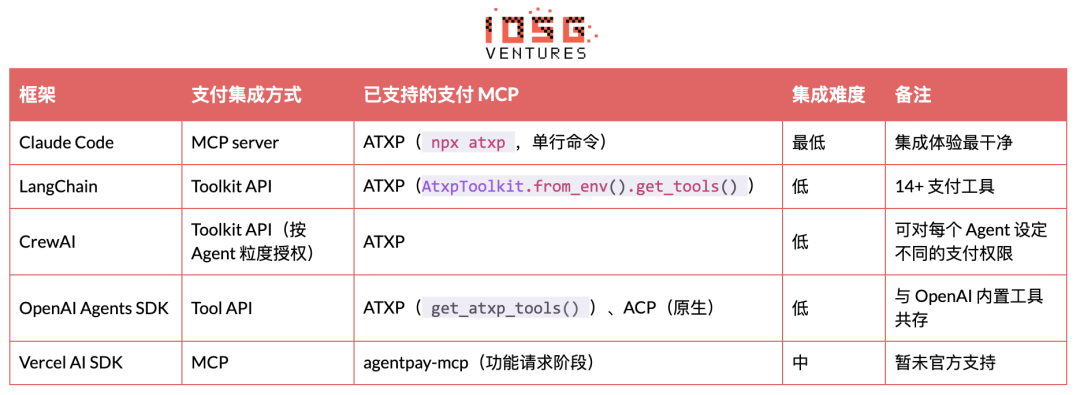
MCPは事実上の標準です
MCPは、エージェントが外部ツールを呼び出すための一般的インターフェース標準として急速に確立されています。MicrosoftはCopilotでMCPを使用し、すべての主要なエージェントフレームワークがサポートしています。
リリースされた支払いMCPサーバー:
· ATXP:14以上のツール(payment_make、web_search、web_browseなど)、Claude、LangChain、CrewAI、OpenAI SDKをサポート
· FluxA:fluxa-agent-wallet(x402支払い + USDC出金 + 支払いリンク)およびfluxA-x402-paymentスキル、LobeHubに掲載
· Clink:clink-mcp-server、オープンソースのTypeScript実装
· PayMCP: MCP ツール向けのプロバイダー非依存型支払いレイヤー(MIT オープンソース)
· Ramp: Composio 上に Ramp MCP 統合あり
· AgentPay(OpenClaw): agentpay スキル、人間の承認が必要なウォレットショッピングをサポート
戦略的意義: 支払い MCP サーバが Claude Desktop、ChatGPT、Cursor などの主要クライアントのデフォルト構成になると、Agent 支払いの「デフォルトエントリー」を獲得します。これは、Google が毎年 Apple に $26B を支払い、Safari のデフォルト検索エンジンになるのと同じ考え方です。ATXP は現在、フレームワークのカバレッジでリードしていますが、Coinbase(CDP MCP サーバを介して)と Stripe(MPP を介して)はプラットフォームレベルのディストリビューションの優位性を持っています。
競争状況とモート
サブトラック 勝者独占分析
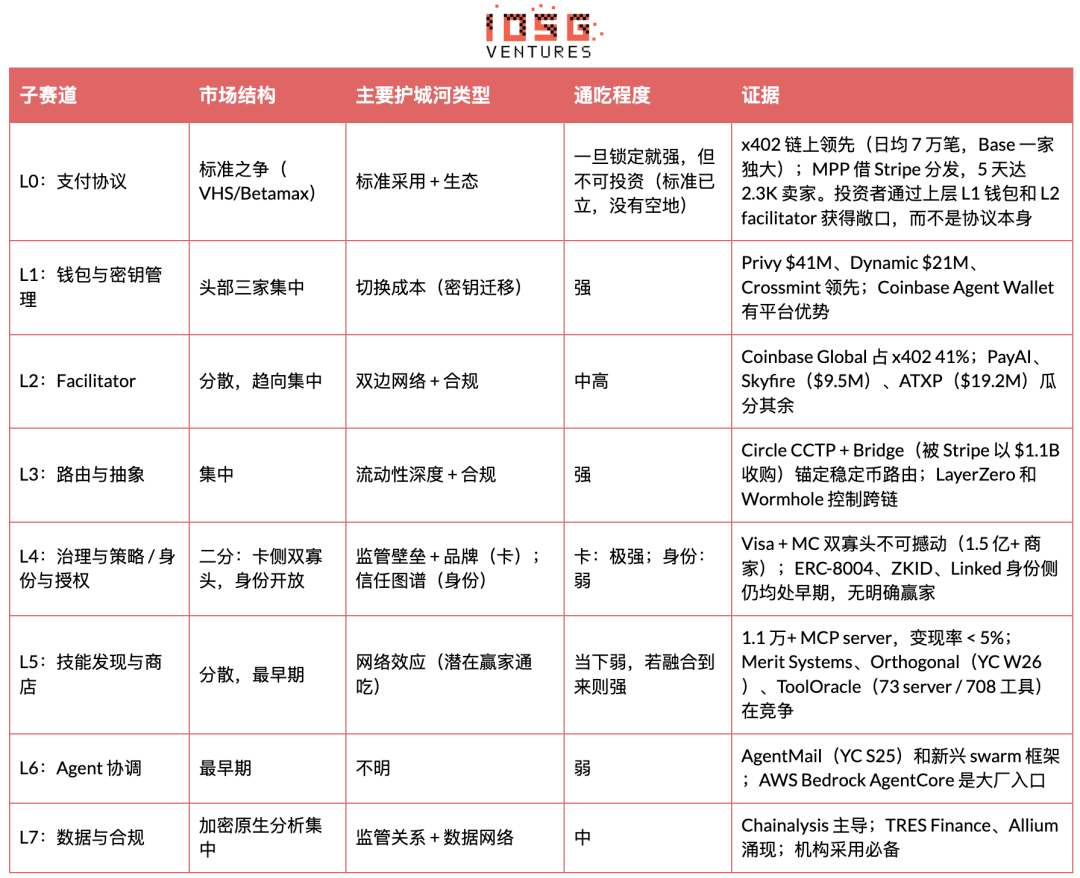
モートの強度は双峰分布しています。L4 カードガバナンス(Visa/MC ダブルヘッダー)および L3 ルーティング(Circle + Bridge)は既にネットワーク効果によってロックされています。L1 ウォレットには実質的な切り替えコストがあり、集中化の方向に向かっています。L2 ファシリテーターと L4 ID サイドはベンチャーのリターンが実際にある競争可能な戦場です。
アップストリームおよびダウンストリームの機会
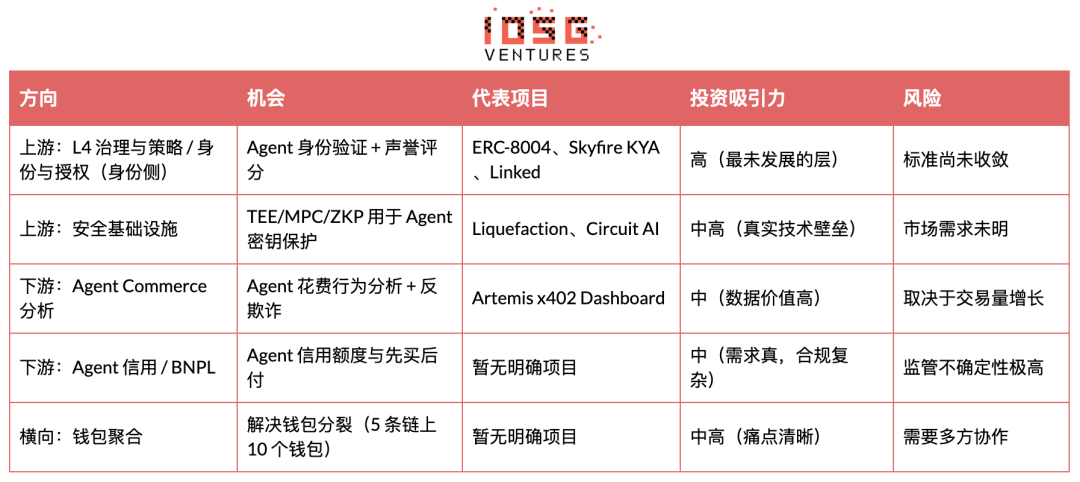
産業ライフサイクル
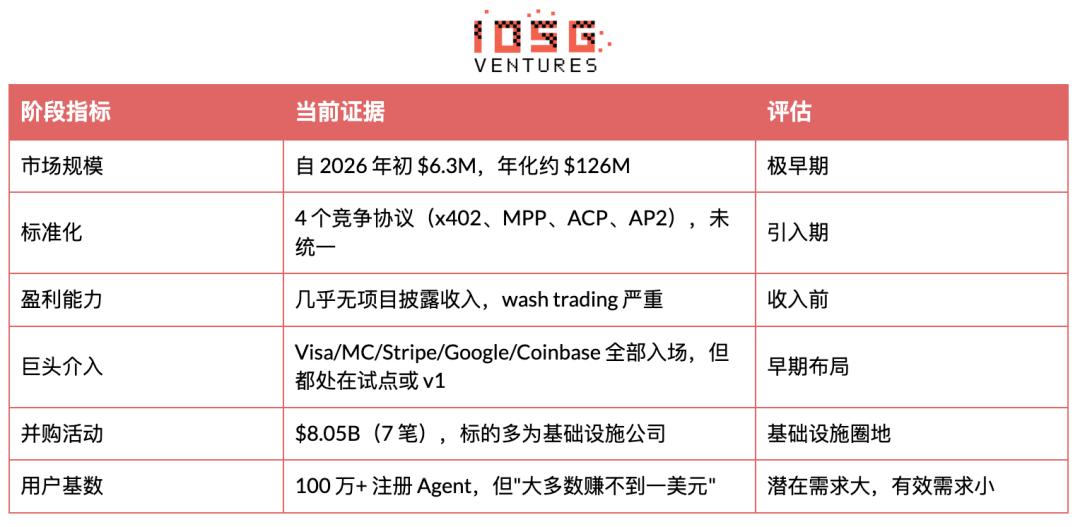
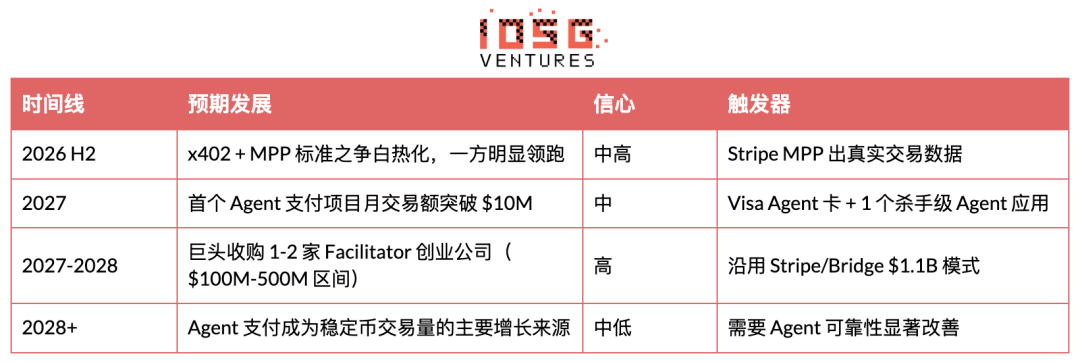
ライフサイクルポジショニングは中期初めです。12-18 ヶ月以内に初期成長期に入ると予想されます。2 つのサイン: 標準が 1-2 つの主要プロトコルに収束し、少なくとも1 つの Agent 支払いプロジェクトの毎月取引高が $10M を突破します。
投資分析
7 Powers フレームワーク
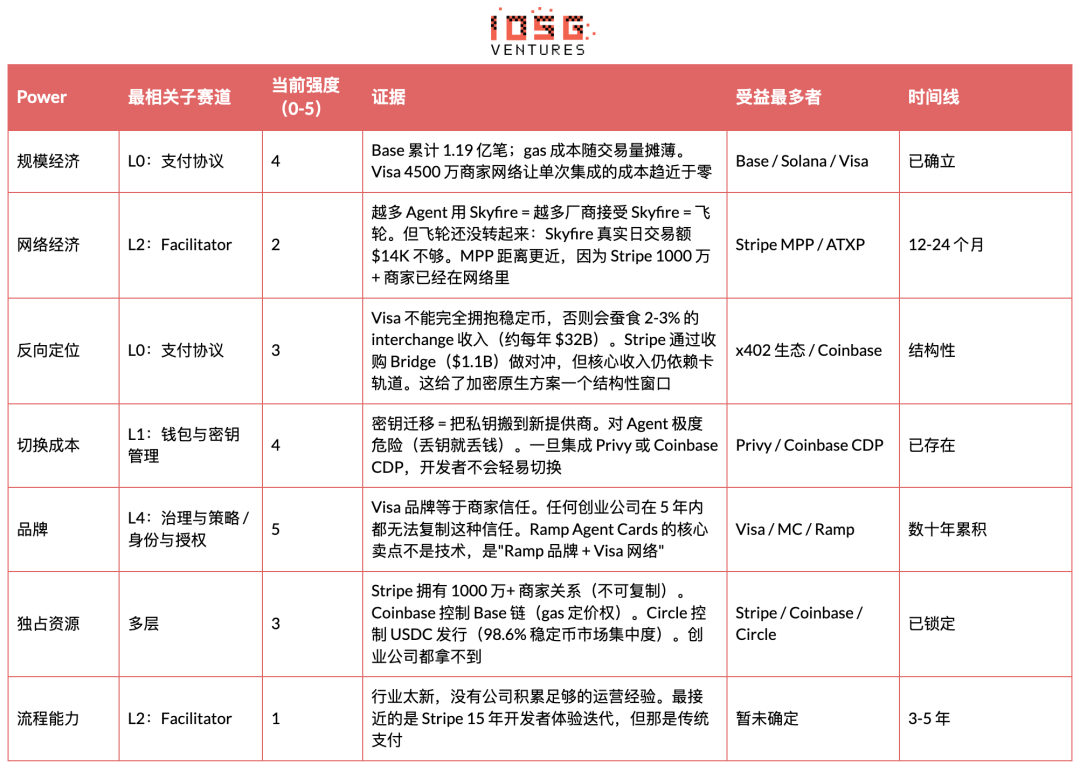
現在最も重要な Power は逆位地です。業界の早い段階では、ベンチャー企業は逆位地とネットワーク経済に頼るしかありません。規模のメリットとブランドは自然に大手に属しています。Visa はステーブルコインを完全に採用することができません。そうでなければ、年間 $32B のインターチェンジ収入を失うことになります。これはベンチャー企業が唯一持つ構造上の優位性の窓口です。
Power Evolution Prediction: もし Visa が 2-3 年以内にステーブルコインを採用する(VTAP を介して)、逆位相は消え、スイッチングコストはスタートアップ企業にとって唯一の Power になるでしょう。これは、現在、最も投資価値のあるターゲットは逆位相ウィンドウ内に高いスイッチングコストを構築できる facilitator であり、つまり深い API 統合 + キー保管 + スペンディングポリシーロック。
Sub-Track Investability
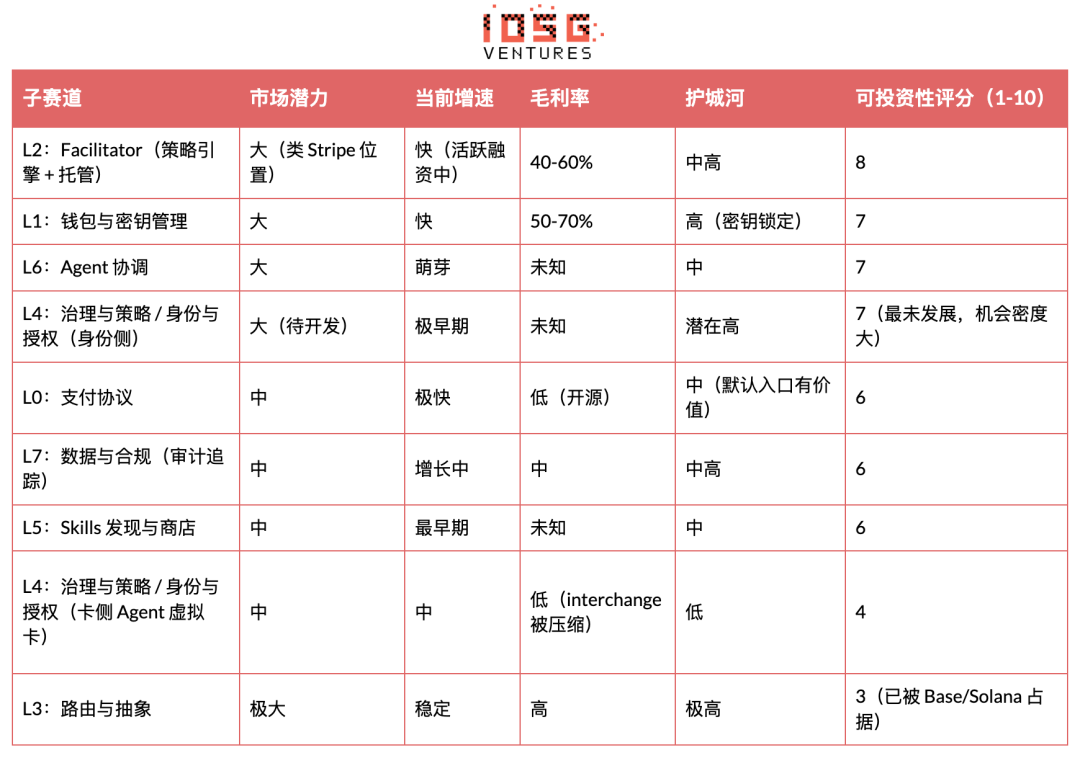
Investment Priority (High to Low)
· Facilitator Layer (Value Capture, Score 8/10)
· Agent が支払いの価値をプロトコルレイヤに帰属させず、真のユースケースを見つけ、実際のユーザーにサービスを提供した人物に帰属している。Facilitator はチェーンと Agent の複雑さを完全にシールドしています。
· x402 と MPP はオープンな商品化トラックです。Facilitator は、プロトコルとユーザーの間に位置し、支払い検証、オンチェーン決済、クロスチェーンブリッジを処理します。
· Agent の署名キーと支出ポリシーを制御します(回避できない信頼アンカーポイント)。同時に、カストディ料金と注文フロー収入を受け取ります。
· M&A の退出経路が明確であり、ベンチマークは Stripe による Bridge の 11 億ドルの買収です。
· Critical Success Factor: 特定のサブ分野(予測市場、クエリに対する支払い、API マネタイズ)での堅実な地域展開。早期にチェーン非依存性を実現。開発者向けのSDKを作成。価格ではなく、信頼性と決済速度の競争。 SDKを作成。価格ではなく、信頼性と決済速度の競争。
· L4: Governance & Strategy / Identity & Authorization Identity Side (Highest Alpha, Score 7/10)
· Agent ビジネスの信頼層が完全に欠如しています。Agent が誰であるか、どんな権限があるか、信頼できるかどうかを検証する標準的な方法がありません。
· ERC-8004 と Metaplex Agent Registry は未熟ですが信頼できます。ZKID プロトタイプは、プライバシー保護されたエージェント認証をサポートする見通しです。
· NIST は既に AI エージェントのアイデンティティと承認に介入しており、これは規制されたカテゴリになることを意味しています。
· 信頼グラフを制する者がデフォルトのアイデンティティ・レイヤーとなり、全てを手中に収める。
· 成功のカギ:暗号化アイデンティティの構築(エージェントと委任者+権限範囲のバインドされた署名入り証明書)、OAuthの単なる包装ではない。信頼グラフを早期に取得し、ネットワーク効果を引き起こす。ウォレット/インフラストラクチャ・レイヤーに統合され、プロンプトの注入ではカバーできない。
· L6:エージェント協調(評価 7/10)
· 次の段階は協調グループ(金融+コンプライアンス+リスクエージェントが協力して動作)。
· 成功のカギ:エージェントの出力に基づいた暗号化検証の構築。
· L7:データとコンプライアンス(評価 6/10)
· 監査トレースが自体が紛争解決メカニズムである。
· 成功のカギ:リアルタイムクロスチェーン取引再構築の実現。トラベルルールコンプライアンスを支払いフローに直接組み込む。
· L5:スキルの発見とストア(評価 6/10)
· 1.1万以上のMCPサーバ、変換率<5%。これはエージェント能力の「App Store」の瞬間である。
· デフォルトの発見レイヤとなる者は、ルーティングと支払いを同時に制御し、Google+Stripeの合体地点である。
· 成功のカギ:積極的な供給の集約、支払いに最適化された発見メカニズムの構築。
· L1:ウォレットとキーマネジメント(評価 7/10)
· 10以上のプレイヤーが存在するが、急速に集中する可能性がある。
· フリート管理(スポンジ)とフレームワーク非依存のサポート(LobsterCash/Crossmint)が差別化ポイントとなる。
· 成功のカギ:LangChain、CrewAI、Claude Codeのフレームワークレベルのデフォルトを確立する。支出上限、対向者ホワイトリスト、取引タイプ制限、時間軸制御、アップグレード閾値を含む「五つの柱」ポリシーエンジンを搭載する。
ユニットエコノミクス(ファシリテーター層)
典型的なファシリテーター型スタートアップ企業のために、3つの段階でのP&Lモデリング:
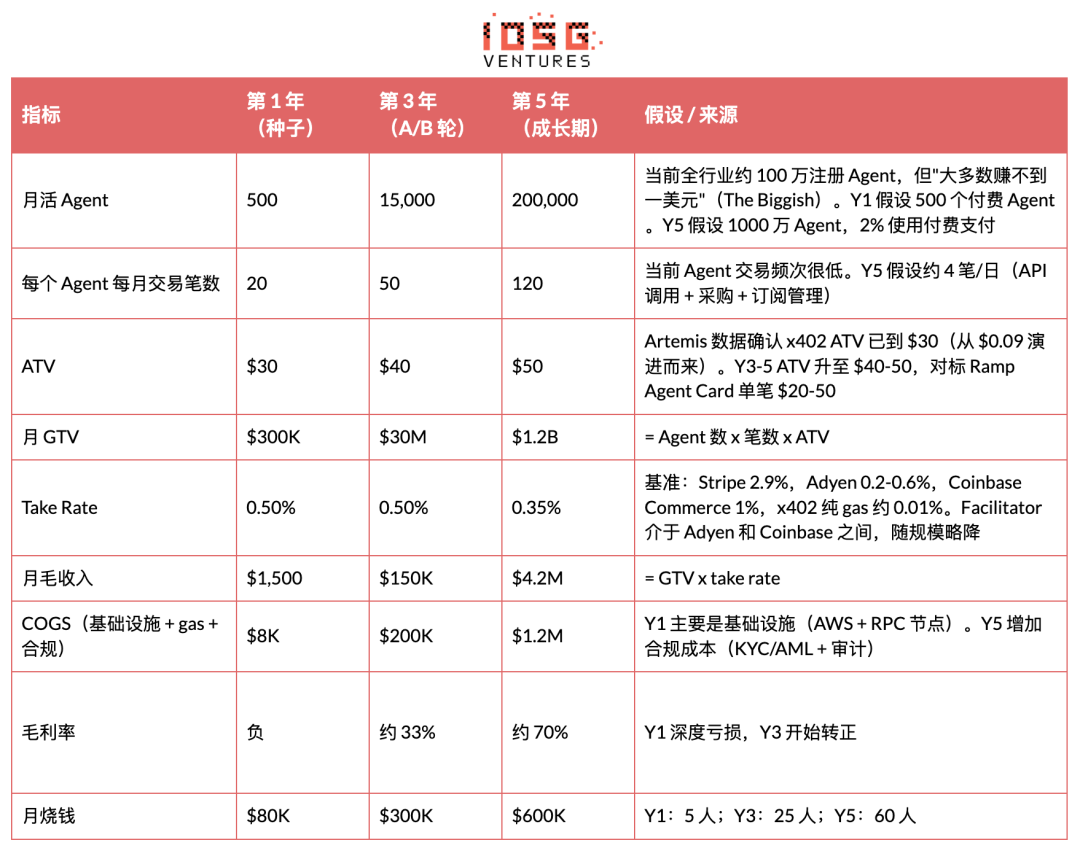
ATV感度分析(Y1、500エージェント×月20取引):
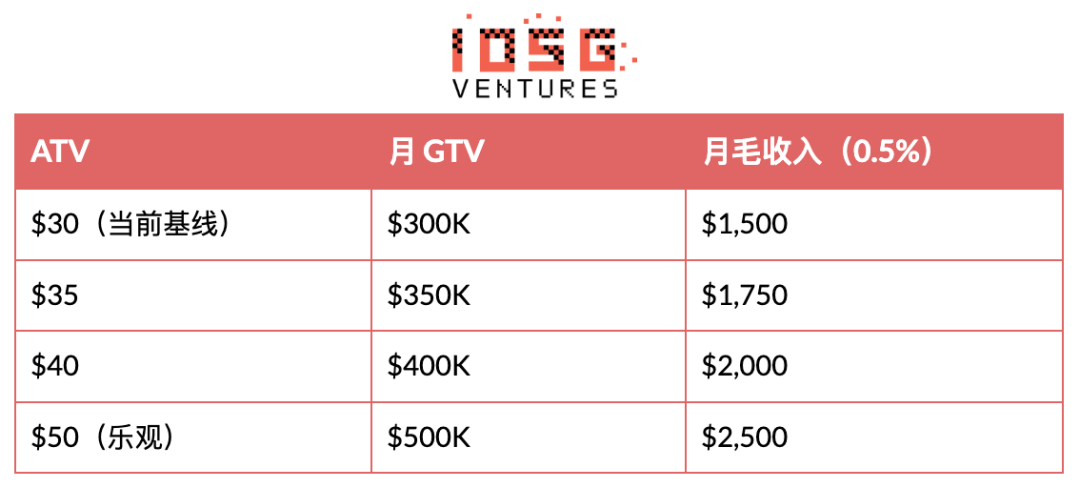
ATVはビジネスモデル全体の命脈です。$0.09のマイクロペイメント時代は終わりました。エージェントによる購入/自己購入が主要なユースケースに変わりつつあります。次の転機は、ATVが$30から$50以上に上昇することです。先行指標:どの決済MCPサーバーがClaude Code、LangChain、CrewAIでデフォルトの統合になるか。
最小実行取引量のテスト。0.5%の手数料率で、ファシリテーターが$1M ARRを達成するには、年間GTVが$200M必要であり、つまり1日に$550Kが必要です。全体的なエコシステム全体の現在の1日のGTVは約$2.7M(Artemis、2026年4月)であり、理論上のARR上限は約$4.9Mです(あるファシリテーターが100%を獲得した場合):
全体的なx402エコシステム、0.5%の手数料率、日次GTV $2.7M:
・ 年間ファシリテーター収入:$2.7M × 365 × 0.5% = $4.9M
・ $1M ARRの閾値を超えました
・ $10M ARR:現在の取引量の2倍が必要
・ $100M ARR(成長期):現在の取引量の20倍が必要
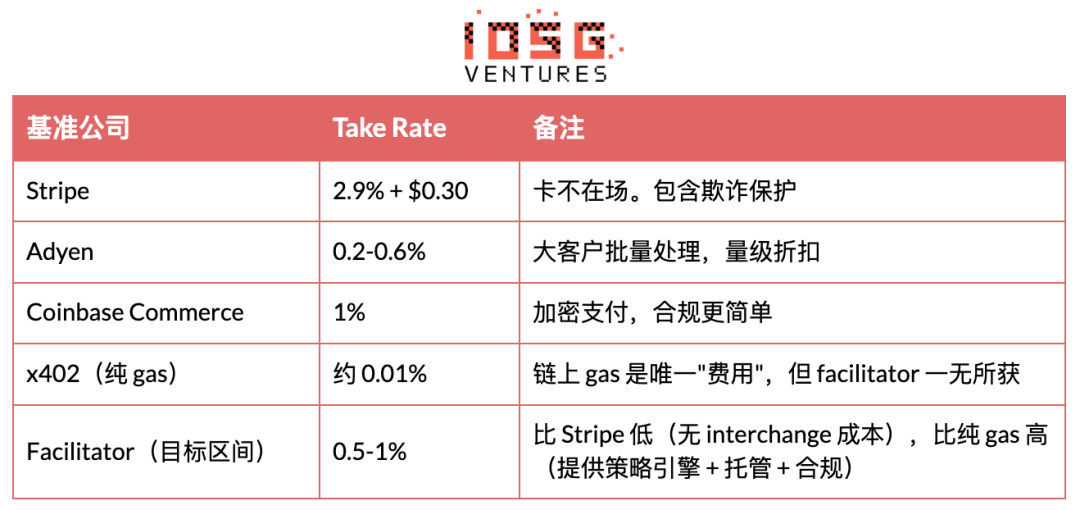
手数料率の基準:
成熟企業の比較
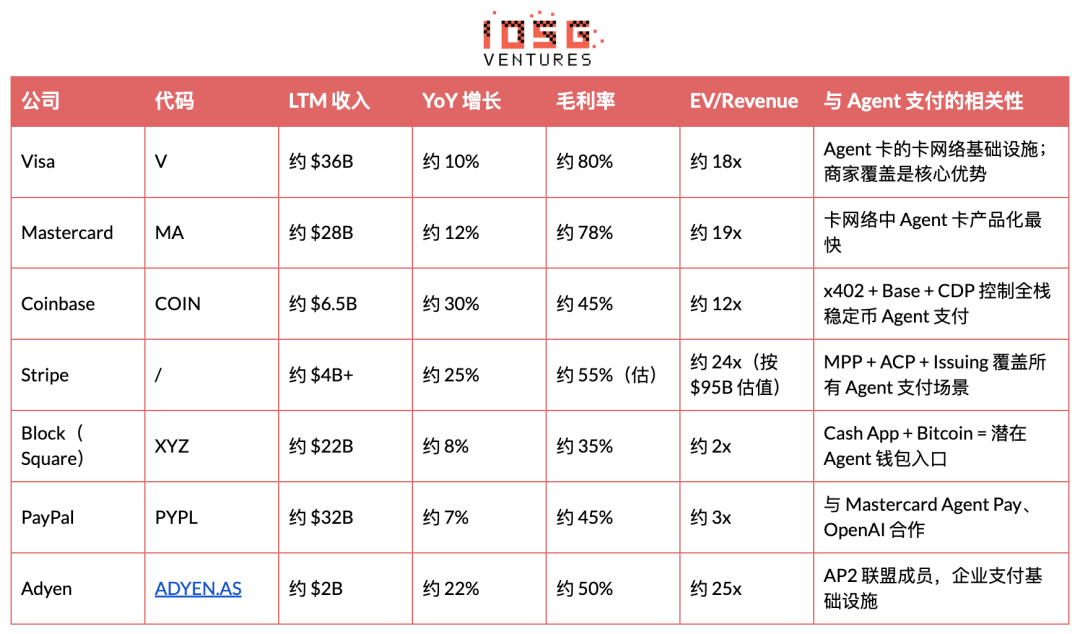
上場決済企業は12-25倍のEV/売上高で取引されています。エージェント決済スタートアップ企業が$50M以上のARRを達成し、50%以上の成長率を達成できれば、収入倍率20倍で少なくとも$1B以上の評価が可能です。ただし、現在、業界全体で収入データが公開されていないため、評価は完全にストーリープレミアムに基づいています。
予測
決定木
中核的な問題
2028年までにエージェントペイメントが年間取引高10億ドルに達する可能性はあるか?それには2つのパスがある。
パス1:達成可能(55%の確率)。トリガーはStripe MPPのPMF検証とVisaエージェントカバレッジが数百万のユーザーに達すること。
· ステーブルコインがデフォルトになる軌道(このブランチの30%)。Coinbaseとx402エコシステムが最大の価値を生み出し、カードネットワーク部分は迂回され、Facilitatorの評価額は5億ドルから10億ドルの範囲に収まる。
· カードチャネルが依然として主導し、ステーブルコインがM2Mを補完する(このブランチの70%)。Visa、Mastercard、Stripeが主要なトラフィックを勝ち取る。純粋な暗号通貨ソリューションはニッチ化し、FacilitatorはStripeに買収されるか、周縁化される。
パス2:達成不能(45%の確率)。触媒はエージェントの信頼性が支払いレベルの信頼に達しないこと、または標準の持続的な分裂である。2つのサブリザルト:
· 2億ドルから5億ドルまでの成長は鈍化する(このブランチの60%)。レースは存在するが、評価は圧力を受け、スタートアップはより長いランウェイを必要とする。
· 基幹モデルの企業は独自の支払いシステムを構築する(このブランチの40%)。OpenAIとGoogleはネイティブの統合支払いを行い、第三者のFacilitatorは淘汰される。
成長タイムライン
逆ストレステスト
リスク1:巨大企業が独自の支払いシステムを構築し、ミドルウェアがゼロになる
OpenAI、Google、AppleはAIエージェントユーザーエントリーの90%以上を制御し、ネイティブクローズドループ支払いを行うことができる(ChatGPT + カード登録、AP2 + Google Pay、Siri + Apple Pay)。
Google AP2 上线時には、「Google エコシステム内の完全クローズドエージェント支払い」として 60 を超えるパートナーと提携しています。OpenAI Operator はすでにウェブショッピングを完了できるようになっています。Apple Pay は歴史的に多くのサードパーティモバイルウォレットを排除してきました。
リスク2:マーケットタイミングがまだ3〜5年不足しており、現時点で投資しすぎている
エージェントの信頼性が不足しており、商人APIの標準が欠けており、消費者の信頼が不足していることは、すべて強制的な障壁です。シード企業には18〜24ヶ月のランウェイがあり、市場が追いつかない可能性があります。
Coinbase がサポートするAI支払いプロトコルには、「需要がまだ来ていない」という物語があります。エージェントはタスクを実行する際に頻繁に嘘をつきます。ほとんどのエージェントはまだ1ドルも稼げていません。
ストレステストの結論
2つのリスクの中で、タイミングリスクは最も致命的であり、かつ最も反論しにくいです。単位経済の算術は嘘をつきません。市場はまだ大規模な投資が可能な状態にありません。プラットフォームリスクの一部は、「モデル企業がコンプライアンスを得意としない」という形で解消されていますが、2026年にはこの防衛線が弱体化するでしょう。OpenAI は既にKYCプロバイダーを買収しましたし、Google はGoogle Pay を持っていますし、Apple はApple Pay とApple Card を持っていますし、Anthropic の株主リストには伝統的な金融投資家も含まれています。コンプライアンス能力は、モデル企業に対する信頼できる防波堤ではなくなっています。
唯一かつ切り詰められない最大のリスクはタイミングです。導入フェーズから早期成長フェーズに飛び込むかどうかは、ATV がマイクロペイメントからエンタープライズレベルまでどのように進化するかにかかっています。そしてこれは、2つの投資家が制御できない外部変数に依存しています:エージェントの信頼性と商人のカバレッジ。
投資戦略の調整は3つあります:
1. エージェント支払いの60%の露出をシードラウンドに割り当て、ブリッジラウンドのために十分なフォローオンを確保します(タイミングリスクのヘッジ)。
2. 監督リスクをヘッジするために、トラックに依存しない facilitator(ステーブルコインとカードの両方をサポートする)を優先します。
3. 18ヶ月のキルスイッチを設定します:2027年第4四半期までに facilitator の月間取引高が$5Mを超えていない場合、リスクを減らすか低価格で処分を検討します。
投資助言
エージェントの支払い能力は論理的に必要ですが、現在の市場は非常に初期段階にあります(2026年初めの時点でわずか$6.3M)、ウォッシュトレーディングが深刻で、標準化が進んでおらず、大手企業がいつでも新興企業を押しつぶす可能性があります。議論の焦点は「この市場が今大きい」ということではなく、「この市場が成長すること、その到来が評価ウィンドウにとって非常に有利であること」にあります。
地理的には、アメリカに焦点を当て、欧州ではコンプライアンスヘッジを行い、アジアは未知の要素です。
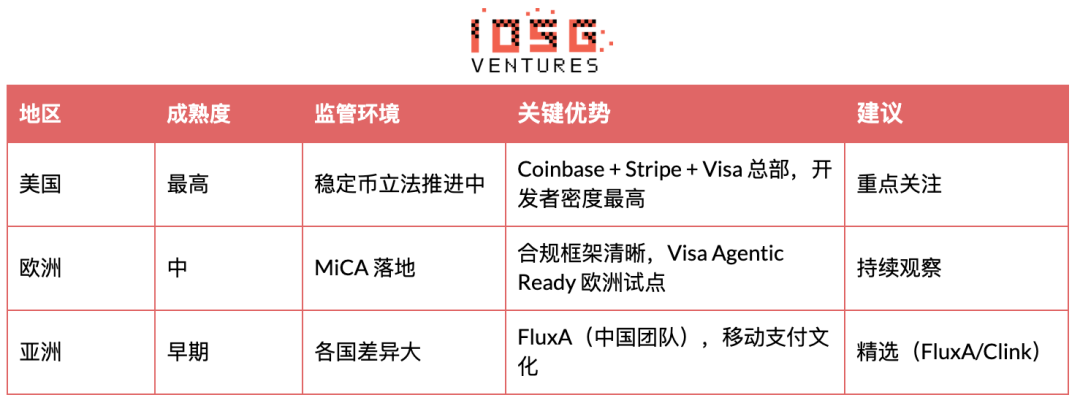
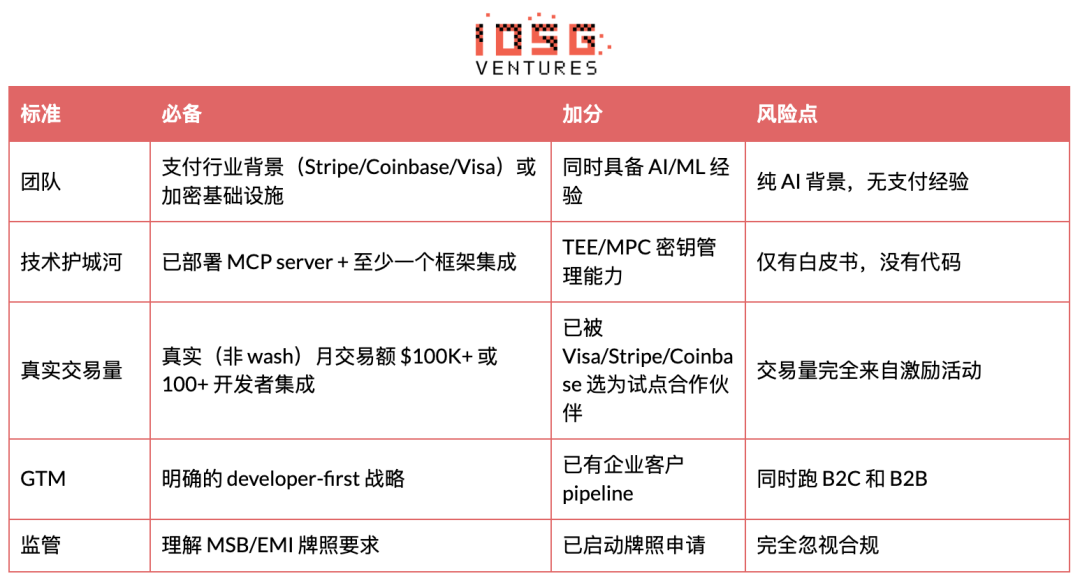
投資すべきチームは、支払い業界のDNA(Stripe、Coinbase、Visa)または暗号基盤のバックグラウンドを持ち、少なくとも1つのMCPサーバーを展開し、本物のウォッシュではない月間取引高が$100K以上または100以上の開発者統合を持ち、明確なデベロッパー主導のゴーアクセスマーケティングを行っています。
避けるべきポイントには、純粋なAIバックグラウンドで支払い経験がないこと、ホワイトペーパーだけのプロジェクト、取引量が完全にインセンティブで成り立っていること、B2CとB2Bが同時に進行していること、MSB/EMIライセンスを完全に無視していることが含まれます。
Original Article Link
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事