米連邦準備制度は利上げを続けるか? 今晩のデータが非常に重要です
原文タイトル:「連邦準備制度は利上げを行うか?今夜のデータが重要」
原著者:董 静、ウォール・ストリート・ジャーナル
地政治的な衝突とインフレの急騰という二重の圧力の下、市場は連邦準備制度(Fed)の利上げへの期待が激しく揺れ動いています。現在の市場の核心の論点は、高騰するエネルギー価格が持続的なインフレを引き起こすのか、それとも消費者の需要を逆転させ、Fedに利下げを余儀なくさせるのかということです。
4月21日、ウィンドウォンズの情報によると、シティグループ(Citi)は最新のリサーチレポートで明確な利下げ論を提示し、原油供給の中断は一過性のものであり、利下げの道は曲折があるものの方向性は明確であると認識しています。一方、ドイツ銀行は水を差し、Fedの政策は既に中立的な位置にあると警告し、現行の利上げ水準を無期限に維持すると予想しています。
2大投資銀行の見解が対立する中、まもなく発表される3月の小売販売データがこの膠着状況を打破する鍵となります。このデータは、高い油価が中心となる消費に与える実際の影響力を明らかにするだけでなく、直近のFedの政策経路を直接決定することになります。
シティグループ:地政学的な乱れは一過性であり、利下げの大局は変わらず
市場は地政学的発展の影響を受け続けていますが、シティグループは、低金利やより鳩派なFedの政策につながる道がまだあると断言しています。
この判断の核心ロジックは、ホルムズ海峡の状況が石油供給に与える影響は、ますます一過性であり、持続的なインフレの源泉ではないという点にあります。4月18日、ホルムズ海峡が再び開放されるとの情報が報じられましたが、後に疑問視されました。しかし、国債利回りと油価は木曜日の高値から下落し、低水準で推移しています。これ自体が市場が「一過性の影響」シナリオを価格設定していることを示しています。
リサーチレポートによると、シティグループの論理的な鎖は明確です:地政的な衝突は一過性→油価への衝撃は持続しない→インフレ圧力は拡大しない→Fedは利下げ軌道に戻る条件を備えている。
さらに、シティグループが追跡する一連の基本的経済データによれば、マクロ金融環境は微妙な変化を遂げています:
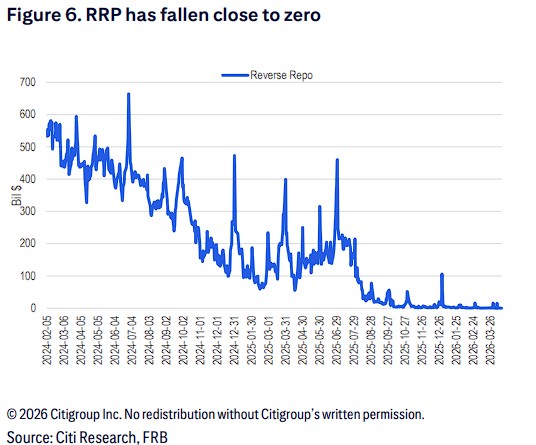
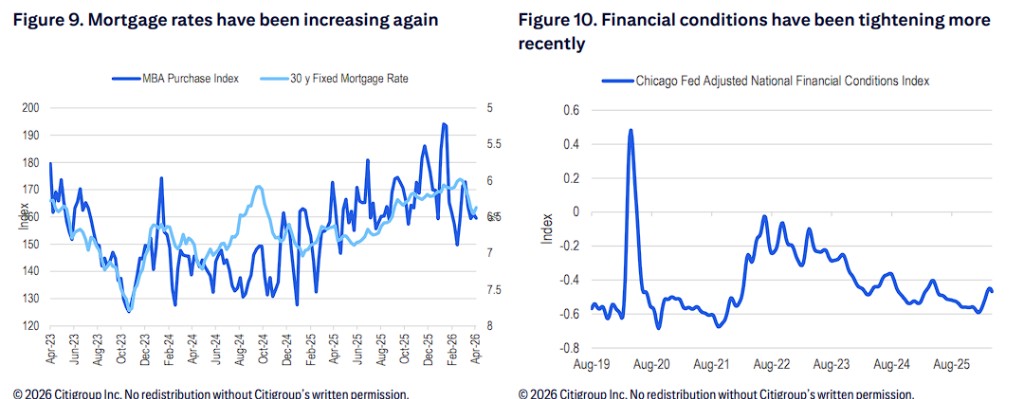
流動性と金融条件: Fedの逆レポ取引(RRP)の規模は大幅にゼロに近づきました。同時に、近年の金融条件は引き締まっており、住宅ローン金利も再び上昇傾向にあります。
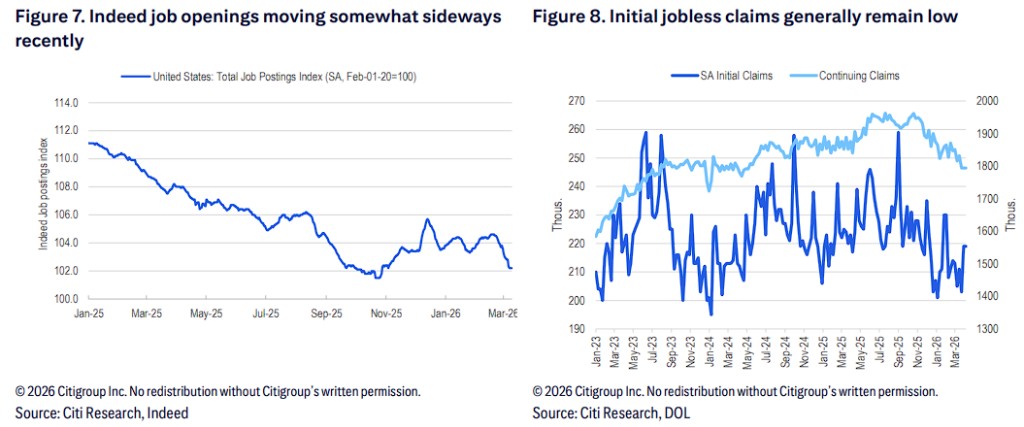
労働市場: Indeedの求人空白データは最近横ばい傾向を示していますが、初回失業手当の申請者数は全体的に低水準を維持しています。
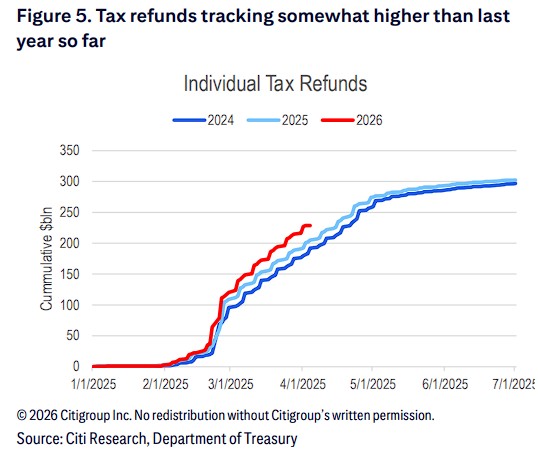
マネーサプライ:現時点で、今年の個人所得税還付額(十億ドル単位での累計額)は、昨年同期の水準をわずかに上回っています。
今晩の基準:3 月の「コントロール・グループ」小売販売データの重要性は?
利下げの期待が揺れ動く中、今後公表される 3 月の小売販売データは、投資家にとって第一次データとなり、高騰するガソリン価格が他の商品カテゴリへの消費をどれだけ削減しているかを明らかにします。
シティグループは、投資家がこれらのデータを解釈する際には、「表面から剥ぎ取る」必要があると強調しています。ガソリン価格の上昇により、3 月のネット小売売上高は必然的に急増するでしょう。しかし、米連邦準備制度理事会(FRB)の政策の方向性を決定するのは、「コントロール・グループ」(コントロール・グループ)の販売データです。
レポートによると、このデータはガソリンスタンドや特定のカテゴリの販売を除外しており、他の分野での消費者支出の低迷が高価な燃料によって引き起こされたかどうかをより真実的で正確に反映しています。もし「コントロール・グループ」のデータが予想外に低調だった場合、それは高インフレが需要を侵食していることを力強く裏付けるものとなり、それによってFRBの利下げ論理を支える重要なデータが提示されることになります。
ドイツ銀行の冷水:政策は既に中立水準に達し、FRBは無期限に静観する可能性
シティグループの楽観的な予測とは対照的に、ドイツ銀行は利下げの見通しについて非常に慎重な見解を示しています。ドイツ銀行はレポートで明確に述べています:現行の政策は既に中立地点にあり、FRBは現在の金利を無期限に維持する見込みです。
ドイツ銀行の悲観的な見通しは主に以下の核心ポイントに基づいています:
インフレの勢いが鈍化:広範なインフレ指標が示すところによると、アメリカのインフレ対策の進展が既に停滞しています。
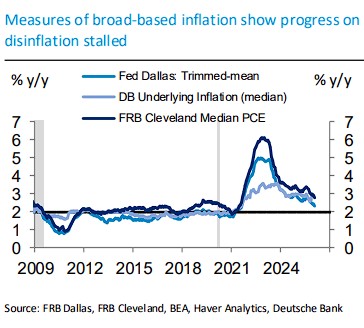
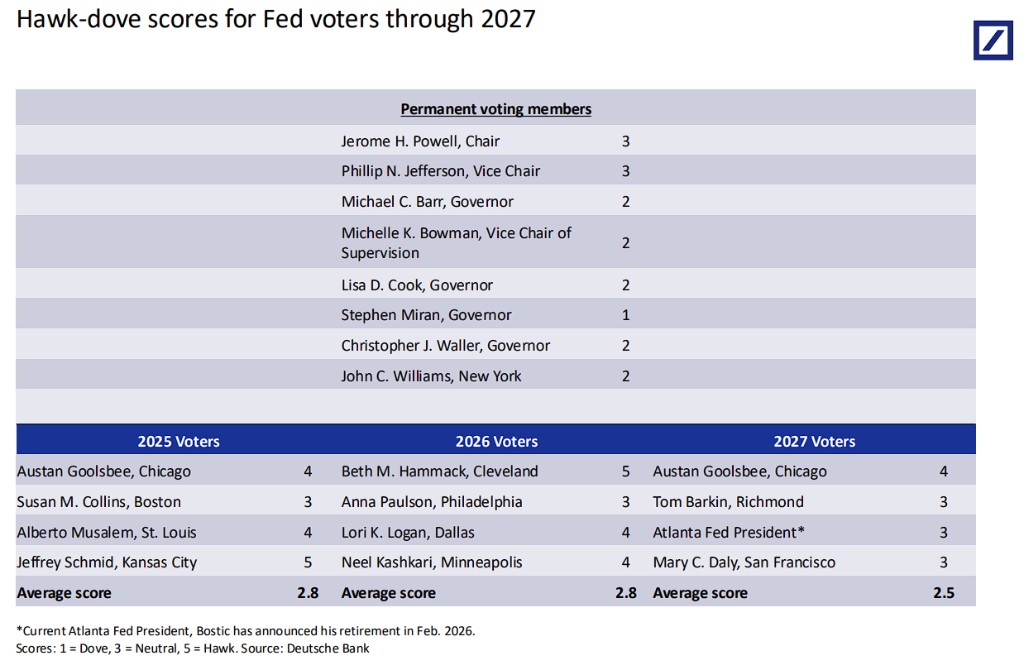
役員の姿勢がハト派に転換:ドイツ銀行がFRBの役員発言を追跡したところ、ウォーラー(Waller)やミラン(Miran)などの役員がよりハト派的な姿勢を取っており、大半の役員は現在の政策姿勢が「非常に適切」であると見ています。具体的には次の通りです:
・ ウォーラー(Waller):よりハト派的な態度を示しています。彼は、中東の対立が長期化すれば、利下げの軌道が妨げられるだろうと指摘しています。一連のショック(関税と石油価格の重なり)がより持続的なインフレ上昇を引き起こす可能性があります。彼はまた、関税の影響を除いたコアインフレ率が2%に近づいており、労働市場には脆弱性が存在していると強調しています;
· ミラン(Miran):現在の最も鳩派の見解であり、今年に 3 回、あるいは 4 回の利下げを支持し、戦争がインフレ見通しに 12 〜 18 か月後に変化をもたらすと考えており、石油価格の影響は一時的なものだと見ている;
· ウィリアムズ(Williams):政策が「適切な位置にある」と考え、2026 年のインフレ予測を約 2.75% に引き上げ、2026 年の経済成長予測を 2% から 2.5% に引き下げました;
· ハマック(Hammack):利上げ率は「かなり長い間変わらないままである」と明言;
· グールズビー(Goolsbee):石油価格がバレル当たり 90 ドルの水準で継続すると、他の価格にも波及する可能性があることに警告;2026 年にさらなる利下げが行われる可能性は低く、利下げは 2027 年まで待つ必要があるかもしれません;
· ダリー(Daly):現在の政策は「非常に良い位置にある」と考え、石油価格の影響が年末まで持続すれば、市場は「ゼロ利下げ」方向に価格設定を転換することも驚くべきことではないと述べた。
米連邦準備制度理事会(FRB)の 3 月会合議事録によると、ほとんどの役員がインフレ率が目標の 2% に戻るプロセスに遅れが生じると見ています。一部の役員は、声明に「双方向リスク」の文言を加える必要性についてさえ議論し、利上げの可能性が完全に排除されていないことをほのめかしています。
ドイツ銀行のFRB役員に対するハト派とタカ派の評価によると、2026 年の投票委員会の平均得点は 2.8 点(1 点が最鳩派で、5 点が最タカ派)であり、全体的に中立的にわずかにハト寄りですが、明白な鳩派の見解は少数派です。
市場の価格設定は完全に逆転しました:持続的なインフレ圧力と強固な経済的な強さに直面して、市場の期待は急激に変化しました。ドイツ銀行のデータによると、現在、2026 年全体にわたる「ゼロ利下げ」が市場に価格設定されており、2027 年夏まで利下げは行われない見込みです。
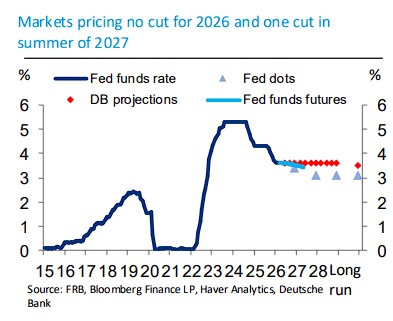
ドイツ銀行は、基本シナリオでは、連邦ファンド金利は 2026 年から 2028 年までの間、常に 3.63% で維持され、年間を通じて利下げはありません。
Original Article Link
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事