価格上昇ではなく、需給失調ですか? 油価はすでに臨界点を超えています
原文タイトル:(WCTW) 石油市場のターニングポイントがここに来た
原著者:HFI Research
翻訳:Peggy,BlockBeats
編集者コメント:この記事は、世界の石油市場が「ターニングポイント」を超えたと考えています。これから、石油価格の継続的な上昇ではなく、現実世界での供給不足がどのような形で顕在化するかが問題となります — それは原油在庫の急速な減少、製品の不足、あるいは需要を抑制する政策手段であるかもしれません。
この記事の核心論点は、市場に低く評価されている変数に基づいています:タイミングの不一致。ホルムズ海峡が一時的に再開されても、早期の輸送中断によるタンカーの回転遅れは、将来数週間にわたって陸上在庫を徐々に浸食し続けるでしょう。これはつまり、供給面の問題が「通行再開」に伴ってすぐに緩和されるのではなく、在庫とスポット市場に遅れて反映されることを意味します。
この背景において、精製所の行動が重要な増幅装置となります。アジアとヨーロッパの精製所の負荷軽減は、エンドユーザーの需要が同期的に減退することを意味するのではなく、まず製品在庫を圧縮し、製品価格を押し上げ、そして精製所の再稼働を迫ることによって、自己強化サイクルを形成します:高い石油価格—利益の圧迫—在庫の削減—利益の回復—再び負荷引き上げ。このメカニズムにより、短期間で市場は通常の供給と需要の調整を通じて再均衡することが難しくなります。
さらに衝撃的な判断は、ホルムズ海峡が4月まで続く場合、伝統的な石油価格設定枠組みが無効になるというものです。市場が直面するのは、周期的な上昇ではなく、「物理的な不足」に近い極端な状況です — この状況では、価格は効果的な調整ツールではなくなり、石油価格の天井も参考になりません。市場を再均衡させる本当の要因は、供給の回復ではなく、感染症時と同様に「政策的需要抑制」です。
したがって、1バレル95ドルでは石油市場を再均衡させるには不十分です。地政学的な緊張が続く中、将来注目すべきは石油価格そのものではなく、在庫の変化、政策シグナル、および需要の受動的な収縮のリズムです。
以下は原文です:
というわけで、 "石油市場のターニングポイント" をお読みください。
関連記事:《石油価格がターニングポイントに迫っており、4月中旬には何が起こるか?》
当社が3月25日に発表したレポートでは、複数のシナリオを挙げ、石油市場のターニングポイントが4月中旬に訪れるだろうと指摘しました。そして今、このターニングポイントはすでに過ぎ去りました。
この時点から、1日当たり1,100万〜1,300万バレルの供給中断が、次の3つの形態のいずれかで現れるでしょう:
1)原油在庫の減少;
2)製品油在庫の減少;
3)需要が破綻。
もしこれらの物流メカニズムやロジックについてよく分かっていなければ、私が整理いたします。
いわゆる石油市場の「臨界点」とは、ペルシャ湾から最終ユーザーに向けて輸送される最後の一揚げの原油に対応します。これらのタンカーが岸で荷卸しを完了し、その後の荷卸しが続行できなくなると、陸上の原油在庫を消費し始めます。(陸上在庫の計測に関する詳細は、以前の分析記事を参照してください。)
現在、世界中の製油所の停止規模は、約5,000万バレル/日を超えており、そのうち約3,000万バレル/日が中東地域に集中しています。アジアとヨーロッパの製油所も稼働率を下げていますが、製油所の減産は終端需要が既に低下していることを意味しません。
製油所の稼働率の低下により、製品油在庫の消費が加速し、結果として製品油価格が上昇します。この過程は再び製油所の利益率を引き上げ、それにより製油所が稼働率を上げる刺激となります。
この循環は今後数週間にわたって繰り返されます:原油価格上昇 → 製油所の利益が圧迫される → 製品油供給減少 → 製品油在庫減少 → 製油所の利益率が回復 → 稼働率が上昇 → 原油価格がさらに上昇
現物市場では、この「ゲーム」は在庫を抱えるトレーダーと在庫のない製油所との間で展開されます。もちろん、この状況は陸上の原油在庫が枯渇するまでしか続けることができず、その時点はもう遠くありません。
5月の第1週までに、本当の意味で原油在庫余裕を持つアジアの国は日本と中国だけになります。他の国々は現物原油を市場で争奪しなければなりません。その時点でホルムズ海峡がまだ閉鎖されていれば、製油所が必要な原油を手に入れるためにどんな代価も厭わない様子が見られるでしょう — なぜなら、別の選択肢は操業停止だからです。
欧州にとっても、原油不足は同じ時間枠で現れるでしょう。その時点で、アメリカの原油輸出は1日当たり約550万バレルに達し、経済協力開発機構(OECD)加盟国の原油在庫は必要最低限の水準まで減少し、残りの在庫は主にアメリカに集中します。
私たちは、7月末までに、アメリカの商業原油在庫が約4億バレル以下に減少し、最低運転水準(約3.7億から3.8億バレル)に接近すると予想しています。この見積もりには、約1.39億バレルの戦略石油備蓄(SPR)の放出も含まれています。
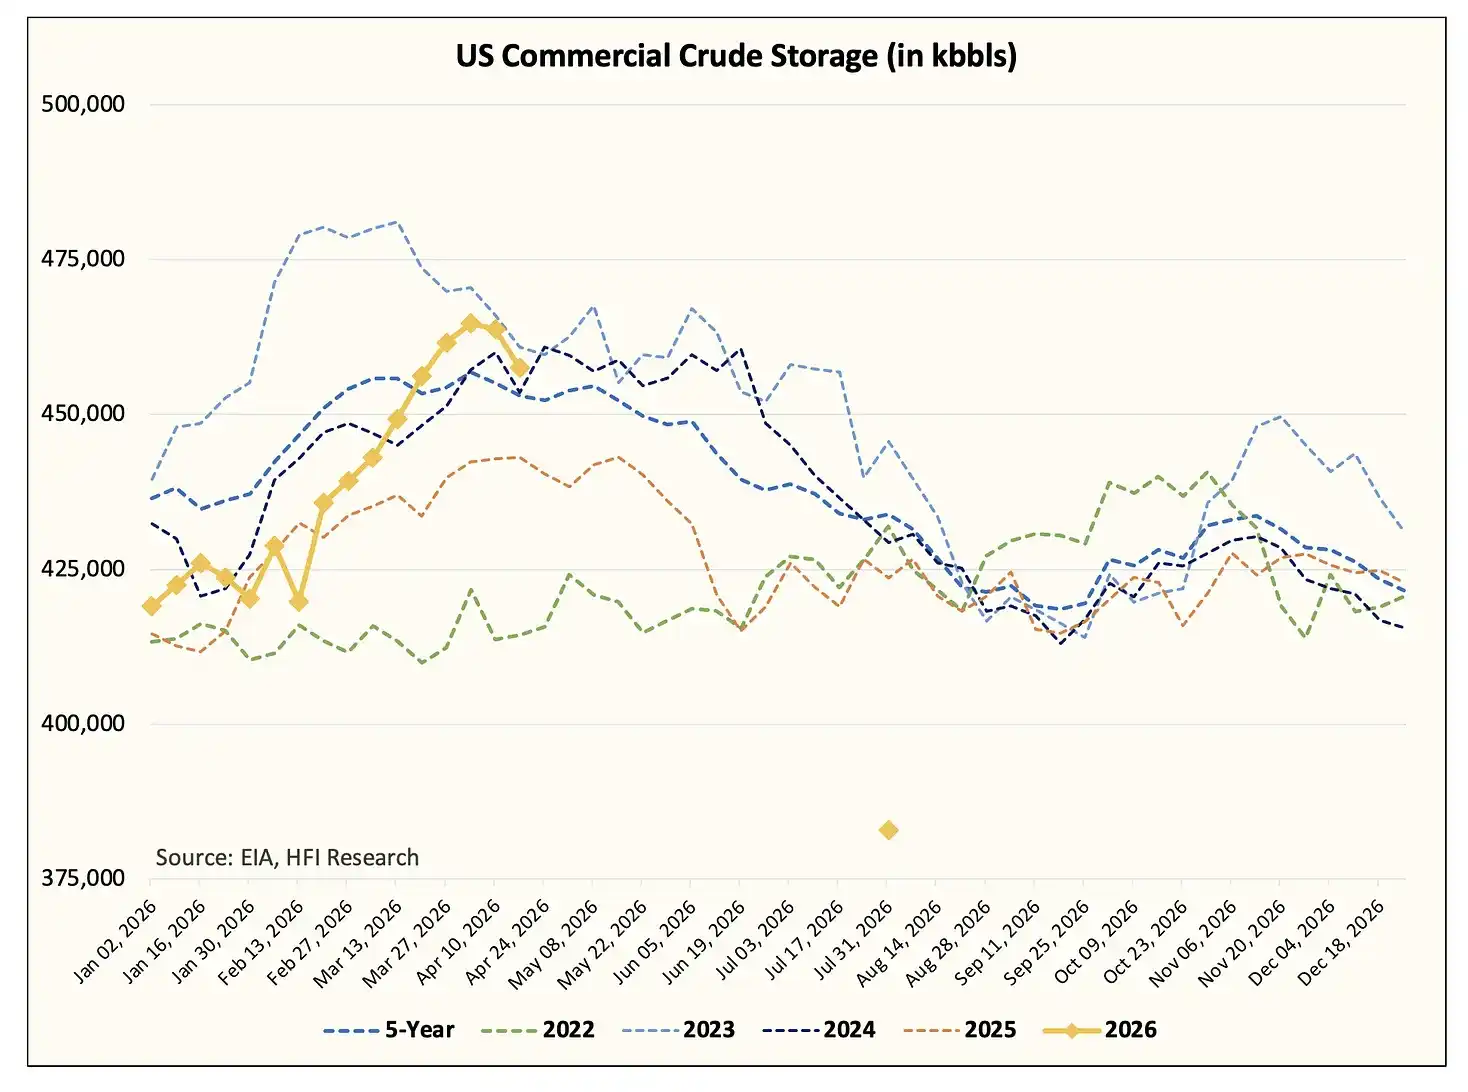
将来的数个月中,特朗普政権はおそらく原油と製品の両方の輸出に制限を課す必要があるでしょう。私たちの評価では、特朗普政権はまず製品の輸出に制限をかける可能性が高いと考えています。利益率が圧迫されることにより、アメリカの製油所が稼働率を下げ始める場合、その後、原油の輸出にさらなる制限がかけられる可能性があります。これはアメリカのシェールオイルとカナダの石油生産業者にとって、非常に悪いシナリオとなるでしょう(後続の分析で詳細に取り上げます)。
強調すべきは、前述のすべての変化がどうあれ、ホルムズ海峡が再開されるかどうかに関係なく発生するということです。アメリカとイランが合意に達し、ホルムズ海峡の通行が条件なしで復活した場合でさえ、陸上の原油ストックの減少は避けられないでしょう。
さらなるロジックの説明
この火曜日まで停戦が続き、長期的な平和協定が実現したと仮定してみましょう。
現在、海上タンカーに積まれている浮動在庫の原油量は約 1.6 億バレルで、これらの原油は迅速に降ろし始めます。しかし、これらのタンカーの運送および降ろしには 30 から 40 日かかり、その後の復路にはさらに約 20 日かかります。
同時に、市場には約 70 隻の超大型油槽船(VLCC)がアメリカに向かって原油を積み込み、アジアに向かって運ぶ途中です。これらのタンカーの積み込み期間は約 6 から 8 週間で、アジア行きには 45 から 50 日かかり、降ろしとホルムズ海峡を通過して戻るには 20 から 25 日かかります。つまり、この船団は少なくとも今後 3 か月間は効果的なバックハウリング能力を持たないでしょう。
現在の中東地域の陸上ストックの過剰を緩和するには、少なくとも 100 隻の VLCC が輸送に参加する必要があります。現在の陸上ストックは約 6 億バレルですが、産油国が生産を回復させるためには、ストックを約 2 億バレル減らす必要があります。しかし、現存の輸送能力から見ると、物理的には少なくとも 6 月中旬までに実現することが可能です。
陸上の原油ストックが徐々に放出されると、ホルムズ海峡を通過する安定した油槽船流量が必要となります。その段階になると、サウジ、アラブ首長国連邦、クウェート、カタール、イラク、バーレーンなどの産油国が徐々に生産を回復できるようになります。ただし、このプロセスには数週間かかるため、供給不足が持続する可能性がほぼ確実です。
3 月 25 日の「クリティカル・ポイント」レポートでの私たちの推定によると、ホルムズ閉鎖による蓄積ストック損失は約 10 億バレルに達し、4 月末までには 12 億バレル、5 月末には 15.9 億バレル、6 月末にはほぼ 19.8 億バレルに拡大するでしょう。
市場にはこのような規模の供給不足を埋めるための商業原油が存在しません。したがって、システムのバランスを保つためには、唯一の調整手段は「需要破綻」しかありません。
これは判断の問題ではなく、単純な数学の問題です。
地政学上の問題
私は地政学が好きではありません — それは不確実性に満ち、安全マージンがない、グレーゾーンで溢れており、はっきりとした黒と白の境界が少ないからです。しかし、イランの紛争の問題では、状況は「こうでなければああである」という極端に向かうようです。
友人の PauloMacro が最近、私に Robert Pape 教授の研究を読むよう勧めてくれました。彼は「エスカレーショントラップ」の著者です。過去2ヶ月間、私は彼の関連する視点を体系的に読んできました。最近、彼は「なぜ停戦は常に失敗するのか」(Why the Ceasefire Keeps Failing)という記事を公開しました。一読の価値があります。
私個人の観察から言えば、この週末起こったすべては、まるでホラー映画から直接抜け出したようなシーンでした。
2月末以降の紛争勃発以降、ほとんどの油槽船は静観し、原地待機する選択をしました。以前、市場では、ホルムズ海峡が閉鎖されているのは保険が効かなくなったためだという見方がありました。私も最初はこの判断に同意していましたが、特にこの週末起こったことを考えると、非常に驚いています。
イラン革命防衛隊(IRGC)は実際に武力を行使して油槽船を脅迫し、直接的に火災を恐れさせる封鎖を実行しています。油槽船の活動からはっきりとそれを見ることができました。私たちが油槽船の動きを追跡し始めて以来、これほど大規模な油槽船の集団が方向転換するのは初めてです。過去にもたまに1、2隻の油槽船がコースを変えたことがありましたが、これほど大規模に起こったことはありませんでした。
私の見解では、これは2つのシグナルを送り出しています。第一に、イランの革命防衛隊がホルムズ海峡をしっかりと掌握していること;第二に、この紛争が改善される前に、さらに悪化する可能性が非常に高いことです。IRGC とイランが提示した条件から考えると、アメリカがほぼ受け入れることは不可能であり、現実的にはほとんど余地がありません。この問題を根本的に解決するには、「本当に解決する」しかないと思われます — あなたは私がほのめかしていることを理解しているはずです。最悪の事態はまだ到来していないことを心配していますが、私が言っていることは危惧の種ではありません。
石油市場のいくつかのシナリオ
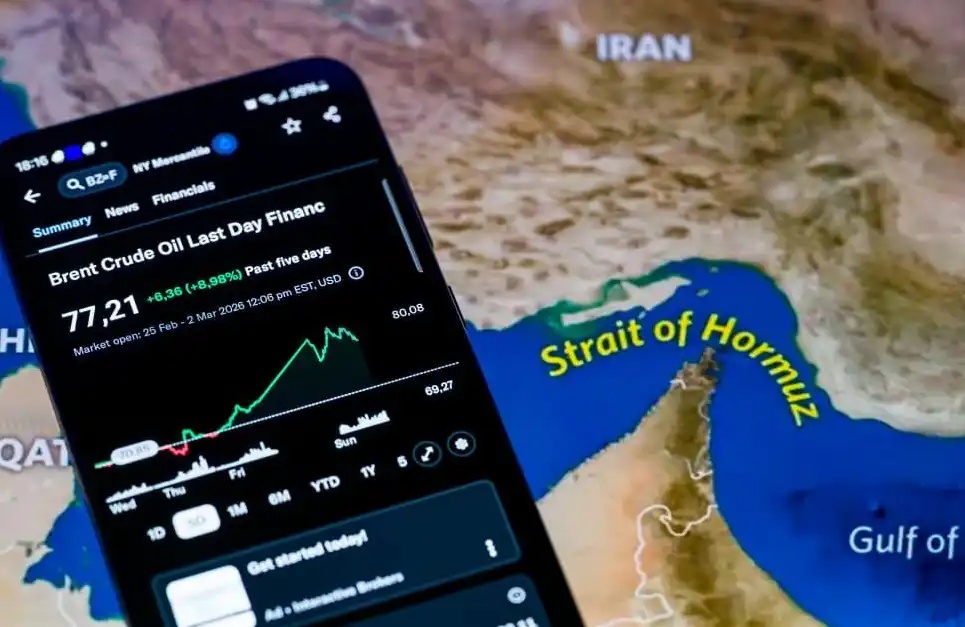
前回の石油市場の「臨界点」についての議論で指摘したように、ホルムズ海峡が4月末までに通行が回復すれば、Brent原油価格は1バレルあたり110ドルまで「下落」するでしょう;今日、その取引価格は95ドルです。
しかし、私がすでに説明したように、石油市場は既に臨界点を越えています。次に続く大規模な在庫消耐は市場を完全に目を覚まさせるでしょう。私は、金融市場参加者が現実世界での原油不足を目の当たりにするまで、供給中断が幻想ではないと認識しないと思います。それまで、多くの人々はこの現実を受け入れることができません。
それが事実です。
もしホルムズ海峡が4月以降に再び開通しない場合、私たちは正確な石油価格予測を行うことができなくなります。なぜならその時点で市場は引き返せない線を越えるからです。これは石油市場史上最大規模の供給中断となり、過去の記録の約4倍の規模となります。このような状況では、伝統的な基本的価格設定理論は意味を失い、絶対的な不足は価格で測定できないからです。市場が燃料を利用できなくなると、単に「供給停止」となります。
最後の一バレルの限界原油はどの価格で取引されるのでしょうか?私にはわかりませんし、誰もがその答えを知っているとは思いません。
しかし私が知っているのは、需要の崩壊が必ず訪れるということです。石油に焦点を当てる人々にとって、本当の「需要を殺す」要因は、政策レベルでの宣言となるでしょう。1日に約1100万から1300万バレルの供給中断を全体的にバランスさせるには、感染症封鎖時期と同等の規模で需要が減少する必要があります。
そして、そのように極端なシナリオでも、市場はわずかに「バランス」するだけであり、過剰供給にはなりません。しかし、それによって価格ショックが緩和されるでしょう。その時、私のような「数バレル派」のアナリストは、真の基本的転機がいつ訪れるかを判断することができるでしょう。
つまり、要約すると、もしホルムズ海峡が4月以降も閉鎖され続ける場合、私たちはどこまで価格が上昇するかはわかりませんが、確実に1バレルあたり95ドルにはならないでしょう。政策主導の需要破壊が石油市場のバランスを取り戻すが、在庫の悪化を止めるだけです。
私たちは、この転機がいつ到来するかを監視するための市場シグナルシステムを構築しています。
結論
石油市場の臨界点が到来しました。世界の陸上原油在庫は急激に減少し、その速度は前例のないものになるでしょう。米国の原油在庫は最後に減少し始める部分であり、私たちは来週の米国エネルギー情報庁(EIA)の在庫レポートでそれを見るでしょう。市場が陸上在庫が明らかに減少しているのを目にすれば、価格が急速に新たな上昇を見せるでしょう。
もしもホルムズ海峡が4月末以降も通行不能のままであれば、誰もが価格の天井を予測できなくなります。市場はすでにその線を跨いでいるからです。価格を再バランスさせる唯一の方法は、需要の破壊を通じてです。したがって、「石油価格がどこになるか」にこだわるよりも、本当に重要な市場のシグナルを追跡することが良いでしょう。
しかし、もしこの記事から一つの結論だけを持って行く必要があるとすれば、それは:石油市場は決して1バレル95ドルで再バランスすることはあり得ません。石油価格は、1日に約1100万から1300万バレルの供給中断を相殺する程度に上昇しなければなりません。各国政府は、供給不足を補うために、感染症時と同様の強制的な需要圧縮政策を取らなければなりません。とはいえ、それでも石油市場が過剰状態に戻るわけではなく、地政学的な観点から見ると、「改善される前に悪化が続く段階」に入ったと懸念しています。なぜなら、米国もイランも譲歩する気配がないからです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事