収益の安全性を両立するのは難しいですが、DeFiは新興市場をリードすることができるでしょうか?
DeFi のダークナイト
4 月が三分の二を終えると、オンチェーン資産が 6 億ドル以上盗まれました。
これらのセキュリティイベントは恐ろしい事実を明らかにしました:かつて DeFi Maxi たちが説教していたスローガンは、DeFi の玄関に貼られた唱和文になってしまいました。
「Code Is Law」は、AI スキャンによる契約の脆弱性の晒し、ソーシャルエンジニアリングによる簡単なマルチシグの手ぬぐいを意味します。 「DeFi レゴ」は、1 つのプロトコルをさらに統合し、1 つの追加ブロックチェーン、1 つの追加のレイヤーの嵌入抵当ごとに、全体システムの攻撃面が同時に拡大し、爆発後の伝播経路がさらに追加されることを意味します。
監査はコードをカバーできますが、ガバナンスをカバーすることはできません; マルチシグはハードルを高くするかもしれませんが、6か月間のオフライン浸透を防ぐことはできません; 組み合わせ可能性は DeFi の特性ですが、それがリスクをプロトコル間で自由に行き来させることにつながる要因でもあります。 この構造の中で、防御側は常に攻撃される側を牽引されています。
収益源をオンチェーンから監督下にある伝統的金融資産に移すことが、改革の唯一の方法です。
資産はライセンスを持つ機関によって保管および管理され、オンチェーントークンは実際のファンドシェアに対応し、NAvは日々調整され、発行と償還は標準プロセスに従います。 契約に脆弱性があっても、担保資産が空中に消えたり瞬時にゼロになることはありません。
しかし、この経路の最も一般的な着地点は米国債です。3% から 5% のリターン率は銀行預金にとっては魅力的な数字ですが、デジタル資産には全く魅力的ではありません。
コンプライアンスとリターンの両方を満たす真の資産は常に存在していますが、米ドル体制の中には存在しません。 それはもう1つの機関が厳しく守っている場所から来ており、小売投資家はほとんど入り口を見つけることができません。
小売投資家のための食べられないケーキ
市場に注目している場合、2024 年 8 月の初めの急落を覚えているはずです。 8 月 5 日、S&P は内部で 3%、日経平均株価は 12% の急落、ビットコインは 20% の急落となりました。
多くの市場初心者がポジションの撤退中に新しい概念を学びました: キャリートレード。
1995 年以降、日本経済のバブルが崩壊し、日本銀行は超低金利政策を採用しました。 投資家は低金利通貨(通常は日本円)を借り入れ、それを外国為替市場で高金利通貨と交換して現地の短期国債を購入し、利子差を取り込むこのアービトラージ取引をキャリートレードと呼びます。
米国国家経済研究局は、2008年の研究報告で利差取引を、周期間および市場間を横断して安定的に存在する超過収益のソースと位置付けました。
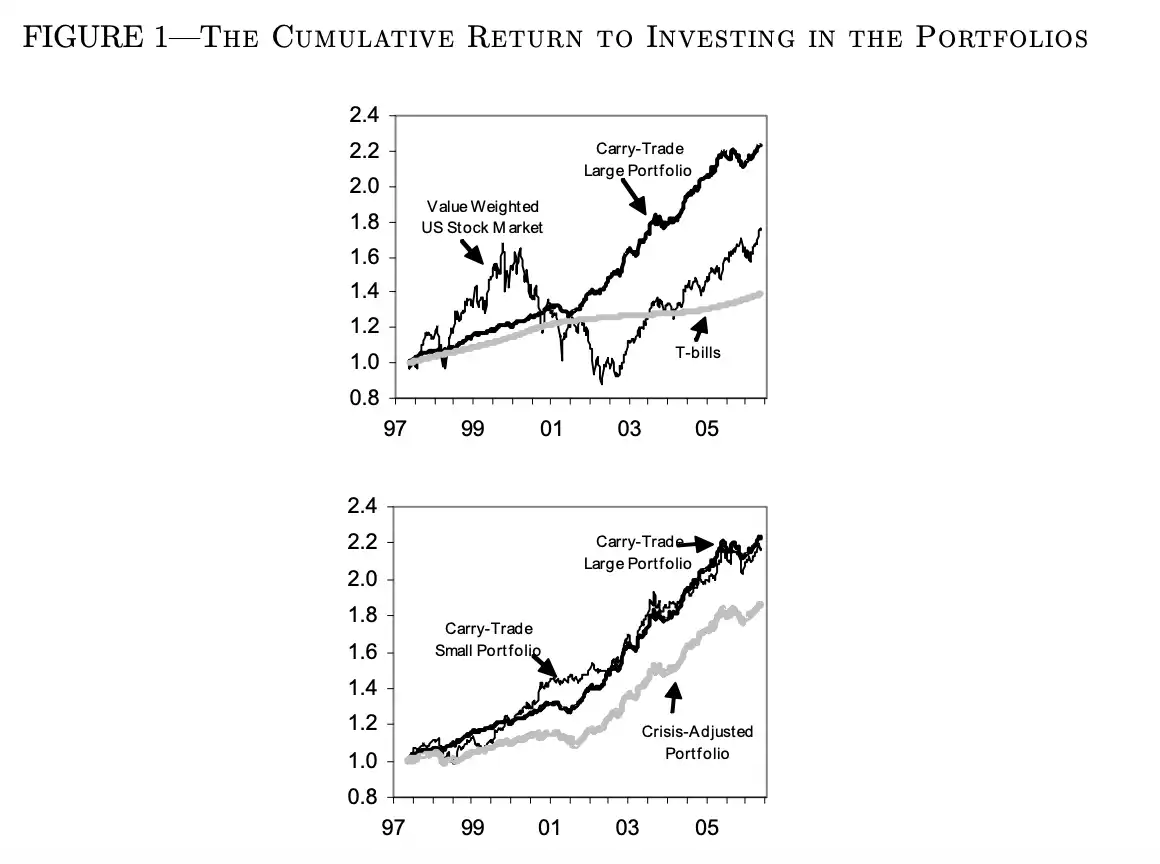
利差取引を採用した投資ポートフォリオの収益率は、対照グループよりも著しく高かった
利率市場の規模は暗号通貨業界をはるかに上回っています。2025年9月に国際決済銀行が発表した3年間の調査によると、2025年4月に世界のオーバーザカウンター金利デリバティブの平均取引額は1日あたり7.9兆ドルでした。JPモルガンの推定によると、2025年9月には新興市場債券の投資可能規模がすでに31兆ドルを超えています。
利差取引の分野では、トルコは避けて通れない存在です。同国中央銀行は、2024年3月に1週間物のレポ金利を50%に引き上げ、2025年4月にはまだ46%にとどまり、2026年1月までには37%となりました。これにより、トルコリラの短期金融資産は利差取引における人気の的となりました。
INGは2025年11月のクロスボーダー利差展望で、同機関のリラ資産ポジションが一時的に約470億ドルに達したことを明らかにしました。アリアンツ・グローバル・インベストメントは2026年の新興市場債券展望で、トルコを注目しています。
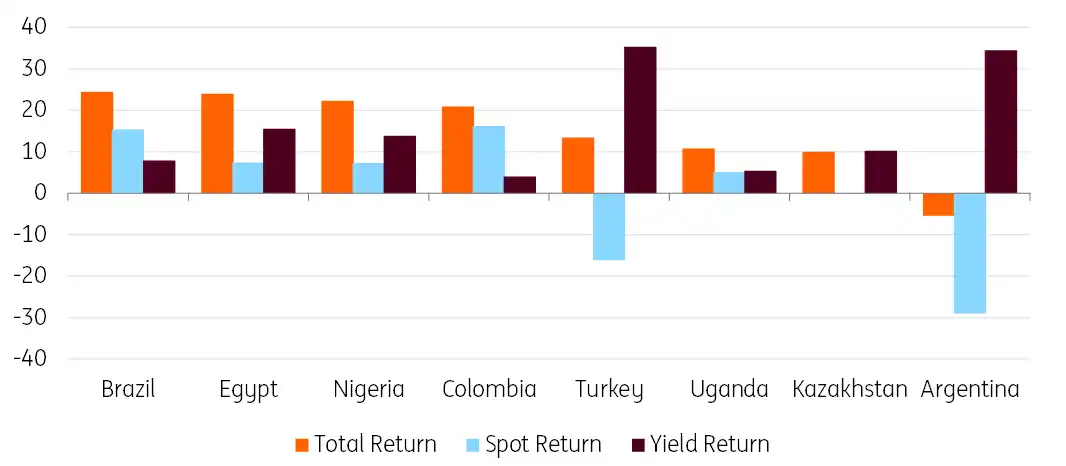
利差取引の収益性はどれくらいか?フランクリン・テンプルトン傘下の持続可能な新興市場債券ファンドは、2025年末までの1年間のリターン率が26.76%でした。JPモルガン・アセット・マネジメントは2026年第1四半期の見解で、2025年の新興市場ローカル通貨債券の総合リターン率が19.3%であると述べています。
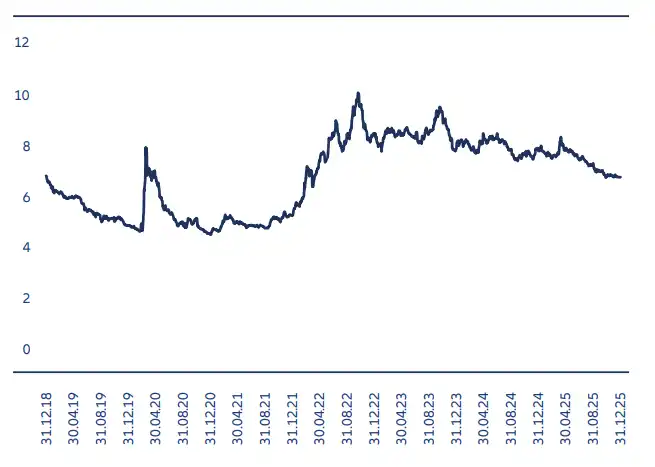
JPモルガン新興市場債券インデックスのリターン率
ブロックチェーン上の参加者が10%未満の預金金利のために取引を繰り返し、契約の脆弱性や巻き込まれた清算に怯える中、これら新興市場の債券ファンドは短期債券を保有するだけで、1年で2桁のリターンを達成しています。
このような大規模かつ安定した収益ソースがなぜ今日までブロックチェーンに移行されていないのでしょうか?
その答えは、非常に厳格な参入障壁にあります。
トルコの現地で最も基本的なリラ通貨マネーマーケットファンドの取引を行うには、以下の手続きが必要です:現地通貨で口座開設し、完全なKYC書類を提供する(トルコでは外国人に対する規制要件が厳格)、ライセンスされた流通チャネルを介して注文を出す(ファンドは直接小売に販売せず)、一定の最低投資額を満たす。
このパイプラインは、数十年にわたりトルコの地元金融システム内で閉じた状態で稼働してきました。従来の機関は、グローバル銀行ネットワーク、信用限度額、デリバティブ取引プラットフォーム、そして既に整備されている成熟した保管関係などに依存して、このパイプラインを稼働させてきました。
一般市民がこの経路を開くのは至難の業です。
Brix が行っていることは、この金利差取引の収益経路をオンチェーンでアクセス可能な製品に封じ込めることです。
「卓越したパッケージング」
BRIX は、今月550万ドルのシードラウンドファンディングを発表しました。
投資家構成を詳しく見ると、Circle Ventures、ConsenSys、Borderless Capital などのいくつかの仮想通貨系VCに加えて、いくつかの馴染みのない名前が核心投資家に含まれています。

FRWRD Ventures は、トルコ最大の民間銀行の1つであるYapı KrediのVC部門であり、さらにイシュ・アセット・マネジメントは、トルコ最大の銀行であるイシュ銀行の資産管理子会社です。
ほとんどのRWAプロジェクトは「銀行との協力」と言及しますが、それは通常、保管契約締結に留まります。銀行自体は株式を持っておらず、運営上の連携もなく、プロジェクトに問題が発生した場合でも明確な法的責任の経路がありません。
FRWRDとイシュ・アセット・マネジメントは、BRIXの投資家であり、iTRYの基幹ファンドの発起・管理・保管機関でもあります。
BRIXに問題が発生すれば、影響を受けるのはオンチェーンユーザーの元本だけでなく、数十年にわたって築かれてきた2つの銀行のブランド信用とそれぞれの利益も影響を受けます。
BRIXは既にMegaETHメインネットで第一段階の発行を開始しており、ワールドマーケットでは、プロジェクトのTVLが500万ドルに達するまで、1日に50万ドル相当のUSDmに相当するwiTRYが放出されます。
ユーザーは、World MarketsでUSDmをwiTRYに交換してから、利子付き担保として貸し出しに参加したり、他の戦略に組み込んだりすることができます。一方、iTRYは後続の段階で資格のある機関に引き換えを開放します。
iTRY自体は、トルコリラ通貨マーケットファンドの口座をアンカーにしています。オンチェーントークンは口座の根拠であり、基幹ファンドが受け取る利息は、保有者に比例して配当されます。
銀行の利益と合わせて、Brix は収益源自体に天然のセキュリティを持っています。
iTRY の背後にあるマネーマーケットファンドは、主にリバースリポ、マネーマーケットツール、銀行預金、公私の短期債務商品を保有しており、すべての金融商品の満期は 184 日を超えず、加重平均デュレーションは 45 日を超えません。信託は、トルコ資本市場委員会によって監督されている組合せ信託銀行によって行われ、すべてのリンクはトルコ国内の金融監督フレームワーク内に位置しています。
さらに、iTRY の利子はすべて、基礎となるファンドがマネーマーケットで実際に得た利益に基づいています。トルコリラの金利が高い限り、利益の支点があります。レバレッジはなく、トークンの発行もなく、TVL に依存しません。オンチェーンは単にラッピングに責任を持ち、利益はオフチェーンのファンドによって生み出されます。
トルコは Brix の最初の目的地に過ぎません。Brix チームの計画によれば、将来の収益源は段階的にアラブ首長国連邦、エジプト、メキシコ、ブラジル、韓国など、複数の新興市場に拡大していく予定です。
ボックスから飛び出す
過去数年間、新興市場からチェーン上への主な流れはヘッジニーズでした。地元住民はステーブルコインを使用してリラ、ペソなどの通貨の価値下落に対処し、ステーブルコインはこれらの市場での普及率を着実に上げてきました。
チャネルは一方向ではありません。
チェーン上のドル資産も同様に、規制対応の機関によってラップされ、これらの市場の金利体系に逆接続し、新興市場の経済成長からもたらされる構造的リターンを共有することができます。
DeFi のセキュリティに対する焦燥は、短期間内に消えることはありません。チェーン上のユーザーにとって、本当に考えるべきことは、次回の事故がいつ発生するかではなく、攻撃を受ける可能性のあるそのチェーン上に本来存在しないある種の収益があるかどうかです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事