DeFi の適正利率はいくらですか?
原文タイトル:ディフィの金利は実際にはどれくらいであるべきか?
原文著者:Tom Dunleavy,Varys Capital のヘッド
原文翻訳:Chopper,Foresight News
KelpDAO が 2.92 億ドルのクロスチェーンブリッジ攻撃に遭い、リスクが Aave に拡大し、DeFi のロックされた資産総額が 48 時間で 130 億ドル失われました。
もしもあなたが通貨市場に USDC を預け入れてたった 5% の利回りしか得られない場合、本当に重要な問題は DeFi 自体にリスクがあるかどうかではなく、あなたの利益が引き受けるリスクに見合っているかどうかです。
この記事では、債券価格決定の論理を使ってこの問題を解説します。
2週間前、KelpDAO から攻撃者が 2.92 億ドルを盗み、盗まれた rsETH が後に Aave V3 に再度入金されて担保として使用され、Aave に約 1.96 億ドルの不良債権を発生させました。わずか 3 日で、Aave のロックされた資産総額は 264 億ドルから 179 億ドルに急落しました。
そしてその前の 2週間、Solana 生態系の Drift Protocol が北朝鮮のハッカーによるソーシャルエンジニアリング攻撃で管理者秘密鍵を失い、2.85 億ドルの損失を被りました。この攻撃の計画は2025年秋にさかのぼります。
2つの大規模なセキュリティイベントはわずか 3 週間しか空いておらず、総額 5.77 億ドルの損失をもたらしました。リスク引き出しの影響を受け、Aave のUSDCレンディングマーケットの資金利用率は4日連続で99.87%に達し、預金金利は12.4%に急騰しました。Circle のチーフエコノミストゴードン・リャオはさらにガバナンストークンの上限を4倍に引き上げることを提案し、引き出し需要を緩和することを提案しました。
1か月前、多くのユーザーがDeFiの通貨市場にステーブルコインを預け入れ、わずか4%〜6%の年利を得ていました。
現在、すべての人が直面している核心的な問題は、このような金利設定が実際に妥当かどうかですか?KelpDAO事件が発生する数週間前、Santiago R Santos はBlockworksポッドキャストで、DeFiでは私たちは長期的な高リスクを負っているにもかかわらず、十分なリスクプレミアムを受け取っていない、と疑問を投げかけました。将来、さまざまな資産のリスクプレミアムは再定義されるべきです。
伝統金融における信用リスク価格設定
すべての企業債の収益率は、多層リスクプレミアムによって構成されます。コア価格設定式は次のとおりです:
· 収益率 = Rf + [PD × LGD] + リスクプレミアム + 流動性プレミアム
· Rf は無リスク金利であり、デュレーションにマッチした米国債の収益率をベースにしています。
PD × LGD は予想損失=デフォルト確率 × ロス・ギブン・デフォルト,ここでロス・ギブン・デフォルト = 1 - 資産回収率 です。リスクプレミアムは予想損失以外の不確実性を補償します。資産の PD と LGD が完全に一致していても、リスクの結果の変動範囲が異なる場合、価格を異なるものにします。流動性プレミアムは、資産のディスカウントされた実現可能性、保有からの退出に伴う追加コストを指します。
ムーディーズによる1920年以降の長期データを参考にしたベンチマークは次のとおりです:
· 米国の投機的債券の長期平均デフォルト率は4.5%で、直近12か月は3.2%であり、2026年第1四半期に4.1%に上昇する見通しです;
· シニア・セキュアド・ハイイールド債の歴史的平均回収率は約40%で、これに対応するデフォルト損失率は約60% です;
· ハイイールド債の長期年間予想損失率:4.5% × 60% = 2.7%;
· プライベートクレジット部門では、KBRA は2026年のダイレクトレンディングのデフォルト率を3.0%、2023年から2024年のデフォルト事例の平均回収率を約48%と予測しています;
· シニア・シーキュリタイズド・リーバレッジドローンの歴史的回収率は65%から75% の範囲です。
2026年4月 伝統金融収益率隊列
現在の実データを見てみましょう。10年国債の先週の水曜日のクローズ収益率は4.29% でした。同時に、2026年4月のICEバンクオブアメリカグローバル・クレジット全般のオプション調整スプレッドを取得しています。
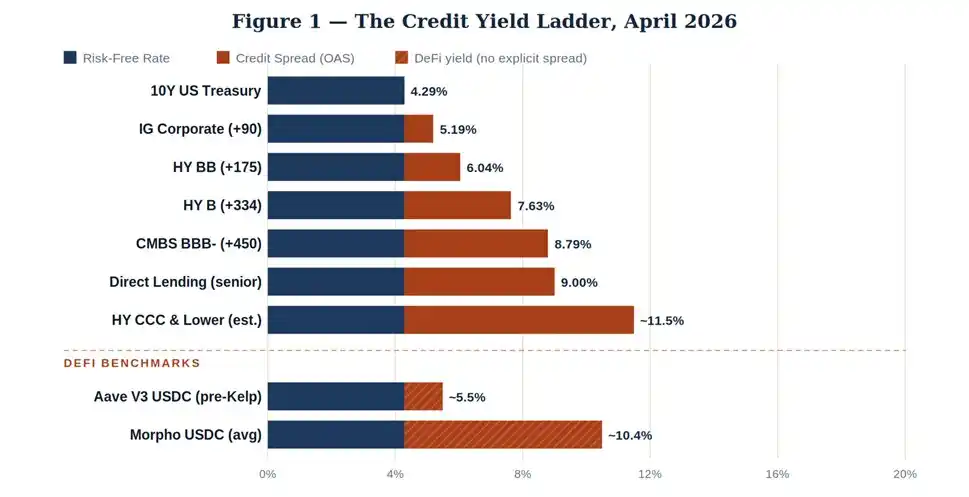
価格設定の論理は明確であり、常識に合致しています:国債、インベストメントグレード債、投機的債券、サブオーディエンス事業用地などの資本階層に沿って、収益率は段階的に引き上げられ、デフォルトリスクと損失が増大することを補償します。
プライベートダイレクトレンディングの収益率は約9%のままであり、貸付人のデフォルト率がより高いわけではなく、主な理由は非標準プライベートアセットの流動性が極端に悪く、流動性プレミアムが顕著であることです。
反省 DeFi 市場:KelpDAO イベントの前に、Aave の USDC 預金金利は約 5.5% であり、投資適格債券と B グレードのハイイールド債券の間の価格水準に位置しています。一方、Morpho は選定された金蔵をベースに活発な管理スクリーニングを行い、収益率は約 10.4% です。これら2つの数字は同じ潜在的リスクを正確に反映することはできません。
DeFi の三つの特有のデフォルト・モード、伝統金融では完全に存在しない
伝統的な信用デフォルト手続きは退屈です。債務者が利息を支払えない、債券保有者が債務加速条項を起動する、企業再編、資産整理、協議的な資産回収など、プロセスは長く協議の余地があります。
しかし、DeFi には債務再編メカニズムは存在せず、脅威は主にプロトコル攻撃から来ますが、三つの異なるデフォルト・モードに分かれ、それぞれが固有の損失特性を持っています。
モード1:スマートコントラクトの脆弱性攻撃
コードの脆弱性による盗難が発生し、再入攻撃、パラメータ検証の失敗、権限コントロールの欠如などがあります。攻撃者は資金プールを直接空にします。過去のデータによると、ホワイトハッカーが介入したプロトコル攻撃では、資金の平均回収率はわずか 5%〜15% であり、北朝鮮の国家級ハッカーグループが関与すると、回収率はほぼゼロに近づきます。
2021 年に Poly Network が 61 億ドルの資金を盗まれ、全額返還された例は極めて稀であり、Ronin 61 億ドル、Wormhole 32.5 億ドルの盗難事件は最終的に損失を回復し、完全にプロジェクトチームと流動性提供者による補填に依存し、市場主義的な資産回収ではなく株主補償の本質です。
モード2:オラクル操作とガバナンス攻撃
低流動性の分散型トレードプールを悪用して価格データを操作し、人為的に不良債務を作り出したり、攻撃者がガバナンストークンを蓄積し、悪意のある提案を通過させ、国庫を空にします。2022 年、Beanstalk はガバナンス攻撃により 18.2 百万ドルの損失を被るという典型的なケースです。この種のリスクは一部プロトコル介入により一部損失を回復できますが、貸方が持つ資産債権は、しばしば無価値なトークン保有に転落します。
モード3:組み合わせ可能性による連鎖崩壊
今回の KelpDAO 事件はこのタイプに属し、最も危険で予測困難なリスクモデルです。プロトコル A が流動性ステーキング/再ステーキング派生品を発行し、プロトコル B がその資産を担保として受け入れ、プロトコル C がクロスチェーン資産ブリッジを担当します。
この経路全体のどこかで攻撃が発生すると、下流の全ポジションが失敗し連鎖的な破綻を引き起こします。攻撃者はAave自体を侵害する必要はなく、上流のrsETHの基盤プロトコルを突破するだけで、Aaveの貸し手が大きな損失を負うことになります。
3つのリスクタイプは共通の特徴を持ち、DeFiと従来の信用市場との中核的な違いです:リスクの爆発は分単位で起こり、四半期ではありません。契約交渉なし、破産時のファイナンスはありません。スマートコントラクトは自動的に実行され、コードがルールです。一度コードに脆弱性が見つかると、損失はほぼ全額回復不可能です。Aave V3のrsETHの不良債権はゼロから1.96億ドルに急上昇し、約4時間で発生しました。これに比べ、伝統的な高利回りのBB格付け債券はリスク警告から債務再編までの中央値サイクルが14か月かかります。
実際の損失データが明らかにする真実
Chainalysisの2025年12月中間レポートには、矛盾するデータが公開されました:2024年初から2025年10月まで、DeFi全体のロックアップ資産総額は400億ドルから1750億ドルのピークに回復しましたが、DeFi独自のハッカー攻撃による損失は2023年の低水準圏内にとどまっていました。
2025年には、暗号資産の総盗難額が34億ドルに達し、リスクは中央集権化取引所からの盗難と個人ウォレットからの盗難に高度に集中していました。
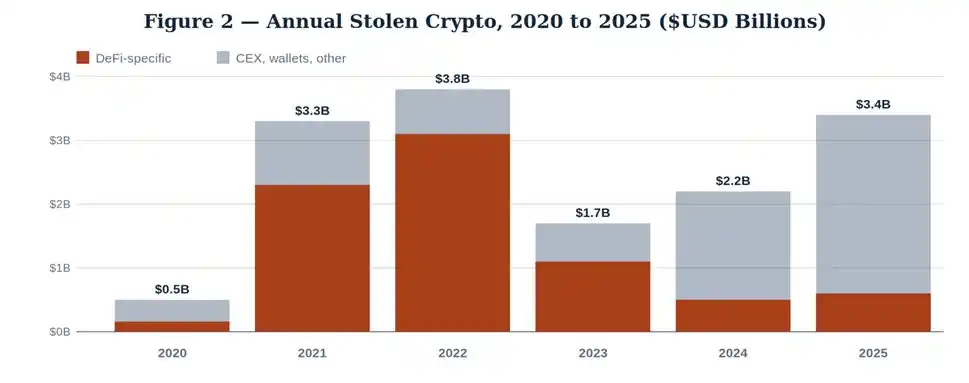
このデータだけを見ると、DeFiの安全レベルが持続的に向上していると誤解されることがあります。客観的な事実は次のとおりです:契約の監査業界は成熟し、Immunefiなどの脆弱性報奨プラットフォームは1,000億ドル超のユーザー資産を保護し、クロスチェーンブリッジでは段階的にタイムロックとマルチシグ機構が導入されています。
しかし、2026年の現実はまったく逆です:4月1日、Driftは2.85億ドルの損失を出し、4月18日にはKelpDAOが2.92億ドルの損失を出しました。わずか18日で2件の数億ドル級のスキャム事件が発生し、攻撃対象は組み合わせ可能性アーキテクチャの脆弱性を狙っており、貸出プロトコルそのものではありません。
平均ロックアップ資産規模を総合することで、最近数年のDeFi年間損失率を算出:
· 2024年:DeFi固有の損失は約5億ドル、平均ロックアップ750億ドル → 年間損失率0.67%
· 2025年:損失は約6億ドル、平均ロックアップ1200億ドル → 年間損失率0.50%
· 2026年内で(年次計算):わずか2四半期での2件の事件損失合計は57.7億ドル、平均ロックアップ950億ドル → リスクのペースが続く場合、年間損失率は2.0%–2.5%に達します
この見積もりによると、トップの DeFi レンディング取引の将来の年間デフォルト率は約 1.5%–2.0% です。極端な攻撃を考慮した場合、90% のデフォルト損失率(外部主体のバックアップがない場合、通常の盗難回収率はわずか 5%–15%)を組み合わせると、年間の予想損失率は 1.35%–1.80% となります。この数字は従来のハイイールド債券を超えており、不確実性スプレッド、流動性ディスカウント、規制リスク、クロスチェーンの伝染リスクはまだ計算されていません。
DeFi 合理的リスクプレミアムモデル
債券の価格設定ロジックに基づき、我々はトップの DeFi ステーブルコイン預金の公正利回りを計算しています:イーサリアムメインネットのトッププロトコル(Aave、Compound)、フルコラテラル、小売と量子借り手向けの USDC レンディング製品を対象としています。
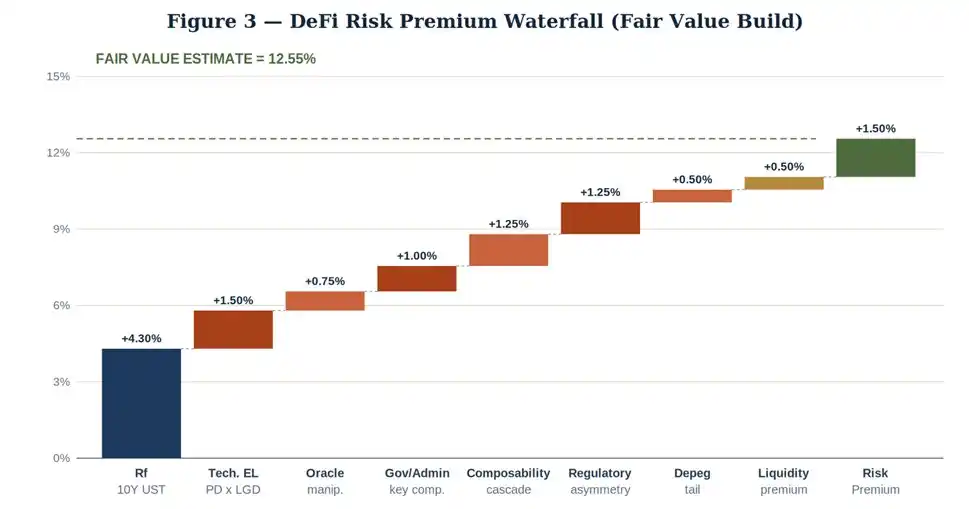
10 年債利回り基準から公正価値利回りを構築
10 年米国債を基準に、プレミアムを積み上げます:
· リスクフリーベンチマーク(10 年米国債):+4.30%
· 予想される固定損失:+1.50%
· オラクル操作リスクプレミアム:+0.75%
· ガバナンス/管理者秘密鍵リスクプレミアム:+1.00%
· プロトコル間の組み合わせリスク(Kelp などの同類リスク):+1.25%
· 監督の非対称リスクプレミアム:+1.25%
· ステーブルコインシールド解除リスク:+0.50%
· 資産の流動性プレミアム:+0.50%
· リスクプレミアム:+1.50%
最終的な公正リスク調整年率:12.55%。
したがって、理想的な場合、トップのコンプライアンス対応 DeFi ステーブルコイン預金の適正利率は 13% 未満であってはなりません。保険カバー、プロトコルのリザーブで裏付けられた資産は、利率を適度に引き下げることができます。ロングテールプロトコル、新規市場参入プロジェクト、再担保やクロスチェーンの基礎資産に関連する対象は、より高いリスクプレミアムが必要です。
結論
まず、公正な補償を求める必要があります。もしも 5% の利回りで DeFi に USDC を供給する場合、実際には BB クラスの信用リスクプライシングを受け入れていますが、その技術的および組み合わせリスクは実際には CCC よりも高くなります。Morpho スタイルの選ばれた金融市場では、利回りは 9% から 12% の間であり、より公平な利回りに近づいていますが、運用者の選択と透明性の問題も抱えています。
そして、資本構造を強化する必要があります。ETH、wBTC、そして厳格にテストされた LST などの高品質担保で担保されたオーバークオリティローンは、オラクルの冗長性、プロトコルレベルの保険層を伴い、クロスチェーンリスクは関与しません。このようなものは DeFi 領域の「インベストメントグレードアセット」に属します。
第三に、テールリスクを適切に評価する必要があります。KelpDAO の脆弱性はブラックスワンイベントではなく、ますます脆弱になっているマルチチェーンアーキテクチャに接続された再ステーキングプリミティブの予測可能な障害モードです。Drift の状況も同様であり、参加者が異なります。
2026 年第二四半期には 5.77 億ドルの永続的損失が発生しました。収益率が 5.5% の DeFi 投資ポートフォリオでは、急激な価格暴落や多重ローンのリスクをまったくカバーできません。
DeFi は投資不可能ではなく、現在は単に誤った価格設定がされています。機関投資家向けの配置機会は実際に存在しますが、前提条件はリスクに見合った適切なプレミアムを求めるか、または厳格なプライベートクレジットの基準で、単一プロトコルのディープダイブを行うことです。
単純にトップ通貨マネーマーケットに資金を預けるだけで、低収益のままリスクを受け入れるフラット平ポジション戦略は、リスクのない運用を装ったハイリスクのスプレッド取引です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事