IOSG: 開発者数は半減しましたが、暗号通貨はまだ死んでいません
原文タイトル:「IOSG Weekly Brief|開発者数が半減した後:Crypto は死んでおらず、ただ AI に人材を渡したのみ #326」
原文著者:Xinyang、Ethan、IOSG Ventures
2026 年、Crypto オープンソースコミュニティの GitHub アクティブカーブは驚異的な「底」を達成しました。2022 年のピーク時の 45K 月間アクティブ開発者から約 23K に減少し、この表面上の半減は、ソーシャルメディアで「ナラティブの枯渇」についての議論を巻き起こしました。しかし、このカーブの断面を分解すると、業界の収縮ではなく、深刻な「人材のリバランス」が見えてきます。
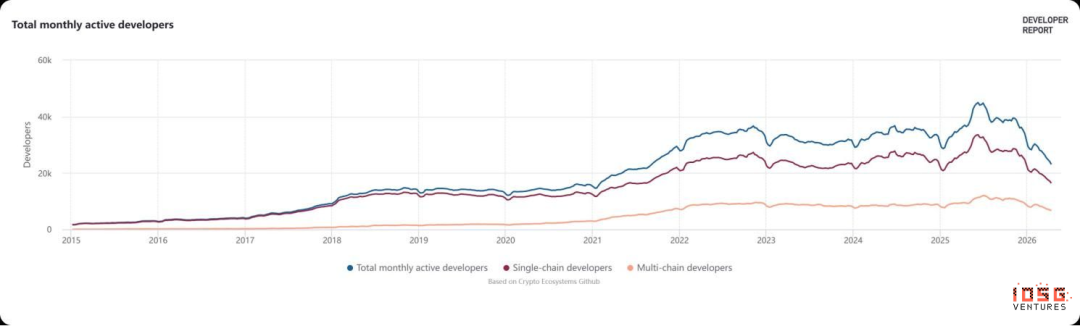
▲ データソース:Electric Capital Developer Report,Crypto Ecosystems Github ベース
誰が去ったのか? 誰がまだ残っているのか?
去ったのは主に新人です。2024 年 2 月、単月での新規開発者数は 5462 人に達しましたが、その後急激に減少し、1 年未満での離脱率は 52% に達しました。このグループの多くはブルラン期に殺到し、NFT 鋳造コントラクトを作成し、DeFi プロトコルをフォークし、新しい L2 にフロントエンドを提供していました。
これらのポジションは市場のヒートに非常に依存しており、ヒートが過ぎれば、プロジェクトが停止し、ポジションも消滅します。データから見ると、新人のコード貢献度は常に全体の 25% を超えておらず、このグループは最初から業界のコア層ではありませんでした。
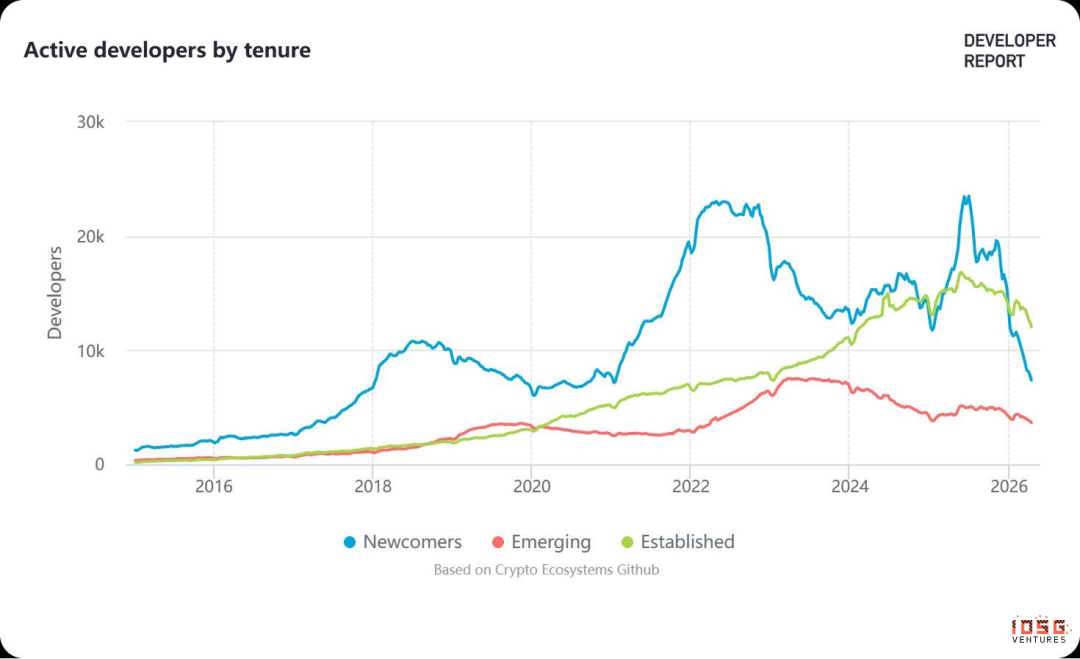
▲ 新人はブルラン時に殺到し、熊市時に去る;2 年以上の経験を持つ Established devs は同時期に歴史的な高値を記録
データソース:Electric Capital Developer Report
一方、2 年以上の経験を持つ開発者は同時期に増加し続け、歴史的な高値を記録し、コード量の約 70% を占めています。Electric Capital の GP マリア・シェンは、次のように述べています。「established developers というグループを見ると、成長しており、非常に健全に見えます。」
彼らが残った理由は、他に選択肢がなかったからです。
技術的には、現在の暗号の中核的な仕事は、一般的に数年かかる基盤開発作業です。プロトコルレイヤの開発、セキュリティ監査、クロスチェーンアーキテクチャなど、これらの作業は多くの年月を費やして理解できるものであり、市場から淘汰されるためにはハードフォークの褪退だけでは済まされません。
経済的には、多くの古参者は、vest 完了していないトークンを持っていたり、プロトコル内のガバナンス権限や株式関係を持っていたりします。彼らがこの業界で築いた経験は、実際の壁とリターンを形成しています。
エコシステムの分布を見ると、彼らは投票で足跡を残しています:Bitcoin 開発者は2年で64.3%増加し、Solana +11.1%、Cosmosは51.1%減少、Polkadotは46.9%減少しました。古参者は、実際のユーザーと収入を持つエコシステムに移行し始めており、物語だけで維持されているプロジェクトから離れています。
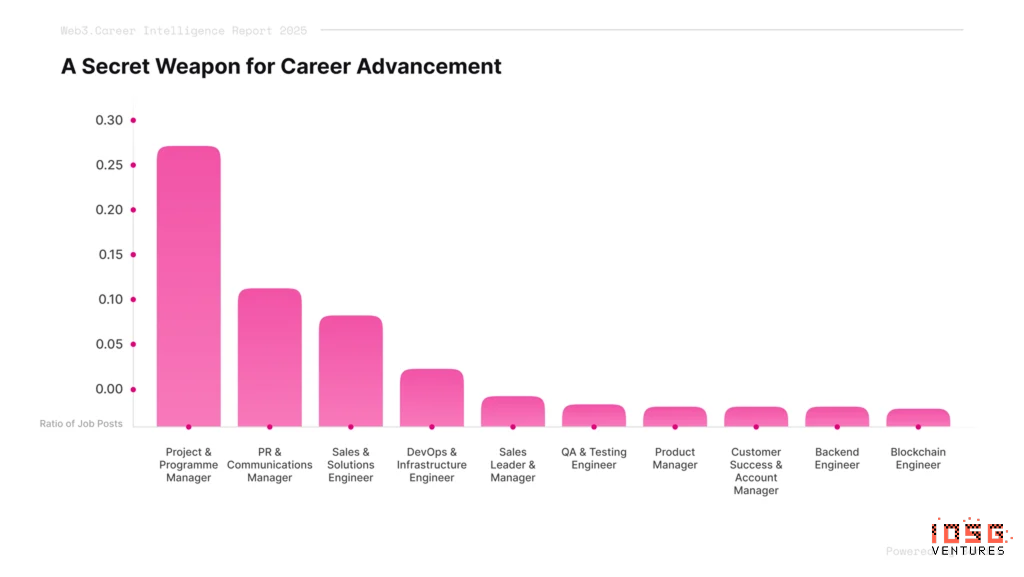
▲ Source: Coincub Web3 Jobs Report 2025
Data Source: Web3.Career
職位構造の変化も同じことを確認しています。2025年に追加されたWeb3の職種のうち、最も多い割合は開発者ではなくProject & Programme Managementで、27%を超えています。
技術が主導するとされる業界にとって、これは直感に反することですが、その背後にある論理はそう複雑ではありません。業界は建設段階から実行段階に移行し、100を超えるブロックチェーンを統合する必要があり、機関投資家が参入すると、コンプライアンスとセキュリティへの要求がまったく異なります。DAOガバナンスは、利害関係者の要求に対処する必要があります。
これは従来のプロジェクト管理ではなく、まだ規則が形成されている環境での調整と判断です。
業界は縮小しているように見えますが、中核の密度はむしろ増加しています。2018年から2019年の熊市も多くの開発者の離脱を伴いましたが、その後、Uniswap、Aave、OpenSeaなどの現象的なプロジェクトが現れ、2020年から2021年を定義しました。今回残ったビルダーたちはより成熟した基盤を持っており、AI時代は彼らに前回よりも大きなステージを提供しています。
残った人たちは、どんな能力を持っていますか?
クリプト業界では、開発者がどのような特別な能力を身につけてきたのでしょうか? この質問に答えるためには、ブロックチェーンの基本原則に戻る必要があります。ブル・ベアサイクルの間、この業界は常に同じ基本ルールのもとに運営されています:コードは法律であり、実行は最終決定です。
2016年のThe DAO事件では、攻撃者が再帰呼び出しの脆弱性を利用して3,600万ドルを持ち去りました。 コードにはバグがなく、ロジックは完全に予想通りに実行されましたが、設計者が予測していなかった境界線がありました。2021年、Poly Networkのクロスチェーンブリッジが攻撃され、61億ドルが数時間で移動しました。
停止できるプラットフォームはありませんし、取り消しできる機関もありません。 追及可能な法的措置もありません。 これは、クリプトがほぼすべての他の業界と異なる構造的特徴であり、許容できるエラー訂正のスペースがゼロであり、事後介入はほとんど存在しないことを示しています。
この環境によって引き出されるのは、他の業界ではほとんど必要とされない能力のセットです:規則の欠如、信頼の欠如の条件下で、見知らぬ人が参加したいと思う運用可能なシステムをゼロから構築する。
この能力には2つの側面が含まれています。1つは信頼をゼロから構築することであり、外部の権威に依存せず、コードとメカニズムだけで見知らぬ人が実際の資産を提供したいと思うようにします。 2つ目は、技術的および経済的な不確実性の中で判断を下すことです。規制フレームワークもなく、履歴データもなく、業界基準もない中で、依然として運用可能なシステムを設計できるようにします。
これらの2つの側面には、クリプトで具体的な検証があります。Uniswapには企業の保証もKYCもカスタマーサポートもありません。 誰もが流動性プールに資金を入れることができ、数百行のコードと経済メカニズムだけを信頼に依存して、数十億ドルの取引高を達成しました。
MakerDAOには中央銀行の支持も預金保険もありませんが、オンチェーンガバナンスと担保メカニズムだけでDAIの安定性を維持しています。
DeFi Summer期間中はさらに極端で、規制フレームワークも監査の基準も履歴データもなく、開発者はAMM、レンディングプロトコル、流動性マイニングを設計し、概念から数十億ドルの総ロック量を数か月で達成しました。 この能力は、プロトコル層、アプリケーション層、ガバナンス層の開発者によって異なる形で表れますが、基本原則は同じです。
AI時代は、構造的に非常に似ている問題を引き起こしています。モデルの意思決定プロセスは透明ではなく、出力結果は独立して検証できません。 AIエージェントは取引を自律的に実行し、資金を配分し始めており、それに対応するルールや制約メカニズムはまだ存在していません。
大手法ポリシを握る企業は、ユーザーには有効な検証手段が不足しています。計算力はわずかなトッププレーヤーに高度に集中しており、需要が急増すると独占的な価格設定が行われます。これらの問題はすべて、同じコアに向かって指摘されています:AI のより大規模なプロセスにおける信頼の問題。
何年もの間、暗号ビルダーはこのような問題を外部の権威からの規制がない環境で処理してきました。以前のシナリオはオンチェーンプロトコルでしたが、今は AI に切り替わりました。すでに複数の人々が、暗号通貨で蓄積された能力を AI に直接持ち込んで結果を出しています。
これらの能力は、AI 時代にどのように再評価されるのでしょうか?
最近、暗号通貨から AI に移行する事例が頻繁に見られますが、彼らが持ち去るものは異なります。
最も直接的なルートの1つは、ハードウェアと経験の直接的な移行です。CoreWeave の 3 人の創業者、Michael Intrator、Brian Venturo、Brannin McBee は、2017年に GPU でイーサリアムを採掘し始め、1 台から数千 台まで拡大し、2022 年にマイニング事業を閉鎖し、2 ヶ月後に ChatGPT がリリースされ、手持ちの GPU は直接 AI 計算能力へと変わり、2025 年 3 月にナスダックに上場し、IPO 時の評価額は約 230 億ドルで、その後時価総額は一時期 700 億ドル近くに達しました。
OpenSea の共同創設者であるAlex Atallah は、NFT マーケットで極めて異質な資産の集約と経路付け問題に取り組み、同じ経験を AI モデルの経路付けに持ち込み、OpenRouter を設立し、2 年間で500 万以上の開発者をサポートし、評価額は50 億ドルに達しました。
より注目に値するもう 1 つの移行ケースがあります。NEAR の創設者である I llia Polosukhin は、Transformer ペーパーの共同著者の1 人です。Google を退社した後、彼は最初、自然言語を使用して AI アプリケーションを構築しようとしていましたが、開発の過程で現実的な問題に直面しました。グローバルなデータラベリングワーカーにクロスボーダー支払いを行う必要があり、これらの人々のほとんどは銀行口座を持っていませんでした。ブロックチェーン技術がこの支払いの問題を解決する最適な方法となりました。
現在、NEAR は AI インフラストラクチャ プラットフォームに転換しており、主要な方向性はユーザー所有の AI および分散機密機械学習(DCML)で、ユーザーがデータを公開せずに AI サービスを使用できるようにしています。NEAR で蓄積された分散型アーキテクチャの経験は、この方向性で最も再現性の低い起点となっています。
Circle 共同創設者のSean Neville氏が退社してCatena Labsを設立し、AIネイティブバンクを打ち出し、ステーブルコインインフラの理解をAIエージェント金融シーンに直接移植し、a16z cryptoがリードする1800万ドルのシードラウンドを行いました。
AaveとLens Protocolのシニア開発者であるNader Dabit氏はCognitionに移籍し、複数の暗号プロトコルで築いた開発者エコシステムの経験をAIエージェントツールの分野にもたらしました。
これらの人々が持ち去ったものは、GPUハードウェアやユーザーネットワークだけでなく、メカニズムデザインの直感、開発者エコシステムの構築経験、および信頼できるシステムをゼロから構築するときの判断力を含んでいます。これらの能力は、AIの拡張に遭遇する3つの構造的なギャップと完全に一致します。
算力の集約と最適化
計算リソースはAIの拡張の直接的なボトルネックです。トレーニングと推論には多くのGPUが必要で、需要が大幅に変動し、クラウドプロバイダーは高額で、且つ待ち行列が発生しますが、企業は自社でハードウェアを保有したくありません。この問題には2つの側面があります:計算リソースをどのように集約して配分するか、および集約された計算リソースをより効率的に活用する方法です。cryptoビルダーはこれら2つの側面において直接移行可能な蓄積を持っています。
Hyperbolicは分配と信頼の問題を解決しています。創業者のJasper Zhang氏は分散型のメカニズムデザインをAI計算リソースの競争トラックに導入しました。トークンにより、分散したGPU所有者はアイドルリソースを提供する意欲を高めましたが、より根本的な問題は信頼です。
知らないノードが提供する計算結果をなぜ信頼すべきなのでしょうか?中核的な革新であるPoSPは、ランダムサンプリングとゲーム理論を使用し、正直さがノードの支配的戦略となるようにしました。全面検証は不要で、低コストで拡張可能であり、結果が信頼できます。このメカニズムセットは、暗号認証の不正ノード行動を検証するための論理から直接移行しています。
MoonMathは効率の問題を解決しています。前身であるIngonyamaはZKハードウェアアクセラレーションに焦点を当て、極端な計算制約下でZK証明の生成速度を数倍向上させました。
現在、方向性をPhysical AIパフォーマンスレイヤーに転じ、ビデオ拡散モデルの疎な注意力加速(LiteAttention)、FFNレイヤーの低ランク分解(LiteLinear)、トレーニング逆伝播の加速(BackLite)を行っています。ZKの加速からAI推論の加速に移行する際、基盤は同じ能力セットです:極端な計算制約下で数学をより速く処理します。競技の変化がありますが、これまでの蓄積は無駄になりませんでした。
AI ガバナンスとインセンティブ設計
複数の AI エージェントが協力してタスクを実行する際、各エージェントがそれぞれの目標を追求する過程でシステム全体が破壊されないようにする方法は何でしょうか。各参加者は自身の目標関数を追求しており、それらを合算してもシステムが正常に機能することは保証されていません。また、エージェントの実行速度は人間の介入ウィンドウをはるかに上回っています。
これは DAO ガバナンスとトークノミクス設計において暗中模索した問題の一例です:利益相反する参加者が中央権威なしにシステム全体をシステム全体をある方向に向かわせる必要があります。crypto が提示した答えは経済メカニズムであり、違反行為には実際の経済的コストが発生し、規則はコードに書かれ、自動的に実行されます。
EigenLayer はこのメカニズムを直接 AI シーンに移植しました。リステイキングメカニズムを介して、ノードは協力する前に資産をステークする必要があり、不履行や違反行為は自動的に罰せられ、規則は提案ではなく、実際の経済的コストがかかる厳格な境界線です。
EigenCloud はこのロジックを AI エージェントの検証可能な計算と協力型ガバナンスに拡張し、エージェントが自身の目標を追求する際には必ず事前に定められた範囲内に収まる必要があります。エージェントを経済メカニズムによって規制することは、エージェントを倫理規定で規制するよりもはるかに信頼性が高いです。
AI エージェントの自律ペイメント
さらに基本的な問題があります:エージェントはどのように支払うのでしょうか。従来の支払いシステムは人間向けに設計されており、クレジットカードには口座開設が必要であり、銀行振込には承認が必要です。それぞれのステップは、操作者が人間であること、身元を有していること、待つことを前提としています。しかし、エージェントは待ちません。エージェントは毎秒大量のリクエストを発行する可能性があり、各リクエストは微小な支払いを伴う可能性があります。このような状況では、従来の支払いチャネルは直ちに機能しません。
ステーブルコインとオンチェーンルールは、crypto builder によって既に構築されたインフラストラクチャであり、プログラム可能で承認の必要がなく、常時稼働しています。これらの特性は偶然にもエージェントの支払いシナリオのハードな要件を満たしており、不足しているのはステーブルコインをエージェントのワークフローに組み込むプロトコルです。
x402 は Coinbase によって2025年5月に発表され、HTTP 402 ステータスコードをアクティブ化し、ステーブルコイン支払いをHTTPリクエストに直接埋め込み、 エージェントがリクエストを送信すると同時に支払いが行われ、口座は必要ありません。決済は約2秒で完了します。
2026 年 4 月までに、x402 プロトコルは 1.65 億取引以上を処理し、累計取引額は約 5000 万ドル、アクティブなエージェント数は 69,000 人に達しています(データソース:x402 Foundation)。Cloudflare、AWS、Stripe、Anthropic MCP も参加しています。エージェントの支払いは、実際のトラフィックを持つレースとなっています。
AI のスケーラビリティに関連する 3 つの側面には、次の構造的ギャップが対応しています:ハッシュパワーの集約と効率、複数のエージェントの協力とインセンティブの整合、自律支払いのインフラストラクチャ。 これらの問題は従来のソフトウェアアーキテクチャには即答がなく、しかし、暗号通貨業界ではそれぞれの対処経験があります。能力は失われていませんが、新しい受け入れシナリオが見つかりました。
ビルダーの新しい位置付け:スマートコントラクトの作成者から AI へのルール設定者へ
AI のスケーラビリティは以前に存在しなかった能力ギャップを生み出しています。技術者の不足ではなく、自律システムで信頼メカニズムを設計できる人々の不足です。サービスの対象が人間からAIに変わると、暗号通貨ビルダーの役割も再定義されつつあります。
以下の表は、具体的な機能パラダイムの次元の変化を比較しています:
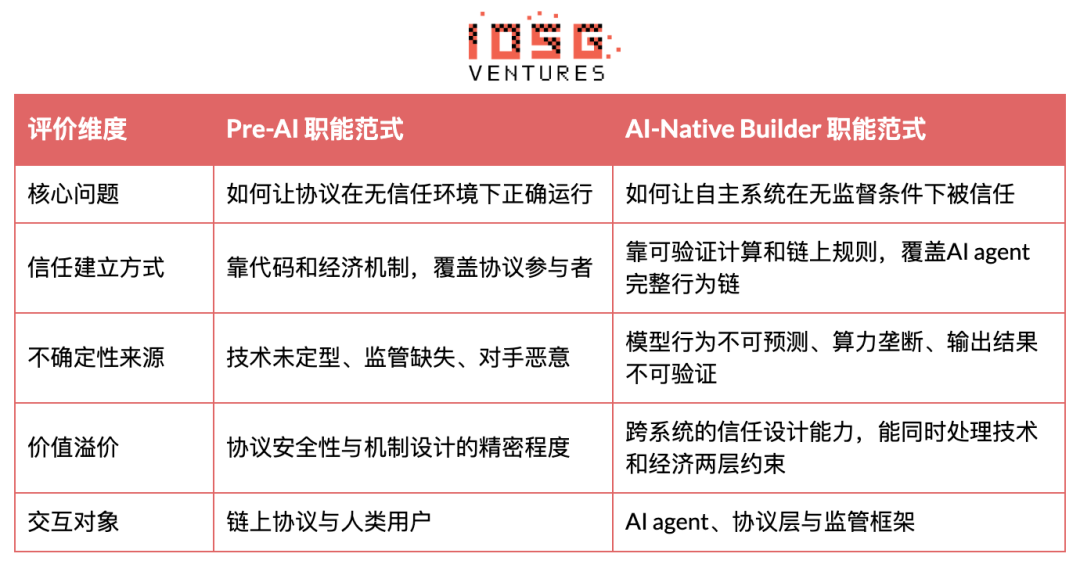
これら 2 つのパラダイムの主要な違いは技術スタックではなく、信頼の構築方法とルールの実行ロジックにあります。AI 前時代において、暗号通貨ビルダーは人間の参加者に対処し、ルールはスマートコントラクトに書き込まれ、容認空間はゼロでしたが、システムの境界は比較的明確でした。
AI ネイティブ時代に、相互作用対象が自律的に運行する AI エージェントになると、解決すべき問題は次のとおりです:エージェントの行動が予測不可能であり、実行速度は人間の干渉ウィンドウよりもはるかに高速であり、システムの境界自体がより大きな不確実性の下で再定義される必要があります。
暗号通貨ビルダーの機能は、「安全なスマートコントラクトの作成」から「AI 自律システム向けの信頼メカニズムの設計」に移行しています。
トップ機関の採用活動は、この変化を既に反映しています:
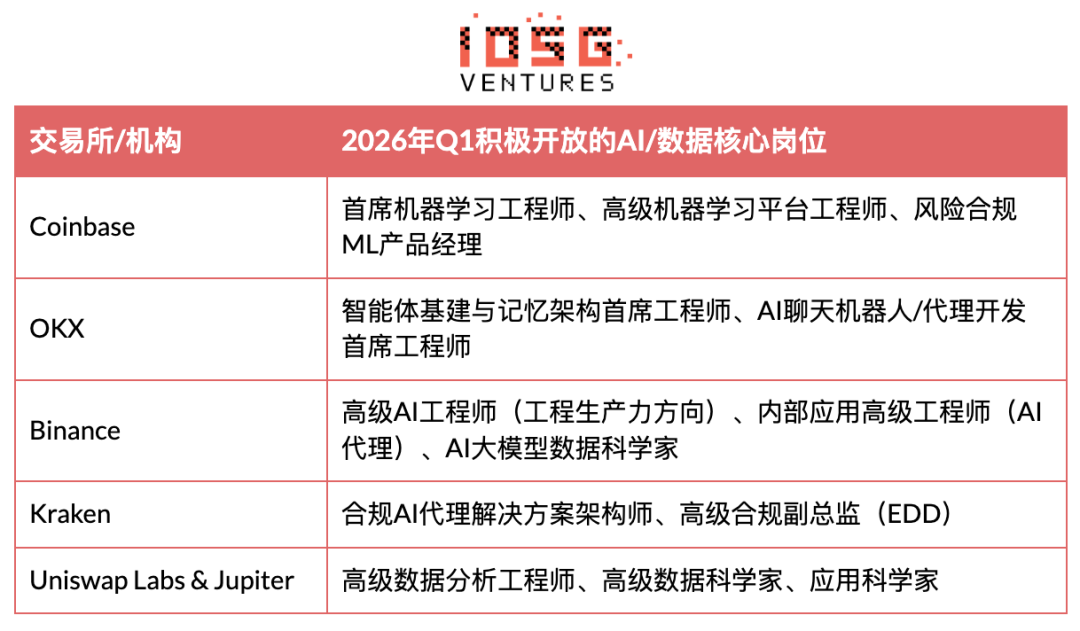
▲ 2026 年 Q1 におけるトップ取引プラットフォームの積極的な AI/データコアポジション
出典:Gate Research Institute
2026 年のトップ取引プラットフォームや機関の採用は、このトレンドをはっきりと反映しています:もはや単に AI エンジニアや暗号開発者を募集するのではなく、両者を結びつける能力を持つ人材を探しており、ブロックチェーン上のインセンティブの歪みやガバナンスゲームに精通しているだけでなく、AI ツールを暗号ワークフローに深く組み込み、エージェントと監督機関、ユーザーとの長期的な整合性を実現するメカニズムを設計できる人材を求めています。
資本の配置方向もこの見方を反映しています。Paradigm は、最大 15 億ドル規模の新ファンドを募集中であり、暗号通貨から AI、ロボティクス領域まで投資対象を拡大しています。
Haun Ventures は、10 億ドルの第 2 ファンドを完了し、特に AI エージェントの自律取引と調整を支援する支払い、ステーブルコイン、エージェント間経済システムに焦点を当てた暗号通貨と AI の融合した金融インフラに重点を置いています。
a16z crypto は、220 億ドルの第 5 ファンド(Crypto Fund V)を完了し、このファンドを暗号通貨領域に100%投資することを明言しています。彼らは AI 時代の複雑さと不透明さに直面しており、暗号通貨の透明性、検証可能性、および分散化された特性の応用に重点を置いています。
また、PitchBook のデータによると、2025 年のアメリカの暗号通貨領域への VC 投資の約40%が、同時に AI ビジネスに関与する企業に流れており、これは2024年から大幅に増加しています。
同様に、暗号通貨のビルダーが AI に転向する際、異なる市場環境下での選択の違いが明らかになっています。
アメリカでは、規制環境が比較的明確化されたことで、プロトコル層のイノベーションが実質的な生存空間を獲得しました。資本ネットワークの密度が高く、アイデアから資金調達までの経路が短く、許容限界が広いです。
Hyperbolic、EigenCloud、Gensyn、Ritual などのプロジェクトの共通点は、既存のシステム上での簡単なアプリケーション統合ではなく、ゼロから新しいメカニズムを設計していることです。トップの VC は、「検証可能な計算、エージェント協調、分散化された機械学習」などの分野に明確な投資テーゼを持ち、初期の技術探索に十分な許容余地を提供する意向です。
一方、アジアでは状況が異なります。シンガポールや香港は、規制順守と機関資金の移転をより多く担っており、規制フレームワークが比較的保守的であり、純粋なプロトコル層のイノベーションに対する寛容度が低いです。暗号通貨バックグラウンドを持つビルダーがAIに転向する際、より多くの選択肢がアプリケーション層や産業統合のパスを選択する傾向があります。これには、暗号通貨で蓄積されたユーザーベース、支払能力、データ資産を活用し、迅速にAI製品やサービスに接続するというものが含まれます。
能力の差ではなく、市場シグナルと規制環境の違いによるパスの選択の違いです:アメリカは基盤となるメカニズムの革新と早期の技術探索を奨励し、アジアは規制順守、迅速な現金化、伝統産業との緊密な連携を重視しています。
最初の GitHub の曲線に戻りましょう。月間アクティブ開発者数が 45,000 から 23,000 に減少しましたが、これは産業全体が縮小していると見えます。しかし、残った開発者の中には、確立された開発者の割合が過去最高になっており、実際のユーザーがいるエコシステムに残り、同時に AI インダストリーにおいてこれまでにない方法で価値を再定義しています。
AI のスケーラビリティが算力の集約、エージェントの自己支払い、データと意思決定の検証可能性、プライバシーの調整などの構造的な障壁に直面したとき、これらのビルダーたちは、Crypto と AI が交差するノードで、長年にわたるルール、インセンティブ、および実在性に対する感受性を徐々にAI 時代における貴重なシステムレベルの能力に変えています。
2017 年から Crypto インフラに重点を置いてきたベンチャーキャピタルとして、IOSG はこの線に対する見解を単なる観察に留めていません。
市場で広く認知されていない EigenLayer の restaking メカニズムに先鞭をつけ、Ingonyama(現在の MoonMath)のシードラウンドをリードし、ZK ハードウェアアクセラレーションからAI パフォーマンスレイヤーへの移行を賭け、2024 年には Hyperbolic に投資し、分散型算力信頼の問題をCryptoネイティブの検証メカニズムで解決する道筋に期待しています。
これらの展開の背後にある共通の論理は:AI のスケーラビリティに直面する信頼、調整、および検証の問題は、最終的にはCrypto ブロックチェーン業界が蓄積したメカニズムデザイン能力を必要とすることでしょう。我々は、Crypto と AI が交差することは物語ではなく、進行中の構造的機会であると信じています。
Original Article Link
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事