光モジュールが急騰している中、なぜNOKがMRVLに次ぐ第2のリーダーなのか?

TL;DR
· ノキアの株価は昨年10月から累計で約170%上昇している。
· AI-RANは検証段階から初期の商用受注へと移行しつつある。
· 関連銘柄:NOK(米国株)、NVDA(米国株)。
ノキアの株価は現在16.8ドル付近で、2025年10月にNvidiaが6.01ドルで新株を引き受ける前から累計で約170%上昇し、時価総額は約600億ドル増加、16年ぶりの高値を記録した。市場はもはやノキアを単なる周期的な通信機器メーカーとは見なさず、AIネットワークおよびエッジインフラのプレイヤーとして急速に再評価している。Nvidiaの株式投資と技術提携が最も直接的な触媒となった。
この背景には、AIへの資本支出がコアデータセンターから通信エッジ、無線アクセスネットワーク、光ネットワークへと浸透する大きなトレンドがある。問題は、この再評価が現在どの段階にあり、将来の実際の実装が株価にどれだけのサポートを提供できるかである。
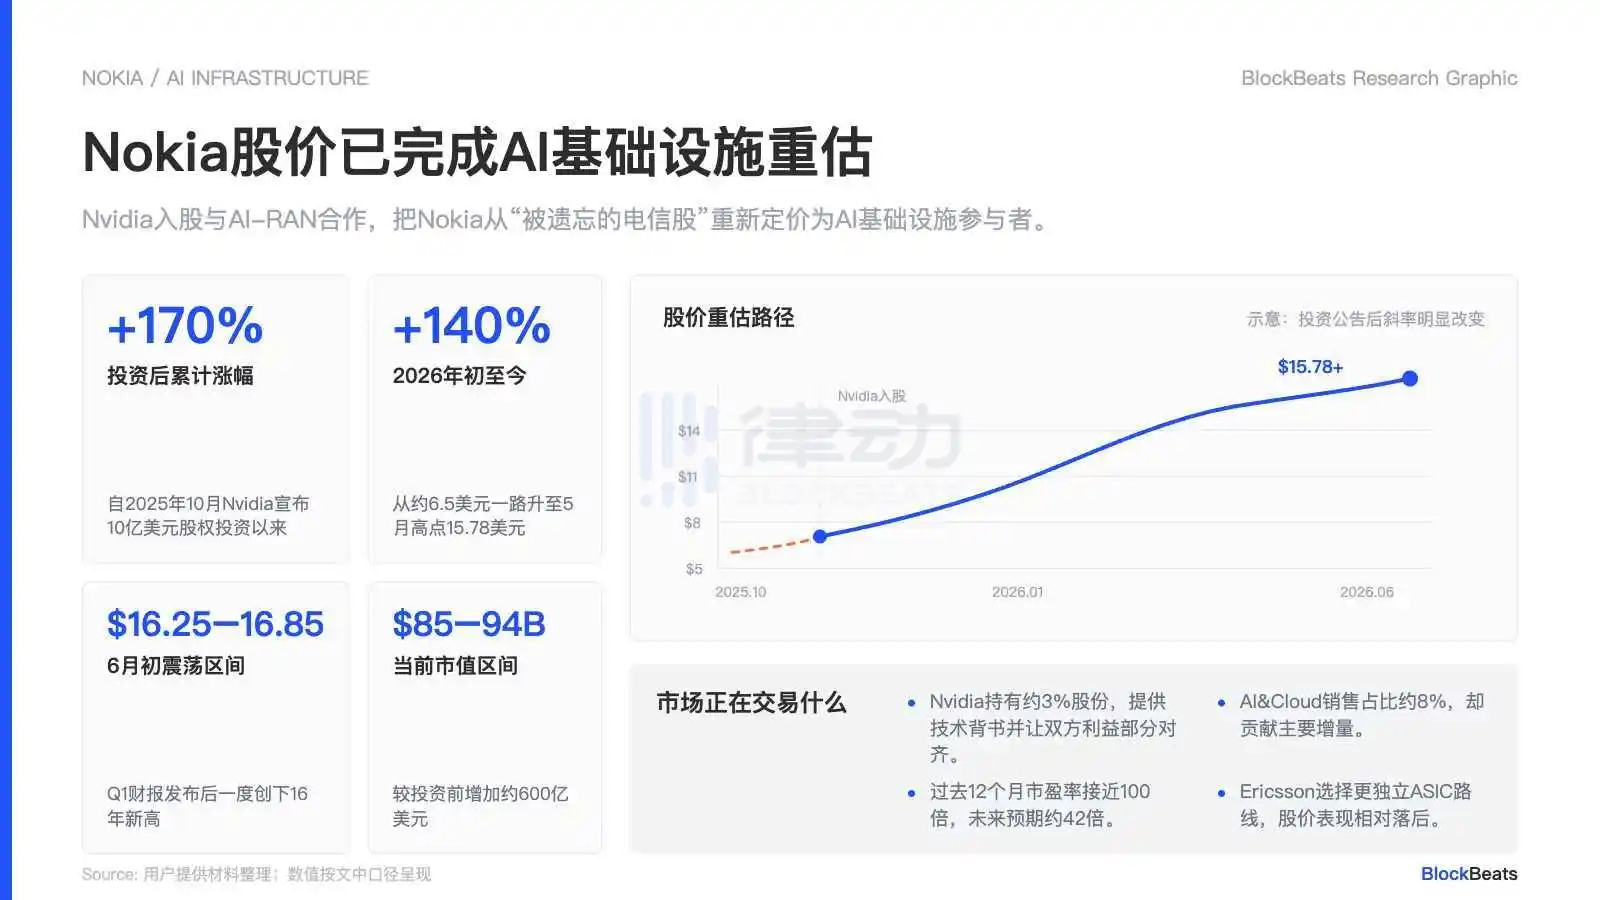
ノキア株価はAIインフラ再評価を完了
2025年10月にNvidiaが10億ドルの株式投資とAI-RAN戦略提携を発表して以来、ノキアの株価は累計で約170%上昇した。2026年初来の上昇率は140%を超え、約6.5ドルから5月の高値15.78ドルまで上昇し、6月初旬は16.25〜16.85ドルのレンジで推移、Q1決算発表後には16年ぶりの高値を記録した。
現在の時価総額は約850〜940億ドルで、投資前から約600億ドル増加している。AI&Cloud事業はグループ売上高の約8%を占めるに過ぎないが、主な増加分に貢献している。過去12ヶ月の株価収益率(PER)は約100倍、将来予想PERは約42倍で、従来の通信同業他社を明らかに上回るが、純粋なAIインフラ企業には及ばない。対照的に、エリクソンはより独立したASICチップ路線を選択したため、株価パフォーマンスは劣後している。
これらの変化は、市場がノキアを「忘れられた通信株」からAIインフラ参加者への変革を取引していることを示している。Nvidiaは約3%の株式を保有し、技術的な裏付けを提供するとともに、両社の利害を部分的に一致させている。さらに、米国が通信分野での再リードを推進するストーリーが、この再評価を加速させている。
しかし、株価が大幅に上昇した後、市場が実際に取引しているのは、どのような事業進捗が実現可能かということである。
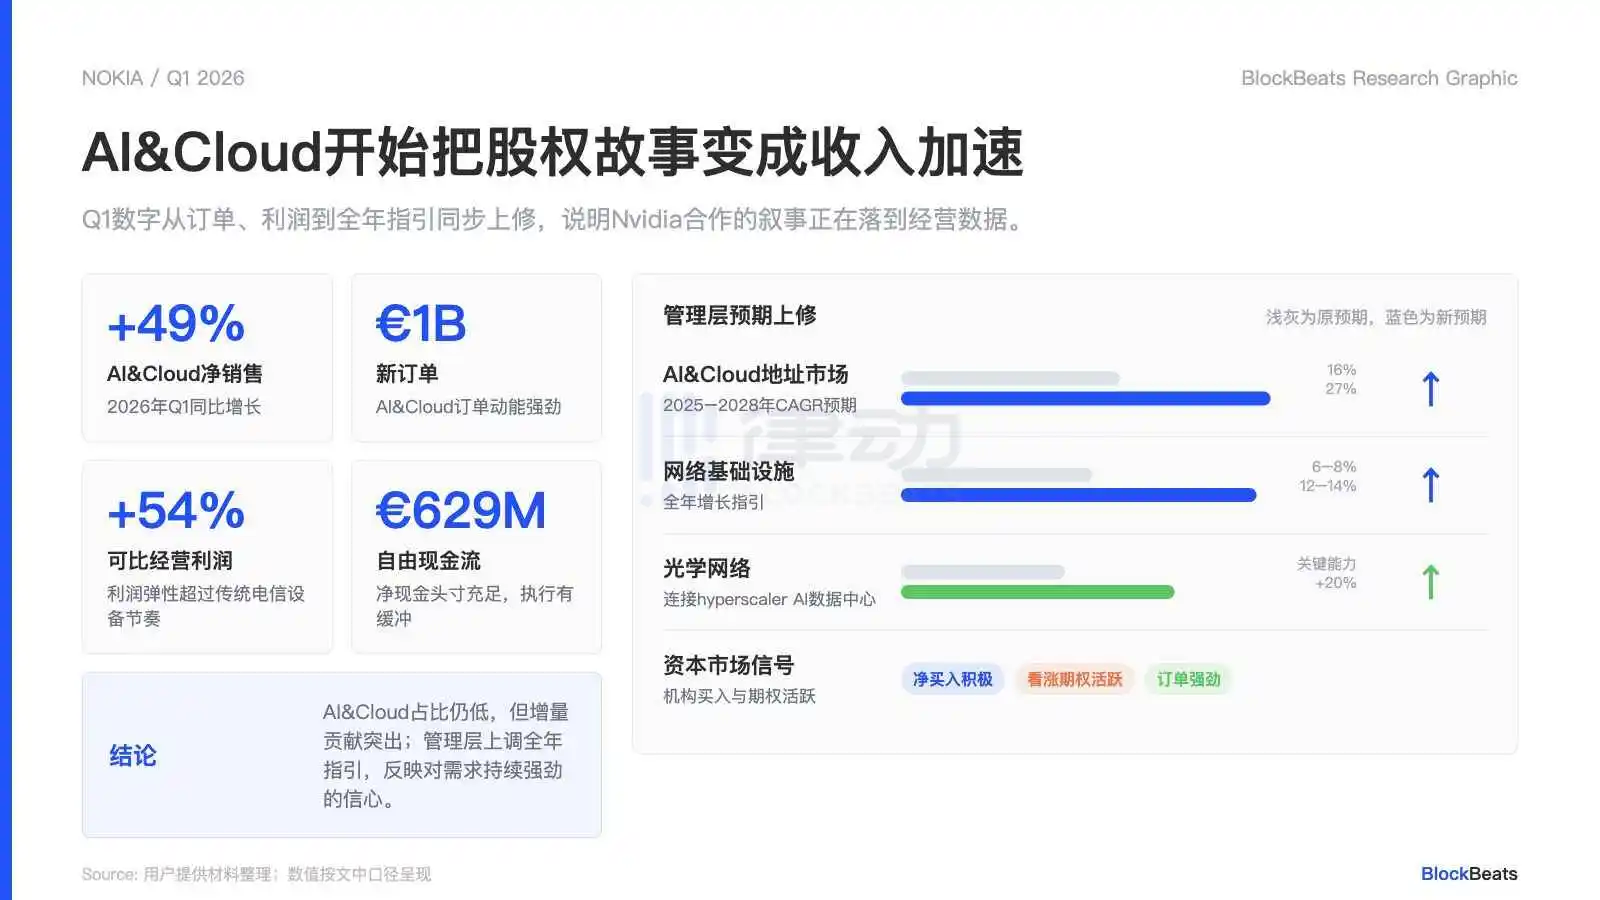
Q1 受注とガイダンス上方修正が変革加速を裏付け
2026年第1四半期決算において、NokiaのAI&Cloud部門の純売上高は前年同期比49%増加し、10億ユーロの新規受注を獲得、比較可能な営業利益は54%増加しました。これを受け、同社はAI&Cloudのアドレス可能市場における2025~2028年の年平均成長率(CAGR)予想を16%から27%に上方修正し、ネットワークインフラ全体の年間成長ガイダンスも6~8%から12~14%に引き上げました。
同期間における光ネットワーク事業は20%成長し、ハイパースケーラーのAIデータセンターを接続する重要な要素となりました。Infineraの買収後、この分野の能力はさらに強化されています。新規受注は好調で、フリーキャッシュフローは6億2900万ユーロに達し、純現金ポジションも潤沢であり、今後の事業遂行に余裕をもたらしています。
これらの数字は、Nvidiaとの協業が株式ストーリーから目に見える収益加速へと移行しつつあることを示しています。AI&Cloudの構成比はまだ低いものの、増分貢献は顕著です。通期ガイダンスの上方修正は、需要の持続的な強さに対する経営陣の自信を反映しています。機関投資家による過去12ヶ月の純買いは積極的であり、コールオプションの出来高も通常水準を上回っており、この見方をさらに支持しています。
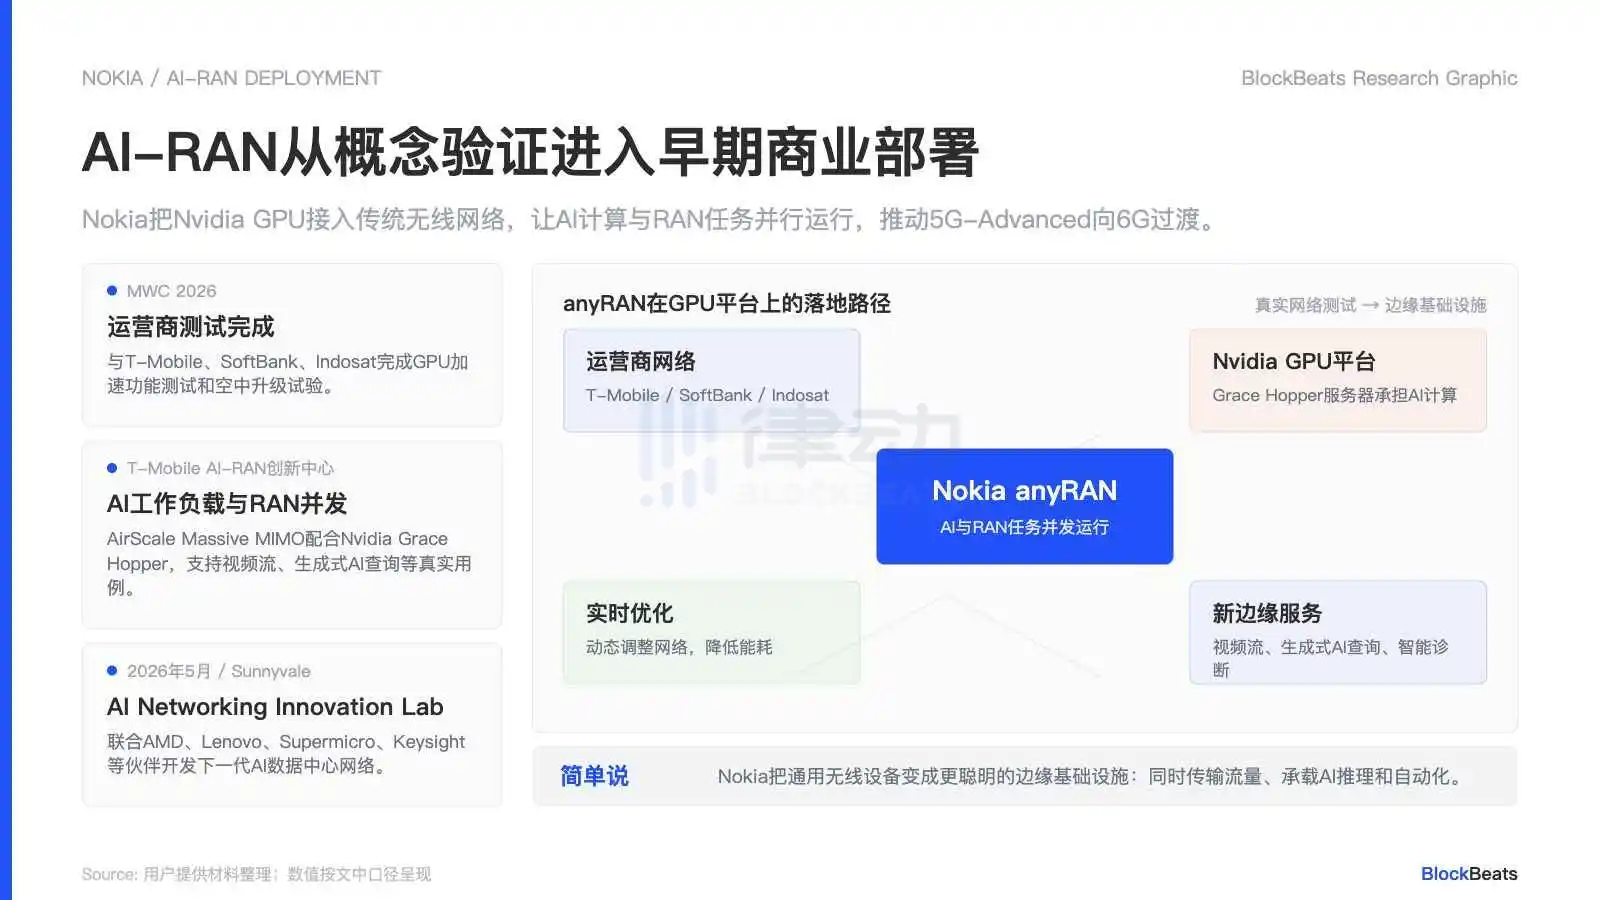
MWCでのテストとイノベーションラボが初期の商用化パスを確認
MWC 2026期間中、NokiaはT-Mobile、SoftBank、Indosatなどの通信事業者と共に、GPUアクセラレーション機能テストおよび無線アップデートトライアルを完了しました。T-MobileのAI-RANイノベーションセンターでは、Nokia AirScale Massive MIMO無線機器とNvidia Grace Hopperサーバーを組み合わせ、AIワークロードとRANタスクの同時実行に成功し、動画ストリーミングや生成AIクエリなどの実用的なユースケースをサポートしました。
2026年5月、Nokiaはカリフォルニア州サニーベールにAI Networking Innovation Labを開設し、AMD、Lenovo、Supermicro、Keysightなどのパートナーと協力して次世代AIデータセンターネットワークを開発しています。同時に、固定ブロードバンド製品向けのエージェント型AI機能を発表し、通信事業者が問題を自動診断し、コストを削減し、光ファイバー展開を加速することを支援します。
これらの進展は、NokiaのanyRANソフトウェアがNvidia GPUプラットフォーム上で加速パスを実現可能であることを示しています。AI-RANはもはや概念段階にとどまらず、実際の通信事業者ネットワークにおいてリアルタイム最適化、消費電力削減、新たなエッジサービスの創出を実現し、5G-Advancedから6Gへの移行に向けた実行可能な道筋を提供します。NokiaのCEOであるJustin Hotard氏は、協業が検証段階から初期の商用展開へと移行しつつあると述べています。
簡単に言えば、Nokiaは従来の無線ネットワークハードウェアにNvidia GPUを活用し、AI計算とネットワーク伝送タスクを並行して実行できるようにした。これにより、ネットワークをリアルタイムで調整できるだけでなく、省電力化や新サービスの開発も可能になる。このアプローチは、汎用デバイスをよりスマートなエッジインフラへと変貌させている。
高バリュエーション下での展開規模が最大の制約に
Q1のデータ、テスト結果、エコシステムパートナーの拡大は概ねポジティブだが、現在の株価収益率は約100倍に達し、アナリストのコンセンサス目標株価は約9.4~12ユーロ(一部の投資銀行は12~14ユーロ前後に引き上げ)であり、現在の株価に明らかに遅れを取っている。これは、市場がすでにAI-RANの長期的な浸透と27%の成長予想をかなり織り込んでおり、許容される誤差の余地が大幅に圧縮されていることを示している。
今後12~24カ月において、大手通信事業者による実際の導入契約の転換スピード、AI資本支出の全体的なペース、そしてEricssonとの戦略の違い(同社は独立したASICにこだわり、単一のGPUベンダーへの過度な依存を避けている)が、主要な変数となる。もし今後の受注が期待を下回ったり、AI支出が減速したりすれば、調整リスクは顕著に拡大するだろう。
機関投資家による純買いとオプションの強気バイアスは現在も株価のモメンタムを支えているが、これらは最終的には実行によって検証される必要がある。NokiaがAIエッジインフラの代表格としての地位は認められており、光ネットワークと無線アクセスネットワークの統合は、全体的な市場規模も拡大している。しかし、現在の初期受注からハイパースケールクラウドベンダーレベルの真の商用化までは、まだ明確な距離がある。
現在はまだ加速初期段階にあり、全体的な実行シグナルはポジティブだ。しかし、高バリュエーションによって許容誤差の余地は非常に狭まっている。投資家は今後、新たなデモンストレーションではなく、実際の大規模展開の進捗状況に重点を置き、このAIが通信エッジへと拡大するトレンドがどこまで上昇し得るかを判断すべきである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事