万字解析:10ドルから290ドルへ、MRVLは「GPUをやらない」ことでAI時代全体に勝利した。
原文タイトル:「万字解析:10ドルから290ドルへ、MRVLは『GPUをやらない』ことでAI時代に勝利した」
原文著者:Musolsol、暗号資産アナリスト
2026年6月3日、Marvell Technology $MRVLの株価は290ドルに達し、史上最高値を更新した。
過去12ヶ月で254%上昇し、3年前はまだ40ドル未満だった。
Matt Murphyが2016年にCEOに就任した時から数えると——当時の株価は10ドル未満、時価総額は20億ドルにも満たなかった——これは30倍だ。
しかし、この上昇率自体がこの記事で話したいことではない。
この記事で本当に解明したいのは:市場は一体Marvellにどんな価格を付けているのか?この価格の背後で、皆さんはまだ時代遅れの認識枠組みでこの会社を理解していないか?
街の多くの人はMarvellを「小さなBroadcom」と呼んでいる——カスタムAIチップの2番手で、Broadcomの後を追ってhyperscalerの残り物を拾っている。この見方は完全に間違いとは言えないが、致命的な盲点がある:それはMarvellをBroadcomの縮小版と決めつけている。Marvellの本当の価値は、まさにBroadcomとは全く異なる点にある。
Marvellは独自のエコシステムを占めている。AIインフラは「GPUを積む」から「システムを構築する」へと移行しており、このポジションはますます価値が高まるだろう。
本稿ではこの点を明確に説明する。
全文約15000字、先生方はゆっくりお読みください〜
一、Marvellは一体何を売っているのか?
Marvellを理解する第一歩は、「チップ会社」というラベルを捨てることだ。GPUを作らず、CPUも造らず、メモリも売らない。売っているのは「接続」——データをAIチップ間、サーバー間、データセンター間で光の速度で流すことだ。
分解すると、3つの事業がある:
第一ブロック:光インターコネクト——堀
Marvellは高速光DSPの絶対的なトップ企業だ。世界の400G以上のデータセンター光モジュールにおいて、約70%のDSPチップがMarvell製である。
「AIデータセンター光モジュールの出荷が急増」というニュースを目にするたび、Marvellは裏で静かに収益を上げている。
なぜ70%のシェアが揺るぎないのか?高速光DSPは普通のチップではない。信号変調、復調、誤り訂正、クロックリカバリーを同時に処理しなければならず、800Gや1.6Tといった速度帯では、物理層の信号減衰とノイズ管理が極めて複雑だ。
2021年に約100億ドルを投じてInphiを買収して以来、Marvellはこの分野で5年以上の量産経験を積み、5nmから3nmへと世代を重ねてきた。Broadcomも追撃しているが、この先行者利益は資金を投じるだけで埋まるものではない。
2026年3月、Marvellは一気に4つの1.6T DSP新製品——Ara T、Ara X、Petra、Aquila M——を投入し、短距離から長距離、イーサネットからInfiniBandまでをカバーした。Murphy氏はFY2027 Q1の決算説明会で率直に述べた:光インターコネクト事業のFY2027成長率見通しを50%から70%以上に引き上げた。
市場が変わったのではなく、彼ら自身が需要の強さを過小評価していたのだ。
第二ブロック:カスタムAIチップ——成長
この部分は市場が最も注目している。ロジックは単純だ:AmazonはGPUごとにNVIDIAにライセンス料を支払いたくないため、自社でAIトレーニングチップ「Trainium」を設計した。しかしAmazonはチップを製造しない——設計と量産を手伝ってくれるパートナーが必要だ。その相手がMarvellである。
現在、Marvellは18のカスタムXPU設計プロジェクトを抱えており、3つのハイパースケーラー——Amazon、Microsoft、Google——をカバーしている。ライフタイム収益ファネルは750億ドルに達する。FY2026通年のカスタムチップ収益は約15億ドルで、FY2028には倍以上になると見込まれている。
しかし、このビジネスには気になる点がある。標準製品と比べて粗利率が低いのだ。FY2027 Q1のnon-GAAP粗利率は58.9%で、Broadcomは77.5%だ。理由は明白——Amazonの下請けであり、自社の標準品を売っているわけではない。研究開発への投資負担が重く、顧客の交渉力も強い。
後ほど詳しく説明する。
第三の柱:スイッチングチップとエンタープライズストレージ——キャッシュカウ
イーサネットスイッチングチップはFY2027に6億ドル超(前年比倍増)が見込まれ、AIクラスターが数百枚のGPUから10万枚以上に拡大する際の高速スイッチングに対する根強い需要に支えられている。エンタープライズ向けSSDおよびHDDコントローラーは従来の主力事業で、安定したキャッシュフローを生み出すが、AI事業に押されてシェアは年々縮小している。
これら三つの柱を合わせると、全体像が明確になる。Marvellは「何でも作る半導体企業」ではなく、「AIデータフロー」を中心にフルスタックの接続能力を構築した企業だ。チップ内部のSerDesから、チップ間のPCIe/CXLスイッチング、ラック間の光DSP、データセンター間のコヒーレント光モジュールに至るまで、あらゆる部分に手を伸ばしている。
これを理解すれば、NVIDIAが20億ドルを投じて出資した理由も納得できる。また、Marvellを「小さなBroadcom」と呼ぶのが誤解であることも徐々に理解できるだろう。
二、AI時代、「接続」が主役になる
過去2年間、スポットライトはすべてGPUに当たっていた。計算能力は筋肉であり、太ければ太いほど良い。しかし、AIクラスターが数千枚のGPUから10万枚、50万枚へと拡大するにつれ、物理法則上の問題が浮上する。銅線ケーブルは3メートルしか伝送できず、それを超えると信号が減衰して使い物にならなくなる。
GPUは世界最強の頭脳であり得るが、ニューロン間の信号伝達が追いつかなければ、どれだけIQが高くても無駄だ。10万枚のGPUクラスターでは、各GPUが「データ待ち」に費やす時間が、総実行時間の30%~50%を占める可能性がある。
これこそが光インターコネクトが主役になる理由だ。光はほぼ減衰せずに数百メートル、場合によっては数キロメートルも伝送できる。クラスター規模が大きく、GPUの数が増えれば増えるほど、光接続の割合は高まる——線形ではなく、超線形に増加する。
バークレイズの試算によると、2026年には光ポートの出荷数が倍増し、2027年にはさらに倍増する見込みだ。マーベルの光インターコネクト事業は、今年と来年で年間約90%の成長が見込まれていたが、現在は70%以上に修正されている。しかし、実際の数字を見ると、90%でも収まらない可能性がある。
重要なのは、このトレンドが1~2年の話ではないということだ。AIモデルのパラメータ数が増え続け、トレーニングや推論のクラスターが拡大し続ける限り、光インターコネクトの需要曲線は平坦にならない。
これは景気循環の問題ではなく、物理法則によって決まる長期的な構造的トレンドだ。
例えて言うなら、AIインフラは狂ったように拡張中の都市であり、GPUは建物そのもの、マーベルが売っているのは水道管、電線、高速道路だ。家は別の建築家に任せて建て替えられるが、インフラを敷設した後は、家を建て替えるよりも交換がはるかに難しい。
三、10ドルから290ドルへ:過小評価されたCEO
2016年のマーベルは、市場に見放された株だった。
創業者のSehat SutardjaとWeili Daiは、会計調査とガバナンス危機により退任を余儀なくされ、SECが介入した。事業はモバイル通信、プリンター、家電と広がっていたが、どの分野も業界トップ3に入ることはなかった。株価は10ドルを下回り、顧客はこの会社が生き残れるかどうか心配し始めた。
その年、アクティビストヘッジファンドのStarboard Valueが介入し、教科書通りの経営陣再編を推進した。Maxim IntegratedからMatt MurphyをCEOとして引き抜いた。
ただ、個人的にはMurphyについてもう少し語る価値があると思う。彼はMaximで22年間働き、現場の営業から執行副社長に昇進し、全社の製品開発、営業、損益を管理していた。いわゆる「技術の天才型」の半導体CEOではなく、極めて実務的で、極めて集中力のあるビジネスマンだ。
彼が言った言葉で印象に残っているのは、「父はAppleの最初の営業チームで働いていた。子供の頃から分かっていた——どんなに優れた技術でも、売れなければゼロだ」ということだ。
Murphyは就任後、3つのことを実行した。単純に見えるが、実行は極めて難しい。
第一に、削減。
モバイル通信を削減。プリンターチップを削減。家電を削減。Wi-Fi/Bluetooth事業は17.6億ドルでNXPに売却(2019年)。車載イーサネットは25億ドルでInfineonに売却(2025年)。
全リソースを一つの方向に集中:データセンターインフラ。
第二に、買収。
2018年に60億ドルでCavium(ARMサーバーCPU、DPU)を買収。2021年に100億ドルでInphi(光DSP)を買収——これがMarvellの運命を変えた。2025年末に32.5億ドルでCelestial AI(シリコンフォトニクス/フォトニックファブリック関連)を買収。2026年初頭に5.4億ドルでXConn(PCIe/CXLスイッチチップ関連)を買収。
4件の買収は、いずれも「AI接続」パズルの一片を補完するものだ。
第三に、連携。
Murphyは「long-term visibility」——長年にわたって予見可能な収入の確実性——を追求している。AWSと5年超のマルチジェネレーション契約を締結し、カスタムAIチップ、光DSP、AEC DSP、PCIeリタイマー、DCI光モジュール、イーサネットスイッチチップをカバー——単発の取引ではなく、システム全体にわたる協力関係だ。
10-Kで開示されている通り、一部の生産能力確保契約の期間は4年から10年に及ぶ。
結果は?引き継ぎ時のFY2016収入は約26.5億ドル(2017年度報告では23.2億ドル)、利益は微々たるものだった。FY2026収入は82億ドル(前年比+42%)、non-GAAP EPSは2.84ドル(前年比+81%)。
10年で、ガバナンス危機から這い上がった二線級チップメーカーが、AIインフラの中核サプライヤーへと変貌した。
投資において私が繰り返し検証してきた法則がある:「CEO交代 → 戦略集中 → 大型買収 → 大口顧客との連携」という一連の流れが完璧に機能し、各ステップが財務数値で裏付けられている——そんな企業は、真剣に研究する価値がある。
四、NVIDIAの20億ドル:承認か、それとも囲い込みか?
2026年3月31日、NVIDIAは20億ドルでMarvellに戦略的出資を発表——200万株の転換可能優先株を取得し、初期転換価格は約91.84ドル、全額転換後は約2.4%の株式に相当する。
このニュースが報じられた当日、Marvellの株価は13%上昇した。しかし、当時の市場の興奮点は、私がその後何度も考えた点とは少し異なっていた。
市場が見ていたのは:NVIDIAが真剣に資金を投入し——「こいつは俺が認めたパートナーだ」と認定したことだ。論理的には間違っていない。20億ドルは広報費ではなく、戦略的投資だ。NVIDIAは2026年に光インターコネクト関連企業に集中的に投資した——Coherent(20億ドル)、Lumentum(20億ドル)、Marvell(20億ドル)——同じトラックに60億ドルを投じた。このシグナルは、どんなアナリストレポートよりも強力だ。
しかし、私たちがもっと注目すべきは協業フレームワーク——NVLink Fusionだ。
NVLink Fusionは、NVIDIAが推進する「セミカスタムAIインフラ」プラットフォームだ。サードパーティベンダー(例:Marvell)はカスタムXPUアクセラレータを提供し、NVIDIAの高速インターコネクトネットワークに直接接続できる。NVIDIA自身はVera CPU、ConnectX NIC、BlueField DPU、NVLinkインターコネクト、Spectrum-Xスイッチを提供する。
平たく言えば:「ハイパースケーラーが自社設計のカスタムチップでGPUを代替したい?問題ない。NVLink Fusionでお前たちのチップも俺のエコシステムに接続してやる。チップは自分たちで作らせろ、ただし接続層は俺のものだ。」
実に巧妙だ。「敵」を「顧客」に変えた——ハイパースケーラーがNVIDIAのGPUから逃れようとすればするほど、NVIDIAのネットワークが必要になる。そしてMarvellは、まさにハイパースケーラーのカスタムチップを製造する者であり、同時にNVIDIAのインターコネクトエコシステムを構築する者でもある。
漁夫の利。
The Next Webの分析記事のタイトルは辛辣だが的確だ:「NVIDIAのMarvellへの20億ドル投資は投資ではなく、料金所だ。」
NVIDIAはこの投資を通じて、エコシステムのあらゆる入口に障壁を設けた。しかし、別の角度から見れば——Marvell自身も料金所の一部だ。左手でクラウドベンダーのチップを製造し、右手でNVIDIAのネットワークを構築している。
両方ともそれなしでは成り立たず、両方ともそれに資金を注ぎ込んでいる。
もちろん、これは永遠に解けない緊張関係も意味する:エヌビディア $NVDA はパートナーであり、同時に競合でもある。同社は自社でネットワークチップを開発し、シリコンフォトニクスにも進出しており、協力と競争の境界線は常に曖昧だ。
しかし、私個人の判断としては、AIインフラの「システム構築」段階において、エヌビディアがマーベルを必要とする度合いは、マーベルがエヌビディアを必要とする度合いよりも大きい。なぜなら、ハイパースケーラーのカスタムチップ需要は構造的かつ不可逆的であり、エヌビディアが協力を拒否すれば、パイ全体をブロードコムに譲ることになるからだ。
五、ブロードコムと比べて、どこが劣っているのか?
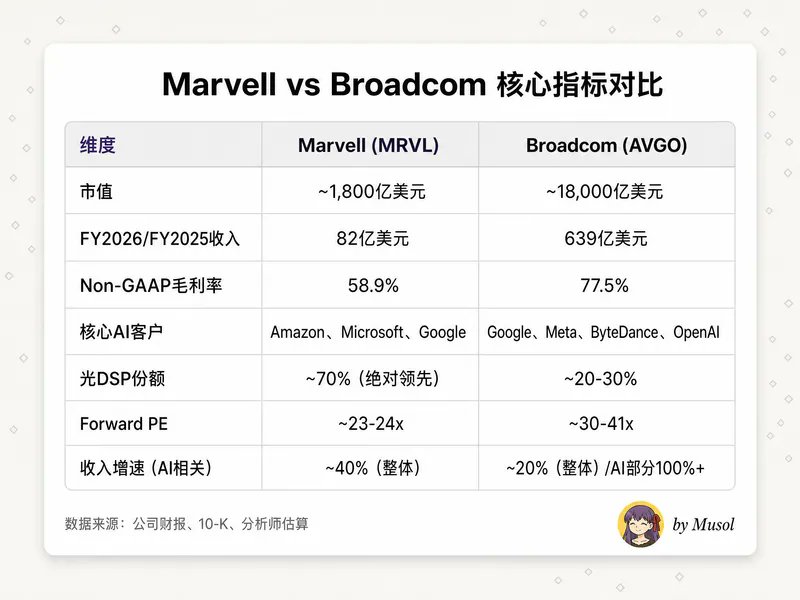
多くの人がこの表を見てすぐに結論を出すだろう:「ブロードコムの方が優れている——規模は10倍、粗利率は20ポイント高い、バリュエーションもそれほど高くない。」
間違いとは言えないが、最も重要な2つの点を見落としている。
第一に、粗利率の差には構造的な理由があり、「マーベルが稼げない」という話ではない。
ブロードコムの77.5%は純粋な半導体の数字ではない:VMwareのソフトウェア収益を含んでおり、EBITDA利益率は67%で、合算粗利率を大幅に押し上げている。
半導体部分だけを見ると、おおよそ60%〜65%だ。マーベルの58.9%は確かに低いが、表面ほど差は大きくない。また、カスタムASICの量産規模が拡大し、研究開発費が薄まるにつれて、粗利率には明確な改善の道筋がある——同社の中期目標はnon-GAAP営業利益率38%だ。
第二に、マーベルは光DSPにおいて「2番手」ではなく、「1番手」である。
市場シェア70%で、この分野ではブロードコムが追う側だ。そして光DSPこそ、AIインフラが「トレーニング主体」から「推論主体」の時代へ移行する中で最も恩恵を受ける領域である——推論クラスターの分散度はトレーニングクラスターよりもはるかに高く、光相互接続への需要密度がより高い。
段永平には、ずっと使いやすいと思っている分類フレームワークがある:「B類のビジネス」とは、自分が他者より優れているが、他者もやっているもの。「A類のビジネス」とは、自分がやっていることを他者が全くできないか、やっても追いつけないもの。マーベルの光DSPはA類に近い。カスタムASICはB類に近いが、顧客との結びつきの深さとスイッチングコストが極めて高く、B類としての質は決して低くない。
市場は「小さなブロードコム」という枠組みでマーベルを見ており、当然「1800億の価値はない」と計算する。しかし、「光インターコネクトのリーダー+カスタムチップのナンバー2+エヌビディアエコシステムのパートナー」という3次元の枠組みに変えれば、評価ロジックは変わってくる。
六、数字は嘘をつかない
財務データはすべてのナラティブを検証する「唯一の基準」だ。マーベルの最新の業績とガイダンスを見てみよう:
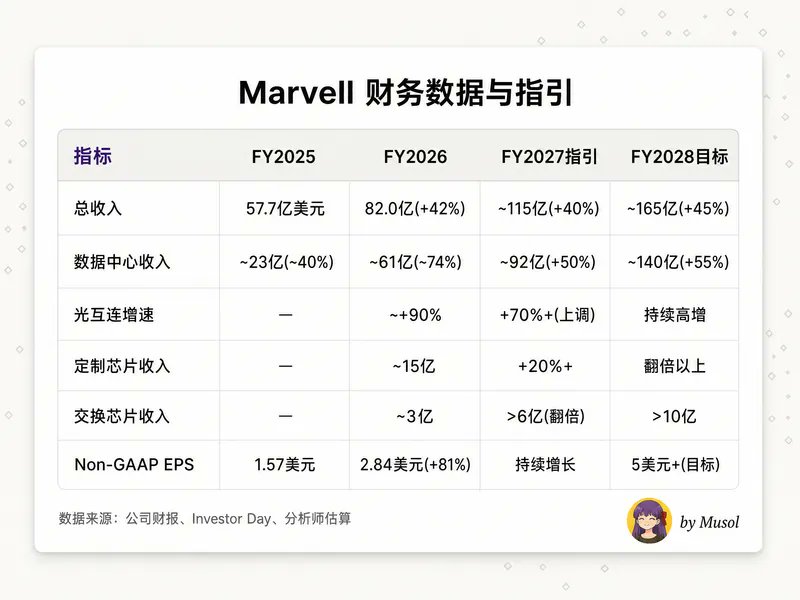
FY2027 Q1のいくつかの重要な数字:
・四半期収益241.8億、前年同期比+28%、前期比+9%、過去最高。ガイダンス中央値を1800万上回る。
・データセンター収益183.3億、構成比76%、前年同期比+27%、前期比+11%。
・Non-GAAP EPS 0.80ドル、予想通り。営業キャッシュフロー6.39億——これも過去最高。
・Q2ガイダンス:収益約27億(中央値)、前期比+12%/前年同期比+35%。データセンターは前期比で二桁中盤から後半の成長を見込む。
いくつかのトレンドが非常に注目に値する:
成長が加速している。
FY2026通年+42%、FY2027ガイダンス+40%、FY2028目標+45%。80億のベースからさらに加速しているということは、これは在庫補充やサイクル反発ではなく、構造的な需要が上昇していることを示している。
オペレーティングレバレッジが効いてきた。
EPS成長率(81%)は収益成長率(42%)を大きく上回っている。カスタムチップのスケール効果、光DSPの量産歩留まり向上、マーフィーによる費用の厳格な管理、この3つが重なっている。
カスタムチップには「隠れた金鉱」——アタッチがある。2025年のCustom AI Investor Eventで、同社は見逃されがちなデータを開示した:2028年までに、カスタムXPUのTAMは約408億ドル、XPU周辺のアタッチ(NIC、スケールアップファブリック、セキュリティコプロセッサ、メモリプーリングなどの補完チップ)のTAMは約146億ドル——後者の複合成長率は90%に達する。多くの人は「誰が最も高価なAIチップを設計したか」だけに注目するが、本当の利益は脇役に隠れている。
PEGをざっくり計算すると:フォワードPERは約23~24倍、収益成長率は約40%、PEGは約0.6。
一方、BroadcomのフォワードPERは約30~41倍、収益成長率は約20%、PEGは約1.5~2.0。PEGという最もシンプルなレンズで見れば、Marvellの現在の価格設定は割高ではない。もちろん、PEGはあくまで大まかな出発点に過ぎない——成長率が維持できるか、粗利率が改善できるか、競争環境が悪化しないか、こそが本当の変数だ。
七、光の物語:Celestial AIと次のステージ
光DSPはMarvellの現在、Celestial AIはその未来だ。
2025年12月、Marvellは32.5億ドルでCelestial AI——「フォトニックファブリック」技術を手がけるスタートアップ——を買収すると発表した。32.5億ドルは頭金で、Celestial AIがFY2029までに累計収益20億ドルを達成すれば、総対価は55億ドルに達する可能性がある。
決して安くはない。Murphyはなぜ支払う決断をしたのか?
それは、Celestial AIがAIチップ相互接続における次の物理的ボトルネックを解決するからだ:銅線は限界に達している。
現在のAIサーバー内部では、GPU同士がNVLinkで接続されており、速度は速いが距離が短い。1枚のアクセラレーターカードに8基のGPU、1ラックに4枚のカード、1クラスターに数百のラック——銅線の物理的限界がシステム全体のボトルネックとなる。
Celestial AIのPhotonic Fabricは、電気を光に置き換え、チップ間の直接光相互接続を実現する——各チップレットあたり16 Tbpsの帯域幅、消費電力半減、レイテンシはナノ秒単位。
わかりやすく言えば:光DSPはデータセンター内部の高速道路を2車線から8車線に拡張するものであり、Celestial AIは各ビルの間に直接テレポートゲートを設置するようなものだ。
この買収にはもう一つ詳細がある:Amazonがこの取引を支援したのだ。
MarvellはAmazonに対してワラントを発行し、AmazonがPhotonic Fabric製品の購入量に応じて最大9000万ドル分のMarvell株を購入できるようにした。Amazonがサプライヤーの買収を軽々しく承認することはない——承認したのは、この技術が本当に必要だからだ。
Marvellは、Celestial AIがFY2028下半期に有意義な収益を計上し始め、FY2028第4四半期の年換算収益が5億ドル、FY2029第4四半期には10億ドルに達すると予想している。ロードマップが実現すれば、光インターコネクト事業は「第一の事業」から「スーパー事業」へと変貌する——DSP、シリコンフォトニクス、フォトニックメッシュを横断するフルスタック光接続プラットフォームだ。
2026年初頭に5.4億ドルで買収したXConnと合わせて、Marvellは現在、完全な「電気+光」インターコネクトパズルを手にしている:チップ内部のSerDes → チップ間のPCIe/CXLスイッチ → ラック内の光インターコネクト → ラック間の光DSP → データセンター間のコヒーレント光モジュール。
AIインターコネクトの分野で、これほど完全なレイアウトを持つ企業は他にない。
八、254%上昇後、リスクを忘れてはいけない
投資を研究する上で最も重要なのは、「なぜ上がるのか」を見つけることではない——強気相場では理由はいくらでもある。重要なのは「何が下落を引き起こすのか」を見つけ、それを受け入れられるかどうかを判断することだ。@aleabitoredditのリスク管理の考え方は、誰もがしっかりと見直す価値があると思う。
リスクその1:Trainium3を失い、顧客集中度は想像以上に高い
Marvellは最近、Amazonの次世代Trainium3の主要設計権を失った——台湾のAlchipに奪われた。同社はTrainium2.5は引き続きMarvellが担当し、「収益の断層は生じない」と強調している。
しかし市場は別の側面を見ている:最大のカスタムチップ顧客が次世代製品で旧パートナーを選ばなかった。これは良いシグナルではない。
FY2026では、上位10社の顧客が収益の82%を占め、そのうち2社が10%超を占めた。10-Kには率直に書かれている:「AIインフラの現在の設備投資水準は長期的に持続可能とは限らない。」
AmazonまたはMicrosoftのいずれかがカスタムチップ計画を縮小すれば、Marvellの収益は直接打撃を受ける。
リスクその2:粗利率の天井
Non-GAAP粗利率は58.9%で、Broadcomより約20ポイント低い。これは一時的なものではなく、構造的なものだ。カスタムASICは本質的にサービスビジネスである——顧客向けに専用チップを設計し、顧客が最終製品を所有するため、価格交渉の余地は自然と限られる。
規模の効果は改善できるが、根本的な解決にはならない。
将来の収益成長が主にカスタムASIC(粗利率が低い)によって牽引され、光DSP(粗利率が高い)によるものではない場合、収益成長と利益率の向上はトレードオフの関係になる。市場が与える評価倍率は、強気派が期待するほど寛大ではないかもしれない。
リスクその3:エヌビディアの「料金所」が「料金所+競合相手」になる可能性
エヌビディアは20億ドルを投資したが、自社でもネットワークチップチームを構築している。Spectrum-Xスイッチ、BlueField DPU、NVLink相互接続——これらはマーベルのスイッチチップやカスタムASICと直接的または潜在的に競合する。2.4%の株式保有は支配権ではなく、エコシステムの連携である。
エヌビディアが将来、NVLink Fusionのより多くの価値連鎖を内製化することを決定した場合——例えば、自社でより多くの光相互接続チップを製造する——マーベルの立場は微妙なものになるだろう。
リスクその4:インサイダーが売却している
2026年以降、CEOのマーフィー氏は累計で約530万ドル(3回の売却、価格は98.70ドルから177.26ドル)を売却し、CFOのウィレム・メインチェス氏は約470万ドル、COOのクリス・クープマンス氏は約273万ドル、CDOのサンディープ・バラティ氏は約1314万ドルを売却している。
インサイダーによる買い増しは一件もない。
絶対額は保有比率に比べて大きくはない(マーフィー氏は売却後も約1億3100万ドルの株式を保有している)が、これらはすべて10b5-1事前計画に基づいて実行された。
しかし、シグナルは明確だ:株価が史上最高値に達したとき、この会社を最もよく知る人々が売却しており、誰一人として買っていない。
少なくとも、もう一度自問すべきだろう:この株を買うのは、その価値を理解したからか、それとも254%上昇したのを見たからか?
リスクその5:サプライチェーン
10-Kによると、生産能力の確保には26~52週前の予約が必要であり、一部の契約は4年から10年に及ぶ。
TSMCの5nm/3nm生産能力はGPUメーカー(NVIDIAやAMDなど)と激しく競合しており、光DSPの納期はすでに6ヶ月に延びている。
Marvellは需要の見積もりに誤差が生じている——過剰な生産能力を約束した後に需要が減少するか、需要が予想を上回るが生産能力が不足する——そのペナルティは直接財務諸表に跳ね返る。
AIインフラのこのスーパーサイクルは、「技術的に正しい者」だけでなく、「サプライチェーンを途切れさせない者」にも報いる。
これだけリスクを挙げたが、私の結論は何か?
これらのリスクはすべて現実的だ。
Trainium3を失うのは小さな問題ではない。粗利率の構造的問題は一朝一夕には解決できず、インサイダー売却は警戒に値する。しかし、私はこれでMarvellの弱気派に回ったわけではない。その理由は3つある:
第一に、Trainium3を失った悪材料は、FY2028のカスタムチップ収入倍増というガイダンスでカバーされている。
最大顧客の次世代を失いながらも倍増ガイダンスを出せるということは、他の顧客(Microsoft Maia、Google Axion、そして「未公開の新たなハイパースケーラー」)のパイプラインが市場の想定よりも強いことを示している。
第二に、光インターコネクトという堀は本物であり、さらに広がっている。
70%のDSPシェア + Celestial AIのシリコンフォトニクス + XConnのPCIe/CXLスイッチ = 他社が短期間で複製できないフルスタック能力。
競合他社は1、2件のカスタムチップ受注を奪うことはできても、3〜5年でMarvellの光インターコネクトにおける蓄積に追いつく者はいない。
第三に、PEG 0.6がある程度の安全マージンを提供している。
40%の収入成長率に対して23倍のフォワードPER——この価格設定は「市場がすでに次のBroadcomとして評価している」のではなく、「市場がBroadcomよりも割安である価値があるかどうかまだ迷っている」ことを示している。
九、時代についての考察
ピーター・ティールは『ゼロ・トゥ・ワン』の中で、多くの起業家にとって居心地の悪い論点を提示している:競争は敗者のためのものであり、真に優れた企業は独占を生み出す。
「失敗する企業はすべて同じだ——競争から逃れられなかったのだ。」
投資の観点で言えば、このフレームワークはあなたに厳しい問いを突きつける:あなたが調査しているこの企業は、競争の激しい市場で苦闘しているのか、それとも自ら定義した市場で独占的地位を占めているのか?
Marvell の興味深い点は、同時に二つのことを行っていることにある。
カスタムAIチップ分野では、Broadcom の追跡者——「参加者」である。
光インターコネクトと高速DSP分野では、絶対的な市場リーダー——「独占者」である。
NVIDIA の20億ドル投資は、本質的に「接続」という次元における Marvell の独占的価値を、現金で確認したものだ。
ティールは、独占企業の特徴の一つとして市場が実際よりも小さく見えることを挙げている——「独占企業は通常、規制当局の注目を避けるために自らの独占的地位を隠そうとする。」
Marvell はその逆だ:その独占的地位は市場に見過ごされている。なぜなら、誰もが同社と Broadcom のカスタムチップにおける差に注目しているからだ。
思考実験をしてみよう:Marvell の現在の時価総額は約2500億ドル、FY2027の約115億ドルの収益に対応し、約21.7倍の株価売上高倍率となる。しかし、115億ドルのうちデータセンター部門は約92億ドルで、50%以上の成長率を示している。
Broadcom の評価倍率(約25-30倍の株価売上高倍率)で単独評価すると、この部分だけで2300〜2760億ドルの価値がある。
市場が与える2500億ドルは、データセンター事業が割引され、他の事業が無料で付いてくるようなものだ。
もちろん、この「セグメント別評価」はあまりに粗い——Marvell のデータセンター事業が実際に Broadcom の倍率を得られるわけではない。粗利率構造が異なり、顧客集中度が高く、カスタムチップの地位も Broadcom に劣るからだ。
しかし、少なくとも一つの思考の出発点を提供している。市場がMarvellを評価する際、おそらくまだ「Trainium3を失ったあの会社」という古いストーリーに留まっており、「光DSP、シリコンフォトニクス、カスタムAIチップの3つの戦場すべてでスケール収益を上げている世界で唯一の企業」という新しい現実には目を向けていない。
私の判断も間違っているかもしれない。カスタムチップの競争は私が考えるよりも激しく、光インターコネクト需要の成長率はモデル予測ほど楽観的ではないかもしれない。Celestial AIの年間10億ドルの収益目標も達成できない可能性がある。
しかし今の私は、「AI接続」という方向性に賭けたい。Marvellが最高の企業だからではなく、最も正しい位置にいるからだ。
十、終章:光と文明
ここまで書いてきて、投資の枠組みを超えて、もう少し大きな話をしたい。
人類文明の飛躍は、振り返ってみれば、単一のブレークスルーによるものではなく、「接続」のアップグレードによるものだ。
文字は思想を時間を超えて伝え、印刷術は知識を階級を超えて広め、電報は情報を大洋を超えて届け、インターネットは全人類の脳を初めて一つのネットワークに結びつけた。
毎回、世界を本当に変えたのは「コンテンツ」そのものではなく、コンテンツが流れる速度と広がりだった。
AI時代も同じ物語を繰り返している。
私たちは「脳」にあまりにも注意を向けすぎている——より大きなモデル、より強力な計算能力、より賢い推論。しかし、脳は決して孤立して存在しない。
一人の知恵がどれほど高くても、他者と交流できなければ、ただの孤島に過ぎない。10万枚のGPUで構成されるクラスターも同じだ——データがそれらの間を自由に流れなければ、どれほど強力な計算能力も沈黙したシリコン片に過ぎない。
光は、この時代の使者である。
物理学の観点から見れば、光は宇宙における情報伝達の速度の上限である。私たちはそれを操るのに数千年を要した——のろし台から光ファイバーへ、モールス信号から1.6TのDSP信号処理へ。今、人類が初めて真の「シリコンベースの脳」を構築しようとするとき、私たちは再び同じ古い問いに立ち返る:どのようにして思想を、炭素ベースであれシリコンベースであれ、光の速度で流れさせるのか?
Marvellの物語は、表面的にはあるチップ企業の10年にわたる逆転劇だ。しかし、深く考えてみると、それはより本質的な命題に触れている。すなわち、いかなる複雑なシステムにおいても、「接続」の価値は最終的に「ノード」の価値を超えるということだ。
インターネット時代、ルーターと光ファイバーの総価値は、最終的にどのサーバーをも上回った。
ソーシャルネットワーク時代、プラットフォームの価値は、どのコンテンツクリエイターをも上回った。
AI時代、同じロジックが再び繰り返されている——誰もが「最強の頭脳」の栄冠を争う中、真の勝者は静かにニューラルネットワークを織り上げる者かもしれない。
私たちは、非常に不思議で微妙な歴史の岐路に立っている。人類は初めて、自分自身よりも賢いものを作り出す能力を手にした。そして、そのものが本当に「賢く」なるかどうかは、一見平凡な工学的課題を解決できるかどうかにかかっている。すなわち、光をチップ間で自由に行き来させることだ。
このこと自体に、詩的な趣がある。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事