SpaceXの時価総額2兆円の背後にあるもの:なぜマスクは常に次の一手を先に打てるのか?
原文タイトル:「SpaceXの2兆ドル物語を読み解く:なぜマスクの一手は常に先手を打てるのか?」
原文著者:siqi、極客公園
6月12日、SpaceXが正式に上場した当日、マスクはテキサス州のスターシップ基地を選び、数百人の従業員と共に遠隔でナスダックの開場の鐘を鳴らした。
現場で彼はおなじみの自嘲気味な口調でこう語った。「もし当時、誰かが今日のことを教えてくれたら、その人は多分ハイになってたと思うだろう。なぜなら、私自身もこの会社は失敗すると思っていたからだ。」
この日、SpaceXは正式にナスダックに上場し、発行価格は135ドル、約750億ドルを調達。上場直後から上昇し、一時176ドルを超え、時価総額は一時2兆ドルに達した。
2002年にロケットが買えずに起業を余儀なくされてから、人類商業史上最大のIPOを達成するまでの24年間の旅には、直感や常識に反する多くの物語がある。
この会社は名目上ロケットを製造しているが、ロケット事業は儲からない。最も有名な成果はロケットの回収だが、評価額を支えているのは別の2つのストーリー——スターリンクと、つい最近目論見書に書き加えられた「宇宙の計算能力」だ。
私たちはその中から最も代表的な15の小話を整理した。これがSpaceXをより包括的に理解する助けになれば幸いだ。
1. SpaceXの始まりは、あるビジネス新興勢力の「PR行為」から
2001年、PayPalから現金化したばかりのマスクは、自腹で「火星オアシス」という世論プロジェクトを立ち上げようとした。それは、1、2千万ドルでミニ温室を火星に送り、赤い土地に緑の植物が生える写真を撮影し、それによって議会がNASAへの予算を増やすように促すというものだった。
しかし彼は輸送費で行き詰まった。欧州のロケットは高すぎ、退役した大陸間弾道ミサイルを買うために3度モスクワに赴いたが、素人扱いされて追い返された。
その後の数多くの公開講演やメディアインタビューで、マスクは挫折の後、人類が火星に到達するのを妨げているのは、一般の意思でも議会の予算でもなく、ロケットの価格そのものだと考えるようになったと述べている。そこで「NASAへの募金」は「自分でロケットを安く作る」ことに変わった。
2002年、SpaceXが正式に設立された。
2. 最初の6年間、この会社は「失敗」を続けた
2002年から2008年まで、Falcon 1の最初の3回の打ち上げはすべて失敗に終わった。
当時、ロケット製造のノウハウはすべて国家の宇宙開発体制の中に閉じ込められていた。SpaceXは設計図を買うことも、人材を雇うこともできなかった。マスクは後に自ら振り返り、「優秀な人材が来たがらなかったから」自ら最高技術責任者を務めたと冗談めかして語っている。
さらに残酷だったのはロケットの物理的な性質だ。地上で十分にテストすることができず、唯一の学習方法は打ち上げ、爆発、そして再挑戦することだった。「3連敗」は、ある企業が実弾で宇宙開発を独学するための授業料だった——ただしその授業料は数千万ドル単位で、マスクの資金は4回分しかなかった。
3. 4回目の成功が「商業宇宙開発」時代を切り開く
2008年9月28日、Falcon 1の4回目の打ち上げが成功——人類初の民間資金で開発された液体燃料ロケットが地球軌道に到達した。
それ以前は、「宇宙開発」は国家のゲームと見なされていた。お金を出すのは政府、働くのは体制内の組織だった。
3か月後、NASAは160億ドルの国際宇宙ステーション貨物輸送契約(CRS)を、この間一歩手前で生き延びた企業に与えた。「商業宇宙開発」が一つの産業として正式に誕生したのは、この日だった。
4. 商業宇宙開発の新しいルール
従来の宇宙開発調達は「コストプラス」(cost-plus)方式だった。請負業者はかかった費用をすべて報告し、政府はそれに利益を上乗せする——つまり、多く使えば使うほど儲かる仕組みで、誰もコスト削減に動機を持たなかった。
NASAは商業貨物プログラム(COTS/CRS)でSpaceXに固定価格契約を提示した。一括払いで、節約した分はすべて自社のもの、超過分は自社負担。この一見退屈な調達条項こそが、商業宇宙開発の真の制度的出発点であり、初めて「ロケットを安く作る」ことを利益の出るビジネスに変えた。
SpaceXがその後一貫して持ち続けたコストへの執念は、半分は生来の性質、半分はこの契約書に追い込まれた結果だった。
5. 再利用技術:クライアントに「不確かな技術」に喜んで金を払わせる
2015年12月21日、Falcon 9(ファルコン9号)の第1段ロケットが初めて地上への帰還に成功——会社設立から実に13年が経っていた。
それ以前、SpaceXの再利用への執念は長い試行錯誤と失敗を経ていた。2010年のFalcon 9の最初の2回の飛行では、パラシュートで第1段ロケットを回収しようと試みたが、ロケットはパラシュートを開く間もなく大気圏再突入時に分解した。2013年からは逆推進方式に切り替え、その後2年以上にわたり、ほぼ10回近く試みた。海上に激突したり、はしけの甲板で爆発・転倒したりと、1機も完全に帰還することはなかった。
しかし、これらの試験はほとんどが自己負担の専用テストではなく、顧客の有料打ち上げに便乗したものだった——同じロケットで、ミッションを遂行しつつ実験も行う。顧客のペイロードは前半で軌道に投入され、金銭取引は完了。貨物を届け終えた一段目のロケットは、業界の慣例では本来海に捨てられるゴミであり、SpaceX はそれを流れで着陸練習に使ったのだ。
マスクの「計算」はこうだ:爆発すれば、それはゴミの爆発。成功すれば、宇宙史が書き換えられる。つまり、実際には SpaceX は NASA の注文を奨学金として使い、「リユース」という学位を無料で取得したのである。現在、Falcon 9 のミッション成功率は約 99.4% で、2025 年には 165 回の打ち上げと回収のうち、失敗はわずか 3 回だった。
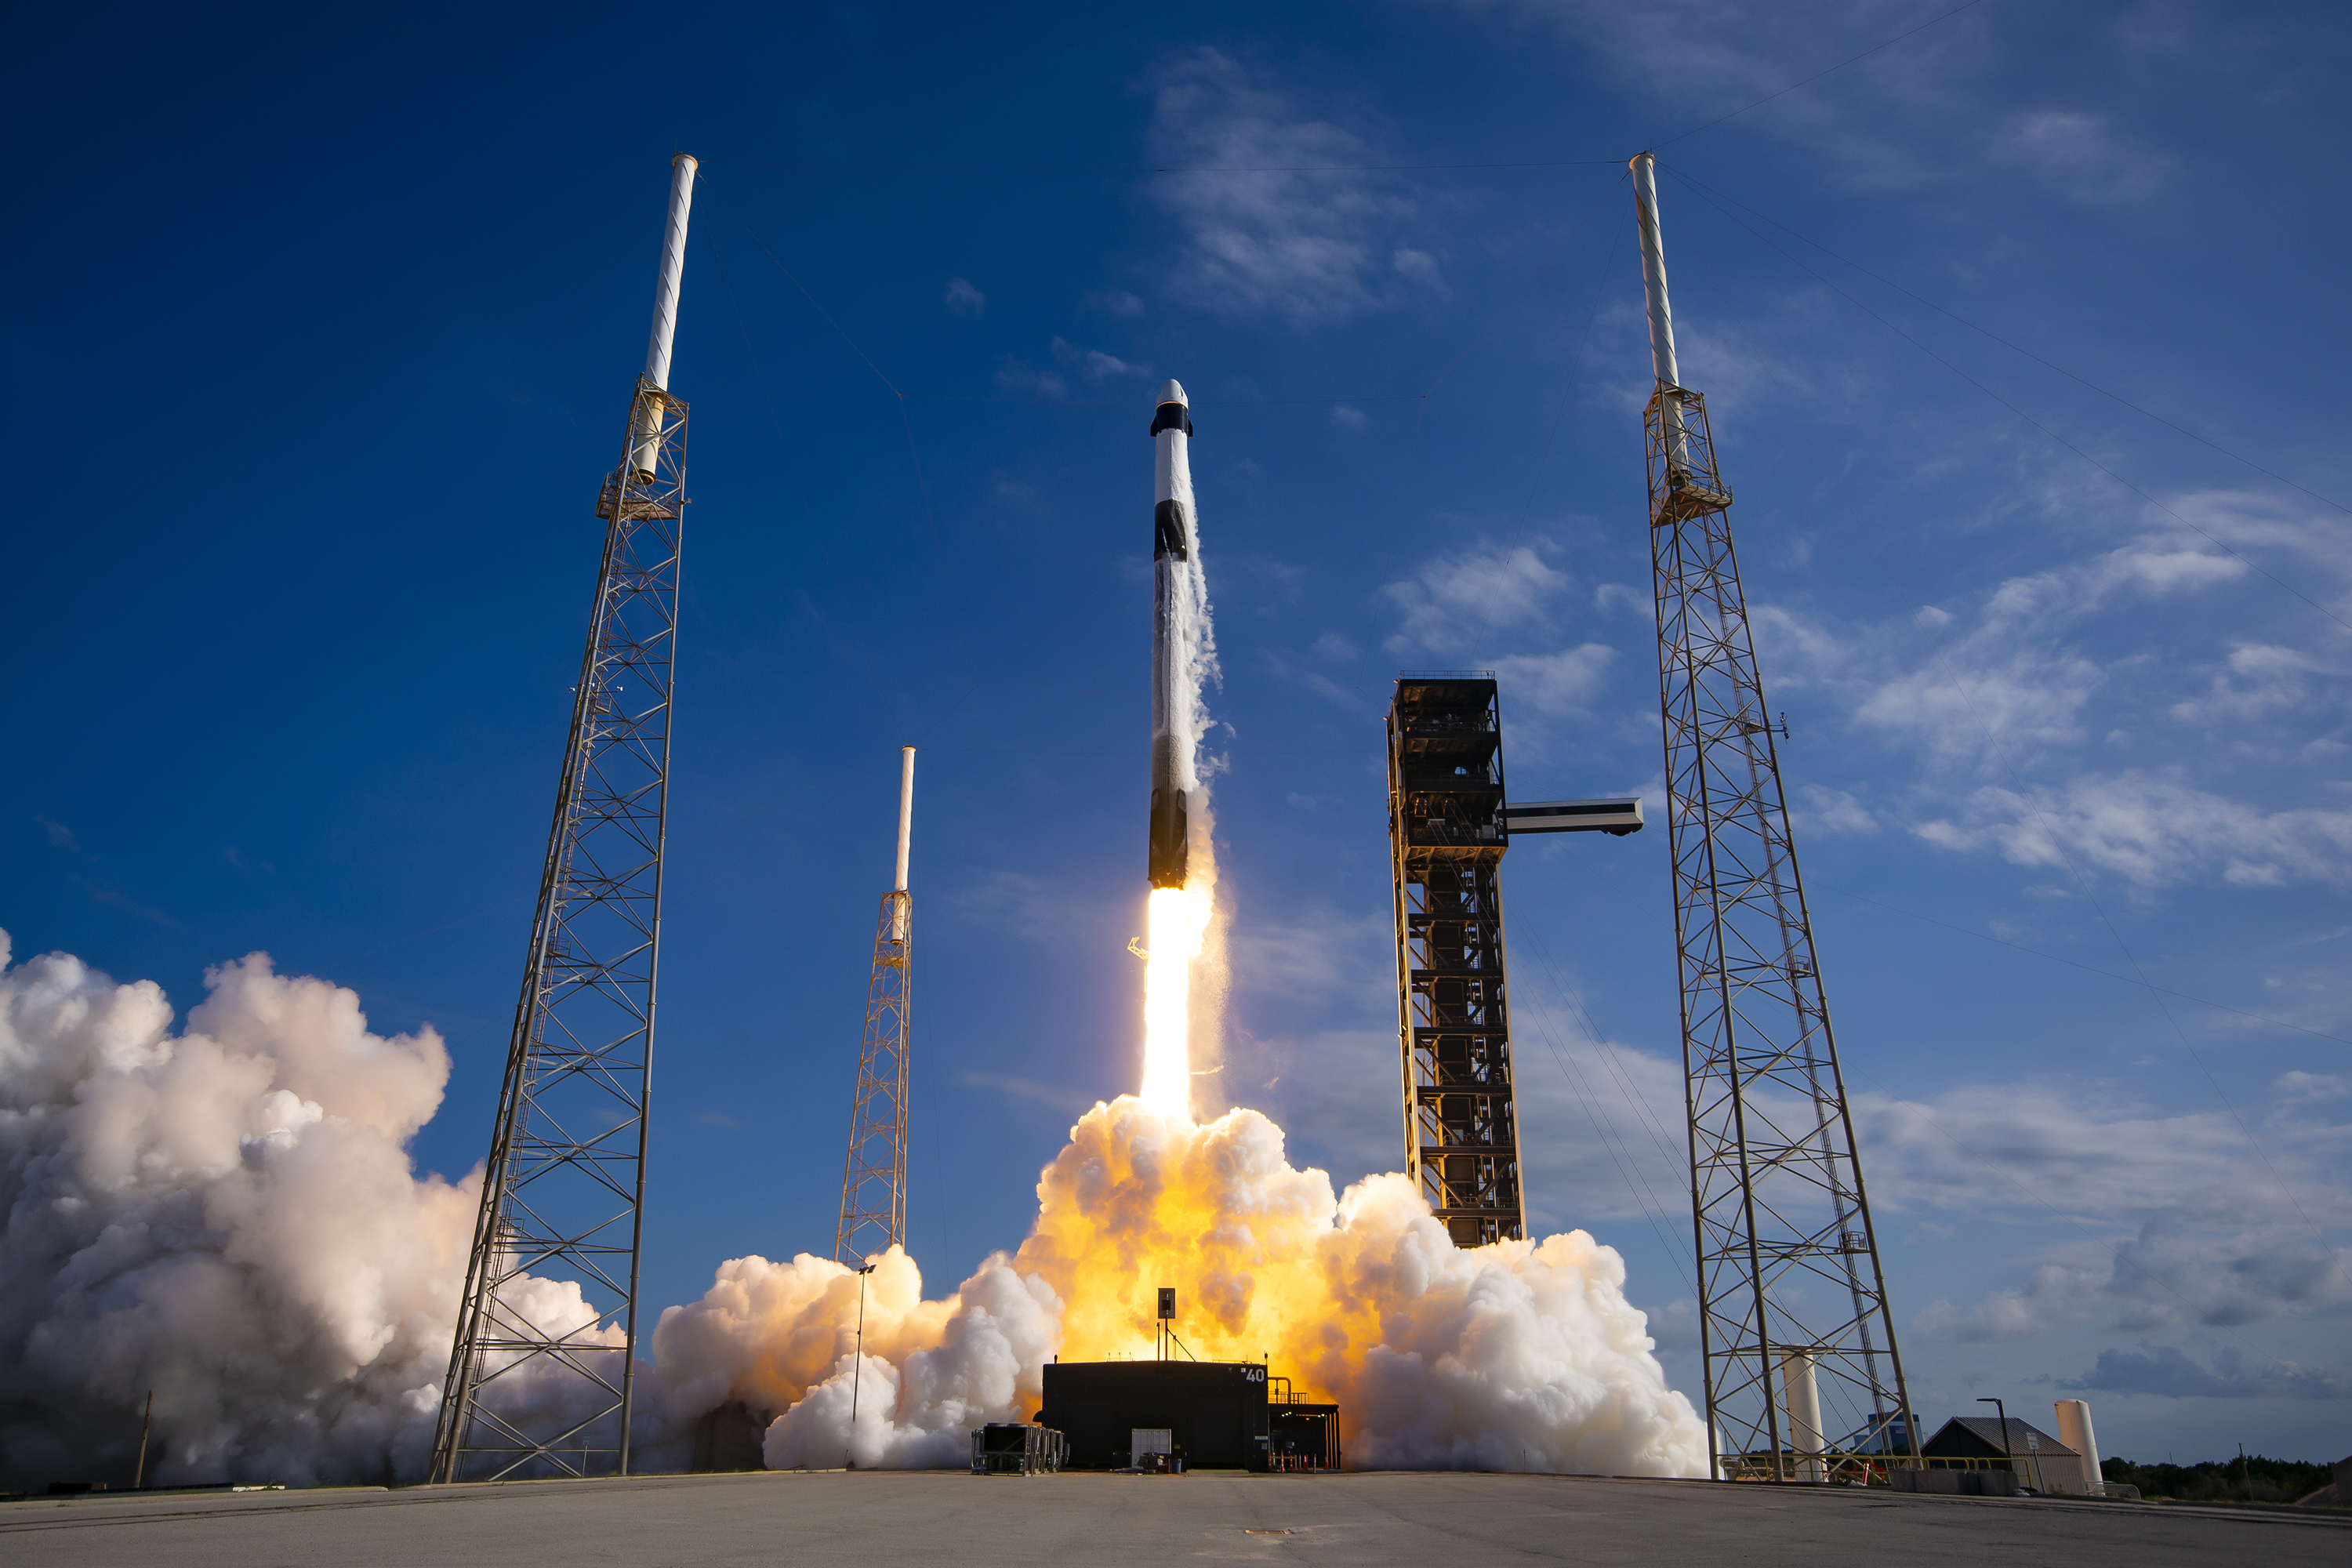
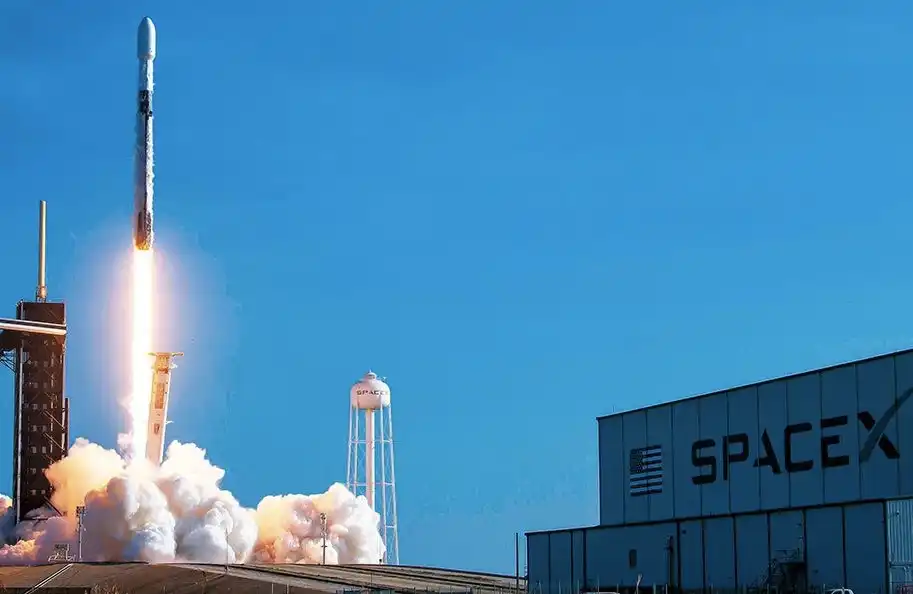
ファルコン 9 ロケットの商業打ち上げ
画像出典:SpaceX
6. 今日の SpaceX:スターリンク(StarLink)が AI を養う
目論見書によると、2025 年の SpaceX の総収益は 187 億ドル、純損失は 49 億ドルである。
しかし、セグメント別に見ると、全く異なるストーリーが浮かび上がる:スターリンクが属する接続事業は年間約 44 億ドルの営業利益を生み出し、全社で唯一の黒字セグメントである。ロケットが属する宇宙事業は約 6.6 億ドルの小規模な赤字——主にスターシップの開発に約 30 億ドルを投じたためである。
本当の大きな穴は、連結対象となった xAI である:年間の営業損失は約 64 億ドルで、この一社だけでスターリンクの全利益を食いつぶしても足りない。
言い換えれば、「旧来の SpaceX」(ロケット+スターリンク)だけを見れば、それはすでに利益を上げている企業である。それを再び「赤字」にしているのは、まさに次のストーリーのために買収した AI なのである。
7. スターリンクはマスクがリユースロケットのために事前に仕込んだ「内部顧客」
2015 年 1 月、マスクはスターリンク計画(StarLink)を公表した。これは SpaceX が数千機の低軌道小型衛星で構成する「空のブロードバンド網」であり、地上のユーザーにインターネット接続サービスを販売するものだ——特に海上、荒野、遠隔地など、光ファイバーや基地局が届かない場所向けである。
同年 12 月、Falcon 9 が初めて着陸に成功した。つまり、「安価なロケット」が証明される前に、「安価なロケットの顧客」はすでに社内でプロジェクト化されていたのである。
これは偶然ではなく、同じ算数の問題の二つの側面だ。世界のロケット打ち上げ市場は年間わずか50~60億ドルで、過去10年間大きな変化はない。そのため、安価な輸送能力をこの市場に投入しても十分に活用されない。逆に、世界中に数千から数万基の衛星ネットワークを張り巡らせるには、安価な輸送能力がなければ、採算が全く合わないのだ。
8. スターシップがまだ成功していないのに、その「買い手市場」はすでに入れ替わっている
同じように先回りして賭ける話は、次世代大型ロケット「スターシップ(Starship)」にも当てはまる。
2014年、SpaceXはテキサス州ボカチカでスターシップ基地の礎を築いた。その年、Falcon 9はまだ一度も回収に成功していなかった。前世代が未完成のうちに、次世代の建設が始まったのだ。
さらに注目すべきは、発注者の変遷だ。スターシップの当初のストーリーは「人」――火星移住、宇宙旅行であり、マスクは長年それを語ってきた。しかし、宇宙コンピューティングの概念が台頭すると、スターシップの最大の発注者はひっそりと「データセンター」に変わった。
論理は変わっていない。Falcon 9は約20トン級の低軌道輸送能力を持ち、発注者はスターリンク。スターシップは計画値で100~150トン(低軌道)の輸送能力を想定しており、観光客がこれほどの能力を消費することはないが、宇宙データセンターに必要な設備ならば可能かもしれない。
ロケットが大型化するたびに、マスクはそれらに対して商業的により大きな発注者を「創り出さ」なければならない。
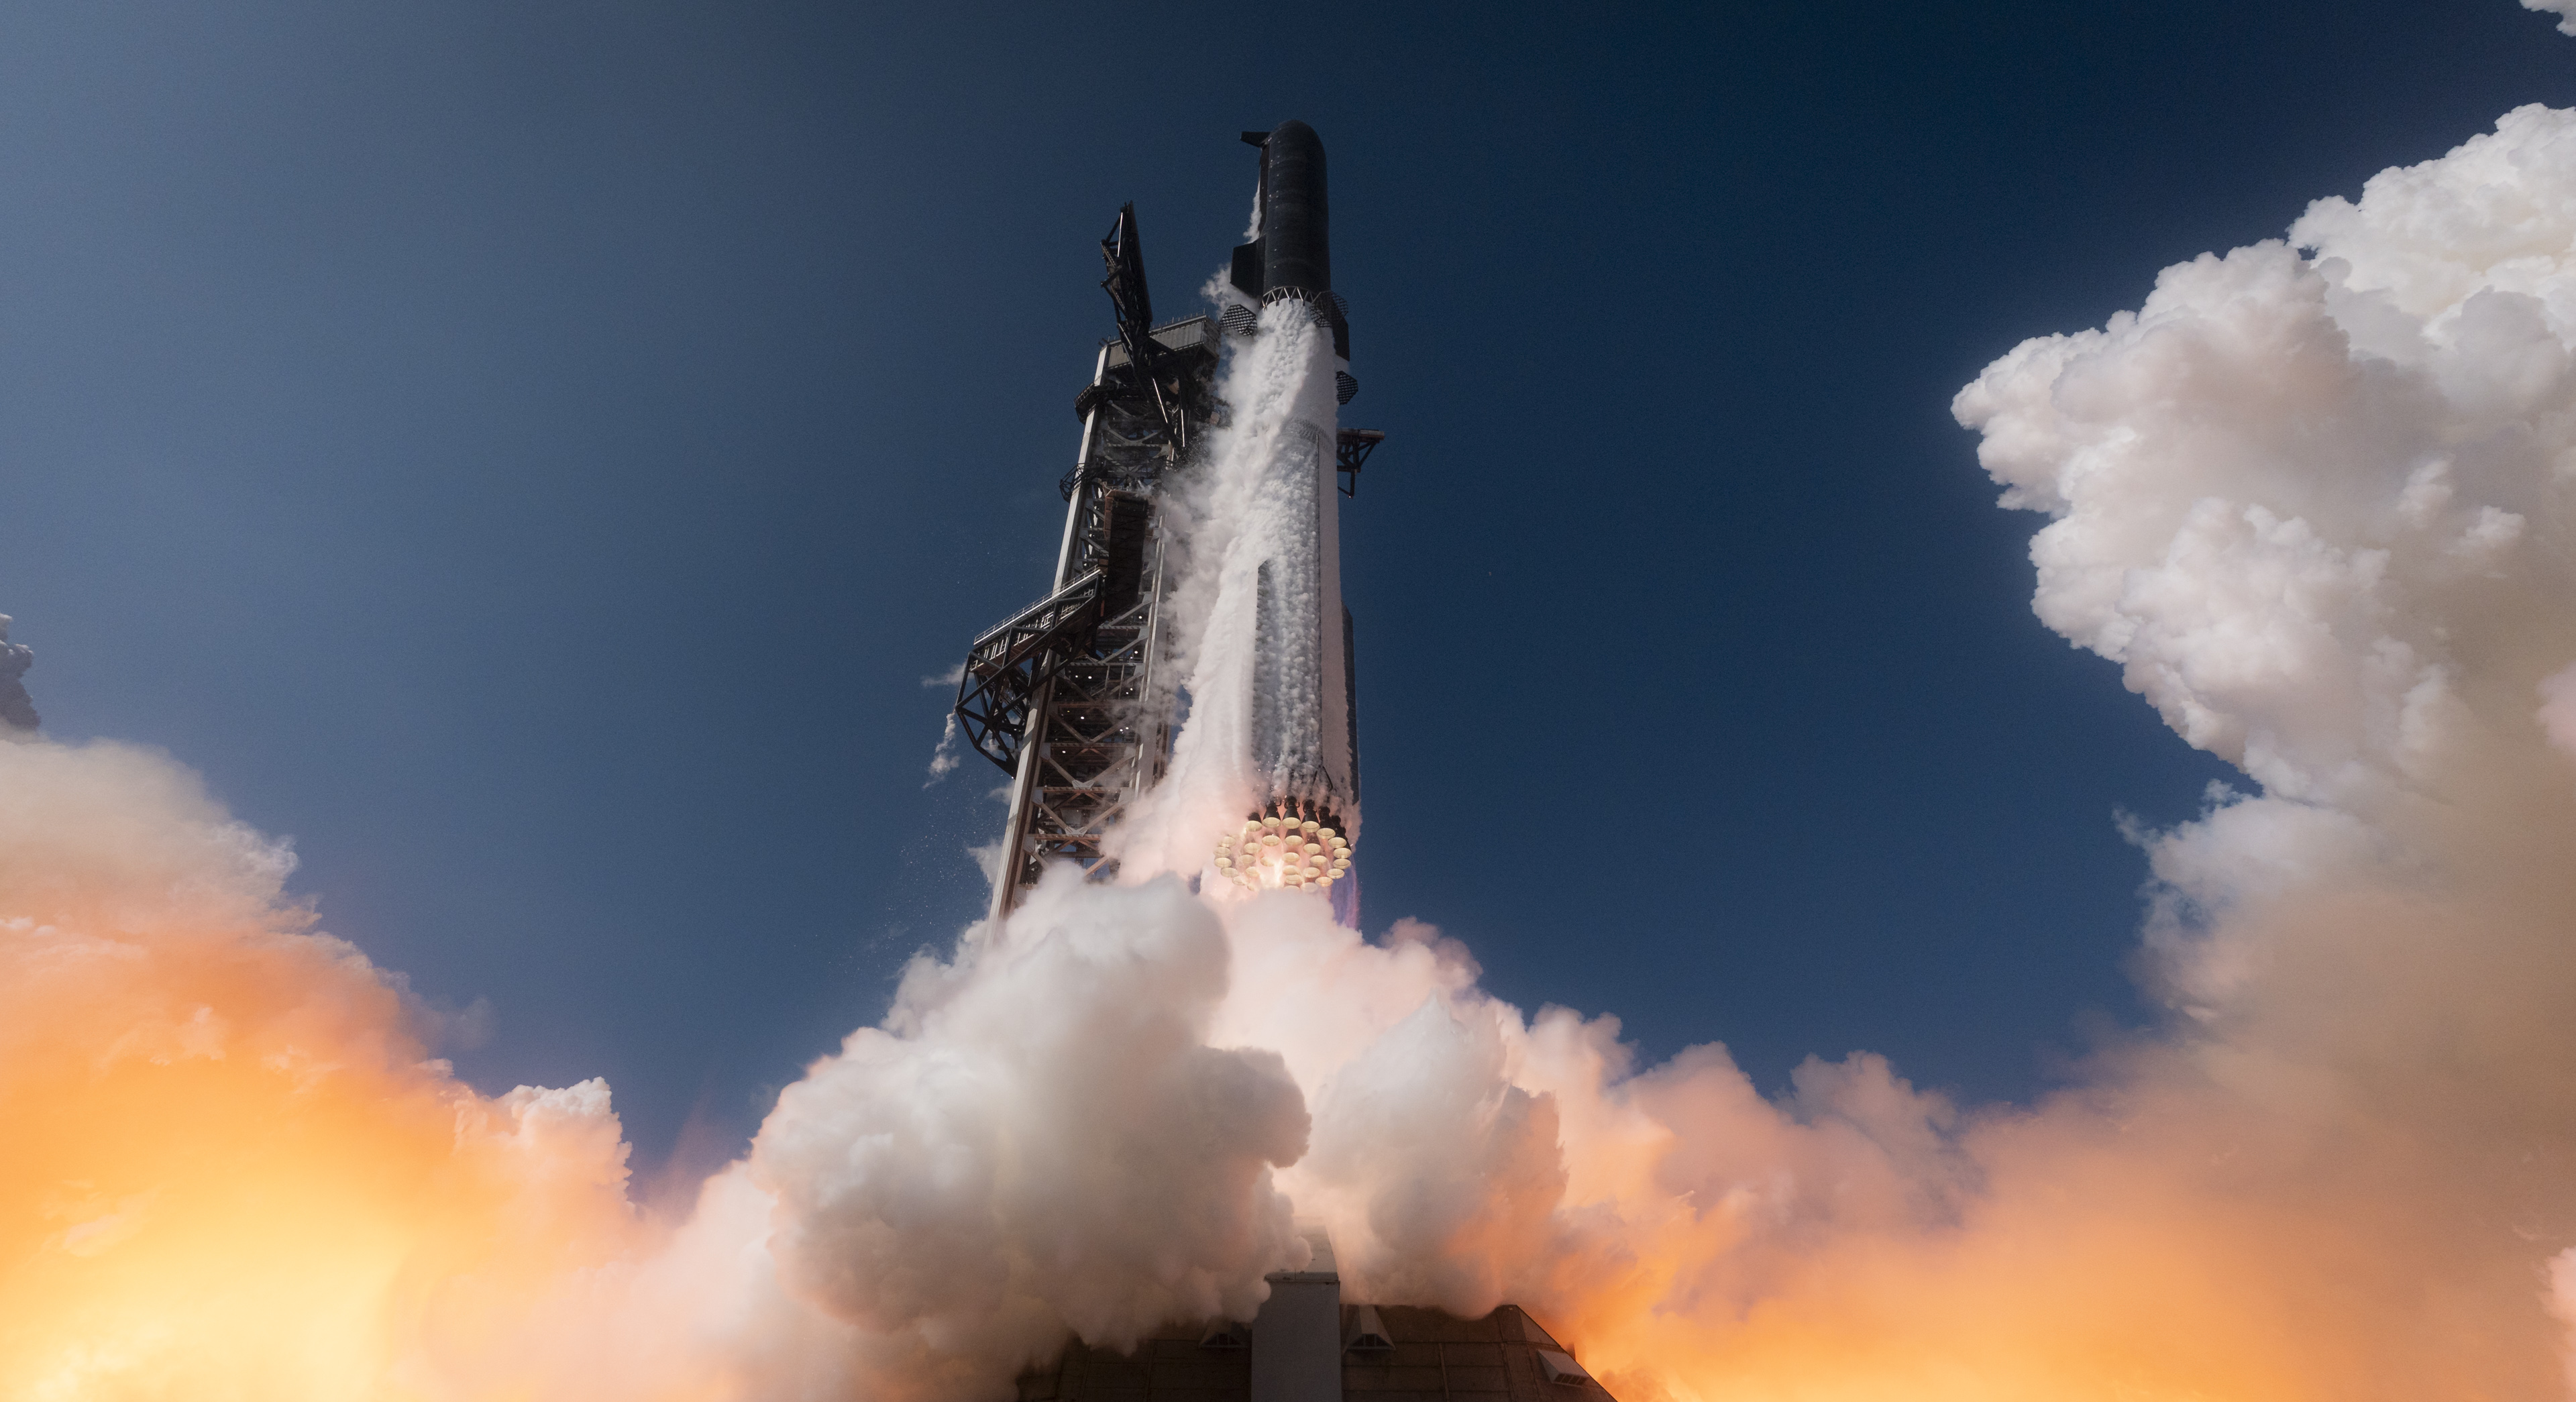
スターシップ V3 初打ち上げ、33基のラプター V3 ブースターを搭載
画像出典:SpaceX
9.「箸でロケットを挟む」
2024年10月13日、スターシップの5回目の試験飛行で、発射塔の2本の機械アームが空中でゆっくりと降下するブースターを挟み込み、ネット上で話題をさらった。
これまで、Falcon 9はロケットを「回収できる」ことと「再飛行できる」ことを証明してきた。しかし、回収のたびに海上で回収し、工場でオーバーホールする必要があり、サイクルは週単位で、本質的には「修理して再利用する」にとどまっていた。一方、スターシップが目指すのは別のことだ。飛行機のように、着陸、点検、燃料補給、そして再離陸を実現することである。
着陸脚は死重であり、輸送能力を圧迫する。遠くに着陸すれば輸送が必要になる。ブースターを直接発射塔の元に戻すということは、着陸した場所が再び離陸する場所であることを意味する。中間工程は極限まで圧縮され、ターンアラウンド目標は「週」から「時間」へと変わる。
いわゆる「箸でロケットを挟む」とは、SpaceXが考えるロケットの究極の形態、すなわち「回収可能」から「フライト級運航」への移行を指しているのだ。
10. 必ずしも「国産スターリンク」は必要ないが、「国産輸送力」は絶対に必要
「中国版スターリンク」はよく語られるストーリーだが、しばしば見落とされる事実がある。スターリンクが解決するのは「地上基地局が届かない」という課題、すなわち海上、荒野、人口希薄地域である。一方、中国は世界で最も強力な地上通信網を有しており、スターリンク型サービスの国内での実感は自ずと限定的である。
本当の命題は別の層にある。衛星の用途は通信だけではない。リモートセンシング、ナビゲーション、将来の宇宙コンピューティング。これらすべてに、大量のものを安価かつ高頻度で宇宙に打ち上げる必要がある。
言い換えれば、中国はスターリンクという「プロダクト」をコピーする必要はないかもしれないが、その背後にある「輸送力」を避けて通ることはできない。中国の商業宇宙開発にとって、「空にネットワークを張るべきか」は核心的な問題ではなく、「ネットを編む手があるか」こそが本質である。
11. 「IPOは絶対にしない」というフラグを打ち破る
SpaceXはかつてシリコンバレーで最も「IPOは絶対にしない」と固く誓った企業だった。マスク氏の公の理由は、資本市場の短期的志向と火星のような超長期的目標は相容れないというものだった。
転機は昨年第4四半期に訪れた。スターリンクのユーザー増加率とユーザー単価には天井が見え始め、「宇宙コンピューティング」という新たなストーリーの設備投資は、公開市場でしか賄えない規模に達した。
目論見書によれば、2026年第1四半期だけで、AI事業の設備投資は宇宙事業と接続事業の合計を上回った。
つまり、上場は終着点の祝典ではなく、次の大勝負のための資金調達の一手なのである。
12. 宇宙コンピューティングは「コンセンサス」だが、詳細は未知数
宇宙コンピューティングの概念は新しいが、テクノロジー業界が過去半年で急速に形成した超コンセンサスであり、公然と反対する声はほとんどない。
しかし、一歩踏み込んで問うと、すべての技術的詳細に共通の答えはないようだ。
宇宙データセンターはどのような姿か?公開されたプロダクト定義はない。何のデータを処理し、データはどこから来るのか?それも誰も知らない。
AI業界の古典的な三要素で言えば、アルゴリズムは地上で猛進しているが、「データ」と「コンピューティングリソースの展開」は宇宙の文脈ではまだ空白である。事前学習か推論か?両者では電力供給、冷却、ネットワーク構成の要件が完全に異なり、対応する衛星設計も全く異なる。数兆円の資金が価格付けされた方向性でありながら、プロダクトの形態すら収束していない。
もちろん、別の見方をすれば、これはまさにテーブルにまだ多くの空席が残っていることを意味している。
13. シリコンバレーが「宇宙コンピューティング」に本気の投資
シリコンバレーの巨大企業による宇宙コンピューティングへの支援は、口先だけに留まっていない。
・マスク氏は、兆単位の資産を伴う企業再編を通じて、SpaceXとxAIを合併。目論見書には、早ければ2028年に軌道上データセンターを配備すると明記されている。
・Googleは「プロジェクト・サンキャッチャー」を立ち上げ:技術論文を発表し、自社開発TPUを搭載したプロトタイプ衛星2基の打ち上げを計画。SpaceXと打ち上げ契約の交渉中。
・ベゾス氏のブルーオリジンは、2026年3月に米連邦通信委員会(FCC)へ、51,600基のデータセンター衛星からなる「サンライズ計画」の申請書を提出。
・元Google CEOのシュミット氏は2025年、ロケット企業Relativity Spaceを買収。その公の目的は、データセンターを軌道に乗せること。
・NVIDIAが出資するStarcloudは、2025年11月にH100チップを軌道に投入し、軌道上でのモデルトレーニングを完了。
企業買収、資産統合、ライセンス申請、衛星打ち上げ——各社のインフラ競争はすでに始まっている。
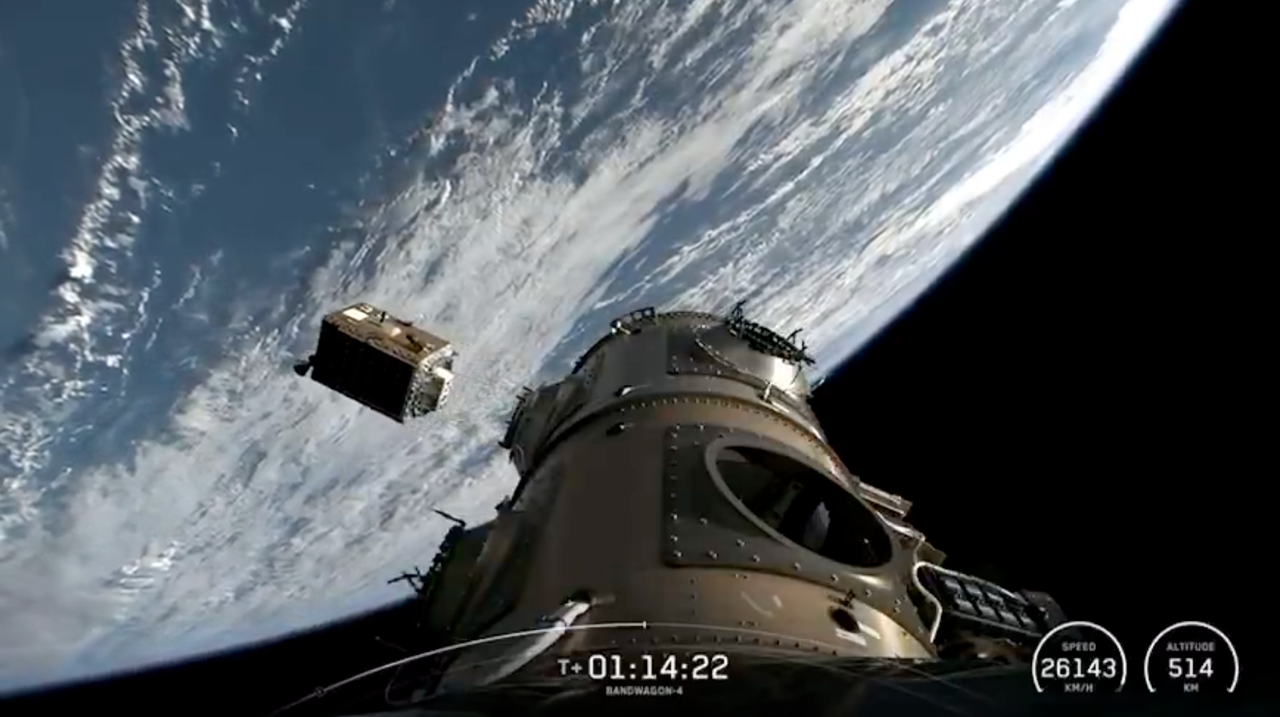
シリコンバレーのスタートアップStarcloud、2025年11月にNVIDIA H100 GPUを軌道投入
画像提供:Starcloud
14. 冷徹なコスト計算
ある宇宙工学者が公開試算を行っている:1ギガワット級の軌道上データセンター(約4,300基の衛星、5年間の運用費含む)を建設する場合、総コストは500億ドル超——地上の同等規模の約3倍となる。
この収支を逆転させるには、業界の一般的な試算では、軌道投入コストを1kgあたり約200ドル以下に抑える必要がある。しかし現在のFalcon 9の打ち上げコスト(注意:「打ち上げコスト」と「軌道投入コスト」は完全に同一ではない)は、1kgあたり約2,000~3,000ドル。両者には少なくとも一桁の差がある。
この一桁の差を埋めるには、Starshipのような二段式再使用可能大型ロケットによるコスト削減が必要となる。つまり、宇宙コンピューティングのタイムラインは、Starshipの進捗と深く結びついている。そのストーリーの真偽は、最終的には溶接トーチと発射台によって検証されることになる。
15. より大きなストーリー
SpaceXの成長史を振り返ると、安価なロケットを購入できなかった顧客が、やむを得ずベンダーとなり、その後自らクライアント(スターリンク)を生み出しました。そして今、次世代ロケットのためにさらに大きなクライアント(宇宙コンピューティング)を予約しています。
過去24年間で、ロケットの再利用技術とスターリンクという、実現前には誰も信じなかったストーリーを現実のものにしました。今日、まだ実現していない宇宙コンピューティングという約束手形が、約1.75兆ドルの目標評価額で公開市場に登場しています。
今回のストーリーはこれまでより大きく、その代償もより高額です。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事