1.7兆ドルのSpaceX株、買うべきか?市場が懸念していることを知る必要がある
TL;DR
· SpaceXは1株135ドルで株式を発行し、約750億ドルの資金調達を計画。これに伴う評価額は約1.75兆ドル。論争の焦点は、同社に技術力があるかどうかではなく、この評価額がすでにAI、軌道上データセンター、火星へのビジョンを織り込んでいる点にある。
· 市場のFUDは主に3点から生じている。評価額が現在の収入規模をはるかに上回っていること、Starlinkの利益が高投資のAI事業を補填していること、そして関連融資と内部買収によりリスクが同一のバランスシートに集中しつつあることだ。
· 関連銘柄:SPCX(上場予定)
SpaceXは、資本市場の記録を塗り替える可能性のあるIPOを準備している。
同社は1株135ドルで約5億5600万株を発行し、約750億ドルの資金調達を計画。これに伴う全体評価額は約1.75兆ドルとなる。上場が順調に完了すれば、史上最大級のIPOの一つとなり、SpaceXは上場初日から米国で最も時価総額の高い企業の仲間入りを果たすことになる。
過去20年にわたるSpaceXの実績を考えれば、このような市場の注目は理解しやすい。
同社は再利用可能なロケットにより商業打ち上げコストを大幅に削減し、世界最大規模の衛星インターネットネットワークを構築。Starlinkは技術実験から着実に収益源へと変貌を遂げている。世界の商業宇宙開発分野において、SpaceXに真に匹敵する企業はほぼ存在しない。
しかし、このIPOが現実味を帯びるにつれ、市場からの疑問の声はむしろ強まっている。
これらの疑問は、投資家がSpaceXの技術力を否定しているわけでも、市場がStarlinkに価値を見出していないわけでもない。真のFUDの原因は、同社が公開市場に対し、極めて積極的な価格設定ロジックを一度に受け入れるよう求めている点にある。
今日の投資家は、ロケットや衛星ネットワークの代金を支払うだけでなく、AIインフラ、軌道上データセンター、次世代Starship、そしてより長期的な宇宙経済に対しても、前もってプレミアムを支払う必要があるのだ。
市場が懸念しているのは、SpaceXに未来がないからではなく、その未来がすでに過剰に価格に織り込まれているからである。
1.75兆ドルの評価額は、もはやStarlinkだけでは説明できない
SpaceXの今回のIPOで最も直接的な論争は、評価額にある。
2025年、同社の収入は約186.7億ドルで前年比33%増加したが、純損失は依然として約49.4億ドルに上る。1.75兆ドルの評価額で計算すると、SpaceXの時価総額は前年度収入の約94倍に相当する。
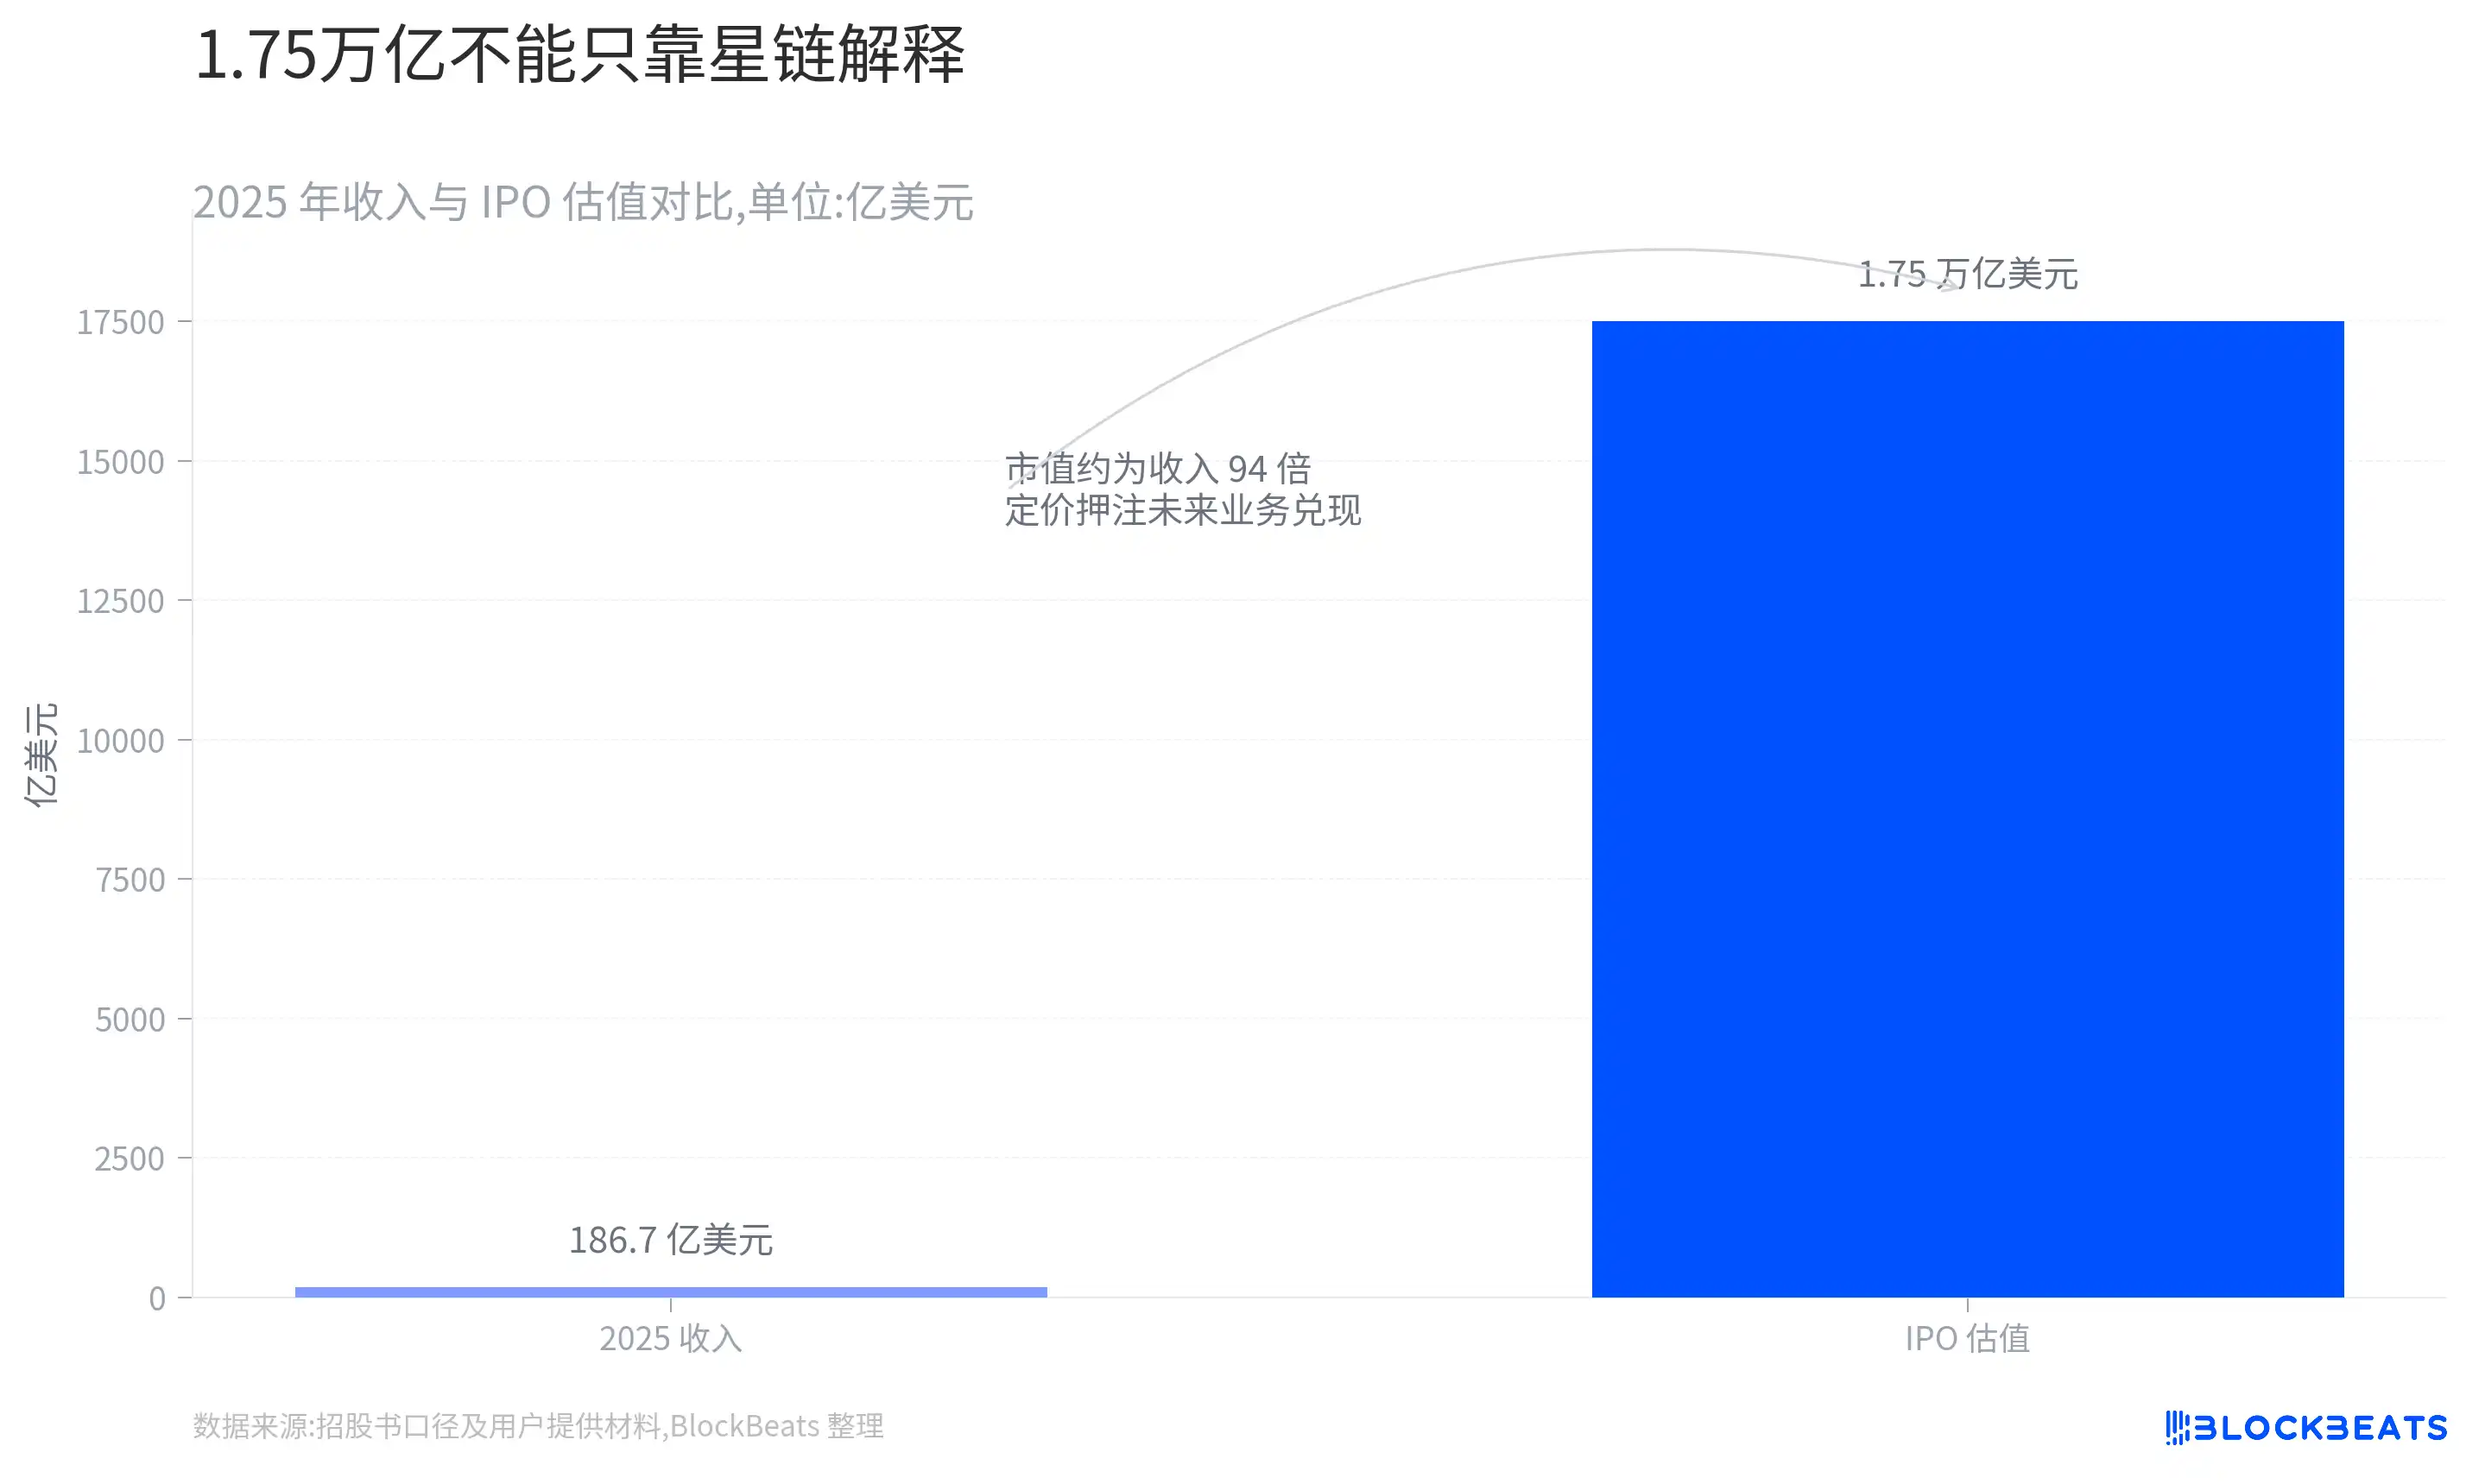
この倍率は、必ずしも企業が過大評価されていることを意味するわけではない。SpaceXは極めて希少性の高いインフラを有しており、そのビジネス構造を従来の宇宙、通信、あるいはテクノロジー企業と単純に比較することも難しい。
問題は、評価額が1.75兆ドルに達した場合、既存の事業だけでは市場の価格設定を完全に説明することが難しくなる点にある。
投資家がSpaceXを単なるロケット打ち上げと衛星インターネット企業と見なすなら、現在の評価額は非常に積極的(aggressive)に見える。この価格設定ロジックが成立するのは、市場が同時にAI、軌道上データセンター、次世代衛星ネットワーク、そしてより長期的な宇宙インフラが真の収益源となり得ると信じる場合のみである。
これこそが、SpaceXの目論見書に記載された壮大なビジョンが、市場の議論の出発点となる理由でもある。
企業の評価額が、まだ成熟したビジネスモデルを形成していない事業によって説明されなければならない場合、市場は当然リスクディスカウントを引き上げる。
利益を生むのはStarlink、資金を消費するのはAI
火星、軌道上データセンター、深宇宙輸送をひとまず置いておけば、SpaceXの現在の財務構造は実に明確である。
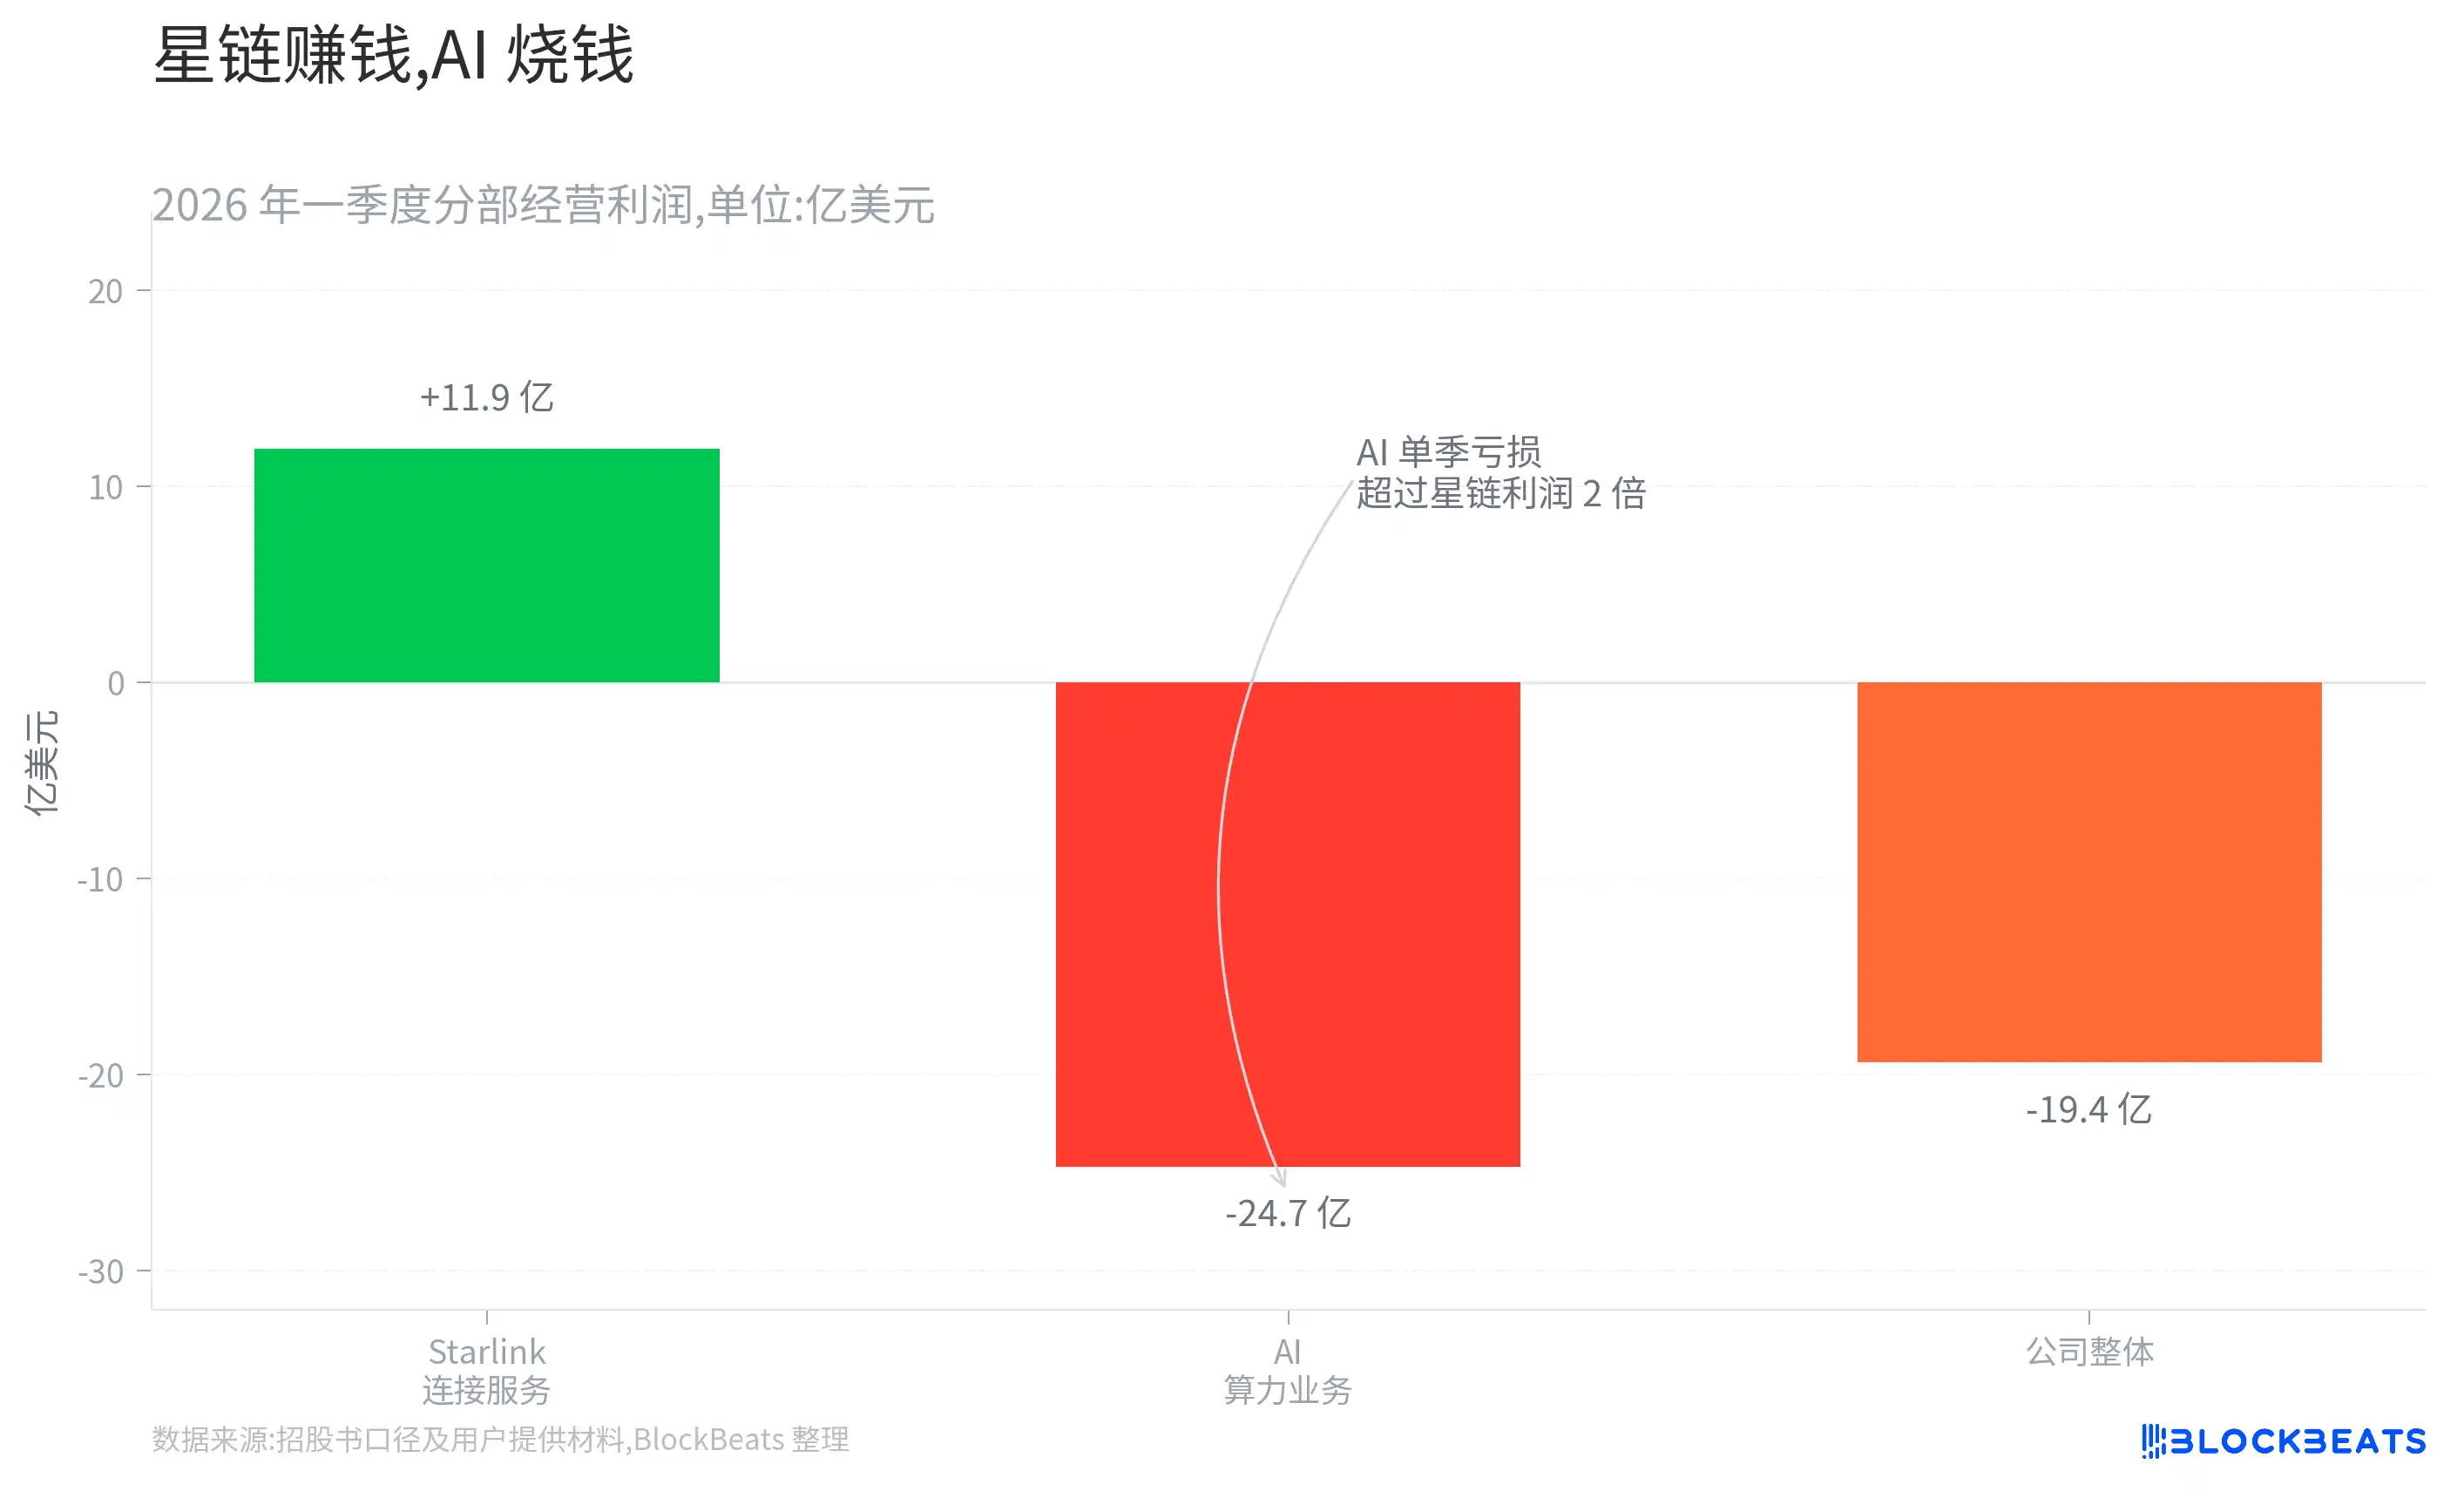
2026年第1四半期、同社の収入は約469億ドルに達したが、営業損失は約194億ドルに上った。3つの主要事業セグメントのうち、利益を計上したのはStarlinkを中核とする接続サービス部門のみで、四半期の営業利益は約119億ドルだった。AI部門の収入は約81.8億ドルだが、営業損失は約247億ドルに達している。
同時に、SpaceXの設備投資(キャペックス)は明らかに加速している。同社の第1四半期の設備投資は約1010億ドルで、その76%がAI関連事業に振り向けられている。
これはつまり、SpaceXの現時点で最も安定した利益源は依然としてStarlinkであり、同社の最も積極的な資金投入はAIに向かっていることを意味する。
このモデルに合理性が全くないわけではない。AIインフラ自体、多額の資本を事前に投下する必要がある業界であり、データセンター、電力、チップ、ネットワーク機器はいずれも短期間で投資を回収することはできない。
しかし、市場が真に懸念しているのは以下の点である:
Starlinkの利益が、継続的な資金消費を必要としながらも、リターンのサイクルが依然として不透明な新規事業に投入されているのではないか?
もしAIが徐々に安定した収入と利益を生み出すことができれば、これらの投資は先行投資と見なされるだろう。
逆に、AI事業が長期的に重資産の算力レンタル段階に留まるなら、SpaceXのバリュエーションロジックは圧力を受けることになる。なぜなら、市場が最終的に求めるのは収益の成長だけでなく、利益が資本投入のスピードに追いついているかどうかだからだ。
xAI買収後、SpaceXはAI拡大のリスクも引き継いだ
SpaceXのAI投資は、単なる設備投資の増加にとどまらない。
2026年2月、SpaceXは全株式交換でxAIを買収した。この取引におけるSpaceXの評価額は約1兆ドル、xAIの評価額は約2500億ドルで、合併後の全体評価額は約1.25兆ドルとなる。
戦略的に見れば、この取引は理解しやすい。SpaceXはロケット、衛星ネットワーク、そして潜在的な軌道インフラを持ち、xAIはGrok、大規模データセンター、AI事業を持つ。両者を統合することで、軌道データセンターや宇宙算力のストーリーに、より完全な枠組みを提供できる。
しかし、財務的な観点から見ると、SpaceXが引き継いだのはAIの成長余地だけでなく、AI拡大の背後にある資本圧力でもある。
目論見書によると、xAIの関連子会社はValor Equity Partnersの関連法人と2000億ドルを超えるAIインフラリース契約を結んでおり、GPUやデータセンターハードウェアが対象となっている。Valorの創業者Antonio Gracias氏はSpaceXの取締役でもあり、マスク氏の長年のパートナーでもある。
そのうち、一部の取引は通常のセール・アンド・リースバックの会計認識条件を満たさなかったため、「失敗したセール・アンド・リースバック」として分類された。これは、対応する義務が単なるリース費用としてではなく、SpaceXのバランスシート上で負債として計上される必要があることを意味する。
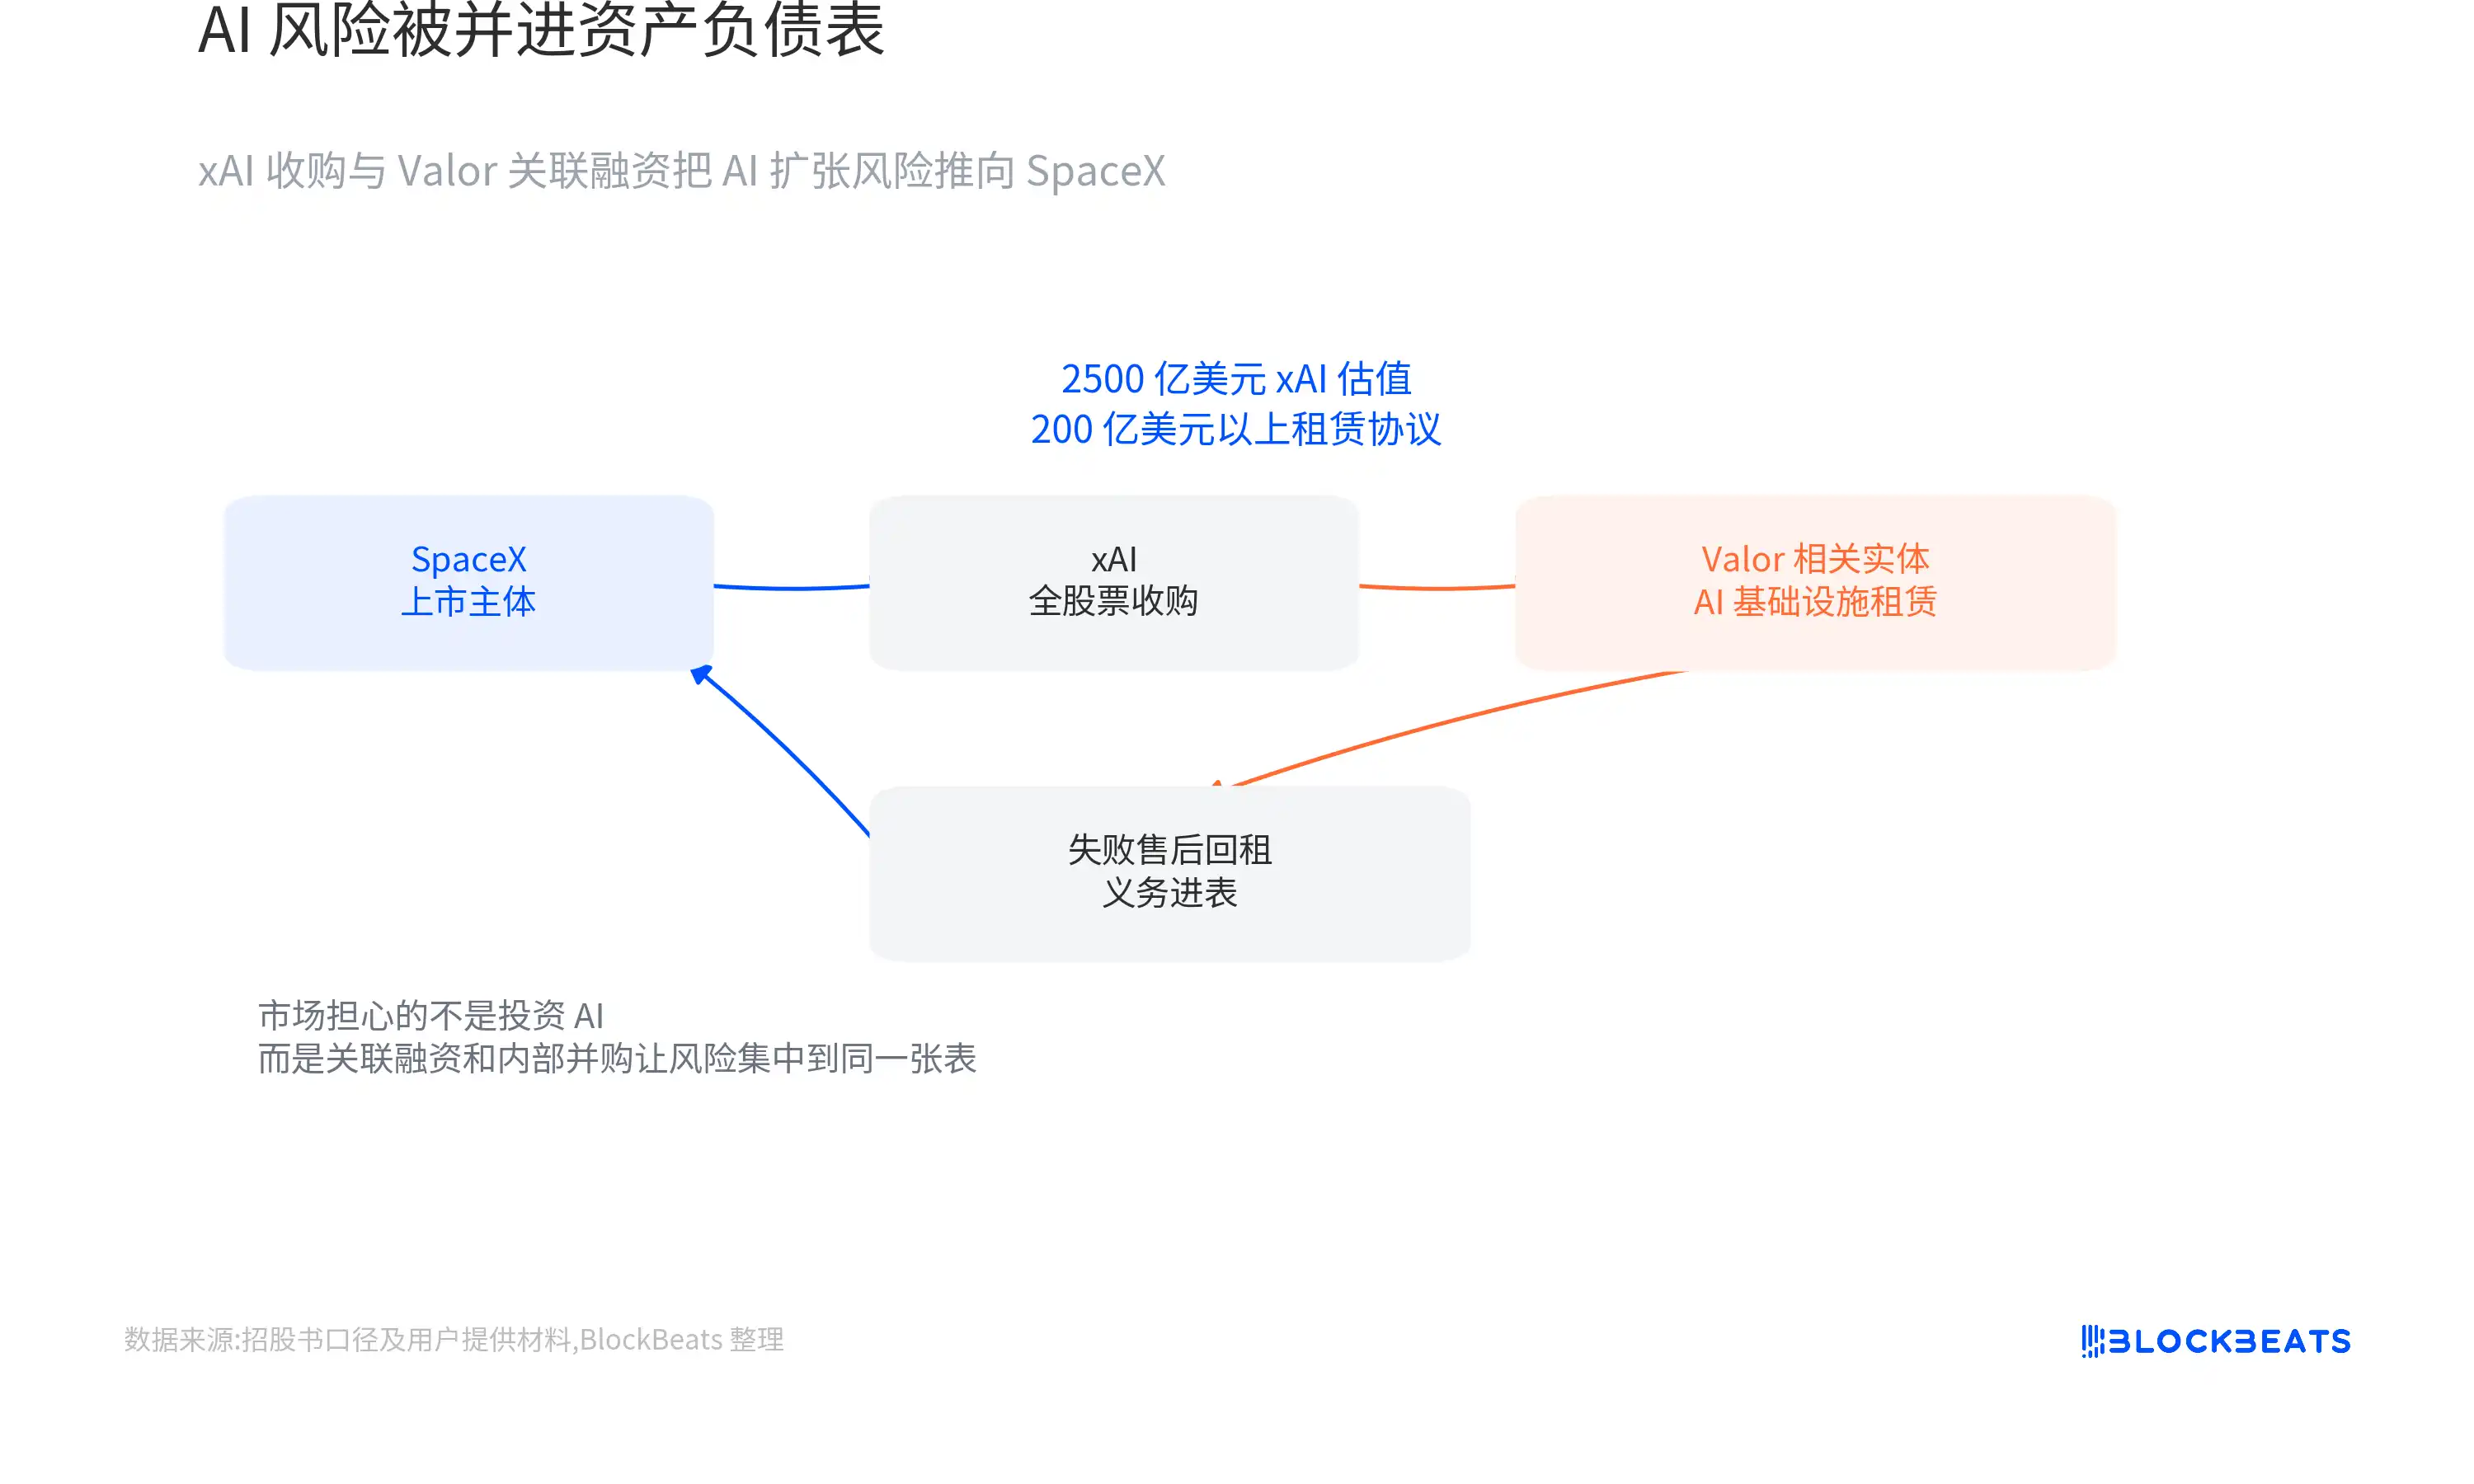
リースや資金調達の仕組みを通じてデータセンター建設の初期キャッシュプレッシャーを軽減すること自体は珍しくない。市場が本当に懸念するのは、資金調達先が完全に独立した第三者ではなく、xAIの買い手と売り手の両方がマスク氏によって支配されている点だ。
これにより、二つの問題が避けられなくなる:
xAIの2500億ドルという評価額は妥当か?
関連融資の取引条件は十分に透明か?
市場が心配しているのは、SpaceXがAI投資を始めたこと自体ではなく、AI事業の債務、資金調達の仕組み、実行リスクが、内部買収や関連取引を通じて上場企業のバランスシートに流入している点だ。
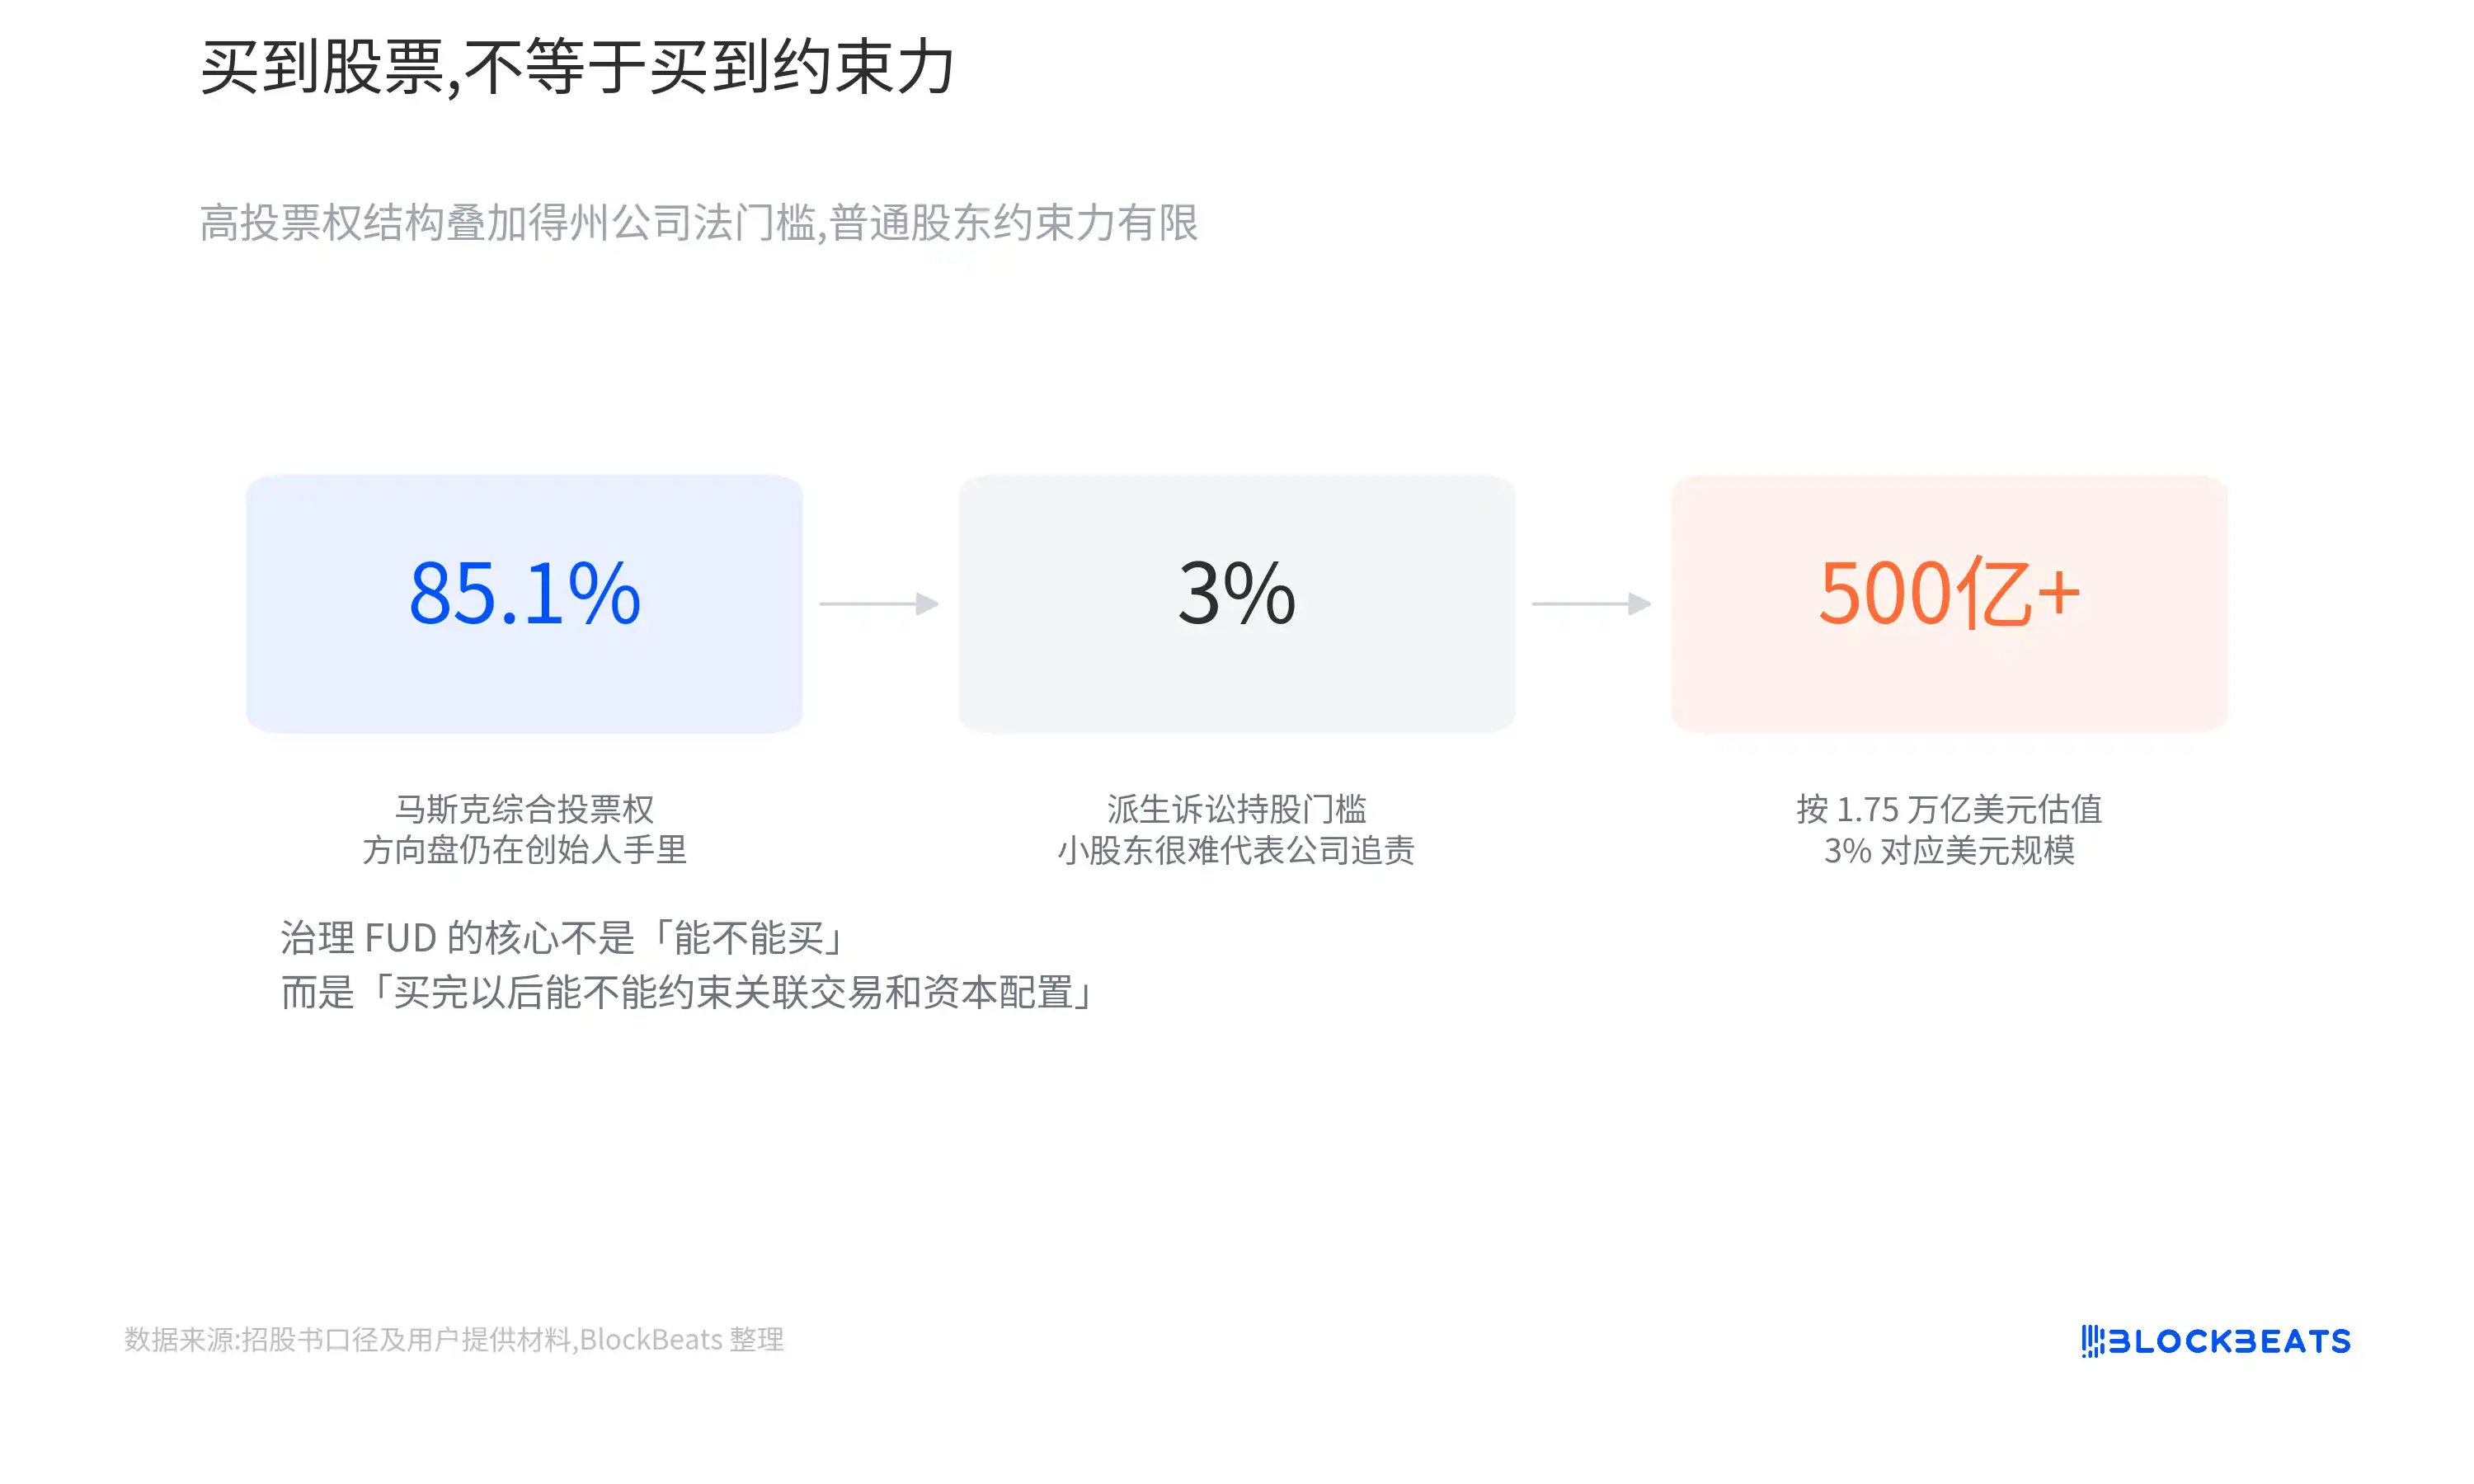
テキサス州の会社法は、この懸念をさらに増幅させている。SpaceXはテキサス州に登記しており、関連法では公開会社が株主代表訴訟の株式保有基準を引き上げることや、株主が一部のメール、SMS、電子通信記録を閲覧することを制限することが認められている。評価額が約1.75兆ドルと見込まれるSpaceXにとって、3%の株式に相当する価値はすでに5000億ドルを超えている。
これは、通常の株主がどんな状況でも会社を訴えられないという意味ではない。
しかし、投資家が関連取引が会社の利益を損なっていると判断し、会社に代わって取締役や役員に異議を唱えようとする場合、実際のハードルは非常に高くなることを意味する。
会社の境界線がますます曖昧になるにつれ、公開市場が負うのは事業リスクだけではなく、マスク氏のビジネスシステム全体の資本配分リスクでもある。
投資家は成長を買うことはできても、意思決定に影響を与えるのは難しい
ガバナンスの問題が重要である理由は、SpaceXがまもなく上場企業となるものの、一般投資家が及ぼせる影響力は極めて限られているからだ。
SpaceXは二重株式構造を採用している。マスク氏は高い議決権を持つ株式を通じて引き続き絶対的な支配権を維持し、将来、資本配分の論争、関連取引の論争、戦略的方向性の不一致が生じた場合でも、一般株主が投票メカニズムを通じて結果を変えることは難しい。
この構造は珍しいものではない。多くのテクノロジー企業は、創業者が上場後に支配権を失うのを防ぐために二重株式設計を採用している。
しかし、SpaceXの特異性は、同社が今後も多くの高リスク、長期サイクル、高資本強度の意思決定を行う必要がある点にある。投資家が受け入れなければならないのは、低い議決権だけではなく、より極端なガバナンスの前提条件である:
会社はStarship、AI、軌道インフラに大量のリソースを投入し続けることができ、これらのプロジェクトが短期的に利益を生まなくても、一般株主が戦略的方向性を変えるのは難しい。
マスク氏を長期的に支持する投資家にとって、この構造は問題にならないかもしれない。SpaceXの過去の成功自体が、創業者の極めて強い個人の意思決定能力とリスク選好に基づいているからだ。
しかし、ガバナンスの透明性をより重視する投資家にとっては、別のことを意味する:
投資家は長期的な実行リスクを負わなければならないが、経営陣を真に制約することは難しい。
Starshipは技術プロジェクトであり、評価変数でもある
市場のSpaceXに対する懸念は、AIやガバナンス構造だけに集中しているわけではない。
次世代のStarlink衛星、軌道上データセンター、そして火星輸送に至るまで、最終的にはすべて同じインフラ、すなわちStarshipに大きく依存している。
Starshipの意義は、単により大きなロケットを製造することだけではない。単位あたりの打ち上げコストを大幅に削減し、1回あたりのペイロード規模を拡大し、最終的には高頻度かつ再利用可能な商業打ち上げを実現する必要がある。
Starshipが真に規模拡大した運用段階に入って初めて、SpaceXはより低コストで次世代衛星ネットワークを展開し、より大規模な機器を軌道に投入し、軌道上計算インフラの現実的な条件を整えることができる。
これこそが、Starshipのテストが毎回単なる宇宙ニュースにとどまらず、市場がSpaceXの長期的な評価をどう理解するかに影響を与える理由でもある。
SpaceXの評価額は、Starshipが飛べるかどうかだけに依存しているわけではなく、それがインフラツールのように安定し、低コストで高頻度に飛べるかどうかに依存している。
市場のFUD、一体何を懸念しているのか?
いくつかのデータを並べて見ると、「SpaceXは過大評価されているのか」という枠組みよりも、より完全な構図が浮かび上がる。Starlinkはすでに商業的価値を証明し、再利用可能なロケットは明確な競争障壁を築き、AIと軌道上データセンターは同社に新たな成長余地を提供している。
しかし同時に、同社の評価額はすでに1.75兆ドルに達し、AI部門は依然として多額の損失を出しており、設備投資は拡大を続け、関連融資や内部買収によって事業の境界線はますます曖昧になり、一般株主が行使できるガバナンス上の制約も非常に限られている。
これらの事実は同時に成立し得るものであり、互いに矛盾するものではない。
なぜなら、SpaceXを取り巻くFUDは、同社の過去の成果を否定するものではないからだ。
むしろ、それは次のような問いかけである。
マスクがStarlink、ロケット、AI、そして将来の軌道インフラを同一の評価モデルに組み込んだとき、公開市場はどの可能性に対してプレミアムを支払う意思があり、またどの不確実性に対してディスカウントを留保すべきなのか?
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事