誰が発見し、誰が買い支えるのか?2026年CEX上場の全ルートを徹底解説
原文タイトル:From Application to Pump: Mapping the Full CEX Listing Journey in 2026
原文著者:@OneCryptoNomad & @sunc97956|IOSG Ventures
編集者注:流動性が縮小する弱気相場において、上場はもはや取引所が単にトラフィックを争うための動きではなく、市場によって徐々に固定化された選別メカニズムのように見える。IOSG Venturesのこのレポートは、2026年初頭から5月中旬までのCoinbase、Binance Spot、Bybit、OKX、Bithumb、Upbit、およびBinance Perpsにおける207件の上場イベントを追跡し、より具体的な問いに答えようとしている。すなわち、あるトークンが市場に発見されてから、主流プラットフォームに承認され、さらに後期の取引所に引き継がれるまで、その間にはどのような経路が存在するのか、という点である。
レポートの核心的な発見は、CEX上場が高度に構造化された「検証→流動性伝達チェーン」を形成しつつあることだ。CoinbaseとBybitはどちらかと言えば早期の発見者であり、初期の価格発見機能を担っている。Binance Perpsは極めて速いスピードで追随し、デリバティブ流動性と市場需要をテストする中間検証者として機能する。Binance Spotは比較的保守的で、通常はプロジェクトが複数回の市場検証を経た後にのみ選択的に上場する。韓国の取引所は多くの場合、経路の末端に位置し、より広範な市場カバレッジを提供するが、ユーザーは高値で流動性を引き継ぎやすい。
これは、上場イベントそのものの意味が変化していることを示している。かつては、プロジェクトが主要取引所に上場することは上昇の触媒と見なされていた。しかし、2026年のサンプルでは、ほぼすべての取引所で新規上場トークンの30日平均リターンがマイナスとなっており、上場はむしろ初期保有者が流動性を解放する窓口となり、新たな資金が継続的に流入する起点ではなくなっている。トレーダーにとって、収益を左右するのは「どのトークンが上場するか」だけでなく、「それがどの段階で、どの取引所に上場するか」である。上場経路に早く参加するほど、価格の弾力性を捉えやすく、遅く参加するほど、先行者の利益を実現するための受け皿となる可能性が高い。
このレポートの価値は、単一の取引シグナルを提供することではなく、CEX上場を観察可能な市場構造として分解することにある。すなわち、誰が発見し、誰が検証し、誰が確認し、誰が最終的に引き継ぐのか、という点である。プロジェクト側にとっては、より精緻な上場戦略のヒントを提供し、投資家にとっては、アルファを判断する新たな次元を提供する。取引所の上場順序そのものが、暗号市場においてシステム的に追跡可能な数少ない情報格差の一つになりつつあるのだ。
以下が原文です:
弱気相場のたびに、中央集権型取引所(CEX)の上場ロジックは静かに再構築されます。流動性が引き締まり、個人投資家の熱意が冷めると、上場の判断はより慎重になり、それゆえにシグナルとしての価値も高まります。私たちは2026年初頭から5月中旬までの期間、Coinbase、Binance Spot、Bybit、OKX、Bithumb、Upbitの6大取引所と、Binance Perpetualsにおける現物および先物の新規上場を体系的に追跡し、合計207件の上場イベント、92種類の異なるトークンを記録しました。データは明確な核心的な法則を明らかにしています。トークンの上場はランダムに発生するのではなく、高度に構造化された検証と流動性伝達の経路に沿って展開されるのです。
誰が最初にプロジェクトを発見し、価格を設定するのか?サイクルの中盤で誰が流動性を受け継ぎ、増幅させるのか?最終段階で誰が市場カバレッジを提供するのか?異なる取引所はこのチェーンの中で高度に分化した役割を担っています。あるトークンがBinance Spotに上場される頃には、通常、他の取引所で複数回の市場検証を経ています。本稿では、この上場経路を3つの重要な側面から分析します。
・構造と経路:異なる取引所の役割はどのように分化し、トークンは取引所間をどのように流れるのか
・Binance Perpsの選別ロジック:どのような特徴がトークンをBinanceの無期限先物に上場されやすくするのか
・価格への影響:上場のタイミングは参入価格にどのように影響し、異なる取引所上場後のリターンにはどのような差異があるのか
プロジェクト側にとって、この経路を理解することは、より正確で効率的な上場戦略を策定するのに役立ちます。投資家にとって、この流動経路におけるポジションの違いを認識することは、2026年における最も重要なアルファの源泉の一つとなる可能性があります。
2026年のCEX上場状況と経路
1.1 取引所の上場概要
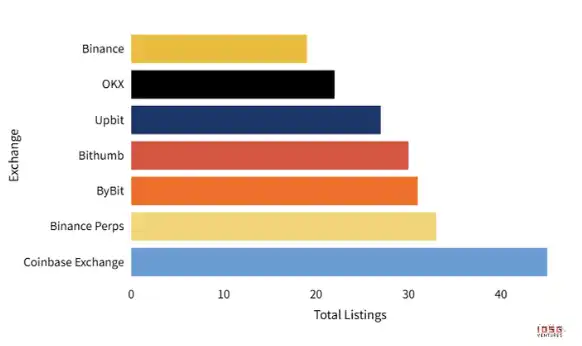
各取引所の上場トークン総数
2026年初頭から5月中旬までに、私たちはCoinbase、Binance Spot、Bybit、OKX、Bithumb、Upbitの6つの主要取引所と、Binance Perpetualsの新規上場データを追跡しました。合計207件の上場記録、92種類の異なるトークンをカバーしています。
上場数を見ると、取引所間で明確な階層が現れています。Coinbaseが45の新規上場トークンでトップ。次いでBinance Perps(33)、Bybit(31)と続きます。Bithumb(30)とUpbit(27)が第2層を形成し、OKXは22のトークンを上場しました。注目すべきは、Binance Spotがわずか19トークンと、観測対象の中で最も少ない数だったことです。
月次ペースで見ると、1月は年間を通じてトークン上場のピーク月となった。Binance Perpsだけで当月15銘柄、Bybitも14銘柄を上場。2月以降は全体的に上場ペースが明らかに鈍化し、各取引所は平均して月5~8銘柄の追加にとどまり、より慎重で選択的な選別段階に入った。ただし、Coinbaseの上場ペースは他の取引所と同期しておらず、2月と4月にそれぞれ集中上場のピークを迎え、単月で13銘柄を上場。比較的独立した迅速な意思決定プロセスを示している。
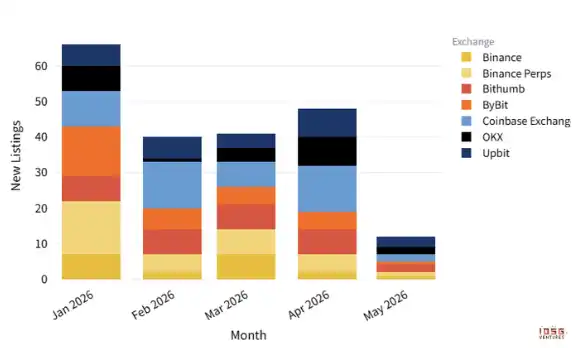
各取引所の月次上場銘柄数
単純な数量の差は、表面的な活発さを反映しているにすぎない。より重要なのは、異なる取引所が上場ライフサイクルにおいて、タイミングと役割で深い分化を見せている点だ。次のセクションでは、さらに分析を進める。
1.2 上場における役割の分化:発見者、選別者、検証者
複数取引所での上場構造において、明確な順序が浮かび上がってきた。我々は、追跡範囲内で最初に特定のトークンを上場した取引所を「First Mover」(先行者)、その後上場した取引所を「Follower」(追随者)と定義する。
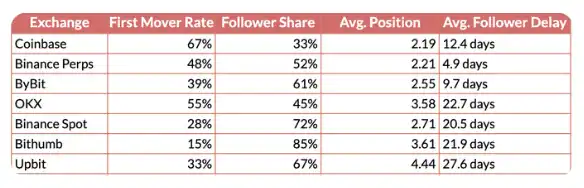
Coinbaseは2026年において最も顕著なFirst Moverである。同取引所が上場したトークンのうち、67%が我々の追跡範囲内で最も早く上場されたプロジェクトであり、初期の価格発見の主要な場となっている。Bybit(First Mover比率39%)やBinance Perps(48%)も高い活発さを維持し、Coinbaseと共に第一層を形成し、同じ週に同一トークンを上場することが多い。
韓国の取引所BithumbとUpbitは、体系的に上場経路の末端に位置している。BithumbのFollower比率は85%に達し、Upbitの平均上場ポジションは4.44で、最も最終段階でトークンを上場する可能性が高く、First Moverと比較して平均約28日遅れている。これは、韓国のより長い規制審査サイクルや、現地取引所がプロジェクトに対して広範な市場コンセンサスが形成された後に上場する傾向と一致している。
Binance内部では、明確なファネル型の役割分担が見られる。Binance Perpsは約半数のケースで積極的なFirst Moverとして機能し、同時に現物上場への追随速度が極めて速く、平均でわずか4.9日の遅れであり、最も反応の良い取引所である。その中核機能は、デリバティブ市場を通じて流動性と市場需要を迅速にテストすることにある。対照的に、Binance Spotの上場数は最も少なく、わずか19銘柄、First Mover比率も28%にとどまり、十分な市場検証を待った上で選択的に上場する傾向が明らかである。
一方、OKXは比較的強い独自選別能力を示しており、First Mover比率は55%に達している。ただし、全体的な上場数は控えめで22銘柄のみ、平均上場ポジションは3.58となっており、参入障壁がより高く、戦略も慎重であることがわかる。
1.3 上場パスのパラダイム
3つ以上の取引所に上場したトークンを分析すると、非常に安定した明確な階層構造を持つ上場順序が見えてくる:CoinbaseやBybitなどの早期発見者が最初に上場し、Binance Perpsが数日以内に迅速に追従・検証、Binance Spotが選択的に確認・上場、そしてOKX、Bithumb、Upbitは主に後期に補完的な市場カバレッジを提供する。
ケーススタディ:ROBO(Fabric Protocol)
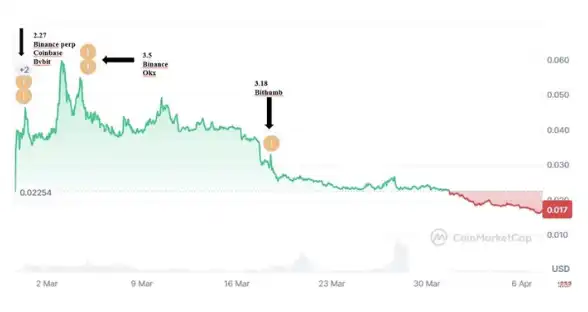
2月27日、DePINプロジェクトFabric Protocol(ROBO)が最初にBinance Perpsに上場し、CoinbaseとBybitも同日に追随した。ROBOは0.022ドルで始まった後、トークンは一時80%以上上昇し、0.0405ドルに達し、発行価格の約2倍となった。このプロジェクトはPantera Capitalが主導する2000万ドルの資金調達を受けており、ブロックチェーンとロボット経済の融合をテーマとしている。さらにKaitoの公開販売の熱気と「AI + Robotics」のナラティブが重なり、急速に市場の注目を集めた。
3月5日、Binance Spotが正式にROBOを上場し、当日の価格は0.0493ドルに達し、今サイクルの高値となった。OKXが上場した時点では、その始値はすでにBinance Spot上場時の価格を下回っていた。3月18日、Bithumbが0.0303ドルでROBOを上場。これにより一時的に反発が見られたものの、その後価格は下落を続け、現在は初期の始値を下回っている。
初登場からBithumb上場まで、ROBOはわずか約20日で、典型的な2026年の上場パスを完全に辿った:Binance Perps、Coinbase、Bybitが最初に上場 → OKXとBinance Spotが高値付近で確認 → 韓国の取引所が最終段階で流動性を引き継ぐ。
ROBOは例外ではない。2026年の最初の5ヶ月間のサンプルでは、合計28のトークンが3つ以上の取引所に上場している。これらのクロス取引所上場事例のポジション分布は、ROBOと非常に一致した階層パターンを示している。具体的な順序はプロジェクトの特性により多少異なるものの、全体の構造パスは安定しており予測可能である。
この経路は、各取引所のリスク選好を明確に反映している。Coinbase、Bybit、Binance Perpsは早期の参入機会を積極的に獲得し、Binance Spotは検証後の安全性を重視する。一方、韓国の取引所やOKXは、市場のコンセンサスが十分に形成された後に参入する傾向がある。
Binance Perpsの上場基準
デリバティブ市場への重要な入り口として、Binance Perpsの上場判断は大量のレバレッジ資金の流れを直接的に導く。33のPerps上場事例を分析することで、弱気相場環境におけるBinanceのコイン選定ロジックを比較的明確に抽出できる。
2.1 先行シグナル:CoinbaseとBybitの上場
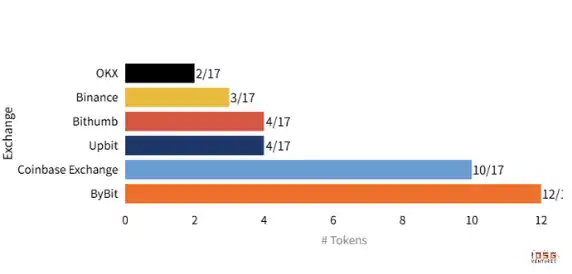
Perps上場前にすでに上場していた取引所
Binance Perpsに上場した33のトークンのうち、17は他の現物取引所に先に上場した後、Binance Perpsに参入した。このサブサンプルを追跡すると、CoinbaseとBybitがPerps上場の最も重要な先行シグナルであることがわかる。
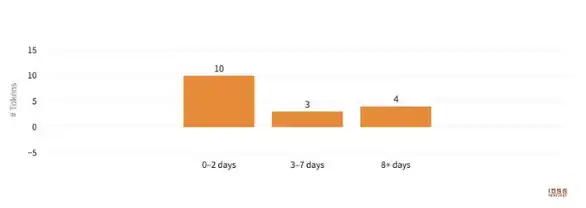
初回現物上場からPerps上場までの日数
具体的には、これらの事例において、BybitがPerps上場に先行した割合は71%、Coinbaseは59%であった。さらに重要なのは、Binance Perpsの反応速度が非常に速いことだ。17のフォローアップ上場事例のうち、10は現物上場から0~2日以内に発生し、平均遅延はわずか4.9日だった。この迅速なフォローアップは、Binance PerpsがCoinbaseとBybitの上場動向を密に監視し、それを重要な判断材料としていることを示している。
より広範なサンプルを見ると、Coinbaseに上場したトークンの75%が最終的にBinance Perpsに上場し、Bybitに上場したトークンがBinance Perpsに参入する割合も70%に達する。トークンがCoinbaseとBybitの両方からサポートを受け、上場後の価格パフォーマンスが比較的安定している場合、1週間以内にBinance Perpsに上場する確率が高い。これは現在の市場で最も強力で、容易に直接観察できる先行シグナルの一つである。
2.2 価格パフォーマンスが最も重要な選別基準
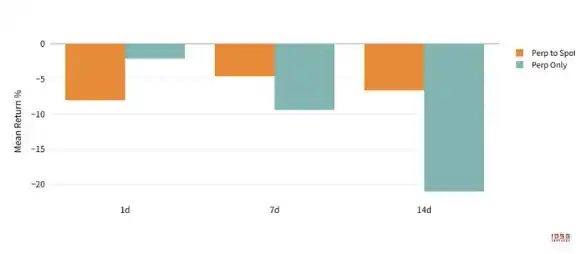
上場後の平均リターン:Convertedグループ vs Perp Onlyグループ
CoinbaseやBybitに上場するプロジェクトは、通常、初期FDVが1億ドルを超えているため、FDV自体は差別化要因ではありません。あるトークンがBinance Perpsに上場できるかどうかを決定するのは、上場後の価格パフォーマンスです。
CoinbaseやBybitに上場したものの、Binance Perpsに上場できなかったトークンには、通常以下の3つの特徴があります:
継続的な弱さ:上場後も価格が弱含み、市場の需要を引き付けられない。
投機的なMemeコイン:WHITEWHALEやELONのように、トークンの投機性が強すぎる。BinanceはBybitよりもこれらのトークンの選別が明らかに厳しい。
Binance Alphaパスがない:Binance Alphaを経由していない。Binanceエコシステム内の事前選別チャネルとして、AlphaはPerpsに上場するための重要な前提条件です。
価格パフォーマンスの影響は「Perpsに上場できるかどうか」にとどまらず、その後の「PerpsからSpotへの移行」の可能性にも影響します。データによると、最終的にBinance Spotに移行したトークン、つまりConvertedグループは、Perps上場後7日目のリターンが-4.6%、14日目のリターンが-6.6%でした。一方、Perps-onlyの状態にとどまったトークンは、7日目のリターンが-9.4%、14日目のリターンが-21.0%と大幅に低下しました。弱気相場の環境では両グループともマイナスのリターンでしたが、Convertedグループは明らかに強い価格の回復力を示しました。これは、Perpsの段階でBinanceが価格パフォーマンスの「持続可能性」を重要な考慮事項としていることを示しています。
上場が価格に与える影響
上場イベントがトークン価格に与える実際の影響は、プロジェクトチーム、機関投資家、トレーダーにとって最も関心のある問題です。私たちは2つの主要な観点から分析を行います:Price Position(上場時の相対的な価格位置)とPost-Listing Return(上場後7日、14日、30日のリターン)。
3.1 価格発見はFirst Moverウィンドウに集中するが、取引所ごとの参入価格に大きな差がある
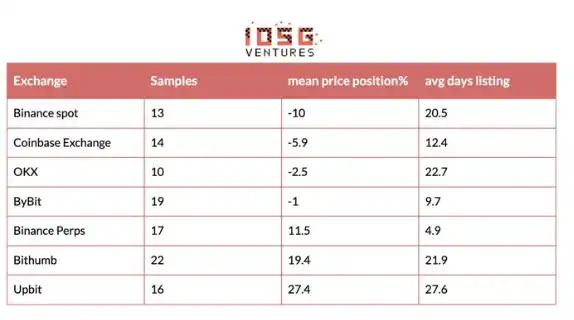
価格発見は主にFirst Moverウィンドウで発生する。BybitやCoinbaseがFollowerとして参入する場合、そのエントリー価格は初回上場価格とほぼ同等か、やや低い水準となる。これは、第一層取引所間での価格収束速度が非常に速いことを示している。
Binance PerpsがFollowerとして参入する場合、平均エントリー価格は初回上場価格より11.5%高い。しかし、平均でわずか4.9日の遅延という極めて速い応答速度により、比較的早期のポジションを捉えることが可能だ。Binance SpotのPrice Positionは-10%であり、価格調整後にトークンを上場する傾向があるため、ユーザーに比較的良好なエントリーポイントを提供することが多い。
韓国の取引所のエントリーポジションは最も不利である。Bithumbは初期価格より平均19.4%高く、Upbitは27.4%に達する。平均遅延が3週間を超えるため、ユーザーは高値圏で購入しやすい。
3.2 2026年の上場圧力:上場はもはや成長の触媒ではなく、流動性解放の窓口に
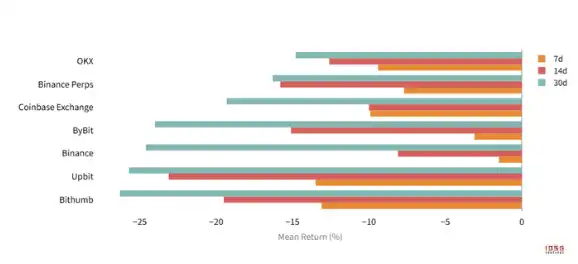
各取引所の上場後平均リターン(7日/14日/30日)
2026年の弱気相場環境下では、上場後のパフォーマンスは総じて弱く、30日平均リターンがプラスとなった取引所は一つもなかった。
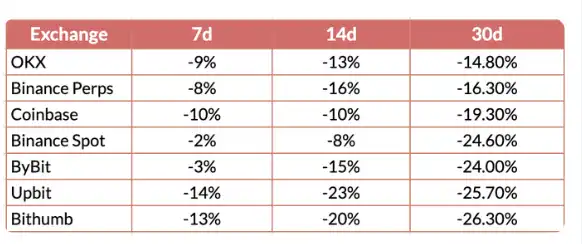
7日目から30日目にかけて、下落幅は徐々に拡大しており、上場後の下落は短期的な変動ではなく、持続的な下降トレンドであることを示している。現在の市場環境では、新規上場は主に「流動性解放」の機能を担い、初期保有者に出口を提供するものであり、継続的な新規資金流入を呼び込む成長の触媒ではない。
韓国の2つの取引所のパフォーマンスは特に注目に値する。Upbitの7日リターンはすでに-13.5%であり、30日目には-25.7%までさらに低下する。+27.4%のPrice Positionと合わせると、Upbitのユーザーは最も高い価格でエントリーしただけでなく、最も深いドローダウンを経験していることになる。
3.3 上場経路における価格高値のパフォーマンス
最終的な30日リターンは総じてマイナスであるものの、上場後の短期的な反発高値、すなわちPeak Returnsは、全く異なる分布構造を示している。トークンの価格データをより詳細に分解すると、上場順序が短期的な投機余地の上限を直接決定することが明らかになる。
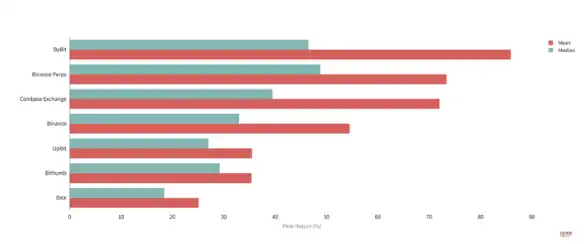
各取引所の14日間ピークリターン
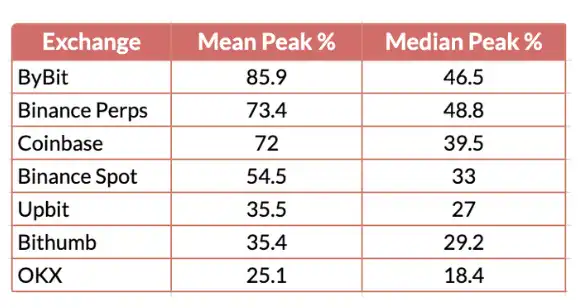
ファーストムーバーが絶対的優位:Bybitは平均ピーク+86%を記録し、Binance Perpsは中央値で最高のピークリターン(+49%)を達成。第一層の上場取引所(Bybit、Coinbase、Binance Perps)は最も高い価格弾力性を捉え、早期保有者に十分な流動性プレミアムを提供。たとえ最終的に価格がゼロに戻っても、これらの高値は早期保有者に十分な高値での退出時間枠を提供する。
後期サイクルのフォロワーは上昇余地が限定的:BithumbとUpbitのピークは概ね+35%前後に制限され、OKXはさらに低く約+25%に留まる。参入タイミングが遅いため、これらの取引所での買い注文は主に早期保有者の利確を引き受けるものであり、新たな上昇を促進するものではない。
この差異は流動性の伝達経路を裏付けている:ファーストムーバーが主要な価格発見機能を担い、早期保有者に最適な退出流動性を提供する。時間の経過とともに、後続の取引所での買い注文は既に実現された利益を吸収する役割に変わり、限界効用は徐々に減少する。トレーダーにとって、これは上場サイクルに遅れて参入するほど、超過リターンを捉える確率が低下することを意味する。
3.4 取引所の選択がリスク・リターン構造を決定する
3つの指標(Price Position(参入位置)、Peak Return(上昇余地)、Mean Return(最終結果))を組み合わせて見ると、異なる取引所のユーザーは全く異なるリスク・リターン構造に直面していることがわかる。
ファーストムーバー取引所、すなわちCoinbaseとBybitのユーザーは、マイナスリターンに直面するものの、最良の下落緩和策を持っている。その参入価格は最も低く、初期高値より約10%から5.9%低い。同時に上昇余地は最も高く、平均ピークは+70%を超える。たとえ最高値で売却できなくても、絶対損失は比較的コントロール可能であり、初期上昇局面で利益を確定して退出する機会が依然として存在する。
これとは対照的に、韓国の取引所ユーザーは典型的な「高値掴み、深い下落」のシナリオに直面する。彼らは顕著なプレミアムで参入し、価格は初期価格より20%から27%高い。しかし、最も強い爆発的上昇は既に先行取引所で完了しているため、上昇余地は約+35%に制限される。これにより「上昇は限定的、下落リスクは開放」という構造が形成され、最終的に全市場で最も深い30日間の損失をもたらす。
Binance Spotは特殊なケースである。30日リターンが-24.6%と低いものの、通常は価格が10%下落してから上場するため、ユーザーが実際に被る資本損失は数字ほど深刻ではない。これは時間をかけて空間を得る戦略であり、上場初期の激しい変動を避ける代わりに、より長期間の緩やかな下落を受け入れるものである。
この差別化は定量レベルで明確に現れている。上場後14日間のリターン格差が最も顕著で、First Moverは平均-12.2%、Followerは平均-16.7%である。単に異なる取引所を選択しただけで、結果は4.5ポイントも異なる。2026年の市場環境において、上場イベントは全般的な上昇相場からゼロサムゲームへと変化している。トレーダーにとって、投資結果を左右するのは「何が上場したか」ではなく、「どこで上場したか」であることが多い。
結論
2026年の弱気市場環境において、CEXの上場ロジックは「トラフィック主導」から「検証主導」へと移行している。取引所はもはやホットトピックを盲目的に追うのではなく、明確な役割分担を通じて、構造化された選別と流動性解放の経路を構築している。CoinbaseとBybitは早期発見者、Binance Perpsは迅速な検証者と流動性テスト場、Binance Spotは最終確認の関門、韓国の取引所は終盤における出口流動性の提供者として機能している。
この経路はランダムに形成されたものではなく、市場参加者による合理的な駆け引きの結果である。優良プロジェクトに早期露出から主流の認知に至る階段を提供すると同時に、初期投資家や機関投資家に段階的な出口ウィンドウを提供している。また、異なる参加者が置かれた環境の差別化も明確に示している。
投資家は取引所の上場順序を重要なアルファシグナルと見なすべきである。CoinbaseとBybitの両方に同時上場し、価格パフォーマンスが安定しているプロジェクトに注目し、それをBinance Perps上場の先行シグナルと捉える。初回上場ウィンドウやBinance Spotの調整局面でより良いエントリーポイントを探す。韓国の取引所などの終盤段階で高値掴みするのは避ける。
取引所自体は差別化されたポジショニングを通じてエコシステムのバランスを実現している。積極的なプレイヤーは機会を先取りし、保守的なプレイヤーはリスクを管理し、上場市場における秩序ある流動性の伝達を共同で維持している。
しかし、全体的な流動性が逼迫する中で、上場イベントはますます既存資金の再配分メカニズムとなりつつあり、増分成長の触媒ではなくなっている。将来的には、マクロ環境の改善に伴い、この経路は徐々に「防御的な選別」から「攻撃的な拡大」へと移行し、First Moverのプレミアムがさらに高まり、検証期間も短縮される可能性がある。この経路を理解し、それに従うことは、すべての上場を成功させる保証にはならないが、意思決定の確実性を大幅に高めることができる。暗号市場では情報の非対称性が常に存在する。上場チェーンの構造的理解こそ、長期的な持続可能な優位性に転換できる数少ないアルファ源の一つである。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事