AI相場が反発する際、なぜ資金はまずストレージ(ストレージ関連銘柄)を買い戻すのか?

TL;DR
· 6月5日に米国半導体株が大幅にリスクオフとなった後、マイクロンは6月8日に約10%反発し、6月9日には韓国市場も追随して回復、SKハイニックスやサムスン電子が顕著に上昇した。
· 決算、DRAM/NANDの値上がり、韓国の半導体輸出データを踏まえると、ストレージは現在、市場がEPSの上方修正に基づいて価格設定しやすい状況にある。
· 関連銘柄:マイクロン、SKハイニックス、サムスン電子、ウエスタンデジタル、サンディスク、エヌビディア、ブロードコム、マーベル、コヒーレント、クレド、SOXX半導体ETF、SMH半導体ETF。
6月5日の半導体急落を経て、市場の関心はすぐに「なぜ下落したのか」から別の問いへと移った:下落後、誰が先に戻ってくるのか。
その答えは一様ではない。ロイター通信によると、米国上場の半導体株の時価総額は一時1兆ドル以上蒸発し、フィラデルフィア半導体指数は日中約8.5%下落した。個別銘柄では、マイクロンが約13.25%下落、エヌビディアが約6.2%下落、AMDが約10.86%下落、ブロードコムが約7.92%下落した。しかし6月8日には、マイクロンがすぐに約10%反発。6月9日には、韓国市場のSKハイニックスやサムスン電子も連動して上昇した。
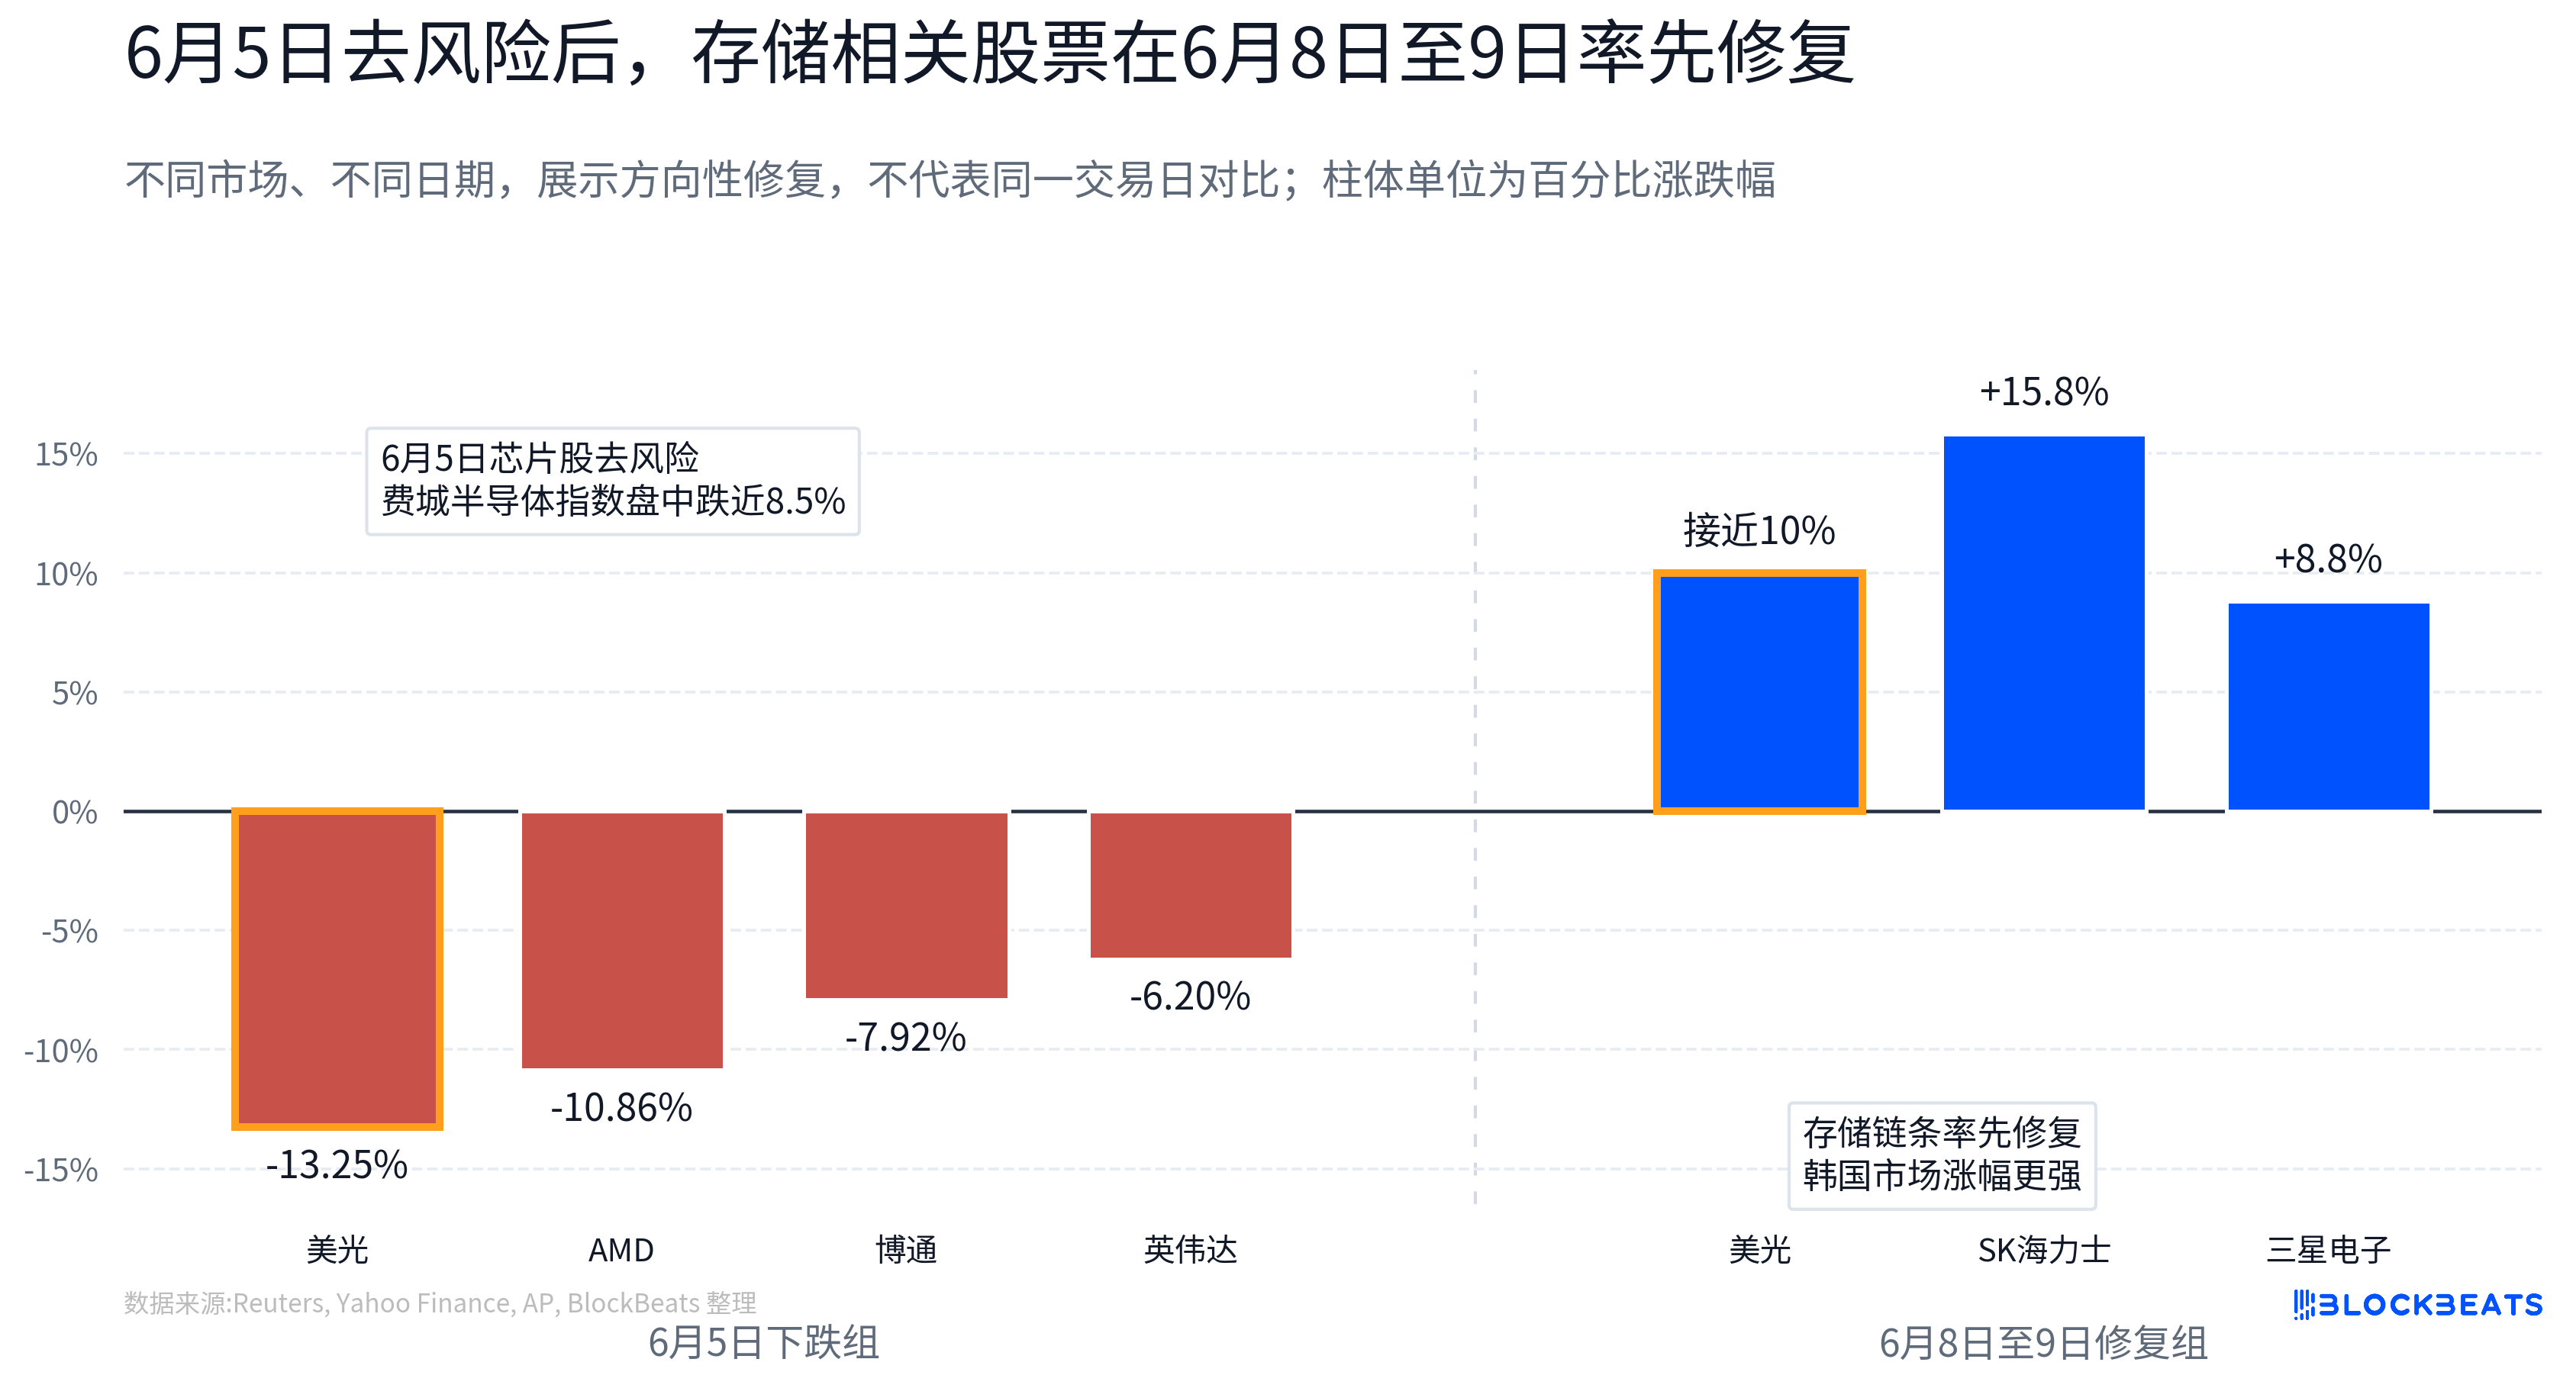
資金はAI半導体から離れたわけではなく、セクター内で再選別されている。バリュエーションが試される局面に入ると、市場の焦点は「誰がAIストーリーを持っているか」から「誰が最も早くAI需要を利益に変えられるか」へと移った。将来の製品サイクル、顧客導入、設備投資拡大の期待を取引している一部のAIハードウェアセクターと比較して、ストレージの需要成長はすでに受注、価格、決算により直接的に表れている。
これこそが、ストレージが最初に資金回帰を得た理由である。市場が買い戻しているのはストレージそのものだけでなく、その背後にある検証しやすいEPS成長ロジックである。
急落は高期待トレードの再評価を意味する
今回のリスクオフの引き金の一つは、ブロードコムの決算後の期待値ギャップである。
絶対的な数字で見れば、ブロードコムのファンダメンタルズは弱くない。同社の発表によると、FY2026 Q2の売上高は222億ドルで、前年同期比48%増加した。同社はFY2026 Q3の総売上高を約294億ドルと予想し、AI半導体の売上高は160億ドルに達し、前年同期比200%以上の増加を見込んでいる。
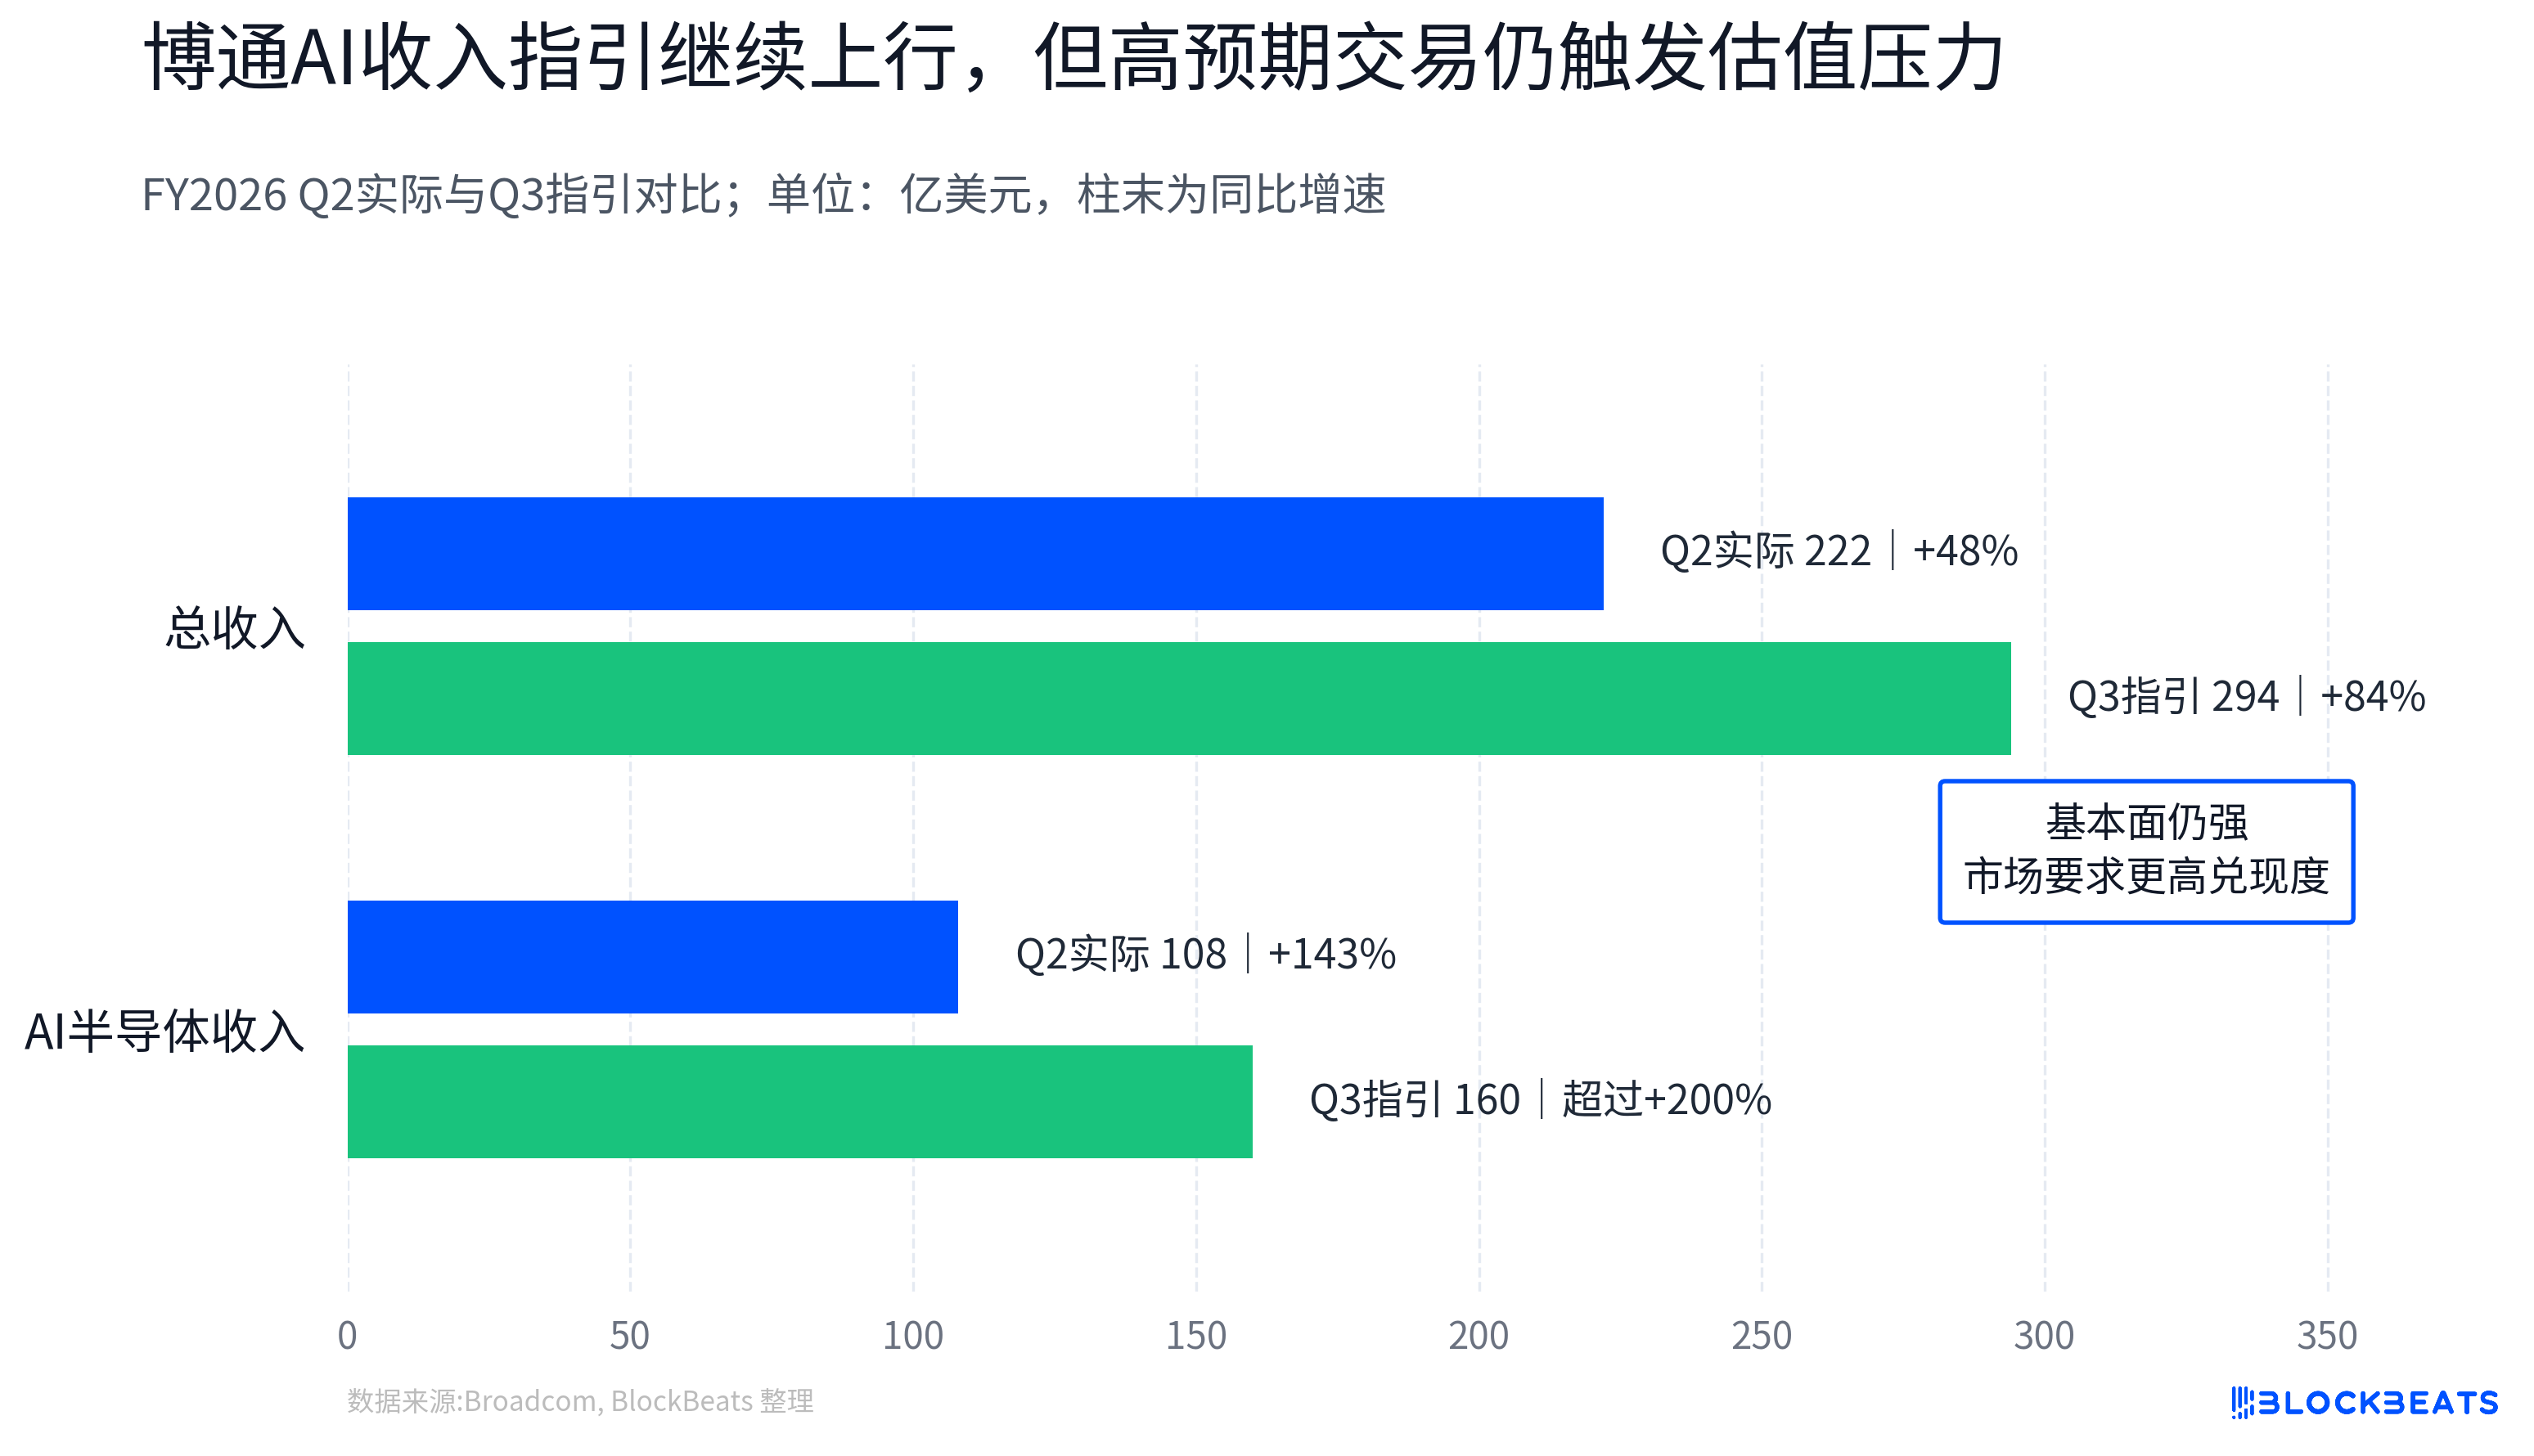
しかし、市場は売りを選択した。その理由はAI需要が突然消えたからではなく、AI半導体資産が過去1年以上にわたって高い期待を積み上げてきたからだ。ファンダメンタルズが強い企業であっても、AI収入のガイダンスが一部の予想を下回ったことで売り圧力が生じるということは、市場の価格設定の基準が変わったことを示している。単にAIチェーンに属しているだけでは不十分で、成長の傾斜率、利益の実現、次の四半期のガイダンスがすべてバリュエーションに追いつく必要がある。
これが6月5日の暴落の意味するところだ。これは需要崩壊のテストではなく、高期待取引のストレステストなのである。
これまでAI半導体のメインテーマは「誰がAIのCAPEX(設備投資)に近いか」だった。GPU、ASIC(カスタムチップ)、高速光モジュール、銅配線、デバイス材料など、AIクラスター拡大チェーンに組み込めるものはすべて、バリュエーションにプレミアムがついた。しかし、市場が混雑した取引、過大評価、ガイダンスの達成ペースを懸念し始めると、問題は「誰がAIストーリーを持っているか」から「誰が最も早くAI需要を決算に変えられるか」に変わった。
株式市場にとって、最終的にバリュエーションを決定するのは受注そのものではなく、受注が一株当たり利益(EPS)に変換できるかどうかだ。なぜなら、株価は長期的には本質的に企業の収益力の価格設定だからだ。市場が3年後のストーリーではなく、次の四半期の利益に注目し始めると、EPSの変化はしばしばナラティブそのものよりも重要になる。
ブロードコムの役割もその点でシグナル的な意味を持つ。同社はAI ASICおよびネットワークチップチェーンにおける中核的資産の一つだ。その強さゆえに、決算後の株価反応は、AI半導体チェーンがより高い検証基準にさらされていることを示している。
なぜストレージなのか:価格と利益はすでにモデルに織り込まれている
ストレージの優位性は、EPSへの伝達チェーンがより短いことにある。
AIサーバー需要が最初に変えるのは、HBM(高帯域メモリ)、サーバー用DRAM、eSSD(エンタープライズ向けソリッドステートドライブ)といった高付加価値製品の需給関係だ。クラウド事業者やAIシステムメーカーはより多くの演算能力を必要とし、それに伴いGPU対応メモリ、より大容量のサーバーメモリ、大規模データセンター向けストレージも必要とする。
ストレージメーカーが生産能力をHBMやハイエンドサーバー製品に振り向けると、従来型のDRAMやNANDの供給もさらに圧縮され、契約価格が上昇する。この連鎖は長期的な想像力に完全に依存するわけではなく、比較的早い段階で収益、粗利率、EPSに反映される。
マイクロンの決算はすでにこの変化を示している。同社の発表によると、FY2026 Q2は収益、粗利率、EPS、フリーキャッシュフローなど複数の項目で記録を更新し、データセンター関連収入は前年比で大幅に増加。FY2026 Q3も引き続き顕著な過去最高を更新する見通しだとガイダンスしている。マイクロンにとって、AIストレージはもはや長期的なビジョンではなく、当期の決算に反映される収入源となっている。
SKハイニックスの決算はより直接的だ。同社の発表によると、2026年第1四半期の売上高は52兆5763億ウォン、営業利益は37兆6103億ウォン、営業利益率は72%に達した。同社は、この成長はHBM、大容量サーバー向けDRAMモジュール、eSSDといった高付加価値製品に牽引されたものだと説明している。投資家にとって、このような利益率は、製品構成、需給ギャップ、価格決定力が一体となって決算に反映された結果である。
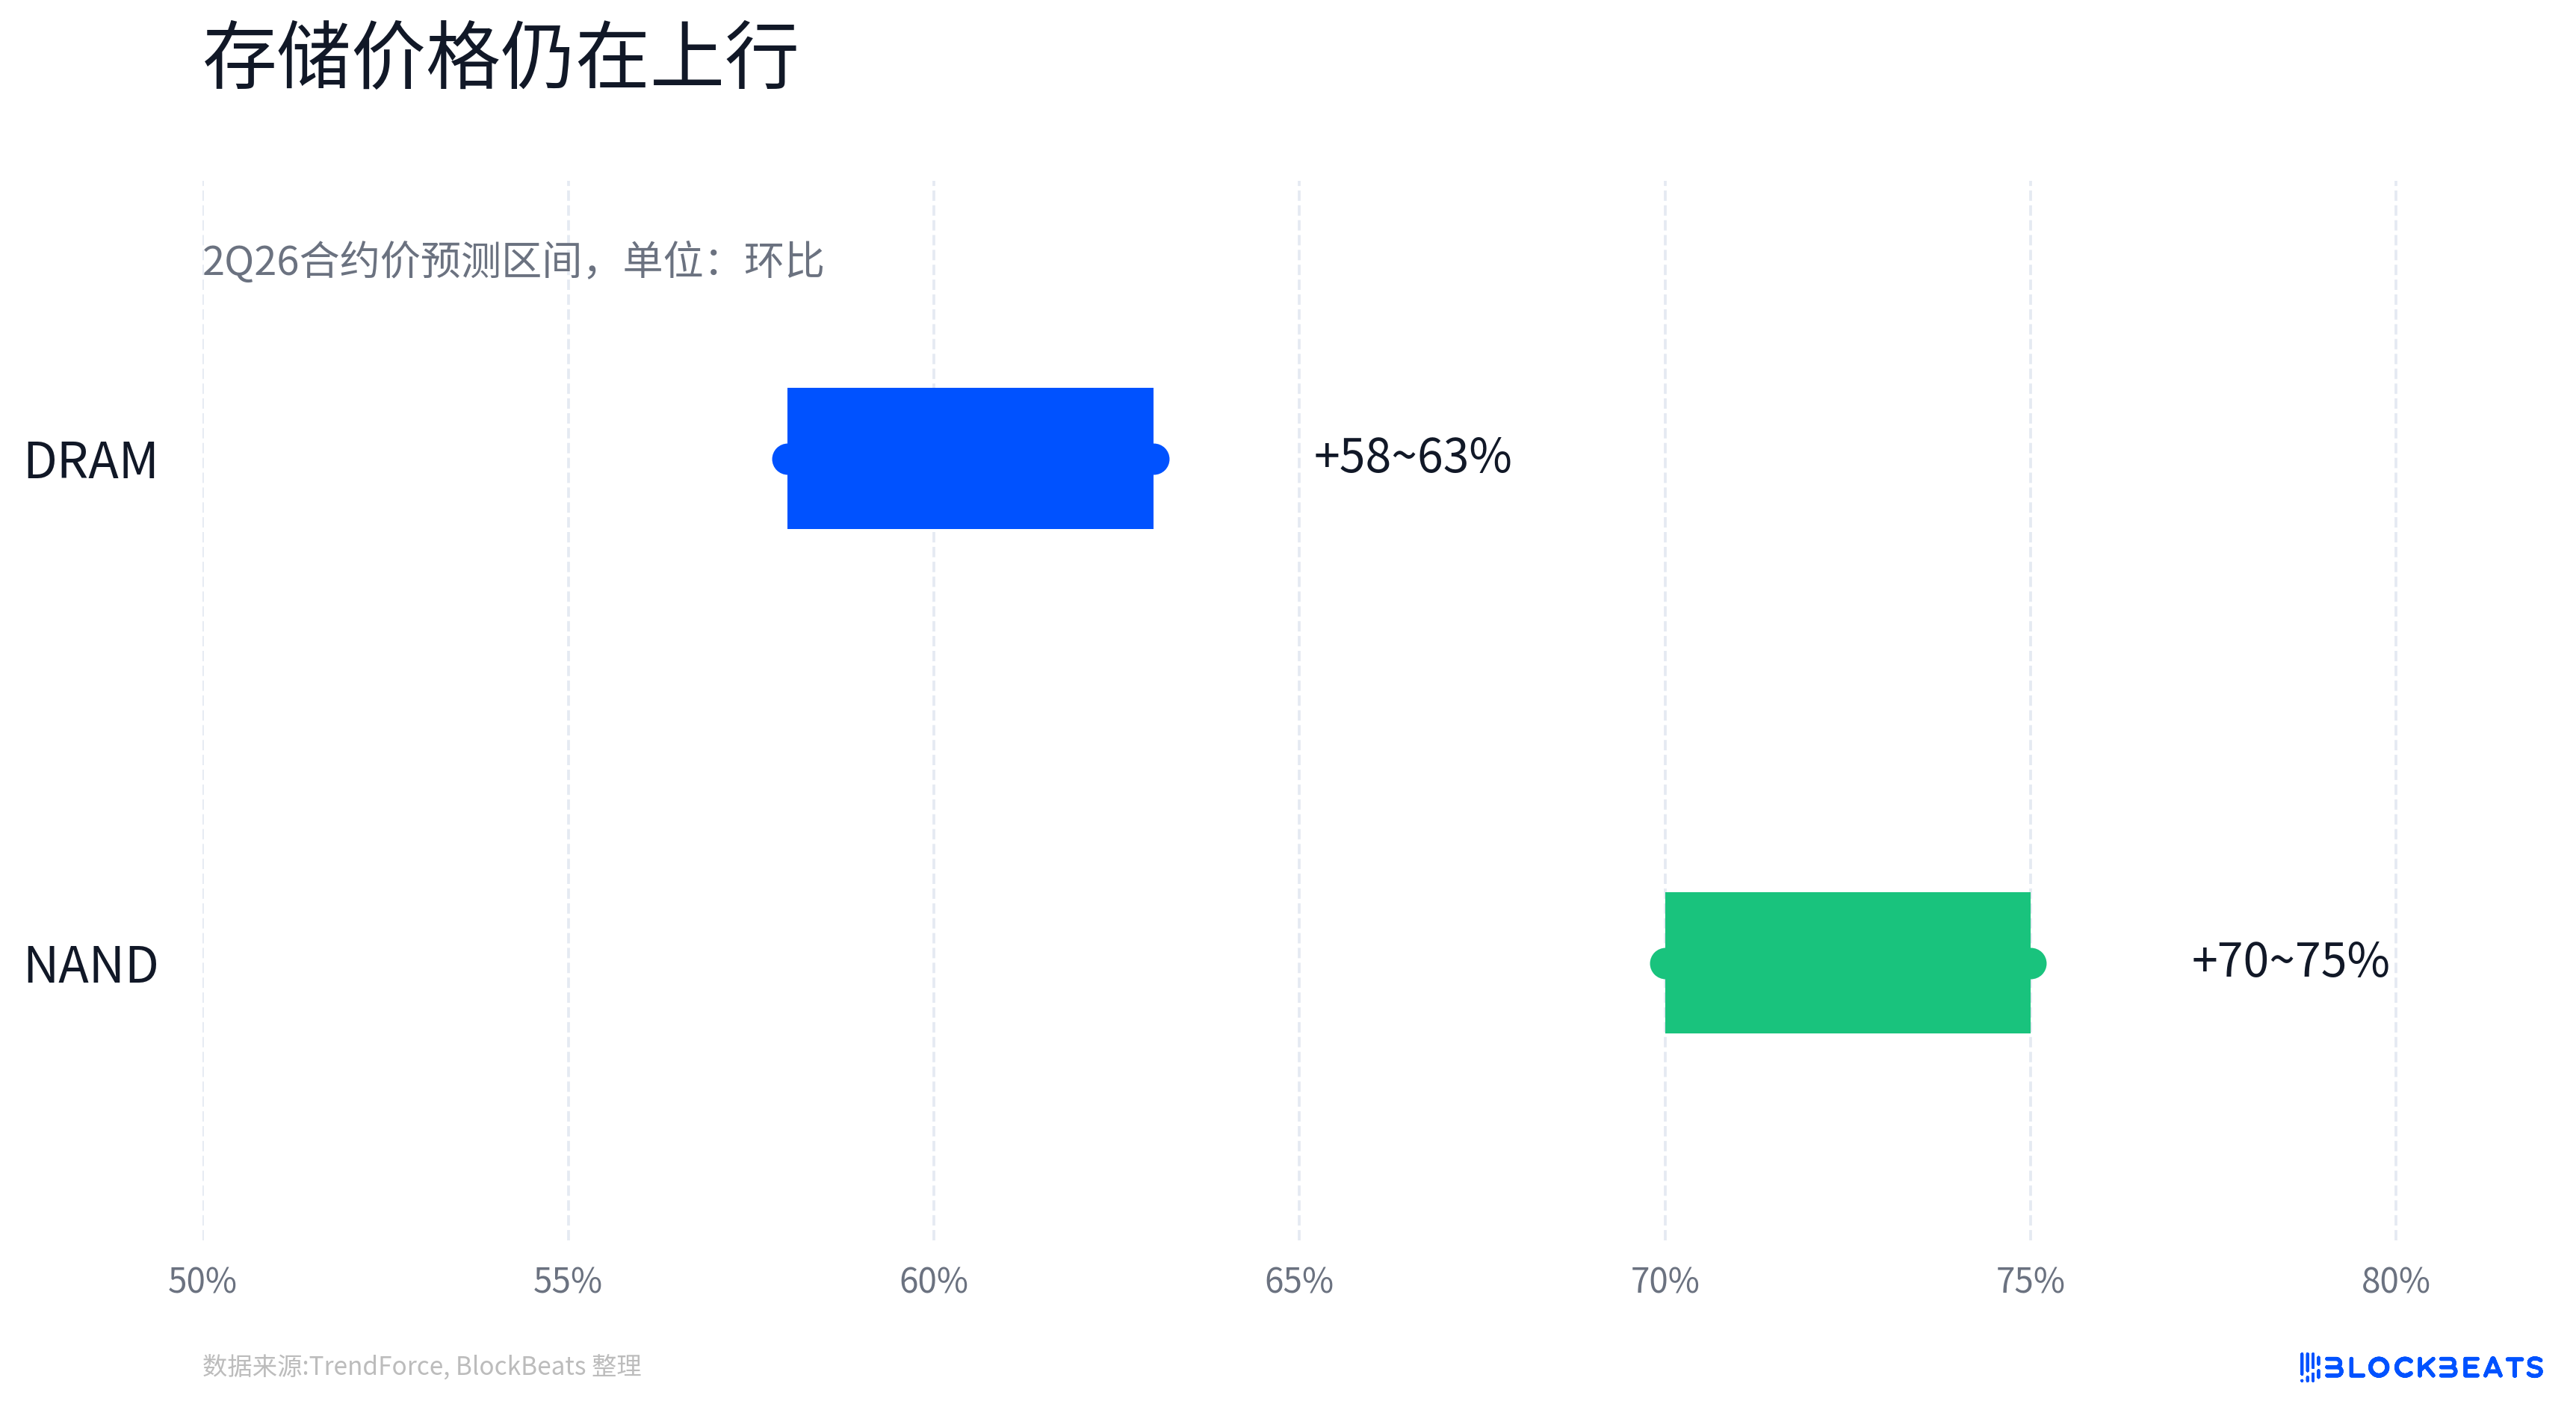
業界の価格データも同じロジックを裏付けている。TrendForceは、2026年第2四半期の従来型DRAMの契約価格が前期比58%~63%上昇し、NANDフラッシュの契約価格は同70%~75%上昇すると予測している。また、同レポートでは、2026年第1四半期のDRAM産業の売上高が前期比81%増加したことも示されている。
価格は利益と同義ではないが、供給逼迫、製品構成の高度化、需要の強い局面において、価格上昇は市場の将来数四半期のEPSモデリングを改善する。韓国の輸出データも、産業レベルでの先行検証を提供している。ロイター通信や韓国メディアの報道によると、韓国の2026年5月の輸出は過去最高を記録し、半導体輸出は前年同月比169.4%増の約371億6000万ドルとなり、半導体が総輸出に占める割合は初めて40%を超えた。
これはSKハイニックスやサムスン電子の一株当たり利益に直接結びつくものではないが、メモリー市況の好調がすでに国家レベルの輸出における収入加速として表れていることを示している。
メモリーはより強いストーリーではなく、より速い検証材料
今回の再評価において、メモリーと他のAI半導体分野との違いは、成長の有無ではなく、成長がどのように検証されるかにある。
エヌビディアは依然としてAI需要の総元締めである。GPUプラットフォームの進化がAIサーバーアーキテクチャ、HBM容量需要、サプライチェーン資格を決定する。しかし、市場はエヌビディアの成長と利益にすでに精通しており、バリュエーションも長期的に最も強力なAI資産に集中している。短期的には、輸出規制、サプライチェーン制約、プラットフォーム移行のペース、期待値の乖離などの影響を受けやすい。
ASIC分野にも確かなロジックが存在する。クラウド事業者による自社チップ開発、カスタムアクセラレーター、AI推論需要の高まりは、ブロードコムやマーベル・テクノロジーといった資産の長期的な成長余地を押し上げている。しかし、ASICはプロジェクトベースのビジネスに近く、顧客集中度、個別プロジェクトの立ち上げペース、量産開始時期、次世代プラットフォームへの移行などが、市場の収益可視性に対する判断に影響を与える。
光モジュールや銅配線にもEPS実現の道筋がある。コヒレントやクレド・テクノロジー・グループなどの企業は、AIクラスター内部の帯域幅向上の恩恵を受けており、1.6T、3.2T光モジュールやクラスター相互接続アーキテクチャの変化が需要を生み出す。しかし、これらの分野の価格決定は、将来のアーキテクチャロードマップ、顧客認証、出荷ペース、設備投資サイクルに大きく依存する。市場がプレミアムを付与する意思がある場合、それらの弾力性は非常に強い。市場が検証を求め始めると、いつ受注が収益に計上されるのかという問い詰められやすくなる。
これに対し、ストレージの現在の価格設定基盤はより直接的だ。HBM需要がハイエンド製品を牽引し、生産能力の移行が従来のDRAM/NAND供給を圧縮し、契約価格の上昇が収益を改善し、製品構成の高度化が粗利率を押し上げ、最終的にEPSに反映される。
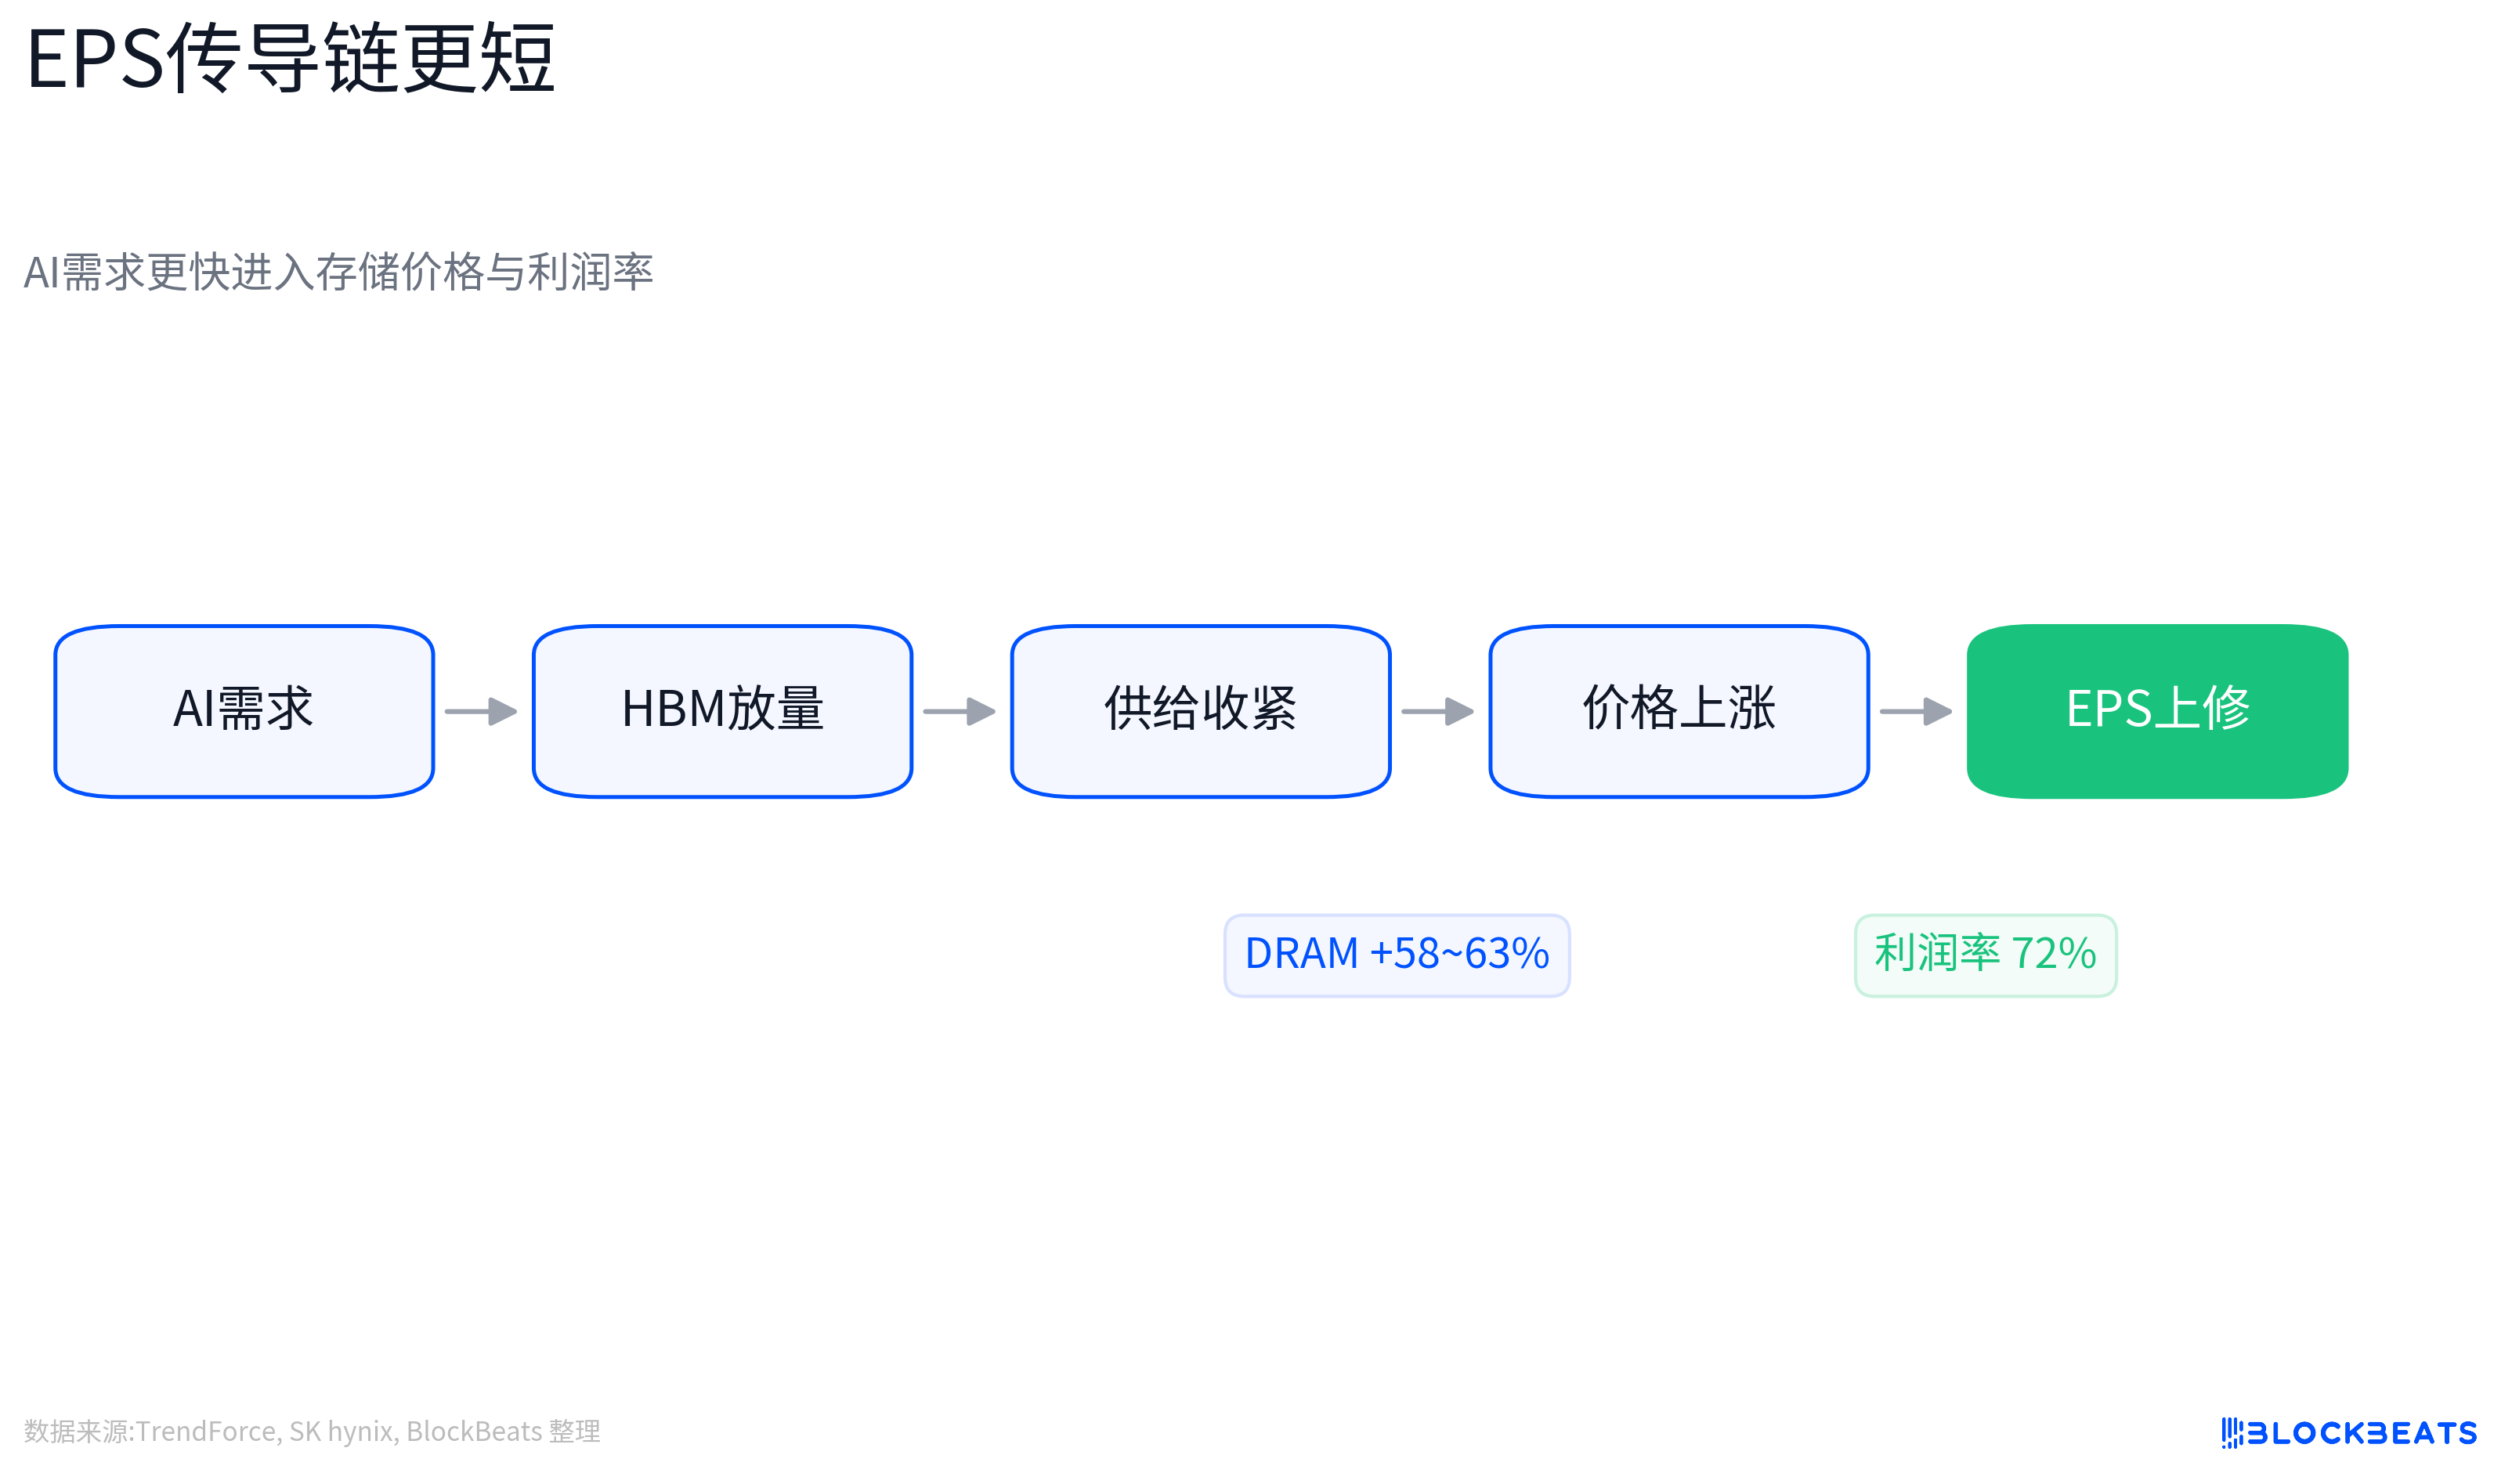
この連鎖はリスクがないわけではないが、「将来のある世代のアーキテクチャが大規模な受注をもたらす」よりも、次の四半期の決算で検証されやすい。これが、ストレージがよりモデル化しやすいという意味だ。ストレージがGPU、ASIC、光モジュールよりも重要だと言っているのではなく、今回のAI半導体のデリスキング後、市場が価格、受注、利益率、輸出データで共同検証可能な資産をより好むということだ。
EPSロジックは強化されつつあるが、まだコンセンサスには至っていない
1日や2日の反発では、AI半導体取引が完全にPE拡大からEPS検証に移行したとは証明できない。
マイクロンは6月5日に約13%下落し、6月8日には約10%の反発を見せたが、これにはテクニカルな修正、空売り買い戻し、リスク選好の回復が含まれている可能性がある。SKハイニックスの上昇も、エヌビディアのデータセンター協業関連のニュースに触発されたものだ。ニュース、ポジション、ファンダメンタルズは短期的な相場でしばしば重なり合うため、すべての上昇をEPSの確実性に帰することはできない。
ストレージ自体は依然として周期産業である。DRAMとNANDの価格が急上昇すれば、サプライヤーの利益は改善するが、供給拡大を刺激したり、一部のエンドユーザーの購買意欲を抑制する可能性もある。HBMの年間契約、歩留まり向上、顧客認定、シェア配分は依然として変動中であり、すべての価格上昇がそのまま損益計算書に反映されると単純に仮定することはできない。
SKハイニックスとマイクロンはすでに市場で高い注目を集めるAIストレージ銘柄であり、株価の弾力性とファンダメンタルズの弾力性は常に同期するとは限らない。将来、DRAM/NANDの価格上昇率が鈍化したり、HBMのシェアが期待を下回ったり、顧客の重複発注が否定されたりすれば、EPS上方修正のロジックも挑戦を受けるだろう。
同様に、ASIC、光モジュール、銅接続、装置材料を否定することはできない。これらの方向性がより強力な受注、より明確な顧客導入、または予想を上回るガイダンスを示せば、市場は再びバリュエーション・プレミアムを与える可能性がある。AI半導体はストレージだけが残された方向性ではなく、現段階ではストレージの方が、なぜ買い戻されるべきかを財務諸表を通じて説明しやすいということだ。
今回の相場のより確実な判断は、6月5日の暴落がAI資産に対する市場の検証ハードルを引き上げたことだ。6月8日から9日にかけての回復は、資金がAIチェーン内部でEPS実現経路がより短いセクターを好むことを示している。ストレージはちょうど受注、価格、生産能力、利益率が同時に可視化される位置にある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事