AI相場が弱含むもう一つの側面:OpenAIも値下げを余儀なくされる

TL;DR
· Uberの幹部は、トークン消費と実際の製品改善との関連性は「まだ存在しない」と明言。OpenAIも、企業向けAIコストが現実的な問題になりつつあることを認めている。
· AI需要は消えていないが、企業は試用からROI監査へと移行し始めており、モデルメーカーは値下げを議論し始めている。クラウド、GPU、データセンターの成長弾力性は再検証が必要だ。
· 関連銘柄:NVDA、MSFT、AMZN、GOOG、MU、AVGO、AMD、TSM、ARM、ORCL。
2ヶ月連続で上昇していたAI米国株相場は、最近調整局面に入り、市場もその理由を表面化させ始めている。
金利、バリュエーションの過熱、決算の変動など、この調整を説明する要因はいくつかあるが、市場はより根本的な前提を監査し始めている。それは、企業がより多くのトークンを消費することが、必ずしもより多くの収益、効率、利益につながるのかという点だ。
過去2年間、AI取引には非常にスムーズな連鎖があった。企業がAIを大量に活用し、トークン(モデルがテキストを処理する際の計量単位)の消費が増加し、モデルプロバイダーの収益が成長し、クラウドベンダーがより多くの計算能力を販売し、GPU、HBM(高帯域幅メモリ)、サーバー、データセンター、電力需要が拡大し続けるというものだ。トークン使用量が増え続ければ、市場はそれをAI採用の加速と解釈し、上流のハードウェアや設備投資に対してより高いバリュエーションを与えることができる。
しかし、最近の変化として、モデルプロバイダー自身もコスト問題について議論し始めている。
ウォール・ストリート・ジャーナルによると、OpenAIは企業の予算圧力やAnthropicなどの競合他社からの課題に対応するため、モデル呼び出し価格のさらなる引き下げを検討している。同時に、OpenAIのCEOであるSam Altman氏は最近、ますます多くの企業がAIコストを重要な問題と見なし始めており、一部の顧客は第1四半期だけで年間のAI予算を使い切ってしまったと公言している。
この出来事自体は業界構造を変えるほどではないかもしれないが、注目すべきシグナルを発している。市場が議論し始めているのは、もはやモデルの能力だけではなく、コスト、価格設定、投資収益率(ROI)である。
今、緩み始めているのは「企業がAIを使うかどうか」ではなく、「企業が高価なトークンに対して無条件で支払い続ける意思があるかどうか」だ。
Uberの社長兼COOであるAndrew Macdonald氏はポッドキャストで、トークン消費の増加と「有用な消費者向け機能」との関連性は「まだ存在しない」と述べている。この発言は、売り手、投資銀行、モデルスタートアップではなく、買い手側からのものだ。
これまで市場が「使用量こそ成功」と信じていたなら、今は第二段階に入っている。トークンが最終的に収益成長、人件費削減、または利益率改善につながるかどうかだ。この問題が財務部門によって体系的に提起されると、AI エコシステムの評価言語は「需要無限」から「リターン検証」へとシフトする。
Uber の高い採用率が予算圧力を露呈
Uber の事例は注目に値する。AI を理解していないからでも、AI を使いたがらないからでもない。むしろ逆で、Uber 社内では AI コーディングツールの採用率が非常に高い。複数のメディア報道によると、同社の約 5000 人のエンジニアのうち、月間使用率は一時 84% から 95% に達し、エンジニア一人あたりの月額請求額は数百ドルから 2000 ドルに及んだ。
問題はまさにここにある。使用率が十分に高くなると、請求額はイノベーション部門の小規模な試験費用ではなくなり、運営部門が説明すべき実際のコストとなる。同社の CTO が以前明らかにしたところによると、Uber の年間 Claude Code 予算は 4 ヶ月で使い切られた。Macdonald はこれを「頭が爆発する」瞬間と表現した。
企業内部では、AI ツールは当初「効率向上」という名目で予算に組み込まれることが多い。エンジニアがより速くコードを生成し、カスタマーサポートがより速く質問に答え、運営チームがより速くレポートを作成する——これらはすべて認識しやすい変化だ。
しかし、使用規模が拡大すると、財務部門はより厳しい質問に目を向ける。追加の収益をもたらしたか?実際の人件費を削減したか?利益率を改善したか?
Macdonald が言及した「tokenmaxxing」現象は、高使用量が高価値と乖離する可能性を示している。いわゆる tokenmaxxing とは、チームや個人が AI ツールの使用を最大化するために大量のトークンを消費することを指す。使用データは良好に見えるが、必ずしも優れた製品成果に対応するわけではない。AI サービスプロバイダーにとっては収入だが、企業にとっては別の制御不能なクラウド請求書に過ぎない可能性がある。
Uber のシグナルは、単なる「AI ツールが高すぎる」という話よりも注目に値する。
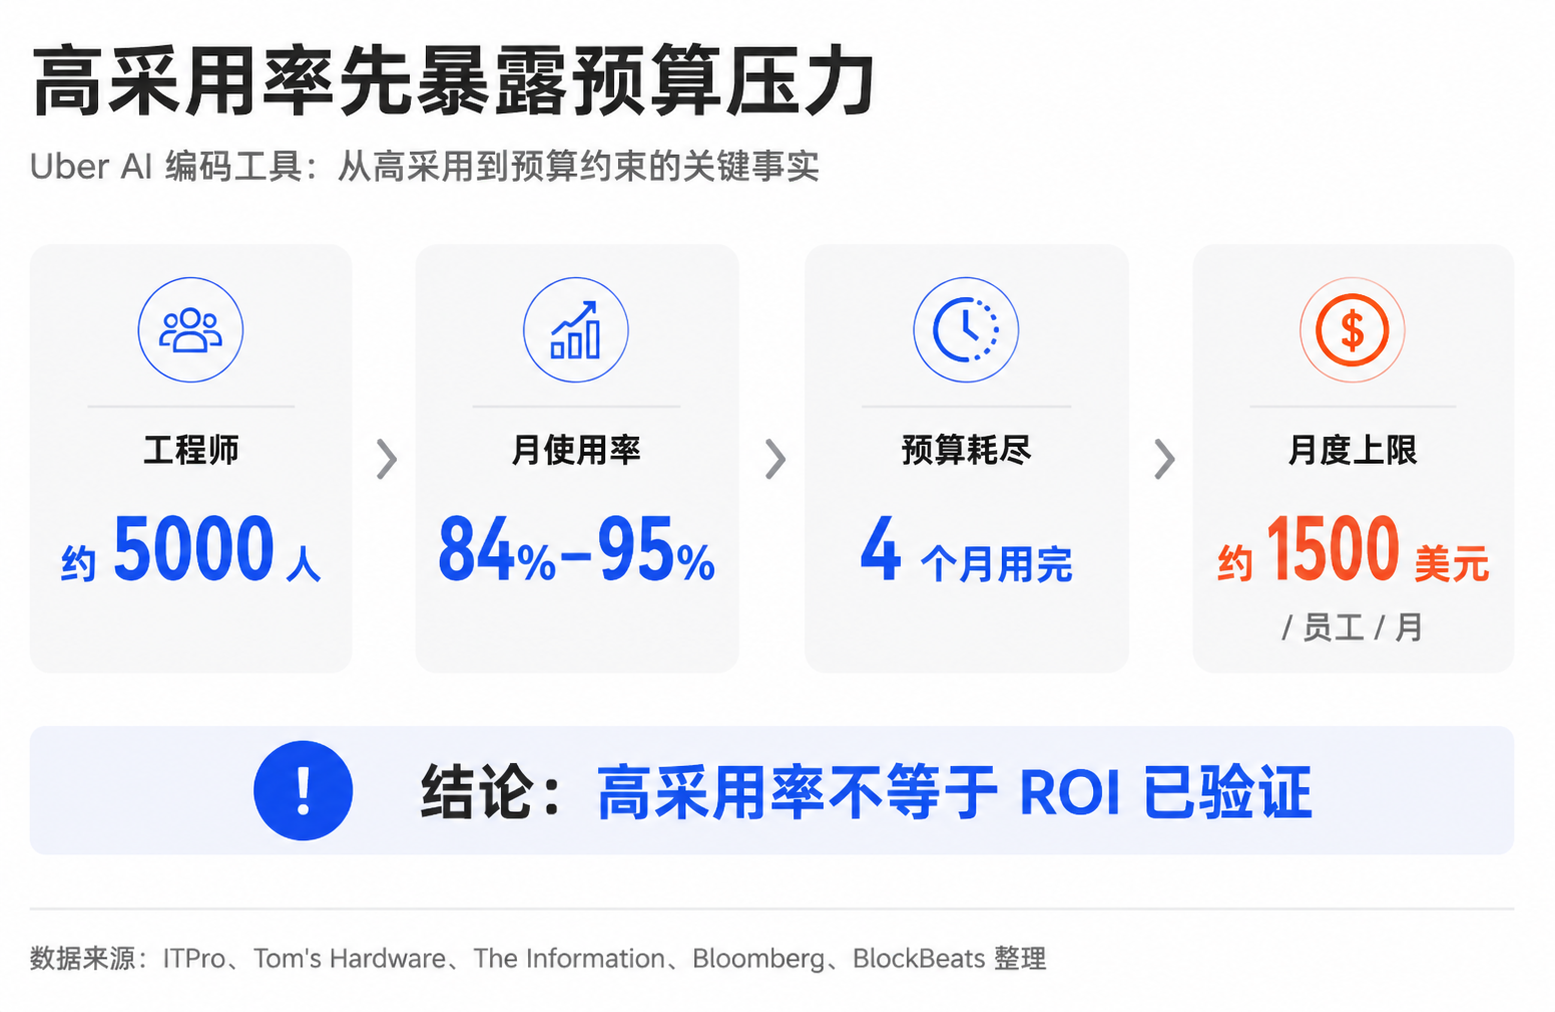
これは AI が役に立たないと言っているのではなく、AI が試験予算から運営予算に移行する際、企業はトークン支出の 1 ドルごとに測定可能なビジネス成果を証明する必要があると言っているのだ。高い採用率は自動的に成功を意味するわけではなく、むしろコスト構造を最初に露呈させる。
コスト圧力がエコシステム全体に波及
企業のバイヤー側がコスト計算を始め、プラットフォーム側も課金方法を変更している。
GitHubは、2026年6月1日よりCopilotの課金体系を使用量ベースに移行し、毎月のAIクレジット(AI使用枠)を導入すると発表した。軽度のユーザーにとっては単なる請求構造の変更に過ぎないかもしれないが、エージェント機能を頻繁に利用する開発者の間では、一部のヘビーユーザーが1回のセッションあたりのコストが数十ドルに達する可能性があると報告しており、コミュニティでの議論も活発化している。
この動きが意味するのは、プラットフォームがもはや無制限にトークンを使用できるコストを固定のサブスクリプション料金に完全に含めることを望んでいないということだ。
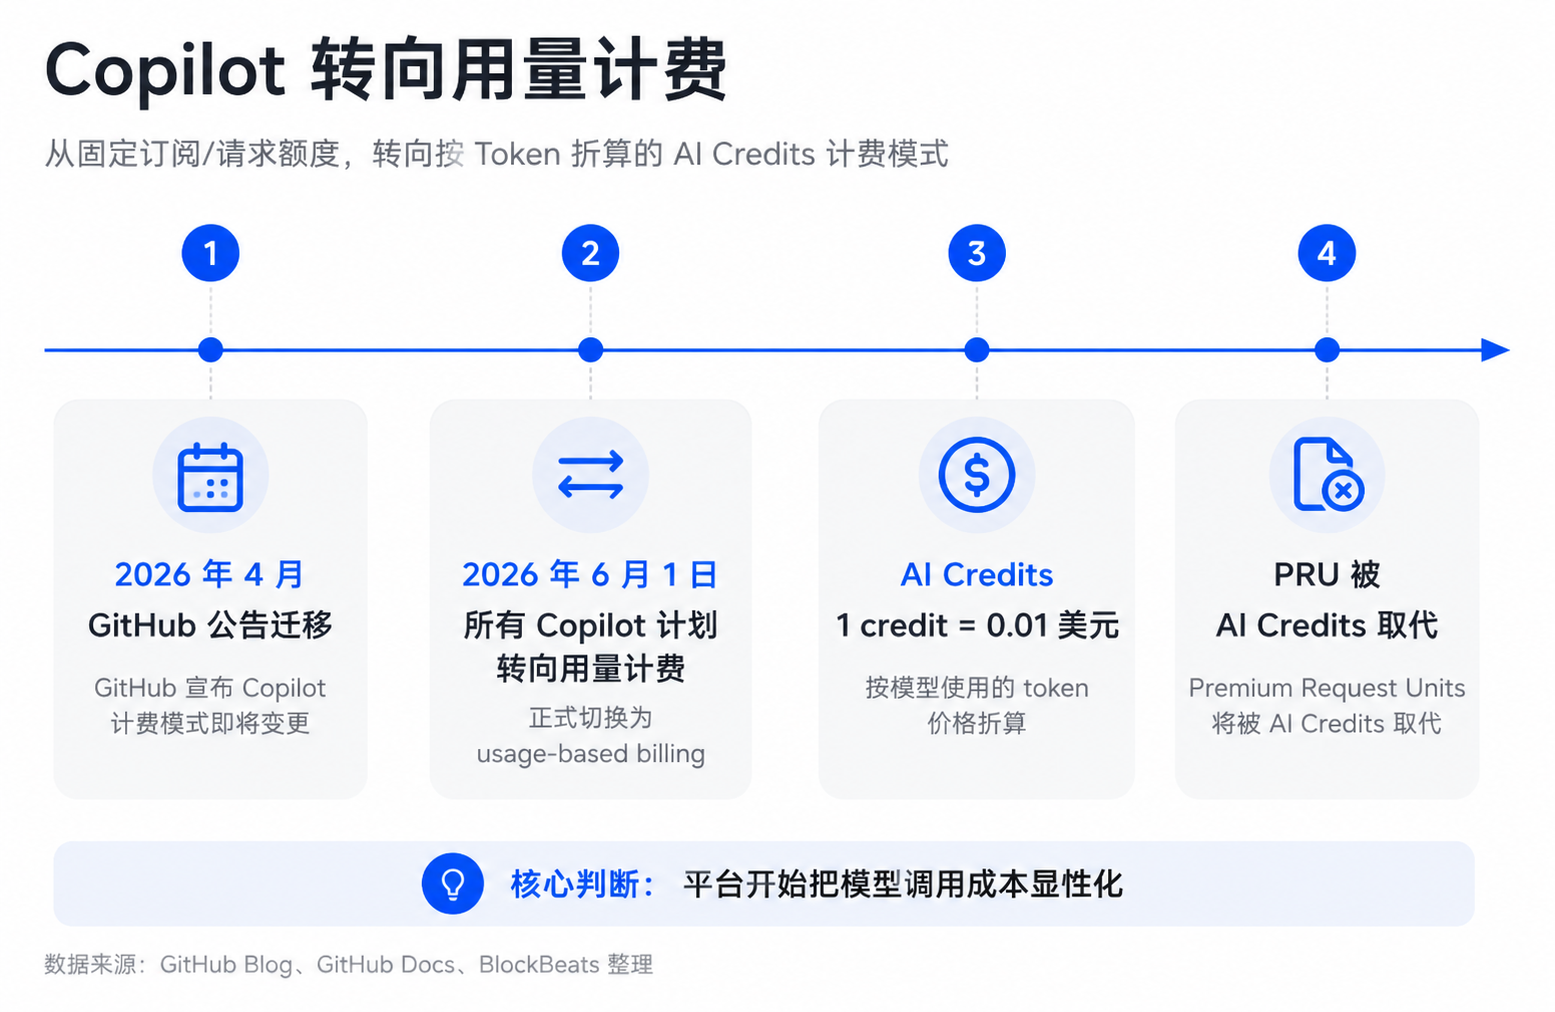
これまでは、ユーザーが月額料金を支払い、プラットフォームが背後にあるモデル呼び出しのコストを負担していた。しかし現在では、エージェントの呼び出し回数、コンテキストの長さ、マルチターンタスクの増加に伴い、コスト圧力が顕在化し始めている。使えば使うほど支払いが増えるというのは、「無制限のAI」というナラティブに対する修正である。
さらに注目すべきは、この圧力がアプリケーション層からモデル層へと伝播している点だ。
過去2年間、大規模言語モデル業界の主流ナラティブはコスト削減・効率化と規模拡大であった。しかし、企業の購買部門がROIを監査し始めるにつれ、モデルベンダーも新たな課題に直面している。顧客が高価格のトークンに継続的にお金を払い続ける気がないのであれば、成長を何で維持するのか?
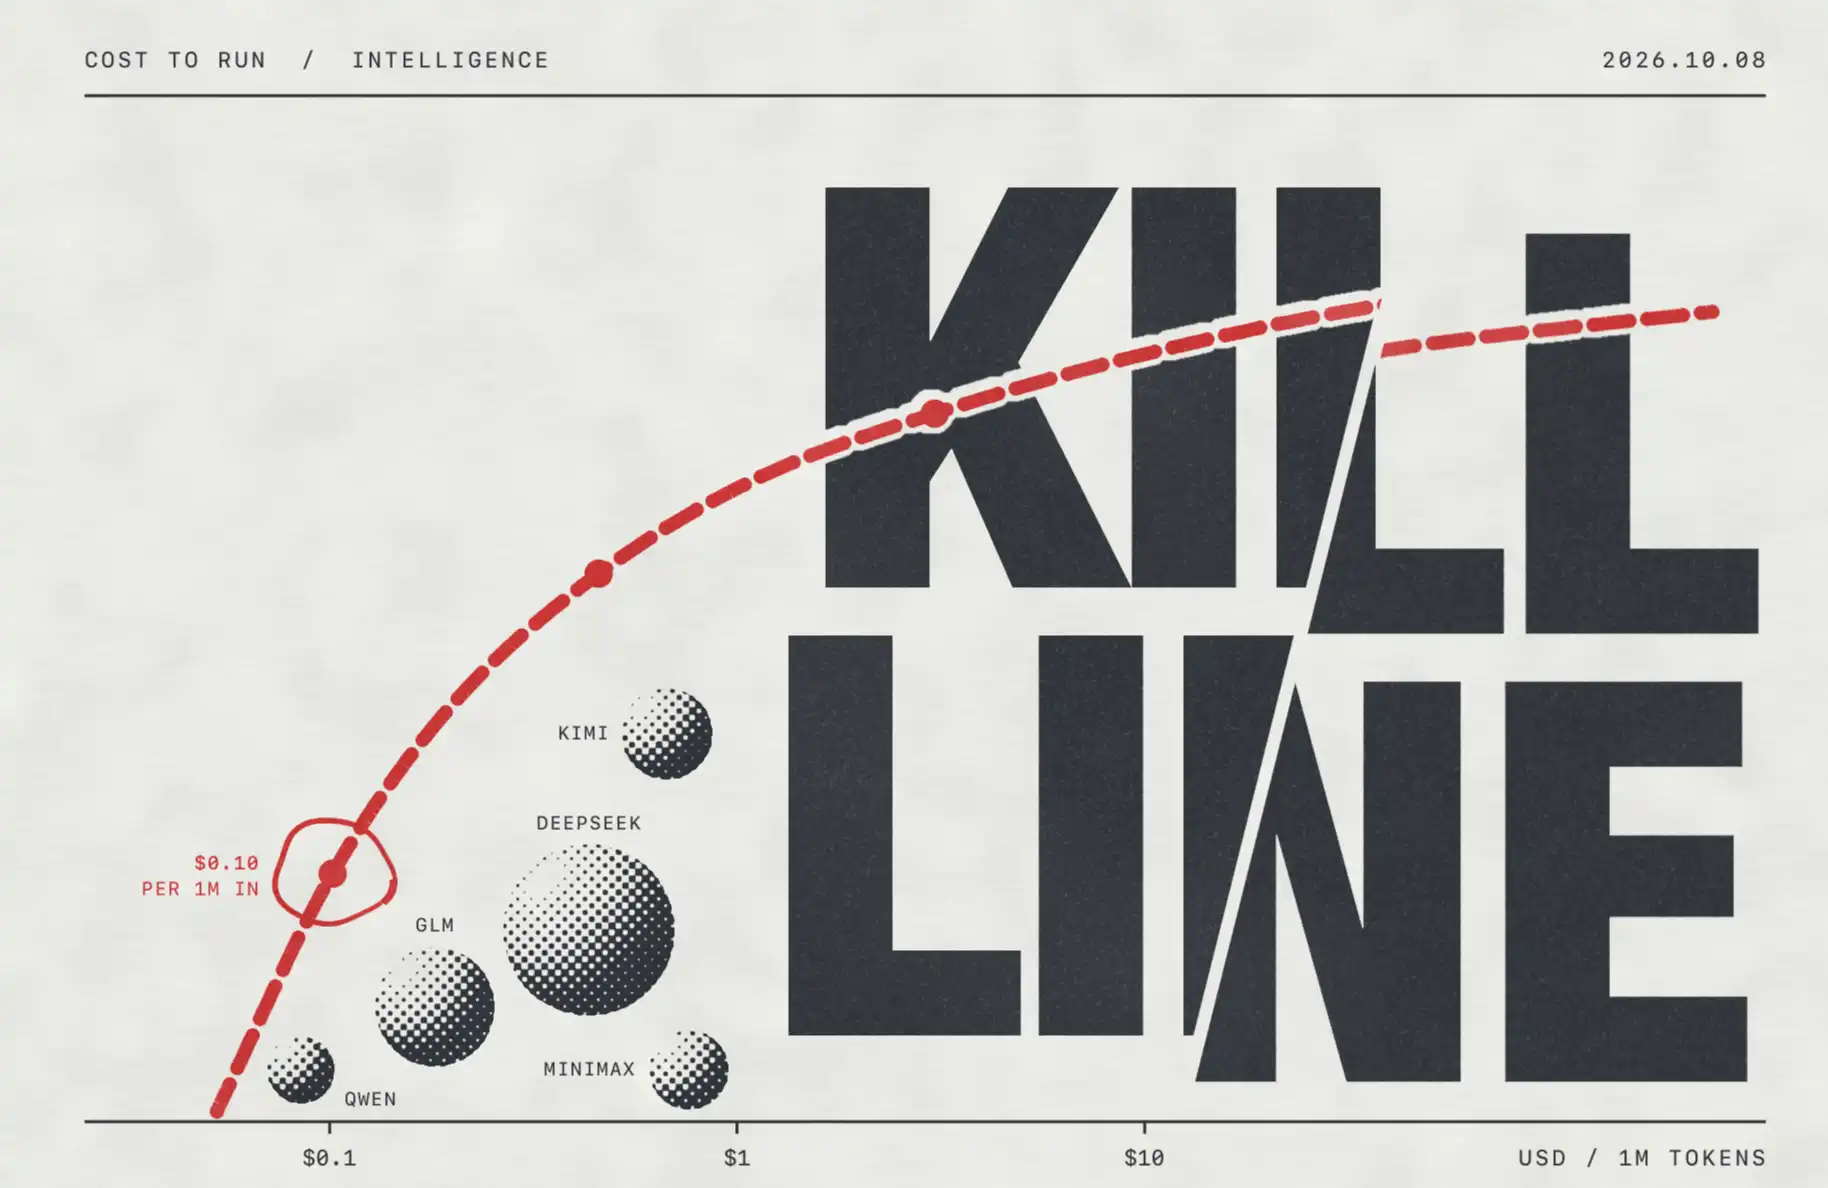
OpenAIが最近発信しているシグナルは典型的だ。一方でSam Altmanが企業予算が圧力を受けていることを認め、他方では市場にOpenAIがさらなる値下げ案を研究しているとの情報が流れている。これは、業界の関心が「モデルの性能が優れているか」から「単位あたりのインテリジェンスコストが十分に低いか」へと移行していることを意味する。
企業顧客にとって、最も重要な問題はもはや「どのモデルが最強か」ではなく、「同じ予算内でより多くのビジネス成果を生み出せるのはどのモデルか」である。
マイクロソフトが社内でClaude Codeのライセンスを削減したのも、同じ方向性にある。The Verge、Axios、TechRadarなどのメディアによると、マイクロソフトのExperiences & Devices部門は社内のClaude Codeライセンスの大部分を廃止し、自社のCopilotツールに移行したという。具体的な規模や理由についてはさらなる情報開示を待つ必要があり、マイクロソフトがコスト削減のために外部ツールの調達を削減したと断定することはできない。
しかし、この動きは少なくとも、大手テクノロジー企業自身も外部モデル呼び出しのコストを再配分していることを示している。
これがAI産業チェーンに与える影響は、特定のツールの収入がどれだけ減ったかではなく、バイヤー側の規律が上流へと伝播し始めたことにある。企業は利用枠を制限したり、より安価なモデルを選択したり、一部のタスクをオープンソースや自社開発のソリューションに移行したり、ベンダーに割引を要求したりすることができる。モデルベンダーやアプリケーション層の企業には依然として需要はあるが、価格決定権はもはや「モデルがより強力であること」だけで決まるのではなく、「顧客がコスト計算を正当化できるかどうか」によっても決まるようになる。
クラウドベンダーも影響を受ける。これまで、クラウド収入におけるAI部分のストーリーは強力だった。モデルトレーニング、推論、エンタープライズアプリケーションにはすべて計算能力が必要であり、トークン使用量が増えれば増えるほど、クラウド需要の確実性が高まるとされてきた。しかし、企業が単位トークンあたりのコストを引き下げ始めたり、高頻度で低価値のタスクをより安価な推論経路に移行したりすれば、クラウドベンダーの収入弾力性は市場の従来予想を下回る可能性がある。
高使用量には高価値の証明が必要
企業がこのタイミングで監査を開始する理由の一つは、AIの利用が十分に大きなサンプル段階に入り、非効率な部分がもはや無視できなくなったからだ。
Entelligence.AIが2026年5月に発表した調査では、2444の組織、100万件以上のプルリクエストを分析。その試算によると、1ドルのAIトークンコストのうち、実際にユーザーに届く価値を生み出したのはわずか0.18ドルで、0.44ドルはAIが引き起こしたバグの修正に、0.27ドルは手戻りに、0.11ドルはレビューの摩擦に費やされている。
このデータは業界全体の結論として一般化できない。ベンダー独自の調査ページからのものであり、主にソフトウェアエンジニアリングのシナリオを反映しており、独立した監査や学術論文ではない。しかし、これで一つの問題は明らかだ。企業側には確かにROI監査のプレッシャーが存在し、特にAIが生成したコンテンツを人間がレビュー、修正、統合する必要があるシナリオでは顕著である。
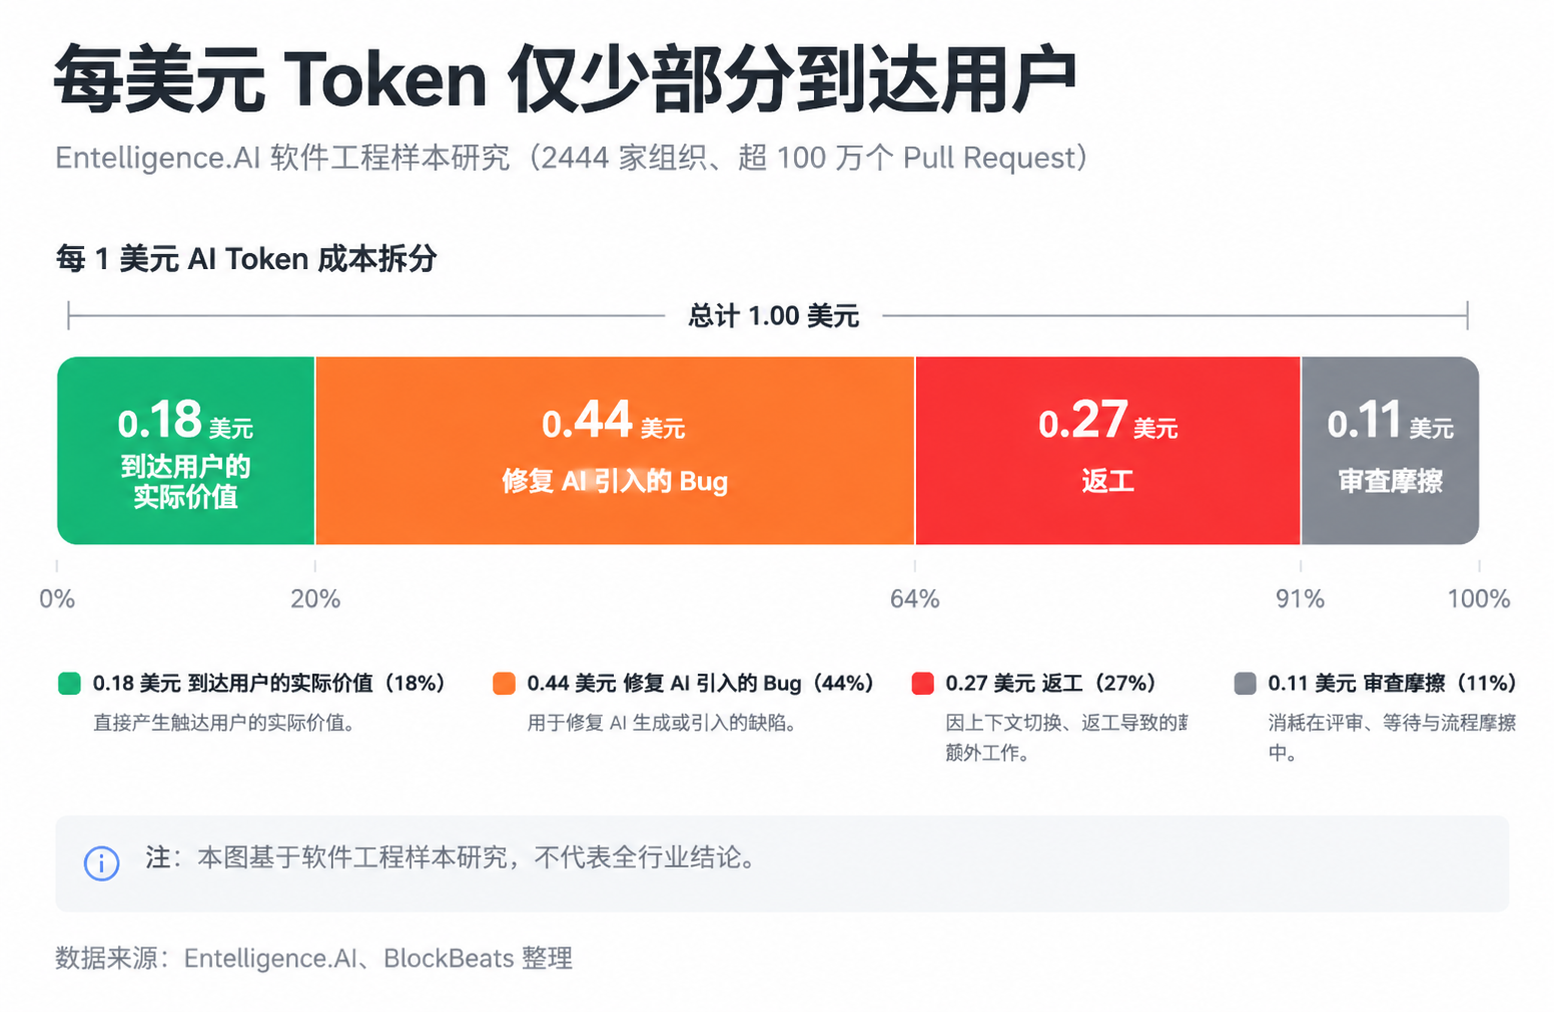
AIツールが最も示しやすいのは生成速度だが、企業が実際に金を払って買うのはデリバリー可能な結果だ。AIが生成したコードがより多くのバグを引き起こし、その後により多くのレビュー、手戻り、テストが必要になれば、フロントエンドで節約された時間がバックエンドで再び発生する。個人ユーザーにとっては単なる体験の問題かもしれないが、大企業にとっては財務問題や組織管理の問題に変わる。
これが、トークン使用量の増加が単純にAIの成功と同一視できなくなった理由でもある。
トークンは収入の課金単位であると同時に、コストの計測単位でもある。モデルプロバイダーにとって、より多くのトークンはより多くの収入を意味する。企業にとっては、より多くのトークンがより多くの収入、より低いコスト、またはより高い利益率をもたらす場合にのみ、拡大し続ける予算項目として価値がある。
市場がこれまでトークンの成長をハードウェア需要の先行指標と見なしてきたなら、今はもう半分を補う必要がある。それはトークンの価値転換率だ。トークン消費が安定的にビジネス成果に変換されて初めて、クラウドベンダーのAI収入、GPU注文、HBM増産、データセンター建設に、より強固なエンドユーザー需要の裏付けが生まれる。
支払い意欲は産業チェーンを遡って伝播する
マクロストラテジストのAndreas Steno Larsen氏は最近、Silicon Data関連のLLM Token Expenditure Index(大規模言語モデルトークン支出指標)が現在の市場で追跡すべきチャートの一つであると指摘している。関連報道によると、この指標は企業が100万トークンあたりに支払う支出または価格水準を追跡しており、2026年初頭に明確な上昇を見せた後、5月末頃に下落の兆候が見られた。
ここで境界線を明確にしておく必要がある。Silicon Dataの公開ページは主に製品紹介であり、指標の方法論や完全な履歴データは十分に公開されていない。これを確固たる結論として扱うことはできないが、企業の支払い意欲の変化を観察するための一つのシグナルとして捉えることはできる。
トークン支出指標の低下は、AIの利用量が減少したことを意味するわけではない。
実際、現在の市場はAI業界が「計算能力競争」から「単位あたりのインテリジェンスコスト競争」へと移行しているのを目の当たりにしていると言える。企業は依然としてAIを必要としているが、過去の価格体系に従ってAIを調達し続ける意思があるとは限らない。
もしOpenAIが最終的に新たな価格調整を開始すれば、企業側の予算圧力が緩和される一方で、モデル業界が正式に価格競争段階に突入したことを意味する。その時点で市場は再評価を迫られるだろう。将来の成長は新たな需要から来るのか、それとも価格低下後の利用量拡大から来るのか。
AI需要は依然として成長する可能性があるが、成長の収益の質や上流への伝達弾力性は変化する可能性がある。
これは各セクターに異なる影響を与える。アプリケーション層とモデル層はまず価格圧力に直面する。企業はより明確なROIを要求し、低価値の呼び出しを減らすか、異なるモデル間でコスト切り替えを行うだろう。
クラウドベンダーは収益の弾力性の問題に直面する。同じ利用量であっても、単価が下がり、キャッシュやバッチ処理が向上し、自社構築ソリューションが増えれば、クラウドAIの収益成長率はトークン総量の成長ほど良好には見えないかもしれない。
さらに上流では、GPU、HBM、先進パッケージング、サーバー、データセンター建設は将来の設備投資に依存している。もし企業側の支払い規律がモデルベンダーやクラウドベンダーに将来の収益に対してより慎重な姿勢を取らせれば、ハードウェアの受注やデータセンター建設のペースは再評価されることになる。
Larsen氏の警告は、ハードウェア需要が直ちに消滅するというものではなく、トークンの価格設定が弱含みを続ければ、市場が今回のAIインフラ投資サイクルの傾きに疑問を持ち始めるという点にある。
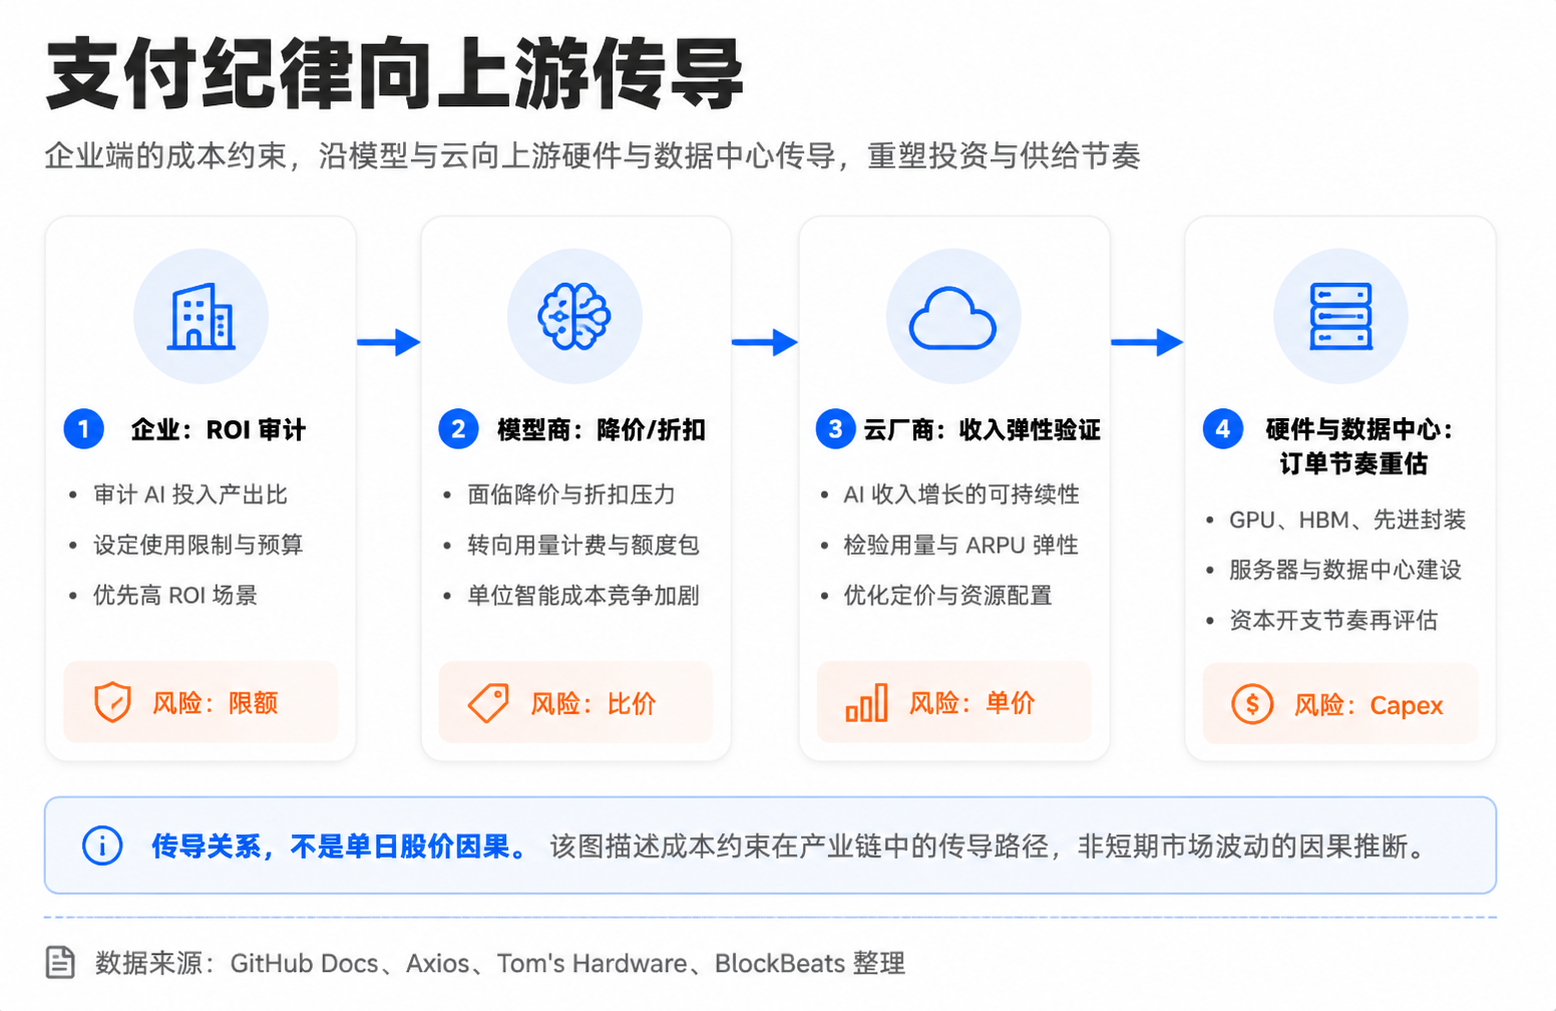
AI株の調整とトークン請求書の監査の間には、単純な因果関係は存在しない。チップ株が下落した理由を「Uberが予算を使い果たしたから」と説明することはできないが、両者は同じ連鎖の中にある。すなわち、バリュエーションがすでに長期的な高成長を織り込んでいる場合、エンドユーザーの支払い意欲やROIに関するいかなるシグナルも、上流の設備投資の再評価として増幅される可能性がある。
次のステップ:決算報告における収益の弾力性と受注ペースを注視
現時点の証拠は、「AIバブルは崩壊した」という主張を裏付けるものではない。企業はAIの利用を止めておらず、開発者がCopilot、Claude、その他のエージェントツールのない状態に戻ることもない。より合理的な判断は、AIの導入が初期の熱狂から予算規律の段階へと移行しつつあり、市場がどのユースケースがリターンを証明できるか、どれが単に請求書を生み出しているだけかを区別し始めているということだ。
次に最も重要な検証は、別の企業が「AIは高すぎる」と言うのを聞くことではなく、クラウドベンダーやソフトウェア企業の決算報告のトーンが変化するかどうかを見極めることだ。Microsoft、Amazon、GoogleのAIクラウド収入の成長率が高い弾力性を維持できるかどうか。CopilotやClaude Codeなどのエンタープライズツールが従量課金制になった後、更新、ダウングレード、苦情がどのように変化するか。これらはすべて、1日の株価変動よりも、買い手側の規律がシステム的に強化されているかどうかを示す指標となる。
ハードウェア側では、GPU、HBM、データセンターの受注に下方修正の兆候があるかどうかを注視する必要がある。クラウドベンダーの設備投資が引き続き上方修正され、先端チップの受注が依然逼迫している限り、トークン支払い意欲の低下は健全な調整のように見える。しかし、クラウドAI収入の弾力性が弱まり、同時に上流の受注やデータセンター建設のペースが鈍化し始めた場合、市場はそれをより深いサイクルの転換点として価格に織り込むだろう。
AI取引は終わっていないが、その価格設定の言語は変わりつつある。以前、市場は「どれだけのトークンが使われたか」を問うていたが、今は「これらのトークンが最終的にどれだけの利益を生み出したか」を問うている。この差が、今後のAI産業チェーンにおけるバリュエーションの分散の方向性を決定づけるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事