日銀の利上げが目前に迫る中、AI相場は持ちこたえられるのか?

TL;DR
· 市場はほぼ、6月16日の日銀利上げをベースシナリオとして織り込んでいる:Reutersの調査では、70人のエコノミストのうち66人が1.0%への利上げを予想し、Polymarketの関連オッズでも約98.3%の25bp利上げ確率が示されている。
· 今回、世界市場に真の影響を与えるのは、日本の金利が1%に達すること自体ではなく、円キャリートレードの縮小が続く中で、AIハイテク株、暗号資産、高レバレッジ資産の変動が拡大する可能性がある点だ。
· 関連銘柄:エヌビディア(NVDA)、マイクロソフト(MSFT)、BTC、ETH、レバレッジETF、新興市場リスク資産。
日頃、エヌビディア、マイクロソフト、ビットコイン、イーサリアムの価格変動を追っているなら、通常は米国のインフレデータ、FRBの金利政策の道筋、AI関連収益の実現状況、オンチェーン資金の流れといった主要変数に注目するだろう。しかし、今週、市場の関心は一見もっと遠い変数、すなわち日本銀行の金利動向に奪われている。
その理由は複雑ではない。過去何年もの間、円は世界で最も安い調達通貨の一つだった。投資家は低金利の円を借り、ドルや他の通貨に交換し、より高いリターンや値上がりが期待できる資産を購入できた。これが円キャリートレードであり、簡単に言えば、低金利の円を借りて高利回り資産を買う取引だ。
これは必ずしも特定のAI株やビットコインアドレスに直接現れるわけではないが、世界のリスク選好度やレバレッジコストに影響を与える。現在、日銀は長期間続いた超低金利環境からの脱却を進めており、市場はこの「低金利クレジットカード」がいつまで使えるのかを再計算し始めている。
ロイター通信が6月10日に報じたところによると、70人のエコノミストのうち66人が、日銀が6月会合で政策金利を0.75%から1.0%に引き上げると予想している。別の集計では、67人のエコノミストのうち53人が年末までに金利が1.25%に上昇すると見込んでいる。この会合は6月16日に終了する予定で、6月15日時点では、1.0%はエコノミスト調査の予想であり、まだ発表された結果ではない。
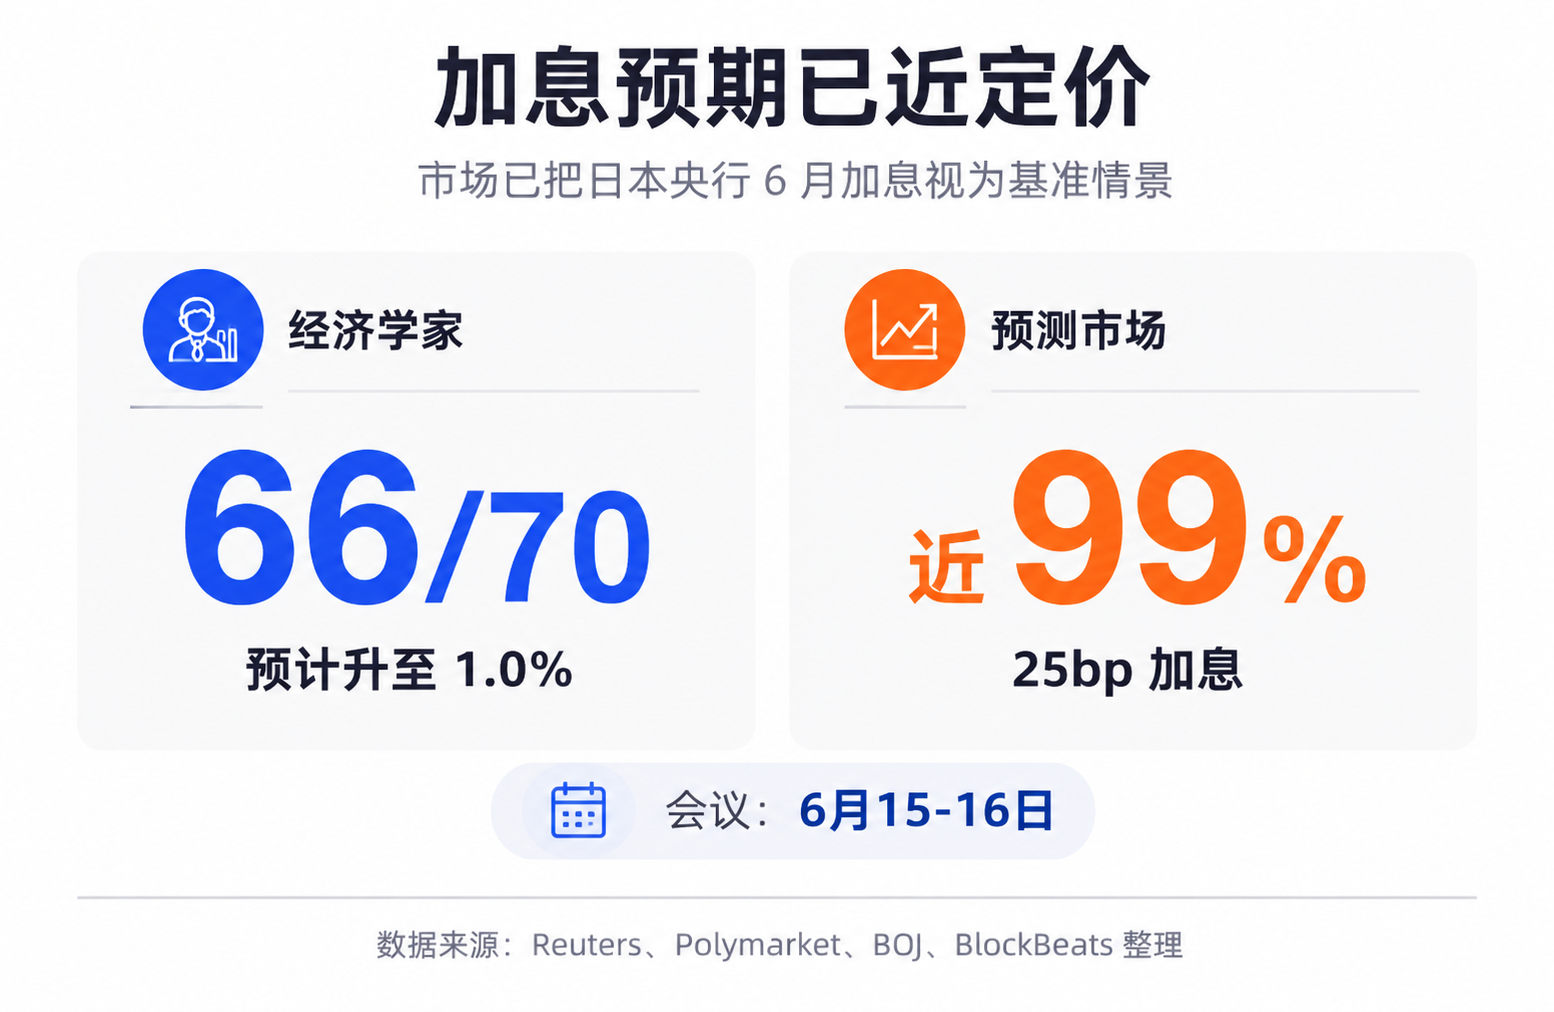
25ベーシスポイントは小さく見える。市場が懸念しているのは「日本の金利が1%に達した」という数字そのものではなく、長期間にわたって安価だった資金が高騰し始めた後、過去に低コストの資金調達、混雑したポジション、高いリスク選好に依存していた資産が再評価される可能性がある点だ。AI大型ハイテク株と暗号資産は、まさにこの連鎖の中で最も敏感な末端に位置している。
日銀が影響するのは、世界の資金調達基盤
円キャリートレードは、低金利のクレジットカードのようなものだと考えてよい。借入コストが十分に低く、為替レートが十分に安定し、対象資産の上昇が十分に速ければ、投資家はこのカードを使ってレバレッジをかける。円は長年にわたり、この世界のクレジットカードの役割を果たしてきた。
このカードが重要なのは、日本市場だけにサービスを提供しているわけではないからだ。低金利の円はドルに交換され、米国株、債券、新興市場、商品に流入し、暗号資産市場のリスク選好にも間接的に影響を与える。世界の資産価格が上昇する局面では、キャリートレードが流動性を拡大させる。円高や日本の金利上昇が起きれば、この連鎖は逆回転し、一部の資金はポジションを縮小し、借入を返済し、レバレッジを低下させることを余儀なくされる。
したがって、投資家は「日本の経済規模」だけでその市場への影響を判断すべきではない。日銀が変えるのは、特定の国内産業の収益見通しではなく、世界の資金調達マップにおける長期的に低コストな基盤の一部なのである。
4月の会合は、すでにこのシグナルを発していた。当時、日銀は無担保コールレートを約0.75%で維持したが、投票結果は6対3で、すでに3人の委員が即座に約1.0%への引き上げを主張していた。同月の展望レポートで、日銀は2026年度の実質GDP予測を0.5%に下方修正し、コアCPI予測を2.8%に上方修正した。政策議論の焦点は、正常化すべきかどうかから、正常化のペースをどの程度速めるべきかへと移行している。
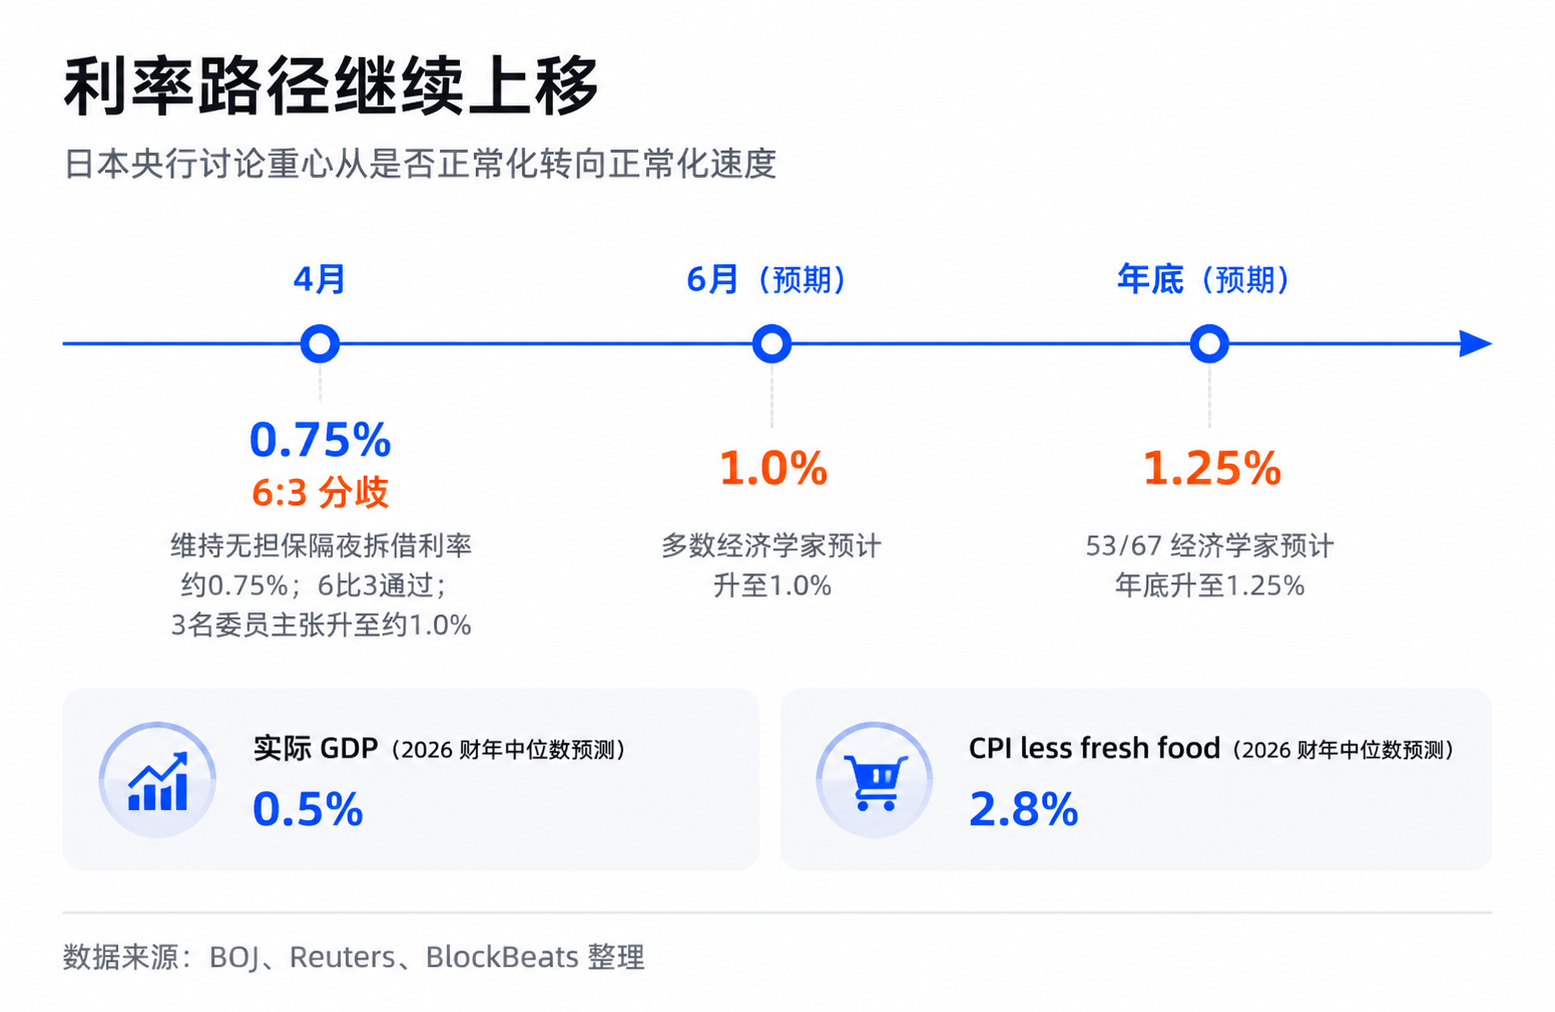
市場コンセンサスは依然として緩やかな見方が優勢だ。日銀は段階的に利上げを行い、政策コミュニケーションは十分に行われ、一部の円キャリートレードは過去数回の変動の中で既に解消されている。しかし、リスクフレームワークは別の点に注目する。残存するレバレッジが存在する限り、変動を引き起こすのは金利の絶対水準ではなく、金利差と為替レート予想の変化のスピードであることが多い。
AI株と暗号資産にとって、このスピードは極めて重要だ。これらはいずれも高ベータ資産、すなわち値動きの弾力性が大きい資産に分類される。流動性が緩和されれば上昇幅が大きく、リスク選好が低下すれば下落も速い。AIの主要銘柄には実際の収益と産業トレンドという裏付けがあり、ビットコインにはETF、半減期サイクル、オンチェーン構造といった要素がある。しかし、それらの限界的な価格決定は、依然として世界のリスク選好に大きく依存している。
安価な資金が減少すると、市場は直ちにAIのストーリーや暗号資産のストーリーを否定するとは限らないが、将来の成長に対して支払ってもよいと考えるバリュエーション倍率を引き下げる可能性がある。
25bpはレバレッジと為替によって増幅される
単独で見れば、25ベーシスポイントの利上げが世界の資産に衝撃を与えるとは考えにくい。問題は、キャリートレードが単なる預金と貸出の比較ではなく、レバレッジ、為替、そして混雑したポジションが重なり合ったシステムであることにある。
典型的な円キャリートレードには3つの収益源がある。すなわち、円を借りるコストが低いこと、購入する資産の収益が高いこと、そして円が上昇せず、むしろ下落することだ。この3点が成立している限り、トレードは快適に進む。しかし、日本の金利が上昇すれば、第一の収益源が圧迫される。市場が円高を予想し始めると、第三の収益源もリスクに変わる。投資家は利益が減るだけでなく、為替で損失を被る可能性もある。
これこそが、1%という数字自体は必ずしも恐ろしくないが、0.75%から1.0%へと上昇し、さらに市場が年末までに1.25%を予想することで、資金の計算が変わる理由である。キャリートレードが最も恐れるのは、コストが緩やかに上昇することではなく、全員が同時に「このトレードはもう割に合わない」と気づき、我先にポジションを決済しようとすることだ。
ポジション決済は、日本の国内政策をグローバルなリスク資産に波及させる。投資家は円を買い戻して借金を返済する必要があるため、米ドル建て資産、ハイテク株、暗号資産、商品、新興市場のポジションを売却する可能性がある。多くの資金が同時に同様の動きをすれば、価格下落がさらなるリスク管理、証拠金、ボラティリティモデルの調整を引き起こし、二次的な増幅効果を生む。
IMFは2026年4月の世界金融安定性報告書で、キャリートレードの決済が資本フロー、債券利回りの変動、レバレッジETFやノンバンク機関のデレバレッジなどの経路を通じて市場の変動を増幅させる可能性があると指摘している。ここで重要なのは、特定の下落が必ずしも日本銀行単独で引き起こされるわけではないということではなく、このメカニズムが実際に存在し、流動性が逼迫した際に衝撃を増幅させるということだ。
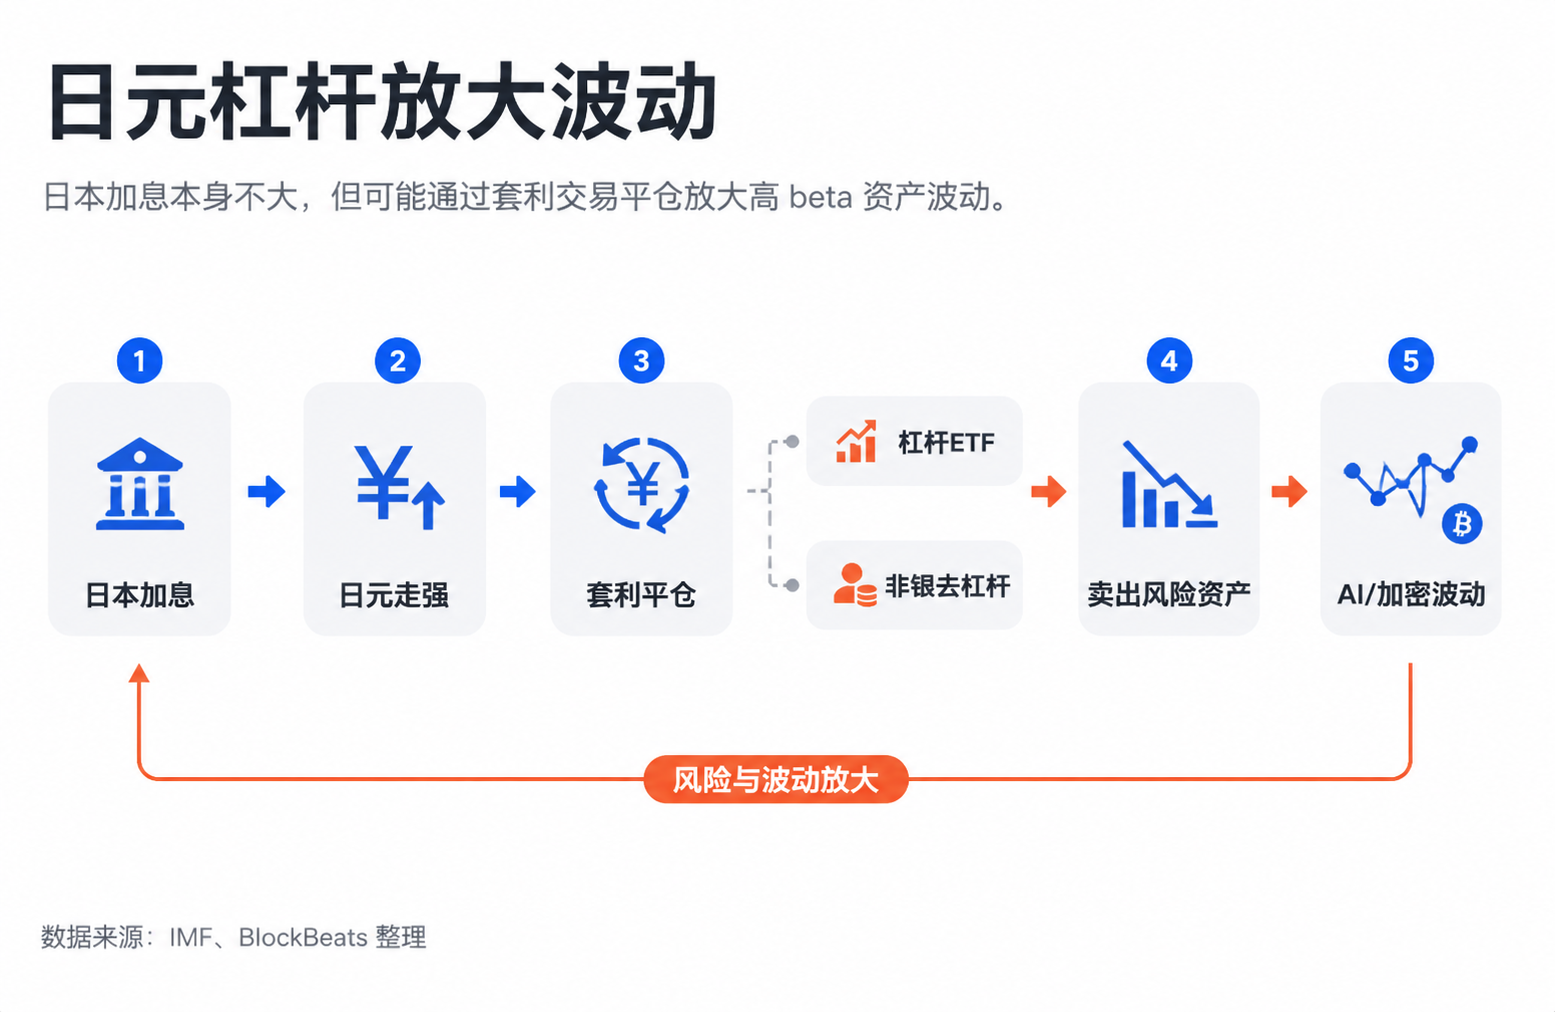
過去2年間、市場では同様の現象が何度も見られた。すなわち、FRBからの明確な新情報や、個別企業のファンダメンタルズが突然悪化したわけではないにもかかわらず、モメンタム株、AIハイテク株、ビットコインが連動して変動したのだ。機関投資家の分析では、円キャリートレードの決済がその説明の一つとして挙げられることが多い。厳密に言えば、これは時間的な一致が非常に高く、メカニズム的に説明可能であることを示すに過ぎず、唯一の因果関係を証明するものではない。しかし、トレードにとっては、相関性と伝達メカニズムがリスク変数として十分に機能する。
市場が取引しているのは資金調達ハードルの上昇
より正確に言えば、市場が取引しているのは「日本の利上げがAIを潰す」ことではなく、「グローバルなリスク資産の資金調達ハードルが上昇する」ことだ。これは全く別の話である。
AI相場には依然として独自のメインストーリーがある。クラウド事業者の設備投資、GPU需要、モデルアプリケーションの実装、エンタープライズソフトウェアの収益——これらこそが、エヌビディアやマイクロソフトなどの企業の長期的なファンダメンタルズである。ビットコインにも、ETF資金、規制の枠組み、マクロ的なヘッジストーリー、オンチェーン上の供給構造といった独自のメインストーリーがある。日本銀行がこれらの変数を代替することはない。
しかし、高バリュエーションの段階では、ファンダメンタルズは長期的な価値の有無を問い、流動性は市場がその将来性に対してどの程度の倍率を支払う意思があるかを問う。グローバルな低コスト資金調達がより潤沢であれば、投資家は将来の成長に対して高い価格を喜んで支払う。資金調達コストが上昇し、リスク選好が低下すれば、同じ成長ストーリーでもより低い割引率で評価される可能性がある。
これが「暗黙の資金調達コスト」の意味です。必ずしも特定企業の貸出金利の上昇や、特定ファンドが直接円を借り入れたことを示すわけではありません。むしろ、市場全体のレバレッジの温度のようなものです。資金が安い時、投資家は高ボラティリティ資産を追い求めます。資金が高くなると、市場は損失、将来の利益、バリュエーションのバブルに対する許容度を低下させます。
したがって、今回の日銀会合の市場における意義は、1%が高金利かどうかではありません。米国や多くの新興市場と比べれば、1%はもちろん高くありません。しかし、円が世界的な調達通貨としての歴史において、これは方向性の変化を意味します。長期間にわたり安価なレバレッジを提供してきた資金パイプラインが、極低コストから正常なコストへと移行しつつあるのです。
「裁定取引の大部分は既に手仕舞われた」というのも、リスクが消滅したことを意味しません。一部の取引は確かに過去数回の変動でポジションを減らし、市場は6月の利上げ期待を事前に織り込んでいます。しかし、銀行システム、オフショア円貸出、ノンバンクのレバレッジにまだ残存エクスポージャーがある限り、価格は正常化のペースに引き続き敏感に反応します。
さらに重要なのは、円はその可視的なアンカーの一つに過ぎないということです。過去数年間、世界のリスク資産はFRBだけに依存していたわけではなく、複数の低コスト調達通貨、オフショア流動性、クロス市場レバレッジの影響も受けていました。これらの資金調達源が同時に安くなくなった場合、FRBが緩和に転じたとしても、他の通貨システムにおける限界的な引き締めを完全に相殺できるとは限りません。
決定後は円、国債、高ベータ資産の連動に注目
この主軸の検証ポイントは明確です。6月16日の日銀決定後、市場が単に「噂で買い、事実で売る」に留まるのか、それともより速い正常化経路を再評価し始めるのかです。
日銀がエコノミスト調査の予想通り1.0%に引き上げたものの、トーンが穏やかであれば、ドル円は安定し、米国ハイテク株や暗号資産は連動して下落しないでしょう。これは既に織り込み済みの政策イベントと見なされます。市場は引き続きAI収益、FRBの政策経路、米国景気循環を主軸に据え、日本の要因は一時的なノイズに過ぎなくなります。
決定や会合後の発言により、市場が年末の1.25%、あるいはそれ以上の経路を前倒しで織り込み始め、円が急騰し、国債利回りが上昇し、同時にエヌビディア、その他のモメンタムハイテク株、BTC、ETHが連動して変動する場合、投資家は25ベーシスポイントではなく、円レバレッジ連鎖の再収縮を取引していることを示します。
今後注視すべきは価格間の連動です。円高に高ベータ資産の下落が伴うか、米国に新たな悪材料がないにもかかわらずボラティリティが上昇するか、レバレッジETFや混雑したモメンタム株が最初に圧迫されるかです。これらのシグナルが同時に現れた場合、日銀は単なる日銀ではなく、世界の安価な資金マップが高コスト化していることを市場に警告する存在となります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事