BIT米国株プラットフォームの基盤アーキテクチャを分解する:なぜ本物の米国株が重要なのか?

2026年、暗号資産プラットフォームは一斉に米国株に注目し始めた。
先週金曜日の夜、SpaceXが米国株式市場で上場を果たし、このムードはほぼ新たな高みに達した。世界で最も注目されるテクノロジー企業の一つとして、SpaceXのIPOは単なる資本市場のイベントではなく、世界中の個人投資家に向けた「米国株入り口」のストレステストにもなった。
一方では、非常に高い市場の熱気がある。SpaceXの初日取引は好調で、株価は公開価格から明確に上昇し、それを巡る議論は伝統的な証券会社や金融メディアから暗号資産コミュニティへと急速に広がった。他方では、多くの投資家がより直接的な体験のギャップを感じている。一部のプラットフォームは以前、SpaceXのIPO新規公開株購入を大々的に宣伝していたが、結局ユーザーに実際の割り当てを提供できず、最終的には返金で終わった。
実際、この事例はいくつかのことを非常によく示している。暗号資産プラットフォームが行う米国株ビジネスは、基本的にすべて米国株のミラーリングであり、実際の米国株ではない。このような背景の中で、BITがどのように専門的な米国株プラットフォームを構築しているかを分解・分析することは、非常に現実的な意義を持つ。
BITは突然現れた新しい米国株取引プラットフォームではない。その前身はMatrixportであり、これまでは主に機関投資家や高額資産家向けにサービスを提供していた。2026年2月、BITは米国株取引サービスを開始。5月中旬までに、BITの米国株事業が開始から約100日で、ユーザーのAUMは2億ドルを突破した。
そして、BITの米国株商品の最大の特徴は、ユーザーが実際の米国株を取引できることにある。
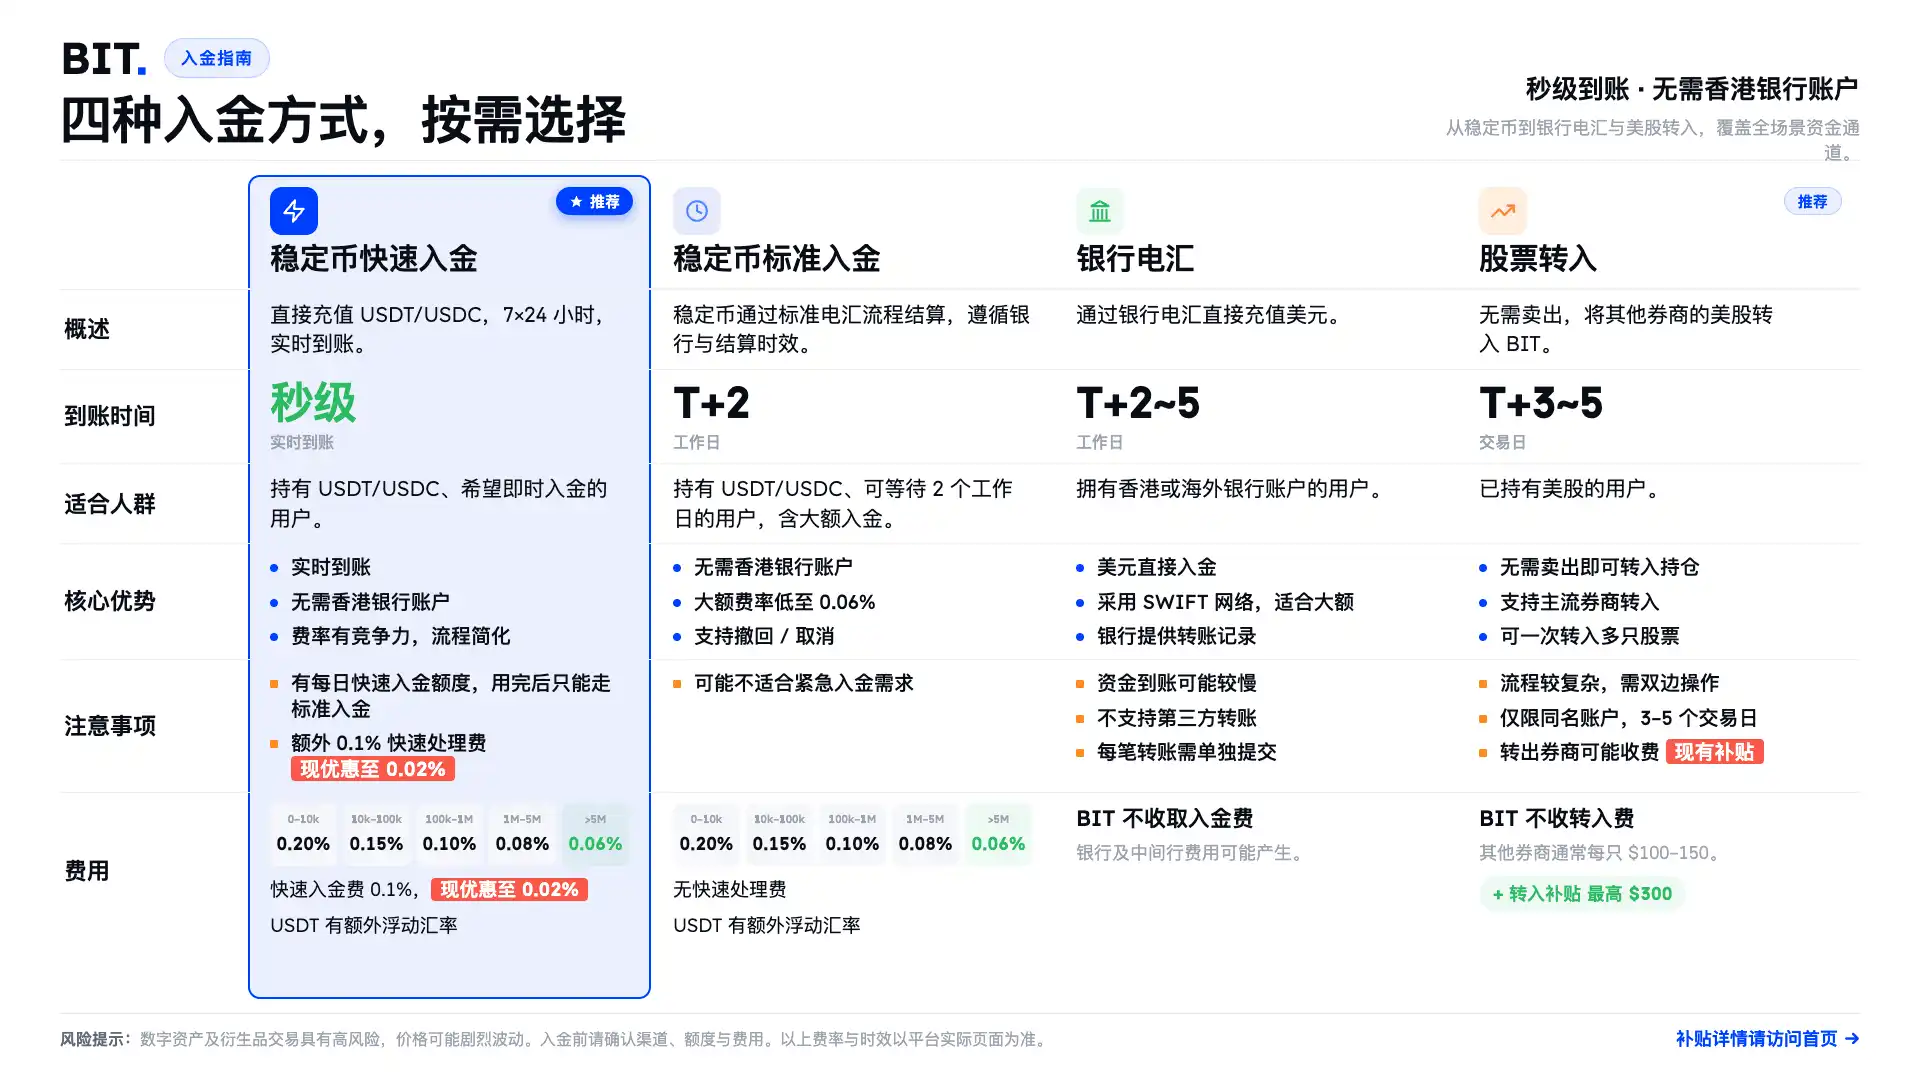
これは、資金振り込みの段階で、BITが暗号資産ユーザーと米国株ユーザーの実際のニーズにより近いことを意味する。ユーザーはUSDTやUSDCをステーブルコインとして迅速に振り込み、年中無休・秒単位での着金を実現できる。また、ステーブルコインの標準振り込みを選択し、通常の電信送金プロセスで決済することも可能。海外の銀行口座を持っている場合は、銀行電信送金で直接米ドルをチャージすることもできる。
さらに特別なのは、BITが株式の移管もサポートしている点だ。つまり、他の証券会社で既に米国株を保有しているユーザーは、株式を売却して資金を移し、再び買い直す必要がなく、既存の米国株ポジションを直接BITに移管できる。
あなたが買ったミラーリング米国株、どれだけの配当を逃している?
現在、米国株を取り扱う暗号資産取引プラットフォームは、基本的に「これまでcryptoユーザーが米国株市場に参入するのがスムーズではなかった」という問題を解決できる。しかし、新たな問題として、実際には多くのユーザーが、各暗号資産プラットフォームで自分が買っているのはミラーリング米国株であり、実際の米国株ではないことを知らない。
米国株のミラーリングと実際の米国株、この二つは見分けがつきにくく、取引画面上では区別が容易ではない場合があります。目にするのはどちらもNVDA、AAPL、MSFTといった銘柄で、一本のローソク足、一つの買いボタン、そして口座の損益変動です。
短期的な取引においては、この違いは必ずしも顕著ではありません。価格が正確に連動し、流動性が十分で、取引がスムーズに成立する限り、多くの人はその裏側が何かを問い詰めることはありません。しかし、ユーザーの目的が「一回の取引で利益を得ること」ではなく、「資産クラスを構成すること」である場合、この違いは非常に大きくなります。
なぜなら、実際に株式を保有するということは、ユーザーが単なる価格システムに参加するだけでなく、より多くの権利を得ることを意味するからです。そこには配当金、議決権、コーポレートアクション、証券保管、清算・決済、そして極端な状況における投資家保護が含まれます。価格契約は値動きを再現することはできても、株式という証券資産の背後にある権利の連鎖を完全に再現することは困難です。
そのため、ほとんどの暗号資産取引プラットフォームで購入するエヌビディアは、実際には「エヌビディア株を保有している」とは言えません。
これこそが、2026年に暗号資産プラットフォームが米国株市場に参入する際に、最も議論に値する分水嶺なのです。
最も分かりやすい例が配当金です。
米国株は値上がり・値下がりだけではありません。多くの企業やETFの長期的なリターンにおいて、配当金は重要な構成要素です。フィデリティの統計によると、長期的に見て、配当金はS&P 500の総リターンに約40%貢献しています。
100万ドルを使っていくつかの具体的なケースを計算すると、より直感的に理解できます。
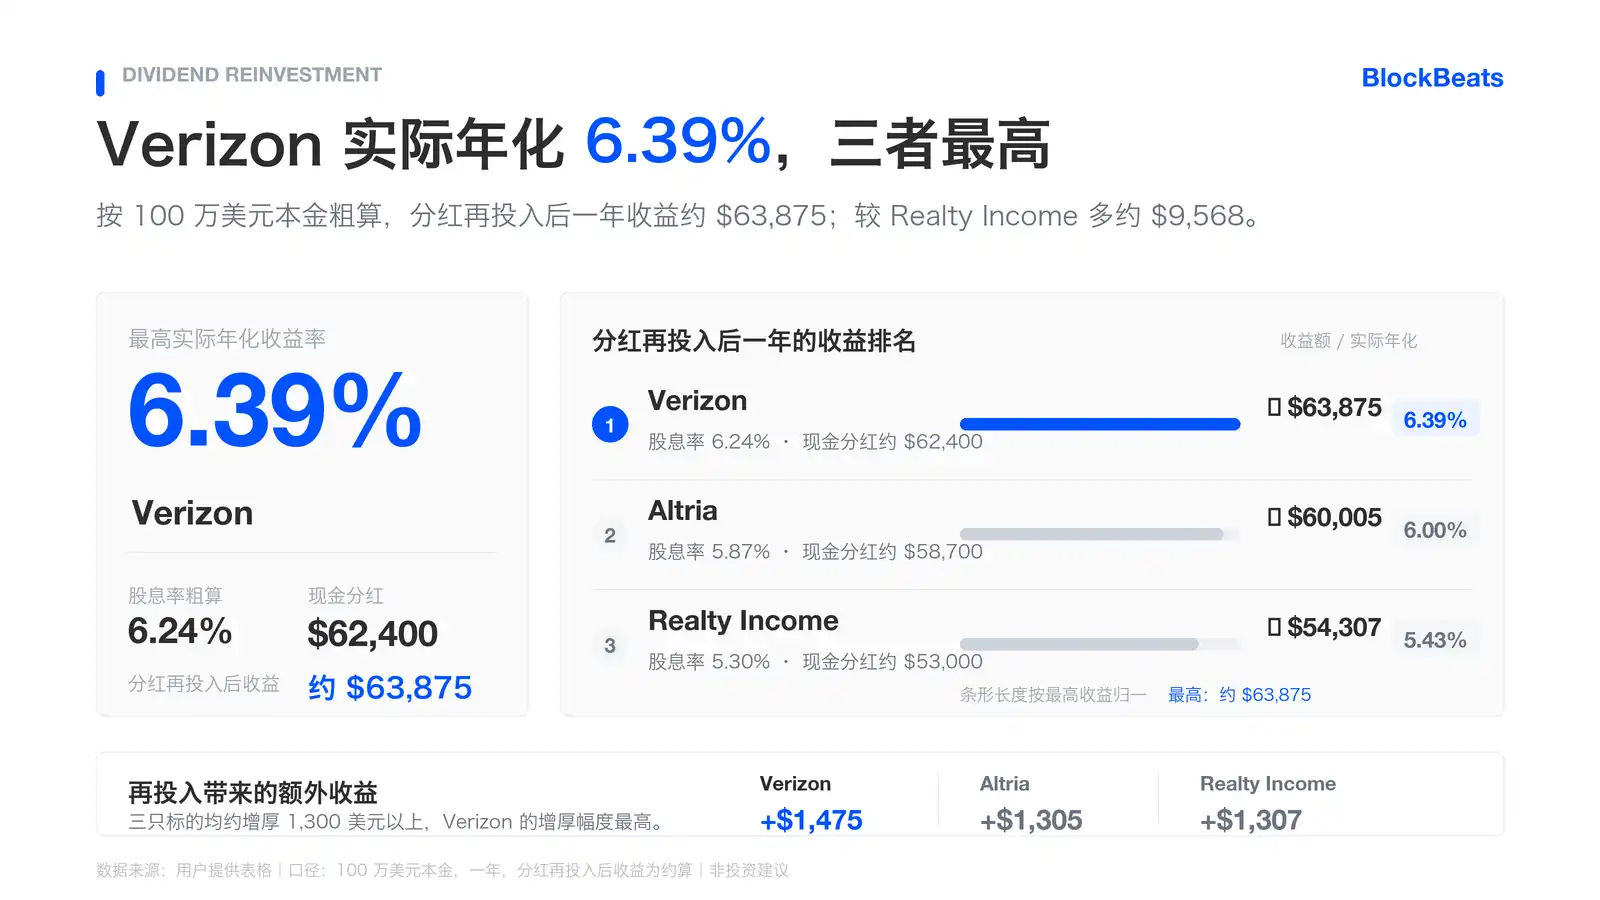
例えば、いくつかの高配当米国株を見てみましょう。アルトリアの年間配当金は1株あたり約4.24ドルで、2026年6月初旬の株価で大まかに計算すると、100万ドルを1年間保有した場合、税引前の現金配当は約5万8700ドルとなり、年間配当利回りは約5.87%に相当します。ベライゾンの場合、最新の四半期配当を年率換算すると1株あたり約2.83ドルで、同様に100万ドルを1年間保有した場合、税引前の現金配当は約6万2400ドル、年間配当利回りは約6.24%となります。リアルティ・インカムのような月次配当を行う企業の場合、年率換算の1株あたり配当金は約3.246ドルで、100万ドルを1年間保有した場合、税引前の現金配当は約5万3000ドル、年間配当利回りは約5.3%となり、毎月支払われます。
これは配当金だけを取り出して見た結果です。
これらの配当金を引き出さずに、同じ株式の購入に再投資した場合、複利効果によりさらに高いリターンが得られます。税引前、株価変動なし、配当金不変、配当金受取後すぐに再投資すると仮定して大まかに計算すると、100万ドルでアルトリアを購入した場合、1年後には配当金と再投資によるリターンだけで約6万ドル、利回りは約6%となります。ベライゾンの場合、四半期ごとの配当を再投資すると、1年間のリターンは約6万3900ドル、利回りは約6.39%となります。リアルティ・インカムは月次配当のため再投資の頻度が高く、1年間のリターンは約5万4300ドル、利回りは約5.43%となります。
より馴染みのあるテクノロジー株に置き換えても、配当利回りは高配当株ほど劇的ではないものの、差は依然として存在する。エヌビディアは現在、成長株に近く、配当利回りは非常に低い。100万ドルを1年間保有した場合、税引前の配当は約4,900ドルで、年間配当利回りは約0.49%となる。マイクロソフトはより成熟しており、100万ドルを1年間保有した場合、税引前の配当は約8,700ドルで、年間配当利回りは約0.87%だ。これらの数字は高配当株ほど目立たないが、それでも実際の保有収益の一部である。
(注意すべき点として、プラットフォームによって配当利回りの表示方法が異なる場合がある。一部のプラットフォームではDividend Yield、つまり現在または最新の配当を年換算して株価で割ったものを使用する。別のプラットフォームではDividend Yield TTM、つまり過去12ヶ月の実際の配当を現在の株価で割ったものを使用する。そのため、同じ銘柄でも異なるプラットフォームで表示される配当利回りに差異が生じることがある。上記の試算は主にキャッシュフローの規模を示すためのもので、現在の配当水準を年換算した大まかな計算方法を採用している。)
多くの資産配分を重視する資金にとって、こうした銘柄の魅力は株価だけではない。特に資金規模が100万ドル、1,000万ドル、あるいはそれ以上に達した場合、配当はもはや「小銭」ではなく、非常に潤沢な継続的キャッシュフローとなる。
これこそが、価格の写像と実際の資産経路の間で最も見落とされがちな違いである。
ユーザーが証券口座内の実際の株式を保有している場合、配当は会社のアクションや証券会社の口座を通じて資産ポートフォリオに組み込まれる。一方、ユーザーがトークン化された株式、CFD、または何らかの価格写像商品を購入した場合、配当がどのように反映されるかは、完全に商品のルールに依存する。一部の商品では、純資産価値の調整、価格修正、またはその他のメカニズムを通じて配当の経済的効果を反映する可能性があるが、これは株主口座に現金配当が入金されるのとは別物である。
配当以外にも、もう一つ見落とされがちな違いは、振替(トランスファー)である。
多くのCEX上の米国株商品は、本質的にはプラットフォーム内部で提供される一種の価格エクスポージャーに近い。ユーザーは売買でき、米国株価格に近い損益変動を確認できるが、こうした商品は通常、ポジションを他の証券会社やカストディ口座に移すことをサポートしていない。言い換えれば、ユーザーがこのプラットフォームを離れたい場合、多くの場合、まず売却し、資金を移し、その後別のプラットフォームで再び購入する必要がある。
これは実際の米国株口座内の保有とは全く異なる。実際の株式が振替可能なのは、その背後に明確な証券口座、カストディ関係、そして清算・決済のチェーンが存在するからだ。資産はプラットフォーム内部にのみ存在する一連の記帳上の数字ではなく、コンプライアンスに準拠した証券システム内で移行できるのである。
BITが転送(転倉)をサポートする理由も、まさにここにあります。同社の米国株商品は、単なる価格のミラーリングではなく、実際の米国株資産とそれに対応する証券カストディ構造に基づいています。そのため、ユーザーが保有するのはプラットフォーム内でしか売買できない価格契約ではなく、より完全な資産属性を持つ米国株ポジションです。
この違いはデイトレードでは目立たないかもしれませんが、長期保有者にとっては非常に重要です。資金規模が大きく、保有期間が長くなるほど、ユーザーは次のことを気にする必要があります。この資産はプラットフォームから出られるのか、別のカストディシステムに移せるのか、本当の証券資産のように移管・管理できるのか、ということです。
もちろん、権利が完全であればあるほど、プラットフォームへの要求も高まります。
「舞台」の裏側、BITの具体的な仕組み
BITの公開資料によると、同社の米国株事業は株式をプラットフォーム内部の価格契約にするのではなく、Matrix Gelephuおよび米国認可の証券会社・清算パートナーを通じて、ユーザーを米国株の証券取引・清算システムに参加させます。BITが開示した情報には、RQD Clearing、Atomic Vaults Securitiesなどの米国のブローカーディーラー/清算関連パートナーや、DTC転送経路が含まれています。
米国株取引を具体的な運営方法に分解すると、最も核となるインフラはDTCCと呼ばれます。
DTCCは一般ユーザーが日常的に接する名前ではありませんが、ほぼすべての米国証券取引の後処理は、その子会社システムを避けて通れません。DTCは証券の集中保管を担当します。簡単に言えば、米国株は紙の証明書のように買い手と売り手の間でやり取りされるのではなく、電子記帳方式でDTCシステム内で移転されます。DTCCが2025年6月に開示したところによると、DTCの保管資産は100兆ドルを突破しました。
NSCCは清算を担当します。これは株式、ETF、社債、地方債、ADRなど、大量のブローカー間取引を処理します。DTCCの2024年年次報告書によると、NSCCの1日あたりの平均取引処理額は2.219兆ドルに達します。さらに重要なのは、NSCCがマルチラテラル・ネッティング(多角的差引決済)を通じて、市場内の大量の売買注文をより少ない資金と証券の受渡義務に圧縮することです。DTCC自身の開示によると、NSCCは平均して交換が必要な支払額の約98%を削減しています。
この中で最も重要な仕組みが、CCP(中央清算機関)による更改(ノベーション)です。本来、取引は買い手と売り手が互いにカウンターパーティリスクを負います。買い手は売り手が株式を引き渡せないリスクを、売り手は買い手が代金を支払えないリスクを懸念します。NSCCの中央清算システムに組み込まれると、NSCCが中央カウンターパーティとなり、法的関係は「買い手対売り手」から「買い手対NSCC、NSCC対売り手」に変わります。つまり、NSCCが間に立つことで、市場内の無数の二国間信用リスクが、より標準化され管理可能な清算リスクに変換されるのです。
これこそが、米国株式市場がこれほど膨大な取引量を処理できる理由です。
OCCは主にオプションなどのデリバティブ清算を担当し、FICCは米国債、機関債、MBSなどの固定収入商品の清算を担当します。一般の株式取引において、ユーザーがOCCやFICCを直接意識することはないかもしれませんが、これらは米国資本市場のバックエンドインフラを構成しています。フロントエンドは「買い」ボタン一つですが、その背後には明確に役割分担された一連の金融機械が存在します。
暗号資産プラットフォームにとって、このシステムに参入することは、新しい言語を学び直すようなものです。
cryptoプラットフォームが慣れ親しんでいるのは、ウォレット、マッチング、オンチェーンアドレス、永久先物契約、資金調達レート、プラットフォーム内の記帳です。一方、米国株式市場で一般的なのは、ブローカーディーラー、清算ブローカー、DTC、NSCC、SIPC、口座構造、コーポレートアクション、清算・決済です。
両システムとも資産と取引を扱いますが、その根底にあるロジックは異なります。前者はリアルタイムの台帳に近く、後者は法律、口座、仲介機関が共同で構築する権利システムに近いと言えます。
したがって、実際の米国株取引の難しさは、「相場があるかどうか」や「買いボタンを作れるかどうか」ではなく、プラットフォームがどのようにブローカーや清算システムに接続するかという点にあります。
伝統的な証券市場では、証券会社が清算に接続する方法は主にいくつかのパターンがあります。第一はセルフクリアリングで、証券会社自身が清算メンバーとなり、取引のバックエンドを自ら処理します。これには、資本、システム、コンプライアンス、リスク管理の能力が大きく求められます。第二はフルディスクローズド・イントロデューシングブローカーで、紹介証券会社が顧客とフロントエンドを担当し、清算証券会社が各顧客に開示口座を開設し、カストディと清算を処理します。第三はオムニバス・イントロデューシングブローカーで、プラットフォームや紹介証券会社が清算証券会社にオムニバス口座構造を使用し、下位の顧客記録は紹介側が管理します。第四はDVP/RVP、すなわちデリバリー・バーサス・ペイメント/レシーブ・バーサス・ペイメントで、主に機関投資家とカストディ銀行間の証券受渡しの取り決めに使用されます。
cryptoネイティブプラットフォームにとって、直接セルフクリアリングを行うのは、現実的な第一歩とは言えません。より現実的な道は、米国証券市場で既に成熟している証券会社と清算の枠組みを活用し、ユーザー入口、証券口座、取引執行、清算・カストディを接続することです。つまり、自ら米国株市場を再構築するのではなく、cryptoユーザーを既存の米国株の金融トラックに乗せるということです。
これこそが、現在の取引プラットフォームが一斉に「米国株のトラフィック」を取り込む段階において、コンプライアンスと清算が最も重要な部分となっている理由です。
一般ユーザーにとって、これらの「舞台」の背後にある具体的な仕組みは必ずしも認識されないかもしれません。ユーザーが最初に目にするのは、購入できるかどうか、入金の速さ、手数料の安さ、アプリの使いやすさなどでしょう。
しかし、米国株が短期的な取引対象から長期的な資産配分へと変わるとき、仕組みの正当性が重要になります。
なぜなら、株式を長期保有する場合、ユーザーが気にするのは今日の値上がりだけでなく、それが本当に自分の資産であるかどうか、配当や会社行動がどのように処理されるか、証券口座がどこにあるか、カストディと清算を誰が行うか、極端な状況で資産を保護するためにどのような仕組みに頼れるか、といった点だからです。
これこそが、BITが米国株商品において核心的に選択した点です。BITは本当に米国株をcryptoユーザーの資産配分の一部にしたいのであって、レバレッジをかけて追い上げたり売り叩いたりする価格ゲームにしたいわけではありません。
MatrixportからBITへの「遺伝子の継承」
「私たちは昨年末に商品を準備していた段階から、すでに非常に確固たる選択をしていました。この選択は、会社自身が7年にわたって機関投資家や高純資産顧客にサービスを提供してきた遺伝子、長期主義の価値観に由来しています。」
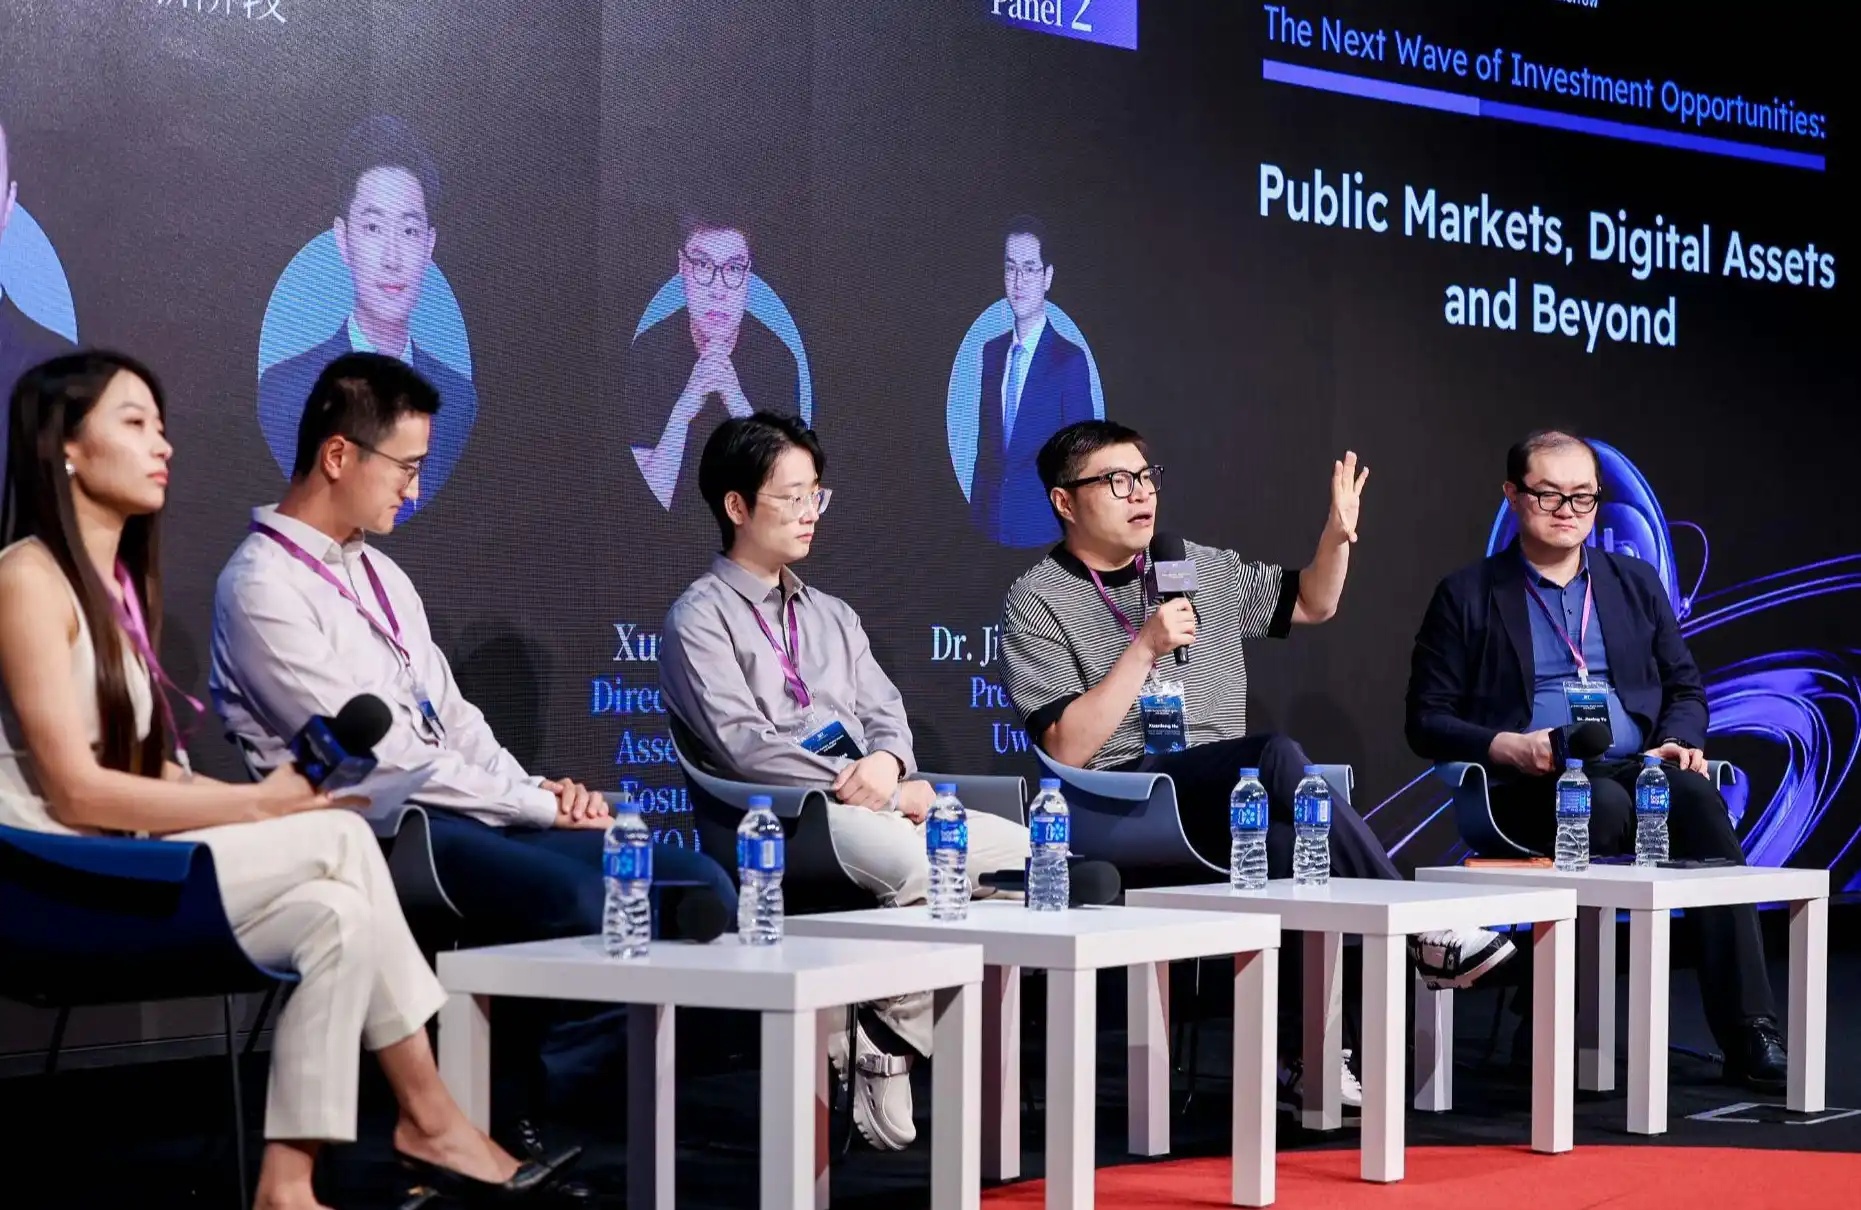
BIT Brokerageの事業責任者であるElio Cui氏が最近のラウンドテーブルで述べたように、BITがこのような商品ラインを選んだのは、過去の会社の遺伝子と密接に関係しています。
今年開始した米国株事業だけを見れば、BITは突然C向け市場に参入した新しいプラットフォームと誤解されがちです。しかし、時間軸を少し長く見れば、その論理ははるかに明確になります。BITはMatrixportのブランドアップグレード後の新ブランドであり、Matrixportは2019年から長期にわたり機関投資家や高純資産顧客にサービスを提供し、カストディ、取引、資産・資産管理、流動性・融資、RWAなどの分野をカバーしてきました。
現在、BITの管理資産規模は60億米ドルを超え、月間取引高は70億米ドル超、累計顧客への利息支払総額は20億米ドル超、評価額は10億米ドル超に達し、『2024 胡潤全球独角獣榜』および『2025 新加坡金融科技独角獣榜』に選出されています。
より広く知られているのは、BITの共同創業者兼会長である呉忌寒氏が、同時にBitdeerのCEO兼会長も務めていることだ。
BITは、典型的な流量型取引プラットフォームではない。
これまで同社が顧客としてきたのは、どちらかと言えば機関投資家、プロの投資家、高額資産家といった層だ。こうした顧客が製品に求めるものは、個人投資家とは異なる。彼らが収益を気にするのは当然だが、それ以上に重視するのは、資産がどこにあるのか、誰がカストディを担っているのか、リスクがどのように分離されているのか、取引相手は誰か、口座構造が明確か、コンプライアンスの境界線が説明可能か、といった点だ。
大口顧客は「高収益」という言葉に簡単に動かされることはない。彼らがより重視するのは、問題が発生した際に追跡可能か、資産の所有権が確認できるか、基盤となるプロセスが説明可能か、ということだ。彼らにとって、処理が遅いことは欠点ではない。むしろ、遅さそのものがリスク管理の一部である場合が多い。
これこそが、BITの米国株事業の背後にあるプロダクト哲学である。
もし企業のDNAがマッチング、レバレッジ、流量、取引の活発さにあるなら、米国株市場に参入する際には、より軽量な経路を選ぶのが自然だ。つまり、米国株を迅速に取引できる価格商品として提供する方法だ。これは取引プラットフォームらしく、短期間で取引量を形成しやすい。
しかし、企業の強みが機関向け金融サービスにある場合、米国株に参入する際にまず考えるのは「どうやってユーザーに取引させるか」ではなく、「この資産は本来どのような形で保有されるべきか」ということだ。
この二つの考え方に絶対的な優劣はなく、単にサービスするニーズが異なるだけだ。
取引型ユーザーが求めるのは速さ、変動、出入りのしやすさだ。一方、資産配分型ユーザーが求めるのは明確さ、安定性、資産チェーンの確実性である。
米国株は、この観点から理解するのに特に適している。米国上場企業の株式は、企業の利益、キャッシュフロー、ガバナンス構造、株主権益が一体となって構成される資産だ。長期保有を志向する投資家にとって、株式を購入することは、今日と明日の値動きだけを買うのではなく、その企業が将来生み出す価値の一部を購入することを意味する。
暗号資産市場では、プラットフォームはあらゆる資産を取引可能な形にすることに長けている。BTCもETHも取引可能であり、金、米国株、指数、マクロイベントも取引可能だ。この能力は非常に強力で、世界中の資金がより迅速に様々な資産価格にアクセスすることを可能にする。しかし、副作用もある。価格が増幅され、権利が弱体化されるのだ。
BITが目指しているのは、この権利の部分を再び取り戻すことだ。
これが、同社の米国株事業が「実際の保有」「株主権益」「証券会社との直接接続」を前面に打ち出している理由でもある。高い変動性を持つ取引の場を新たに作り出すのではなく、ステーブルコインユーザーが伝統的な市場で最も成熟し、主流な資産クラスにスムーズにアクセスできるようにすることを目指しているのだ。
遅さが速さ
暗号資産(crypto)業界では、速さはしばしば美徳とされる。新しいストーリーが登場すれば、プラットフォームは素早く対応しなければならない。新しい資産が話題になれば、上場も迅速に行う必要がある。ユーザーは素早い出入りを求め、市場はスピード、変動性、そして反応力を報いる。100倍、1000倍、10000倍——速さ、正確さ、そして鋭さこそ、この業界で最も馴染み深い言葉だ。
だからこそ、暗号資産プラットフォームが「本物の米国株」「本物の証券口座」「本物の清算システム」を提供すると宣言しても、それはあまり魅力的には聞こえない。
暗号資産プラットフォームにとって最も速い方法は、もちろん価格の入口を設けることだ。米国株の価格を取り込み、取引ペア、トークン、または先物契約として提供すれば、製品はすぐに動き出す。ユーザーは取引所の現物、無期限先物、レバレッジ、資金調達レート、24時間取引にすでに慣れており、このルートは自然で、短期間で話題を生み出しやすい。
しかし、金融商品は最終的にユーザー体験に立ち返るべきであり、特に重要な瞬間の体験が問われる。
冒頭で述べたように、SpaceXの上場当日は良い例だ。人気IPOが迫ると、多くのプラットフォームが事前に大々的に宣伝し、ユーザーは時間、注意、さらには資金を費やして結果を待つ。しかし、最終的に割り当てを得られず、返金で終われば、ユーザーは単に購入機会を失うだけでなく、待機中に費やした時間コストと機会コストも失う。市場はユーザーが待っている間も止まらず、本当の取引の窓口はしばしば数時間しかない。
だからこそ、安定性、信頼性、実行可能性が「一見速そうに見えること」よりも重要なのである。
IPOの新規公開を大々的に宣伝しながら、最終的に投資家を失望させるよりも、BITのアプローチは着実にユーザーに信頼できる機会を提供するというものだ。SpaceX上場当日、BITのシステムは安定して稼働し、ユーザーは本物の米国株取引の入口を通じて、プレマーケットや正式取引に参加できた。プレマーケットで購入した多くの投資家は、初日の価格発見によるチャンスを掴んだ。
スピードを重視する業界で、口座、清算、カストディ、コンプライアンス、そして本物の資産ルートをゆっくりと構築することは、派手には見えない。しかし、金融において本当に重要なものの多くは、もともとポスターや宣伝文句の中で完成するものではない。それは、注文が成立するかどうか、資産が確認できるかどうか、システムが負荷に耐えられるかどうか、ユーザーが窓口期間中に実際に市場に参加できるかどうかといった細部に現れる。
大資金であればあるほど、スピードだけを見るわけではない。長期運用であればあるほど、利回りのスクリーンショットだけを見るわけでもない。機関投資家や高純資産顧客が本当に気にするのは、資産がどこにあるのか、権利がどのように確認されるのか、リスクがどのように隔離されるのか、問題が発生した場合に追跡できるのか、ということだ。
これこそが、BITの米国株事業が本当に伝えたい道筋なのかもしれない。つまり、最速で米国株の価格入口を作ることではなく、より堅実な方法でステーブルコインユーザーを実際の米国株資産システムに導くことだ。
「遅さこそが速さ」である。
免責事項: 本資料は一般的な情報提供および市場教育を目的としており、いかなる投資助言も構成せず、また特定の証券、商品、プラットフォーム、またはサービスに対する勧誘、推奨、承認を行うものではありません。米国株投資には、市場リスク、流動性リスク、カストディリスク、清算・決済リスクなどが伴います。投資家は自身の状況に基づき慎重に評価し、必要に応じて専門家の助言を求めてください。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事