あなたがClaudeに支払ったサブスクリプション料金のうち、光モジュール企業はどれだけ受け取れるのか?

TL;DR
· Claude 20ドルのサブスクリプションコスト分解図。AI月額料金をモデル企業、クラウドコンピューティング、GPU、電力、サプライチェーンに分解。
· AIサブスクリプションには継続的な推論コストが伴い、従来のSaaSのような高い粗利率の前提をそのまま適用できない。
· 関連銘柄:OpenAI、Anthropic、マイクロソフト、アマゾン、グーグル、エヌビディア(NVDA)、TSMC、SKハイニックス、サムスン、マイクロン、データセンター、電力チェーン。
Claude Proの米国月額約20ドルを、モデル企業、クラウドコンピューティング、GPU減価償却費、電力、サプライチェーンに分解した推定図が、投資家の間でAIアプリケーション収益の評価方法を再考させるきっかけとなっている。
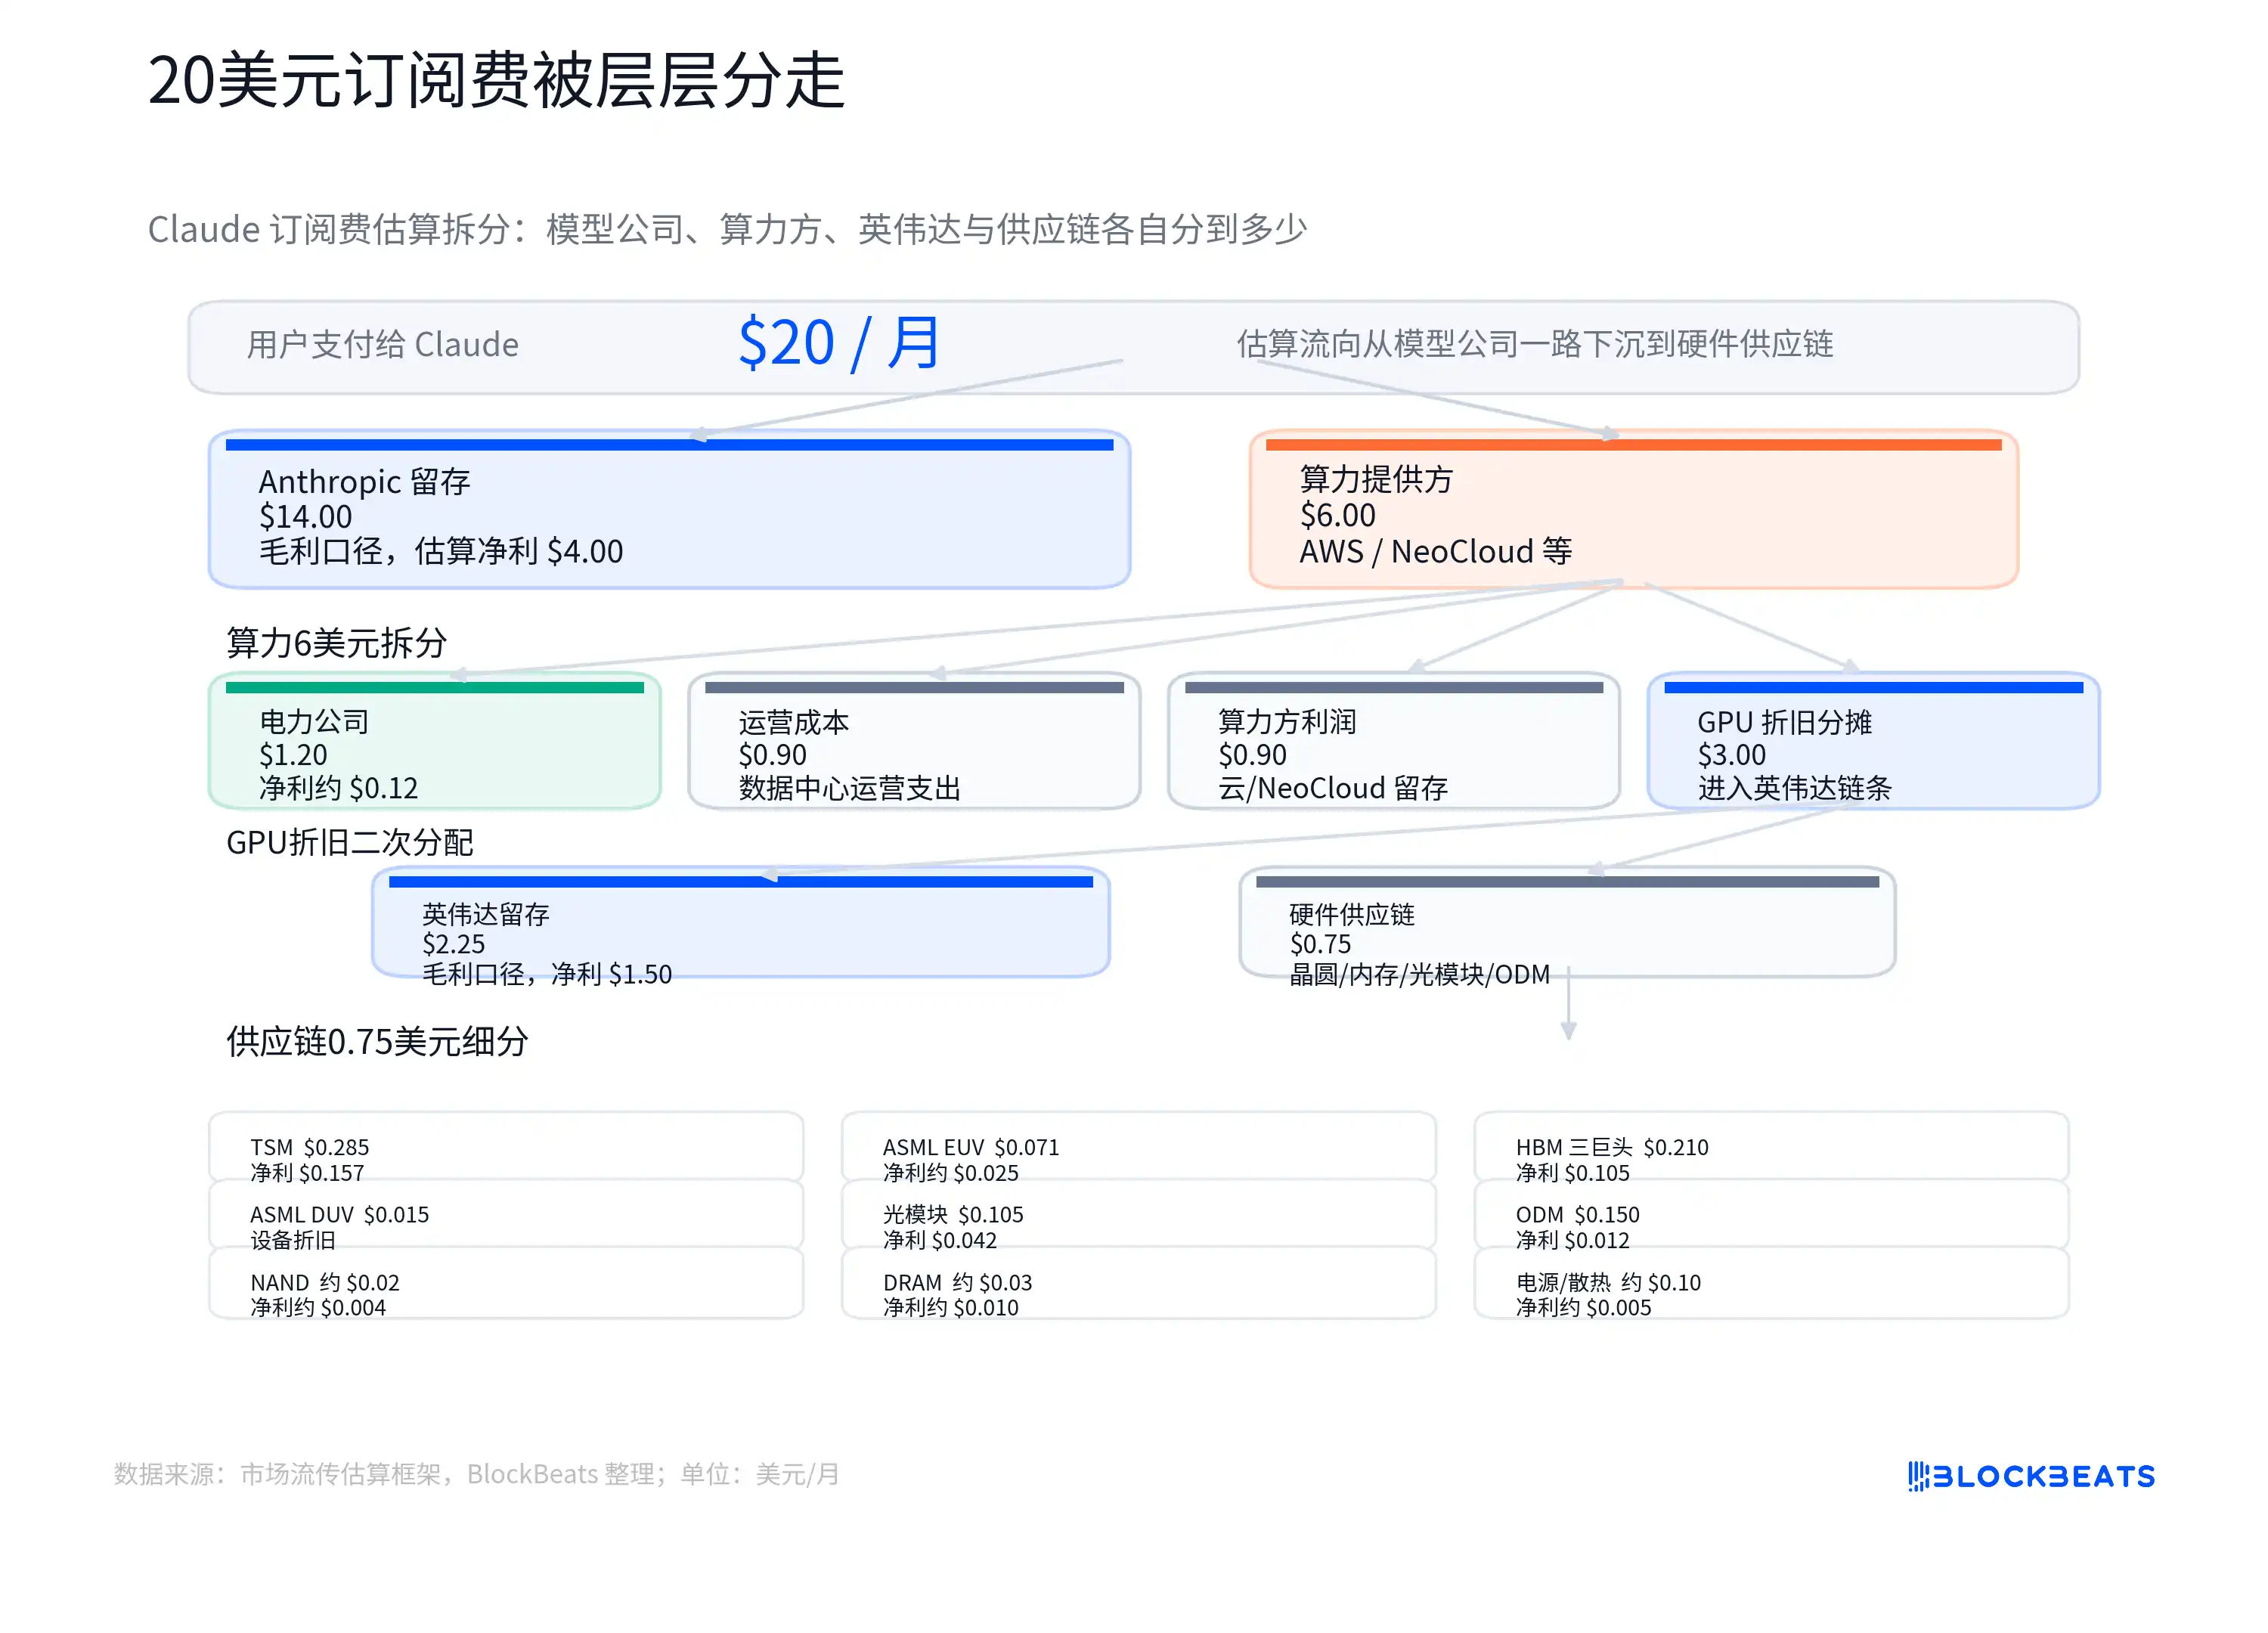
この図は、Anthropic、アマゾンウェブサービス、エヌビディアの公式な収益配分データではなく、いずれかの企業の実際の帳簿として扱うこともできない。その価値は、より根本的な問いを投げかけている点にある。すなわち、ユーザーがAIアプリケーションに支払うサブスクリプション料金のうち、どれだけが従来のSaaSのようにソフトウェア粗利として積み上がるのか、ということだ。
従来のSaaSの評価イメージは明確だ。ソフトウェアを開発した後、アカウントを追加販売する際の追加コストは通常低く、成熟した純粋ソフトウェア企業の粗利率は70%、場合によっては80%以上になることも珍しくない。投資家が高い倍率を付けるのは、収益規模が拡大するにつれて利益率がさらに向上する可能性があるからだ。
AIアプリケーションの厄介な点は、ユーザーが質問したり、コードを書いたり、ファイルを分析したり、エージェントを呼び出したりするたびに、その背後でGPU時間、電力、メモリ帯域幅、クラウドリソースが消費されることだ。表面上は固定の月額料金だが、その根底には使用量に応じて変化するコストチェーンが存在する。ライトユーザーは高い粗利を得られるかもしれないが、ヘビーユーザーが利用可能なクレジットや関連ツールのパッケージ内で連続してタスクを実行すると、コストが急速に上昇する可能性がある。
したがって、20ドルの分解図が挑戦しているのは、特定の企業が何ドルを手にするかではなく、「AIアプリケーションの収益が本質的にSaaS収益と等しいかどうか」という点だ。AI企業が高い倍率に値することを証明するには、ユーザーが対価を払う意思があることだけでなく、使用量で加重した後の粗利率が持続的に改善できることを示す必要がある。
サブスクリプション料金の背後には推論コストチェーンがある
AIサブスクリプションと通常のソフトウェアサブスクリプションの最大の違いは、「1回の使用」の限界費用がゼロに近くないことだ。
従来のSaaSでは、チームがアカウントをもう1つ追加しても、サービスプロバイダーにはサーバー、カスタマーサポート、帯域幅のコストが発生するが、これらのコストは通常、クリックごとに線形に増加するわけではない。本当に高額なのは、初期の研究開発、営業、顧客獲得だ。製品が規模拡大すると、新たな収益のかなりの部分を利益として残すことができる。
大規模言語モデル製品はそれぞれ異なる。ユーザーが質問を入力し、モデルが回答を生成するプロセスは推論と呼ばれ、これはモデルがユーザーに呼び出される際の実際の計算処理を指す。トークンはモデルがテキストを読み書きする際の基本単位である。ユーザーが質問を多くするほど、コンテキストが長くなるほど、生成される内容が複雑になるほど、消費されるトークンと計算リソースは増加する。
これにより、固定サブスクリプションと変動コストの間に矛盾が生じる。Claude Proの米国月額料金は約20ドルだが、価格は地域、税金、Anthropicの調整によって変動する。ユーザーは固定価格を見ているが、モデル企業は大きく異なる利用行動に直面している。メール作成や情報検索のみを行うユーザーもいれば、長文ドキュメントの処理、コード実行タスク、より複雑な自動化プロセスを呼び出すユーザーもいる。
市場で流布している分解図は、この状況を具体化しようとしている。20ドルのうち、一部はモデル企業に残り、一部はクラウドおよび計算リソース提供者に支払われる。計算コストには電力、運用保守、GPU減価償却が含まれる。GPUの調達はさらに上流のNVIDIA、TSMC、HBM(高帯域幅メモリ)サプライヤー、光モジュール、ODM、電力関連企業へと流れる。
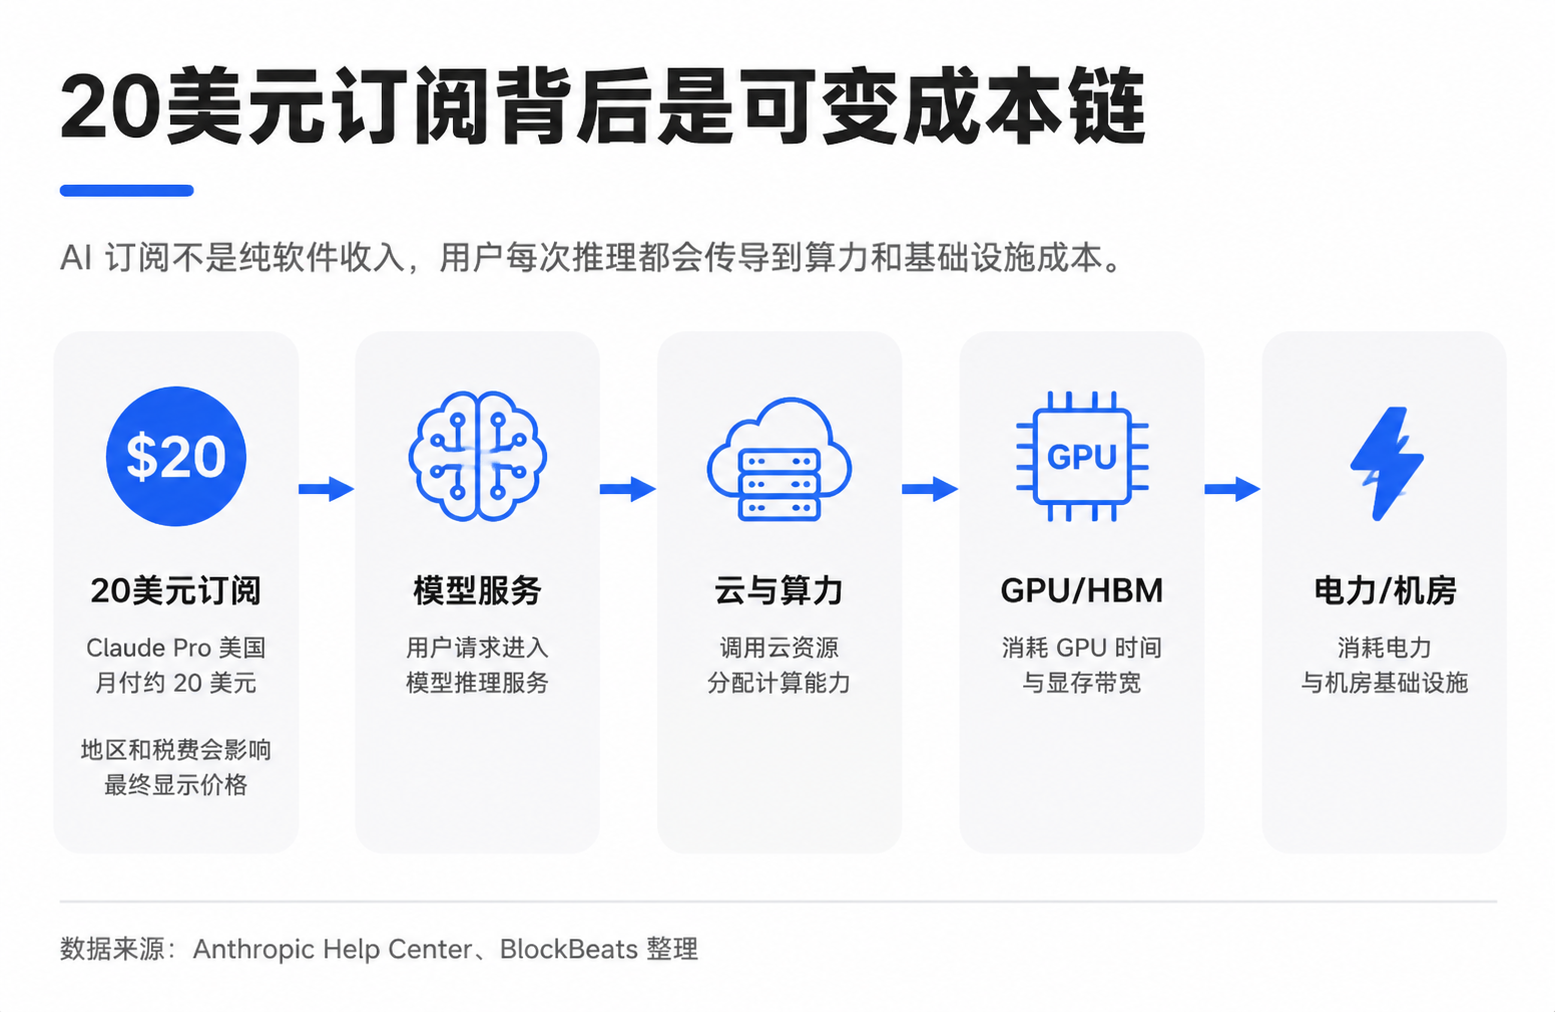
ここでの「GPU減価償却」は、高価なGPUのコストが一度に計上されるのではなく、使用年数、使用強度、または会計上の基準に基づいて徐々にAIサービスに配分されることを意味する。実際の配分は、プランの制限、ヘビーユーザーとライトユーザーの比率、クラウドベンダーの内部決済価格、予約インスタンスの割引、GPU利用率、減価償却年数に影響される。平均コストは限界コストと等しくない。
投資家が本当に注目すべきは方向性である。AIアプリケーション企業は収益成長を開示するだけでなく、その背後にある計算コストが同様に増加しているかどうかを説明する必要がある。利用量の拡大がモデルの効率改善を上回る場合、サブスクリプション収入が増えれば増えるほど、粗利率への圧力が顕著になる可能性がある。効率改善が十分に速い場合にのみ、モデル企業はソフトウェア企業の利益構造に再び近づくことができる。
インフラが先に確実な収益を得る
現段階では、AIの利用量増加はアプリケーションレイヤーにすべて留まるのではなく、より直接的にインフラへと流れている。
ユーザーがClaude、ChatGPT、Gemini、あるいは企業内のエージェントでモデルを利用する場合でも、推論は最終的に計算リソース、電力、メモリ、ネットワークに依存する。アプリケーションレイヤーでは製品の入れ替わりが発生する可能性があるが、基盤となるリソースの消費はより硬直的である。AIの利用量が増加し続ける限り、クラウドの設備投資、GPU調達、HBM需要、データセンターの電力消費は押し上げられる。
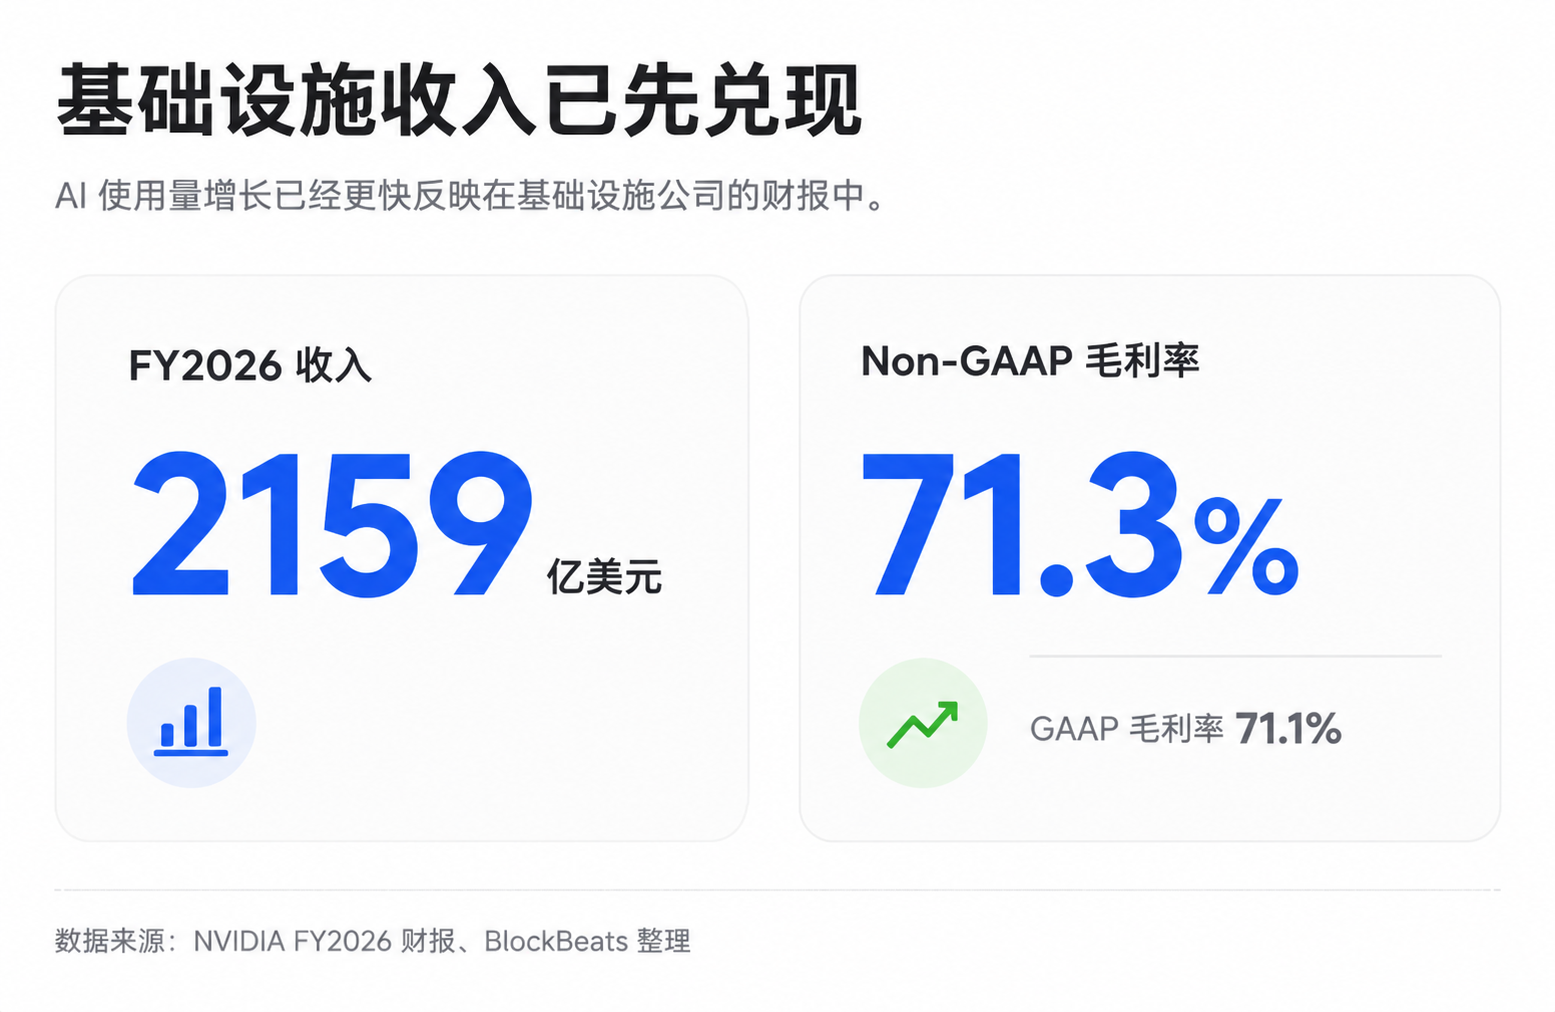
これが、NVIDIA、TSMC、SKハイニックスなどのインフラチェーンが市場で継続的に再評価される理由である。NVIDIAの近年の全体的な粗利率は高水準にあり、FY2026年度のGAAPおよび非GAAP粗利率は約71.1%および71.3%であり、その後の四半期ガイダンスも高水準を維持している。特定の四半期は特定の費用の影響を受ける可能性があり、公開された財務諸表からAIデータセンターの実際の粗利構造を直接分解できるとは限らないが、希少なインフラが価格決定力を持つという点は業績に反映されている。
HBMはこのチェーン上で最も象徴的な要素です。通常のメモリではなく、AIアクセラレーターにおいて高スループットの計算を支える重要な部品です。モデル規模、コンテキスト長、同時推論需要が増加するにつれ、AIチップの高帯域幅メモリへの依存度はさらに高まっています。サプライチェーンの試算によれば、HBMは次世代AIチップのコストに占める割合が上昇しており、これがSKハイニックス、サムスン、マイクロンがAIサイクルで再評価される大きな要因となっています。
電力とデータセンターも、背景コストから投資の主要テーマへと変わりました。単発のテキストクエリの消費電力はそれほど大きくないかもしれませんが、複雑なエージェント、長いコンテキスト、コード生成、複数回のタスク処理は計算量を増幅させます。クラウド事業者やデータセンター運営者にとって重要なのは、1回のクエリの消費電力ではなく、大量の推論リクエストが継続的に発生する際に、クラスター利用率、電力料金、冷却、サーバールーム容量、送電網への接続能力がすべてコストとボトルネックになる点です。
インフラ側の強みは、業績検証がより早い点にあります。クラウド事業者のAI向け設備投資はすでに発生しており、エヌビディアの収益と粗利益は決算に反映され、HBMメーカーの受注や価格も比較的早く損益計算書に計上されます。モデルアプリケーション層では、サブスクリプション転換率、企業浸透率、API収益、将来のコスト曲線低下後の利益解放といった将来期待が主に取引されています。
効率改善は依然として強気派の核心的根拠
ソフトウェア投資家やAI強気派にも反論がないわけではありません。効率重視派の核心的な見解は、現在の推論コストの高さは初期段階の現象に過ぎず、モデル最適化、キャッシュ、小規模モデル、自社開発チップ、クラスター利用率の向上によって、単位コストは継続的に低下するというものです。コスト低下が十分に速ければ、AIアプリケーションは依然として高粗利のソフトウェアロジックに回帰する可能性があります。
この反論には現実的な根拠があります。一部の主流モデルでは、同等以上の性能を維持しながら、単位価格が明らかに低下しています。OpenAIは、GPT-4o miniが初期のtext-davinci-003と比較して、トークンあたりのコストが99%低下したと開示しています。各社のペースは完全に一致しているわけではなく、Anthropicは最近、同価格帯での性能向上やモデル階層化を進めていますが、業界の方向性はより低コストでより強力な能力を提供することにあります。
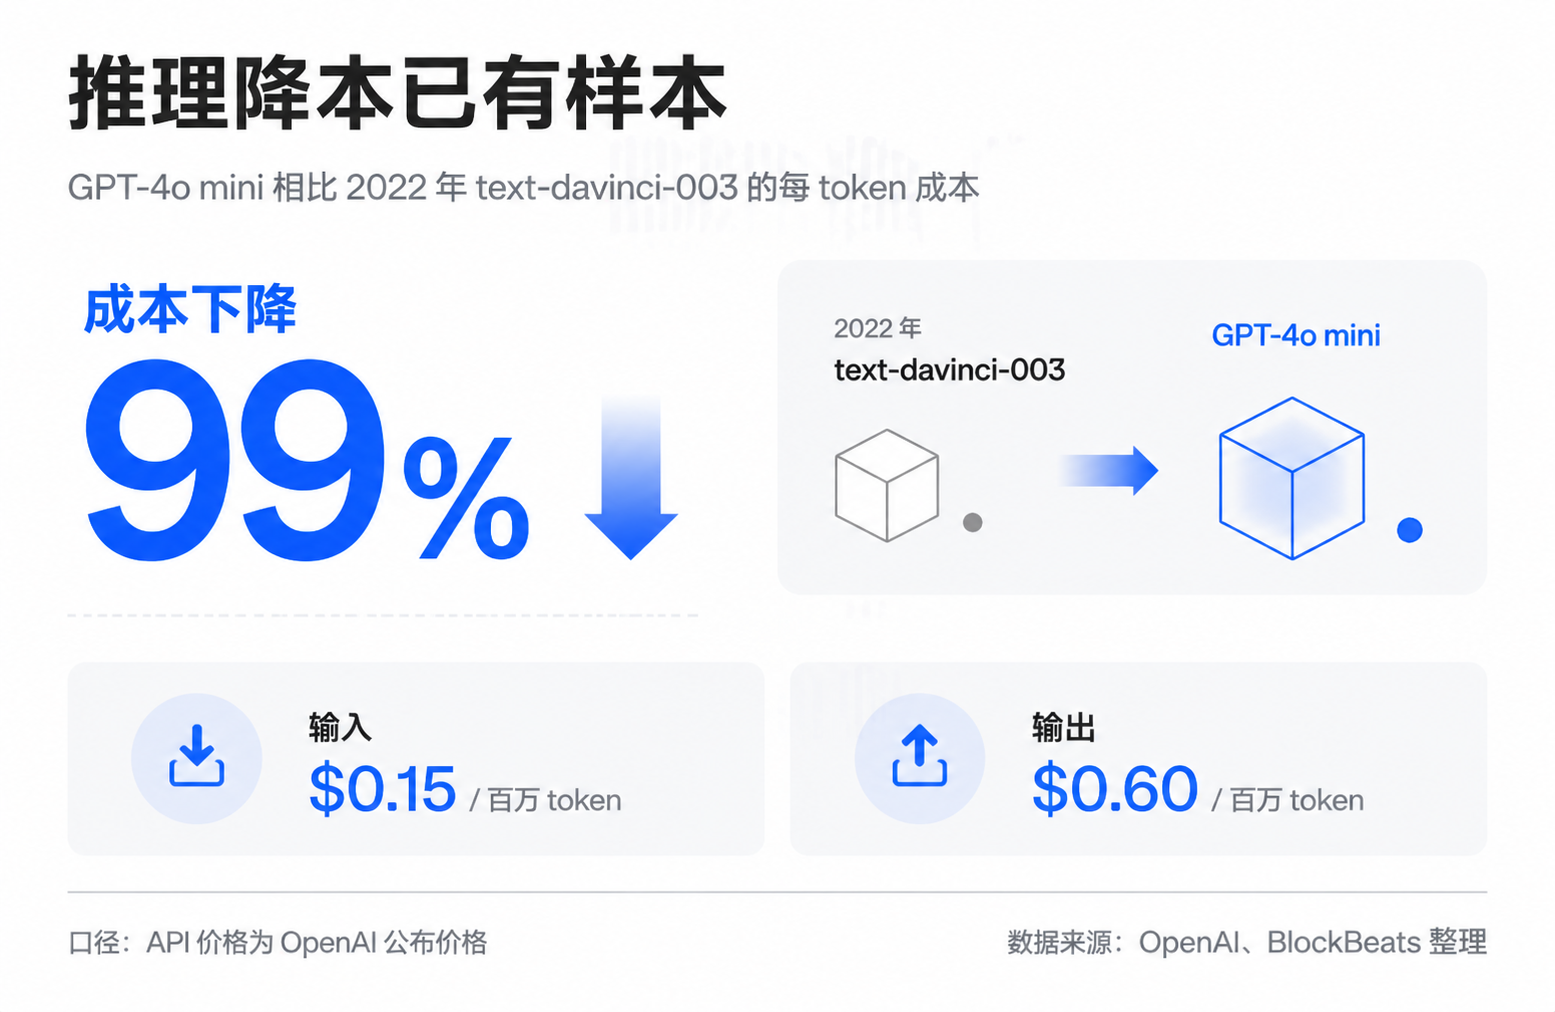
モデル企業には、単位経済性を改善するための複数の方法があります。単純なタスクは小規模モデルに任せ、よくあるリクエストはキャッシュを再利用し、長いコンテキストや複雑なタスクはより強力なモデルに任せます。クラウド事業者は、自社開発チップやクラスタースケジューリングによって単位計算コストを削減しています。GoogleはTPU、Microsoftは推論向けのMaia、AmazonはTrainiumとInferentiaを推進しています。
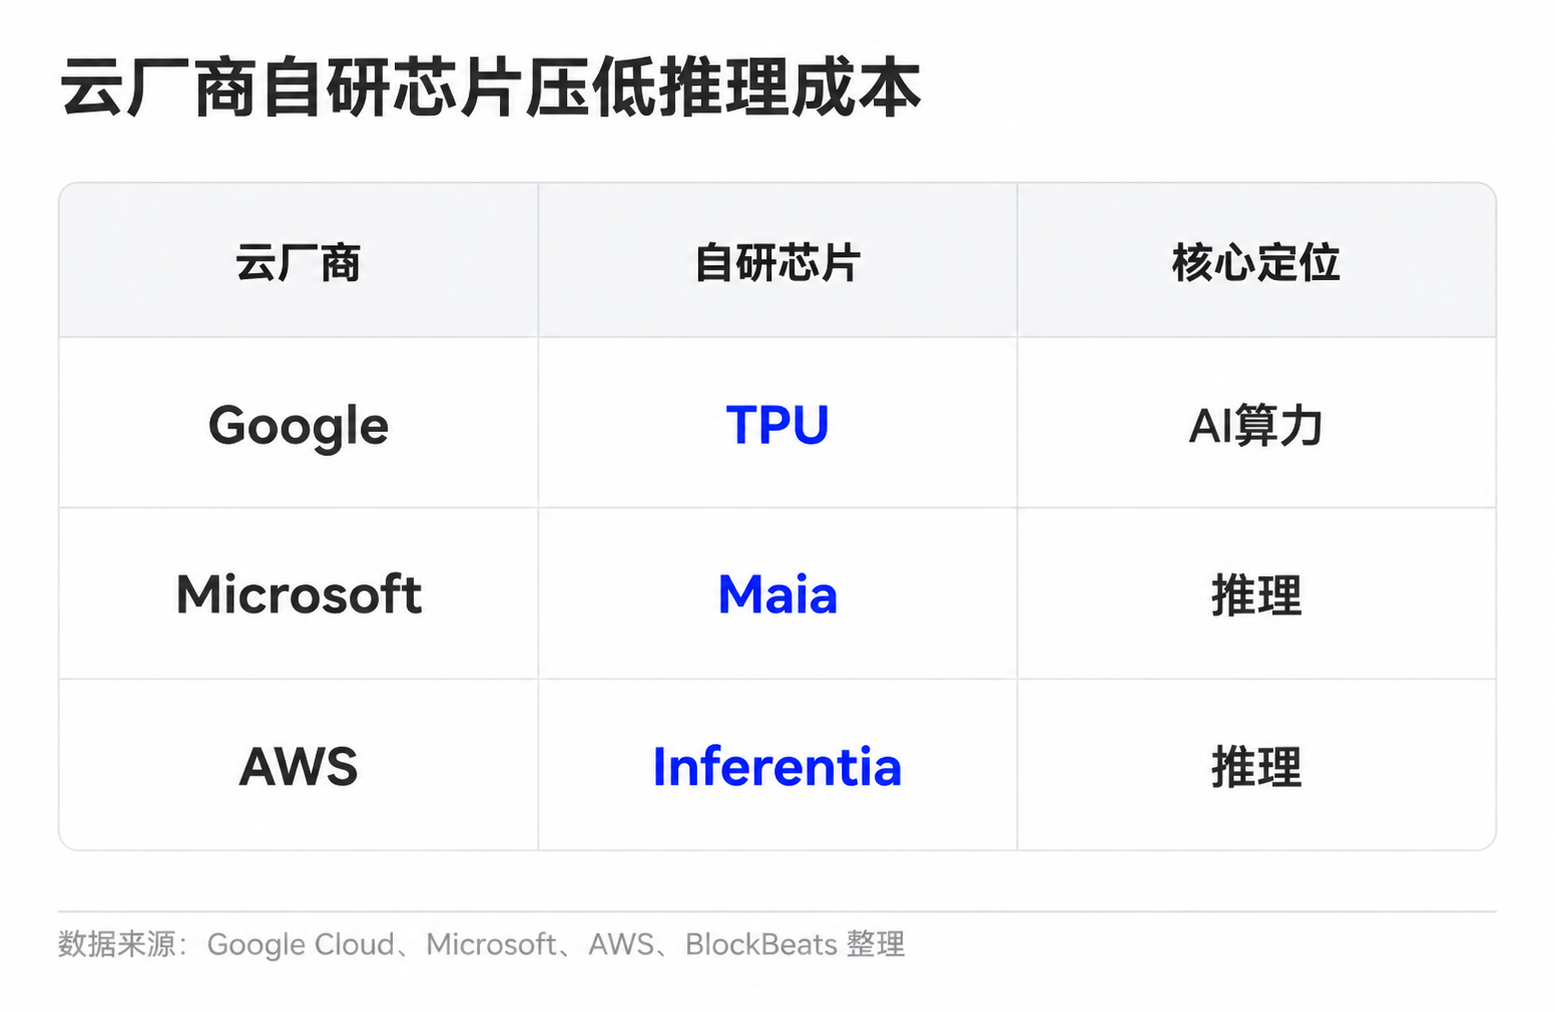
技術進歩だけを見れば、AIアプリケーションの利益率には改善の余地がある。より安価な推論、より優れたモデルルーティング、より強力な圧縮能力により、同じ20ドルのサブスクリプションでより多くの利用量を賄えるようになる。軽度ユーザー、高額なエンタープライズプラン、APIの階層別価格設定、より厳格な利用制限も、全体的なユニットエコノミクスを改善できる。
難しいのは、コスト削減だけが唯一の変数ではない点だ。AIアプリケーションは単純なチャットから、より負荷の高いワークロードへと移行している。かつてユーザーはQ&Aやテキストの書き換え程度だったが、今ではコードエージェント、長文ドキュメント処理、動画やマルチモーダル生成、エンタープライズ自動化フローへの需要が増えている。これらのシナリオは価値が高く、消費量も多い。モデルが有用であればあるほど、ユーザーはより複雑で長時間のタスクを任せるようになる。
ここから分岐点がより具体的になる。推論コストの低下速度が、利用量とタスクの複雑さの増加を上回るかどうかだ。単位コストが急速に下がっても、ユーザー平均消費量がさらに速く増加すれば、モデル企業の加重粗利率は依然として圧力を受ける。逆に、モデルルーティング、キャッシュ、自社開発チップ、価格階層が十分に効果的であれば、AIサブスクリプションは現在の重コスト構造から徐々に脱却できる可能性がある。
サブスクリプション利用者数は粗利率ではない
20ドルの内訳図は最終形と理解すべきではない。それは現段階における評価の注意喚起のようなものだ。市場がモデル企業の粗利率データを十分に透明に見られない限り、投資家は「AIアプリケーションは自然とSaaSに等しい」という前提に割引を適用する必要がある。
OpenAIやAnthropicのような未上場モデル企業にとって、外部投資家が完全な帳簿を見るのは難しい。資金調達資料、パートナー開示情報、クラウドコスト構造、エンタープライズプラン価格、API収入比率、利用制限が判断の手がかりとなる。本当に価値のあるデータは有料ユーザー数ではなく、軽度ユーザーと重度ユーザーの割合、エンタープライズ顧客が高負荷利用に高い価格を支払うかどうか、クラウド決済コストが低下しているか、そして単位推論コストの低下が企業の粗利率に反映されるかどうかだ。
上場企業のチェーンにおける検証は、決算報告でより早く現れるだろう。NVIDIAの全体粗利率とデータセンター収入の成長率、TSMCの先端プロセスとパッケージング需要、HBMメーカーの価格と利益率、クラウドベンダーの設備投資強度は、AI利用量が依然としてインフラ側に伝達されているかを引き続き反映する。これらの指標が堅調を維持し、モデルアプリケーション層に粗利率改善の証拠がなければ、市場はインフラに対してより確定的な評価プレミアムを与え続けるだろう。
最終的に、モデル企業がより高い評価アンカーを取り戻すには、ユーザーが20ドルを支払う意思があることだけでなく、これらのサブスクリプション料が重度利用後にも十分な粗利を残せることを証明する必要がある。次の価格設定の分岐点は、ARRのヘッドラインナンバーではなく、推論コスト、プラン制限、エンタープライズ支払い価格が同時に成立するかどうかにあるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事