シティグループの分析:AI光インターコネクト市場に強気、920億ドルの市場規模の背後で恩恵を受ける3つの銘柄

TL;DR
· シティは2028年の世界光インターコネクト市場を920億ドルと予測し、新易盛、東山精密、天孚通信の目標株価を大幅に引き上げ。
· 800Gから1.6T、3.2T、CPO/NPOへの移行が、高速光モジュール、シリコンフォトニクス、レーザーチップの需要を押し上げている。
· 中国の光通信サプライチェーンが最も直接的な恩恵を受けるが、レーザーチップの供給、歩留まり、高バリュエーションが実現速度を制限する可能性がある。
920億ドルの背後:データセンターが光インターコネクト需要を掌握
シティは6月24日のリサーチレポートでAI光インターコネクト市場の予測を上方修正し、世界の光インターコネクト市場規模が2028年までに920億ドルに達し、2025年から2028年の年平均成長率(CAGR)は約65%になると予想。同じ調整の中で、新易盛、東山精密、天孚通信など中国の光通信企業の目標株価が大幅に引き上げられた。
この判断の出発点は複雑ではない。AIデータセンターが拡大するにつれ、GPUやASIC間で転送されるデータ量が増加し、ラック、スイッチ、サーバー間の接続需要もそれに伴って上昇する。高速光モジュール、シリコンフォトニクス、レーザーチップは、もはやデータセンター拡張の付帯設備ではなく、演算能力が効率的に接続されるための重要な要素となっている。
シティのモデルによると、2025年から2028年にかけて光インターコネクトの平均販売価格(ASP)は約18%のCAGRを維持すると予想され、主に800G、1.6T、3.2Tなどの高速製品のシェア拡大が牽引する。
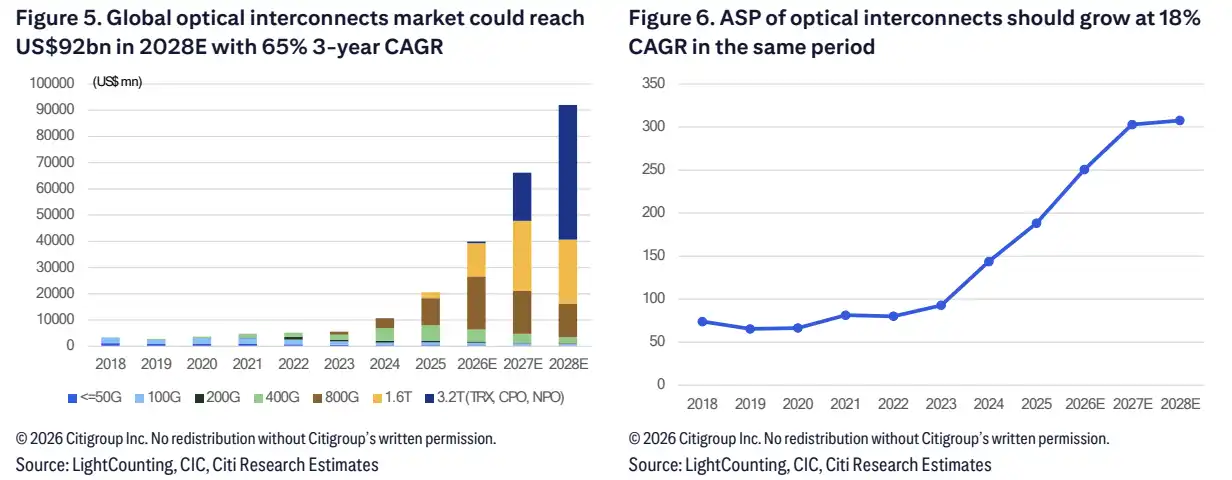
世界の光インターコネクト市場規模は2028Eに920億ドルに上昇、ASPは2025-2028年に18%のCAGRを維持した後、安定化。
800Gの後:1.6T、3.2T、CPO/NPOがバトンを引き継ぐ
一般投資家はまず一つの変化を理解する必要がある:今回の上方修正は主にデータセンターインターコネクトによるものであり、従来の通信ネットワークや企業ネットワークによるものではない。
シティのモデルでは、世界の光インターコネクト出荷量は2025年の1.1億ユニットから2028年には3億ユニットに増加し、3年間のCAGRは約40%と予想。データセンタービジネスの総出荷量に占める割合は、2025年の71%から2028年には89%に上昇する。
製品仕様も高度化している。800G以上の高速製品がデータセンター光インターコネクトに占める割合は、2025年の37%から2028年には89%に上昇すると予想。これは増加分が単に「光モジュールを多く購入する」だけでなく、より高仕様の製品が低速製品の代替を加速していることを示している。
800Gは依然として近年の主力の一つだが、1.6T、3.2T、およびより新しいパッケージングソリューションの成長率はさらに高い。基本シナリオでは、1.6Tトランシーバーの2025年から2028年にかけての出荷複合成長率は215%に達する。3.2Tは2027年から立ち上がり、2027年の出荷は400万ユニット、2028年には3500万ユニットに増加する。
CPOとNPOはより後発の技術移行に属する。基本シナリオでは、CPO/NPOの2028年の出荷はそれぞれ1800万ユニットと5600万ユニットに達する。楽観シナリオでは、2028年には3300万ユニットと1億1600万ユニットに上昇する。両シナリオの差は大きく、主にクラウド事業者の需要、歩留まり改善、そしてNVIDIAやGoogleなどのプラットフォームアーキテクチャの展開ペースに依存する。
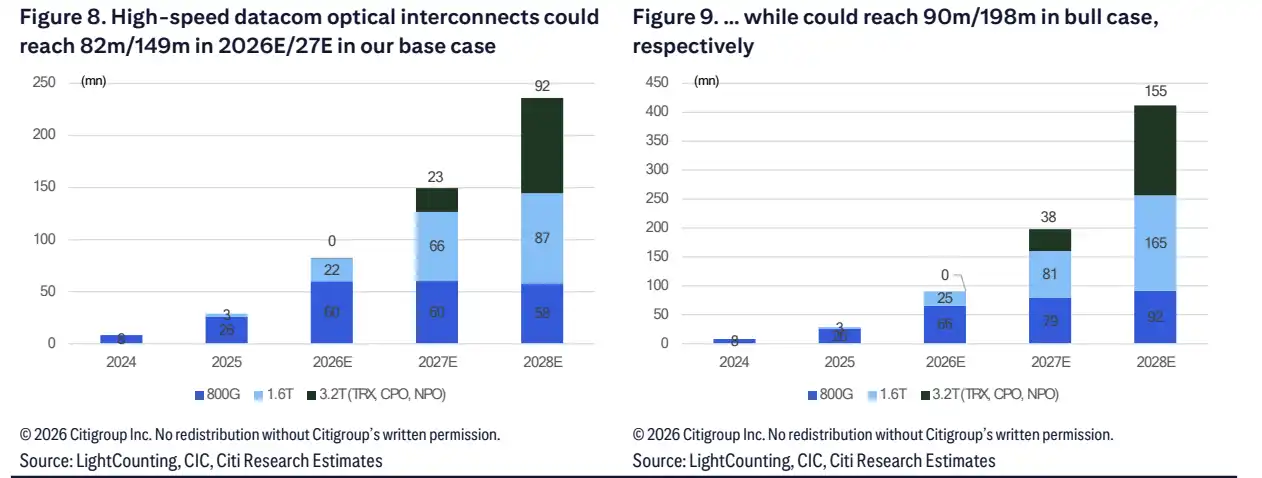
高速光相互接続の需要は2027年以降に明確に分化し、1.6Tと3.2T/CPO/NPOがベースシナリオと楽観シナリオの間の主要な弾力性の源泉となる
シリコンフォトニクスが60%に上昇:バリューの重心がレーザーチップと光エンジンに移行
920億ドルが市場規模に対応するのであれば、「シリコンフォトニクス」と「レーザーチップ」が、この成長のサプライチェーン内での配分を決定する。
シティは、シリコンフォトニクスソリューションの高速光モジュールにおける浸透率が2025年の29%から2028年には60%に上昇すると予測している。この仮定の下では、2028年の光学チップの総需要は約17億1400万個となり、2025年から2028年までの複合成長率は約62%となる。
このうち、EMLチップの需要は7億1800万個に達し、3年間の複合成長率は約34%と見込まれる。CWレーザーチップの成長率はさらに速く、2028年の需要は9億8700万個に達し、3年間の複合成長率は約114%と予測される。
これが供給逼迫が繰り返し指摘される理由でもある。高速光モジュールの量産が進むと、ボトルネックは必ずしもモジュール組立工程に現れるとは限らず、レーザーチップ、パッケージング歩留まり、上流の生産能力確保に現れる可能性がある。純粋なモジュールメーカーが長期契約や戦略的投資を通じて上流の供給を確保するのは、本質的には1.6T、3.2T、CPO/NPOのその後の量産拡大に先んじてポジションを取るためである。
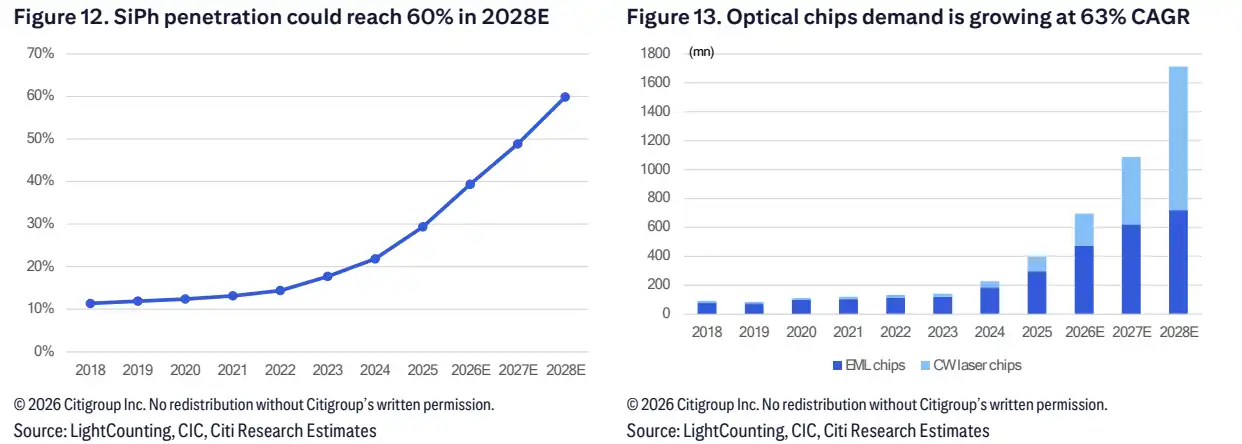
シリコンフォトニクスの浸透率は2028Eに60%に上昇、光学チップ需要は2028Eに約17億1400万個、CWレーザーチップのCAGRは114%に達する。
東山精密、新易盛、天孚通信が格上げ、太辰光は格下げ
個別銘柄レベルで最も直接的な変化は、新易盛、東山精密、天孚通信に現れている。
東山精密は今回の格上げで最も注目される企業の一つだ。シティは目標株価を225元から350元に引き上げ、2026年から2028年の純利益予想も上方修正した。調査レポートによると、AI光学事業が主な増益要因と見なされ、今後数年間の利益貢献が顕著に向上すると予想されている。
バリュエーション面では、東山精密は従来事業、光モジュール、光チップ、AI PCBなどのセグメントに分解されている。この分解は、市場が東山精密を評価する際、従来のPCBや電子製造事業だけでなく、AI光学事業を利益に結びつけられるかどうかを重視していることを示している。
新易盛の目標株価は353.57元から701元に引き上げられ、主な増益要因は3.2TトランシーバーとNPOにある。天孚通信の目標株価は318.57元から419元に引き上げられ、CPOの量産拡大と3.2T光エンジンが恩恵を受けている。
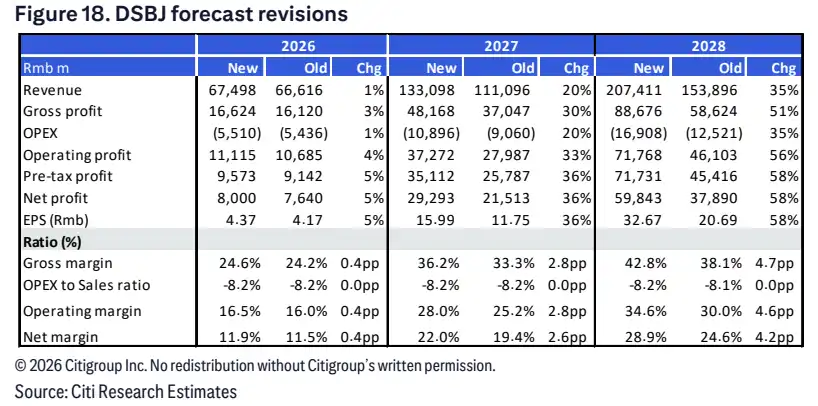
東山精密の利益予想上方修正
一方で、分化も生じている。太辰光(300570.SZ)は「買い」から「売り」に格下げされ、目標株価は156元から152元に引き下げられた。シティは2026年と2027年のEPS予想を下方修正した。主な理由は、Corningとのデカップリングリスク、アジアのサプライチェーン競争激化、バリュエーションの高さにある。レポートによると、太辰光の現在のバリュエーションは2027年のPER約59倍だが、目標株価は2027年のPER31.8倍に相当する。
この一連の格付け変更は、AI光インターコネクト需要の上方修正が、すべてのサプライチェーン企業に均等に恩恵をもたらすわけではないことを示している。市場は、高速製品の能力、シリコンフォトニクスとレーザーチップの展開、顧客構成、サプライチェーンの安定性、そして現在の株価がすでに成長を織り込んでいるかどうかをより重視している。
注目すべき点は、これらの目標株価は依然として証券会社のモデル上の仮定であり、企業の約束ではないことだ。投資家にとって、目標株価の引き上げは、機関投資家がAI光インターコネクト需要、製品のアップグレード、中国サプライチェーンのシェアを同時に引き上げたことを反映しているが、今後の受注、納品、利益率が追いつくかどうかは引き続き注視する必要がある。
成長ストーリーはレーザーチップ、歩留まり、バリュエーションで停滞
今回の格上げは、AI光インターコネクトがリスクのない成長段階に入ったことを意味するわけではない。
第一の制約は供給だ。EMLとCWレーザーチップはともに逼迫する可能性があり、特にシリコンフォトニクスの浸透率が急速に高まり、1.6Tと3.2Tの量産が加速するシナリオでは、上流の生産能力と歩留まりが最終的な出荷に直接影響を与える。主要なチップ供給が追いつかなければ、受注と期待は先行して上昇するが、収益の認識は納品のペースを待たなければならない。
第二の制約は技術の実用化である。CPO/NPOは2027年以降の重要な成長要因と見なされているが、新アーキテクチャが楽観シナリオ通りに量産されるかどうかは、クラウド事業者の設備投資、ネットワークアーキテクチャの選択、デバイスの歩留まり、そしてNVIDIAやGoogleなどのプラットフォーム戦略の進捗速度に依存する。基本シナリオと楽観シナリオの間には大きな差があり、今後2年間の出荷がすでに確定しているわけではないことを示している。
第三の制約はバリュエーションである。太辰光(Taclink)はシティグループにより「買い」から「売り」に格下げされ、その理由にはコーニングとのデカップリングリスクやバリュエーションの高さが挙げられる。光迅科技(Accelink)も「売り」評価を維持されており、主な圧力は同様にバリュエーションにある。
920億ドルの市場予測により、AI光インターコネクトが脚光を浴びているが、株価はすでに多くの楽観的な期待を先取りしている。真の差別化要因は、どれだけのAI受注を獲得するかだけでなく、より高度な製品世代に参入し、上流のレーザーチップ供給を確保し、1.6T、3.2T、CPO/NPOの量産を持続可能な利益に転換できるかどうかにある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事