STRCが深刻なデペッグを起こしているが、市場はどのようなリスクを価格に織り込んでいるのか?

TL;DR
· STRCは約89ドルまで下落し、年換算配当11.5ドルに基づく単純利回りは約12.9%となっている。
· 市場の見解の相違は、Strategyが直ちに配当を支払えなくなるかどうかではなく、BTC準備金、高金利での資金調達、オンチェーンレバレッジ、類似商品との競合をどのようにディスカウントするかにある。
· 関連銘柄:STRC、MSTR/Strategy、SATA、BTC、Pendleおよび関連するオンチェーン収益商品。
過去2日間で、Strategyの永久優先株STRCは約89ドルまで下落し、額面100ドルから明らかに乖離した。これにより、現在の価格に基づく単純利回りは約12.9%に上昇した。
この事態の異常性は、STRCが元々、パリティ(額面)付近で推移する高利回り商品として設計されていた点にある。Strategyは年率11.5%の配当を維持しており、株主は6月8日に配当頻度を月次から半月次に変更することを承認した。公表されたスケジュールでは7月から開始予定で、最初の半月次配当支払日は7月15日と見込まれているが、取締役会の宣言が必要となる。直感的には、より高頻度の配当は価格を100ドルに近づけるはずである。
しかし市場はそのように価格設定していない。StrategyとMichael Saylor氏が強調するのは資産カバレッジのロジックである。同社は6月15日時点で846,842 BTCを保有していると開示しており、信用指標ページではBTC Years of Dividendsが約31.6年、STRC BTC Ratingは3.1倍となっている。市場が89ドルで表現している懸念は別の層にある。すなわち、BTC準備金によって裏付けられたこの種の高利回り資金調達手段は、より高いレバレッジ、流動性、競争、キャッシュフローのディスカウントを負う必要があるという点だ。
保有者にとっての問題は、12.9%が十分に高いかどうかではなく、なぜ高利回りが価格をパリティに戻さないのかということである。これにより、STRCの現在のディスカウントが一時的な売られ過ぎなのか、それとも新たなリスクプレミアムの起点なのかが決まる。
高利回り資産も逆方向のデレバレッジを引き起こす可能性がある
STRCが89ドルまで下落した後、市場で最も議論された説明の一つは、キャリートレードの逆方向のポジション解消(ロスカット)の可能性である。
キャリートレードとは、低コストの資金を借りて高利回り資産を購入することを指す。投資家はドルまたはステーブルコインの資金を借り入れ、STRCを購入し、名目配当11.5%と資金調達コストとの間のスプレッドを稼ぐ。STRCが100ドル付近で安定している限り、この取引は変動が少なく、StrategyのBTCストーリーに支えられているように見える。
リスクは価格のアンカーが緩んだときに現れる。STRCが100ドル付近から95、92、89ドルへと下落すると、レバレッジ口座のリスク管理ロジックが変わる。一部の投資家は証拠金の追加、ポジションの削減、さらにはSTRCを売却して借入金を返済する必要が生じる可能性がある。売却は価格を押し下げ、価格下落がさらなるリスク管理を引き起こし、高利回り資産であればあるほど、下落すればするほど売られるという現象が発生する。
ここでは境界線を維持する必要がある。現時点では、取引所、証券会社、カストディアンレベルの公開データは存在せず、機関投資家による大規模な強制決済を証明することはできない。より正確な言い方をすれば、過去数ヶ月間にSTRCの高利回りで安定したストーリーが十分なレバレッジ資金を引き寄せていた場合、89ドル付近への下落は単なるファンダメンタルズの再評価だけでなく、機械的なデレバレッジも含んでいる可能性がある。
これにより、利回りが上昇しても必ずしもすぐに買いが入るわけではない理由が説明できる。レバレッジをかけていない現金購入者にとっては、12.9%はより魅力的だ。レバレッジ購入者にとっては、価格下落がまず証拠金のプレッシャーをもたらし、利回りが高くなってもそれを享受する余裕がない可能性がある。
オンチェーンラッピングが価格調整を増幅
STRCの新たな変数は、従来の証券会社口座にのみ存在するのではなく、DeFiの利回りやレバレッジ構造にも組み込まれている点にある。
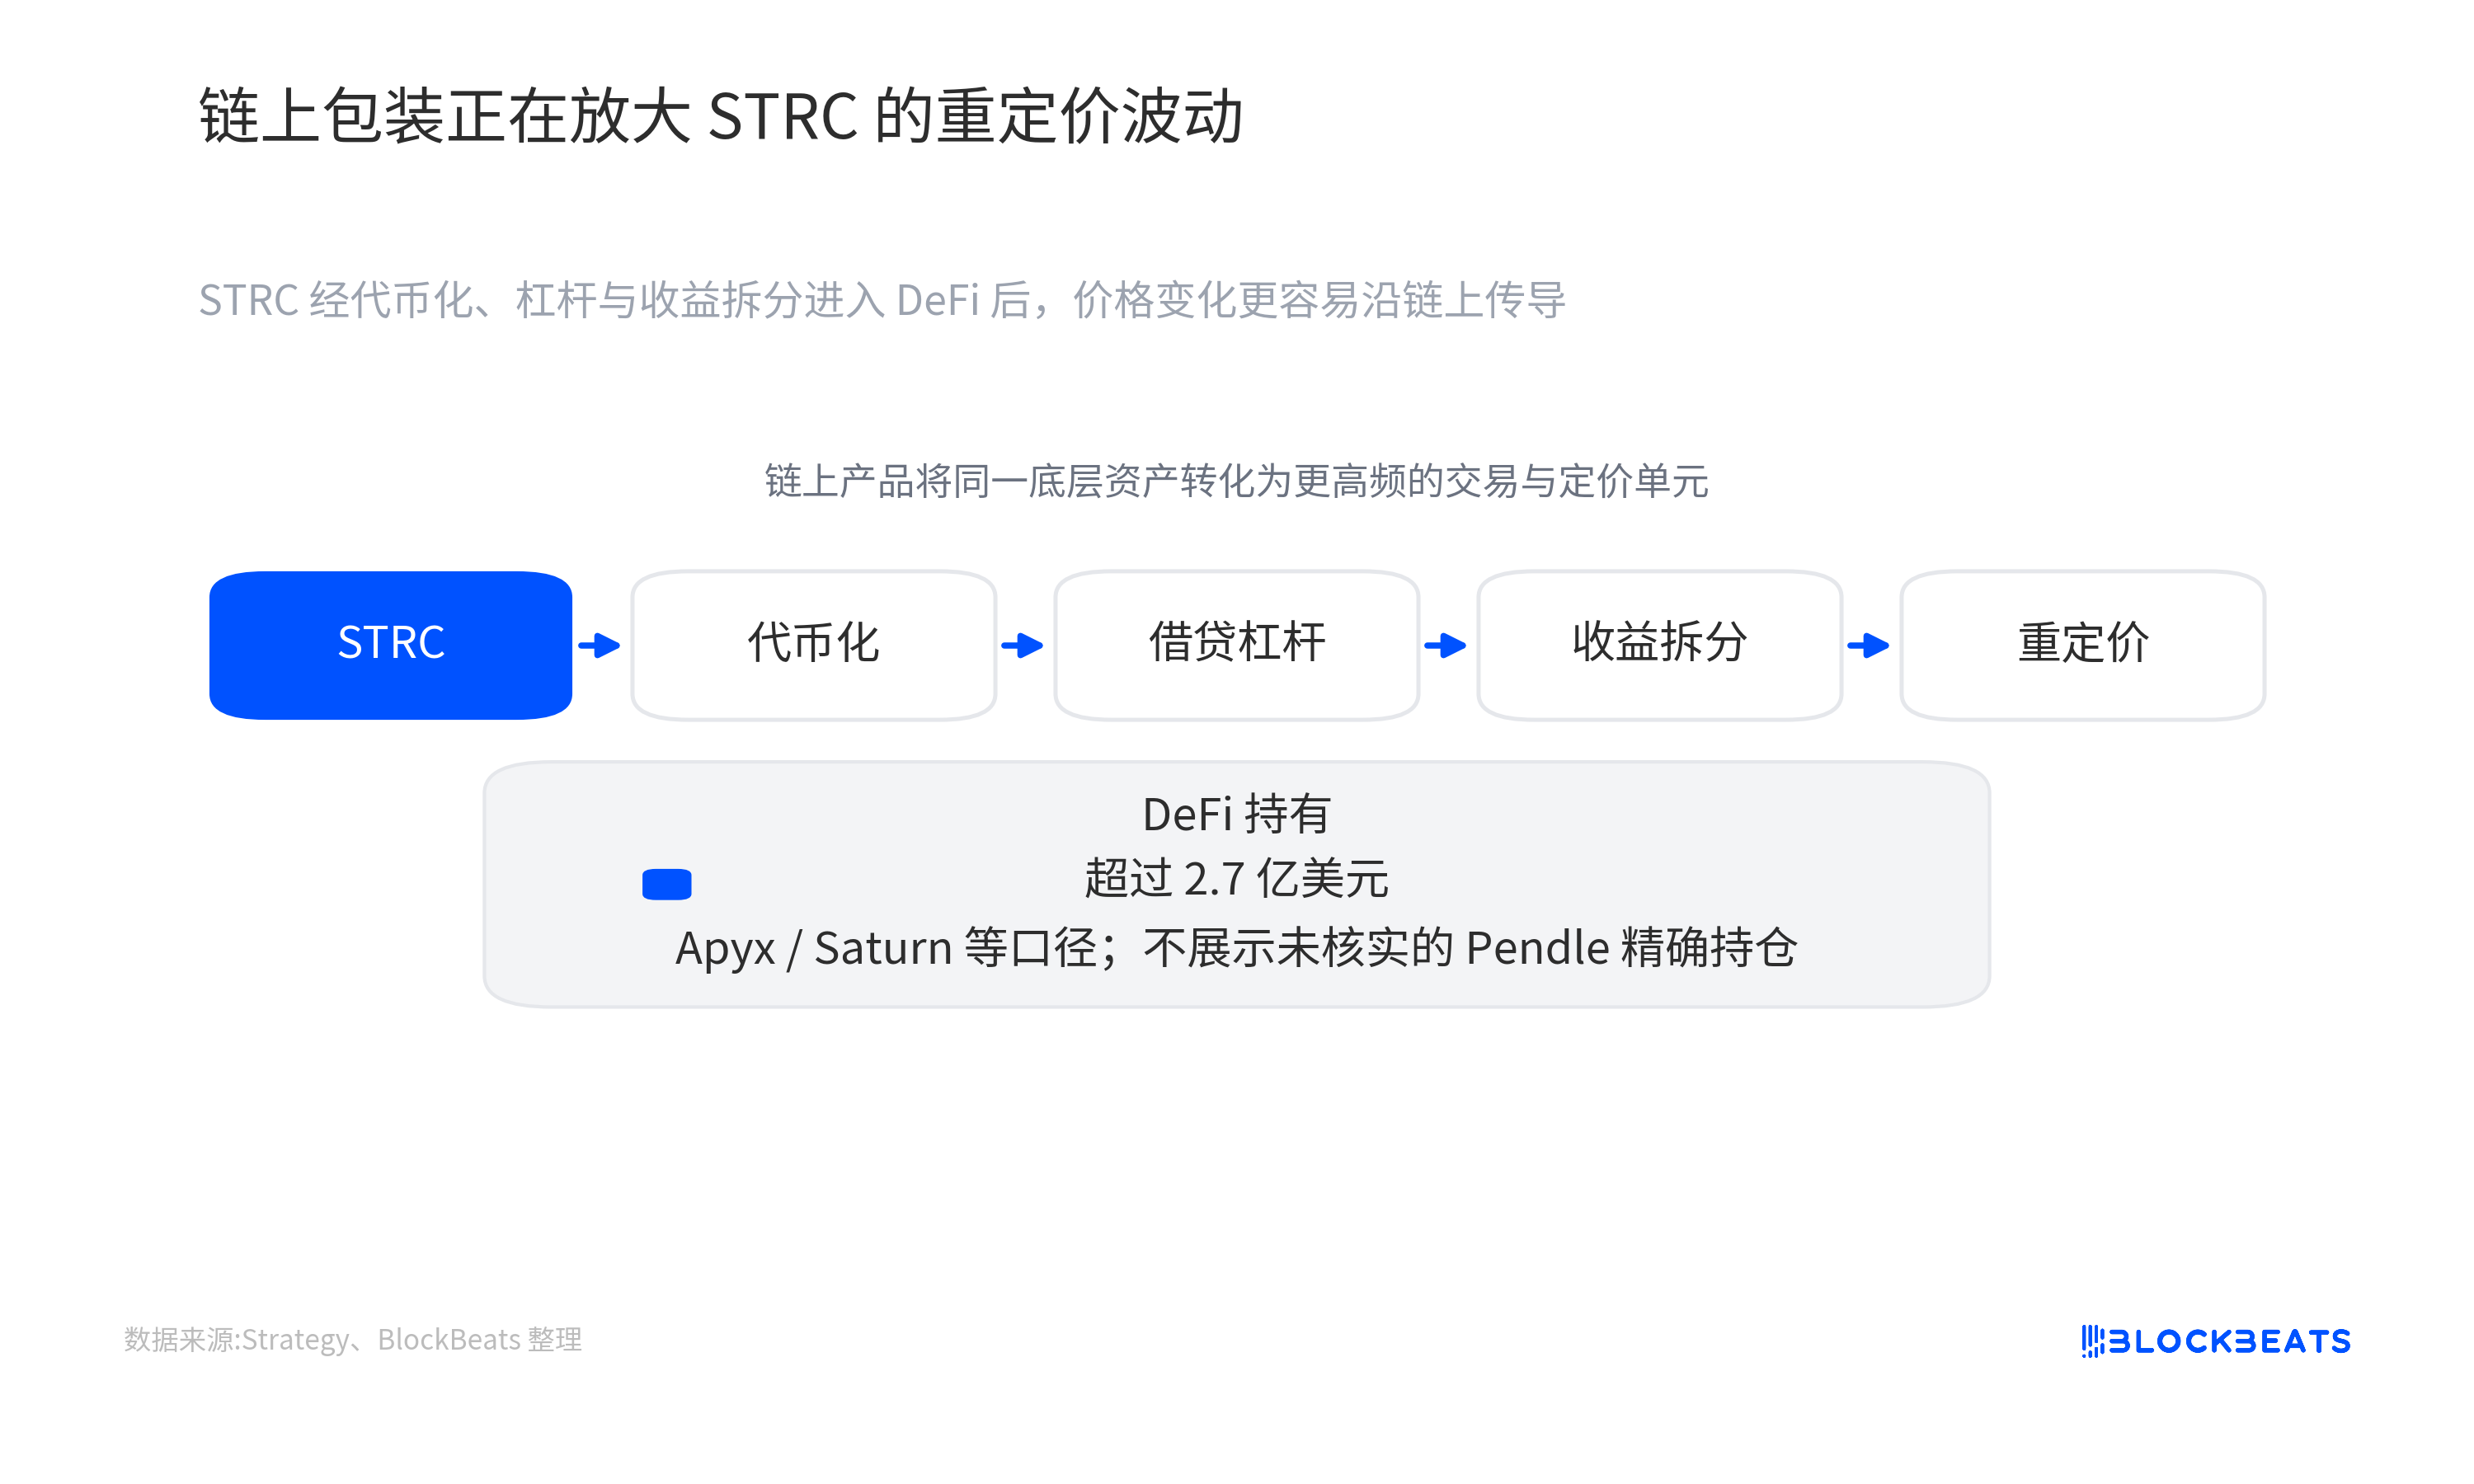
優先株は本来、比較的動きの遅い資産である。定期的な配当支払い、セカンダリーマーケットでの取引、利回りに応じた価格変動といった特性を持つ。STRCがトークン化され、貸付、レバレッジ、利回り分割システムに組み込まれると、暗号市場のより迅速な清算と投機メカニズムに接続されることになる。
Apyx、Saturn、Pendleなどのプロトコルは、すでにSTRCを中心にさまざまな形のオンチェーン商品を構築している。Saturnはそれを利付き資産としてトークン化し、Apyxはレバレッジをかけた利回り集約を提供し、Pendleは資産をPT(元本部分)とYT(将来の収益権)に分割できる。投資家はSTRCそのものを購入するだけでなく、元本のディスカウントや将来の配当期待を取引することも可能だ。
平たく言えば、これは従来の高利回り優先株を複数層の暗号利回りコンポーネントに分解することに相当する。安定した利回りを求める者、レバレッジをかけて年率を拡大させる者、将来の配当に単独で賭ける者などが存在する。資金効率は向上したが、脆弱性も高まった。原資産の価格が下落すれば、オンチェーンの担保率、貸付ポジション、収益権の価格が同時に調整される可能性がある。
現時点で最も妥当な判断は、STRCがすでにオンチェーンの利回り、レバレッジ、分割システムに組み込まれているということだ。Strategyの文書では、Apyxが約2.8億ドル、xSTRCが約8,300万ドル、STRCがサポートするステーブルコインが約7,000万ドルなどの規模に言及している。Pendle関連のプールや取引もすでに相当な規模に達しているが、公開情報ではそのvault保有額が億ドル単位に達するという主張を裏付けるには不十分である。
つまり、DeFiラッピングはボラティリティ増幅チャネルとして理解する方が適切だ。必ずしも最初に倒れるドミノではなく、今回の下落がオンチーンでの清算によって主導されたことを直接証明するものでもない。しかし、これにより本来緩やかだった価格調整がより迅速かつ透明になり、レバレッジ資金による繰り返しの取引が容易になった。
SATAが利回りの参照系を変えた
STRCの過去の魅力は、その希少性に一部起因していた。これはStrategyのBTC資金調達システムにおいて、収益を求める資金向けの重要な商品であり、高金利、BTCのストーリー、そして比較的明確な額面価格のペッグを兼ね備えていた。
SATAの登場により、この希少性は弱まった。Coindeskの報道によると、StriveのSATAは年率13%の利回りを提供し、6月16日からは毎営業日の配当に切り替わる。STRCと比較すると、SATAは規模が小さく流動性も低いため、単純に同規模の代替品とは見なせない。しかし、純粋な利回りを求める資金にとっては、新たな比較対象を提供している。
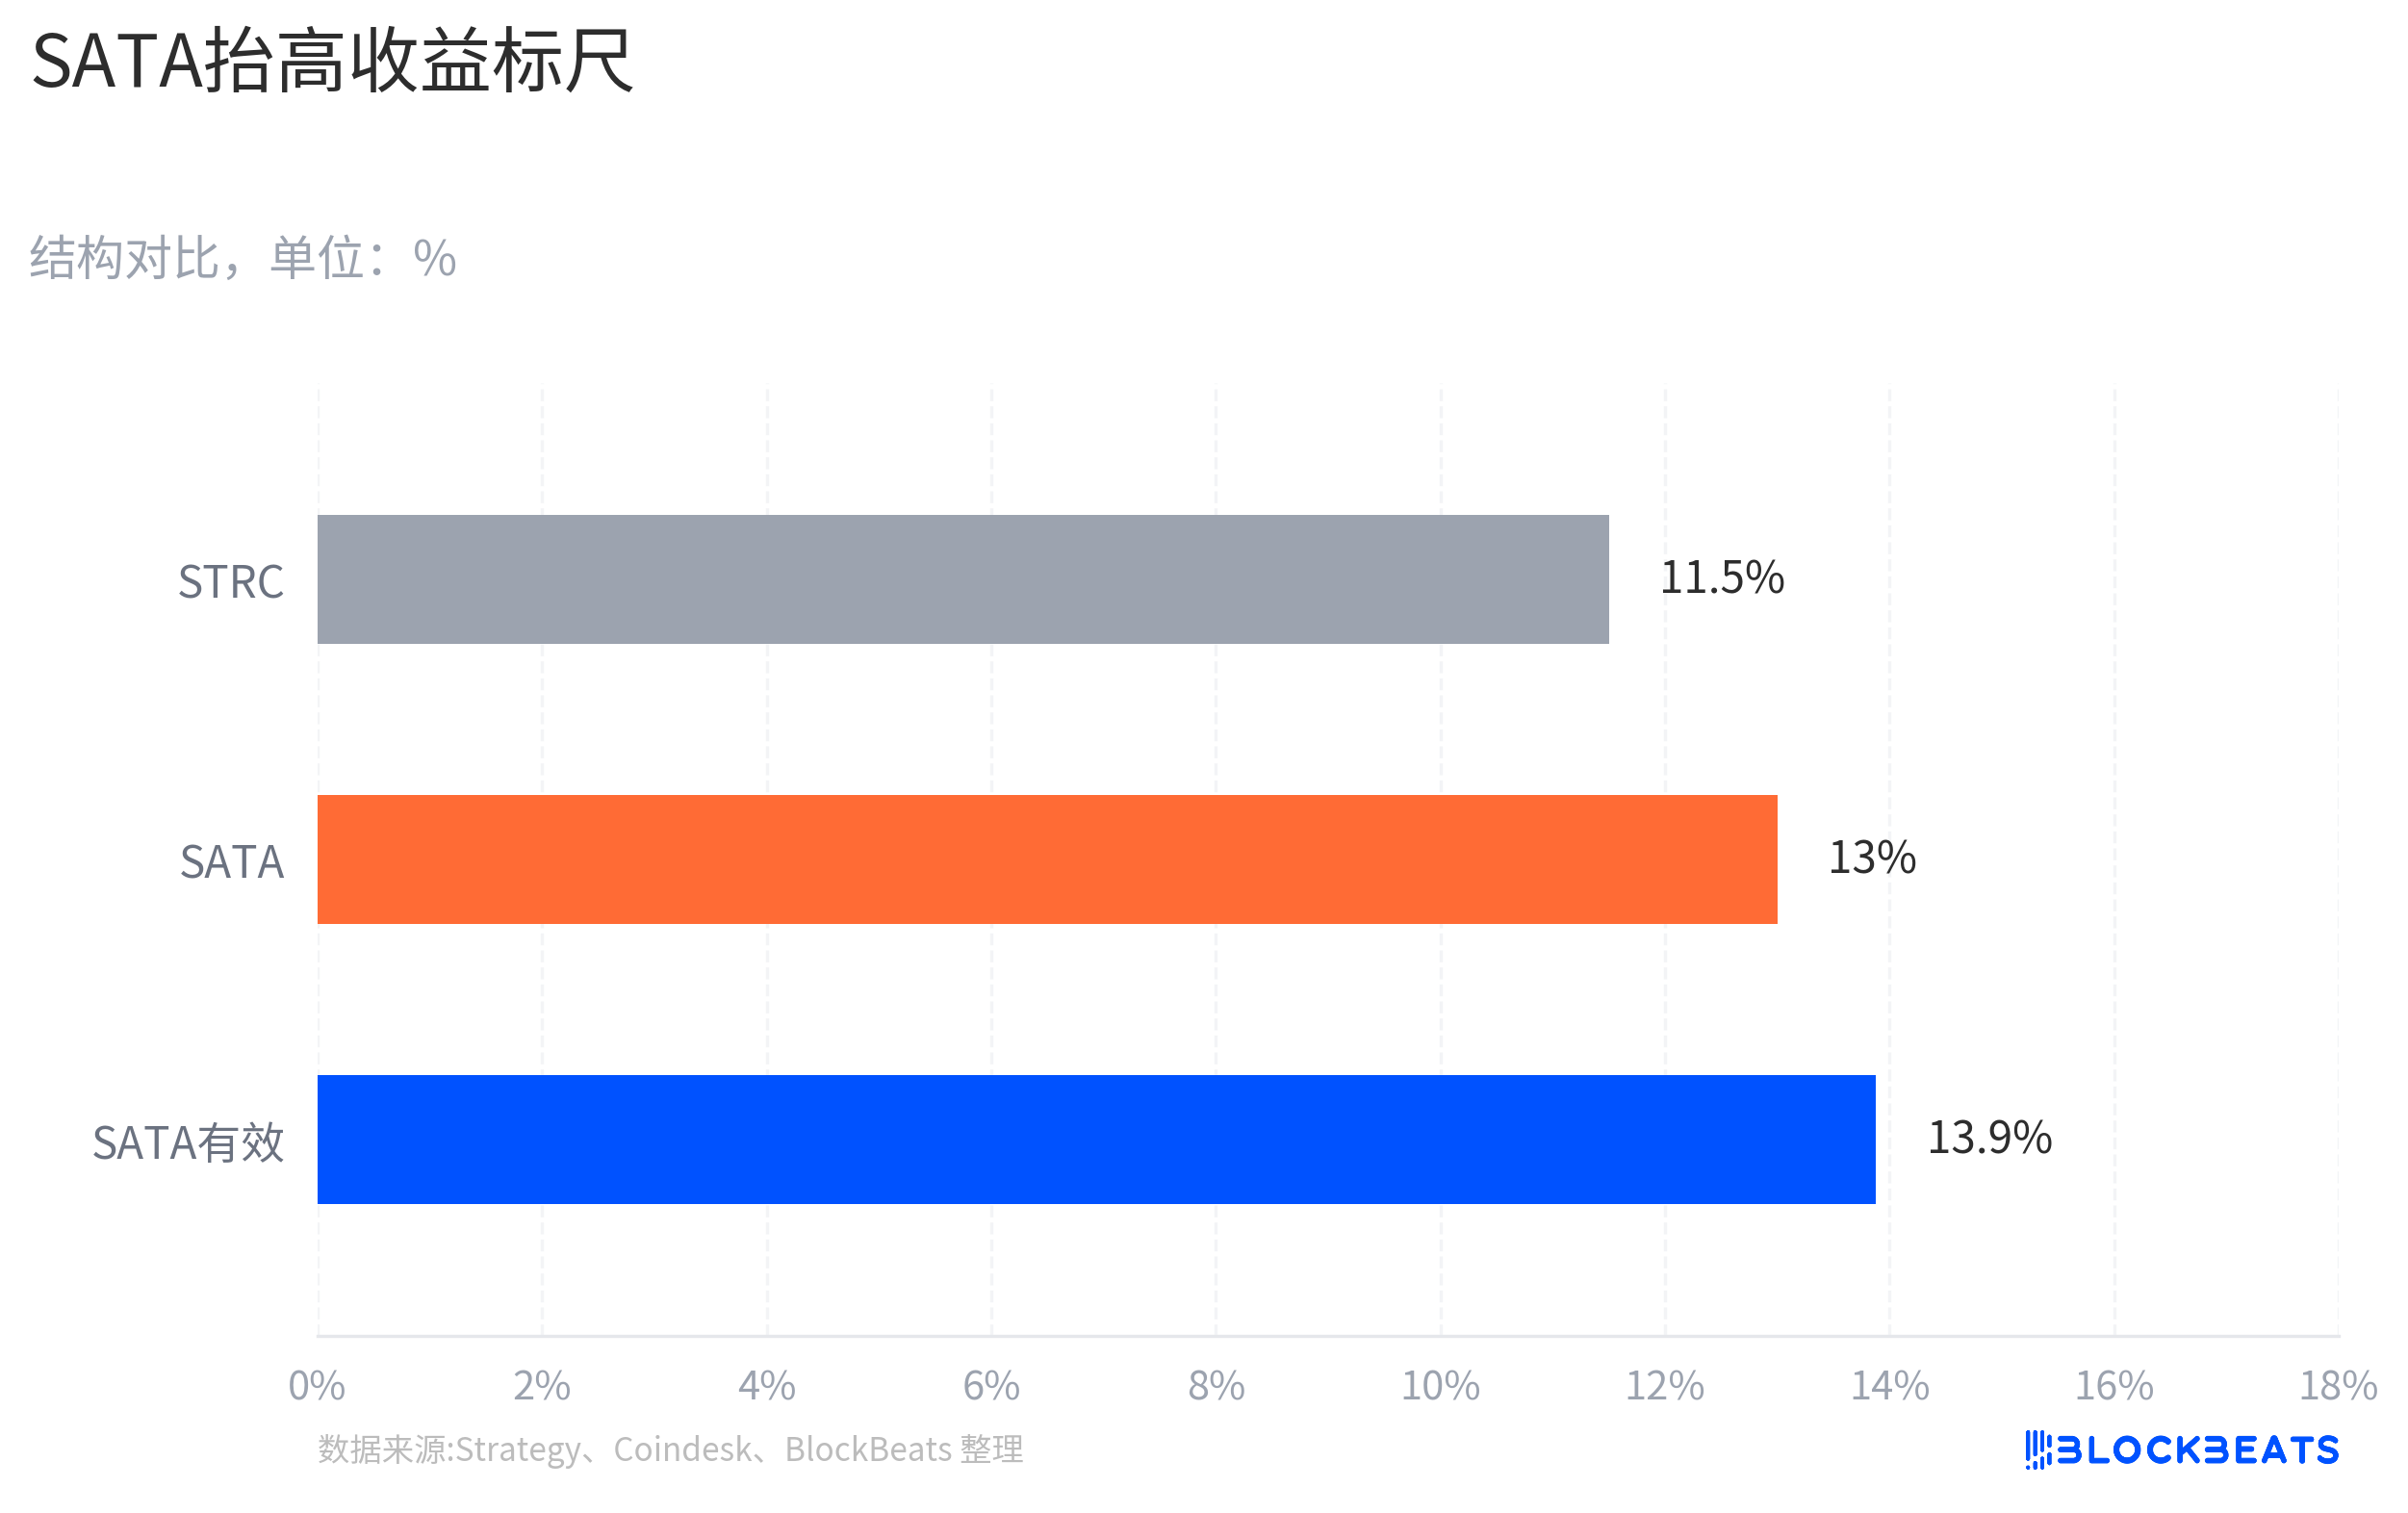
この影響は、すでに大規模な資金がSTRCからSATAに流れていることを前提とする必要はない。利回りを重視する資金は、名目利回り、配当頻度、流動性、発行体の信用力、資産カバレッジ、セカンダリーマーケットでのディスカウント率などを比較する。市場により高い利回りとより高頻度の配当を提供する参照点が現れれば、STRCの本来の「ユニークな高利回りBTC商品」というストーリーは再評価されることになる。
100ドル付近では、STRCの11.5%という利回りは買いを誘うのに十分だったかもしれない。しかし、価格が89ドルまで下落すると、問題はこうなる:12.9%という単純な現在利回りが、Strategyの資金調達構造、BTCのボラティリティ、潜在的なレバレッジスクイーズ、キャッシュフローの不確実性を補償するのに十分なのかどうか。
かつてSTRCのアンカーは「Strategy + BTC準備金 + 100ドルのパー価格」だった。今や市場には同種商品の利回り曲線が加わった。同種商品がより高い名目利回りとより高頻度の配当を提供する中で、STRCがパー価格に戻るためには、より強い買い需要、より明確な金利調整期待、あるいはより低いレバレッジ圧力が必要となる。
パー価格メカニズムがキャッシュフローの疑問に直面
STRCは、満期のない高配当優先株と理解でき、額面は100ドルにペッグされている。固定された償還日はなく、投資家は主に二つの点を注視する:配当が継続できるかどうか、そしてセカンダリーマーケットでの価格が額面に近づくかどうか。
StrategyはSTRCに調整可能な配当メカニズムを設計した。これは完全に固定されたクーポンで市場が価格を決める優先株ではなく、会社は毎月配当水準を調整でき、価格を100ドル前後で推移させることを目標としている。株主が半月ごとの配当支払いを承認したのも、同じ価格安定の考え方に基づく:配当待機期間を短縮し、利回りを求める資金の保有期間中の不確実性を低減するためだ。
Saylorシステムが提供するもう一つの裏付けは、BTC準備金である。StrategyはSTRCを特殊な証券として位置づけている。これは普通の銀行優先株でも、純粋な暗号トークンでもなく、世界最大級の企業BTC保有高の一つに支えられた高利回り資金調達手段である。
しかし、資産カバレッジはキャッシュフローにリスクがないことを意味しない。約31.6年の配当カバレッジは、貸借対照表レベルでの緩衝材を示すものであり、BTC価格、資金調達能力、企業の長期的な資本市場へのアクセスに依存している。これは、毎期の配当が安定した営業キャッシュフローによって裏付けられていることを意味するわけでも、セカンダリーマーケットが必ず100ドルに戻ることを保証するものでもない。
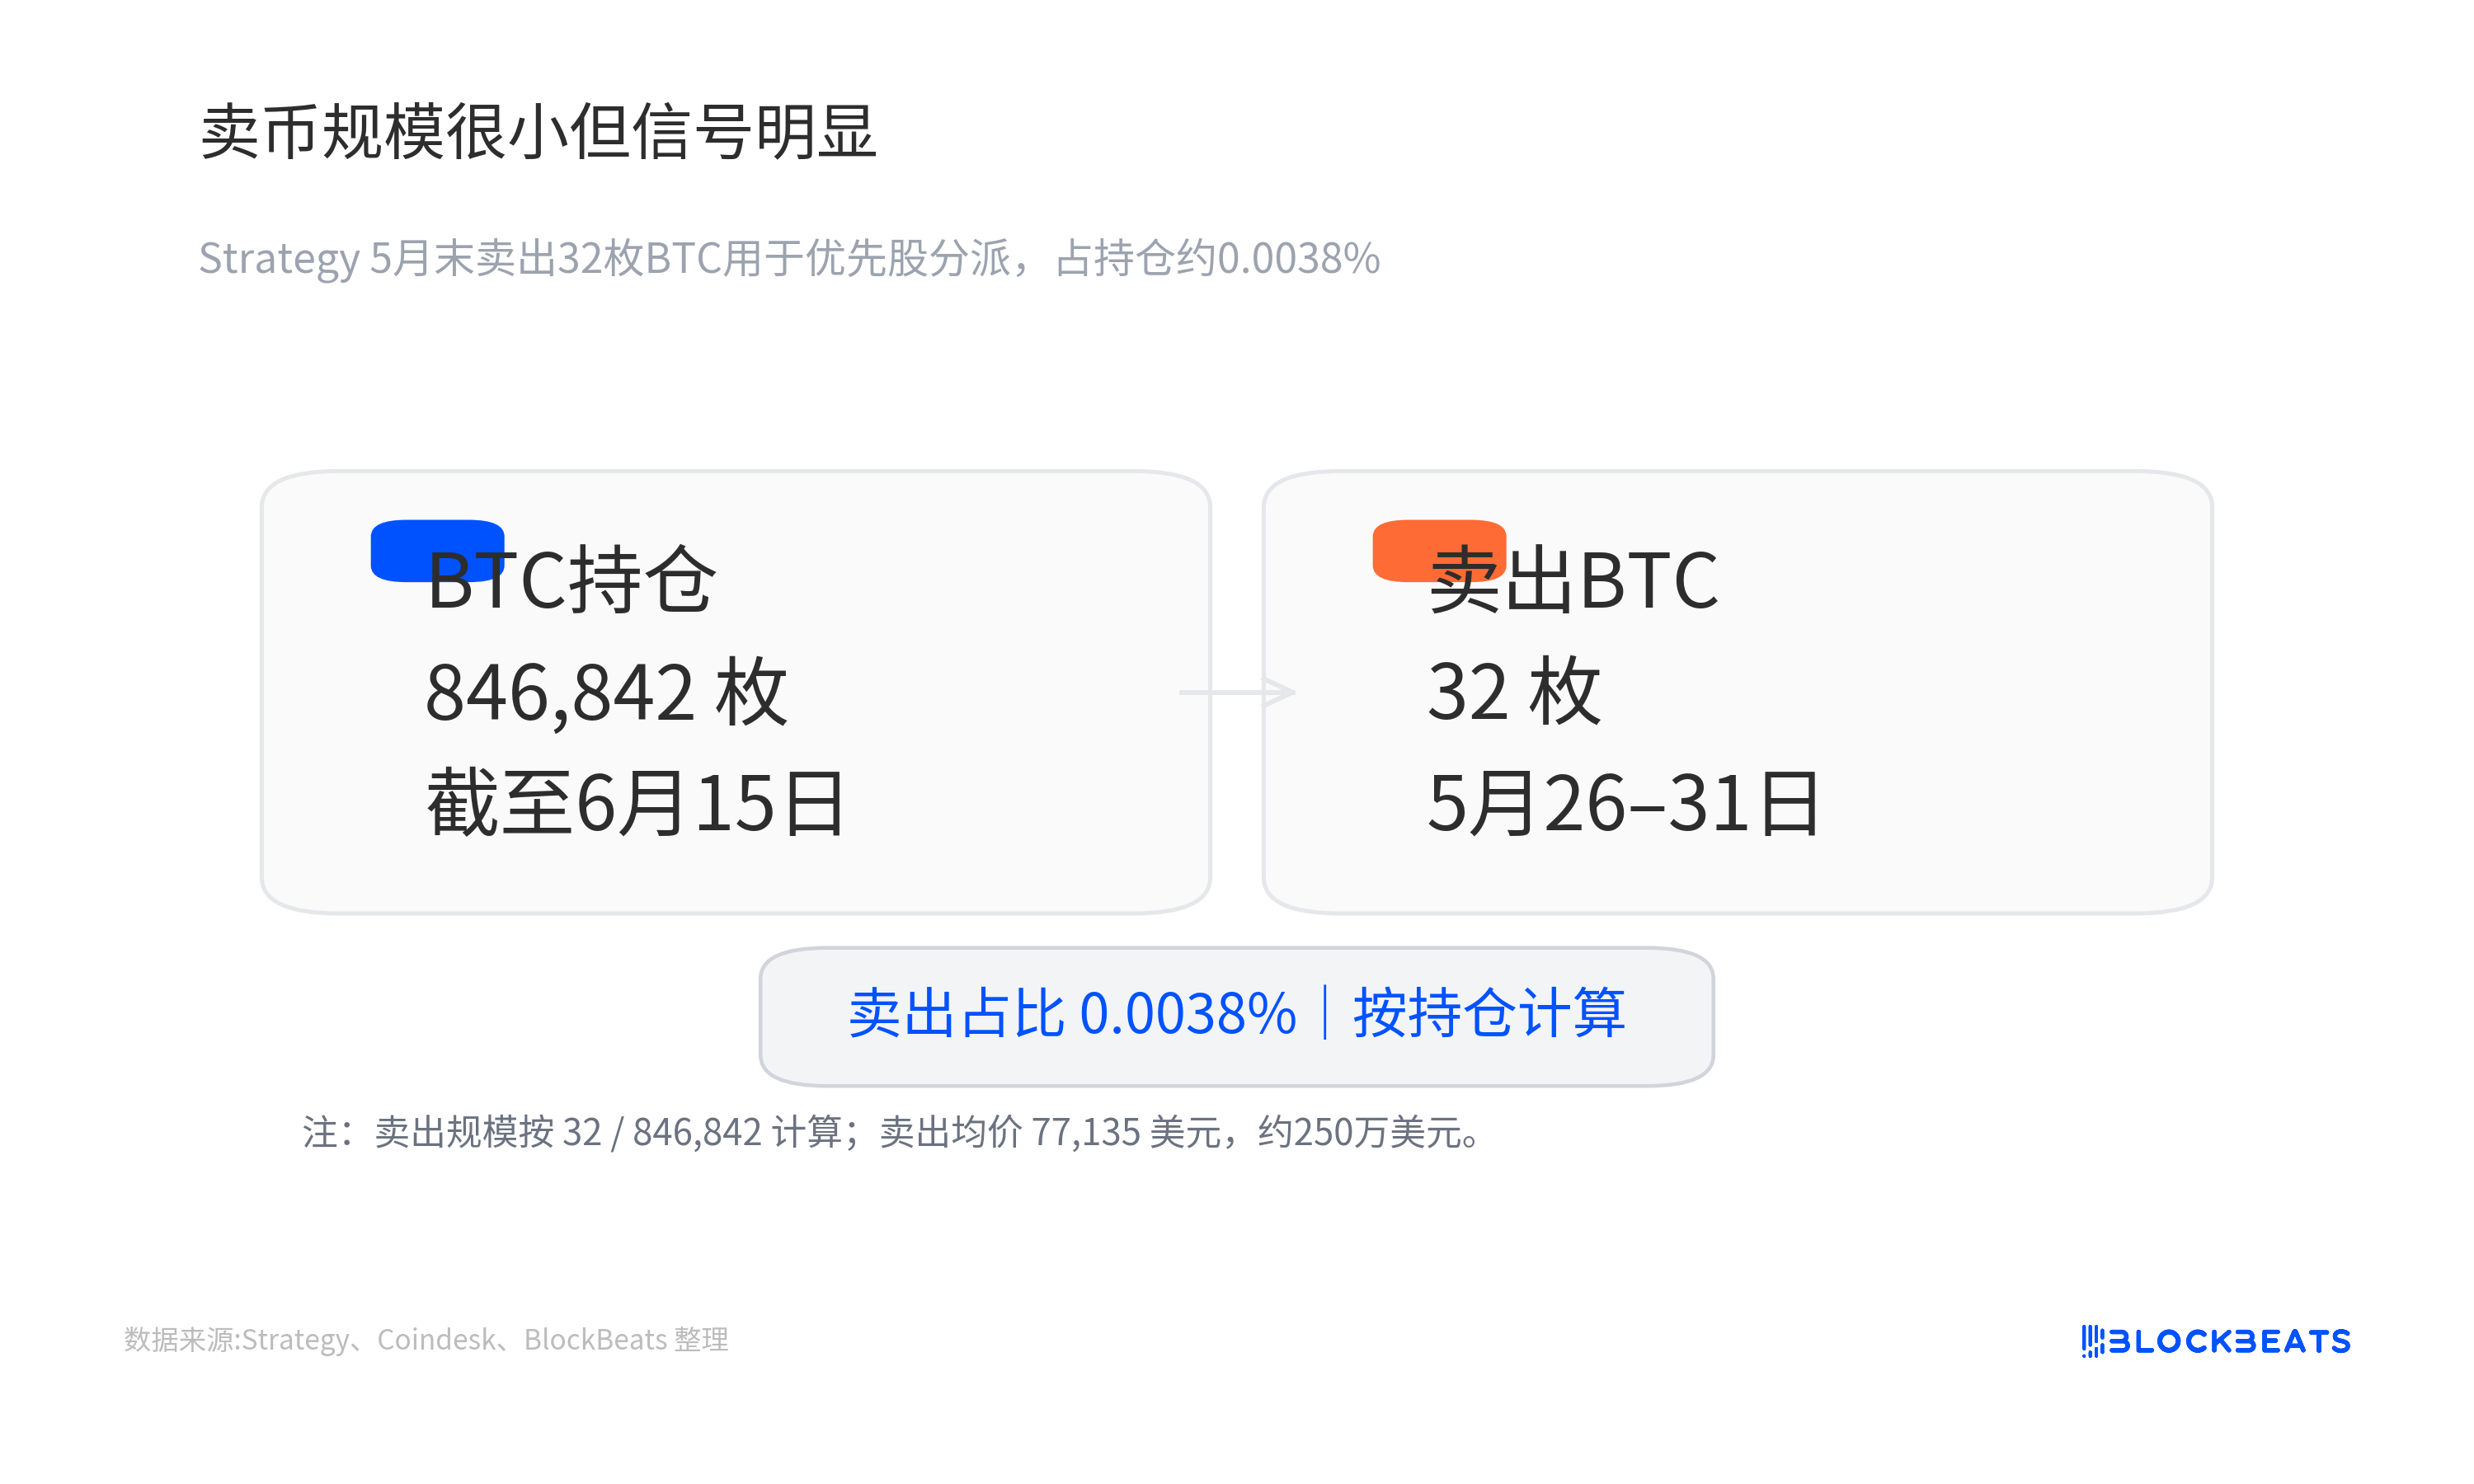
Strategyは6月1日、5月26日から31日にかけて、配当関連の手配のために32BTC(平均価格約77,135ドル、総額約250万ドル)を売却したと開示した。この規模は保有高のごく一部であり、準備金に圧力をかけるものではないが、市場に二つのことを再認識させる警鐘となった。それは、大量のBTCを保有していることと、持続的なキャッシュフローを有していることは別物であるということだ。
パーアンカーリングの修復が資金調達コストを左右する
STRCにとって現在最も重要な検証ポイントは、約31.6年のカバレッジ声明そのものではなく、Strategyが実際のメカニズムを用いて価格を再び100ドルに引き上げるかどうかである。
もしStrategyが年率11.5%の配当を維持し続け、STRCが長期間90ドル前後で推移するならば、市場は同社が資金調達コスト上昇への許容度を高めたか、あるいは変動配当メカニズムが即座にアンカーリングの乖離を修復するものではないと見なす可能性がある。逆に、同社がさらに配当利回りを引き上げたり、発行ペースを調整したり、他の方法でセカンダリーマーケットの信頼を強化したりすれば、89ドルはレバレッジが引き潮となった後の過剰なディスカウントと見なされる可能性が高まる。
オンチェーン側も注視する必要がある。Apyx、Saturn、PendleなどのプロダクトにおけるSTRC関連ポジションが冷え込むかどうか、担保や利回り分割取引が安定しているかどうかが、DeFiアンプが引き続きボラティリティを高めるのか、それともデレバレッジ後に再び需要源となるのかを決定づける。SATAの規模と流動性も同様に重要である。もしそれが小規模な高利回りの参照点に過ぎなければ、STRCへの影響はバリュエーション比較に留まる。しかし、もし継続的に規模を拡大し、毎営業日の配当魅力を維持するならば、STRCの希少性によるディスカウントは解消されにくくなるだろう。
投資家にとって、89ドルは単なる割安な値札でも、Strategyモデルの失敗の証拠でもない。それはむしろ、ストレステストのようなものである。BTC準備金、高い名目配当、オンチェーンレバレッジ、競合商品が同時に市場に提示されたとき、投資家がこのような商品を保有するために、どの程度の利回りを要求するのかというテストである。次回の配当調整、STRCがパー近辺に戻るかどうか、そしてレバレッジポジションがさらに緩むかどうかが、カバレッジ期間の声明よりも、この問いに答えることになるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事