IOSG: MSTR STRC Deep Dive, The BTC Leverage Flywheel Behind an 11.5% Yield

原文タイトル: 《IOSG Weekly Brief|MSTR STRC ディープダイブ: 11.5% の収益率の背後にある BTC ファイナンス・フライホイール #323》
原著者: Benji, IOSG Ventures
コアポイント:
STRC は、デザインされた贷款ツールであり、固定収益要求をビットコインの買気圧に変換します。
ブルラン市場では、それは浮動する 11.5% の収益を提供し、価格の変動が比較的低いですが、そのリスク構造は本質的にはビットコイン資産のカバーリング率における「売り気配オプション」と同等です。したがって、BTC が下落すると、それは真の固定収益製品には代われません。
STRC の本当の脆弱な点は BTC の価格ではなく、mNAV です。一旦 MSTR の mNAV が連続して 4 週間以上 1.0 倍以下に下がると、3 か月以内にフライホイールはパッシブモードの下降スパイラルに入ります。
当社の判断では、このトリガーが2026年下半期に発生する確率は約70%であり、その時に STRC は購入可能なエントリーポイントである85-90米ドルで表示されます。トリガーが起動されない場合、Saylor は既存の BTC ナティブ信用ツールカテゴリを新たに作り出したことを意味します。
背景
Strategy(旧 MicroStrategy)は、STRC(「Stretch」)を発表し、これは月々の浮動株配当により価格を安定させています。
2026年3月31日現在、STRC の総資産規模は50億ドルであり、1日の取引高は3億ドルを超えています(2026年3月時点のデータ)、ローンチ以来 Strategy に35億ドル以上の BTC 購入資金を提供しており、その現在最も重要なファイナンス・ベアラです。
2026年4月12日時点で、Strategy のバランスシートには 780,897 BTC が保有されており、レバレッジ率は33%であり、STRC ATM の残りの発行可能額は約216億ドルです。
· このツールは新しいカテゴリに位置しています: それはマネーマーケットファンド(価格の安定、高いリターン)のように見えますが、その信用リスクは完全に単一の企業の BTC 保有から来ています。
議論を展開する前に、「私たちがどこで間違っている可能性があるか」をはっきりさせましょう。
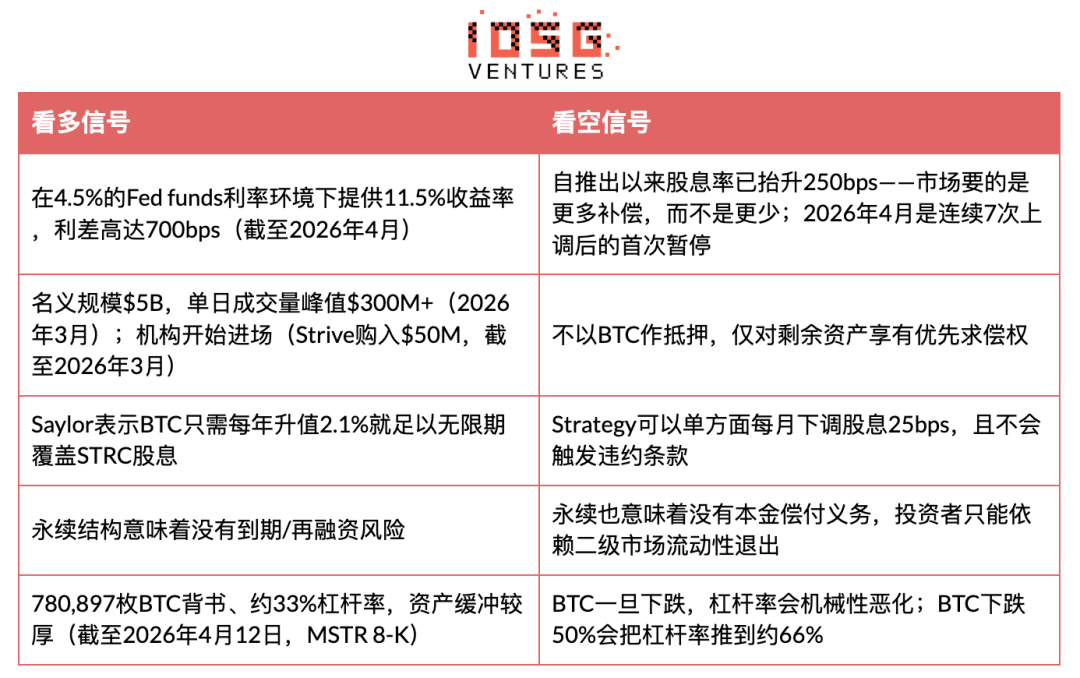
私たちの分析が間違っている場合、それは次の理由によるものです:従来の固定収益ポートフォリオ保有者は本当に 700bps の利回り差を受け入れて反射リスクを取ることを望んでいる;3年以内に STRC が 500億ドルの規模に成長し、BTCの利益曲線の事実上の存在になる;Saylor がBTCを機関ポートフォリオが受け入れられる利払い付き担保資産に証券化するのに成功した。
この結果は、これまでのところ、暗号通貨が従来の金融に最も大規模に統合された例を代表し、2025年まで存在しなかった、追加の 500億ドル以上の資産クラスを作り出します。
・ このような楽観的なシナリオでは、2026年4月の配当停止は警告信号ではなく、特徴である:米ドルで価格付けされた成熟商品は初期の価格発見が完了した後、安定した収益をもたらし、初期のハイイールド債ETFが機関の採用により段階的に価格が下落する再評価プロセスと似た変化を経ます。
議論の分解
STRC のコアイノベーション:それは利益を求める資金をBTCの買いポジ圧力に変えることです。STRC が100ドル近くで取引されているとき、Saylor はATMの追加発行を行い(日間取引量の約40%を占め)、得た資金でBTCを購入し、さらに高NAV(mNAV>1x)でMSTR株を発行してレバレッジを排除します。
最終的な結果は:100百万ドルのSTRCの日取引高で約120百万ドルのBTC購入を牽引することができます。
しかし、このメカニズムの脆弱性はその基盤の循環性にあります:STRC が100ドルで安定して取引されているのは、投資家がそれが安定すると信じているためであり、Saylor が信念を維持するために継続的に配当を引き上げているからです。
このアンカーは担保品で支えられているのではなく、信頼で支えられ、正式な上限がない連続的な配当オークションによって維持されます。この信頼が崩壊すると、オークションのコストはますます高騰します。
エビデンスと比較:STRC vs. 他のビットコイン露出ツール
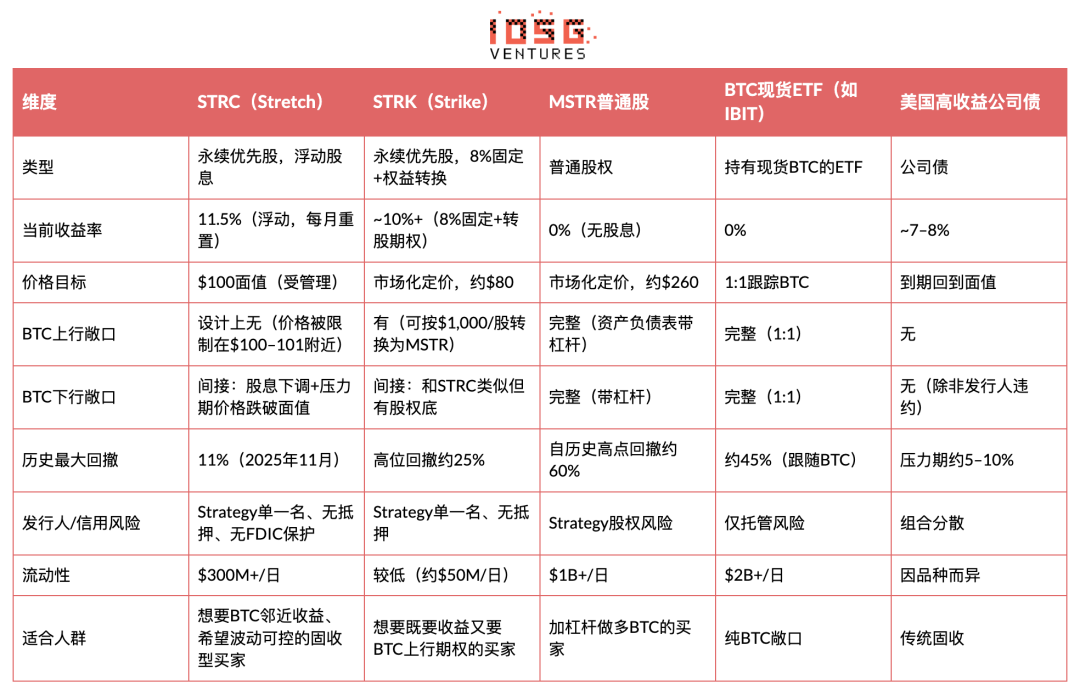
主要洞察:对于战略而言,STRC 将固定收益需求转化为了 BTC 累积的动力源。对于投资者而言,在良性环境下,它提供了夏普优化的回报,但其中隐藏着一个关于 BTC 的「看跌期权」。
NYDIG 的描述非常准确:「这类似于对比特币资产进行期权空头,通过承担 BTC 下跌的侵蚀来抵消资产的下行风险以换取收益。」
STRC 的优秀表现时机
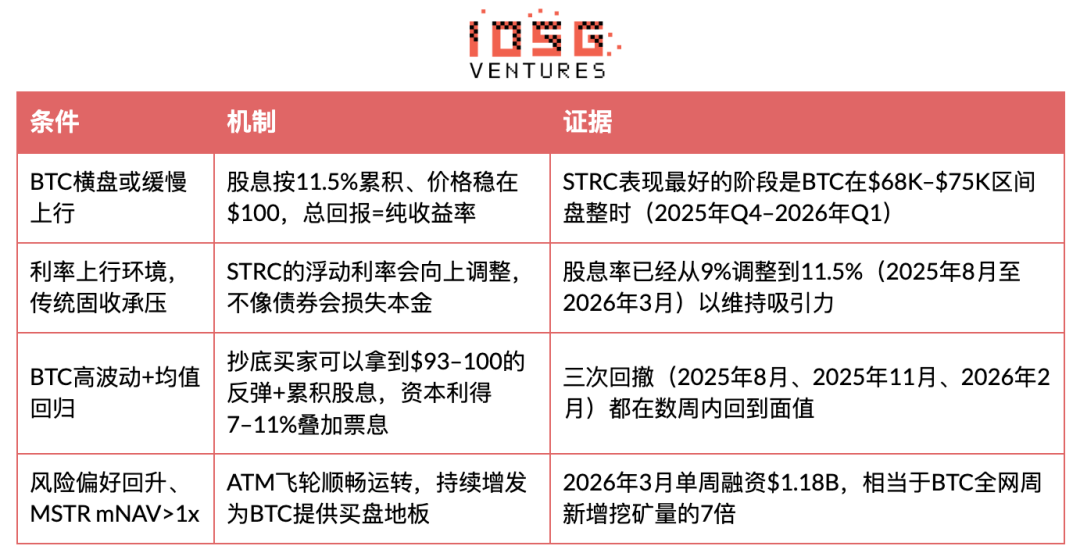
STRC 的糟糕表现时机
STRC 的崩溃时机:死亡螺旋情形
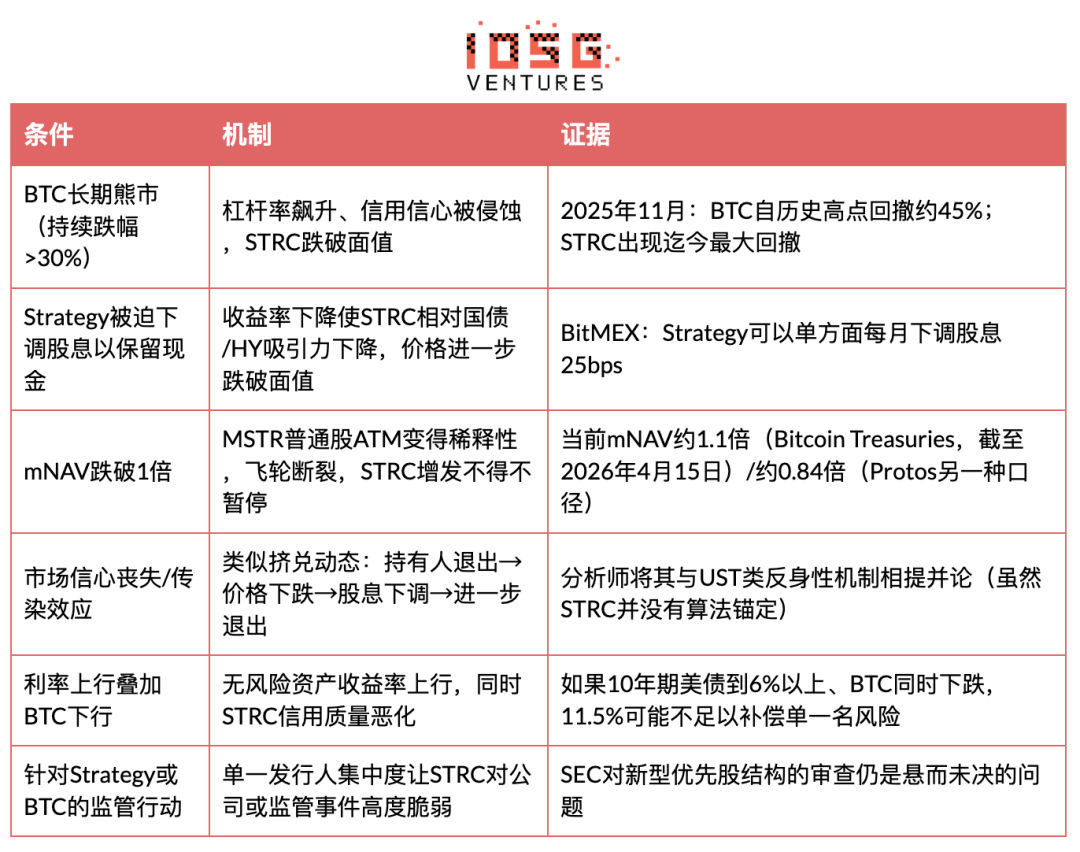
关键问题是:STRC 是否会陷入自我强化的下行循环?答案是会,但需要满足特定条件。这种机制有三个相互关联的失效路径。
第一阶段:BTC 下跌突破 $100 锚点
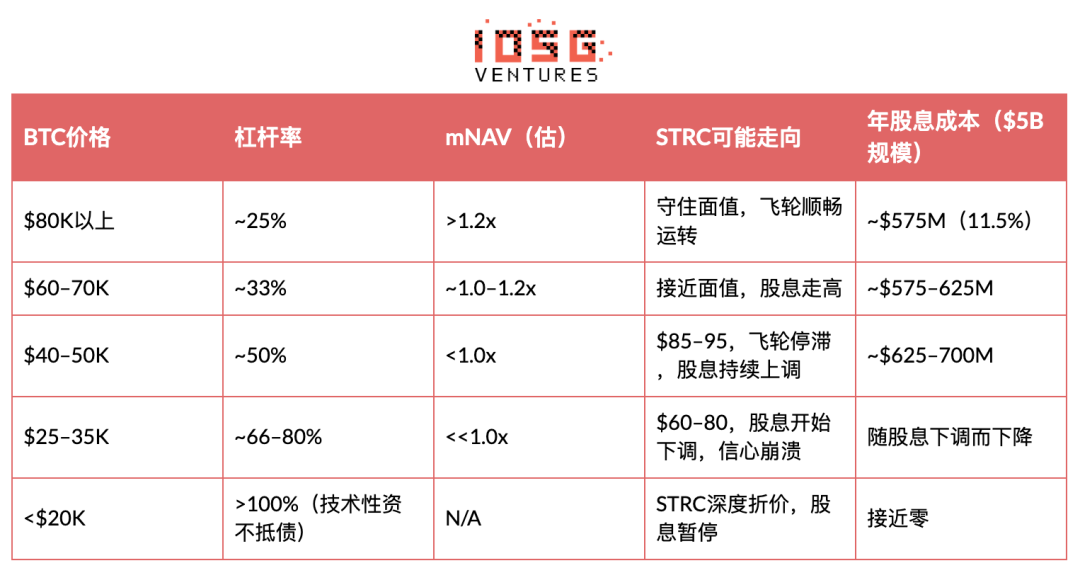
当 BTC 急剧下跌时(例如在2025年底从历史高位回撤约45%),战略的杠杆率将机械性上升。基于780,897枚BTC、33%的杠杆率(截至2026年4月12日,MSTR 8-K),如果 BTC 再跌50%,杠杆率将被推高到约66%。此时,STRC 的信用质量将恶化,因为其对可用资产的优先追索权将变薄。价格跌破 $100。
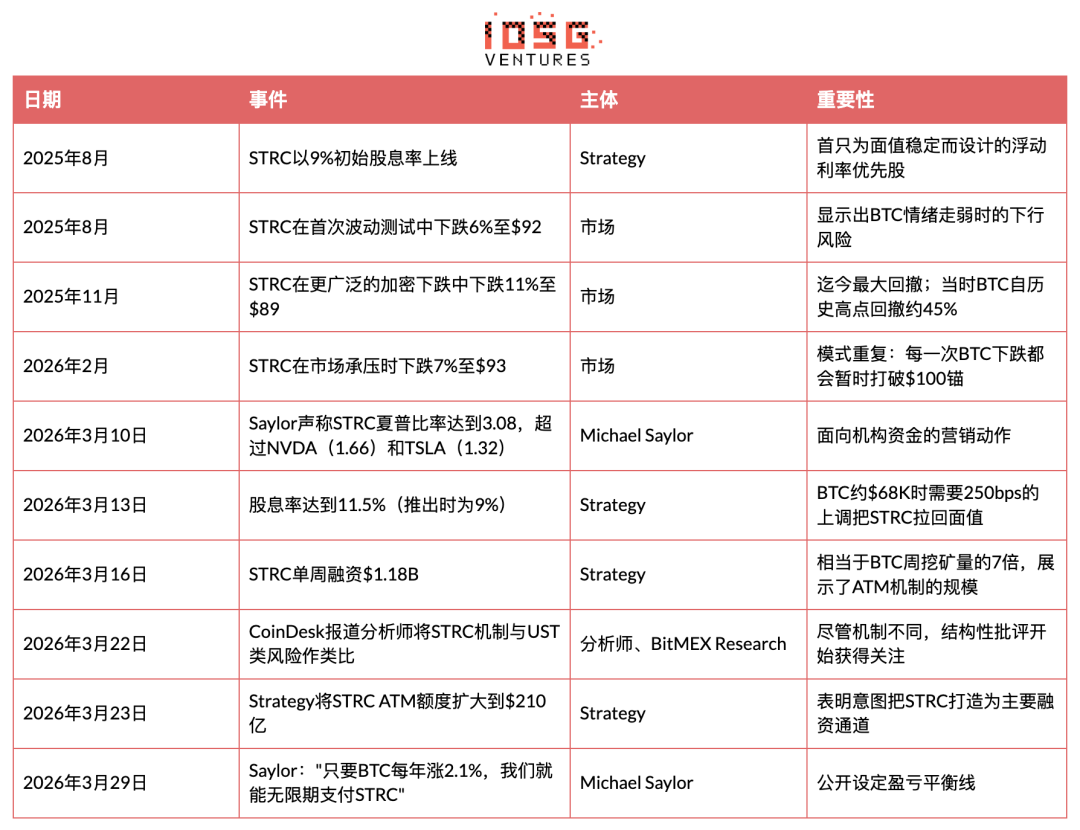
这种情况已经发生过三次(2025年8月:约 $92、2025年11月:盘中低点、2026年2月:约 $93),但每次 BTC 都迅速反弹,将锚点拉回。
第二阶段:股息上调陷阱
根据 Strategy 向 SEC 提交的指引:如果月均成交价格加权平均价在 $95–$99 之间,股息率每月上调 25 个基点;如果跌破 $95,每月上调 50 个基点。
9% から 11.5% へ、配当利回りは約 8 ヶ月間(2025 年 8 月から 2026 年 4 月)で 250bps 上昇し、平均して月に約 31bps のペースで上昇しました。これは、安定した市況下で同様の企業の優先株の再価格設定よりも速いペースです。
2026 年 4 月は 7 回の連続した引き上げの後での最初の一時停止です。2 つの解釈:(a)需要の安定化—買いの見方;(b)戦略が従来の債券市場の買い手が利回りに対して感じる感受性の天井に触れた—売りの見方。これは今後 1–2 ヶ月で追跡する価値のある最も重要なシグナルです。
もし BTC が依然として低迷している場合、配当を継続的に引き上げる必要があり、買い手を価額近くに引き寄せる必要があります。規模が $5B の場合、100bps 引き上げるごとに年間約 $50M の追加現金支出を意味します。STRC が $20B(認可された ATM リミット)に拡大した場合、100bps ごとのコストは年間 $200M になります。
現在の引き上げペースが 6 か月以上続く熊市は、STRC の利回りを 13–15% に押し上げます。この水準では、$20B 規模の年間配当支出は $26–30 億を超え、Strategy の BTC 保有の潜在的な収益の相当部分を消費し、Strategy に「引き続き引き上げ」や「安定した物語を放棄」の選択を迫ります。
配当の引き上げには公式の上限がありません。このような「無制限」の引き上げダイナミクスこそが売りの派閥が注視しているポイントです。
Third Stage: Flywheel Breaks When mNAV Falls Below 1x
これは本当の転換点です。Strategy は、NAV よりも高い価格で MSTR 株を発行(mNAV>1x)して BTC を購入し、レバレッジをかけています。もし BTC が十分に下落し、mNAV が 1 倍を下回ると、発行株は既存株主の価値を希釈し、Saylor は発行を通じたレバレッジの解消ができなくなります。
その時、Strategy は三つ巴の選択を迫られます:(a)より高い配当利回りで STRC を発行し、より高いレバレッジを受け入れる;(b)SEC の記録条件に従って単独で配当を引き下げる(月に 25bps ずつ)、STRC の価格の下落を許容する;(c)BTC を売却して市場の下落相場に参入する。
Saylor は何度も BTC を売却しないと断言しています。BitMEX Research の結論は、(b)が最も確率が高いということです:「Strategy はビットコインを売却しません。それは直接 STRC を放棄して安定した物語を追求するでしょう。」プレッシャーは完全に STRC の保有者に転嫁されます。
アラート信号が発動しました:2026 年 4 月 6 – 12 日の週に、MSTR の ATM 仕組みによる発行額は $0 でした——すべての資金調達は STRC を介して行われました($1.00B、1,002.8 万株;MSTR 8-K)。mNAV はすでに Saylor が一般株主の希釈リスクを冒すことを望まないほど緊迫しています。第三段階の前提条件は一部トリガーされており、フライホイールは片側で稼働しています。
量的崩壊シナリオ
UST/Terra との違い:UST はアルゴリズム鋳造メカニズムに依存しており、唯一のバックアップは内在通貨(LUNA)です。STRC のバックアップは実際の BTC であり、かつ Strategy には配当を減額する権利があり、強制執行されるわけではありません。
STRC の下限はゼロではなく、破産清算時に残存資産に優先的に支払われます。しかし、BTC が 60% 以上下落し低水準で維持されると、この下限は $100 よりも遥かに低くなる可能性があります。
重要な変数は時間です。これまでのすべての STRC のリトリートは数週間で修復されましたが、BTC が反発したためです。真の崩壊には持続的な熊市(3 か月以上の間 $50K 以下で続く)が必要であり、その間に配当増加メカニズムが十分に作動して信頼を侵食します。
面額未満であり続け、配当が持続的に増加する状況が長引けば、それはますます高い利率で借金をリニューアルする企業に似ており、このパターンは信用市場で非常に明確な結末があります。
キャピタル構造の優先順位:清算順序は次の通りです:転換社債(約 $8.2B)→ STRF → STRC → STRK → STRD → MSTR 株。STRC は $8.2B の抵当のない負債と STRF 優先株の後に配置されます。
業界の見解
「STRC のリスクは短期間米国債よりもはるかに高い… 音楽が止まると、投資家はやや侮辱されたような気分になるかもしれません。」——BitMEX Research,《A Bit of a Stretch》(2025 年 11 月)
「STRC のリスクを評価する適切な方法は、支配と従属関係の観点から見ることであり、支払リスクだけに固執するのではありません。」——Greg Cipolaro、NYDIG グローバルリサーチディレクター(2026 年 3 月)
「これは、ビットコイン資産のカバレッジ比率でプットオプションをショートすることに似ており、BTC の価格下落による資産のバッファリングされた下降リスクを引き受けて収益を得る取引です。」 —— NYDIG リサーチレポート(2026 年 3 月)
アナリストの意見の中核的な相違点はここにあります:ブル派は、STRC が現在の市場で最も安全な 11.5% の収益を得る方法だと考えています。一方、ベア派は、それが市場に包装された誤定価格の信用リスクであると見ています。
ベア派の主な懸念は、直接前述の配当増額メカニズムに対応しています:STRC は突然デフォルトするのではなく、徐々に価格が再調整されます。BTC が長期間低迷するほど、それは準通貨ツールから窮地の収益製品に移行していきます。この漸進的な滑り落ちこそが真のリスクであり、一夜での大暴落ではないのです。
推論と予測
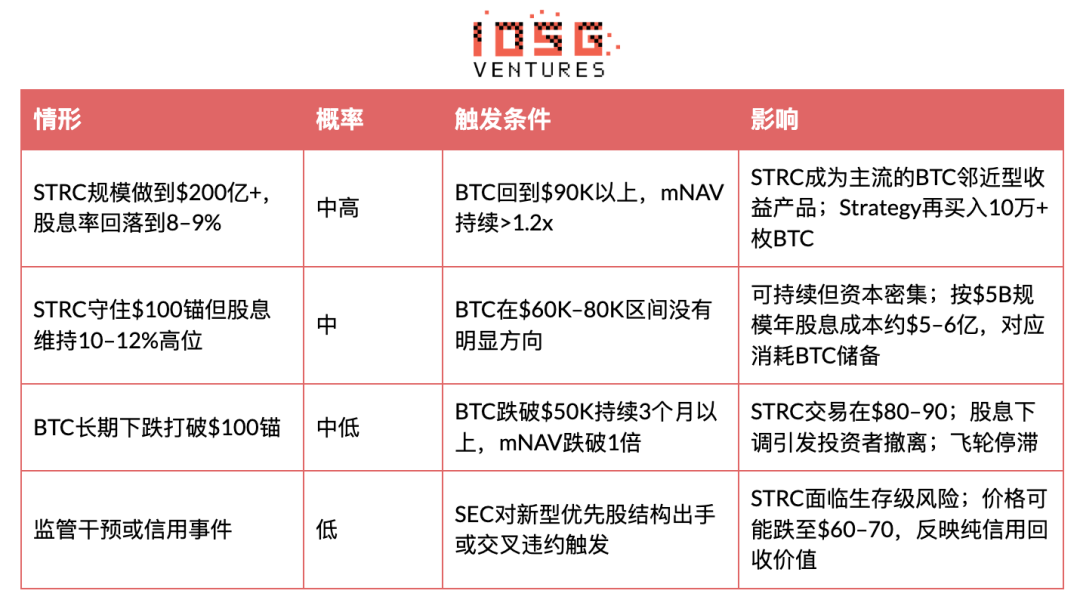
結論:STRC は真に斬新な金融ツールであり、そのデザインされた環境で非常にうまく機能しています。BTC が安定して上昇し、資本市場が開かれた状態で、mNAV>1x の状態で、その収益は魅力的です。ただし、下落リスク構造は非対称です:良い時にはリターンを得られますが、悪い時には集中 BTC 信用リスクを引き受けることになります。これは国債や多様化されたハイイールド債の代替ではなく、BTC の戦略的蓄積のためのレバレッジポジションへの賭けであり、ただ固定収入のように見せかけられているだけなのです。
三つの新たなシグナル(2026 年 4 月現在)
シグナル1:4 月に初めて配当増額が停止(2026 年 4 月 1 日時点、CoinDesk)。
2025 年 8 月から 2026 年 3 月までの間、7 回連続で配当を増額し(9% から 11.5% に引き上げ)、セイラーは 4 月に配当率を維持しました。2 通りの解釈:(a)この収益率水準で需要が安定している、ブル;(b)Strategy が従来の固定金利購入者の収益率に対する感受性の天井に達した、ベア。
これは、追跡する価値のある 5 – 6 月の単一シグナルであり、先に述べた mNAV トリガーフレームワークに囲まれた転換点です。
シグナル2:4月6日から12日の週、MSTR ATM増資は$0で、全資金調達はSTRCによって完了されました($1.00B;MSTR 8-K、2026年4月)。
現在のBTC価格水準では、mNAVはすでにSaylorが株主席のリスクを冒すことなくMSTRを続けることを望まないほどに緊張しています。デス・スパイラル第3段階の前提条件は部分的に発動しています。フライホイールは片側で回転しています。
シグナル3:先週のBTCの平均購入価格は1枚あたり$71,902であり、戦略の歴史的コスト1枚あたり$75,577より低いです(2026年4月12日時点、MSTR 8-K)
戦略は弱った市場にDCAで購入しています。フライホイールは依然として動いていますが、各マージナルバイは資産バッファーを薄めるではなく拡大させるものであり、これは2024年から2025年の蓄積段階とは対照的です。
投資アドバイス
HOLD。より良いエントリーポイントとBTCの上昇を待ちます。
現在の状況:現在のポジションを保持し、より良いシグナルが出るまで追加ポジションを取らないでください。MSTRのmNAVは1.0倍付近に圧縮されました。STRCは依然として$100の額面であり、11.5%の配当を支払っており、配当メカニズムが設計通りに機能していることを反映しています。ただし、セーフティマージンは非常に狭いです。
再建倉条件:BTCが$70,000~$75,000の水準に乗るとともに、MSTRのmNAVが連続2週間1.1倍以上を確認した場合。その際、STRCが$100の額面付近に戻り、条件購入ゾーンに再び進入します。
過去のデータから見ると、$95以下での買い場+その後のBTC反発の組み合わせは、資本利益の積み重ね+配当を7~11%もたらしたことがあります。ただし、これはBTCが数週間で反発する環境でのみ起こったものです(2025年8月、2025年11月、2026年2月)。現在のリトリートがこのパターンを継続するのか、それともより持続的なベアマーケットを予示しているのか、これが真の未知数です。
退出シグナル:次のいずれかの状況が発生した場合に売却評価を開始します:(a)MSTRのmNAVが1.0倍を下回り、継続して2週間以上;(b)STRCのVWAPが連続4週間で$95を下回る;(c)BTCのボリューム化が$55,000を下回る。
付録
タイムライン
ポジション集中度 — 誰が強引に価格を崩壊させることができるか?
Strive の 5,000 万ドルの購入が言及されましたが、STRC には少数の大口取引所持者がいるかどうかについての議論はありませんでした — もし彼らが同時にポジションを精算しようとすれば、平均 2億5800万ドルの取引量を押し下げ、STRC を時価以下に押し下げる可能性があります。これが「ラン・オン・ザ・バンク」のリスクです。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事