マイクロストラテジーの最も激しいロングショートディベート: STRCは金融革新か、それとも時限爆弾か?
原文翻訳:リズム小僧、リズム BlockBeats
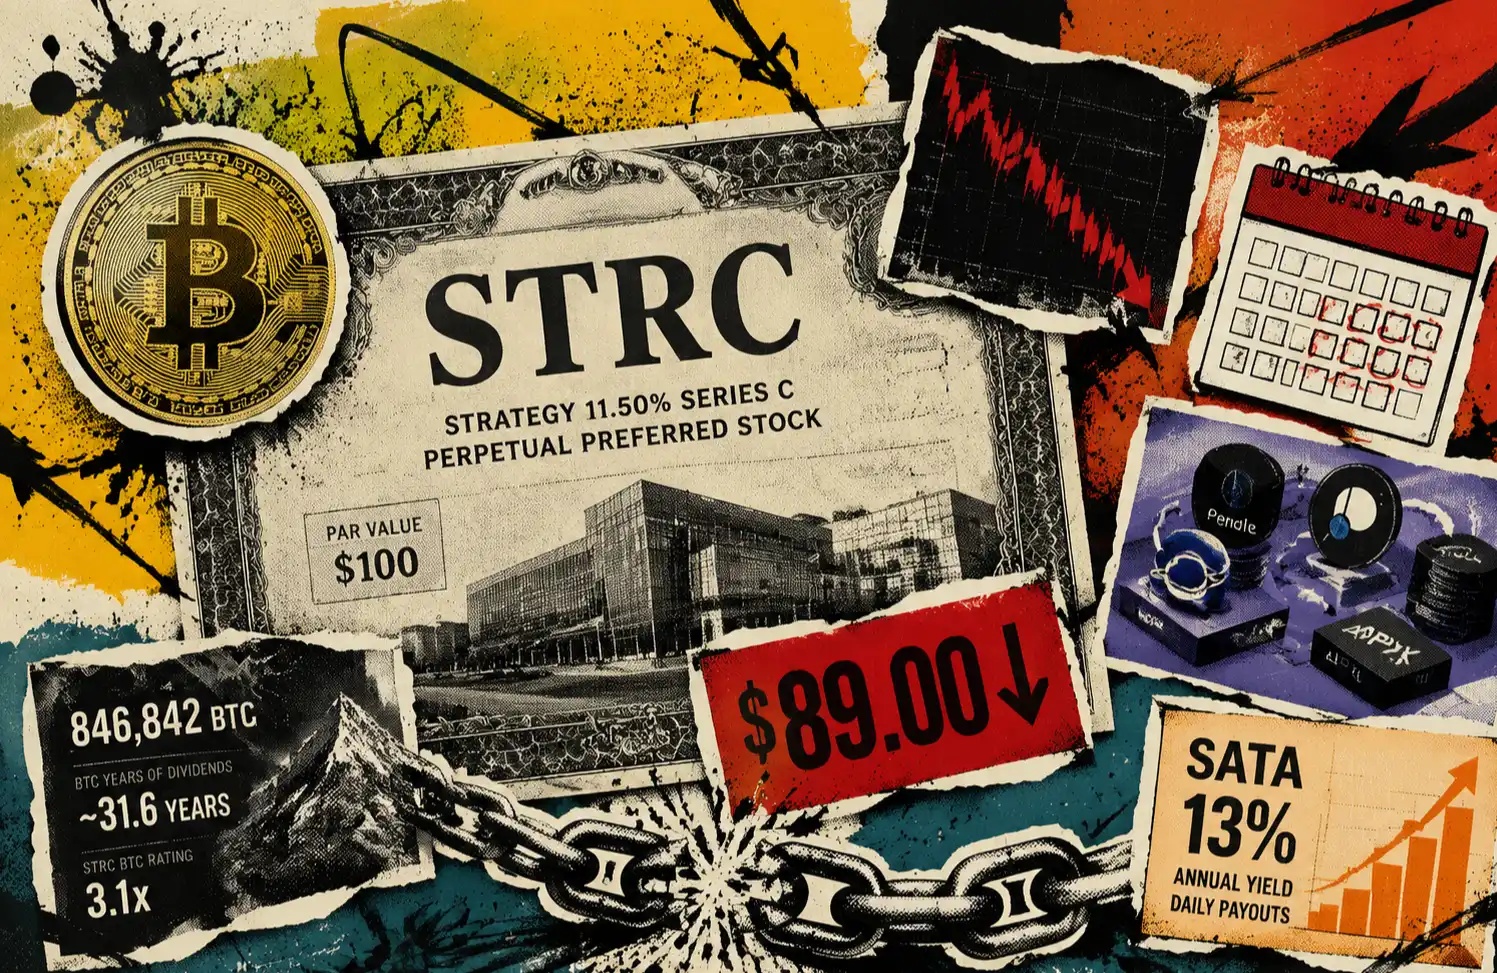
編集者注:STRC は Strategy(旧 MicroStrategy)が2025年7月に発行した永続優先株式であり、額面は100ドルであり、フローティングレートで、月次配当が行われ、価格は毎月の配当率調整によって100ドル前後にアンカーされています。この製品のデザインコンセプトは、低ボラティリティで高利回りな債券型ツール(年間配当率は9%から11.5%に引き上げられています)を使用し、Strategy の Bitcoin の継続的な購入に新しい資金調達エンジンを提供することです。
これは過去数ヶ月で莫大な資金を集める能力を持っていました。2025年7月に初めて発行され、発行規模は元々50億ドルの予定から市場によって25.21億ドルに値上がりし、2025年に米国で最大規模のIPO記録を樹立し、Circleを超えました。今年の3月末、Strategy は13週間続いた「オレンジドット」Bitcoin の購入ペースを中断し、Saylor はすべてのエネルギーをSTRCに注ぎ込みました。4月10日、単独で募集されたSTRCの資金だけで8000枚のBitcoinを購入することができました。Saylor自身のアルゴリズムによると、Bitcoinの年間収益が2.13%上昇する限り、STRCの配当は永続的に支払われるとしています。
しかし、このことからウォール街で論争が巻き起こりました。
第一に、「ロシア人形」が見られ始めました。3月に、別のBitcoinリザーブ企業であるStrive(Vivek Ramaswamy創設)が企業キャッシュの三分の一(5000万ドル)を使用してStrategyのSTRCを購入しました。Bitcoinを保有する企業が、三分の一の資金を別のBitcoinを保有する企業が発行した優先株式を購入する行動に出ました。Striveの最高リスク責任者であるJeff Walton(このディスカッションの一方)は、STRCが「従来の債券に比べてリスクリターン比が高い高品質のクレジット製品」であるとTwitterで述べています。批評家はこれをより率直に要約しました:Bitcoinを保有する企業が、三分の一の資金を他のBitcoinを保有する企業が発行した配当証書を購入する - これは分散投資ではありません、套娃です。各層が投資家に二桁のリターンを約束し、各層が支払う根拠は同じです:Bitcoinが下落しないこと。
第二に、Strive自体も同じ手法を使っています。STRCの購入と同時に、Striveは、自社の永続優先株SATAの配当率を12%から12.75%に引き上げ、さらに数か月で13%に引き上げました。構造的に見ると、StriveはSTRC(年間11.5%)を一部準備金として使用し、13%の製品SATAを支えています。左手に11.5%、右手に13%、その間にBitcoinの変動があります。
第三に、MSTR自体の状況もさほど楽ではありません。MSTRの株価は今年に入って連続して圧力を受けており、Bitcoinは昨年の高値から大幅に下落し、一時はStrategyの7.6万ドルの平均購入コストラインを下回りました。Strategyの損失は一時的に70億ドルを超えました。しかし、経営陣の選択は収縮ではなく、「全敵株式」にすべてを賭けることでした。3月に承認された420億ドルのATM発行計画のうち、半分の額がSTRCに直接提供されました。BTCを購入するのを停止しながらも、STRCを大量に発行してBTCを購入しています。Coffeezillaは米国で有名な詐欺報道YouTuberであり、彼はSTRC、SATAのこの手法を「ポンツィスキームのようなもの」と定義しています。Striveの最高リスク責任者Jeff Waltonは直接訪問し、公開ディベートを要求し、90分間の討論が展開されました。これが、以下の対話の背景にある全体です。以下は対談の本文であり、律動 BlockBeats は本意を変えずに適度に編集と整理を行いました。
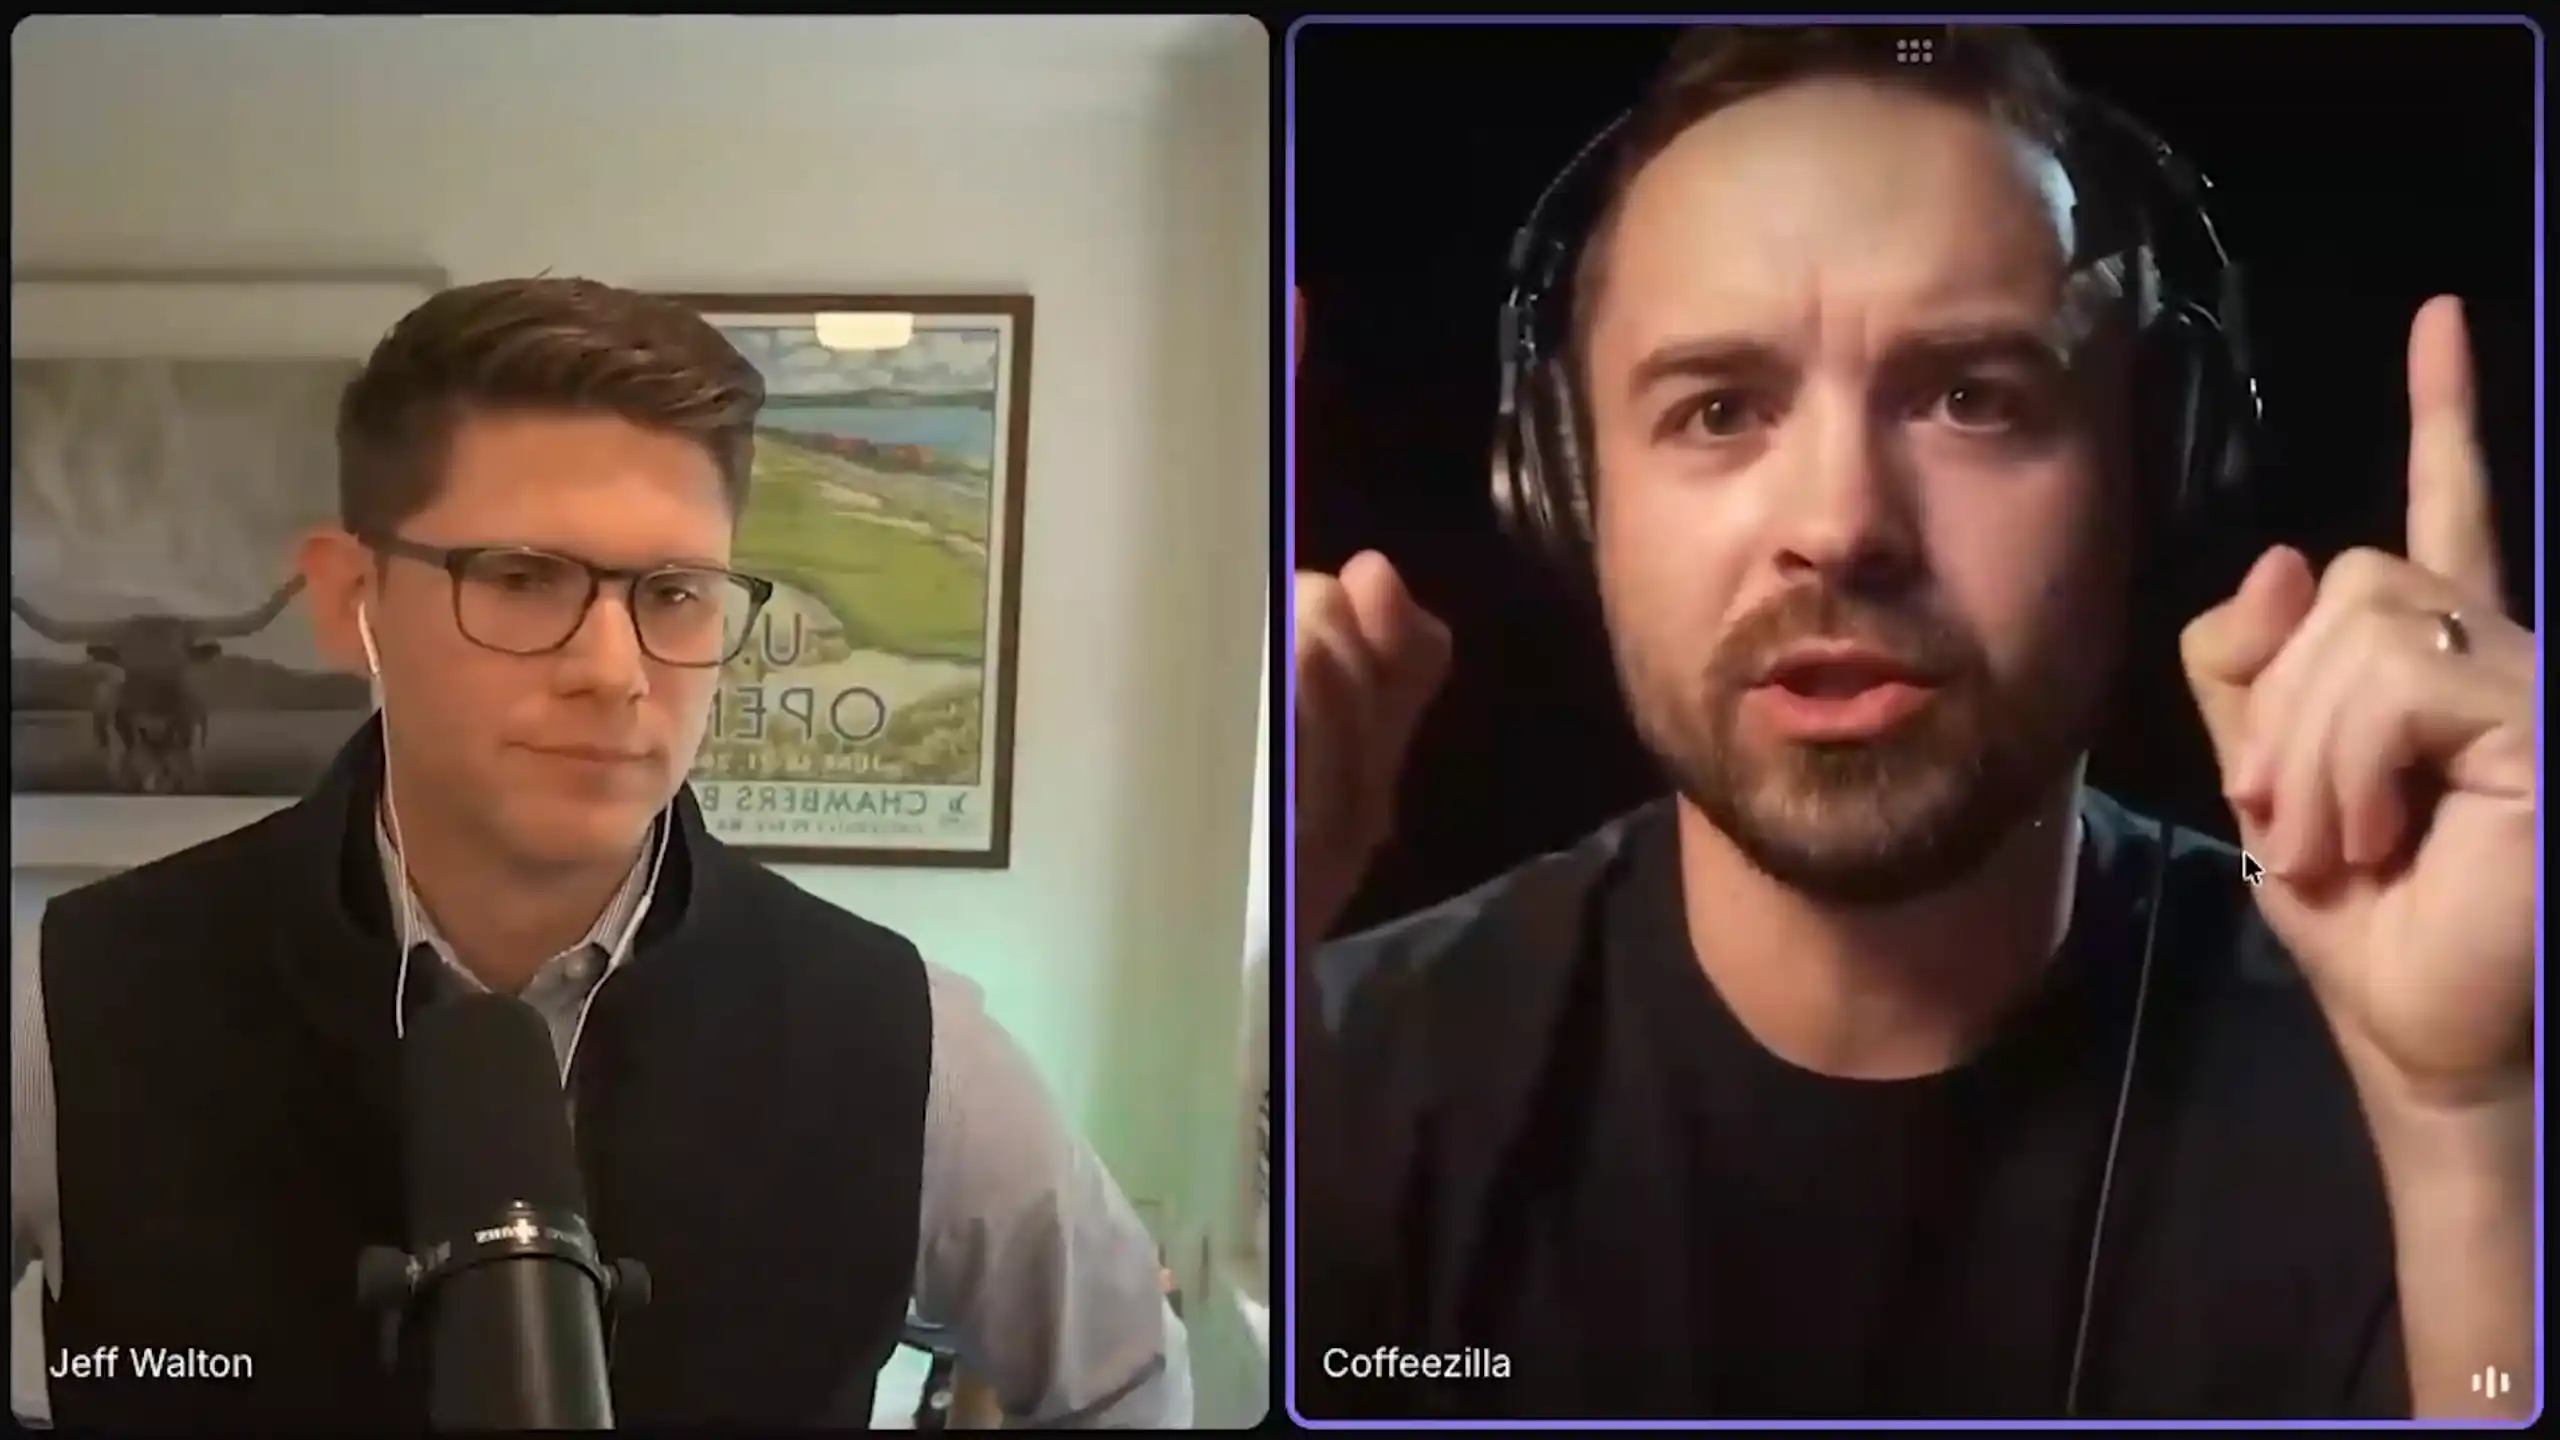
Coffeezilla: 今日は Jeff Walton をお招きしています。彼の会社は Strategy とかなり似た製品を提供しています。以前にこの件について話したことがあり、コメント欄が大騒ぎになりました。一部の人々は「そう、これはまさに時限爆弾だ」と言いました。一方、Bitcoin コミュニティの人々は、「スティービー、あなたは完全に間違っています。この業界の本当に詳しい人と話すべきです」と言いました。Jeff、直接お越しくださいましたね。あなたは最高リスク責任者です。以前の動画では、あなたが行っているやり方が狂っていると言ったかもしれません:11.5% の優先株を使って 13% の優先株を支えるというのは、いかなる計算でもうまくいかないでしょう?
Jeff Walton: それでは、一つ一つ説明していきましょう。ますます自己紹介をさせていただき、皆さんにバックグラウンドを知っていただきます。私は Jeff Walton と申します。Strive の最高リスク責任者です。Strive に加わる前は、再保険業界にいました。再保険とは何でしょうか?端的に言えば、「保険会社が購入する保険」です。保険会社も野火やハリケーンなどの災害が自社の資金を圧迫することを恐れており、再保険はそうしたリスクを抑えるためのツールです。
保険会社は根本的には資本の機械であり、一方で資本を管理し、もう一方でその資本に対応する将来の損失負担を管理し、リスクを負うことで収益を上げています。数年前、再保険を離れ、Bitcoin を取り扱う企業に参加しました。私にとって Bitcoin はデジタル版の資本であり、従来の市場上の形態よりもはるかに柔軟で透明です。
あなたが動画で言及した SATA は、浮動利子を持つ永続的な優先株であり、年率 13% です。これには複数の資本元があり、月次の配当義務を支えています。重要なデータがあります:今日までに、私たちの口座には 12 億ドルの Bitcoin があり、負債はわずか 1,000 万ドルです。つまり、私たちのレバレッジはわずか 0.83% であり、ほとんど無視できます。
Coffeezilla: ちょっと待って、そのレバレッジに優先株を含めていないですよね?株式は債務ではありません。
Jeff Walton: はい、含めていません。
Coffeezilla: でも、あなたたちはそれを「デジタルクレジット」と呼んでいますが、その名前自体がかなり誤解を招くものです。
これは実際に私があなたたちに対して持っている不満の一つです。個人を批判しているわけではなく、あなたとMichael Saylorの両方を指しています。あなたたちは、実際には債務ではないものを非常に「借金」的な言葉で説明しています。私がビデオを撮る一因はここにあります。客観的に言って、リスク開示が正しく行われていれば、どのように売却してもかまいません。しかし、マーケティング段階で曖昧な言葉遣いを使うと、一般の顧客は自分が何を購入したのかさっぱりわからず、多くの人が失敗します。
あなたはこれを「デジタルクレジット」と呼んでいますが、一般の人は聞いただけで債務だと感じます。しかし、あなた自身が言ったように、優先株は債務ではありません。顧客が投資したその100ドルの元本は、返済義務はありません。
Jeff Walton: この問題を別の視点から考えてみましょう。あなたはこのアイテムを購入する際、どのリスクを引き受けているのでしょうか?私たちのバランスシートの0.83%が債務であり、1%未満であり、残りは完全に株式であり、120億ドルのビットコインと1,200万ドルの現金が含まれています。この「私たちが13%の利払いを続けられるかどうか」という問題において、あなたはどのリスクを負っているのでしょうか?
Coffeezilla: あなたはビットコイン価格の下落リスク、ハッキングリスク、将来的にこの優先株よりも優先度の高い債務を発行するリスクなど、多くのリスクに直面しています。これらのリスクはSECのファイルに明記されています。
Jeff Walton: そうです。したがって、あなたが引き受けているのは信用リスクです。私たちはこの利息を永続的に支払い続けることができるか、および当社のバランスシート上のリザーブ資産自体の信用リスクです。これが私たちがそれを「デジタルクレジット」と呼んでいる理由です。あなたが購入したものは本来信用リスクです。それは債務ではなく、元本は返済されません。
Coffeezilla: しかし、市場ではそうは理解されていません。あなたとMichael Saylorのポッドキャストをたくさん聞いたが、あなたたちはしばしばこの製品を債券と比較し、「現在の債券の利回りは何パーセントです」と言っています。しかし、債券はまったく別の話です。償還まで保有し、元本が返されますが、具体的な種類によりますが、米国債を購入すると、元本はほとんど返還されるでしょう。この製品にはそのような仕組みはありません。Saylorはこれを銀行口座と比較することさえありますが、それはまったくの違います。あなたたち自身の開示書には明確に記載されています。「これは銀行口座でもあり、通貨市場ファンドでもありません」。それではなぜあなたたちは公にそれを債券や通貨市場に近いものとして位置付けようとしているのでしょうか?
Jeff Walton: 市場の他の信用ツールと比較することは公正だと思います。銀行が発行する永続的な優先株を見れば、それは本当の同類比較です。しかし、外部から見た比較が少ないことは認めます。どんなツールでも信用リスクは基本的に数学です。Boeing社の債務の信用リスクをどう計算するか?負債対資産比率を見る、キャッシュフローを見る、その会社の将来のパフォーマンスを予測する、それだけのことです。
Coffeezilla: しかし、各種ツールのリスクタイプや保護メカニズムは異なります。すべてが「数学だから」で片付けられるわけではありません。
Jeff Walton: 私が言っているのは数学です。機関保険者が比較するのは信用リスクで、将来、このお金を受け取る確率はどのくらいですか? どんな信用ツールもこの問題を考えなければなりません。ひとつは「元本を返せるか」であり、それは伝統的な債務の論理です。優先株は別の論理です:私はどれくらい持っていなければならないのか、配当を通じて元本を回収するのにどれくらい時間がかかるのか? これがツールの「デュレーション」です。
あなたが JP モルガンの5%永久優先株を購入すると、20年かかって配当で元本を回収することになります。これがあなたが負う信用リスクです。流動性について特に心配する必要はありません。これは永続的なものであり、お金を回収するのにかかる時間を見ています。永続的なツールは元本を返済しない論理であり、伝統的な債務とはまったく異なりますが、それでもすべては数学です。
Coffeezilla: 私たちの違いはここにあります。それを「デジタルクレジット」と呼ぶのは誤解だと私は思います。この点は一旦置いておきます。この種の製品についての実際の信用リスクについて話し合いましょう。
私が最初に言いたいことは、あなたやMicroStrategyが明日崩壊するとは思っていません。私の見解は、これが徐々に大きく転がる雪だるまであります。負債がますます蓄積し、最終的にはあなたやMicroStrategyを徐々に解体し、多くの人々を押し込めるでしょう。なぜなら、このような製品が成功すれば成功するほど、頭上に浮かんでいる負債が重くのしかかるからです。
Jeff Walton: それでは、数学を話しましょう。本質的にこれは数学の問題です。
Coffeezilla: しかし、ここまで来ると話が難しくなります。というのも、Michael Saylor が出てきて「Bitcoinが毎年2.5%上昇すれば、私たちは永久にすべての配当を支払えます。」と言うかもしれないからです。彼はよくこう言います。しかし、これは現在のSTRC発行量に基づいています。STRCが増えれば増えるほど、Bitcoinの上昇幅を再計算する必要があります。この数字は動的です。同意していただけるでしょうか?
Jeff Walton: 必ずしもそうとは限りません。Bitcoin自体が上昇すると、貸借対照表も大きくなり、比較的、負債の割合が薄まります。彼らの口座には81.8万BTCがあり、Bitcoinの価格が上昇すると、簿価規模も上昇し、レバレッジ率は上昇するのではなく、減少します。
Coffeezilla: そうですね、レバレッジは下がります。ただし、逆の場合も同様です。これが私が言いたいことです。
また、ここにはフライホイール効果があると思います。収益製品を提供して資金を集める一方、その資金を使用して名目上のサポート資産を購入します。購入アクションそのものがこの資産の価格を押し上げ、より安定して見えるようにします。
ただし、このフライホイールは逆にも成立します。アセットを売却して配当を支払う際、そのアセットに売り圧がかかります。これが当時 Michael Saylor が「おそらく Bitcoin を売却して配当を支払うかもしれない」と述べた際、市場が激しく反応した理由です。
「ハイプライド・スキーム」の用語が最も嫌いであることを承知しています。しかし、ポンツィ・スキームの中核的特徴の1つは実際には非常に単純です:新しく入ってきたお金を使って古い投資家にリターンを支払います。例を挙げますと、MicroStrategy が STRC の新規発行で集めたお金を使用して STRC の配当を支払った場合、これはポンツィ・スキームに該当すると考えますか?
Jeff Walton: 現金は代替可能です。入金される現金の出所については、さまざまな構造上の取り決めが可能です。ポンツィ・スキームと私たちのような資本運用搬送体との最も根本的な違いは:ポンツィ・スキームにはリザーブがないが、私たちにはあります。
Coffeezilla: しかし、あなた方のリザーブは最終的には入ってくる投資家のお金ではありませんか?新しいお金が入るたびにリザーブに詰め込んで、将来の配当に使用します。
Jeff Walton: ポンツィ・スキームにもリザーブはありますよ。
Coffeezilla: いいえ、ポンツィ・スキームにはリザーブはありません。投資家のお金がどんどん「リザーブ口座」に入っていくわけではなく、直接古い投資家に支払われます。
Jeff Walton: 最初には少なくともあったでしょう?
Coffeezilla: 例を挙げます。あなたから100ドル借り、永久に10%のリターンを約束しますが、そのお金を放置するだけで何もしません。今、私の口座には100ドルの「リザーブ」があり、この100ドルであなたに利息を支払っています。いつかリザーブがなくなれば、新しい資金を調達する必要があります。ポンツィ・スキームの問題はここにあり、負債の雪だるまになります。
あなた方とポンツィ・スキームの本質的な違いは認めます:ポンツィ・スキームは一般的に詐欺的な成分を含んでいます。リスク開示が十分であり、顧客がリスクを引き受ける意志があれば、それは顧客の問題です。しかし、私が言いたいのは、この構造は脆弱性の点でポンツィ・スキームと類似していることです:Bitcoin が永遠に価値を増やし続けない限り、長期的には持続不可能です。そして、「Bitcoin が永遠に価値を増やし続ける」というのは非常に悪い賭けだと考えています。
Jeff Walton: その保険会社はポンジスキームですか?
Coffeezilla: いいえ。
Jeff Walton: なぜではないですか?
Coffeezilla: なぜなら、それは実際のビジネスを持ち、実際のキャッシュフローを生み出すからです。それが取引するのはリスクです。
Jeff Walton: 信じられないかもしれませんが、保険会社が支払うクレームのほぼ100%は、受け取った保険料から来ています。あなたの定義に従うと、保険会社もポンジスキームですか?
Coffeezilla: 違います。保険会社には実際の利益があり、実際のキャッシュフローがあり、それはその保有するアセットのリスクから来ています。同じように比較するなら、保険会社が保険を売らずに、「何らかの収益に基づく製品」を発行する。何に基づいて?「当社の財務諸表に基づいて」。財務諸表はどこから来たのか?「この収益製品の販売によって」。これはあなたと同じです。真の保険会社は、はっきりとした製品を販売しており、私は自動車保険を作成し、保険料を支払います。
Jeff Walton: 優先株は製品ではありませんか?これは株であり、永続的な優先株なので、製品です。顧客がそれを持っている理由があります。
Coffeezilla: 顧客はそれを配当を受け取れると思って持っているだけで、それが製品ではありません。Nvidia の株は製品ですか?
Jeff Walton: もちろんです。
Coffeezilla: 違います、NVIDIA のGPUこそが製品です。
Jeff Walton: 株は製品です。顧客はそれを貯蔵に使用します。私たちの永続的株式も製品です。
Coffeezilla: 違います。あなたの保険証券は製品ですか?
Jeff Walton: 保険証券は金融契約であり、金融製品であり、目的はあなたが損害を受けたときに補償することです。このツールも金融製品です。言ってしまえば、ストラクチャードファイナンス会社、それほど複雑ではありません。
Coffeezilla: 問題は、販売ストーリーがあまりにも単純すぎるが、その下に潜むリスクが非常に複雑であるということです。
Jeff Walton: Bitcoin市場について話しましょう。あなたが持つ潜在的な仮定の1つは、StrategyがBitcoin市場で唯一の大規模なプレーヤーであるということですが、そうではありません。過去11日間、Strategyは1つのBitcoinも購入していませんが、これらの11日間でBitcoin市場は3500十億ドル、つまり440万枚のBitcoinと取引されました。Strategyは全く参加していません。これは非常に流動性の深いグローバル市場です。
では、Strategyが月次配当金を支払うためにBitcoinを売却する規模はどの程度でしょうか?現在のBitcoin価格は8万ドルで、彼らは1か月に1530枚を売却する必要があります。市場は11日間で440万枚を取引しています。市場にとって1530枚は圧力をかけません。
基礎となるBitcoinの流動性は常にそこにあります。必要な時にBitcoinを売却して配当金を支払うことができます。ただし、実際の操作では、株式を発行する方が資本コストが低く済みます。彼らは普通株式を発行したり、永続優先株式を発行したりして配当金を支払い、自らが経営キャッシュフローを持っています。
Coffeezilla: 皆さんが奇妙だと感じるのは、このプロセスです:STRCを売却してBitcoinを購入し、そして再度Bitcoinを売却してSTRCの利子を支払うということです。私はもうあのPという言葉を使いたくありませんが、この戦術は、金利の発生しない資産を取り、パッケージングして、利息を支払う製品に変えて販売するように見えます。
Jeff Walton: そうです、私たちはそれを変換しているのです。私たちは資本構造を使用して、同じ資産を2つの製品に分割しています。Bitcoinは当社のバランスシートに資産として記載され、そして私たちは資本構造を使用してリスク層を分けています。資本構造には、上位レイヤ(senior)はリスクが低く、株式層(junior)はリスクが高いという構造があります。これはABCの資本構造です。複雑なことではありません。
私たちは、13%の上位レイヤ永続優先株式を切り出し、リスクとリターンの一部をまとめて売却し、残りのリスクとリターンを普通株式層に積み上げます。したがって、当社の普通株式はBitcoin自体よりも価格変動が激しいです。私たちはこれを「拡大版Bitcoin(amplified Bitcoin)」と呼んでいます。デジタルクレジットと拡大版Bitcoinの両方が存在します。
Coffeezilla: あなた方の普通株式は長期的に押し潰されると考えています、なぜならそれは資本構造の最下層に位置しています。
Jeff Walton: 当社の普通株は Bitcoin に対するβが1.6です。Strategy の普通株は Bitcoin に対するβが1.5です。市場は「拡張版 Bitcoin」に需要があり、取引量を見れば分かります。MSTR の取引量は常にIBITよりも高く、1日平均の取引はおおよそ 200 から 250 億ドルです。
Coffeezilla: それは現在市場が主にアルゴリズムによって動いていて、アルゴリズムがヘッジを行っているからです。アンダーライイングの Bitcoin ポジションをヘッジするために拡大版のツールを使用できます、なぜならオプション市場が深く、現物市場も深いからです。
Jeff Walton: 小売投資家のほとんどはヘッジを行っておらず、彼らは本当にこのものを信じており、Michael Saylor が語ったストーリーを信頼しています。
Coffeezilla: あなたは本当に毎日 200 億ドルの取引が小売投資家によって行われていると思いますか?
Jeff Walton: 私はすべて小売投資家ではないと言っているつもりです。機関がアルゴリズムを走らせるのはたくさんあります。Jane Street、Citadel、Clear Street など、すべてのメーカーです。私が言いたいのは、普通株が「拡張版 Bitcoin」の最も純粋な表現であるということです。
Coffeezilla: 違います。それには上位の優先者がいて、あなたの上には債権者、優先株主がいます。それは純粋とは呼べません。
Jeff Walton: 市場はあなたに同意していません。
Coffeezilla: 長期的には、「純粋な拡大」を信じている人たちにとって非常に困難な状況になるでしょう。
しかし、これは核心的な問題に影響しません:それが成り立つためには、長期的に持続可能でなければなりません。何度も言いますが、私はあなたたちが明日崩壊することは心配していません。私が心配しているのは、このものを「拡大版の債券」「拡大版の預金口座」と捉えている小売投資家で、彼らがテールリスクに気づいていないことです。そして率直に言って、あなたたち自身も本当に気づいていないと思います。
Jeff Walton: 1 万回のモンテカルロシミュレーション、4つの確率モデル、財務諸表のすべての歴史的シナリオのバックテストを実施しました。
Coffeezilla: わかりました、すべてのシナリオを実行した後、人々が破産するシナリオは何ですか?
Jeff Walton: ビジネスモデルが崩壊するシナリオは、Bitcoin が 80% から 90% 下落し、その後10年間低位に留まり、逆方向の変動も回復もない状況です。このシナリオはビジネスモデルにとって確かに壊滅的ですが、発生確率は非常に低いです。私たちが保証しているのは、Bitcoin の長期的方向性であり、16兆ドル規模の資産であり、銀行が採用しています。BlackRock の Bitcoin ETF は史上最も速く1,000億ドル規模に達した ETF であり、BlackRock の最も収益の高い製品です。Morgan Stanley や Charles Schwab も参入しています。私たちが保証しているのは、Bitcoin が生産的な通貨資産として、デジタルキャピタルとしての長期的方向性です。
Coffeezilla: 私が最も違和感を覚えるのは、リスクを保証し、そのリスクをヘッジするためにその対象を使用することです。一般的には、リスクヘッジには無関係な資産を使用するべきです。
ただし、これは別の話題です。こういった製品のテールリスクについて話したいです:第一に、Bitcoin の横ばい;第二に、Bitcoin が下落し、復活できない;第三に、ハッキングされる;第四に、運用ミス;第五に、既存の優先株よりも優先度の高い債券を発行し、既存の優先株保有者を困らせる――
Jeff Walton: 上位債務――
Coffeezilla: 話させてください。これらはすべて現実のリスクです。あなた方の SEC 開示書にもすべて記載されているので、否定できません。
さらに、別のリスクとして、あなた方が無制限に新しい優先株を発行し続けることが考えられます。これは債券ではなく、優先株のオープションです。追加するたびに、Bitcoin がどれだけ上昇すれば持続可能な配当が支払われるかというハードルが引き上げられます。Bitcoin がずっと上昇し続けるとは限らず、上昇する理由もありません。
そして、資産負債表がますます締りつつある場合(破綻とは言いませんが、負担が増していること)、市場はその優先株に対してより高い価格を要求するでしょう。金利を上げるか(資本コストが上昇する)、株価が下がるか(既存の株主が損失を被る)。2年で13% を得たが、優先株の市場価格が78ドルに下がれば、実質収益はゼロになります。
あなた方はわずか5か月で10%から13%に上昇しました。
Jeff Walton: 当社のIPO時は12%でしたが、現在は13%です。
Coffeezilla: わかりました、12%から13%ですね。STRCと混同してしまったかもしれませんが、STRCは9%から11.5%に上昇しています。どちらにしても、あなた方は成長しており、しかし資本コストが上昇すると、長期的な持続可能性に悪影響を及ぼします。これは基本的な論理です。資本が安価な方が良いです。現在の13%は非常に高価な資本と言えます。
Jeff Walton: 他のものと比較するとそうですね。伝統的なバランスシートや伝統的なキャッシュフローに面して、またAIの脅威にも直面する必要があるならば、13%は確かに非常に高価な資本コストです。
Coffeezilla: よろしい。私はリスクのテイルエンド全てを議論しましたが、私の見落としはどこだと思いますか?
Jeff Walton: 私たちはこれらのリスクの確率順位と、それらが市場上の他のリスクとの相対的な位置付けについて異なる意見です。世界全体が本質的に確率で構築されており、車を運転する際も事故に遭遇する確率があります。すべての確率を順位付けすることで、数学的分布が形成されます。
あなたが指摘したポイントについて、簡単に回答したいと思います。もし当社の上位永続型優先株価格が下落した場合、私たちはそれを買い戻し、その負債をバランスシートから直接削除することができます。
Coffeezilla: 自社の優先株を買い戻すような現金配当ですか?
Jeff Walton: はい、Strategyも同様に対応できます。彼らのツールが下落した場合、彼らは公開市場で買戻すことができます。
Coffeezilla: ですが、その考え方には大きな問題があります。そのような措置は、財務的に最もプレッシャーがかかる時期に絶対に起こります。定義上、あなたの優先株の取引価格が下落するのは、バランスシートが圧迫されているためです。つまり、あなたが現金を使って買い戻しを行うべきでない最悪の時点なのです。
Jeff Walton: それはツールボックスの1つに過ぎません。私たちは機関的な方法でこれを管理しており、まるで保険会社がバランスシートを管理するかのようです。私たちは明確な将来の負債像を持っており(つまり、あなたが言及した13%の資本コスト)、まるで保険会社が「スリップ事故、犬に噛まれる」といった将来の支払いに向き合うかのようにです。私たちはデュレーション負債を有しているため、資本構造とデュレーション負債を一致させる必要があります。
私たちは現金12ヶ月、STRC流動性6ヶ月を持ち、その背後には18〜20年のBitcoin流動性バックアップがあります。私たちはこの資本の媒体を pass-through の負債管理媒体として運用しており、ただし、私たちには資産しかありません。資産負債計算書を使ってその変動を吸収しています。
Coffeezilla: そうですね。しかし、この資産が必要な速度で値上がりしない場合――
Jeff Walton: その場合も私たちは資産負債計算書上でリスクを負っており、株主優先ではありません。
Coffeezilla: いいえ、彼らもリスクを負っています。
Jeff Walton: 彼らが負担しているのは、「私たちが利益を支払えるかどうか」というリスクです。
Coffeezilla: そうですね、そうなんですよね。あなたたちは変動リスクを負担し、彼らもまた別の形で同じリスクを負担しています。
Jeff Walton: 彼らは、あなたが必死に描いているブラックスワンテールリスクに13%を支払っています。
Coffeezilla: 「ブラックスワン」という言葉を言うと、まるで数百年に一度の出来事のように感じますね。そんなことはありません。Bitcoinの価格が資本コストを上回らない限り、あなたは損失を被ります。これが根本的な問題です。
Jeff Walton: 私たちの資産負債計算書は、戦略と同様に、Bitcoinの価格が年間2.3%上昇すれば永続的に配当を支払えます。私たちの数字は少し高く、約5.5%です。それは、私たちが発行している優先株が保有しているBitcoinの割合に比べて高いからです。アメリカの通貨供給は年間6.7%増加しています。
Coffeezilla: この件を簡素化したいと思います。あなたがこのように計算すると、むしろ混乱させられます。なぜなら、この数字はBitcoinの価格、SATAの発行量、STRCの発行量に応じて変動するからです。よりクリーンなアルゴリズムは、Bitcoinに支払う資本コストが毎年13%であることです。
簡単な例を挙げます。私があなたにお金を貸し、それをBitcoinで購入した場合、毎年13%支払われます。Bitcoinの上昇率が13%に達しない場合、あなたは損失を被ります。13%を超える場合にのみ利益が出ます。それだけのことです。
Jeff Walton:私はその意見に同意します。私たちが保険をかけているのは未来です。これはデジタルゴールドラッシュです。私たちは Bitcoin を将来の 8 〜 10 年で、複利年率 30% 〜 35% で上昇すると保証します。
Coffeezilla: Bitcoin はその速度で上昇しません。これが私たちの最大の分歧点です。なぜ毎年 30% 〜 35% 上昇すると思うのですか?
Jeff Walton:なぜなら、この世界に供給が固定された資産が存在したことがないからです。Bitcoin の基礎となる供給は徐々にゼロに近づいています。機関が参入し、ETF が爆発的成長を遂げ、それに対応する信用製品が発行されており、これらの新たなリスクリターンツールの市場が急速に拡大しています。全体の信用市場規模は 300 兆ドルです。これは地球上で最大の潜在市場です。
市場にあるその債務の何を見るのか――
Coffeezilla:なぜ債券と比較するのですか?
Jeff Walton:Ford は 2069 年に満期の 6% 利子の債券を発行しました。あなたは Ford が 2069 年まで生きていると思いますか?その債券を買った人が元本を回収できると思いますか?
私は前に述べたように、信用リスクを保険する方法の一つは、将来のキャッシュフローの確率に対する保険です。今、AI が突然現れ、AI はほぼすべての企業のキャッシュフローを脅かしています。将来のキャッシュフロー確率に傘を差すと、AI がその傘を破裂させます。一部の企業はうまくやるかもしれませんが、一部の企業は完全に崩壊します。そして、これらの信用ツールはほとんど流動性がありません。
非公開信用市場については言及するまでもありません。これは完全に透明性がなく、あなたが何を保証しているのか全くわかりません。12% のリターンを誓約していますが、その下にある企業の財務基盤は完全に推測に頼っており、財務報告の頻度も低いです。
それに対して、15秒ごとにオンラインで貸借対照表が見られる資産を保証し、アルゴリズムがリアルタイムで信用リスクを計算し、透明性と流動性はまったく違います。市場全体の流動性は増加しており、減少していません。
Coffeezilla:私に「非公開信用市場はよくない」と同意させようとしていますか?なぜ非公開信用市場に話が及んだのでしょうか?
Jeff Walton: あなたが「なぜ Bitcoin は30%の複利成長を維持できるのか」尋ねたからです。私が30%のCAGRを保証しているのは、クレジット市場全体が圧力を受けており、インフレ、AIの不確実性、キャッシュフローの問題により引き続き圧力を受けるためです。
もう1つ視点を提供します。Strategy はS&PのB-クレジット・レーティングを取得していますが、これについて聞いたら「さてB-だ!」と大喜びすると思います。しかし、重要な問題は、S&PがStrategyのアカウントにBitcoinをどれだけクレジットとして計上したかです。
Coffeezilla: ゼロ。
Jeff Walton: そう、ゼロです。
Coffeezilla: しかし、これがBitcoinの30%の値上がりと何の関係があるのか?
Jeff Walton: 私たちは、アカウントに記載されたBitcoinの価値はゼロであってはならないと合意できると考えています。なぜS&Pはゼロを与えるのでしょうか?それはバーゼルIIIによるものです。バーゼルIIIは金融危機後に制定された銀行監督基準で、銀行が過度にレバレッジをかけるのを防ぎます。現行の規則によれば、銀行はBitcoinを保有しても資本のクレジットを得ることができず、Bitcoinをレバレッジとして使用できないため、資本コストが高くなります。そのため、銀行はBitcoinを保有する動機がありません。私たちはこの規則が将来変わると考えています。
保険会社も同様で、現在は貸借対照表にBitcoinを保有することはできず、資本のクレジットを得られません。
Coffeezilla: つまり、規則が変われば、機関がそれを採用するということですか?
Jeff Walton: そうです。そして私たちが今行っているのは、この基礎となる資本資産を2つの異なる構成要素に変換することです。このシェルを纏った後、保険会社はこの永続的優先株を保有し、45%の資本のクレジットを受けることができます。需要はすぐに現れます。
リスクリターン特性は異なります。このツールのリスクが非常に高いと感じることはできますが、構わないですし、そう考えても問題ありません。しかし、他の資産とのリスクリターン特性が異なることは無視できません。
私は大学で金融を専攻し、10年間資本市場に携わってきました。マルコウィッツの現代投資ポートフォリオ理論はノーベル賞を受賞しており、その中心にはポートフォリオの分散があります。
Coffeezilla: これが30%と何の関係があるのか?
Jeff Walton: 関係は、これらの新しいツールが異なるリスクリターン特性を持って作られ、さまざまな投資ポートフォリオに組み込まれるという点にあります。だからこそビットコインが30%上昇するのです。需要が膨大で銀行も参入するからです。
Coffeezilla: しかし、ビットコインはすでに1.6兆ドルの時価総額です。これが毎年30%上昇するとは信じがたい理由なのです。
私はこのようなものを見る際に、採用曲線の視点を好みます。すべての製品はS字曲線であり、最初は初期採用者がいて、次にメインストリームになり、その後曲線が緩やかになります。それは製品の悪さではなく、製品が成熟したからです。
私が今ビットコインを見ると:戦略的ビットコインの保有、BlackRockがビットコインを保有、Michael Saylorが個人的にビットコインを約4%保有している、これらのビッグプレイヤーやビッグイベント、ほとんどすでに起こったことが起こった。
ビットコインを買いたいと思っている人はほぼ全員参入しています。最終的には平衡点に達するでしょう。もしビットコインがインフレ対策ツールであると考えるなら、成熟した後はインフレ率に従って上昇するはずです。13%でも、11.5%でも、絶対に30%でもない。
Jeff Walton: ただし、通貨供給は毎年6.7%の複利成長率で増加しています。米国の債務/GDP比は現在120%で、毎年3.5%の複利成長率で増加しています。これは13%以上ではありませんか?あなたはなぜドルを保有しているのですか?ドルにはリスクがありますか?
Coffeezilla: ドルは最も流動性の高く、使いやすい通貨形態です。インフレリスクがあると言うならば、間違いなくそうですが、私は否定しません。あなたが提供しているのが合理的なリターンの製品であるなら、それは素晴らしいことです。しかし、30%などの数字は狂っていると思います。13%ですら現実的ではないと感じます。
私が本当に違和感を覚えるのは、このような「貯蓄口座プラス」の位置付け方です。
Jeff Walton: これは優先株です。過去9ヶ月でStrategyは100億ドルの「デジタルクレジット」を発行し、その勢いはさらに加速するでしょう。これらのツールの流動性は画期的です。
私たちが話しているのは前代未聞の固定供給資産であり、そのため理解するのは難しいです。しかし、数学は実際には非常に簡単です。私にとって、金に合わせることが合理的な目標だと思います。金に合わせるとは、Bitcoin が1枚あたり150万ドルになり、対応する35兆ドルの時価値になることを意味します。Bitcoin はあらゆる側面で金よりも優れており、携帯性、輸送性、移転可能性があります。
Coffeezilla: 私はあなたと Bitcoin vs. 金の議論には巻き込まれたくないのです。
Jeff Walton: 私が言っているのは30%永続ではなく、将来の8〜10年で30%のCAGRです。
Coffeezilla: でもあなたの優先株は永続的です。
Jeff Walton: 当社は金利を引き下げることができます。3年後、需要が急増した場合やSOFR金利が低下した場合、金利を引き下げることができます。これは契約上許容されています。
Coffeezilla: しかし、金利を引き下げると、優先株価格が下落し、保有者が損失を被ります。これは事実です。
Jeff Walton: 価格はもちろん下落する可能性があります。しかし、このツールのリスクプロファイルが市場の他のものと比べてどのようなものかを考慮する必要があります。
Coffeezilla: 私はあなたを金利市場全体と比較していません。言いたいのは、あなたが一方的に金利を引き下げ、Bitcoinの成長が遅いために金利を引き下げることは、外部金利とはまったく関係がありません。あなたは金利に固執しているのではなく、あなたが支払うのは資本コストであり、Bitcoinの成長に固執しているからです。
Jeff Walton: 当社は将来の負債をヘッジしており、金利とは直接関係がありません。現在、資本コストが高いのは、これらのツールがまだ新しいからです。3年後、これらのツールには3年間の支払い記録があり、状況が異なります。
Coffeezilla:「3年間連続支払い」は何も証明しません。最終的に崩壊した多くの企業は、崩壊するまで数年間支払いを続けていました。
Jeff Walton: 当社の貸借対照表は非常に強く、将来の負債を引き続き管理していきます。
Coffeezilla: Jeff、私は1つ点で同意します。この製品は「人々が収益をどのように見るか」という点で大成功するでしょう。これこそ私が深く心配している点です。私はこの製品の成功そのものが、その崩壊の源になると考えています。負債が大きくなればなるほど、問題も大きくなります。その製品は Bitcoin の価格上昇にどれだけ依存するか。だから最大のリスクは実は製品があまりに成功しすぎることです。
Jeff Walton: 「製品があまりに成功しすぎると下方リスクが発生する」というのは興味深い視点です。しかし逆に言えば、家庭保険を購入するとき、保険会社の財務力や支払能力を調査しますか?
Coffeezilla: 私個人は調査しませんでした。妻が申し込んだんです。
Jeff Walton: 調査すべきです。負債の強度を見てください。問題は、将来的に保証をすることができるかどうかです。
Coffeezilla: 同意します。これが核心の問題です。ただし、企業が実際に約束していることを見る必要があります。あなた方の開示には、「SATA は Strive の Bitcoin 保有を抵当にしていない」という一文があります。抵当がないなら、「Bitcoin サポート」とは何の根拠でしょうか?
Jeff Walton: 正確な表現は「Bitcoin パワード(Bitcoin powered)」だと思います。私たちには Bitcoin 化された財務諸表があります。
Coffeezilla: しかし、以前にあなたが「Bitcoin サポート」と言ったのを聞いたことがあります。
Jeff Walton: Bitcoin は当社の財務諸表に記載されています。
Coffeezilla: しかし抵当がないので、私の疑問はここにあります。これは結局、そのスピンの問題に戻るのです。抵当がないのに、「Bitcoin サポート」と呼ぶ根拠は何ですか?
Jeff Walton: 当社には Bitcoin の財務諸表があるためです。複雑なことではありません。
Coffeezilla: それでは、「Bitcoin パワード」、「Bitcoin サポート」ですが、「Bitcoin 抵当」ではありません。
Jeff Walton:厳密に言えば、「Bitcoin サポート」とは呼べません。何も担保されていないため、「Bitcoin ドライブ」と言います。私たちには Bitcoin ドライブの貸借対照表があります。
私がこの問題でややイラつくのは、この資本キャリアの概念が新しいわけでも複雑なわけでもないということです。
Coffeezilla:ちょっと前まで「これは全く新しいもので、誰も見たことがない」と言っていたじゃないですか。
Jeff Walton: Bitcoin ドライブの永続的優先株式ツールは新しく、9ヶ月の歴史があります。しかし、永続的優先株式そのものは以前から存在しています。
Coffeezilla: しかし、それが宣伝されている方法は新しいです。「私たちはデジタルクレジットに変換しています」「マネーマーケットに類似」といったマーケティング文言は新しいです。私の最大の不満はマーケティングです。あなた方が単に「私たちは永続的優先株式を持っています」と言っていれば、おそらく私たちはここで話していないでしょう。
Jeff Walton: これらの製品は非常に興味深い取引ができ、価格が安定し、流動性が高いです。それを JP Morgan の永続的優先株式と比較してみてください。JP Morgan の 600億ドル規模は毎日 200万ドルで取引されています。Strategy の永続的優先株式は毎日 2.5億ドルで取引されています。このことを否定する理由はありません。
Coffeezilla: あなたが11.5%を提供するからですね、JP Morgan は提供していません。
Jeff Walton: なぜ99.95ドルから99.97ドルという狭いレンジで25億ドルの取引が行われるのでしょうか?Strategy はまだ株を発行していません。
Coffeezilla: なぜならアルゴリズムが金利が価格を抑えると思っており、そこで裁定取引が行われているからです。
Jeff Walton: これはこれまでにない裁定取引の場面です。これらのツールはアルゴリズム取引に固有の裁定取引機会を提供しています。なぜならリスクが数学的に7×24時間リアルタイムで算出できるからです。他の信用ツールでは四半期の財務諸表が必要で、諸表が手元に届く時点ですでに一か月遅れています。これがこの分野での最大の革新の一つです:リスクは数学によって7×24時間で算出され、信用市場全体の他のツールはこれができません。
Coffeezilla: あなたが「これは面白い」と何度も言ったのを聞いています。はい、面白いです。しかし、これは良い投資なのでしょうか? 私はそうは思いません。個人的に、これは多くの人が理解しているよりもはるかに危険だと思います。
Jeff Walton: 数学を見るべきです。
Coffeezilla: わかりました、数学を見せてあげましょう。私たちは CAGR について意見が分かれています。私は 13% 複利計算機(investor.gov のもの)を開きます。もし Bitcoin が毎年13%上昇する(つまりあなた方の資本コスト)、50年後には1 Bitcoin が3600 万ドルの価値になります。私は2076年に1 Bitcoin が3600 万ドルの価値になるとは思いません。それは狂っていると思いますし、現実的ではないと思います。
Jeff Walton: あなたは2076年に1 Bitcoinが3600万ドルとは思わないのですか?私はそれを絶対に現実的だと考えています。米国の債務/GDPは毎年3.5%の複合成長率で——
Coffeezilla: 米国の債務が3.5%増加するのが、なぜBitcoinが毎年13%上昇することを合理的にするのですか?
Jeff Walton: なぜなら、私は法定通貨の消滅の確率が非常に高いと考えているからです。法定通貨は一般に約200年持続し、現在のものは250年です。
Coffeezilla: では、Bitcoin自体が消滅する可能性も考えないのですか?
Jeff Walton: 私は世界が操作不能なグローバル通貨基準に向かうと考えています。
Coffeezilla: 私が尋ねてるのはそれじゃないです。あなたは2076年に1 Bitcoinが3600万ドルは合理的だと言いましたが、それは50年後のことです。あなたが発行したのは「永続的」優先株式であり、誰かがこれを持ち続けることになります。
Jeff Walton: これは浮動金利永続株式であり、将来的には金利を引き下げることができます。
Coffeezilla: 多くの高リターン商品を提供する人々が「将来的に利回りを引き下げることができる」と言っていますが、実際には利回りを引き下げることができません。投資家が引き下げることを許可しないからです。
さて、話はここまでです。意見の相違はたくさんありますが、この対談から何かを学び、お互いの視点を理解してもらえれば幸いです。来ていただきありがとうございます。
Jeff Walton: お時間と空間をいただき、ありがとうございます。
元のビデオリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事