半導体株が上昇を牽引した後、資金はAI関連の受注を買っているのか、それともマクロ経済の反発を買っているのか?

TL;DR
· 米イラン停戦とホルムズ海峡通航枠組みによりエネルギーリスクが緩和され、グロース株にバリュエーション修正の窓が開いた。
· 半導体、光インターコネクト、ストレージ、国内製造チェーンが上昇を牽引。市場は受注、収益、設備投資の実績をより重視。
· 関連銘柄:QQQ、SOXX、SMH、NVDA、INTC、AAPL、ALAB、CRDO、COHR、MU、WDC。
AP通信とAxiosの報道によると、米イラン間で停戦延長とホルムズ海峡のタンカー通航に関する枠組み合意が成立した後、6月18日の米国株式市場は上昇。ナスダックは1.9%高となり、半導体とAIハードウェア関連がより強いパフォーマンスを示した。
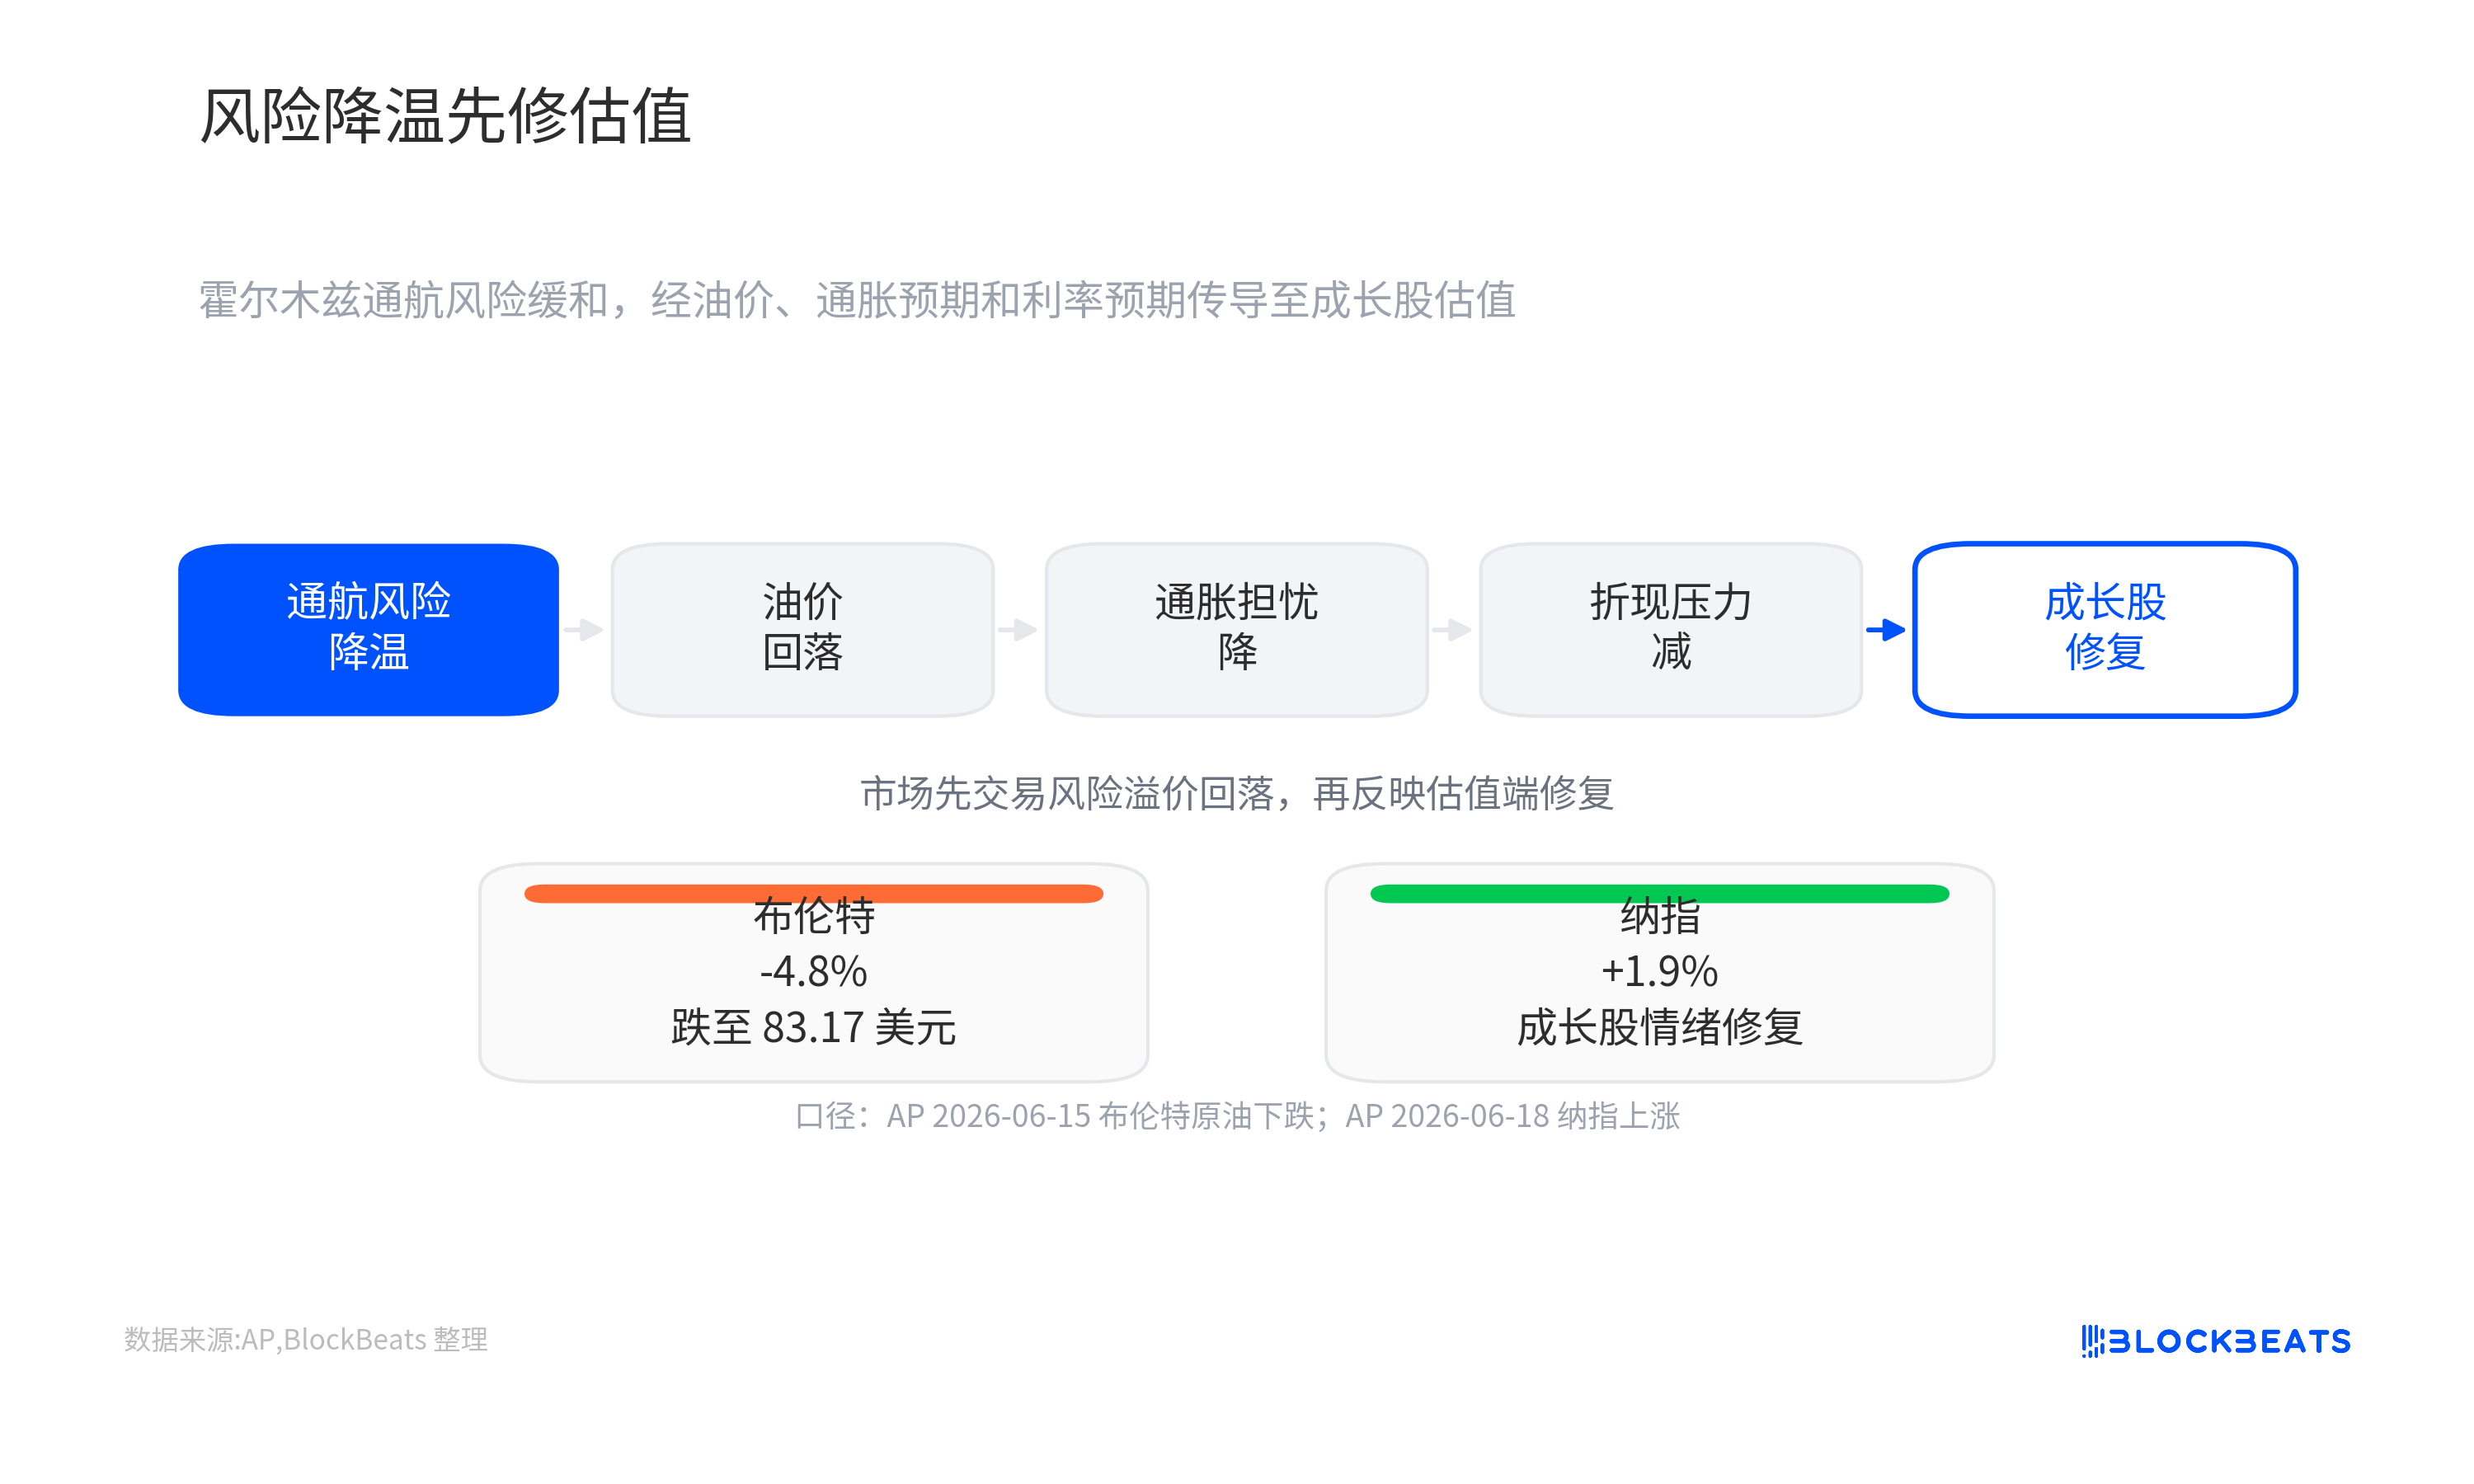
この種の地政学的ニュースはハイテク株に波及し、核心は原油価格と金利予想にある。ホルムズ海峡は世界の石油輸送における重要な経路であり、通行が妨げられれば原油価格とインフレ期待が急速に上昇しやすい。逆に、市場が「通航再開、紛争沈静化」を織り込む形で取引されれば、高バリュエーションのグロース株に対する割引圧力は軽減される。
中東リスクの緩和自体は、AIのファンダメンタルズが突然改善したことを意味しない。まず開かれるのはバリュエーション修正の窓である。本当に注目すべきは、その窓が開いた後、資金がどの方向に流れたかだ。6月18日の上昇を牽引したのは、汎用テクノロジーではなく、チップ、光インターコネクト、ストレージ、および一部の国内製造関連銘柄に集中していた。
インテルはその日、最も顕著な取引の一つだった。ロイター通信によると、トランプ氏はアップルがインテルと協力し、米国内でチップの設計と製造を行うと発言。これを受け、インテルの株価は約10%~11%急騰した。しかし、現時点ではアップルやインテルから契約規模、製品カテゴリー、量産時期に関する正式な開示はなく、これは政策による触媒と国内製造のストーリーによる弾力的な上昇と見るのが妥当だ。
したがって、今回の上昇の核心的な問題は「ハイテク株が反発したかどうか」ではなく、その反発の性質にある。市場はAIインフラの受注を再び買っているのか、それとも地政学リスクの沈静化を利用して選択的なバリュエーション修正を行っているのか?
エネルギーリスク低下がまずグロース株のバリュエーションを修正
一般投資家にとって、ホルムズ海峡は世界の石油輸送における「咽喉」と理解できる。このルートに封鎖リスクが生じれば、原油価格の上昇がインフレ期待を押し上げ、FRBの政策経路や企業コストにも影響を与える。高バリュエーションのハイテク株はこの連鎖に特に敏感であり、その評価は将来の長期間にわたるキャッシュフローに大きく依存しているからだ。
AP通信が6月15日に報じたところによると、ブレント原油は4.8%下落し83.17ドルとなり、3月初旬の水準に戻った。同日、KiplingerはWTI原油が4.9%下落し80.75ドルとなり、3月初旬以来の最低決済価格となったと指摘した。原油価格の下落はインフレ圧力が解消されたことを示すものではないが、エネルギーショックに対するテールリスクの懸念を低減するには十分である。
これが、ナスダックと半導体がニュース後に大きく弾みをつけられた理由を説明している。これらは単一企業の利益が突然変化したから上昇したのではなく、リスクプレミアムが低下した後、資金が優先的に買い戻されたからだ。
ただし、この連鎖を単純に「ホルムズ海峡の緊張緩和、よって半導体上昇」と書くことはできない。より正確な言い方としては、地政学的リスクの低下がグロース資産の反発に外部条件を提供したに過ぎず、テクノロジーセクター内部でどの銘柄がより資金の支持を受けるかは、依然としてファンダメンタルズが検証されるかどうかに依存する。
テクノロジー内部の序列はハードウェアチェーンに傾く
今回の反発は、むしろテクノロジー株内部での再序列化のように見える。
半導体がリードしていることは、市場が単一のリーダー銘柄だけを買っているのではなく、AIインフラチェーン全体を再評価していることを示している。しかし、「半導体が上がった」という点だけを見ると、AIトレードが全面的に復活したと誤解しやすい。より重要なのは、資金の選好方向がチップ製造、光インターコネクト、ストレージ、装置、そして国内製造に集中していることだ。
背景にある変化は、AIトレードが初期の「モデルは大きければ大きいほど良い、GPUは多ければ多いほど良い」という段階から、より選別的な段階に入ったことだ。投資家は今、AIに想像上の余地があるかどうかを問うのではなく、誰がデータセンター建設から実際の収益を得られるのかを問うている。
光インターコネクトとストレージが注目されているのも、この段階に関係している。大規模なAIクラスターはGPUだけで動作するわけではない。何千ものチップ間で高速なデータ転送が必要であり、光インターコネクト(データセンターの高速伝送)はAIクラスターに高速道路を敷設するようなものだ。トレーニングと推論の需要が拡大すると、メモリ帯域幅、ストレージ容量、データ移動効率もボトルネックになる。
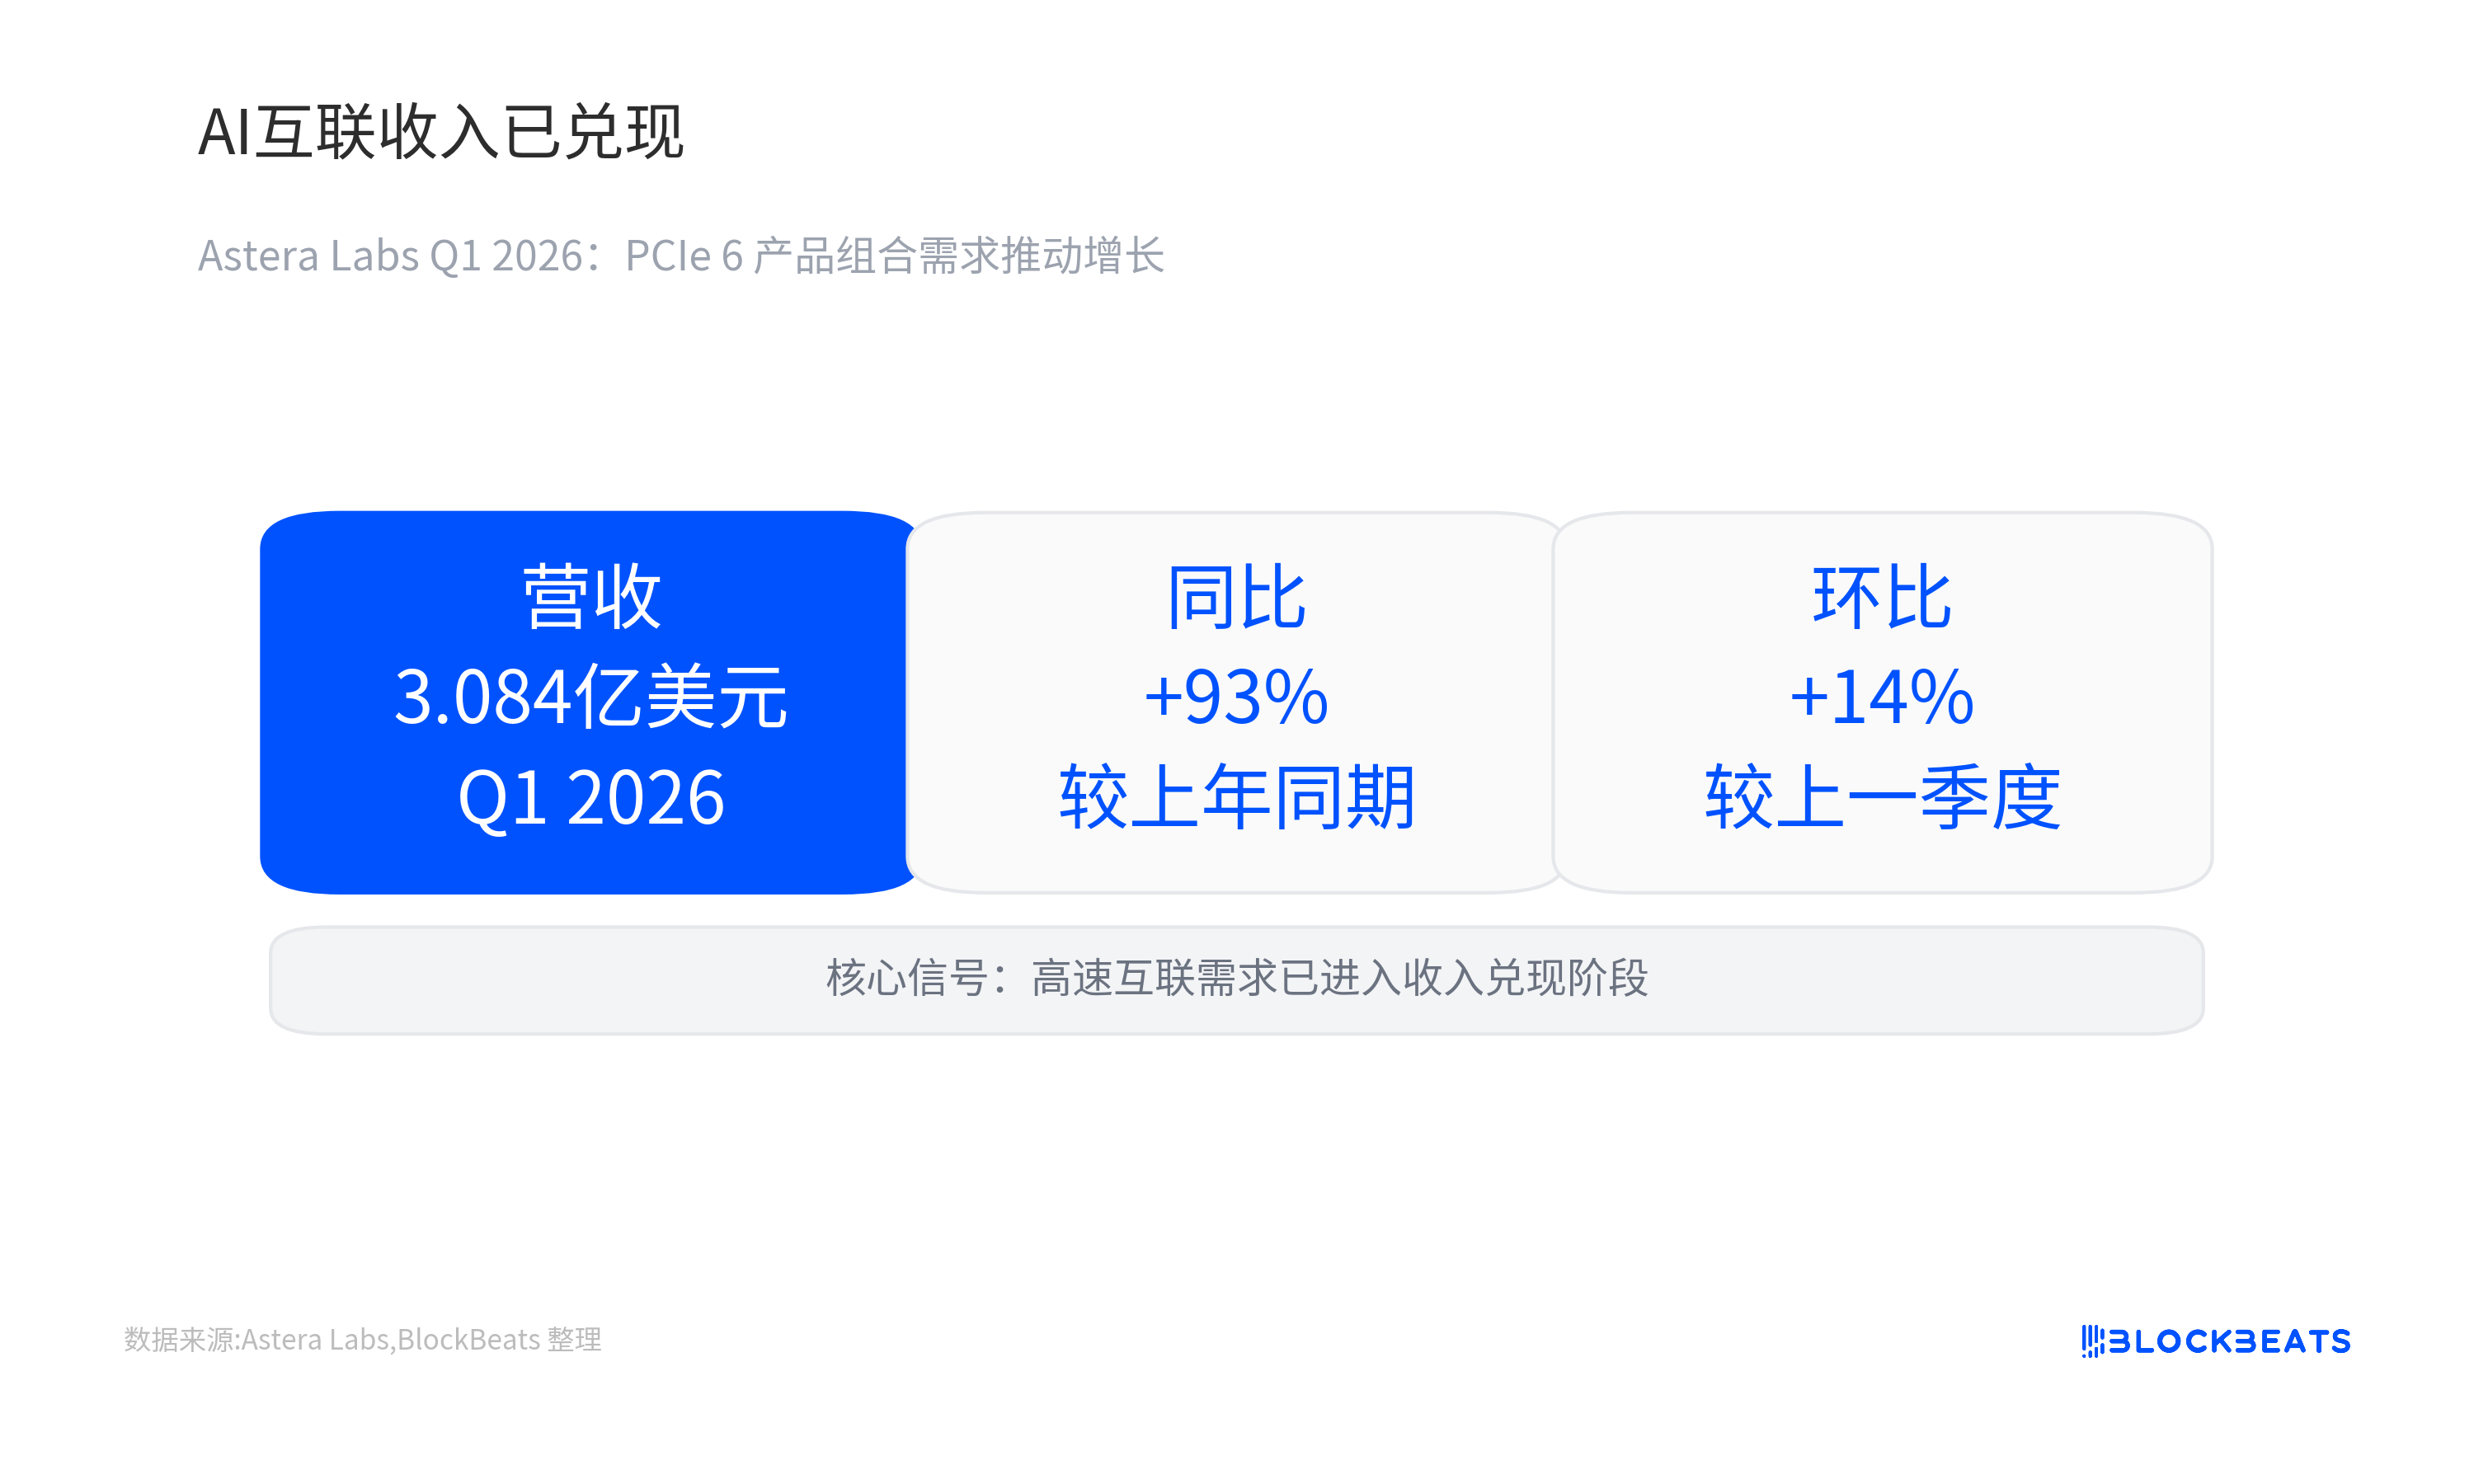
Astera Labsの決算は、市場により具体的な手がかりを与えた。同社の2026年第1四半期の売上高は3億840万ドルで、前年同期比93%増、前期比14%増だった。同社は、成長はPCIe 6製品ポートフォリオとAIインターコネクト関連製品の需要に牽引されたと発表した。このようなデータは、投資家にAIハードウェアチェーンが長期的なストーリーだけでなく、データセンター建設の中で既に受注と売上高に変換されていると信じさせやすくする。
これが、今回のトレードと純粋な長期的テクノロジーストーリーとの違いでもある。公開相場はチップとテクノロジー方向のリードを支持できるが、「資金がどの部分を優先的に買うか」は依然として市場の帰納であり、限定付きで理解する必要がある。少なくとも相場から見ると、リスク選好の回復は全ての高バリュエーション資産に対する無差別な買い上げにはなっておらず、資金はむしろ決算や設備投資で検証可能な部分を先に買っているように見える。
インテル取引は政策とファンダメンタルズの想像を混在させる
インテルの急騰は最も誤解されやすい。
Reutersの報道によると、トランプ氏はアップルがインテルと協力し、米国内でチップの設計と製造を行うと表明した。この発言により、インテルは国内半導体製造のストーリーに直接組み込まれた。市場にとって、これは単なる顧客との協力ニュースではなく、サプライチェーンの安全保障、製造業の国内回帰、そして米国の半導体政策の交差点を意味する。
しかし、これはインテルのファンダメンタルズがアップルとの協力によって好転したことを意味するわけではない。現時点でより慎重な解釈は、トランプ氏の発言が政策的な触媒を提供し、半導体セクターのリスク選好の回復と相まって、インテルが国内製造の銘柄としての弾力性を増幅させたというものだ。この協力がどれだけの収益をもたらすか、先端プロセスでの量産に至るか、そのスケジュール、粗利率が改善するかどうかは、アップル、インテル、または今後の決算でより明確な情報が示される必要がある。
これはまさに、今回のAIハードウェア再評価における意見の相違を反映している。政策的な触媒は注目度を高め、受注と収益はバリュエーションを支え、設備投資はサイクルの強さを検証する。これらが同時に現れるとき、株価の弾力性は最大となる。しかし、政策の表明だけで、契約規模や財務的な貢献が伴わなければ、取引は短期的なセンチメントとして再評価されやすくなる。
インテル、光インターコネクト、ストレージはそれぞれ異なる検証経路に対応する。インテルは政策と顧客との協力が実際のファウンドリ収益に変わるかどうかを見極める必要がある。光インターコネクトはAIクラスターの規模拡大が帯域需要を引き続き押し上げるかどうか。メモリとストレージはAIサーバーの受注が価格と出荷を継続的に押し上げるかどうか。
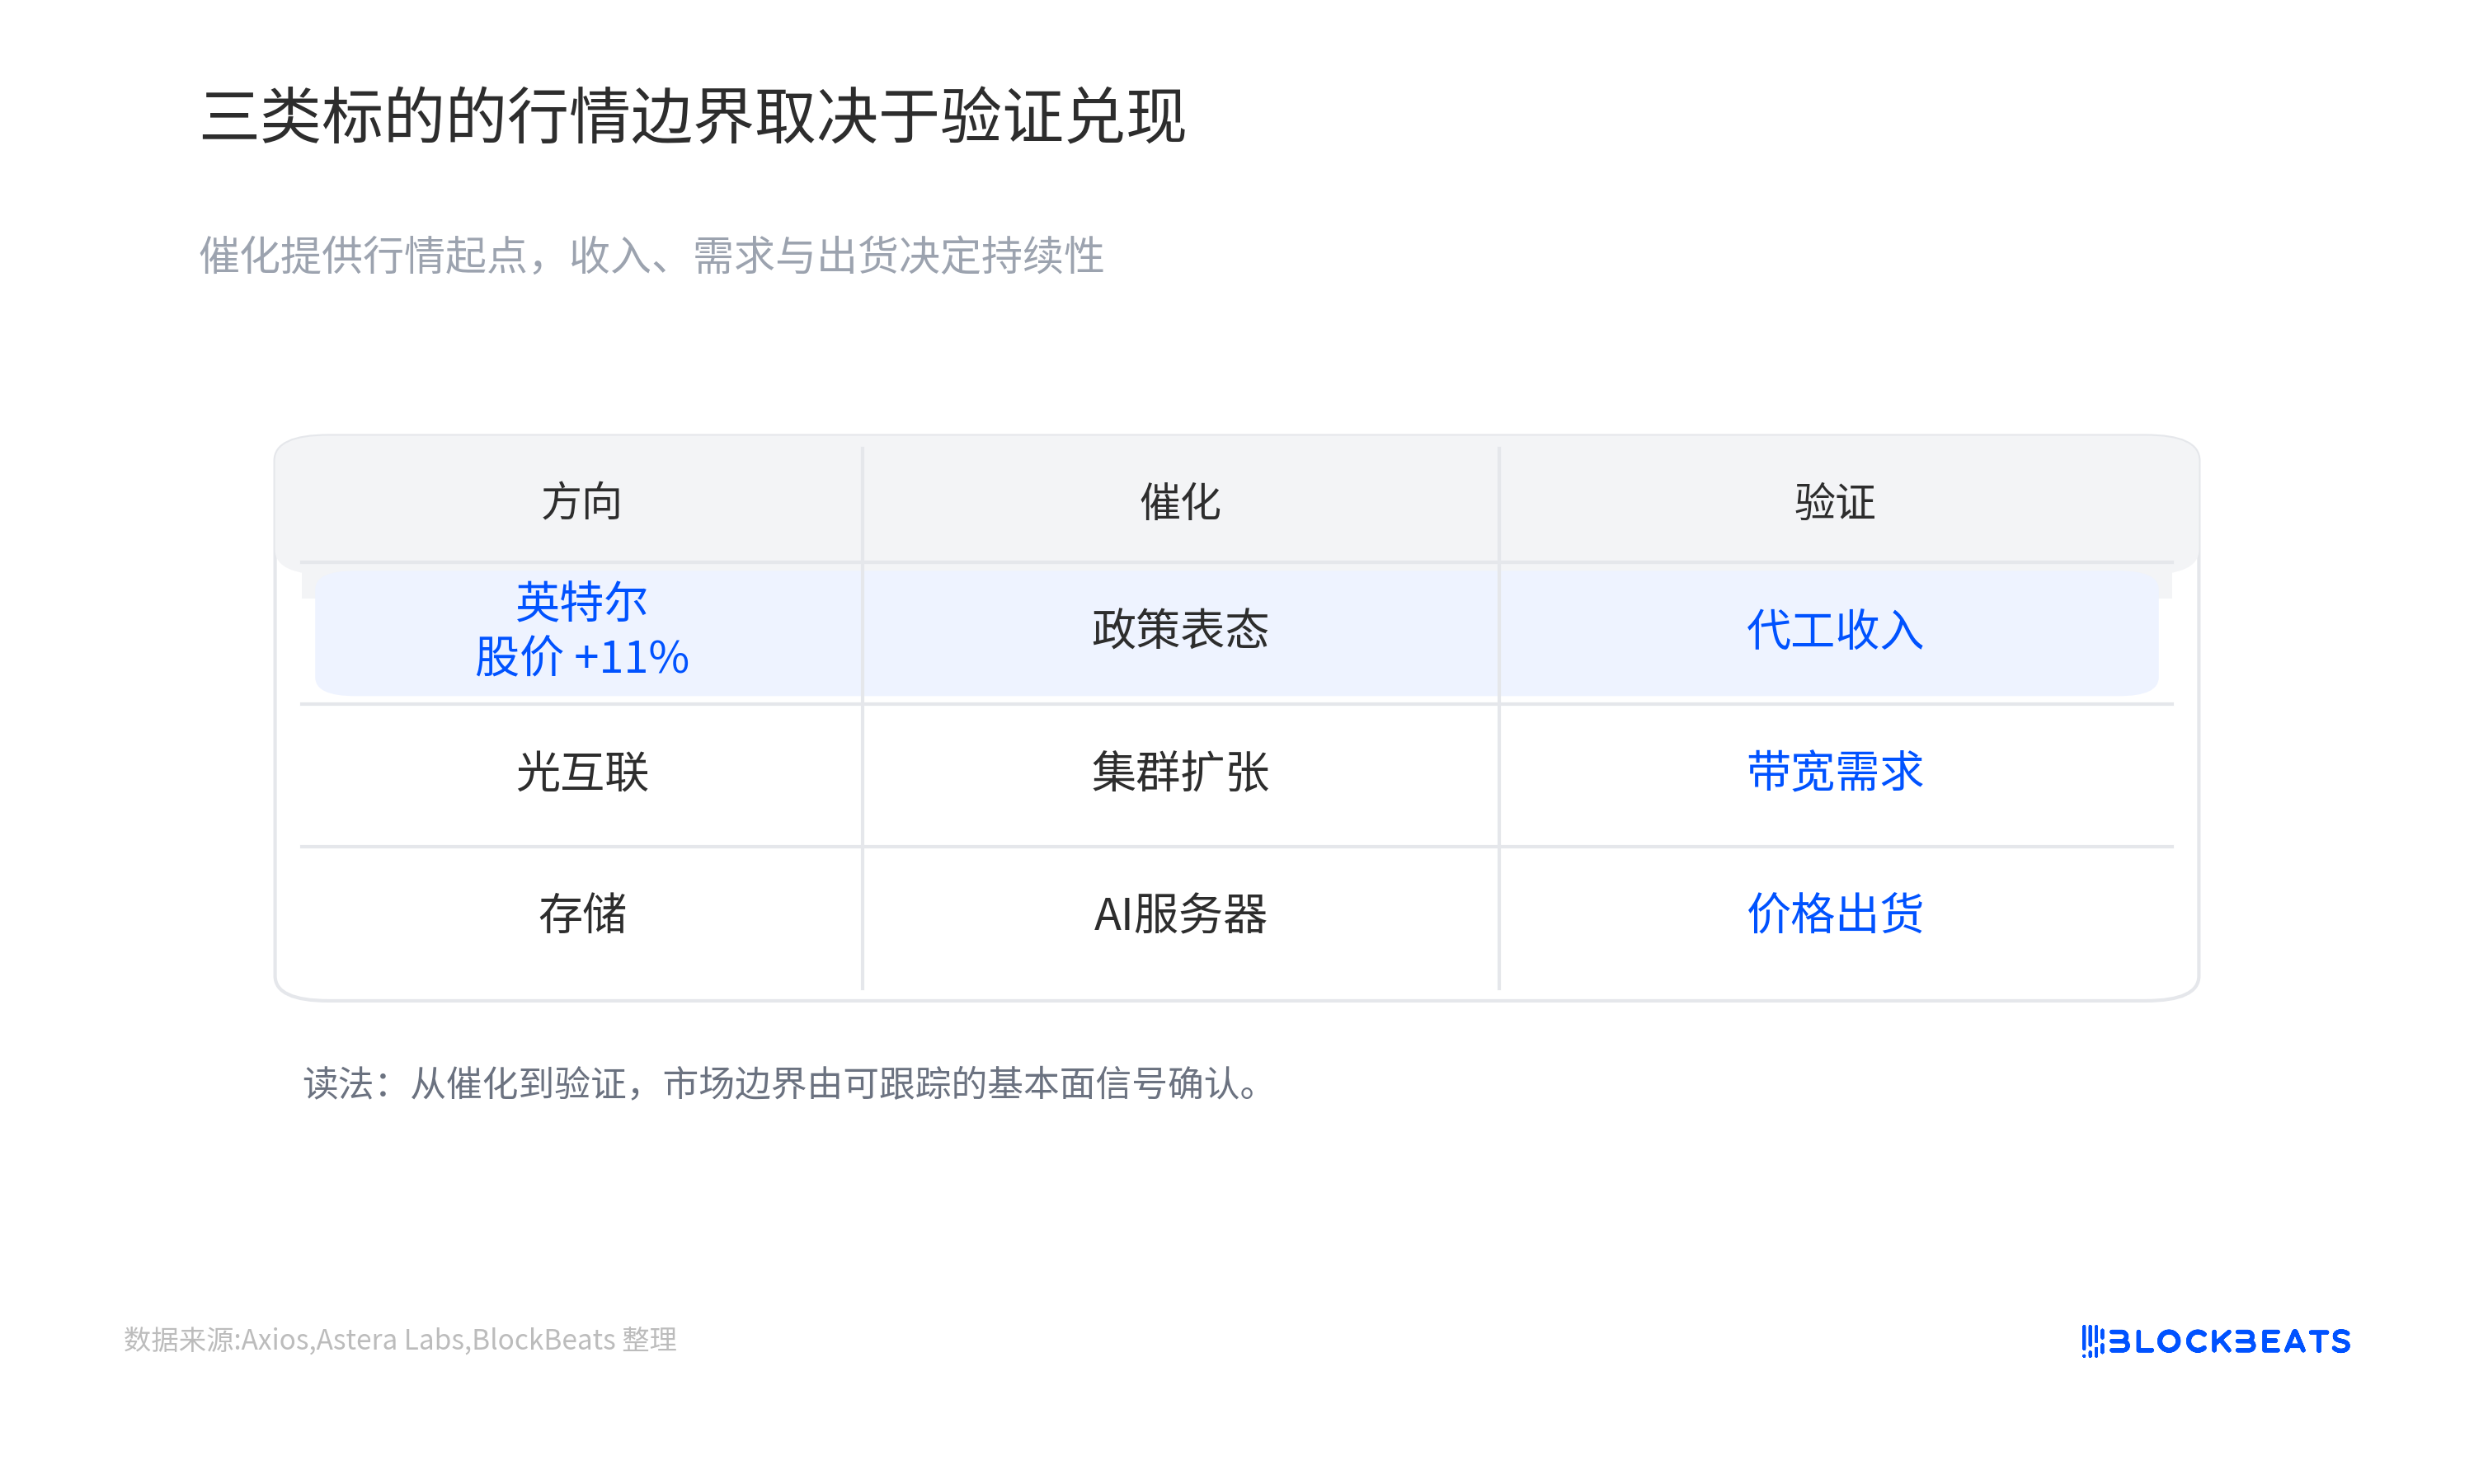
Q2の決算でクラウド企業の設備投資が引き続き堅調で、AIサーバーの受注が高水準を維持し、光インターコネクトとメモリ企業の収益ガイダンスが成長を続けるなら、今回の上昇はAIインフラサイクルの継続のように見えるだろう。データが期待を下回れば、市場はこれを地政学リスク緩和後のバリュエーション回復として再定義する可能性がある。
受注と交渉の進展が相場の限界を決める
今最も避けるべき誤った判断は、短期的なウィンドウを長期トレンドの確定として先取りして書くことだ。
米国とイランの枠組みはまだ初期段階にある。Axiosの報道によると、両者は60日間の停戦延長枠組みに合意し、ホルムズ海峡の再開の可能性もある。市場はリスク緩和として取引できるが、これはホルムズ海峡のリスクが消えたことを意味しない。停戦が継続するか、航行の取り決めが安定するか、制裁や核問題が再び交渉を混乱させるかどうかは、原油価格とリスク選好に影響を与える。
AIハードウェアチェーンの検証も直接的だ。今後のQ2決算では、投資家は大手クラウド企業の設備投資が引き続き上方修正されるか、AIサーバーの受注が強さを維持するか、光インターコネクトとメモリ企業の収益ガイダンスが成長を続けるかを見る必要がある。設備投資に疑問が生じ始めれば、高バリュエーションのハードウェアチェーンの弾力性は逆に変動の源泉となる。
インテルにはさらに一段の検証が必要だ。トランプの発言は取引を誘発するには十分だが、真に評価額に影響を与えるのは、契約規模、製品カテゴリー、量産時期、利益率であり、「アメリカ製造」というストーリーそのものではない。政策は価格設定の窓口を開くことはできても、財務的な実現を代替することはできない。
今回の上昇は、選択的なリスク選好の回復として捉えるのが適切だ。マクロリスクの後退が窓口を開き、資金はまずAIハードウェアチェーンに優先的に戻っている。これは「AI取引は終わった」という極端な見方を弱めるものの、AIインフラサイクルが再加速していると証明するには不十分だ。答えは一日の上昇率にあるのではなく、設備投資、受注、利益率が引き続き追いつくかどうかにある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事