UBS中国AI産業チェーン最新調査:光インターコネクトとSiCが加熱、勝宏はRubin PCBに注力

TL;DR
· UBSが5社の中国テクノロジーハードウェア企業を調査した結果、AIインフラ需要が依然として共通のテーマであることが判明。
· 勝宏科技(ビクトロニクス)は2026年の固定資産投資を180億元以下に計画、RubinプラットフォームがPCBの増加焦点に。
· 複数の重要な数字は経営陣との対話に基づくものであり、実現には量産、認証、外部制約の克服が必要。
UBSが6月26日に発表した調査資料では、中国のAIハードウェアチェーンにおける需要拡散がより具体的に説明されている。AIインフラ需要は依然として強く、その波及範囲はGPU自体にとどまらず、PCB、光相互接続、液冷、SiC基板、光通信材料にまで及んでいる。
この資料のニュースポイントは、単一のチップ企業の受注変動ではなく、複数のセクターが同時により積極的なスケジュールと生産能力目標を示している点にある。壁仞科技(Biren Technology)はGPUロードマップを2028年まで策定し、勝宏科技は2026年の固定資産投資を180億元以下に計画、天岳先進(SICC)の経営陣はSiC受注が飽和状態であり、一部の小口顧客の緊急注文に対して選択的な値上げを実施していると述べている。
これらの内容は主にUBS調査における経営陣との対話や企業ガイダンスに基づくものであり、正式な利益予測ではない。これらはAIハードウェアチェーンの需要温度計のようなもので、産業の熱度を反映できるが、すでに実現した収益や利益と直接的に同一視することはできない。
国産GPUが2028年まで計画、勝宏科技はRubin PCBに注力
壁仞科技が示したスケジュールは、調査資料の中で最も直接的な国産AI計算能力のシグナルの一つである。
同社は『財経』に対し、BR20Xは2026年に商業化上市、BR30X/BR31Xは2028年に商業化上市する見込みであると述べた。UBS資料における経営陣との対話では、BR20XシリーズGPUは2026年下半期に発売予定であり、前世代と比較して計算能力、メモリ容量、相互接続帯域幅が向上していることがさらに言及されている。
国産GPUの追従は、単一チップの計算能力だけでなく、メモリ、相互接続、パッケージング、ソフトウェアエコシステムが同時に追いつくかどうかも重要である。AIトレーニングおよび推論クラスターにとって、ボトルネックは理論上の計算能力だけでなく、チップ間、サーバー間、システムスケジューリングのレベルで頻繁に発生する。
制約も明確である。先端プロセス、先端パッケージング、顧客の量産ペース、ソフトウェアエコシステムの適応はすべて、BR20X、BR30Xのその後の実現に影響を与える。外部の輸出制限環境は、依然として現地AIハードウェアサプライチェーンのペースに影響を及ぼす可能性がある。
短期の受注や設備投資に最も近いのは、勝宏科技のPCBガイダンスである。
経営陣によると、AI PCBの原材料コストは全体的に安定しており、新世代製品のコスト転嫁は比較的スムーズに進んでいる。2026年度の粗利益率は2025年とほぼ横ばいと見込まれている。AI関連収入の割合は50%未満から60~70%に上昇する見通しだ。
最も注目されているのはRubinプラットフォームの増加分だ。調査資料によると、勝宏科技(Victory Giant Technology)はNVIDIAのRubin compute tray HDIにおいて、GB300プラットフォームと同様に過半数のシェアを維持しており、顧客全体のシェア目標は約50%とされている。この数字はまだ公開の決算発表などで確認されていないため、経営陣の目標や売り手の調査情報として捉えるのが適切だろう。今後これが実現すれば、NVIDIAの新プラットフォームの反復的な進化が、中国のハイエンドPCBサプライチェーンを引き続き牽引することになる。
生産能力拡大の数字もより正確に把握する必要がある。公開資料によると、勝宏科技の2026年の総投資額は200億元を超えず、うち固定資産投資は180億元を超えない。主な投資先は惠州のFactory 10~13だ。この規模から、AIサーバー用PCBが経営陣によって今後数年間のコアな生産能力分野に位置付けられていることが分かる。
Rubin Ultraに必要なオーソゴナルバックプレーンの材料ソリューションはまだ完全には確定していない。同社は、関連する採用に遅れはないものの、Q-glassやPTFEを含む複数の材料とサプライヤーの組み合わせを評価中だと述べている。注文の方向性は明確だが、プロセスと材料のロードマップはまだ選定中だ。
光インターコネクトと液冷、AIクラスターの付帯需要に
AIクラスターが拡大を続ける中、インターコネクトと冷却の重要性が増している。曦智科技(Lightelligence)と藍思科技(Lens Technology)が、これを裏付ける2つの証拠を提供している。
UBSの調査資料によると、曦智科技は独立型スケールアップ光インターコネクトソリューション市場で約88%のシェアを占め、LPO、NPOなどのソリューションに注力し、大規模なGPUおよびASICクラスターにサービスを提供している。同社の光計算プロセッサは、電子ICとシリコンフォトニクスを3D TSVで垂直に積層し、一部の計算タスクをシリコンフォトニクス層にオフロードすることで、レイテンシを低減し、先端プロセスへの依存度を下げている。
このようなソリューションの重点は「光計算によるGPU代替」ではなく、AIクラスターが大きくなるほどインターコネクトのボトルネックが顕著になる点にある。LPO、NPO、シリコンフォトニクスパッケージングが安定的に量産できれば、帯域幅、消費電力、レイテンシの面で大規模クラスターに増分の余地をもたらす可能性がある。
藍思科技のAIインフラへの取り組みは、光通信と液冷に由来する。公開報道によると、藍思光電子(Lens Optical Electronics)は2026年6月、戦略的に深圳市同昇光電有限公司(Tongsheng Optoelectronics)の経営権を取得し、中空ファイバーケーブル関連分野に参入した。UBSの調査における経営陣の目標によると、光通信事業は2027年から損益計算書に有意義な貢献を始めると見込まれており、収益の可能性は約100億元とされている。
液冷に関して、経営陣はYuans Techの筆頭株主になることを目標としており、2026年度の液冷事業の売上高は数十億元規模に達する見込みです。コールドプレート、マニホールド、UODの単体価値は約4万~5万ドルとされています。これらの数字は公開公告による検証が不足しており、あくまで目標やガイダンスの範囲で理解すべきです。
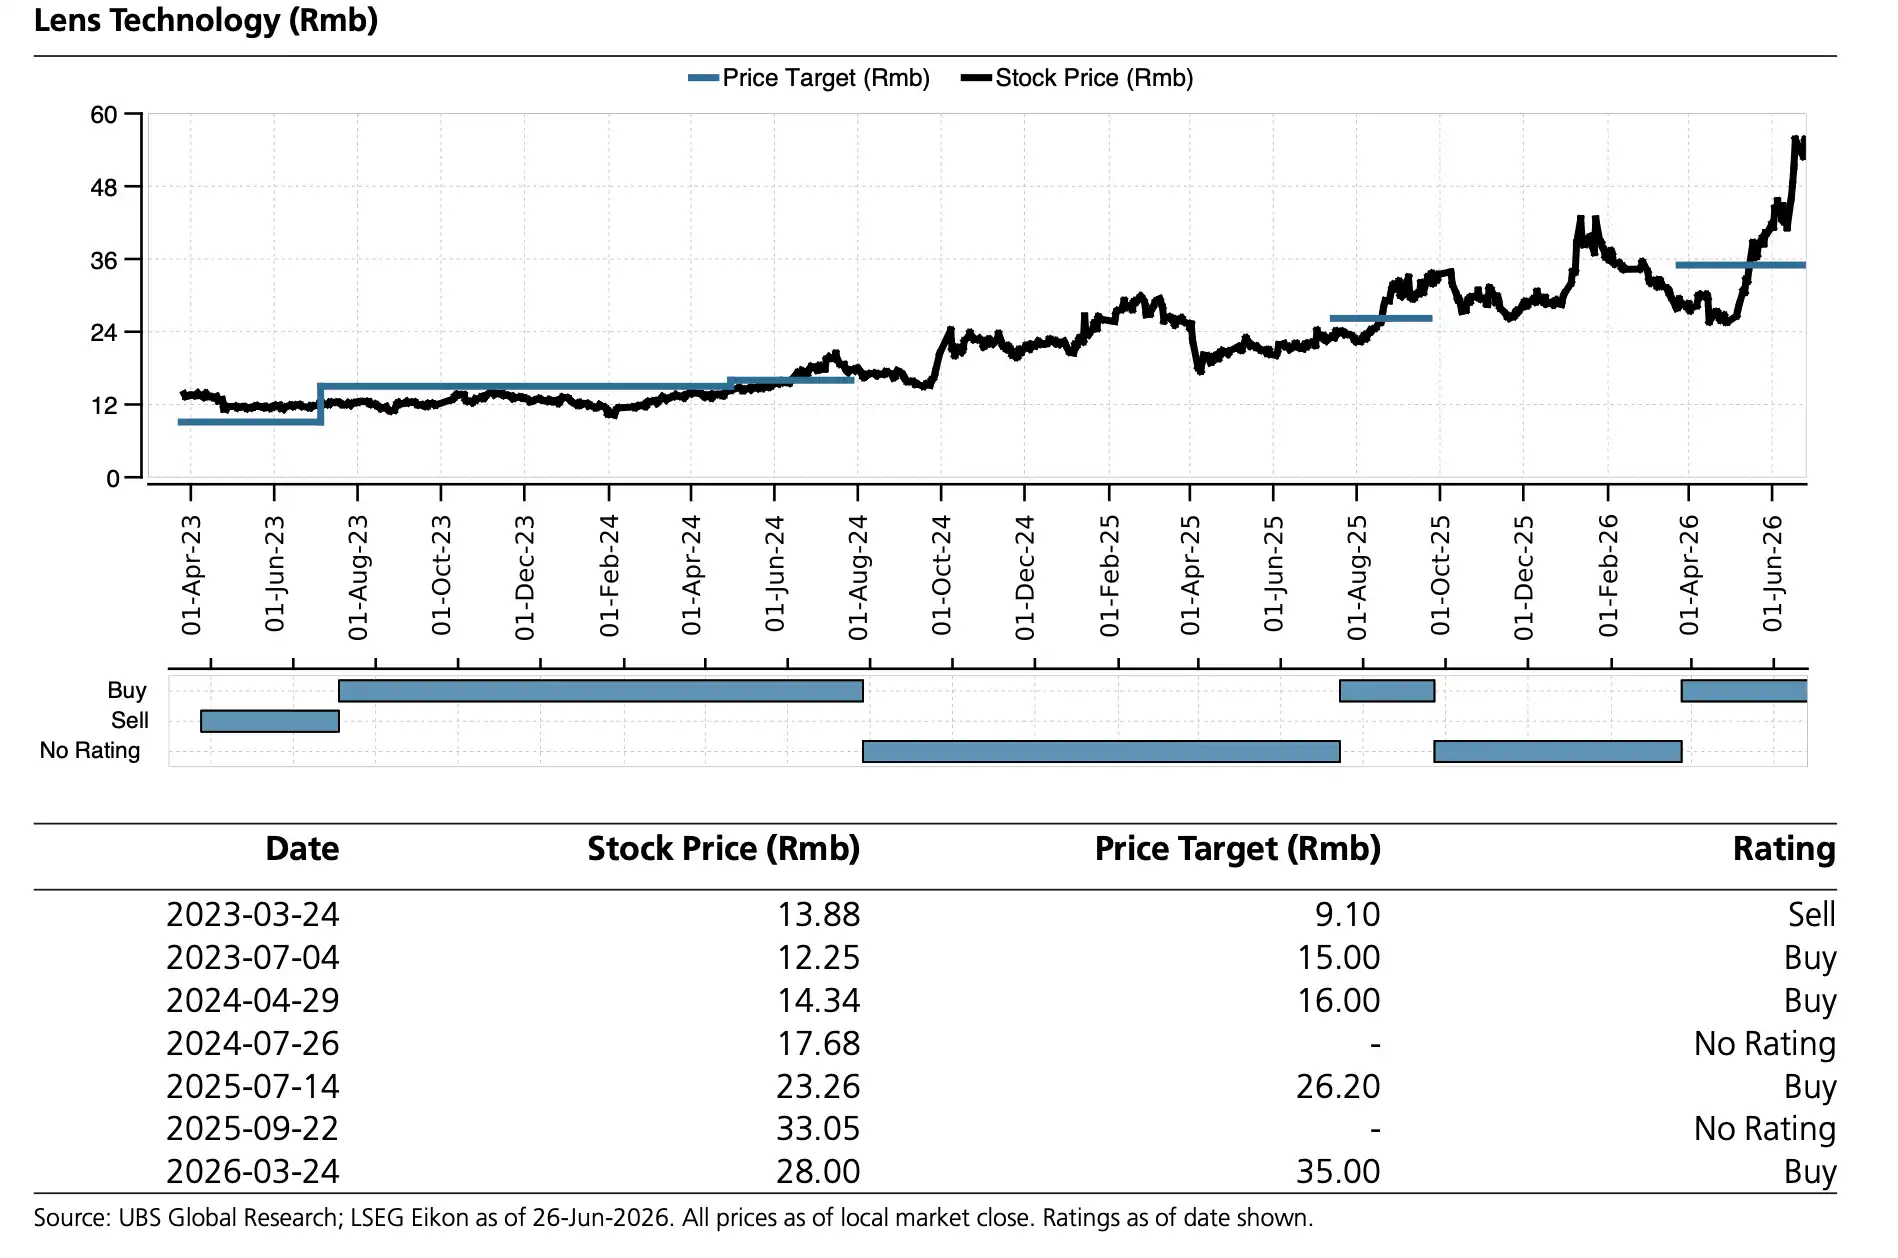
藍思科技の株価と目標株価の推移チャート、ならびに過去の格付けと目標株価の修正記録。
SiC受注が飽和状態、8インチ出荷目標を50%に引き上げ
パワーデバイスチェーンにおいて、天岳先進が示すシグナルは「需給逼迫が一部の価格に影響を及ぼしている」という点に近いものです。
同社のニュースリリースでは、富士経済のデータを引用し、2025年に世界のSiC基板、6インチおよび8インチ市場でシェア1位となり、特に8インチのシェアは51.3%に達するとしています。UBSの調査資料における経営陣との対話では、現在の需要は強く受注は飽和状態であり、2026年第1四半期の価格は全体的に安定しているものの、小口顧客の緊急注文に対しては選択的な値上げを実施していると述べられています。
経営陣は、2026年までに出荷の50%を粗利率の高い8インチSiC基板にすることを目標としており、これにより粗利率の拡大を目指しています。この目標が達成されれば、同社の製品構成と収益性に直接的な影響を与えるでしょう。
これまでSiCは主に電気自動車、太陽光発電、蓄電システムに牽引されてきました。現在では、高電力のAIサーバーやデータセンターの電力システムも新たな需要源として加わっています。HVDC、SST、AIグラス、先進パッケージングなども、潜在的な成長ドライバーとして挙げられています。
ここでのポイントは、SiCの需要が突然自動車からAIにシフトしたことではなく、AIデータセンターがパワー半導体の需要範囲をさらに拡大している点です。受注飽和と選択的な値上げは、一部の顧客や緊急注文のシナリオにおいて、供給逼迫がすでに価格に影響を及ぼし始めていることを示しています。
価格が持続的に上昇するかどうかは、8インチの生産能力の立ち上げ、顧客認証、下流需要のペースにかかっています。生産能力の拡大が受注増加を上回れば、値上げの余地は縮小する可能性があります。データセンターの需要が予想よりも早く顕在化すれば、天岳先進の粗利率改善の余地がより明確になるでしょう。
受注の方向性は明確だが、量産と制約条件が課題
これらの調査情報は共通して、AIハードウェア需要がGPU、PCB、光インターコネクト、液冷、SiCへと拡大しており、中国のサプライチェーンが複数の分野でより積極的な生産能力と製品ロードマップを示しているという変化を指し示しています。
しかし、これを「国産AIハードウェアの全面的な突破」と表現するのは適切ではない。壁仞科技のGPU路線は依然としてプロセスとエコシステムの制約を受けており、勝宏科技のRubin関連シェアはプラットフォームの量産と材料ソリューションの確定を待つ必要がある。曦智科技の光相互接続と光計算は大規模な顧客検証が必要であり、藍思科技の光通信と液冷への貢献は主に2026~2027年にかけて見込まれる。天岳先進の選択的値上げが継続するかどうかは、8インチの生産能力とデータセンター需要の実現次第である。
より大きな外部制約は、依然として先端プロセス、先端パッケージング、ハイエンドGPU、そしてクラウド事業者の設備投資関連の領域にある。AIハードウェアチェーンがこれらの位置に近づくほど、政策やサプライチェーンの制約の影響を受けやすくなる。
これらの数字の最も価値ある点は、AIインフラの受注がより多くのハードウェアセクターに拡散していることを示していることだ。維持すべき境界も同様に明確である。ほとんどの指標は依然として経営陣の目標や調査情報に基づいており、実際の実現は顧客の量産、材料の仕様確定、そして外部環境にかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事