ゴールドマン・サックス半導体決算シーズン展望:SOX急騰後、AMDとAMATはさらに上昇するのか?

TL;DR
· ゴールドマン・サックスは半導体の第2四半期、多くのサブセクターに上方修正の余地があると予想するが、SOXは四半期で約87.8%上昇済み。
· AI設備投資、DRAM/HBM、先端パッケージング、EDAツールが今回の利益上方修正の主な源泉。
· ゴールドマンはAMD、AMAT、ONを好み、ARM、KLACにはより慎重。Qnityは上昇後、限定を維持する必要あり。
半導体決算シーズンを前に、株価はすでに大きく先行している。Nasdaq第2四半期の振り返りによると、PHLX Semiconductor Indexは第2四半期に87.8%上昇し、1994年の設立以来最高の四半期パフォーマンスを記録し、同期の米国株式市場全体を大きく上回った。ゴールドマン・サックスは半導体第2四半期の見通しで、ファンダメンタルズにはまだ上方修正の余地があるが、上昇後のセクターはもはや「まとめて買う」には適さないと判断している。AIサーバー、メモリ、先端パッケージング、設計ソフトウェアが依然として最強のテーマであり、スマートフォンの低迷、設備支出構造の変化、輸出規制が個別銘柄の差を拡大させる。
半導体にはまだ上方修正の余地があるが、AIチェーンはすでに階層化が始まっている
ゴールドマン・サックスのレポートによると、コンピューティング、メモリストレージ、半導体装置、一部のアナログ半導体企業は、第2四半期の業績または今後のガイダンスが依然として市場予想を上回る可能性がある。
コンピューティング分野のテーマは依然としてAIサーバーが中心。サーバーCPU需要、クラウドベンダーのASICプロジェクト、AIアクセラレータカードの立ち上がりが、AMDなどの企業のデータセンター収益見通しを引き続き支えている。メモリとストレージは、DRAM/HBMの需給逼迫、HDD価格改善、NANDサイクル期待の恩恵を受けており、短期的な新規供給圧力は限定的。
装置チェーンの注目点はより中期的。AIサーバーにはより多くのHBMと先端パッケージングが必要であり、メモリメーカーの増産と技術アップグレードが成膜、エッチングなどの工程需要を牽引する。一部の装置企業の受注可視性はすでに2028年まで延びている。
アナログ半導体は全面回復ではない。ゴールドマンは産業、航空宇宙・防衛、データセンターへのエクスポージャーが高い企業を好み、スマートフォンや従来の自動車サイクルへの依存度が高い銘柄にはより慎重。
このような分化はゴールドマンの戦術選択にも表れている。レポートはアプライドマテリアルズ、AMD、オンセミを好み、ARMとコーラにはより慎重。半導体材料・電子ソリューション企業のQnityについては、ウェハー稼働率の上昇と実行パフォーマンスを引き続き評価するが、株価上昇後はリスクリターンが均衡してきたと判断しており、この判断は主にレポートのトーンに基づく。
AMDとアプライドマテリアルズは、ゴールドマンが最も明確に示す2つのロングサンプル
AMDは、ゴールドマン・サックスがコンピューティングチェーンにおいて最も明確な強気事例の一つと位置付けている。ゴールドマンのモデルによると、AMDの2027年のEPS予想は14.50ドルに上方修正され、市場コンセンサスを約13%上回っている。2027年のデータセンター収入予想は666億8200万ドルで、市場予想を約18%上回る。
この判断を支えているのは、サーバーCPU需要の堅調さ、データセンター事業の粗利率改善、そしてその後のAIチップの立ち上がりによるオペレーティングレバレッジである。AMDは以前、Advancing AI 2026イベントを2026年7月23日にサンフランシスコで開催し、ライブ配信することを発表している。決算シーズン以外では、市場はAMDがこのイベントでより明確なAIサーバーロードマップ、顧客の進捗状況、収入のペースを示せるかどうかに注目するだろう。
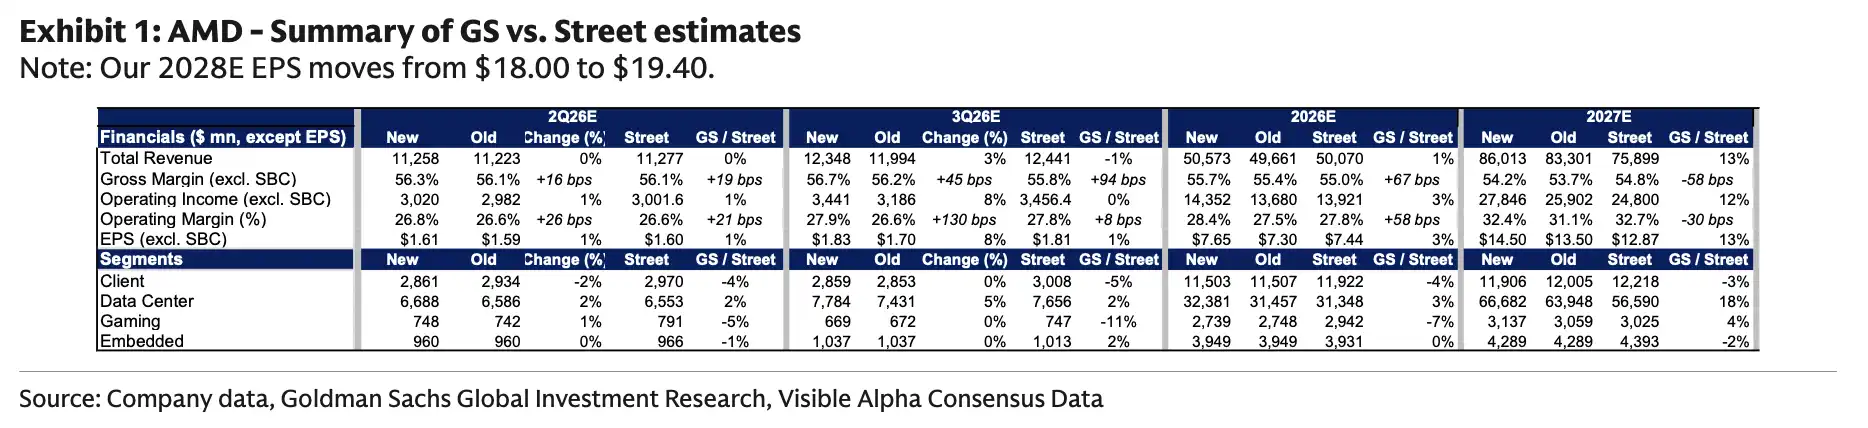
ゴールドマンのモデルによると、AMDの2027年予想EPSは14.50ドルで、市場の12.87ドルを上回る。2027年予想データセンター収入は666億8200万ドルで、市場の565億9000万ドルを上回り、サーバーCPUとMI450の立ち上がりが主要な推進要因である。
アプライドマテリアルズは、装置チェーンの中で受注の可視性がより高い側面を代表している。ゴールドマンはアプライドマテリアルズの目標株価を520ドルから645ドルに引き上げ、32倍、20ドルの正規化EPS評価に基づいている。レポートの主要な前提は、DRAM投資の堅調さが2026年に同社のクラス最高の成長を牽引し、WFE需要の可視性が2028年まで拡大するというものである。
ここでの重点はDRAMである。AIサーバーにおけるHBMおよび高性能メモリへの需要増加は、メモリメーカーの増産とプロセスアップグレードを促進する。装置企業の強みは、受注サイクルが長く、収入の可視性が高いことにある。リスクも直接的であり、クラウドベンダーやメモリメーカーの設備投資が鈍化すれば、市場の中期的な収入予想は急速に下方修正されるだろう。
ゴールドマンのモデルによると、AMATの2027暦年予想総収入は459億7200万ドルで、前年比25%増となる。DRAM部門は124億ドルと予想され、前年比41%増で、装置上昇の主な源泉である。
オンセミは比較的ポジティブな組み合わせに位置付けられている。その論理は大幅な上方修正ではなく、短期的な期待がすでに低下していることにある。同社は6月25日、全株式交換取引でシナプティクスを買収する意向を発表し、取引の企業価値は約70億ドル、2027年半ばに完了見込みで、シナプティクス株主などの承認が必要である。ゴールドマンは、投資家の期待が後退した後、オンセミの四半期業績が予想をやや上回る余地がより注目されると考えている。
ARMとKLAの解説:上昇が大きいほど、決算の瑕疵は見逃しにくくなる
ゴールドマン・サックスはARMに対して「売り」レーティングを維持し、12ヶ月の目標株価を150ドル(50倍、正規化EPS 3ドル相当)としている。圧力は主に2つの要因から生じている:スマートフォン需要の持続的な低迷、および営業費用が予想を上回っていることだ。
ARMは依然として市場からAIやハイパフォーマンスコンピューティングの潜在的恩恵を受ける銘柄と見なされているが、短期的な決算におけるより直接的な収益と利益の圧力は、依然としてスマートフォン向けのライセンス収入とコスト拡大に起因している。AIのストーリーで株価が押し上げられている銘柄にとって、市場は近時の収益、利益率、およびガイダンスが実現可能かどうかをより重視する。
KLAの圧力は設備支出の構造に起因する。ゴールドマン・サックスは、四半期業績とガイダンスが小幅に上振れる可能性があるものの、WFE支出がDRAMにシフトしているため、同業他社に対してアンダーパフォームする可能性が高いと予想している。ロジック半導体やファウンドリと比較して、DRAMは検査・計測装置への依存度が低い。設備サイクル全体が上向きであっても、すべての設備セグメントが同等に恩恵を受けるわけではない。
Qnityの状況はこれらの中間に位置する。同社の第1四半期決算発表によると、2026年度第1四半期の純売上高は131.5億ドルで、通期ガイダンスを上方修正した。ゴールドマン・サックスはウェハー稼働率の改善と同社の実行力に対して依然として前向きな見方を示しているが、株価上昇後の更なる上昇余地と下落リスクがより接近していると報告書で判断している。すでに回復を先取りして取引されている銘柄にとって、決算は良い結果を出すだけでなく、次のフェーズに向けて十分に強いガイダンスを示す必要がある。
EDAとQualcommもAIによって決算の課題に巻き込まれる
AIへの期待はGPU、CPU、メモリーチェーンにとどまらず、半導体設計ソフトウェアやデータセンター向けチップにも広がっている。
Cadenceは、EDAチェーンの中でゴールドマン・サックスが有望視する企業の一つだ。公開情報によると、同社は第1四半期後に2026年の収益見通しを前年比約17%増に引き上げ、NVIDIAと協業してエージェンティックAI向けチップおよびシステム設計のためのエンジニアリングソリューションを発表した。ゴールドマン・サックスはさらに、エージェンティックAIツールの収益化、IP事業、およびコアEDA需要に牽引され、同社の2026年収益ガイダンスにはさらなる上方修正の可能性があると予想している。
Qualcommのデータセンター事業も再び注目を集めている。同社は以前の投資家向け説明会資料で、データセンター事業がFY27から数十億ドルの収益をもたらすと述べていた。ゴールドマン・サックスのモデルでは、QualcommのFY27およびFY28のデータセンター収益をそれぞれ50億ドル、82億ドルと設定している。Qualcommにとって、これは成長のストーリーがスマートフォンチップからデータセンターへと拡大していることを示すが、受注、顧客、および粗利益率については引き続き実現が求められる。
今回の決算で答えなければならない質問は非常に直接的だ。AIへの設備投資が、半導体企業の利益予想を引き続き上方修正させるかどうかである。過去1四半期で、株価はすでに楽観的な期待を先取りしている。今後、サーバーCPU、ASIC、HBM、EDA、装置受注の強さが、2026年、2027年の収益・利益モデルに組み込まれなければ、上昇後のバリュエーションを支え続けることはできない。
上方修正が株価に追いつくかどうかが、決算シーズンの分化の度合いを決める
半導体の第2四半期決算シーズンの注目点は、市場にさらなる上昇期待があるかどうかではなく、上昇幅がすでに上昇した株価をカバーできるかどうかである。
ゴールドマン・サックスの先行き見通しは、より分化した答えを示している。AIへの設備投資、DRAM/HBM、先端パッケージング、EDAツールの収益化は、依然として一部企業の利益予想を押し上げている。SOX指数が大幅に市場全体をアウトパフォームした後、市場の瑕疵に対する許容度は低下しつつある。
スマートフォン需要の弱さはARMを圧迫し、WFEのDRAMへのシフトはKLAの相対的な優位性を弱め、サプライチェーンの制約、輸出規制、地政学的リスクも受注の実現に影響を与える可能性がある。AMDやアプライドマテリアルズのように、依然としてモデルの上方修正余地がある企業は、実現のスピードを問われることになる。すでに大幅に上昇したが、短期的なファンダメンタルズの弾力性が限られている企業は、ガイダンスが十分に強力でなければ、決算シーズンに圧力を受けやすくなる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事