なぜNVIDIAが社債を発行しても問題ないのに、SpaceXが社債を発行すると暴落するのか?

TL;DR
· SpaceXはIPO後に少なくとも200億ドルの社債による資金調達を進め、これまでのブリッジローンを返済する。同社の帳簿上の現金は潤沢だが、市場は将来の設備投資負担を再計算し始めている。
· エヌビディアが同時期に実施した社債発行は強い需要を集め、対照的な事例を提供した。AIのストーリーは収益と利益の検証段階に入っている一方、SpaceXの宇宙ストーリーにはさらなる段階的な証明が必要である。
· 関連銘柄:SPCX、エヌビディア、AMD、TSMC、AIデータセンター、衛星・宇宙商業化関連銘柄。
6月22日頃、SpaceXはIPO後に少なくとも200億ドルの社債による資金調達を進め、これまでのブリッジローンを返済する。その後、SpaceX関連銘柄SPCXはセカンダリーマーケットで圧力を受け、6月23日の取引時間中には約154.60ドルと、初日終値を下回ったものの、135ドルのIPO価格は上回った。
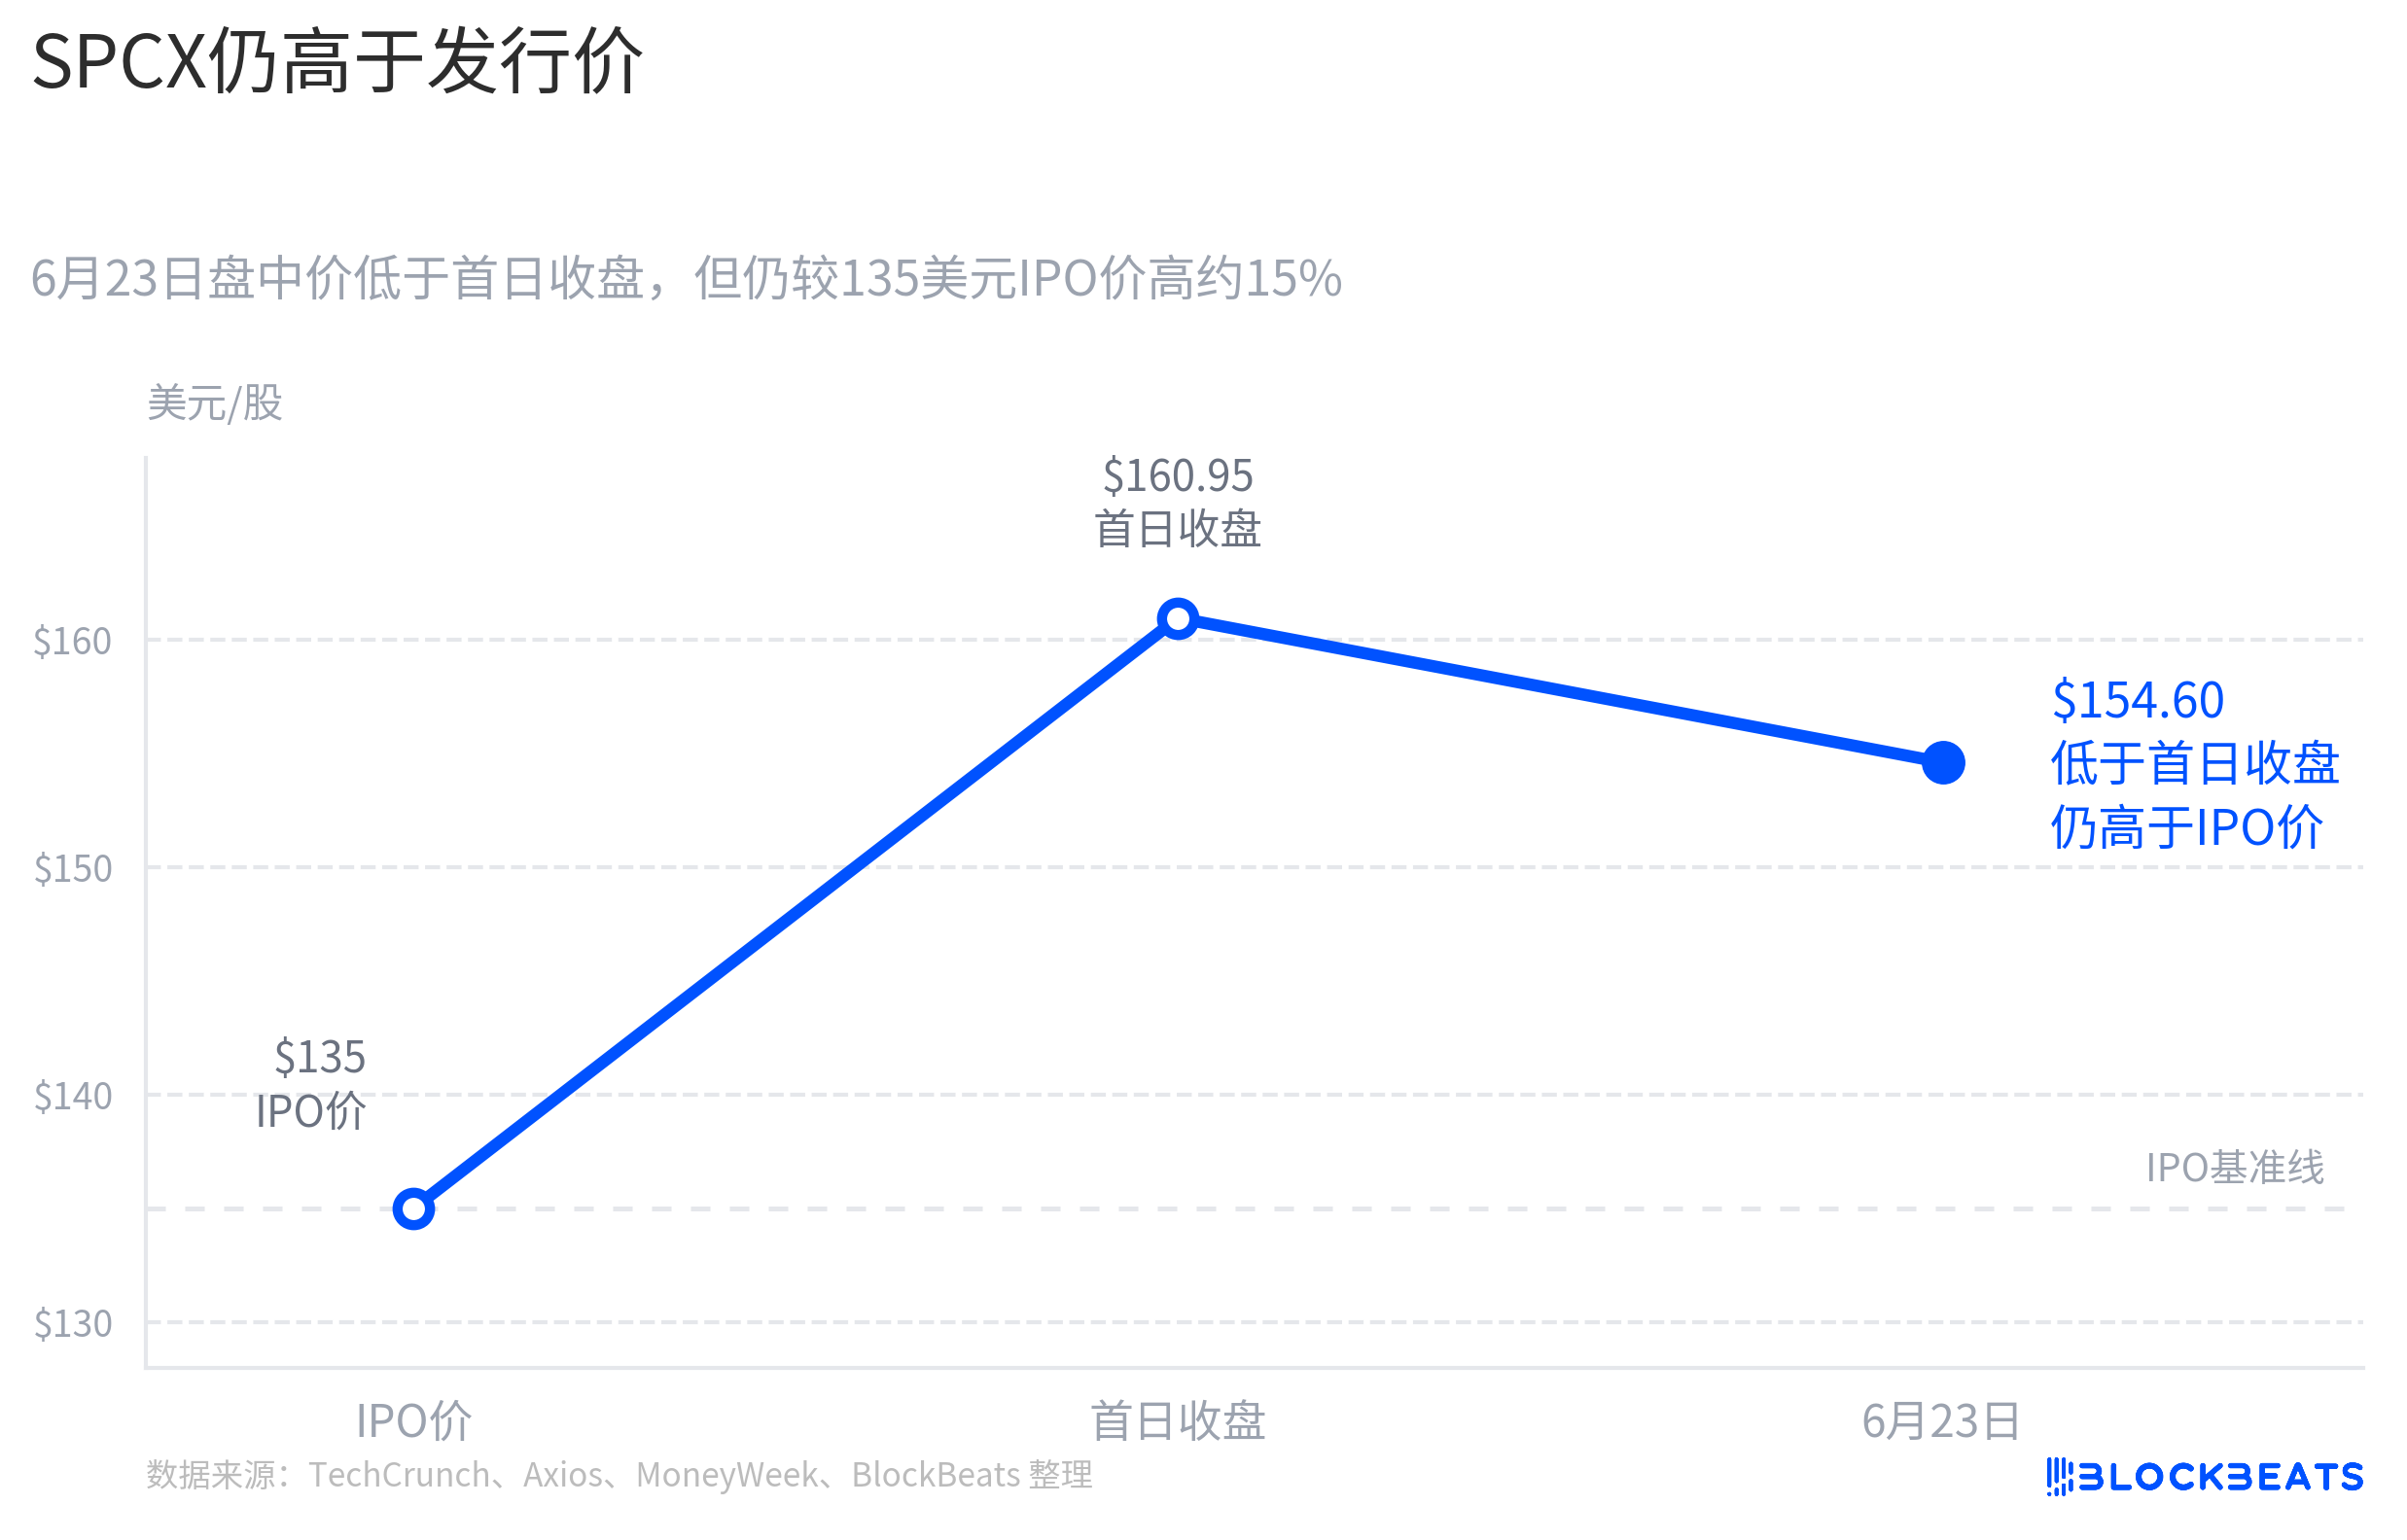
この価格変動を単一の社債イベントに単純に帰属させるべきではないが、資金調達のニュースが確かにトリガーの一つとなった。これにより、公開市場に参入したばかりの宇宙ストーリーは、すぐにキャッシュフローの問題に立ち返ることとなった。市場はSpaceXの長期プロジェクトにどれだけの資金が必要で、どの事業でそれをカバーするのかを再計算し始めたのである。
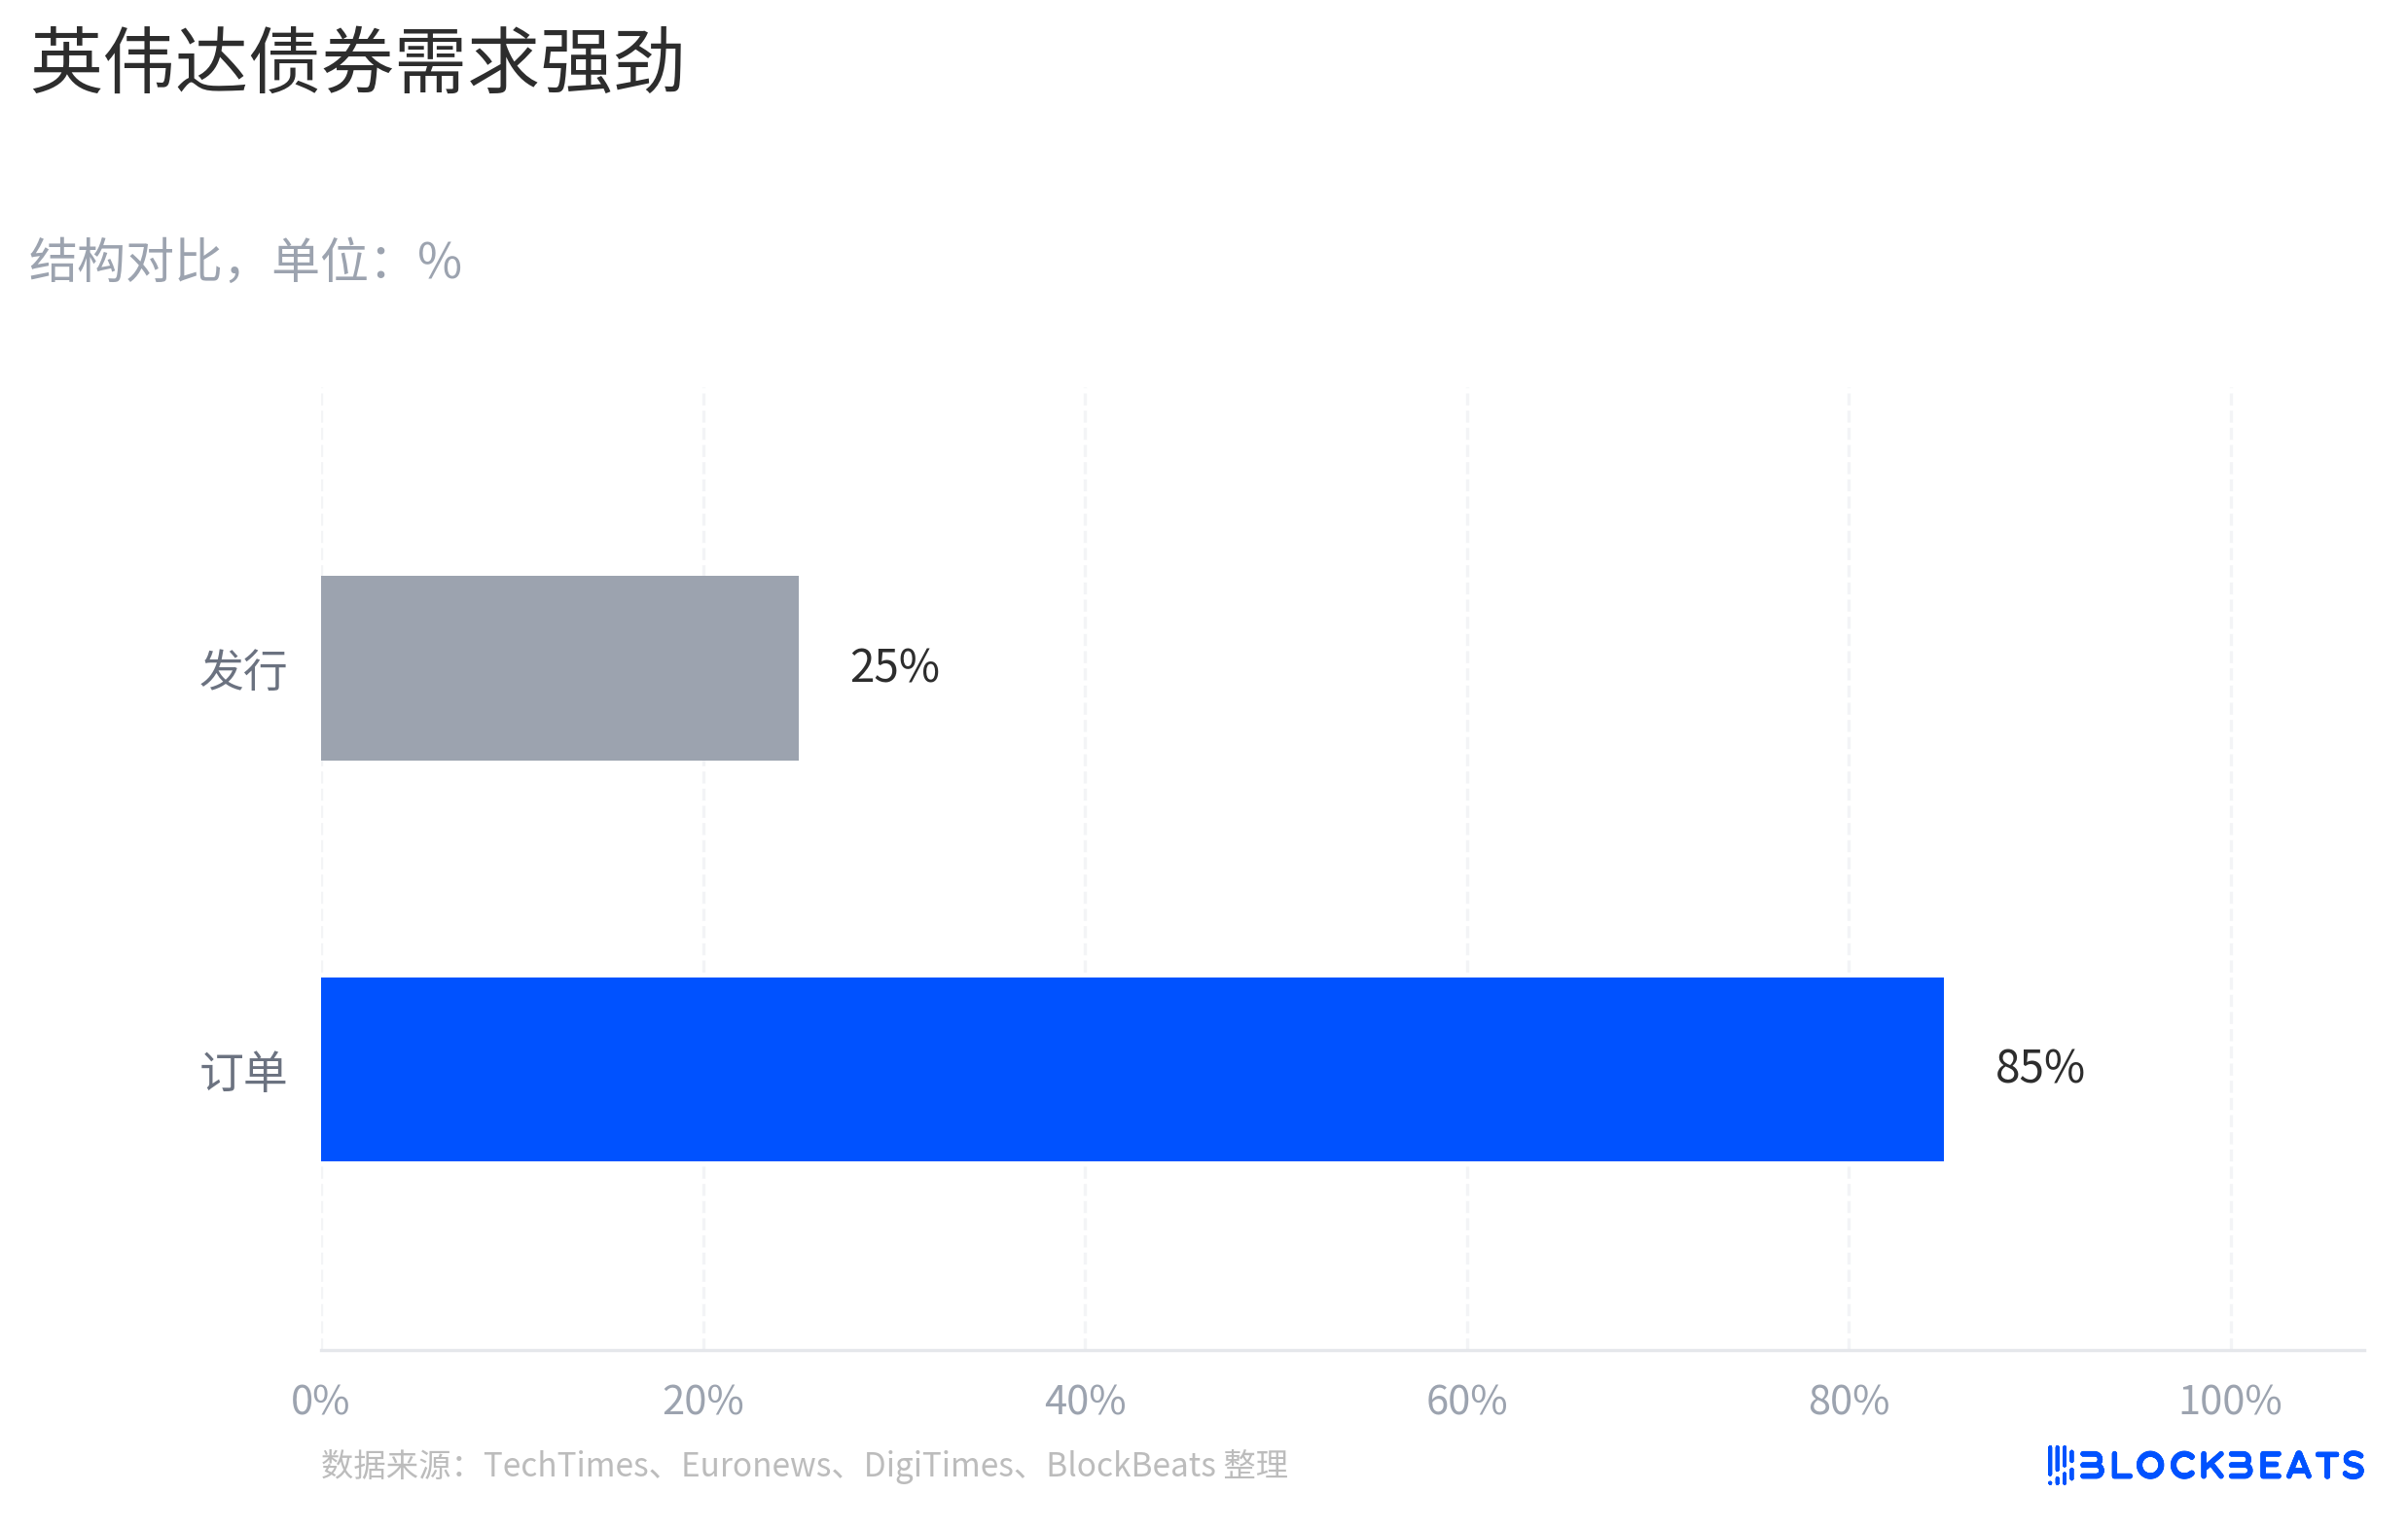
エヌビディアが最も重要な参照点となる。6月15日、エヌビディアは250億ドルの高格付け社債を発行し、注文需要は約850億ドルに達し、発行規模も当初計画の約200億ドルから引き上げられた。両社ともスーパーストーリーの中で資金調達を行ったが、市場の反応は全く異なる。エヌビディアの社債発行は長期資本の確保と見なされやすい一方、SpaceXの社債発行はすぐに設備投資負担のストレステストに組み込まれた。
その差は社債発行の行為自体にあるのではなく、市場のキャッシュフローに対する信頼度にある。エヌビディアのAI需要はすでに収益と利益の検証段階に入っており、負債はむしろ既に実現された成長曲線を増幅するものに過ぎない。一方、SpaceXは別の問いに答える必要がある。Starlinkが稼いだ資金で、Starship、衛星ネットワーク、AIインフラ、そしてより長期的な宇宙ビジョンを支えられるのか、と。
SpaceXの資金調達が市場に設備投資の再計算を促す
社債発行自体は問題ではない。信用力の高い企業にとって、短期のブリッジローンを長期債に置き換えることは、多くの場合、単なる資本構成の管理に過ぎない。SpaceXのこの少なくとも200億ドルの社債による資金調達も、主にこれまでのブリッジローンの返済と報じられており、単純に弱材料と解釈すべきではない。
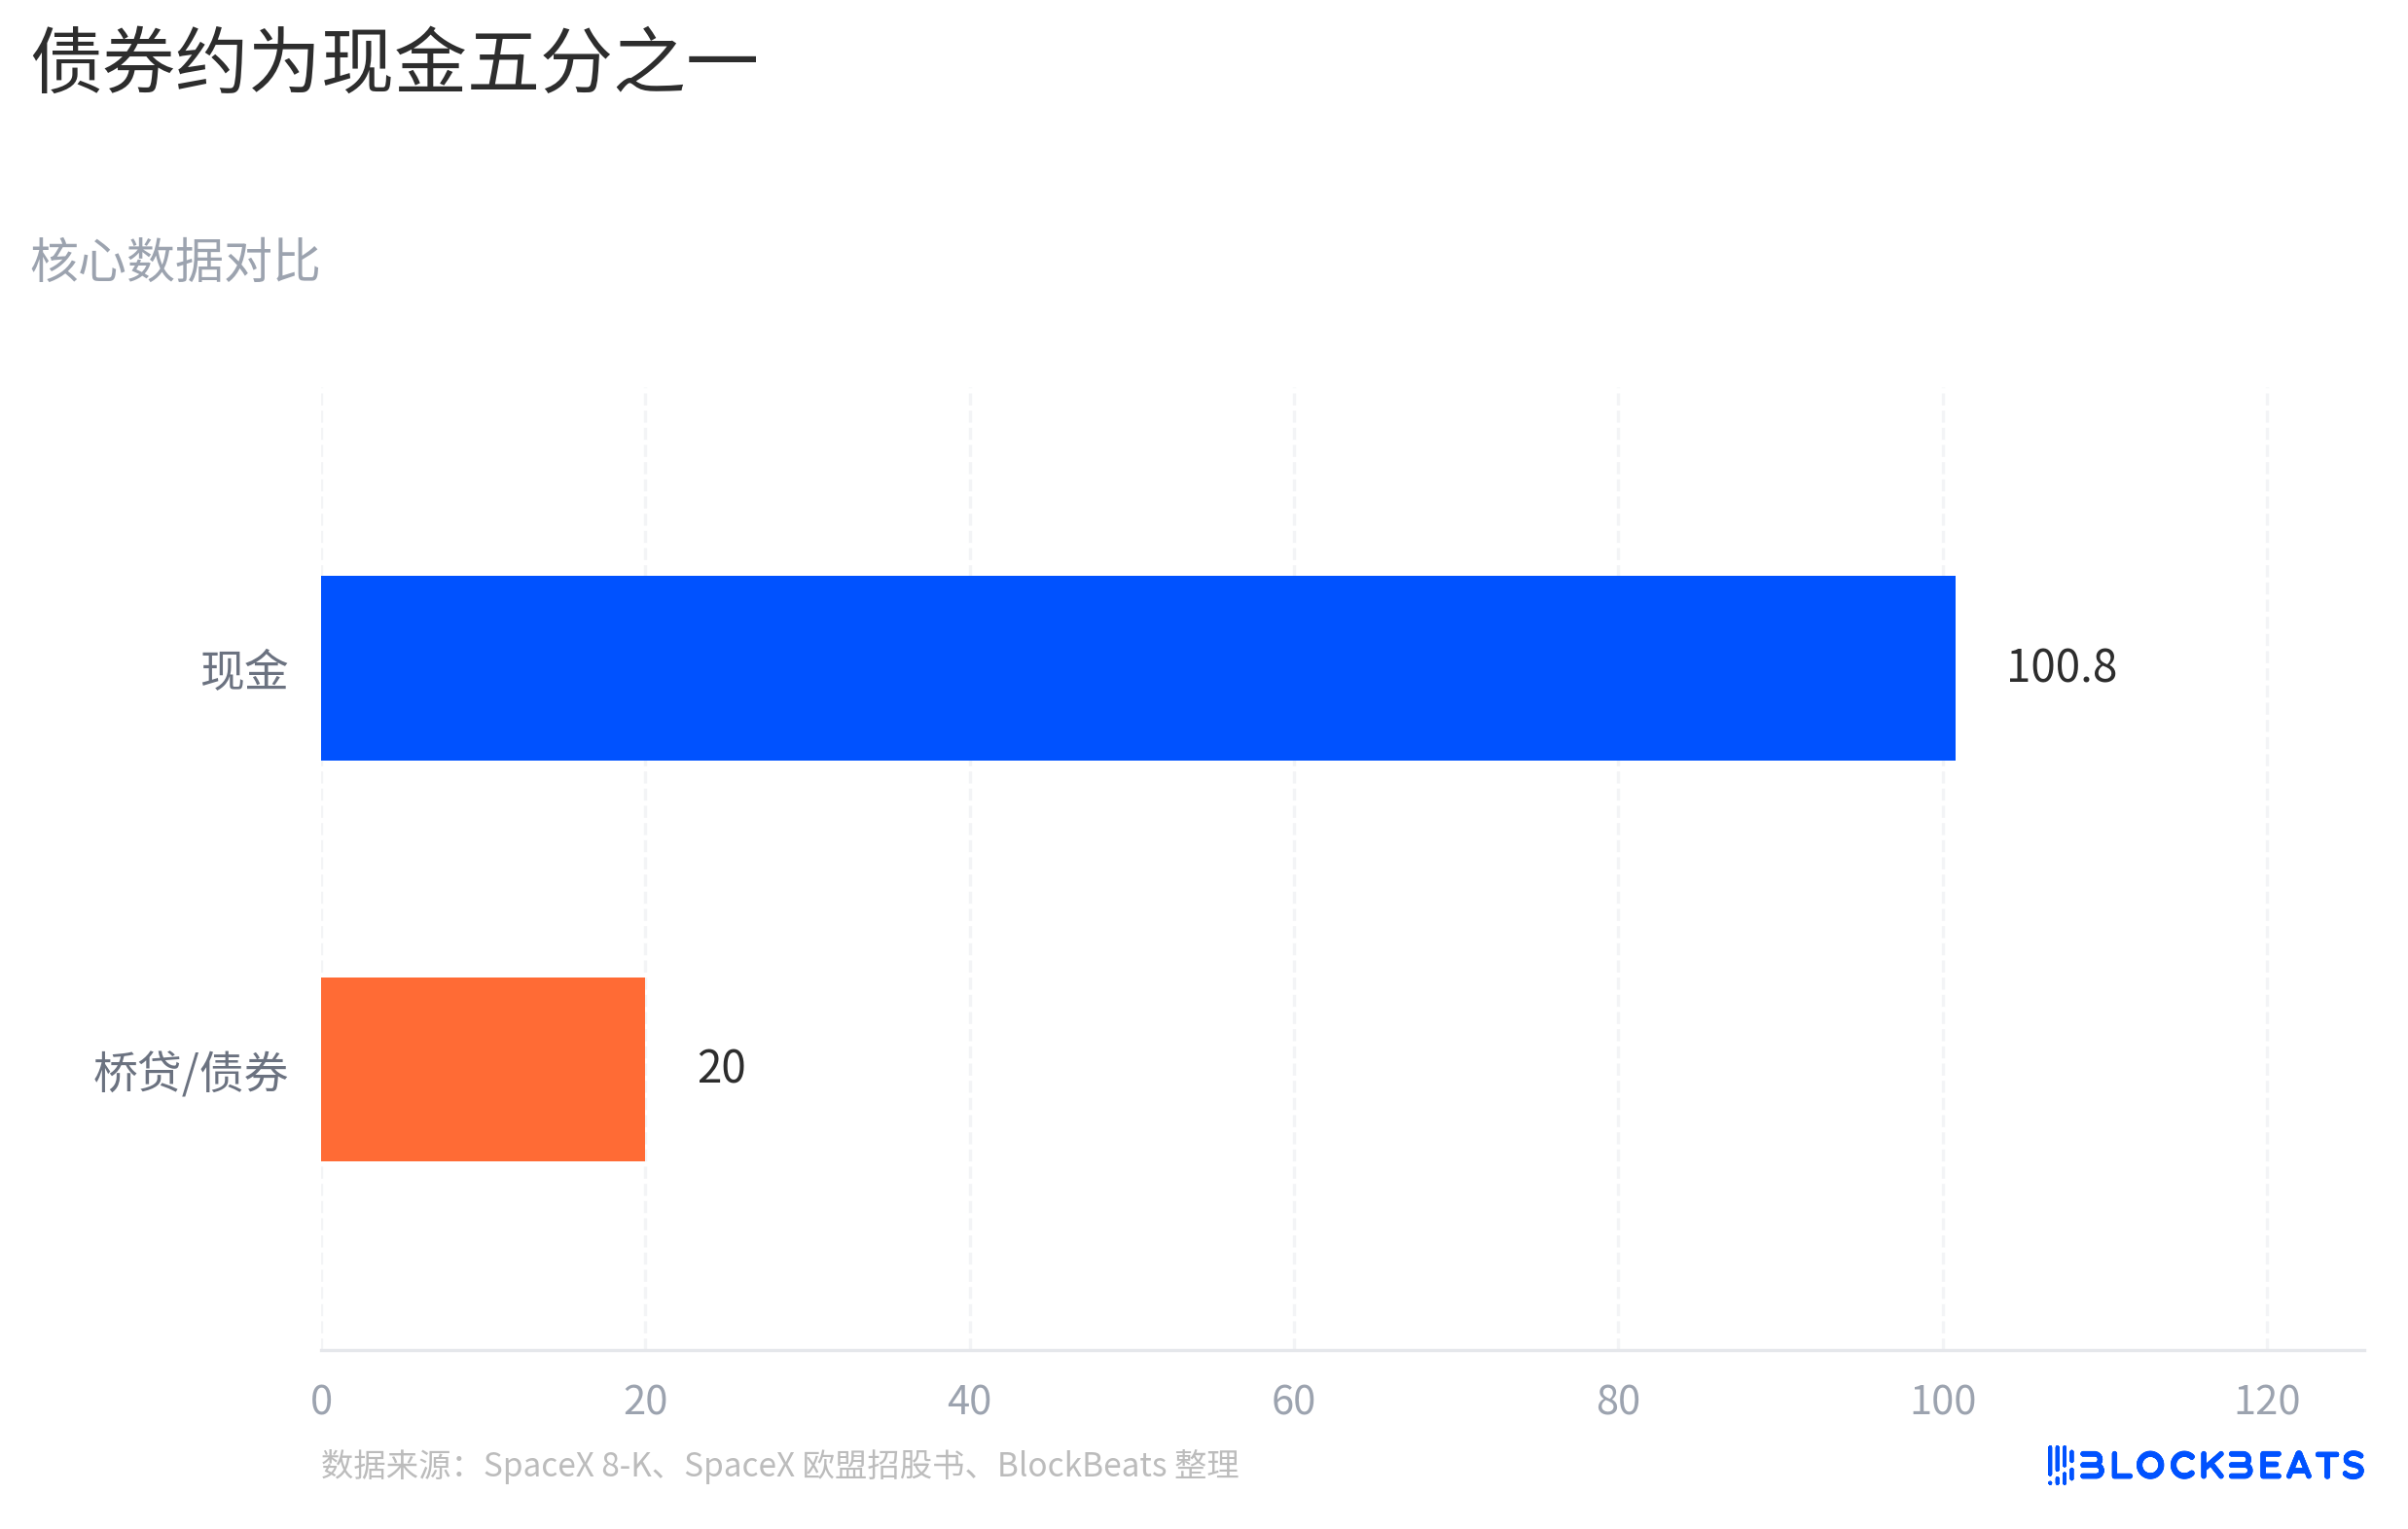
SpaceXも債券市場で延命しているわけではない。資料によると、6月19日時点で同社の現金及び同等物は約1008億ドル。IPO後の帳簿上の現金は1000億ドル規模に達しており、少なくとも同社の資金構造が悪くないことを示している。
しかし、現金が多いからといって、市場が将来の資金消費ペースを再計算しないわけではない。より重要なのはブリッジローンの構造だ。SpaceXは3月時点で既に200億ドルの無担保ブリッジローンを抱えており、2027年9月2日満期で延長オプションも付いている。その後、少なくとも200億ドルの債券調達は、主にこのブリッジローンの借り換えまたは返済として説明されている。
債券は、市場がSpaceXを見る目を変えるだろう。株式投資家は、Starship、火星輸送、宇宙インフラに前もって対価を支払うことができる。なぜなら彼らは将来の上昇余地を買っているからだ。一方、債権投資家はキャッシュフロー、設備投資、債務返済のペースをより重視する。SpaceXが上場直後に大規模な債券調達を進めれば、市場は自然と「マスクは宇宙のストーリーをどこまで大きく語れるか」から「これらのプロジェクトが実現するまでに、あといくらかかるのか」へと問いを切り替える。
SpaceXには既に収益を生む事業がある。市場が問うのは、その事業が同社が同時に進める長期プロジェクト全体をカバーできるかどうかだ。Starlinkは現時点で最も明確なキャッシュフローエンジンであり、衛星インターネットのユーザー数と収益の成長により、多くのコンセプトだけの宇宙企業とは一線を画している。
しかし、SpaceXのバリュエーションはStarlinkだけに基づいているわけではなく、Starshipの高頻度再利用、グローバル衛星ネットワークの拡大、火星輸送、そしてAIインフラに関連する可能性のある新たなナラティブにも基づいている。これらのナラティブはどれも大きく、そしてどれも高くつく。Starshipには継続的なテスト、改良、打ち上げ能力の構築が必要だ。衛星ネットワークには補充とアップデートが必要。AIインフラがさらにSpaceXの資本ストーリーに組み込まれれば、投資家はその部分の投資がいつ収益を生むのかを評価しなければならない。
したがって、債券はSpaceX下落の唯一の理由ではないが、明確なトリガーではある。それは市場に、宇宙のナラティブが公開市場に入った後は、ビジョンが十分に大きいことを証明するだけでなく、自己資金調達能力が十分に強いことも証明する必要があることを思い出させる。
AIナラティブと宇宙ナラティブは異なる実現段階にある
NVIDIAが同時期に債券を発行したことは、市場に明確な参照点を与えた。6月15日、NVIDIAは250億ドルの高格付け債券を発行し、注文需要は一時約850億ドルに達した。市場はこの債券をまずプレッシャーとして捉えるのではなく、むしろ強い企業が長期資本を確保する動きとして受け止めた。
その差は、債券の裏にあるキャッシュフローの段階に起因する。NVIDIAのAI需要は、データセンター収益、顧客注文、利益率を通じて既に決算に反映されており、投資家が議論しているのは、この成長曲線がいつまで続くかだ。同社にとって、社債発行は、既に実現した成長曲線に資金の柔軟性を追加するようなものだ。
SpaceXの状況は異なる。同社にもStarlinkというキャッシュフローエンジンがあり、IPO後の潤沢な現金もあるが、企業価値にはまだ完全に商業化されていない大型資本プロジェクトが多く含まれている。市場がSpaceXの社債発行を見るとき、「借りられるかどうか」ではなく、「将来のプロジェクトの資金消費がキャッシュフローの実現より速くならないか」を問う。
これは、宇宙商業化の価値が失われたわけでも、市場がSpaceXを否定したわけでもない。より正確には、AIのストーリーはNVIDIAにとって既に可視化された収益であるのに対し、宇宙のストーリーはSpaceXにとってさらなる段階的な証明が必要だということだ。Starshipの価値は、より高頻度で低コスト、安定した再利用能力が証明されて初めて評価される。火星輸送や宇宙インフラはさらに遠い話であり、AIインフラが新たな成長分野となるには、実際の顧客、実際の収益、説明可能な資本収益率が必要となる。
これこそが、ディープテック投資で最も見落とされがちな違いだ。企業は強力な技術、強力なブランド、強力な創業者を同時に持つことができるが、キャッシュフローの検証が資本投下より遅れる限り、債務は市場からプレッシャー源と見なされる。
「火星で資金を燃やす」という表現は広まりやすいが、完全ではない。SpaceXには商業化の道筋があるが、複数の将来プロジェクトが資本の継続的な投入を必要としている。NVIDIAの逆の反応がこの点をより明確に浮き彫りにしている。市場が報いるのはビジョンのラベルではなく、ストーリーが収益、利益、フリーキャッシュフローに変わるスピードだ。
キャッシュフローカバー率が回復余地を決める
SpaceXの回復余地は、市場がStarlinkの利益拡大によってより重い設備投資曲線をカバーできると見るかどうかにかかっている。Starshipが依然として高投資段階にあり、衛星ネットワークの継続的な更新が必要であり、AIインフラに明確な収益化の道筋がない限り、投資家は資金消費を繰り返し計算することになる。
債券価格がまずシグナルを発する。最終的な発行スプレッド、クーポン、需要が、信用市場が比較的低コストで長期資金を提供する意思を示せば、投資家がSpaceXの宇宙インフラストーリーの長期的な実現を受け入れていることを意味する。一方、資金調達コストが高止まりしたり、市場がより厚いリスクプレミアムを要求したりすれば、株式評価も引き続き圧力を受ける。
より重要なのはビジネス面だ。Starshipが高頻度の再利用と打ち上げコストでより強力な検証を示せば、Starlink、深宇宙輸送、さらには宇宙インフラのビジネスモデルは再評価されるだろう。逆に、その後の開示でStarlinkの成長が他のプロジェクトの拡大をカバーできないことが示されれば、債務は市場にSpaceXが依然として大型資本ビジョンの段階にあることを思い出させ続けるだろう。
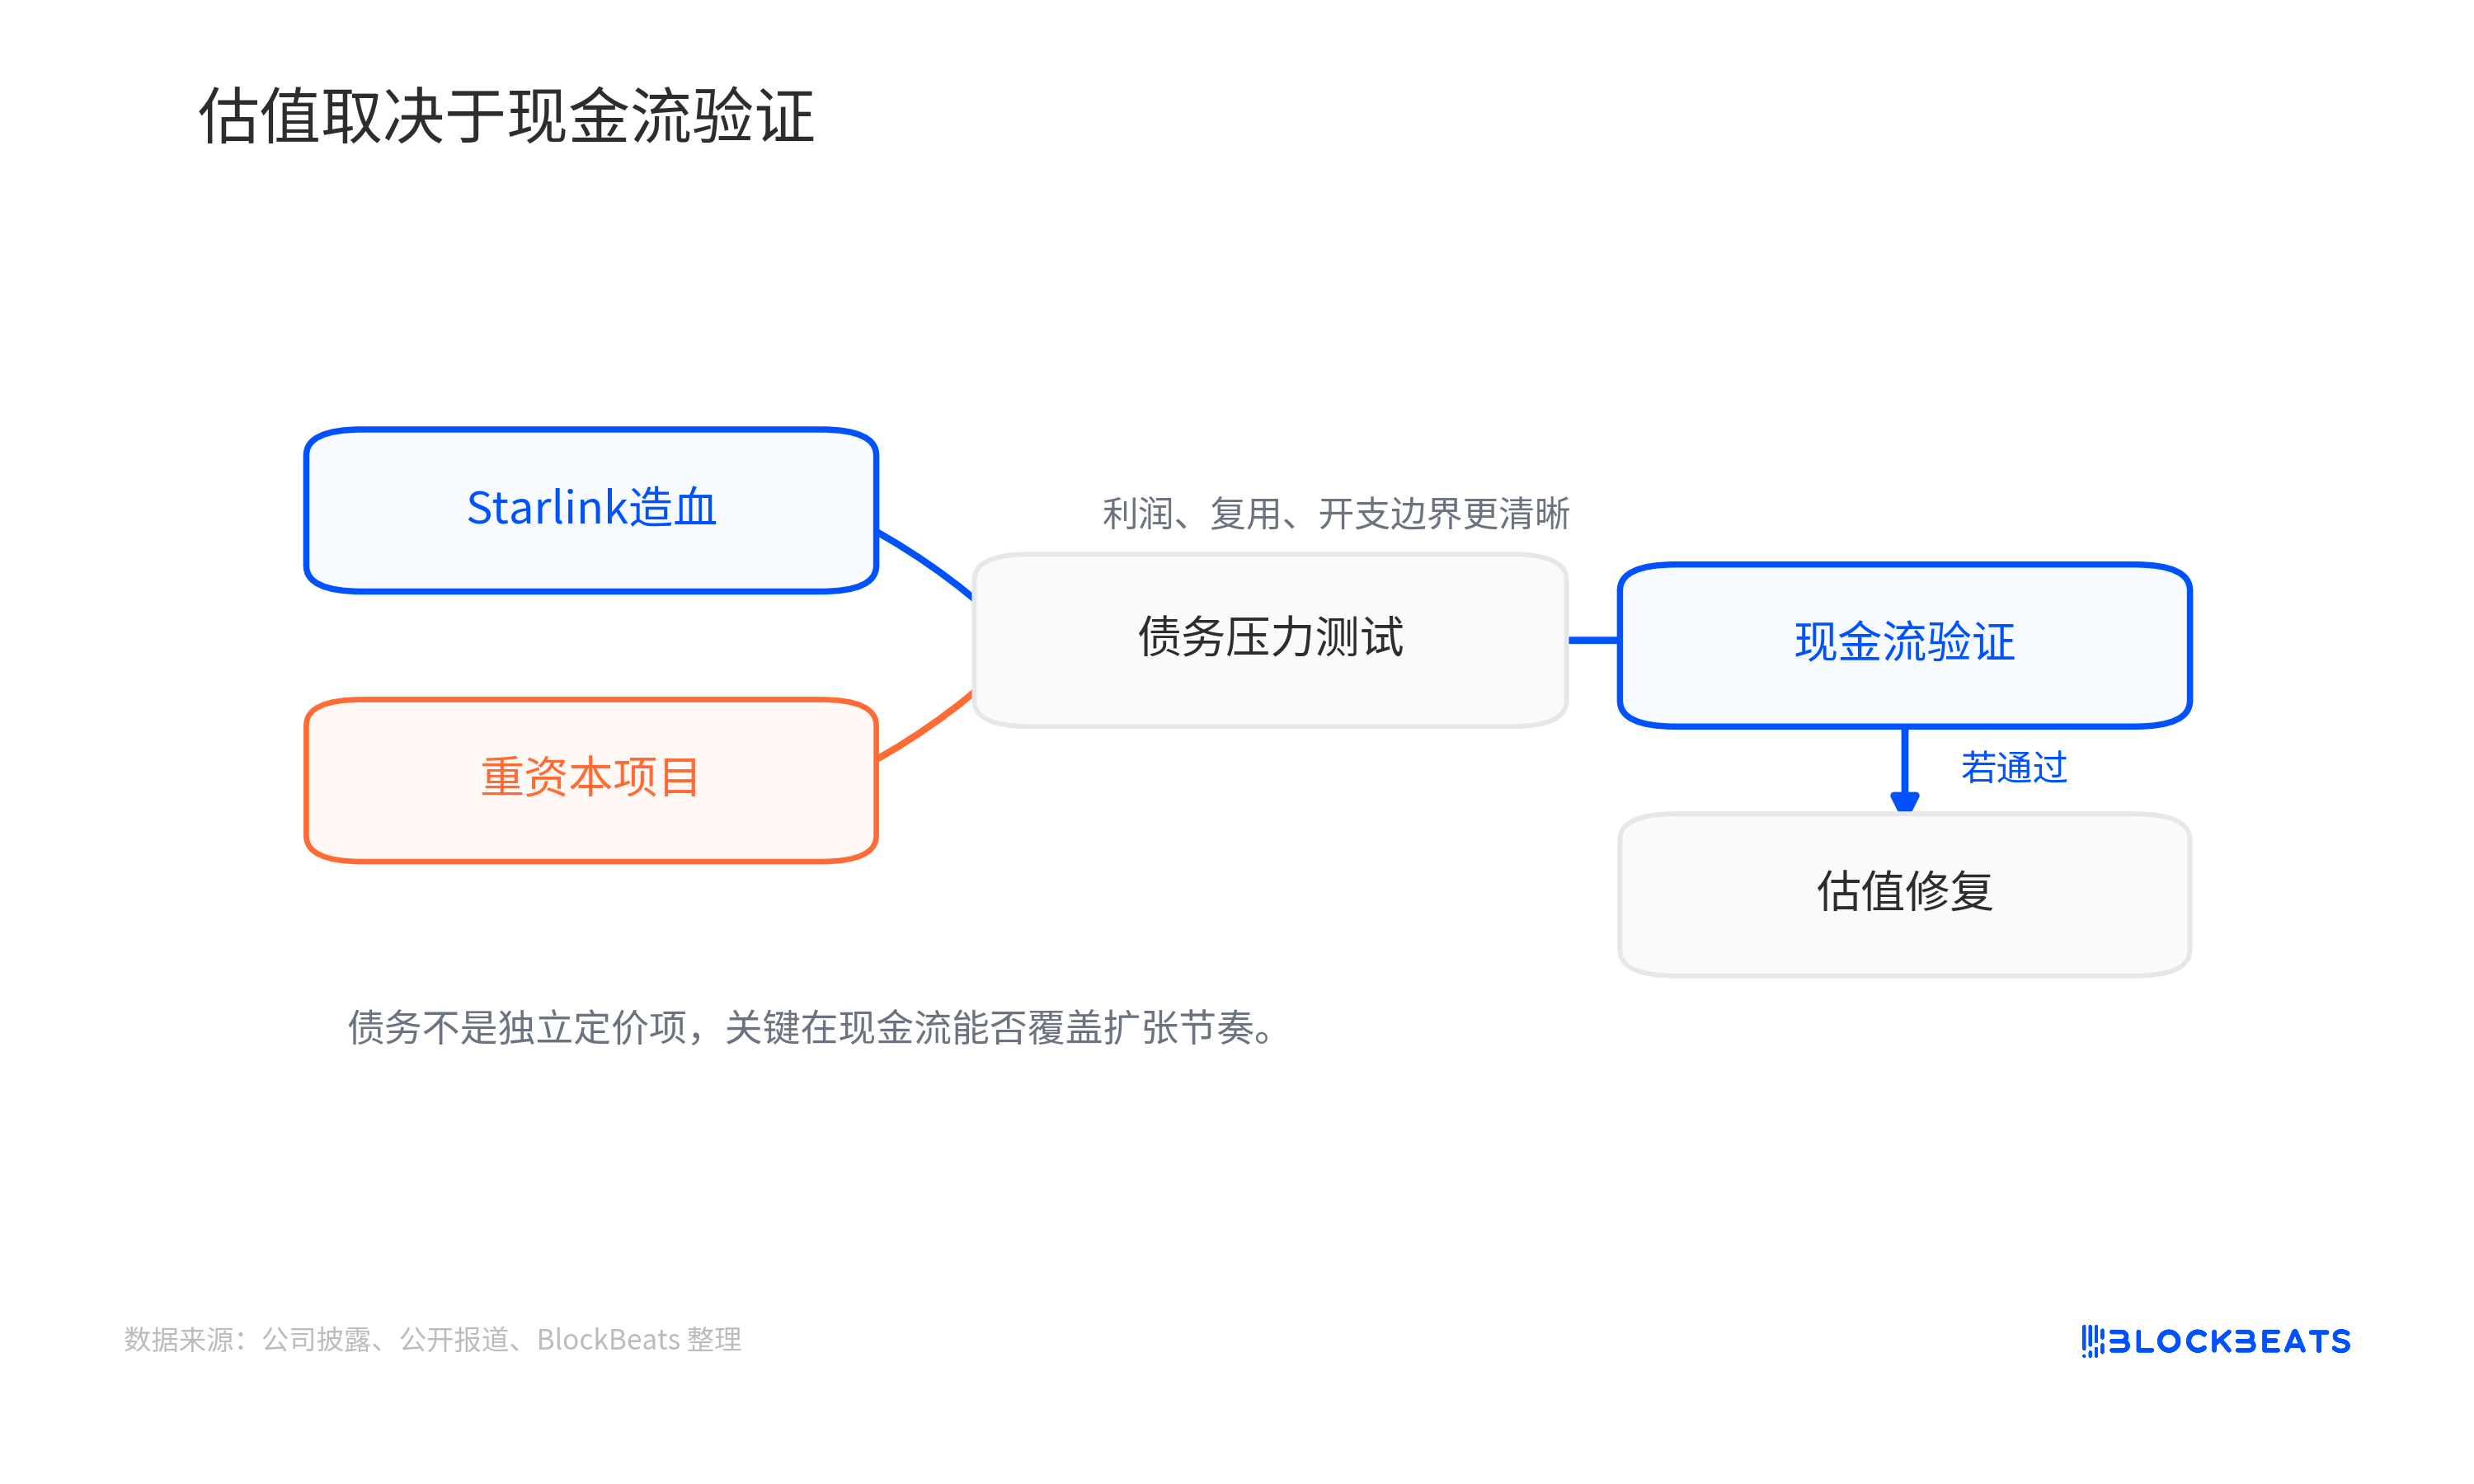
これこそが、SpaceXの現在の価格設定における核心的な矛盾である。同社の帳簿には数千億ドル規模の現金があり、Starlinkのようなキャッシュフローエンジンも存在するが、公開市場は単に現金残高に対して価格を設定するわけではない。Starlinkの利益、Starshipの再利用の進捗、そして資本支出の境界線がより明確になって初めて、負債はプレッシャー要因から再び成長のツールへと変わり得るのである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事