1日4億円を稼ぐ「中国のSKハイニックス」、アップルも買いを求める
文|加六、漲声 Beatz
世界のストレージ業界といえば、多くの人はサムスン、SKハイニックス、マイクロンしか知らない。しかし、世界第4位に、まだ上場していない中国企業「長鑫存儲(CXMT)」がいることを知る人は少ない。
7月9日、長鑫科技は最新の科創板IPO目論見書を更新した。日程を見ると、7月16日に申し込み、20日に払い込み、早ければ今月末にも科創板での取引が始まる見込みだ。
中国最強のストレージ大手が、今月末に登場する。
データによると、2026年第1四半期の売上高は508億元、前年同期比719%増と予想される。純利益は330億元。1日あたり約4億元の利益を生み出し、その収益力は貴州茅台酒を上回る。市場は時価総額1兆元と評価し、A株時価総額トップの座を狙う可能性がある。
一方、2025年末時点で、この会社の累積損失は依然として366.5億元だった。
つまり、長鑫存儲は半年で9年分の損失を取り戻したことになる。約10年にわたり赤字が続いていたこの国産チップ企業は、突如としてA株で最も稼ぐハードテック企業の一つに変貌した。
過去1週間、長鑫存儲という名前が世界中のテクノロジーメディアに頻繁に登場している。Appleは米国政府に対し、MacやiPadのメモリーサプライチェーンに長鑫存儲を組み入れるための特別許可を求めてロビー活動を行っている。Googleも長鑫のDRAMの調達評価を開始しており、別の報道では、HPやDellが長鑫存儲のDRAMを検証中で、AcerやASUSも中国のパートナーに対し、より多くの国産ストレージチップの採用を求めているとされる。同じ週、ロイター通信は、テンセントが長鑫存儲と200億元を超えるサーバー用DRAMの長期供給契約(期間3~5年)を結んだと報じた。長鑫の目論見書に開示された顧客リストには、アリババクラウド、バイトダンス、レノボ、シャオミ、OPPO、vivo、Honorも名を連ねている。
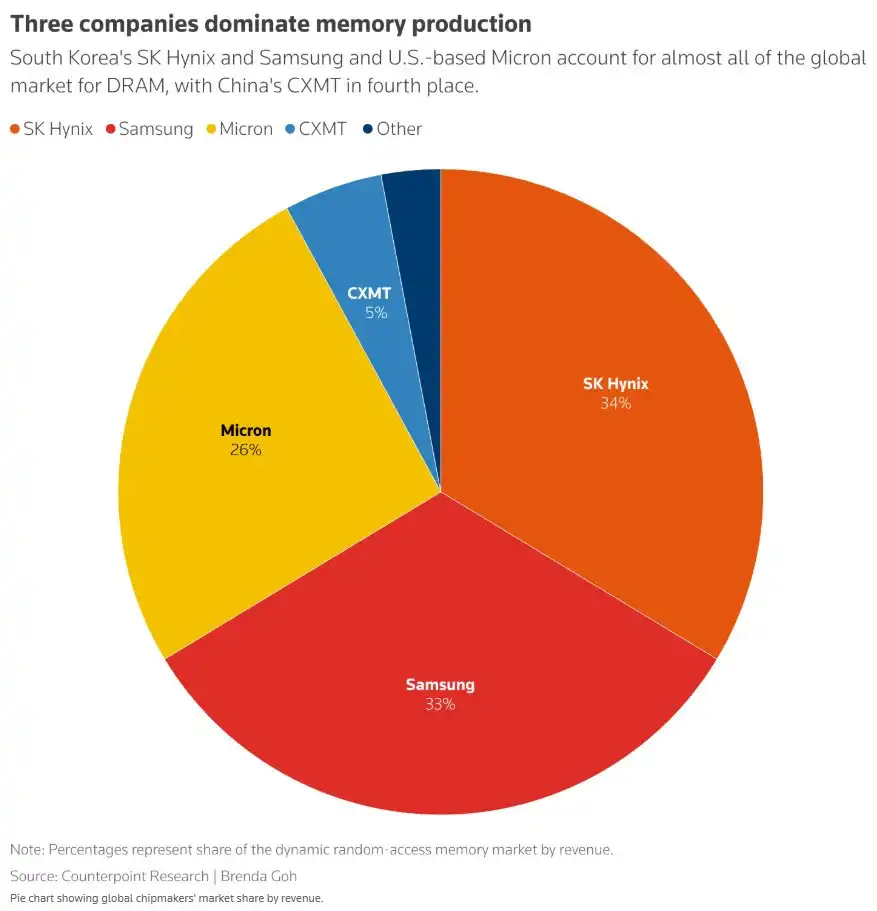
世界のメモリ生産分野のリーディングカンパニーである長鑫のシェアは世界第4位で、ハイニックス、サムスン、マイクロンに次ぐ。出典:ロイター通信
一瞬にして、長鑫存儲は国内外のほぼすべての大手企業にとっての注目株となった。
長鑫はなぜゼロから世界第4位にまで成長できたのか?今日の利益のうち、実力によるものと運によるものはそれぞれどれほどか?その1兆元の評価額は維持できるのか?
長鑫ストレージの前途、兆易創新
長鑫ストレージの創業物語は、まず中国がなぜずっとDRAM不足に悩まされてきたのかという話から始めなければならない。
ストレージチップには多くの種類がある。NAND Flashは電源を切ってもデータを保持できるストレージで、スマートフォンのストレージ、SSD、USBメモリに使われる。DRAMは実行時のメモリであり、電源を切るとデータは消えるが速度が速く、CPU、GPU、スマートフォンのSoC、AIアクセラレータカードのそばにあるワークステーションのような存在だ。
NANDとDRAMはどちらも汎用半導体だが、DRAMは製鉄所に高精密製造を重ねたようなものだ。各世代のプロセスでは、キャパシタ、トランジスタ、ワード線、ビット線を限界まで追い込み、1枚のウェハ上に数十億個の高度に均一なセルを複製しなければならない。少しでもずれると歩留まりが落ち、コストが跳ね上がる。コストが跳ね上がったところにメモリの下降サイクルが重なると、資金は水のように流出する。
これが、DRAM市場が後にサムスン、SKハイニックス、マイクロンの3社だけになった理由だ。このテーブルに着くのは「技術チームを持っている」というだけでは簡単ではなく、10年以上のサイクルの中で価格競争、生産能力競争、特許競争、設備制限、顧客認証を乗り越えなければならないからだ。
長鑫ストレージは2016年前後に始動し、合肥に拠点を置いた。そのキーパーソンは朱一明だ。
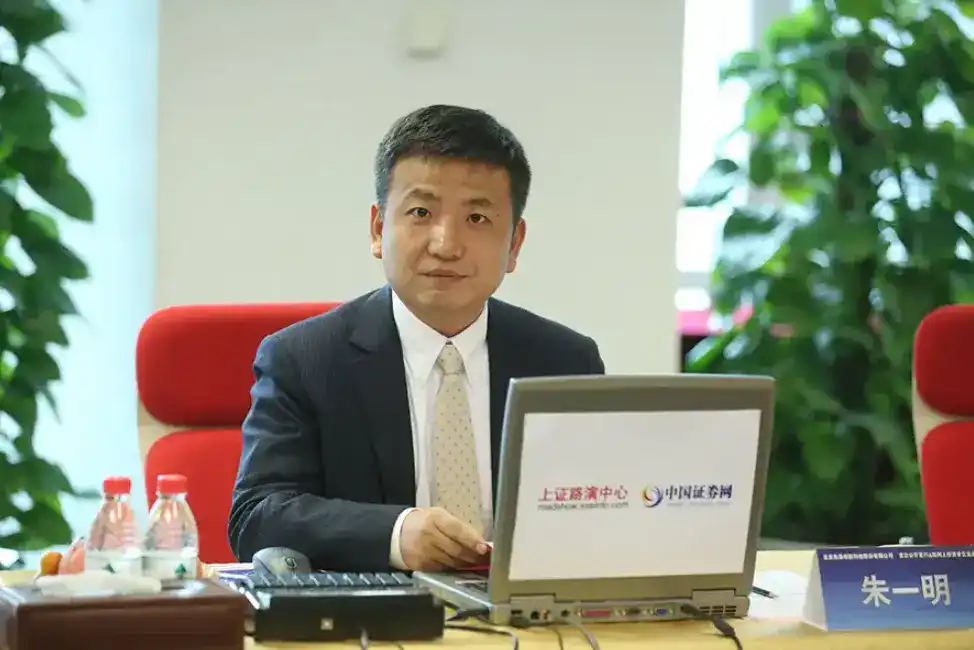
朱一明の会議写真
朱一明という名前は、中国の半導体業界では決して珍しくない。
1972年生まれの朱一明は、いわゆる少年天才で、17歳で清華大学物理学科に入学した。物理学を専攻していたが、プログラミングに非常に長けており、他の会社向けにプログラムを書くことで、90年代末には年間30万元以上を稼いでいた。仕事を通じて、当時のチップはすべてアメリカで設計されていることを知り、チップの技術的価値の方が高いと考え、渡米して電子工学を学び、卒業後はシリコンバレーで働いた。
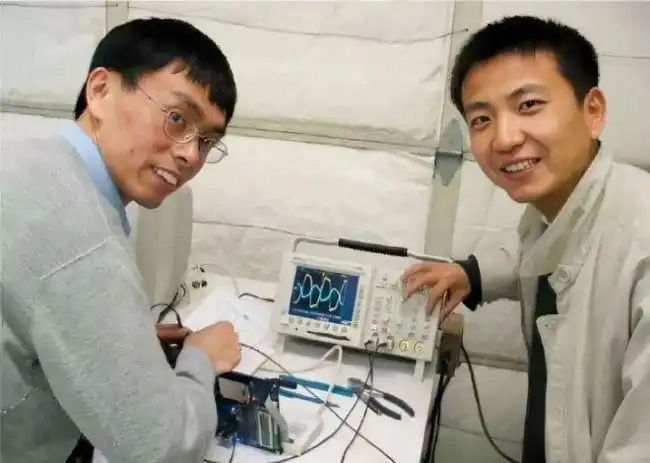
朱一明(右)の若い頃の写真
シリコンバレーで、朱一明はストレージ業界がかつてアメリカから日本へ、そして韓国と台湾へと移ってきたことに気づき、将来的には中国本土でも活躍の場が広がり、「中国版サムスン」が生まれる可能性はないわけではないと判断した。彼はSRAM(スタティックランダムアクセスメモリ)チップを設計し、2005年に帰国して兆易創新という会社を設立した。
兆易創新は創業当初から純粋な設計会社であり、自社ではチップを製造せず、ウェハー製造はすべてファウンドリに外注している。主力製品はNOR Flash(ルーターやゲーム機のブートローダー用ストレージチップ)とMCU(冷蔵庫や洗濯機を制御するマイクロコントローラ)である。朱一明はチームを率いて、中国初のスタティックRAMおよびIP技術、初のシリアルフラッシュメモリ製品、初のARM Cortex-M3アーキテクチャに基づく32ビット汎用MCUを開発した。2016年8月の上場時点で、中国本土最大のコード型フラッシュメモリチップ設計企業となっており、売上高は上場年の14億8900万元から92億300万元に成長した。
軽資産、高粗利、自社工場不要。これは当時の中国IC設計業界で最も賢いビジネスモデルだった。
しかし、このモデルには前提条件がある。ファウンドリの生産能力が十分で、価格が安定していることだ。2020年下半期、朱一明は困難に直面した。SMICの8インチウェハー生産能力が急激に逼迫し、兆易創新は一部のNOR Flashの注文を華虹半導体の12インチ工場に移さざるを得なくなり、製造コストが上昇した。2020年第4四半期の粗利率は、それまで安定していた37%以上から29.49%に急落した。ファウンドリの生産能力がボトルネックとなる影響が、初めて直接損益計算書に現れたのだ。
同じ時期、兆易創新は別の買収案件の代償を払っていた。2019年に17億元で上海思立微を買収し、プレミアムは16倍、のれん代は13億500万元に上った。思立微はディスプレイ内蔵指紋認証チップを手掛けており、朱一明はメモリ、コントローラ、センサーの3本柱を揃え、プラットフォーム型設計会社を目指した。しかし、結果的に匯頂科技から特許侵害で訴えられ、両社は価格競争に陥り、思立微の3年間の業績目標達成率はわずか58%にとどまった。2020年から2023年にかけて、兆易創新は4年連続で思立微ののれん代減損を計上し、累計約9億元に達し、13億元ののれん代の大半が消失した。別の設計会社を水平買収して品目を拡大するこの道も、行き詰まることが証明された。
朱一明がこの2つの出来事から得た教訓は、軽資産設計会社の天井は設計能力ではなく、生産能力にあるということだ。そして、ストレージチップの真の主戦場は、世界市場のわずか2.5%を占めるNOR Flashではなく、DRAMにある。しかし、DRAMはNOR Flashのように汎用ファウンドリに製造を委託できるものではない。DRAMのプロセスは高度に専有化されており、各メーカーのセル構造、キャパシタ設計、ワード線プロセスはすべてカスタムメイドであり、サムスン、SKハイニックス、マイクロンはすべて設計と製造を一体化したモデルを採用している。DRAMを手掛けるには、ただ一つの道しかない。自社工場を建設することだ。
これが長鑫存儲が誕生した背景と理由である。
京東方、蔚来に続く、合肥の3度目の大勝負
兆易創新の財務諸表や株主構成では、DRAM工場建設への投資規模に耐えられない。何しろ第1期で180億元、総投資額は1000億元超、しかも10年近く赤字が続いている。この資金は別の資本からしか調達できない。
2016年、合肥市政府が協力を打診した。
市場では合肥を「最もベンチャー投資に長けた都市」と呼ぶことが多い。合肥の最も成功したベンチャー投資の典型例は京東方(BOE)だ。世界の液晶パネル出荷量でトップ、年間売上高2000億元超、中国のパネルメーカーが世界のLCD市場の7割を占めるに至った起点は、合肥にある。
2008年9月、京東方と合肥は第6世代ラインの投資枠組み協定を結んだ。プロジェクトの総投資額は175億元で、登録資本金60億元は合肥側が出資し、京東方の第三者割当増資を通じて注入され、全額がプロジェクト会社に投入された。単に京東方に補助金を出すだけでなく、合肥は地方政府プラットフォームによる株式保有、資金の立替え、融資利子補給、土地・エネルギー関連のインフラ整備を提供し、京東方にとって最も困難な建設期を支え切った。そして合肥は京東方を核に、ガラス基板、偏光板、駆動IC、設備材料をさらに誘致し、「新型ディスプレイの都」という都市ブランドを手に入れた。
2つ目の典型例はNIO(蔚来)だ。2020年4月、NIOは2019年の生死の境から這い上がったばかりの頃、合肥建投や安徽省新興産業投資などがNIO中国に対し合計70億元を現金投資し、NIO中国本社は合肥経済開発区に置かれた。その後、NIOは中国の高級EVブランドの代表格の一つとなり、時価総額は一時1000億ドルを突破した。
重資産のリーディングカンパニーを探し、単純な補助金に代わる取引構造を用い、企業が建設期を乗り切るのを助け、さらにリーディングカンパニーで川上・川下を牽引して現地に根付かせる。
2016年、合肥は同じ投資ロジックで、次の大勝負に打って出た。
合肥産投の初期の中心人物である袁飛は後にこう語っている。「合肥産投であれ、産業側であれ、初期に長鑫(CXMT)に関わった全員が、前例のないリスクとプレッシャーを背負っていた。」
何しろDRAMはパネルや完成車よりも難しく、技術、設備、歩留まり、特許、輸出規制リスクの全てがより高い。しかし、地方の産業組織の観点から見れば、京東方やNIOと同じく、短期的には資金を大量に消費するが、長期的に成功すれば、産業チェーンの需給関係を大きく変えるものだ。
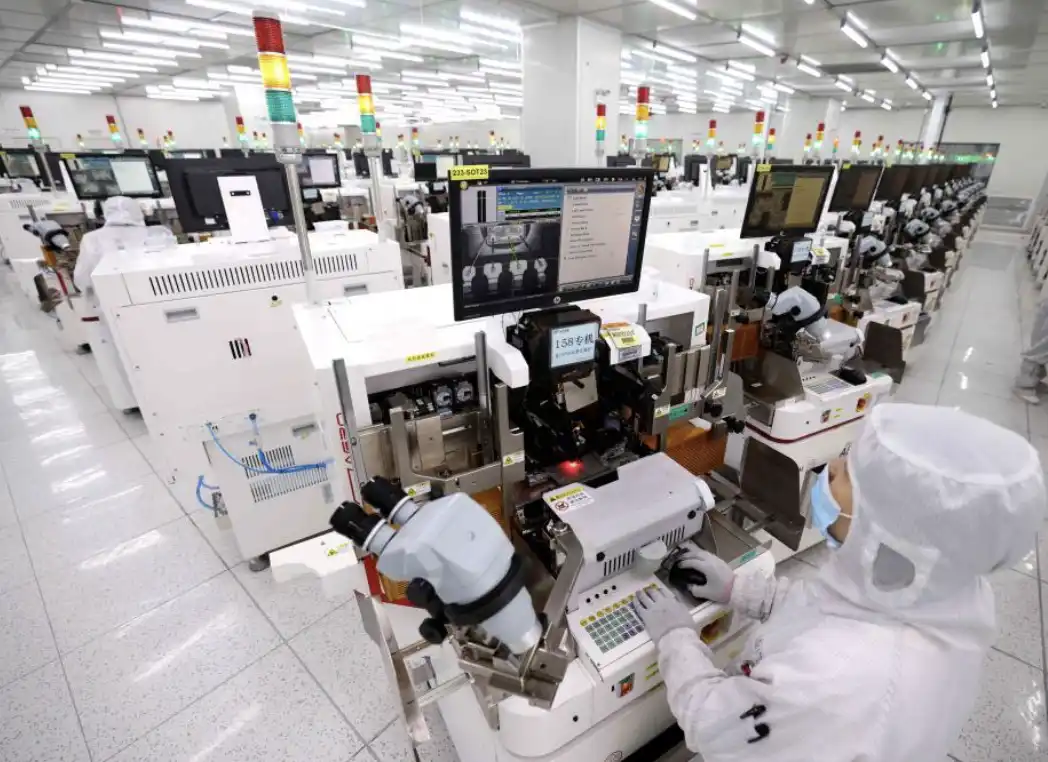
安徽合肥、集積回路産業を推進
合肥産投は長鑫ストレージの第1期だけで144億元を出資し、プロジェクトの総投資額は1000億元を超える。
2018年7月、兆易創新は公告を発表した:朱一明氏が総経理の職を辞任し、董事長職のみを保持し、正式に長鑫存儲の董事長兼CEOに就任した。業界ではこれを朱一明氏の「第二の創業」と呼んでいる。
現在の株主リストからは、この賭けの手札が見えてくる。上位5大株主はそれぞれ、清輝集電21.67%(合肥国有資本が完全支配)、長鑫集成11.71%、大基金二期8.73%、合肥集鑫8.37%、安徽省投7.91%。合肥国有資本の合計保有比率は36%を超える。
その他の株主には、阿里雲が3.85%(61億元出資、評価額1584億元に相当)、兆易創新が1.8%を保有。投資家リストには国調基金、中金資本、君聯資本、招商局資本、雲鋒基金、テンセント、アリババも名を連ねている。
資金と勢いは整った。しかし「第二の創業」に臨む朱一明氏には、まだ一つ足りないものがある:中核技術だ。
倒産したドイツ企業の技術遺産
2016年前後、サムスン、SKハイニックス、マイクロンの3大メーカーが世界のDRAM市場シェアの90%以上を支配していた。これは十数年にわたる淘汰競争の結果である。
DRAM業界は1980年代から数年に一度、プレイヤーを淘汰してきた。
日本はかつて世界のDRAM生産能力の8割以上を占めていたが、2010年代にはエルピーダだけが孤軍奮闘し、最終的に2012年にマイクロンに買収された。欧州ではインフィニオンの子会社キマンダがあったが、2009年に倒産した。
朱一明氏の解決策は、この2009年にすでに倒産していたドイツ企業に隠されていた。
キマンダ(Qimonda)の名前は二つの言葉に由来する。「Qi」は中国語の「気」、流れるエネルギー。「monda」はラテン語で「世界」。直訳すると「世界を開く鍵」という意味になる。
この名前は美しい。しかし、この会社の運命は悲惨だった。
キマンダは2006年5月に親会社インフィニオンから分離され、同年8月9日にニューヨーク証券取引所に上場、ティッカーシンボルはQI。上場時点で同社はすでに世界のメモリ製品の主要サプライヤーの一つであり、300mmウェハー製造技術のリーダーでもあった。2008年にはキマンダはBuried Word Lineに基づく46nmスタック型プロセス製品の開発を完了し、前世代の58nmプロセスと比較して生産能力が100%向上、量産化を目前に控えていた。
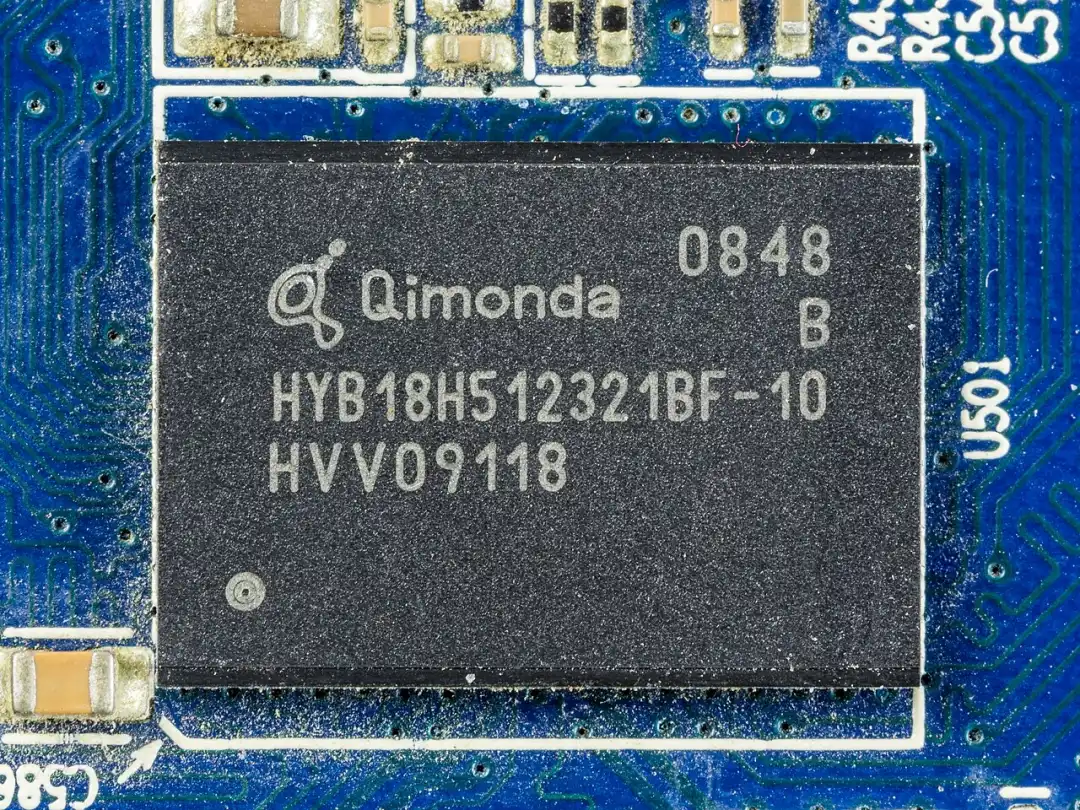
キマンダ DDR2/GDDR チップ製品図
しかし、金融危機が訪れた。DRAM価格は崖のように下落し、サムスンは赤字覚悟で増産し競合を圧迫した。キマンダの新技術は量産に至る前に資金繰りが途絶えた。2009年に倒産。欧州最後のメモリ大手の灯が消えた。ミュンヘンの研究開発センターは無人となり、1万2000人の従業員は散り散りになり、サムスン、マイクロン、SKハイニックスに吸収された。2012年、キマンダの破産管財人は7500件の特許の売却を開始した。
朱一明はこの歴史の中に自らのチャンスを見出した。
キマンダはサイクルに敗れたのであり、技術に敗れたわけではない。同社が残した2.8TBの技術文書と数万件の特許は、約10年にわたり封印された遺産である。今日のサムスン、マイクロン、SKハイニックスのDRAM製品には、キマンダがかつて埋め込んだ埋め込みワード線やハニカム型キャパシタ構造の影を見ることができ、華亜科や華邦などのパートナーを通じて間接的に三巨頭のプロセス体系に流れ込んでいる。
しかし、この遺産をどう手に入れ、どう工場建設に活かすかは大きな問題であり、前には血塗られた教訓がある。
2016年は中国にとってメモリが再び台頭する「元年」であり、それ以前に中国のDRAM産業は全線で衰退し、米韓などの外資系企業による技術独占に直面し、中国には反撃の手段が全くなかった。
当時、中国がメモリのナショナルチームを立ち上げた際、長鑫(CXMT)の他に、武漢長江ストレージ(YMTC)がNAND Flash、福建晋華集成(Jinhua Integrated Circuit)がDRAMを手がけるという2つの路線が並行して進められていた。
2017年、マイクロンは米国と台湾で同時に聯電(UMC)と晋華を提訴し、マイクロンから聯電に転職した3人の従業員がマイクロンのDRAM営業秘密を窃取したと告発した。そのうち1人は900件以上の技術文書を盗んだとされる。2018年10月、米商務省は国家安全保障を理由に福建晋華をエンティティリストに追加し、輸出規制を実施した。聯電は直ちに晋華との技術協力を停止すると発表。装置供給が断たれ、技術協力が凍結され、プロジェクトは停止した。米司法省は同時に晋華と聯電を刑事告訴し、経済スパイ罪で最大200億ドル以上の罰金を科す可能性があった。2023年末にマイクロンと晋華がようやく世界的な和解に至るまで、この紛争は前後6年にわたって続いた。
福建晋華の教訓は目前にある:マイクロン関連の営業秘密紛争に巻き込まれた後、エンティティリストに追加され、装置供給が断たれ、プロジェクトが停止した。新たなDRAM企業が知的財産権で地雷を踏めば、商業顧客は製品を使わず、装置サプライヤーは供給せず、国際市場でも訴訟で息の根を止められるだろう。
そのため、キマンダの破産管財人が7500件の特許を売却し始めた際、朱一明は迅速に行動し、1000万件以上のDRAM技術ファイル(約2.8TBのデータ)を入手した。当時すでに1万6000件の特許出願が行われていた。その後、約25億ドルを投じて既存のアーキテクチャを全面的に再設計し、キマンダの46nmプロセスを10nmレベルまで推進した。さらに、WiLAN子会社のPolarisや米国企業Rambusとそれぞれ特許ライセンス契約を結び、約5000件の米国特許および出願のライセンスを補完した。
国内で最初に始まった3つのストレージ路線の中で、合肥長鑫(CXMT)は最も期待されていなかった。武漢長江ストレージ(YMTC)は背後に紫光グループの支援があり、福建晋華(Jinhua)は台湾に近く比較的先進的な技術を持っていた。それに比べて、合肥には何の優位性もなかった。
しかし、誰も予想しなかったのは、長鑫の量産スピードがこれほど速く、半導体業界全体でも稀なケースだったことだ。
2016年に設立され、14ヶ月で12インチウェーハ工場の建設を完了。2018年1月に第1期工場が完成し、設備の設置が開始された。2018年末には19nm 8Gb DDR4のエンジニアリングサンプルが完成。2019年上半期には1万5000枚のテストウェーハを生産した。
2019年9月20日、世界製造業大会で、長鑫は8Gb DDR4の正式量産を発表した。19nmプロセスを採用し、これは中国初の自社開発DDR4メモリチップとなった。第1期の設計生産能力は月産12万枚のウェーハで、総投資額は約1500億元。安徽省で単一投資額が最大の産業プロジェクトである。同年12月にはLPDDR4Xの量産出荷を開始した。
国家重大プロジェクト01専門グループのリーダーであり、清華大学マイクロエレクトロニクス研究所所長の魏少軍氏は次のように評価した。「これは中国がメモリチップ分野で量産技術のブレークスルーを達成し、この重要な戦略的部品の自主生産能力を獲得したことを示している。これは過去にはなかったことだ。」
しかし、量産はゴールではない。DRAMの顧客は一度のデモを見ただけで注文するわけではない。スマートフォン、PC、サーバーメーカーは、安定性、互換性、寿命、温度、電圧、故障率を検証し、量産の一貫性も確認する必要がある。長鑫にとって最も困難な時期は2020年から2023年だった。生産能力の立ち上げ、顧客検証、プロセス改善、継続的な損失の負担、そして米国の輸出規制の強化に直面していた。
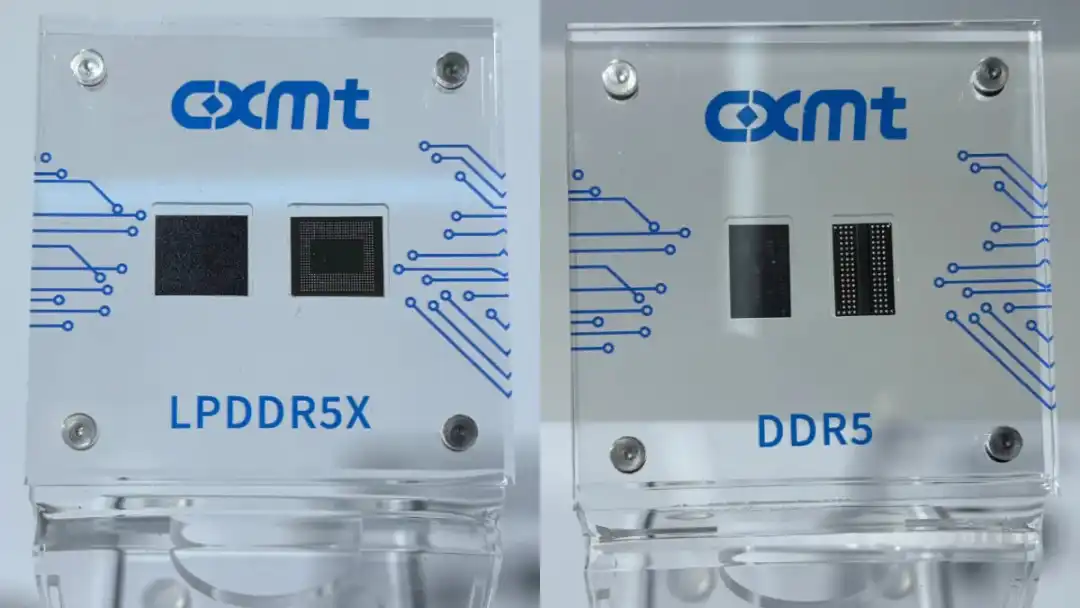
長鑫 LPDDR5X、DDR5 展示サンプル
2025年までに、長鑫(CXMT)は第1世代から第4世代までのプロセス技術プラットフォームの量産を完了した。DDR5、LPDDR5などの高付加価値製品の比率が顕著に向上した。11月にはDDR5メモリチップおよびモジュールの新製品を発表し、最高転送速度は8000Mbps、最大単一チップ容量は24Gbに達し、業界内ではSamsungやSK hynixのハイエンド製品に迫る水準と評価されている。2026年にはDDR4の生産能力を急速に縮小し、DDR5とLPDDR5に全面的にシフトしており、外部予測では年間生産能力の90%以上が新プロセスに投入される見込みである。
科創板IPO、A株市場時価総額首位を目指す
長鑫科技グループは2025年12月30日、上海証券取引所の科創板にIPO申請を提出した。これは科創板がIPO事前審査メカニズムを試験導入して以来、初の受理案件となる。調達予定額は295億元で、科創板IPOの調達額としては過去最大であり、2020年に中芯国際(SMIC)が実際に調達した532億元に次ぐ規模である。主幹事証券は中金公司(CICC)と中信建投(CSC)であり、会計監査はDeloitte華永、法律顧問は上海市錦天城が務める。
IPOプロセスは一度の曲折を経ている。2026年3月、財務資料の有効期限切れにより審査が一時停止された。5月17日には目論見書を更新し、審査が再開された。5月27日には上海証券取引所の上場審査委員会を通過し、同日に登録申請が行われた。受理から上場審査通過まで148日間を要した。
調達資金の使途:メモリウェハー製造量産ラインの技術アップグレードプロジェクトに75億元、DRAMメモリ技術アップグレードプロジェクトに130億元、先端技術研究開発プロジェクトに90億元。プロジェクト総投資額は345億元である。市場では2026年7月から8月にかけて正式に上場すると広く予想されている。
現在の評価額の基準はIPO前の最終ラウンドの資金調達である:アリババクラウド(Alibaba Cloud)が61億元を出資し3.85%の株式を取得、これに基づく全体評価額は1584億元となる。
しかし、市場が予想する評価額はこれをはるかに上回る。機関投資家の試算によると、長鑫の2026年の純利益(親会社帰属)は1500億~2000億元であり、PER20倍で計算すると時価総額は3兆円に相当し、一部の機関は4兆円以上と見積もっている。1584億元から兆単位へのこの飛躍は、世界の資本が中国のメモリ産業に対して行う一種のストレステストと言える。
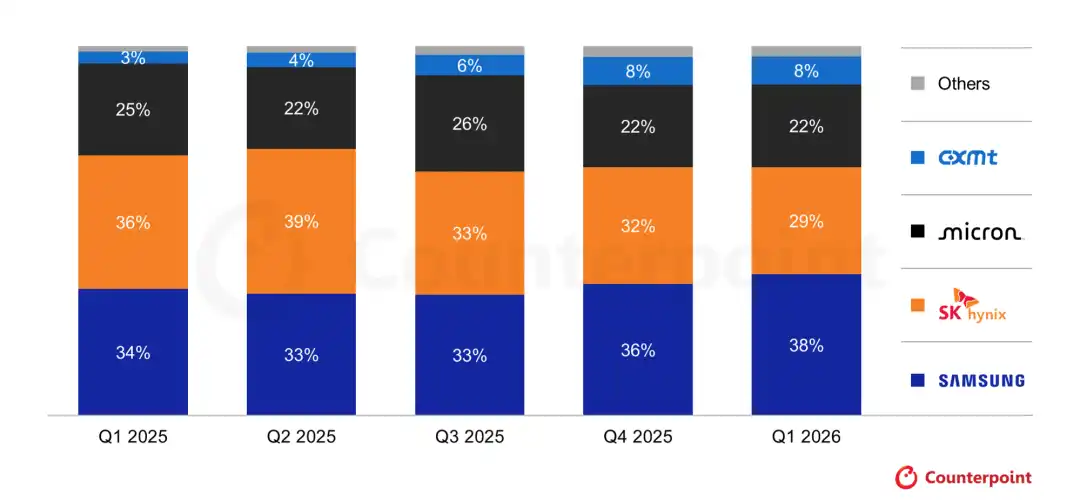
2025年から2026年第1四半期における世界のDRAM収入市場シェア、長鑫は3%から8%に上昇、出典:Counterpoint Research
長鑫の財務曲線は、A株半導体セクターで最も劇的な反転となる可能性がある。
2022年は83億元の赤字。2023年は163億元の赤字。2024年は71億元の赤字。3年間の設備投資額はそれぞれ437億、712億、497億元。2025年末時点の累積損失は366.5億元。
そして、ストレージのスーパーサイクルが到来した。2025年下半期以降、世界のDRAMは供給不足となり、価格は継続的に大幅上昇。国家発展改革委員会価格モニタリングセンターによると、2025年9月から2026年2月にかけて、DRAMとNANDの価格はともに2016年のデータ開始以来の最高値を記録した。TrendForceのデータによると、2026年第1四半期のDRAM契約価格は前期比93%~98%上昇。ゴールドマン・サックスは2026年通年の上昇率予想を150%から250%~280%に引き上げた。
長鑫はこの価格の津波に乗った。2025年通年の親会社株主帰属純利益は18.75億元で、初の黒字転換。2026年第1四半期には爆発的な成長を見せ、売上高508億元、純利益330億元、親会社株主帰属純利益248億元を達成。同社は2026年上半期の売上高を1100億~1200億元、親会社株主帰属純利益を500億~570億元と予測している。
半年で9年分の赤字を取り戻した。しかし冷静に見ると、現在の利益の源泉は主にサイクルによるものである。
2026年第1四半期、長鑫の実際の出荷量は約11%の増加にとどまった。平均販売価格は約57%上昇。過去2四半期のASPの前期比上昇率はそれぞれ63%と68%だった。収益改善の主な要因は、長鑫がコスト、歩留まり、製品構成において突然3大メーカーに完全に追いついたからではなく、DRAM価格サイクルの上昇によるものである。
これは、すべての投資家が長鑫のバリュエーションを検討する際に冷静に考慮すべき点である。今日の暴利においては、構造的な進歩よりもサイクルの貢献の方が大きい。長鑫を「安定成長株」として評価すると、利益の持続性を過大評価しやすい。それを「サイクルの中で台頭する新たな変数」として理解する方が、むしろ実態に近い。
そして、長鑫には将来多くの課題も残されている。
朱一明は今年54歳。17歳で清華大学に入学してから、半導体の道を37年歩んできた。兆易創新(GigaDevice)で中国人がメモリチップを設計できることを証明し、長鑫ストレージで中国人がメモリチップを製造できることを証明した。
サムスンは2008年の金融危機で赤字拡大によりキマンダ(Qimonda)を葬り、2012年には価格競争でエルピーダ(Elpida)を追い詰めた。次の下降サイクルが来たとき、長鑫も同じテーブルに座り、より多くの脅威に直面することになるだろう。
その時点で、長鑫(CXMT)の命運を決めるのは、今日の1日あたり4億元の売上高ではなく、歩留まりが十分に低いか、顧客のロイヤルティが十分に高いか、製品ラインが十分に広いか、現金準備が十分に厚いかである。
というのも、同期間中、サムスンの営業利益は約2604億元、SKハイニックスは約1836億元だった。長鑫の規模は依然として一桁違いであり、大きな成長の余地も残されている。
朱一明(Zhu Yiming)は、このことを誰よりもよく理解している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事