10年にわたる伴走で兆単位のリターン:合肥成長鑫上場の最大の勝者
原文タイトル:「十年の伴走で兆円リターン!長鑫上場の最大の勝者・合肥を徹底解説」
原文著者:許超、ウォールストリート・ジャーナル
一つの都市が「不可能」とされたプロジェクトに賭け、十年連続で赤字を出し、累計366億元を費やし、ついに兆円のリターンを手にした――これは小説ではなく、合肥の物語だ。
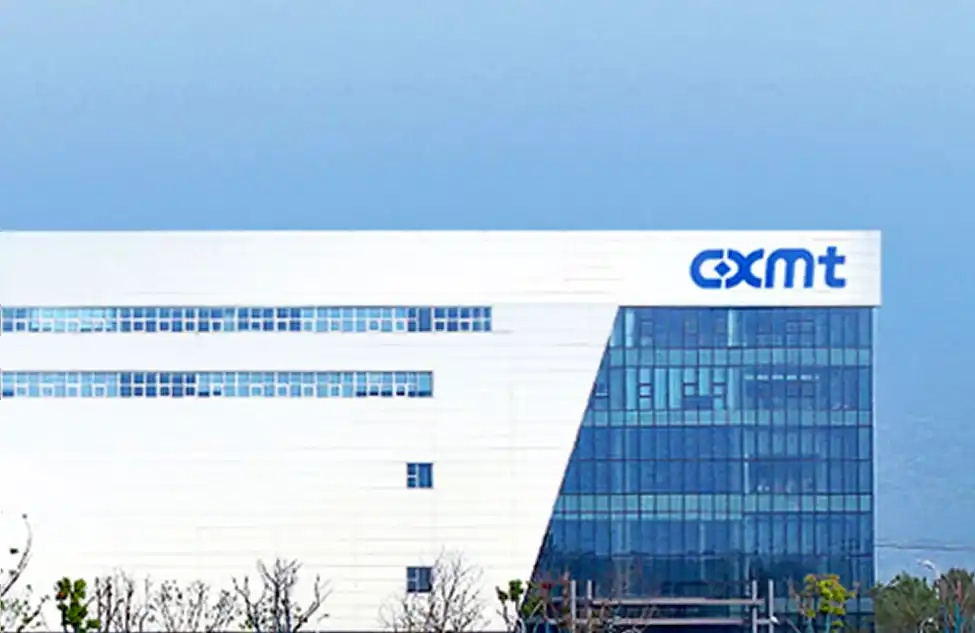
2026年7月27日、長鑫科技(688825)が正式に科創板に上場し、最終終値は49元、発行価格から465.82%急騰、時価総額は一気に3.2兆元を突破し、工商銀行を超えてA株「時価総額トップ」に輝いた。この中国最大、世界第4位のDRAMチップメーカーは、設立から丸10年を経て、資本市場のスポットライトを浴びた。
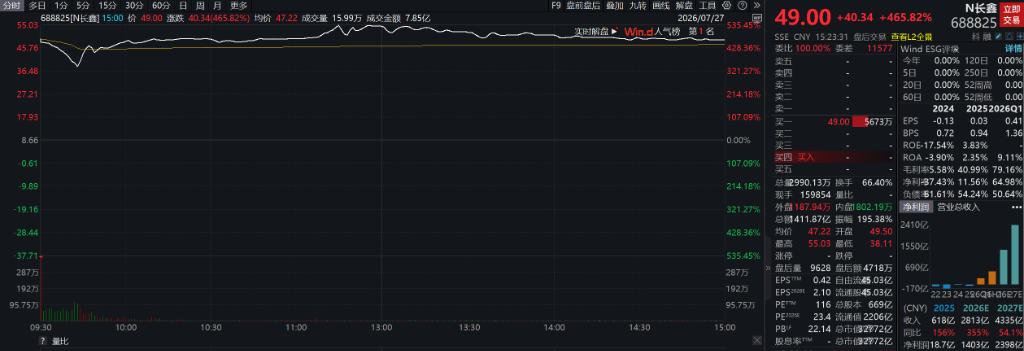
そして、この企業の背後に立ち、十年一日のごとく伴走してきたその都市は、今まさに静かに歴史的な決済を迎えている。合肥国有資本システムの約36.79%の保有比率に基づくと、帳簿上の時価総額は1.2兆元を超える。長鑫科技という単一企業がもたらした巨額の時価総額増加分により、合肥市のA株時価総額は4兆元を突破し、長江デルタ地域でA株時価総額第2位の都市に躍り出た――中部省都からの「大勝負」が、中国産業投資史上最も衝撃的な注釈を刻んだ。
一人の男の二十年にわたる執念
なぜ合肥が投資に踏み切ったのかを理解するには、まず朱一明という人物を理解する必要がある。
朱一明は江蘇省塩城出身。1989年に清華大学に入学し、修士課程修了後、米国に留学して半導体分野に転向、ニューヨーク州立大学ストーニーブルック校で学んだ。卒業後はシリコンバレーに渡り、ストレージチップ企業でプロジェクトマネージャーを務めた。
そこで彼は、ある不安を掻き立てる事実を目の当たりにした。ストレージチップは消費量が最も多く、標準化が最も進んだ半導体カテゴリーであり、ほぼすべての電子機器の「糧」である。しかし、この分野では中国のプレイヤーが長らく不在だった。
2004年、彼は運命を変える決断を下した――会社を辞めて帰国し、起業する。スタートアップ資金は92万ドルで、数人の清華大学同窓生が共同で調達した。2005年の旧正月後、彼は清華科技園の2階建ての未完成の部屋で、後の兆易創新を設立した。彼はサムスンやSKハイニックスなどの巨人に正面から挑むのではなく、NOR Flashという「端材」市場に参入し、初期の資本を蓄積した。2016年、兆易創新は上場に成功した。
しかし、朱一明の野心はそれだけでは終わらなかった。彼はかつてこう語った。「コンピュータを王冠に例えるなら、CPUは王冠の宝石であり、メモリは王冠の台座だ。」「メモリ技術をリードする者が、集積回路産業全体を支配する。」
中国版「サムスン電子」を創り上げる——それが、起業初日から変わらぬ彼の究極の目標だった。
そして、まさに2016年、そのチャンスが訪れた。
誰も手を出せなかった「死局」、合肥が引き受けた
当時、世界のDRAM市場の96%はサムスン、SKハイニックス、マイクロンの3大メーカーが独占しており、中国の自国生産能力はほぼゼロだった。DRAM産業は資金、人材、技術への要求が極めて高く、さらに強い周期性により製品価格が激しく変動するため、赤字はほぼ避けられない「参入コスト」だった。
当時の合肥は、そもそも財政的に余裕がなかった。しかし合肥は決断した——やる、と。
これが後に「506」と名付けられた戦略プロジェクトである:総投資額約1500億元の長鑫12インチメモリーウェハー製造拠点。うち第一期の総投資額は180億元で、合肥産投が出資した144億元はその80%を占める。この数字を2016年に当てはめれば、ほぼ家財を投げ打つに等しいものだった。
そしてさらに特筆すべきは、合肥が「真の伴走者」を選んだことだ。
長鑫科技が連年赤字を計上し、累積損失が366億元を超える暗黒の時期にあっても、合肥の国有資本は退かず、撤退もせず、2024年末に他の投資家が退出した際には、自ら約20億元を投じて既存株を引き受けた。合肥産投の関係者はかつて、このロジックの本質を端的に語った言葉がある:
「半導体などの産業チェーンの脆弱な部分で、短期間に資本リターンを期待するのはほぼ不可能だ。必ず大資本、長期サイクル、場合によっては複数のサイクルを経て、ようやくバリュー投資が実現する」
これはギャンブルではない。これは一つの都市が産業の法則を深く理解し、国家戦略のニーズを冷静に判断した結果である。
中国DRAMのゼロからイチへ:危険な突破の歴史
長鑫が歩んできた道は、外から見える以上に危険に満ちていた。
長鑫と同時期に設立された福建晋華は、マイクロンから営業秘密の窃取で訴えられ、数百億元を投じたプロジェクトが量産目前で頓挫した。長鑫は別の道を選んだ——合法的な交渉を通じて、「数億ドル」の代償と引き換えに、破産したドイツのメモリー大手キマンダから、1000万件以上のDRAM技術文書、2.8TBのコアデータ、および大量のインフィニオンのDRAM技術特許の実施許諾を取得した。
2018年、朱一明は資本市場を驚かせる決断を下した。兆易創新の総経理を辞任し、長鑫科技の董事長兼CEOに専任。さらに「プロジェクトが黒字化するまで、給与もボーナスも一切受け取らない」という軍令状を立てた。
その1年後、2019年9月、長鑫科技は自主設計・生産による8Gb DDR4チップを発表。中国本土のDRAM産業における「ゼロからイチへの」歴史的ブレイクスルーが、ここに成し遂げられた。
しかし「ゼロからイチ」はあくまで入場券に過ぎない。真の試練は2023年に訪れた。
その年、世界のDRAM価格は40%以上暴落。スマートフォンやPCの出荷台数も減少し、業界は深刻な下降サイクルに突入した。3大メーカーはコスト優位性を活かした「反周期」戦略を打ち出し、高出荷量を維持することで新規プレイヤーをさらに圧迫した。
長鑫科技は1枚売るごとに赤字を計上しながらも、巨額の損失をものともせず1xナノプロセスの開発を加速。DDR5量産の鍵となる技術的障壁を突破した。同社の当年の損失は163.4億元に達し、設立以来最大の赤字を記録。10年間の累積損失は366.5億元に上った。
いかなる商業機関であっても、この成績表を前にすれば、とっくに損切りして撤退していただろう。
しかし合肥はそうしなかった。長鑫科技が連年赤字のどん底にあった時、合肥の国有資本は何度も追加投資を行い、リソースを提供し、弾薬を補給し続けた。
まさにこの年、合肥市人民代表大会常務委員会は増資・拡張議案を審議・可決。2024年末、碧桂園創投が撤退すると、合肥市の国有資本プラットフォームは迷うことなく約20億元を投じて既存株を引き受けた。
この背後には、合肥が構築した制度化された失敗許容メカニズムがある。プロジェクトの登録には人大財経委員会の審議が必要であり、重要決定は常務委員会の表決を経なければならない。デューデリジェンスが適切で手続きが整っていれば、たとえプロジェクトが最終的に赤字になっても、意思決定者は個人的に責任を負わない。合肥では、産業投資の失敗で個人や団体が処分されたことは一度もないという。
この「負けても構わない」という制度の保障こそが、他の都市が様子見する中で、合肥を真の忍耐強い資本へと変えたのである。
1日4億元の利益、10年分の累積赤字を四半期で穴埋め
転機は2025年に静かに訪れた。
AIの計算需要がストレージのスーパーサイクルを完全に引き起こした。1台のAIサーバーのDRAM使用量は従来サーバーの3~5倍に達し、サムスン、SKハイニックス、マイクロンはこぞって生産能力をより利益率の高いHBMに振り向けたため、通常のDRAMの供給ギャップが大幅に拡大した。
長鑫科技はDDR4からDDR5への製品世代交代をちょうど完了し、3つの12インチウェーハ工場の稼働率は85%から95%へと着実に上昇した。需要の急増、供給の縮小、生産能力の放出——この三重の好材料が重なり、教科書通りの「デイビス・ダブルプレイ」を打ち出した。
2025年、長鑫科技は初めて年間黒字を達成し、親会社株主に帰属する純利益は18.75億元となった。
2026年第1四半期、売上高は508億元、親会社株主に帰属する純利益は247.62億元で、前年同期比1688%増加した。換算すると、1日あたり約4億元の利益となる。このペースでいけば、半年足らずで長鑫は過去10年間の累積赤字をほぼ埋め尽くしたことになる。
この瞬間、合肥が投じた144億元の「最初の一打」は、その後10年にわたる継続的な追加投資とともに、ついに価値の実現を果たした。
1兆円超の含み益の先に:ある都市の産業再編
帳簿上の1兆元は、合肥へのリターンの氷山の一角に過ぎない。
10年前、長鑫の工場がある合肥北西部の郊外は、田んぼと荒地が混在する田舎だった。今では、巨大な灰白色の工場群が数百メートルにわたって横に広がり、無数の銀色のダクト、連絡通路、産業用パイプラインが空中に張り巡らされている。工場の周辺には、研究開発棟、社員寮、食堂、商業センター、ファストフード店、スーパーマーケットが次々とオープンし、「長崗CBD」と揶揄されている。
2025年末時点で、長鑫科技の従業員総数は1万9300人に達し、そのうち研究開発要員は6000人を超え、年齢は基本的に25歳から35歳で、大半が修士号以上の学歴を持つ。これらの従業員は若く、高学歴で購買力が高く、周辺地域の消費構造と都市の雰囲気を根本から変えつつある。
産業チェーンレベルでの変化はさらに深遠である。
長鑫科技の旗艦的牽引効果に依存して、合肥には450社以上の集積回路企業が集積し、設計、製造からパッケージング・テストに至る完全な産業チェーンが形成され、全国でも数少ない集積回路全産業チェーンを有する都市の一つとなった。2016年、合肥の集積回路産業チェーンの生産額は約180億元だったが、2025年には1514億元に達し、7.4倍に成長した。
さらに注目すべきは産業間のシナジー効果である。長鑫のストレージチップは、BOE(京東方)のパネル、NIO(蔚来)やBYD(比亜迪)の新エネルギー車とともに、合肥の「芯屏汽合」(チップ・ディスプレイ・自動車・融合)という産業ランドマークを構成し、相互に支え合い、深くかみ合った産業エコシステムを形成している。晶合集成はBOE向けにパネルディスプレイドライバーチップを受託生産し、杰発科技はBYDやNIOに車載規格MCUチップを供給しており、産業チェーン内の循環が加速的に形成されつつある。
「合肥モデル」、なぜ他都市は真似できないのか
長鑫科技(CXMT)の上場後、再び「合肥モデル」に注目が集まっている。しかし実際には、毎月約50の視察団が合肥に押し寄せ、数十万字に及ぶ調査報告書を作成しているものの、真に再現可能なサンプルは未だに生まれていない。
合肥側も明確に説明している。このモデルには4つの前提条件があり、どれ一つ欠けても成立しない。
財政基盤が十分に厚いこと。2008年、合肥は京東方(BOE)に60億元を投じたが、これは同年の財政収入の20%に相当する。長鑫プロジェクトは10年にわたり、累計366億元の赤字を抱えるリスクを負った。適切な財政調整の余地がなければ、この課題に取り組むことすら不可能だ。
免責メカニズムが十分に強固であること。合肥は全国に先駆けて「職務上の免責」制度を確立した。プロジェクトの意思決定が手続きに従い、デューデリジェンスが適切に行われていれば、たとえ損失が発生しても、意思決定者は個人として責任を負わない。これまで投資の失敗で処分された個人や団体は一度もなく、これが「積極的に投資できる」制度的な裏付けとなっている。
産業判断が十分に正確であること。合肥の投資は、常に業界が最も冷え込んでいるタイミングで行われている。京東方は世界のパネル業界が巨額の赤字を計上していた時、蔚来(NIO)は株価が1ドルまで下落し18都市が受け入れを拒否した時、長鑫はDRAM市場に中国企業が皆無だった時である。このような逆周期の投資は、流行を追うのではなく、長年にわたる産業トレンドの体系的な分析に基づいている。
政策の窓口が十分に広いこと。合肥は、中国製造業が低付加価値から中高付加価値へと移行する黄金の10年に恵まれ、国産代替への需要は現実的かつ切実だった。国金マクロ経済の宋雪涛チームが指摘するように、長鑫は「国産代替」「ストレージセキュリティ」「AI需要拡大」という三重の追い風に乗った。これ自体が国家戦略計画の先見性を示している。
中国都市発展のパラダイムシフト
長鑫科技の上場の背後には、よりマクロな命題が浮かび上がっている。土地財政以外に、都市発展には新たなエンジンが必要だ。
合肥の道筋は一つの答えを示している。国有資本を初期投資に活用し、資本市場で拡大することで、優良企業を継続的に生み出すシステムを構築する。2015年から2021年の不動産全盛期における合肥の土地譲渡収入の合計は約5516億元だった。一方、長鑫科技1社だけでも、合肥国有資本が保有する株式の含み益は既に1兆元近くに達している。
これは合肥だけの物語ではない。中国の都市間競争のロジックにおいて、まさにパラダイムシフトが起きているのだ。「招商・誘致」から「産業育成」へ、「土地財政」から「エクイティ財政」へ、「一本の大樹を移植する」から「一片の森林を育てる」へと移行している。
長鑫科技(CXMT)の上場鐘打ちは、合肥が十年かけて培った忍耐強い資本の最終的な答えであり、同時に多くの都市が避けて通れない試金石でもある。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事