モルガン・スタンレー解説:TSMCの第2四半期決算が迫る中、66%の粗利益率はいつまで維持できるのか?

TL;DR
· TSMCは7月16日に第2四半期決算説明会を開催。AI/HPC需要、2nmプロセスの進捗、粗利率の見通しが主要な注目点。
· 同社の第1四半期のドル建て売上高は359億ドル、粗利率は66.2%。第2四半期のガイダンスは売上高390億~402億ドル、粗利率65.5%~67.5%。
· HPCは第1四半期の売上高の61%を占め、7nm以下の先端プロセスがウェハー収益の74%を占めており、ハイパフォーマンスコンピューティングと先端ノードが引き続き成長の主軸。
· TSMCは2026年のドル建て売上高が30%以上増加し、設備投資は520億~560億ドルのレンジの高水準に近づくと予想。
· AI受注は依然として強いが、2nmの立ち上げ、減価償却費の増加、海外工場建設コスト、顧客の受注タイミングが、高粗利率の持続可能性に影響を与える可能性がある。
TSMCは2026年7月16日14:00(台湾時間)に第2四半期決算説明会を開催し、7月6日から15日まではサイレント期間に入る。
今回の決算説明会の注目点は、もはや売上高の成長だけではない。世界最大のファウンドリとして、TSMCは一方でAppleやQualcommなどのモバイルチップ顧客とつながり、他方でAIアクセラレーター、クラウド自社開発チップ、ハイパフォーマンスコンピューティング需要に対応している。第2四半期の決算は、AI受注が引き続き好調か、2nmの立ち上げが順調か、約66%の粗利率がいつまで維持できるかという3つの課題を直接検証するものとなる。
過去1年間、AI需要はTSMCの収益、利益率、設備投資を押し上げ続けてきた。市場が今より関心を寄せているのは、AI/HPCによる高成長が引き続き高粗利率として実現できるかどうかだ。
第2四半期決算、まずは粗利率が高水準を維持できるか
TSMCの第1四半期はすでに力強い業績を発表している。同社の第1四半期のドル建て売上高は359億ドル、粗利率は66.2%、営業利益率は58.1%に達した。新台湾ドルベースでは、第1四半期の売上高は1兆1341億300万台湾ドル、純利益は5724億8000万台湾ドル、EPSは22.08台湾ドル。売上高は前年同期比35.1%増、純利益は同58.3%増となった。
第2四半期のガイダンスも依然として高水準にある。TSMCは第2四半期のドル建て売上高を390億~402億ドル、粗利率を65.5%~67.5%と予想している。
つまり、7月16日に市場が注目するのは、売上高がガイダンスレンジ内にあるかどうかだけでなく、粗利率が引き続き65%以上を維持できるかどうかだ。現在のTSMCのバリュエーションと収益予想は、AI/HPC需要の強さ、先端プロセスの供給逼迫、設備稼働率の高水準維持という前提に基づいている。
月次収益は、需要が依然として強いシグナルを早期に示した。TSMCの2026年5月の売上高は4169.75億台湾ドルで、前年同月比30.1%増加。1月から5月までの累計売上高は1兆9618.04億台湾ドルで、前年同期比30.0%増となった。
ただし、収益の増加が利益の同様の増加を意味するわけではない。先端プロセスの拡大初期段階では、設備投資、減価償却費の増加、歩留まり向上のためのコストが発生する。最終的に市場の反応を決定するのは、第2四半期の実際の粗利益率と、経営陣による下半期の利益率に関する見通しである。
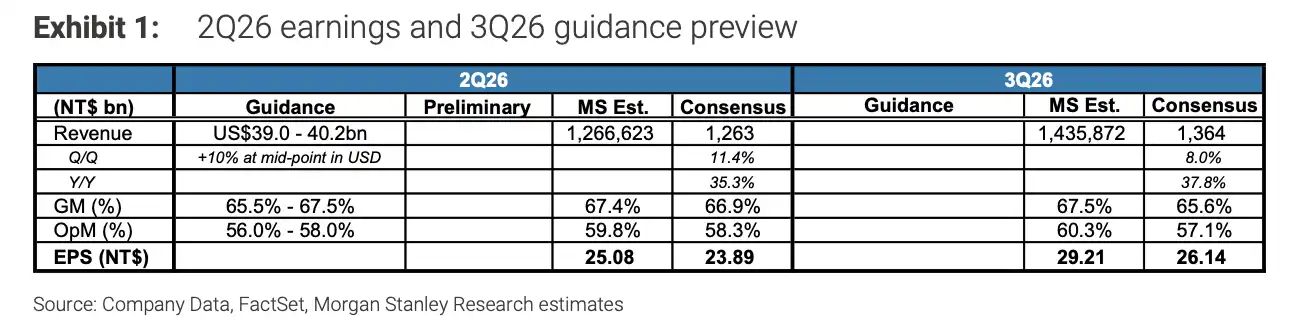
モルガン・スタンレーは、TSMCの第2四半期の粗利益率が67.4%に達し、同社のガイダンスの上限に位置すると予想
AI/HPCが依然としてTSMCの最強の支え
TSMCの現在最も強力な成長源は、依然としてAIとハイパフォーマンス・コンピューティング(HPC)である。経営陣は第1四半期の電話会議で、AI関連の需要は「extremely robust(極めて堅調)」であり、2026年のドル建て売上高成長率の見通しを30%超に引き上げた。
収益構造もこの見方を強化している。2026年第1四半期、HPCはTSMCの売上高の61%を占め、7nm以下の先端プロセスはウェハー収益の74%を占めた。これは直接AI収益の割合と同義ではないが、ハイパフォーマンス・コンピューティング、先端ノード、ハイエンド顧客の需要が、TSMCの収益構造における主要な流れとなっていることを示すのに十分である。
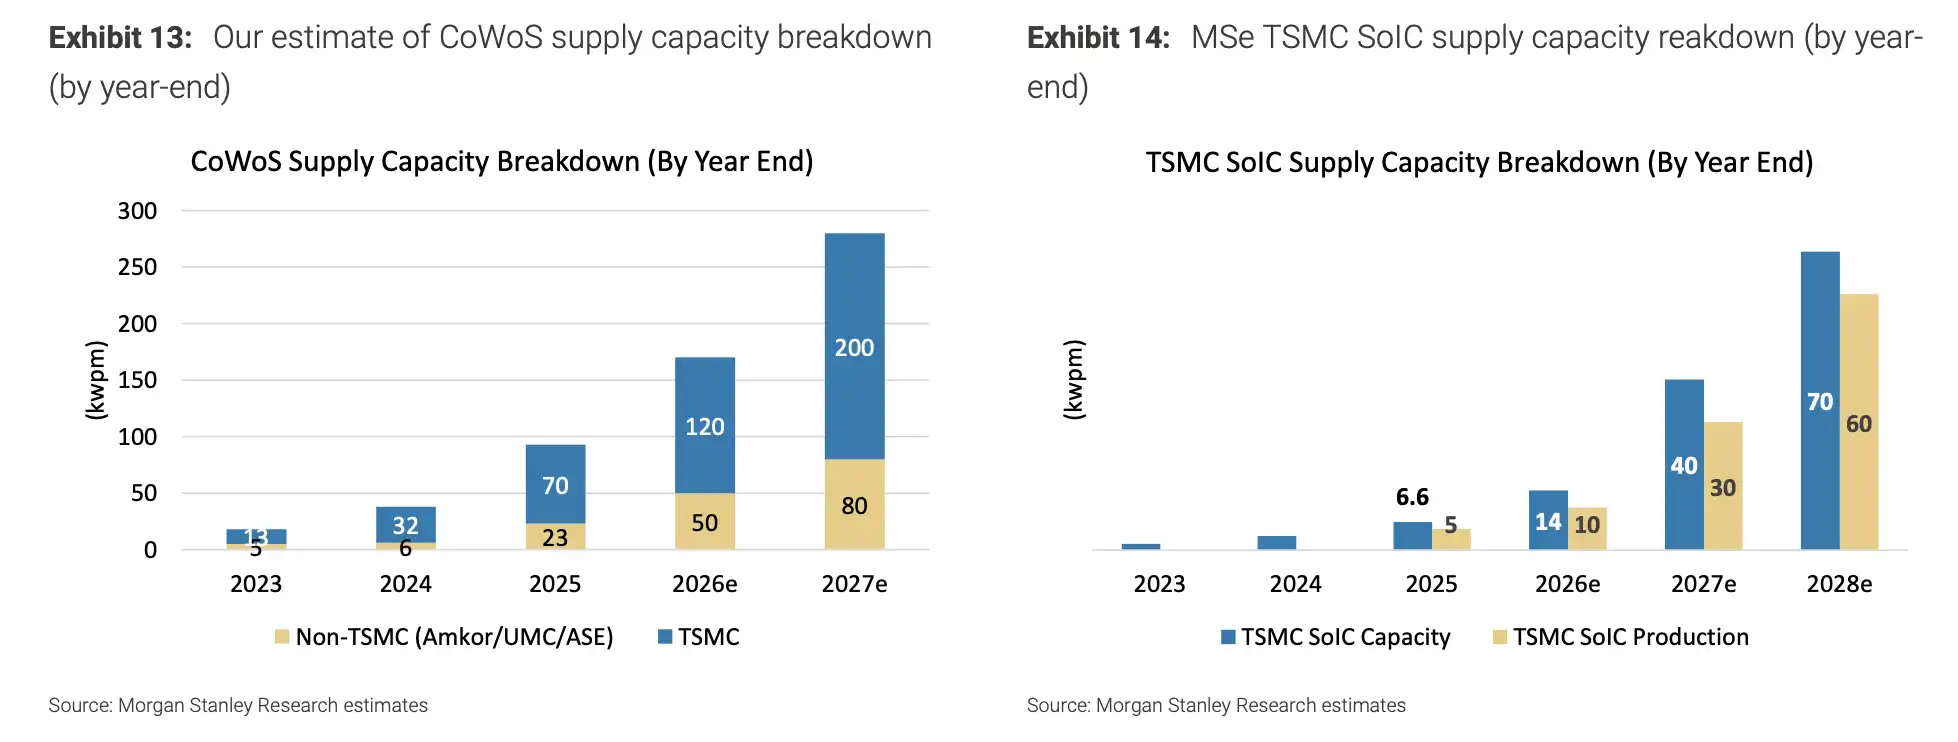
AIチップ需要が先端パッケージングの生産能力を押し上げ、CoWoSとSoICがTSMCの拡大の重点に
AIチップがTSMCに与える影響は、受注数量だけでなく、チップ単価の価値にも及ぶ。AIアクセラレーターやクラウド向け自社設計チップは、通常、面積が大きく、製造の複雑性が高く、先端プロセスと先端パッケージングへの依存度が強い。これにより、受注価値が押し上げられ、ハイエンド生産能力の逼迫が維持されやすくなる。
AI向け設備投資が拡大を続ける限り、TSMCは生産能力稼働率と価格交渉力を維持しやすくなる。これこそが、市場がTSMCをAIハードウェアチェーンにおける重要な業績検証ポイントと見なす理由である。
しかし、TSMCは通常、決算発表においてApple、NVIDIA、Qualcommなどの個別顧客の受注を逐一確認することはない。投資家は主に、収益構造、設備投資、月次収益、経営陣の表現を通じて、実際の需要の強さを判断するしかない。そのため、7月の電話会議におけるAI/HPC需要、顧客在庫、下半期の受注ペースに関する発言は、単一四半期のデータよりも重要となる。
設備投資が上限に近づき、利益率への圧力も増大
TSMCは2026年の年間設備投資額を520億~560億米ドルのレンジの上限に設定しました。この動きは、経営陣が短期的な受注変動ではなく、AI/HPC需要による長期的な生産能力不足を見据えていることを示しています。
設備投資の増加はTSMCの将来の受注確保に寄与する一方、コスト増加ももたらします。先端プロセス生産ラインへの巨額投資により、設備や工場の減価償却が徐々に損益計算書に反映されます。米国、日本、ドイツなど海外での工場建設は地政学的リスクの分散に役立ちますが、運営コスト、管理の複雑さ、サプライチェーンコストの増加も招きます。
したがって、設備投資が上限に近づくことは諸刃の剣です。需要が強い時はTSMCが優位性をさらに拡大することを意味しますが、需要が減速すれば、より早く粗利益率への圧力に変わります。
これが市場が繰り返し粗利益率を問う理由でもあります。TSMCには現在需要が不足しておらず、真の分岐点は、これらの受注が高い利益で実現し続けられるかどうかにあります。
2nmの立ち上げが次期の収益弾力性を決定
第2四半期の業績に加え、2nmはTSMCにとって今後数年間でさらに重要な変数です。経営陣はこれまで、N2が2025年第4四半期に量産に入り、新竹や高雄で段階的に立ち上げを進めていると述べており、需要はスマートフォンやHPC/AIから来ています。
顧客にとって、2nmは次世代フラッグシップスマートフォンチップ、AIアクセラレーター、高性能コンピューティングチップの性能限界を決定します。TSMCにとって、2nmは今後数年間の先端プロセスの価格、生産能力配分、粗利益率の水準を左右します。
市場が現在注目しているのは、2nmが量産に入るかどうかではなく、量産後にどれだけ早く供給を拡大できるか、歩留まりが計画通りに向上するか、初期の顧客需要が巨額の設備投資をカバーできるかです。
2nmの立ち上げが順調に進めば、TSMCはAI需要のピーク時に先端プロセス供給を掌握し続け、ハイエンド生産能力の価格交渉力を維持できます。歩留まり、設備納入、コスト圧力が予想を超える場合、収益が成長し続けても、粗利益率が悪影響を受ける可能性があります。
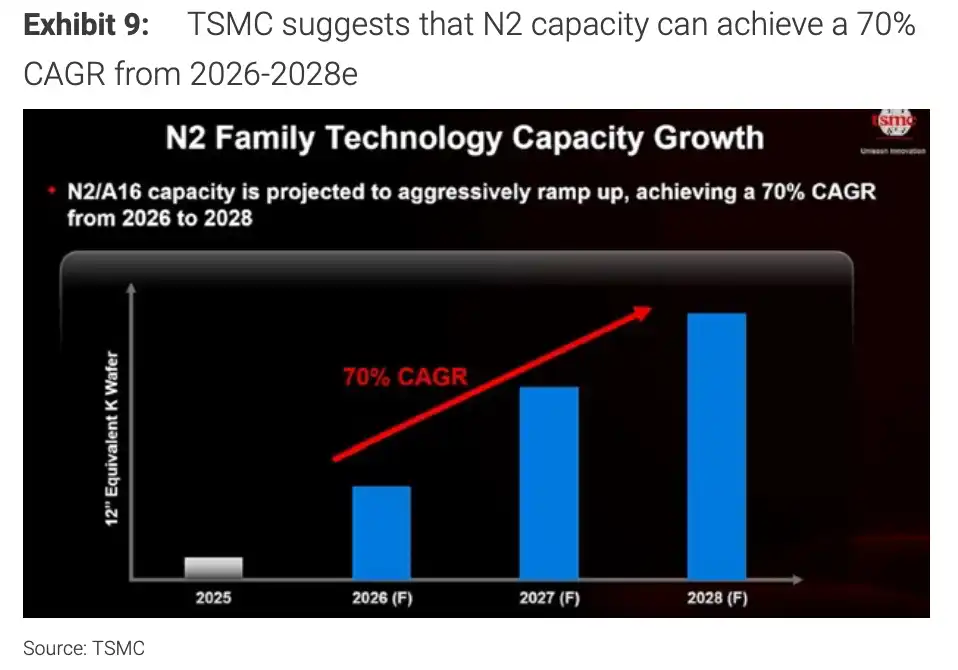
TSMCはN2/A16の生産能力が2026年から2028年にかけて急速に立ち上がり、CAGRは約70%と予想しています。
7月16日に本当に聞くべきこと
7月16日の決算説明会で重要なのは、TSMCが第2四半期のガイダンスを達成できるかどうかだけではありません。
さらに重要なのは、経営陣が下半期のAI/HPC需要、先端パッケージングの生産能力、2nmプロセスの立ち上げ進捗、設備投資計画、そして粗利率の見通しをどのように説明するかだ。
TSMCが強い需要見通しを維持し、同時に粗利率を65.5%から67.5%のガイダンス範囲内に抑えれば、AIハードウェアチェーンに対する市場の信頼は引き続き支えられるだろう。経営陣が顧客の受注、在庫、またはコスト圧力に関してより慎重なシグナルを発した場合、投資家はAIサプライチェーンの高成長がいつまで続くかを再評価することになる。
TSMCの現在の強みは、AI/HPC需要、先端プロセスの逼迫、そして高額な設備投資による生産拡大にある。リスクも同じ連鎖上に存在する。需要、価格、歩留まり、減価償却、海外での実行——これらのいずれかが期待を下回れば、約66%の粗利率がまず試練に直面するだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事