シティの分析:キオクシアの目標株価が倍増、NAND不足は2027年まで続く可能性

TL;DR
· シティはキオクシアの目標株価を73,000円から140,000円に引き上げ、「買い/高リスク」の格付けを維持。6月25日の終値ベースで約35%の上昇余地を示す。
· 今回の引き上げは、NANDの需給逼迫が2027年まで続くとの見方に基づく。長期契約により価格と出荷の可視性が高まり、キオクシアのバリュエーション・ディスカウントが縮小するとの期待。
· Micronの業績は短期的な値上げを裏付けるが、キオクシアが80%以上の利益率を維持できるかは、LTAの履行、供給規律、在庫サイクル、為替レートに依存する。
シティは6月25日付のリサーチレポートで、キオクシアホールディングス(Kioxia)の目標株価を73,000円から140,000円へ大幅に引き上げ、「買い/高リスク」の格付けを維持した。キオクシアの6月25日終値103,850円を基に計算すると、新たな目標株価は約34.8%の上昇余地を示す。さらに、予想配当利回り約1.0%を加えると、期待トータルリターンは約35.8%となる。
今回の引き上げの核心は、目標株価がほぼ倍増したことだけでなく、シティが今回のNAND値上げをより長期的に捉えている点にある。レポートでは、AIやクラウド事業者によるエンタープライズ向けSSD需要の拡大、供給の限定的な増加、長期購入契約(LTA)による将来の価格と出荷の可視性向上が期待されると指摘。言い換えれば、市場が今判断すべきは、キオクシアの今回の高収益が単なるストレージサイクルの反発なのか、それとも2027年まで続く高収益サイクルなのかという点だ。
NANDフラッシュメモリメーカーにとって、この問いは極めて重要だ。キオクシアは長年にわたりストレージ価格の変動に左右され、収益の弾力性は大きいものの、サイクル下降時には利益が急減するため、バリュエーションには恒常的にディスカウントが適用されてきた。シティが今回目標株価を引き上げたのは、実質的にNAND不足、長期契約、バリュエーション修正の3つが同時に成立するとの見方に賭けたものだ。
シティが目標株価を倍増させた理由はNAND値上げだけではない
シティによる今回の目標株価引き上げは、2つの変更に起因する。すなわち、利益予想の大幅な上方修正と、評価基準の先送りである。
従来、シティのキオクシアに対するバリュエーションの基礎は、FY3/27の1株当たり利益(EPS)予想に8倍の株価収益率(PER)を適用したものだった。最新のモデルでは、評価基準をFY3/28に切り替え、EPSを約12,742円とし、バリュエーション倍率を11倍に引き上げた結果、目標株価は73,000円から140,000円へと上昇した。
この変更の意味するところは、シティが現在のNAND値上げを単なる短期サイクルの反発と見なしていないことにある。長期契約の適用範囲が拡大することで、キオクシアの将来の収益の可視性が高まり、これまでストレージ企業に適用されてきたサイクルディスカウントが部分的に縮小する可能性がある。
長期契約はストレージ業界において重要である。これまでNAND価格は需給サイクルに応じて大きく変動しやすく、メーカーの収益もそれに伴い激しく上下してきた。もしより多くの顧客が長期契約、特に拘束力の強い調達契約を受け入れれば、メーカーは早期に需要の一部を確定でき、価格や出荷が短期のスポットサイクルに完全にさらされることを防げる。
これこそが、シティが評価倍率を8倍から11倍に引き上げた鍵である。長期契約が実際に収益の変動を緩和するなら、市場はキオクシアを従来の強周期企業として評価するだけではなくなる可能性がある。
ただし、「高リスク」評価は引き続き維持されている。目標株価の引き上げはリスクの低下を意味するわけではなく、キオクシアの株価は今後もNAND価格、顧客のロックイン状況、マクロ環境、為替変動に大きく依存する。
80%超の利益率、NAND価格の強気継続に賭ける
シティによるキオクシアの今後2年間の収益予想は、今回の引き上げの中で最も積極的な部分である。
レポートによると、キオクシアのFY3/27の売上高は9.463兆円、営業利益は7.68兆円、営業利益率は81.2%に達すると予想される。FY3/28の営業利益はさらに9.7兆円に上昇する見込みである。
より大きな変化は、単なる出荷増ではなく価格から生じている。シティは、FY3/27のキオクシアのビット出荷量が前年比20%増加する一方、ASPは前年比261%上昇すると予想している。つまり、利益の弾力性は主に出荷量の拡大ではなく、NANDの値上がりによってもたらされる。
四半期ごとのペースも同様に積極的である。シティは、FY3/27の第1四半期にキオクシアのASPが前期比69%上昇し、第2四半期にはさらに前期比18%上昇し、営業利益率が77%から82%の範囲で維持されると予想している。ストレージチップ企業にとって、これは非常に高い利益率の仮定である。
この背景には、3つの条件が同時に成立することが必要である。NANDの需給が引き続き逼迫していること、データセンター向けエンタープライズSSDの需要が堅調であること、長期契約によって価格と出荷が高水準で安定することである。
これら3点が成立すれば、キオクシアは今後数四半期にわたり値上げサイクルの恩恵を受け続けるだろう。しかし、いずれかの要素が緩んだ場合、例えば顧客が調達を延期したり、業界の供給が再び解放されたり、長期契約の履行が期待通りに進まなかったりすると、80%超の営業利益率はまず市場の疑念にさらされることになる。
Micronが値上げシグナルを検証、しかしキオクシアと直接同一視はできない
Micronの最新業績は、NANDの値上げに対する傍証を提供している。
2026年5月28日までの四半期において、MicronのNAND売上高は99億ドルに達し、前期比99%増加しました。この増加の主な要因は価格上昇によるものです。同社の第3四半期の非GAAPベースの粗利益率は84.9%、非GAAPベースの営業利益率は81.2%となり、次四半期の関連ガイダンスも高水準を維持しています。
これは、NANDの値上げが単一企業の個別現象ではないことを示しています。データセンター向けSSDの需要が強く、供給の放出が限られ、顧客がより高い価格を受け入れていることが、ストレージメーカーの収益と利益率に波及しています。
キオクシアにとって、Micronの業績はシティグループの業界判断を強化するものです。すなわち、今回の値上げは短期的な取引センチメントだけでなく、実際の需要に裏打ちされているということです。
しかし、Micronをキオクシアと直接同一視することはできません。各メーカーで製品構成、顧客ポートフォリオ、契約条件、コスト構造、為替エクスポージャーは完全に同じではありません。Micronが開示した強制力のある調達契約も、業界全体のすべての顧客が同じ条件を受け入れていることを意味するわけではありません。
したがって、キオクシアが今後2年間でどれだけの利益を実現できるかは、依然として自社の長期契約カバレッジ率、契約条件の履行状況、そして高価格環境下でも顧客が引き続き数量を固定化する意思があるかどうかに依存します。シティグループの楽観的な見方は、NANDの逼迫した状況が2027年まで続き、長期契約がさらに推進されるという前提に基づいており、単一四半期の値上げだけで評価額の全体的な引き上げを支えられるわけではありません。
強気シナリオでは15万7000円、弱気シナリオでは8万円の可能性
シティグループが示したシナリオレンジは、キオクシアが一方的な確定的なストーリーではないことを示しています。
ベースシナリオでは、シティグループの目標株価は140,000円です。強気シナリオの目標株価は157,000円で、約51%の上昇余地に相当し、主に評価倍率のさらなる拡大を前提としています。弱気シナリオの目標株価は80,000円で、6月25日の終値から約23%の下落余地に相当し、主にASPの上昇幅が予想を下回り、同時に評価倍率が縮小するケースに対応しています。
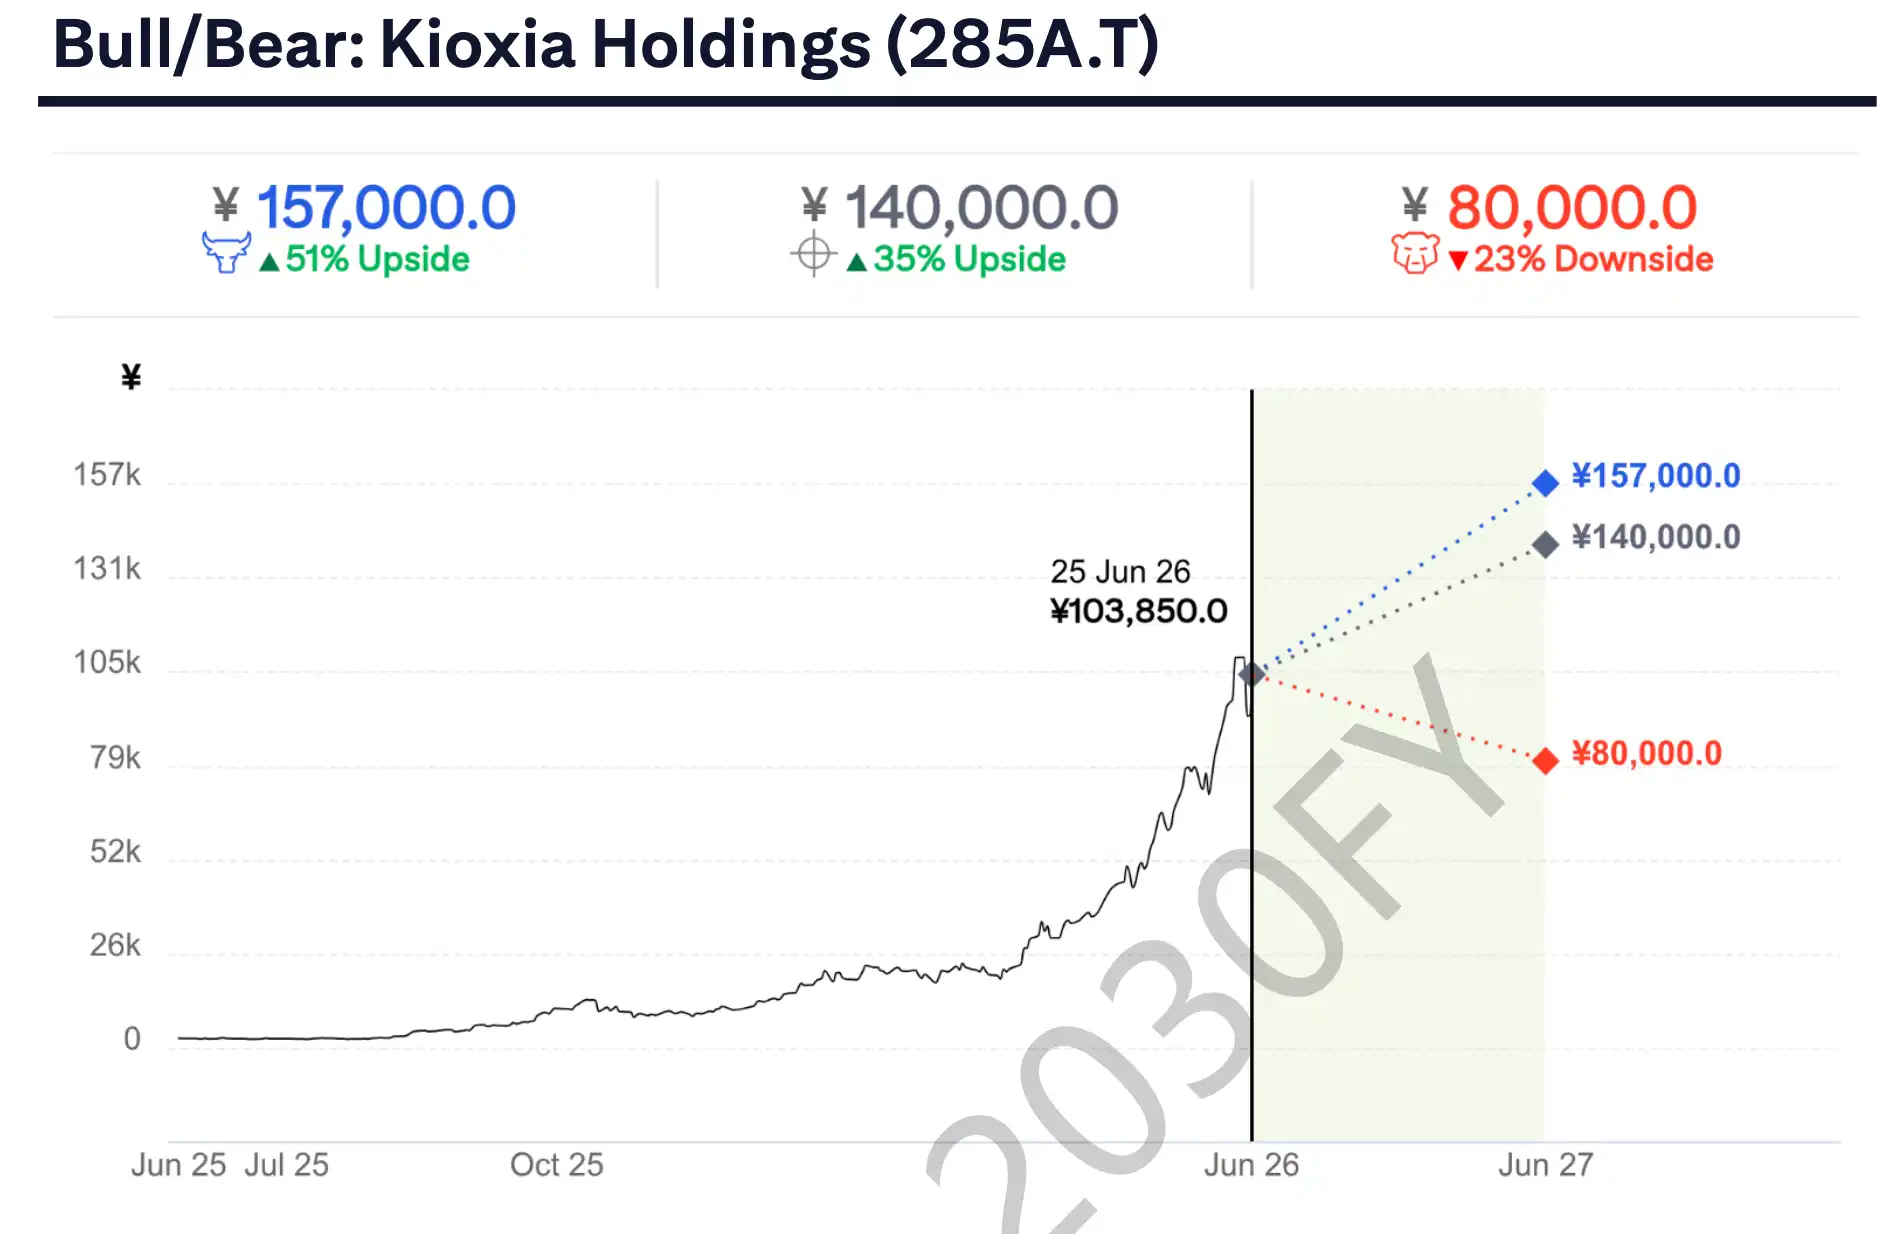
このレンジは投資家に対し、現在の株価がNAND価格の上昇と評価割引の修正を部分的に織り込んでいることを示唆しています。今後の四半期でASPがさらに上昇し、長期契約の履行が強化されれば、市場はより高い評価を受け入れる可能性があります。しかし、値上げのペースが鈍化すれば、利益予想はすぐに圧力を受けるでしょう。
キオクシアの過去の株価パフォーマンスは、市場がこうした企業に簡単にフルバリュエーションを与えない理由も説明しています。ストレージ価格が上昇する局面では、利益の弾力性は非常に大きいですが、在庫調整や増産サイクルに入ると、利益は急速に減少します。シティグループが「高リスク」評価を維持しているのは、今回の上昇が依然として強周期業界の高景気想定に基づいているからに他なりません。
利益率を守るには、供給と為替ショックを回避せよ
最も直接的なリスクは依然として供給側にある。
米国が対中半導体製造装置の輸出規制を緩和し、中国や他のメーカーの増産能力が向上すれば、NANDの需給逼迫が崩れる可能性がある。大手企業が再び設備投資を加速させれば、価格上昇の持続性も弱まるだろう。
需要側もデータセンターだけに注目すべきではない。エンタープライズ向けSSDは今回の値上げの重要な支えだが、スマートフォンは依然としてNAND需要の重要な構成要素である。スマートフォンが季節的な低迷期に入ったり、データセンターの顧客が一時的な在庫調整を行ったりすれば、高いASP(平均販売価格)の前提は圧力にさらされる。
為替もキオクシアが無視できない変数だ。シティのモデル試算によれば、円が1円上昇するごとに営業利益が約400億円減少する。営業利益予想が数兆円規模に引き上げられた後では、為替変動が市場心理に与える影響はより顕著になる。
株主還元は今回の目標株価引き上げの主因ではない。シティの予想にはまだ自社株買いが織り込まれておらず、短期的に実施される可能性は低い。配当はFY3/27(2027年3月期)下半期から開始され、FY3/27通期の1株当たり配当は約1,000円と見込まれる。つまり、今回の目標株価引き上げは主に利益とバリュエーションに依存しており、自社株買いや配当の大幅な増加によるものではない。
キオクシアの今回の目標株価大幅引き上げは、NANDの値上げ、長期契約、バリュエーション・ディスカウントの修正を一本の線で結んだものだ。真の分岐点は、この線が2027年まで持ちこたえられるかどうかにある。
NANDの供給不足が続き、LTA(長期契約)の拘束力が強まり、供給規律が維持されれば、キオクシアは高い利益弾力性を享受し続ける可能性がある。しかし、長期契約の履行、データセンター需要、供給規律のいずれかが緩めば、80%以上の営業利益率は真っ先に疑問視される。シティが賭けているのは、より長いNAND高利益サイクルであり、市場が次に検証すべきは、このサイクルがどこまで続くかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事