ナスダックへの積立投資は本当に最適解なのか?AIによるバックテストで年率34%の答えを発見
原文タイトル:「積立投資でナスダックは本当に最適解なのか?AIで26年を検証し、年率34%の答えを見つけた」
原文著者:Asa、tutti.so 共同経営者
ずっと疑問に思っていたことがある。周りの多くの人がナスダックに積立投資をしているが、毎月QQQに積立するのは本当に長期投資でナスダックに投資する最適解なのだろうか?もっと高いリターンを得られる方法はないのだろうか?
この疑問は長い間、私の頭の中のメモリを占有していた。先日、深層研究に特化した大規模モデル「Apodex」を発見した。
この疑問をそのままApodexに投げかけてみた。数十回のやり取りを経て、Apodexは十数回の完全なシステムバックテストを実行した。2000年から2026年までの全期間、5つの代表的なスタート地点、3つの戦略の横断比較。丸一日以上かけて得られた結論は、予想外のものだった。特に、新しい戦略の期末資産が積立QQQの何倍になるかという数字に衝撃を受け、この推論を記事にまとめる決意をした。
説明:本記事のすべての数字は、再現可能なバックテストエンジン(単一ファイルstrategies.py、2026年6月データ)に基づき、毎月月初に10,000ドルを積立する前提で統一している。レバレッジETFは2010年以前はナスダックの3倍で合成し、以降は実際のTQQQを使用している。
まず結論から述べる:
1. 単に毎月QQQに積立するだけでは、長期投資でナスダックに投資する最適解ではない。
2. 5つのスタート地点(2000年、2005年、2010年、2015年、2020年)を横断比較した結果、3シグナルフレームワークは平均年率をQQQの19%から34%に引き上げた。さらに重要なのは終値の差だ。大きな弱気相場を含む長期サイクルでは、期末資産は積立QQQの10倍から33倍になる。2000年スタートで約33倍、2005年で約29倍、2010年で約10倍。毎月1万ドルを積立しても、20年以上経つと2桁の差が生じる。裸のTQQQと比較すると、年率で約3%低いだけだが、平均ドローダウンを−84%から−52%に削減している。
3. この圧倒的な終値の差は、危機による利益であり、2002年や2008年のような大底での集中買いに依存している。2015年や2020年のように、全期間が高評価で大きな暴落が発生しなかった短期間では、3シグナルは高値で追わないため、期末はQQQをわずかに下回る(約0.9倍)。そのため、この戦略の優位性は、十分な時間が経過し、本格的な暴落を一度経験した場合にのみ発揮される。
まとめると、TQQQに近いリターンで、ほぼ半値のドローダウンを実現し、同じ積立元本を長期サイクルでQQQの積立の10倍から30倍以上に膨らませる。これこそが最適解に近い答えだ。
以下が、この推論の全プロセスである。
ステップ1:QQQだけの積立は本当に十分なのか?
まずルールを統一する。以下の3つの戦略はすべてこの条件で実行する:
・開始時期:2000年、2005年、2010年、2015年、2020年の5つ
・実行:開始時点から毎月月初に10,000ドルを積み立て、2026年半ばまで継続
・3つの指標を確認:IRR(年率リターン)、最大ドローダウン(MDD)、最終倍率(最終時価総額÷総投資額)
QQQ積立の全体像:
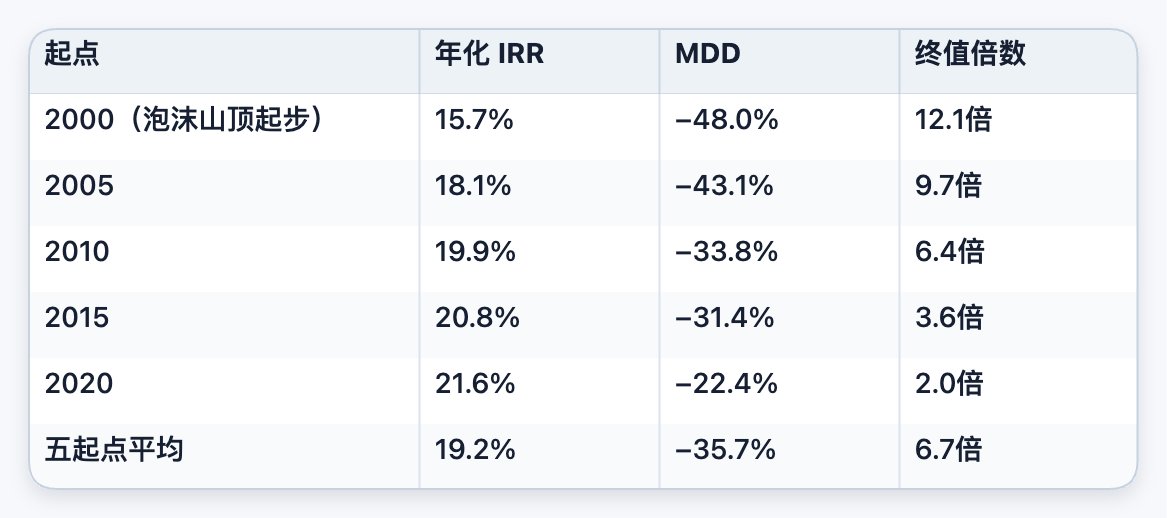
(注:開始時期が早いほど期間が長くなり、最終倍率が高くなるのは複利効果が長く働くため。IRRはむしろ開始時期が遅い方がやや高く、2000年と2008年の2回の大暴落の影響を回避できるため。)
結論:QQQは安定しているが、爆発力に欠ける。長期的にサイクルを越えてほぼプラスのリターンを維持し、ドローダウンは株式資産として許容範囲の−30%〜−48%に収まる。問題はリターンが標準的で、平均年率約19%であることだ。この数字だけ見れば立派だが、TQQQのラインを加えると、QQQの積立は安全な下限に過ぎず、効率的な最適解ではないことがすぐにわかる。
ステップ2:TQQQ、リターンは驚異的だが、ドローダウンは試練の関門
同じ開始時期と月額投資額で、3倍レバレッジのTQQQを毎月積み立てる。
まずは眠れなくなるような面を見てみよう。リターンはQQQの約2倍:
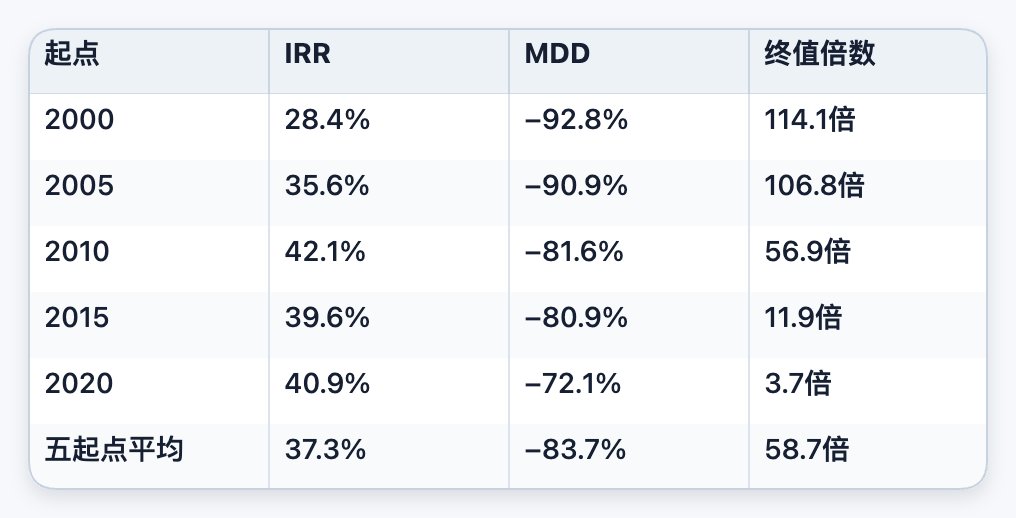
平均IRRは約37.3%で、QQQ(19.2%)の約2倍。最終倍率は58.7倍で、QQQ(6.7倍)の約9倍。この表だけ見れば、心が動かない人はいないだろう。
ここで注意すべき点がある。
多くの人は2000年の天井でTQQQを買ったら終わりだと思うが、一括投資なら底値でほぼゼロになる。しかし毎月の積立では、2000年開始のTQQQは逆に28.4%のIRR、114倍を達成する。なぜなら、2002年と2008年の2回の暴落時に、大きく値下がりした割安なシェアを継続的に買い増し、2010年から2021年の大強気相場でそれらの割安なポジションがすべて実現されるからだ。積立は自然に開始時期のリスクを分散する。
では、TQQQの本当の問題はどこにあるのか?それはあの−84%のドローダウンだ。
平均最大ドローダウンは−83.7%、2000年起点ではさらに−92.8%に達する。つまり、あの素晴らしい最終価値に至る道のりで、あなたは口座が高値から9割以上も下落するのを目の当たりにし、しかも最も暗い時期に毎月資金を投入し続けなければならないのだ。
これこそが裸のTQQQの真の殺し屋だ:損失で全滅することではなく、−92.8%ものドローダウンに耐えて損切りせずにいられる人間がほぼいないことだ。バックテストでは58.7倍に達したが、現実には99%の人が−70%のどこかの夜にポジションを清算して撤退し、この曲線を無残なものにしてしまう。
したがって結論はこうだ:裸のTQQQのリターンは本物だが、人間性への要求が非現実的なほど高い。これはルールで制御された高オクタン燃料として使うのに適しており、100%のメインポジションには向かない。
ステップ3:TQQQのリターンを得つつ耐え抜くには、動的ポジションしかない
矛盾はもう明らかだ:
・QQQ:ドローダウンは穏やかだが、リターンは低め;
・TQQQ:リターンは極めて高いが、ドローダウンが高すぎて誰も耐えられない。
そこで当然の疑問が浮かぶ:法外に高い時はレバレッジを減らすか全く投資せず、安くて深く下落し恐怖が蔓延している時は断固としてTQQQを使い、それ以外の時は素直にQQQをコアポジションとして持つことはできないか?
これこそが、Apodexが繰り返しバックテストを行う中で同じ問題に突き動かされて辿り着いた方向性だ。それを中心に、Apodexは2000年から2026年までの全サンプルで、CAPE + DD + VIXの3シグナルによる動的ポジションフレームワークを構築し、反復改良してきた。
3つの基本シグナル
バリュエーションはCAPEパーセンタイルで見る:
・20%未満 → 極めて割安
・70%超 → 割高
・85%超 → バブル警戒ゾーン
トレンドとドローダウンはDDで見る:
・高値からのドローダウンが20%超 → 深い売られ過ぎ
・25日間で12%超の急落 → 急落警報(レバレッジ削減用)
恐怖はVIXで見る:
· 40以上 → 極度の恐怖
· 12未満 → 過度の平穏、多くは高評価ゾーンで発生
すべて5日移動平均で平滑化し、毎月最初の取引日にのみ実行。
決定木(簡略版)
毎月最初の取引日に、まず3つの低位シグナル(割安評価、大幅下落、恐怖)がいくつ点灯しているかを確認:
· 同時に2~3個点灯 → 大底と判断:当月は3倍投入、手持ちの現金と合わせてTQQQを購入し、その後6ヶ月かけてレバレッジを段階的に最大化。
· 1個のみ点灯 → 小底と判断:当月は2倍投入、QQQを購入。
3つすべてが点灯していない場合、以下の順序で処理:
1. 25日以内に12%以上の急落:緊急にTQQQの半分を売却、資金を弾薬庫に移動。
2. 評価が高い(CAPEパーセンタイルが70%超)かつ指数が過去最高値に近い:今月は投資せず、資金は市場外に置いて高値追いを避ける。
3. 市場が6ヶ月以上過熱または過静(VIXが12未満、またはCAPEパーセンタイルが85%超):毎月TQQQの12分の1を売却、最低限のポジションを維持し、資金を弾薬庫に移動。
4. その他の場合:通常通り1倍投入、QQQを購入。
弾薬庫の使い方:高評価期にレバレッジを減らして貯めた資金は、まずマネーマーケットファンドに預けて利息を得る;当月に低位シグナルがない場合、弾薬庫から6分の1を取り出してQQQをゆっくり買い戻す;当月に低位シグナルが出現した場合、弾薬庫の全額を投入し、当月の投資と合わせて底値買いを行う。
例を挙げる。2009年3月、VIXが40以上に急騰、CAPEパーセンタイルが20%を割り込み、ナスダック指数は高値から40%以上下落、3つの低位シグナルすべてが点灯。フレームワークはその月に単純なことを行う:弾薬庫の現金を全額投入し、当月の3倍投入と合わせてTQQQに一括投資。その後12ヶ月でナスダックは70%以上上昇、レバレッジポジションは2倍以上に増加。これがこのフレームワークが待つもの:3年開かず、開けば3年分の利益を食い尽くす。
要するに、このフレームワークは2つの部分で構成される:
· 段階別ポジションエンジン:CAPE、DD、VIXを使って市場を高評価、レンジ相場、低評価の3つの状態に分類し、レバレッジ比率を決定。さらに最低ポジション下限を設定し、TQQQが高値でゼロになるのを防ぐ。
· 高値での利確と弾薬庫メカニズム:バリュエーションが割高ゾーン(CAPEが85%以上などのシグナル)に入った場合、システム的にレバレッジを削減し、利益をマネーマーケットファンドにロックして弾薬を蓄積し、低シグナルが現れたら一斉に市場に戻す。
これこそが、QQQの安定性とTQQQの攻撃性を両立させる真の実現方法:ルール化された動的ポジション管理である。
弾薬庫の点滴供給:単調増加の法則
最後に、もう一つ重要な細かい最適化がある:弾薬庫の補充ペース。割高期にレバレッジを減らして貯めた資金は、次のシグナルが来たときに一括で買い戻すのではなく、毎月6分の1ずつゆっくりとQQQに点滴供給し、本当の低シグナルが現れたら全額投入する。2000年から2026年までの10のスタート地点でそれぞれテストした結果、このゆっくりとした点滴供給は、即時買い戻しと比較して、年率で安定して0.05~0.15%高いリターンを示し、最大ドローダウンはほぼ変わらなかった。さらに、点滴が遅いほどリターンが高くなる(6分の1から24分の1に遅くしても上昇が続く)。この単調な法則は、高値で分割し、ピークをずらして補充することで利益を得ていることを示しており、バックテストのノイズではない。本稿で以降に記載される3シグナルの数字はすべて、この弾薬庫点滴供給を含む完全な設定を使用している。
第4ステップ:結果比較、3シグナルフレームワークは本当に優れているのか?
同じスタート地点と月額投資額で、3つの戦略を並行して実行。
2000年スタート(最悪の天井スタート)
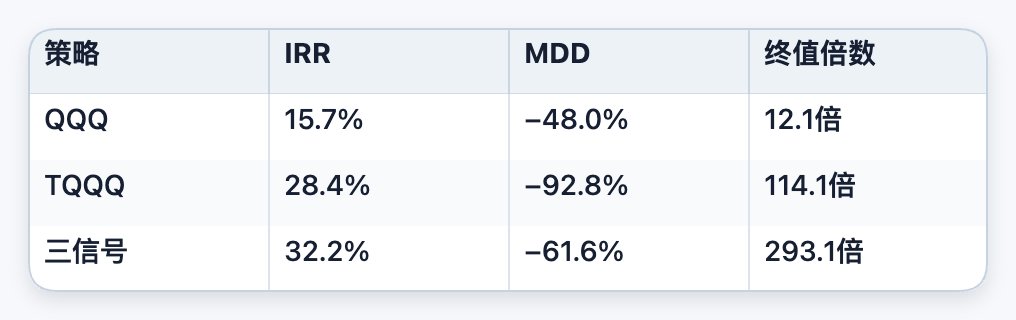
最悪のスタート地点では、3シグナルが最も高いリターンを示し、ドローダウンはTQQQを大幅に上回り、最終資産額はTQQQの2.5倍となり、天井スタートでも優位に立った。
2005年スタート(2008年の打撃のみ)
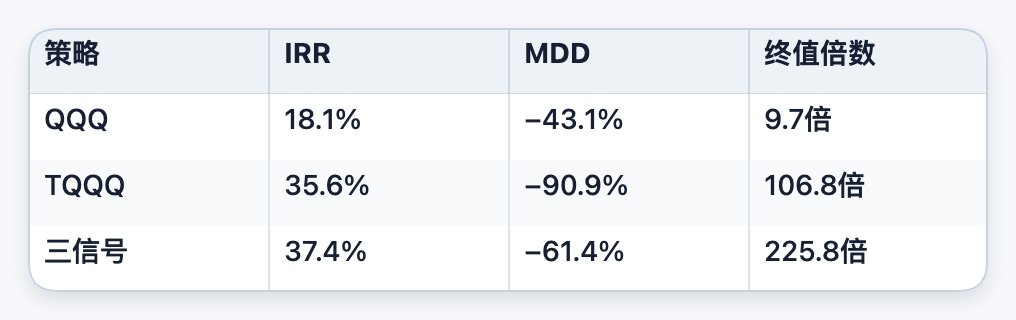
IRRは依然として3者の中で最高で、ドローダウンはTQQQより約30ポイント浅く、最終資産額は倍増。
2010年スタート(TQQQの黄金期)
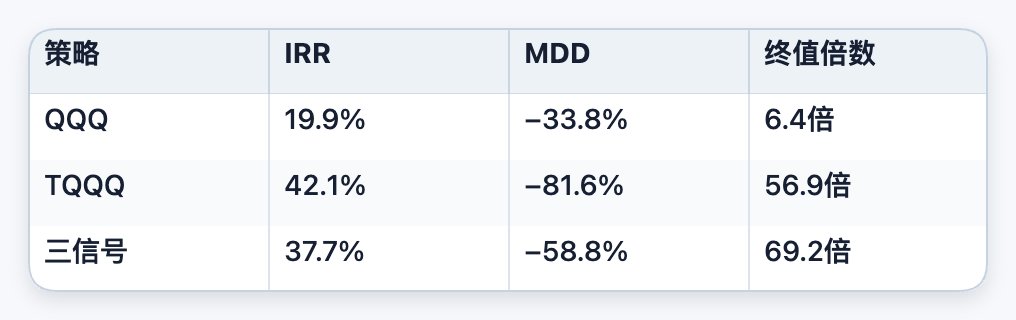
3シグナルのIRRは裸のTQQQよりわずかに低い(37.7% vs 42.1%)が、ドローダウンは大幅に小さく、最終資産額はさらに高い。
2015年、2020年スタート(短期間 + 2020年のフラッシュクラッシュ + 2022年の弱気相場)
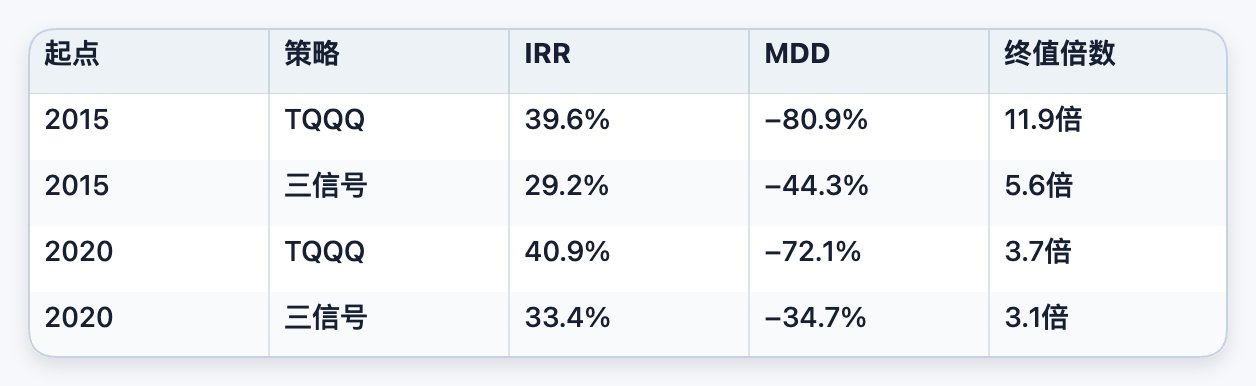
正直に言うと、2015年/2020年のような短期間で、世紀の大底に遭遇していない期間では、裸のTQQQがIRRと最終資産額で一時的にリードしている。これは、3シグナルの危機時の買い増しメリットがまだ発揮されておらず、そのドローダウン優位性(−44% vs −81%)がすでに実際にあなたを守っているからだ。期間が長くなり、一度大きな暴落に遭遇すると、天秤は3シグナル側に傾く(2000年/2005年/2010年を参照)。
5つの起点を平均すると、一目瞭然:
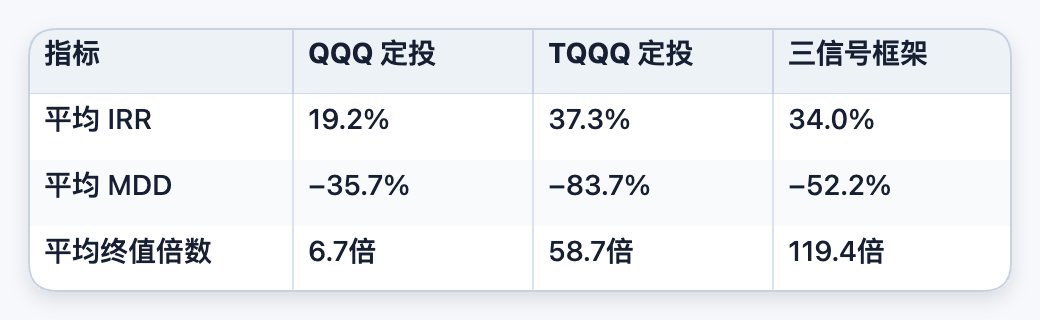
· QQQとの比較:IRRが19.2%から34.0%に上昇(+77%)、最終倍率が6.7倍から119.4倍に跳ね上がり(約18倍)。代償として、ドローダウンが−36%から−52%に拡大したが、レバレッジを恐れない者にとっては許容できるトレードオフである。
· TQQQとの比較:年率換算で約3.3ポイントの利益減少(37.3%から34.0%)にとどまる一方、ドローダウンは−84%から−52%に縮小(32ポイント改善)。TQQQに近いリターンを得ながら、ドローダウンをほぼ半減させている。
なぜドローダウンがこれほど小さく、リターンがほとんど落ちないのか?3つのシグナルが、買いを安値・深い下落・パニックの底値に集中させ(ダブル安値時に現金と弾薬をすべてTQQQに投入)、高値圏では手を引いてレバレッジの減衰を回避するからだ。同じ資金をより適切なタイミングで買い、最も毒性の高い下落局面を避けている。大きな弱気相場を含む長期ウィンドウ(2000年/2005年/2010年)では、このタイミング戦略により最終価値が裸のTQQQを上回る。まだ大底に遭遇していない短期ウィンドウ(2015年/2020年)では、浅いドローダウンと引き換えにやや低いリターンを得る。したがって、最終価値がTQQQを上回ることを普遍的な法則と見なしてはならない。それは長期サイクルで、かつ大暴落を経験した場合にのみ成立する。
一言で言えば:2000年から2026年までの全サンプルにおいて、3シグナルフレームワークはリターンとリスクの両面で、単純なQQQ積立投資を上回り、裸のTQQQよりも優れている。
では、今はどうか?
上記の結論には前提がある:ウィンドウが十分に長く、一度の大暴落を経験していること。ここまで読めば当然、今は2026年半ばで、CAPEはおそらく高水準にある。今参入すると、どうなるのか?
正直に答えよう:2015年/2020年のような「高値で参入し、まだ大底を迎えていない」ウィンドウでは、3シグナルの期末資産はQQQの約0.9倍となる。超過リターンのほとんどは危機時の底値買いから生まれるため、大底がなければ、その保守性(高値圏で追わず、ポジションを減らして弾薬を蓄える)が純粋な足かせとなる。
しかし、これこそがこのフレームワークの設計目的である。「大底が必ず来る」と賭けるのではなく、「大底は必ず来る」と賭けるのだ。高評価期間に蓄えた弾薬は、いつ起こるかわからないが、必ず起こる瞬間に備えるためのものだ。2008年の再来は必要ない。−30%以上の調整が一度あれば、シグナルが発動し、数年分蓄えた弾薬がすべて市場に投入される。
もし今後10年、米国株がまともな調整を一度も経験しないと信じるなら、純粋なQQQ、あるいは裸のTQQQの方が優れている。それがあり得ないと思うなら、このルールはあなたのために設計されている。
最終的な実践的アドバイス
1. QQQへの単純な積立投資は最適解ではありません。超シンプルな長期戦略としては十分許容範囲ですが、単位リトレースメントあたりのIRRと終価で見ると、安全な下限であり、効率の最適解ではありません。
2. TQQQは主役にせず、高オクタン価のサテライトポジションとして扱いましょう。そのリターンは本物であり、積立投資でスタート地点のリスクを軽減することも可能ですが、平均リトレースメント−84%は人間の心理に非現実的な負荷をかけます。システム的なリスク管理のもと、シグナルに応じて条件付きで投入する高オクタン価燃料として使うのが適切であり、100%のメインポジションには向きません。
3. 本当のメインラインは、3つのシグナルフレームワークを中核戦略とすることです:
· QQQを中枢に:極端なシグナルがない場合はデフォルトでこれを購入し、ベースラインのリターンとリトレースメントの下限を決定します;
· TQQQを加速装置に:割安、大幅下落、パニックが共振した時のみ大幅に追加し、通常はポジションの下限と上限の間にロックし、乗り遅れもオールインも防ぎます;
· 弾薬庫を緩衝材に:高バリュエーション期(特にCAPEが85%超)にはTQQQを段階的に減らし、利益をマネーマーケットファンドにロックし、真の低水準シグナルが現れた時に集中投入します。
この結果(2000年から2026年までの5つのスタート地点でのバックテスト):QQQへの単純な積立投資と比較して、長期リターンと終価が大幅に向上。TQQQへのフルポジションと比較して、リターンをほとんど犠牲にせずにリトレースメントを3分の1削減。人間の心理に頼るのを減らし、ルールに従うことを重視します。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事