SemiAnalysis解説:NVIDIAがGPU融資の下支えを実施、AIコンピューティングがクレジット時代に突入

TL;DR
· SemiAnalysisは、2029年までに未払いAI債務が7.1兆ドルに達する可能性があり、AI建設は信用市場への依存度が高まると予測。
· エヌビディアはAIクラウド向けの収益分配・信用支援モデルを発表、Sharon AIとFirmusが初のパートナーに。
· 保証は銀行の懸念を軽減できるが、賃料下落、データセンター不足、条件付きコミットメントが主なリスク。
SemiAnalysisが7月6日に発表したレポートは、AIインフラの資金調達規模を浮き彫りにした。2024年から2029年にかけて、世界のAI資本支出は累計で約11.1兆ドルに達し、2029年には未払いのAI関連債務が7兆ドル超、約7.1兆ドルに膨らむ可能性がある。
これは単なるGPU販売予測ではない。レポートが議論する核心的な変化は、AI建設が「テック大手がキャッシュフローでGPUを購入する」から「銀行や債券市場がGPUクラスターに資金を提供する」へと移行している点だ。この試算が実現すれば、AI関連債務は米国の住宅ローン担保融資市場に次ぐ、巨大な資産担保融資カテゴリーとなる可能性がある。
エヌビディアの役割も変化している。エヌビディアは7月1日の公式ブログで、AIクラウド向けの「収益分配・信用支援モデル」を発表し、資本パートナー、クラウドサービスプロバイダー、データセンタープロジェクトの組み合わせでAIコンピューティング建設を推進すると確認した。Sharon AIとFirmusが初のパートナーだ。
SemiAnalysisはさらに、エヌビディアがGPU収入の保証や収益分配などの仕組みを通じて、NeocloudがGPU、顧客注文、データセンター容量を資金調達可能な資産にパッケージ化するのを支援する可能性があると判断している。貸し手にとって重要なのは、将来のAI需要がどれほど熱いかではなく、最悪のシナリオでもプロジェクトが債務返済のためのキャッシュフローを生み出せるかどうかだ。
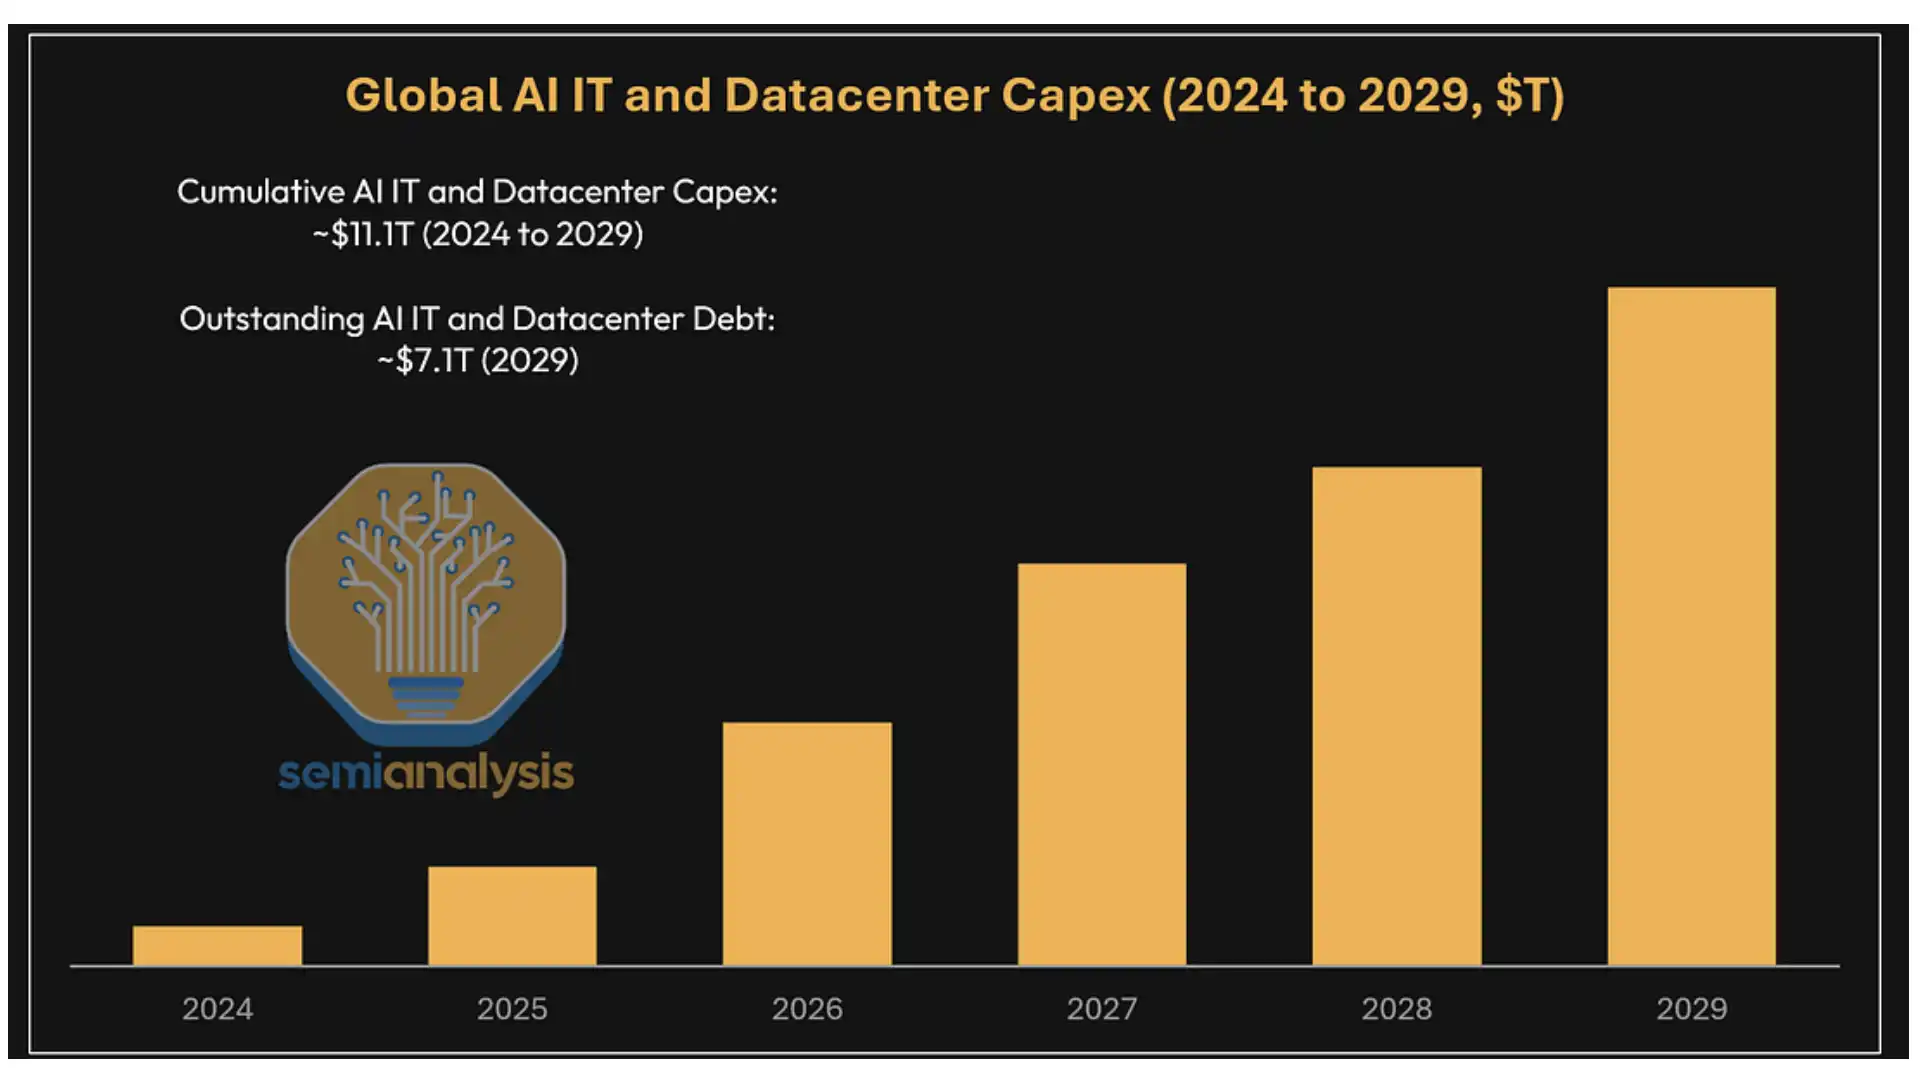
世界のAI IT・データセンター資本支出と債務予測:2024-2029年の累計資本支出は約11.1兆ドル、2029年の未払い債務は約7.1兆ドル。
AI建設のコスト増大、銀行はまず誰が賃料を支払うかを見極める
過去数年間、AIインフラは主にGoogle、Amazon、Meta、Microsoft、Oracleなどのハイパースケールクラウド事業者が担ってきた。これらの企業はキャッシュフロー、バランスシート、内部のAI需要を持ち、資金調達の難易度は比較的低かった。
しかし、AIのトレーニングと推論の需要が拡大し続ける中、一部の大手企業の設備投資だけではすべての計算能力のギャップを埋めることは難しい。SemiAnalysisは、2028年には年間AI設備投資が2兆ドルを大幅に超えると予測している。GPU、ネットワーク、ストレージ、関連CPU、データセンター建設には膨大な資金が必要となり、信用市場が資金源の一つとなるだろう。
Neocloudの資金調達の難しさもここにある。
こうした新興クラウドサービスプロバイダーは通常、GPUの調達、データセンター容量の確保、将来の顧客との契約締結という3つの要素を同時に満たす必要がある。銀行にとって最も判断が難しいのは、今後数年間のGPUレンタル収入が債務の元利をカバーできるかどうかだ。AI計算リースの価格は変動が激しく、顧客のリース期間も統一されておらず、GPUの残存価値や稼働率も従来のインフラに比べて評価が難しい。
NVIDIAの信用サポートモデルは、貸し手に対してより明確なキャッシュフローの下限を提供しようとするものだ。公式には収益分配と信用サポートとされているが、SemiAnalysisはその典型的な構造をGPU収入の保証と表現している。
6年間の例示保証平均価格2.36ドル、短期リースシナリオでIRRは25%に
SemiAnalysisが示す例示構造では、NVIDIAが特定のGPUクラスターに対して6年間の最低収入保証を提供し、価格曲線は年々低下し、6年間の平均は約2.36ドル/時間/GPUとなる。プロジェクトの実際のレンタル料が保証水準を上回った場合、NeocloudとNVIDIAは約40%から60%の割合で収益を分配する。
これはNVIDIAが公表した正式な会計条項ではなく、SemiAnalysisのモデルにおける指標的な試算である。貸し手にとっての魅力は、不確実性の高いGPUリースプロジェクトを、最低キャッシュフローが保証された資産に部分的に変換できる点にある。
銀行は将来のAIリース価格が高止まりすると完全に信じる必要はない。保証が発動されるシナリオでも、プロジェクトが債務返済カバレッジ要件を満たせれば、融資が受けられる可能性がある。SemiAnalysisの試算によれば、NVIDIAのAA/Aa2格付けサポートを受けたクラスターでは、貸し手は少なくとも約1.3倍の債務返済カバレッジ比率を要求し、これは70%から80%の融資額対価値比率に相当する。初期の融資スプレッドは、ハイパースケールクラウドプロバイダーがサポートする取引よりも高い可能性があるが、CoreWeaveの無担保債の約10%の利回り水準を下回る。
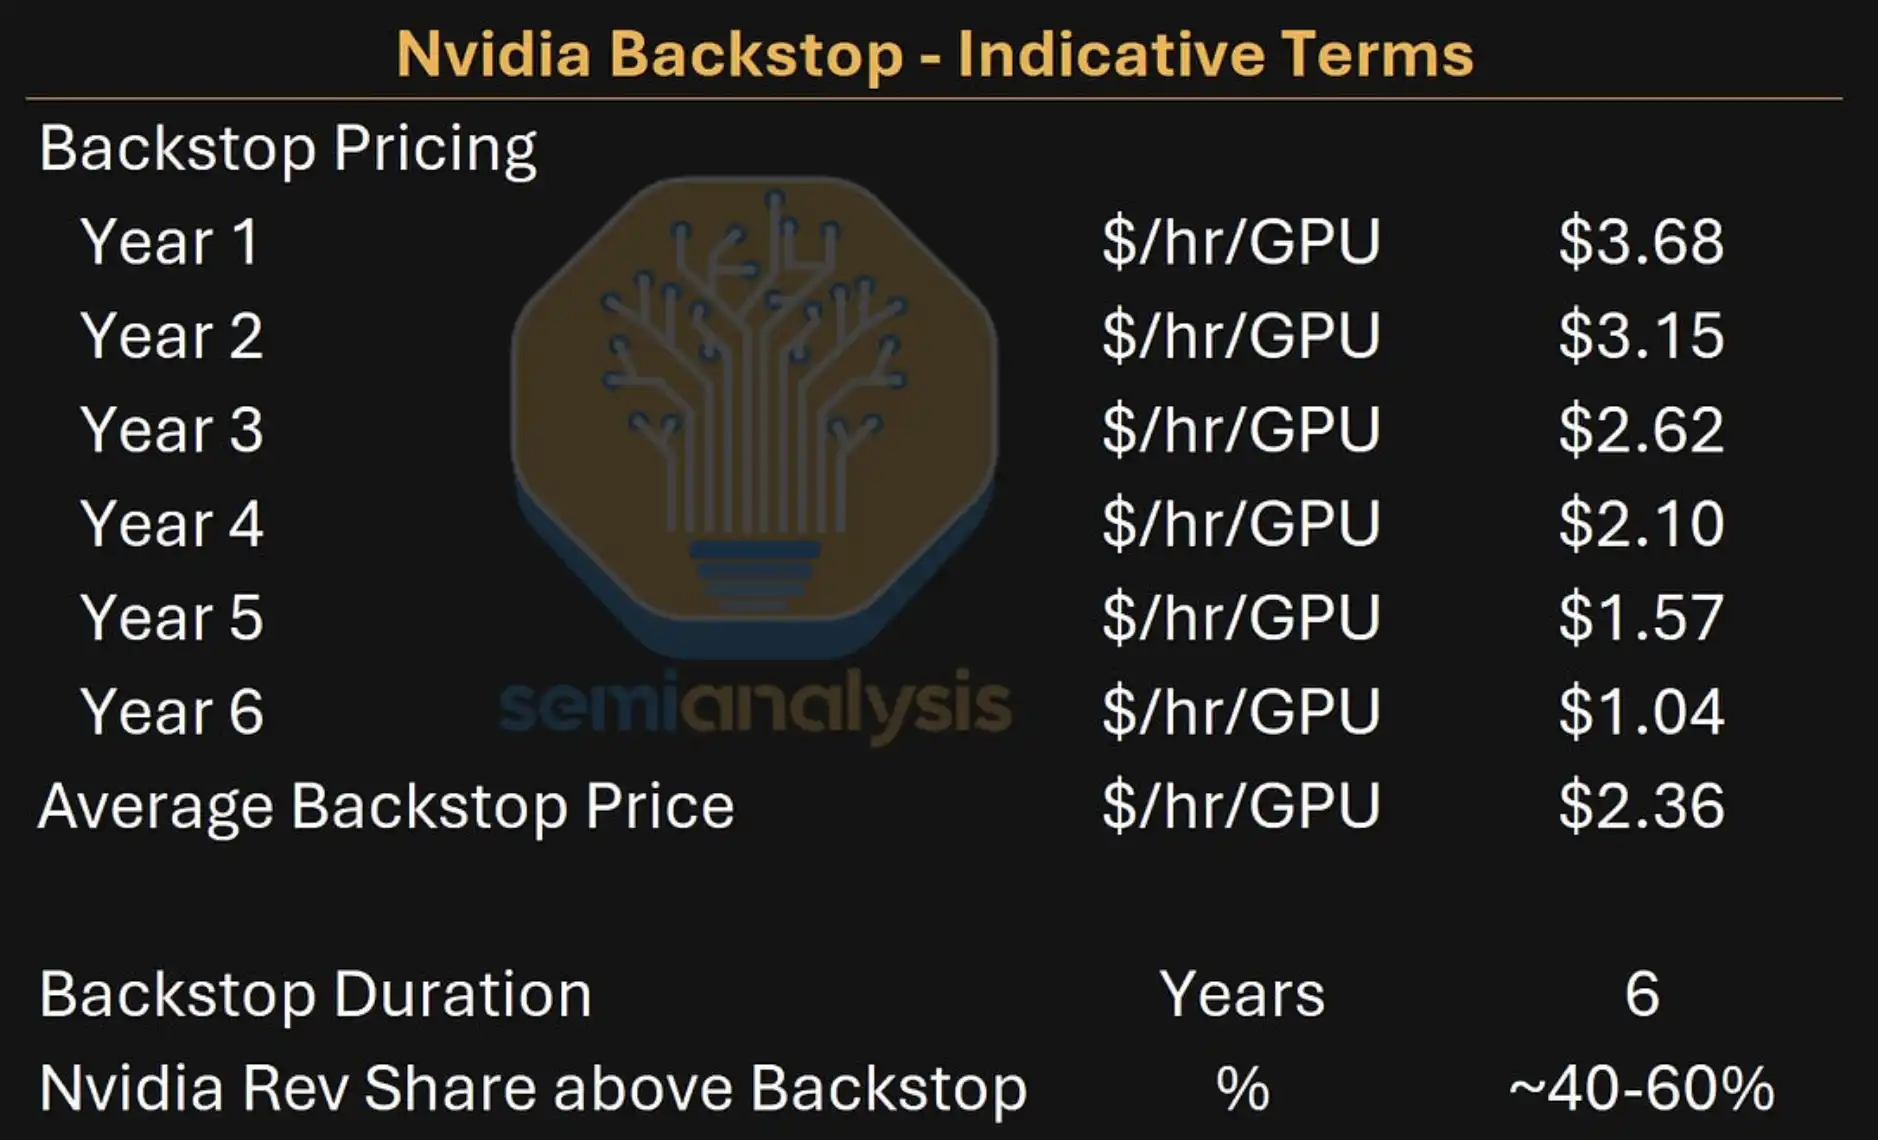
NVIDIA保証の指標的条項:6年平均約2.36ドル/時間/GPU、40%-60%の収益分配付き。
Neocloudにとって、下限保証は単なる保険ではなく、プロジェクトが債務融資を獲得できるかどうかの重要な条件である。
GB300の短期1年リースの例では、初年度のレンタル料が1時間あたり6.75ドル、NVIDIAの分配率が40%の場合、Neocloudの6年プロジェクトIRRは約25.4%、NVIDIAの平均抽成率は約18%となる。市場需要が不足し、プロジェクトが完全に下限保証リースに該当する場合、NeocloudのIRRはゼロ近く、またはわずかにマイナスになる可能性がある。
これは株式リターンにとっては好ましくないが、融資にとっては重要である。プロジェクトのリターンは抑えられる可能性があるが、債務返済のカバーは依然として可能である。つまり、下限保証は「大きな利益を生む可能性がある」GPUクラスターを、「ストレスシナリオでも債務返済が可能な」融資資産に変えるのである。
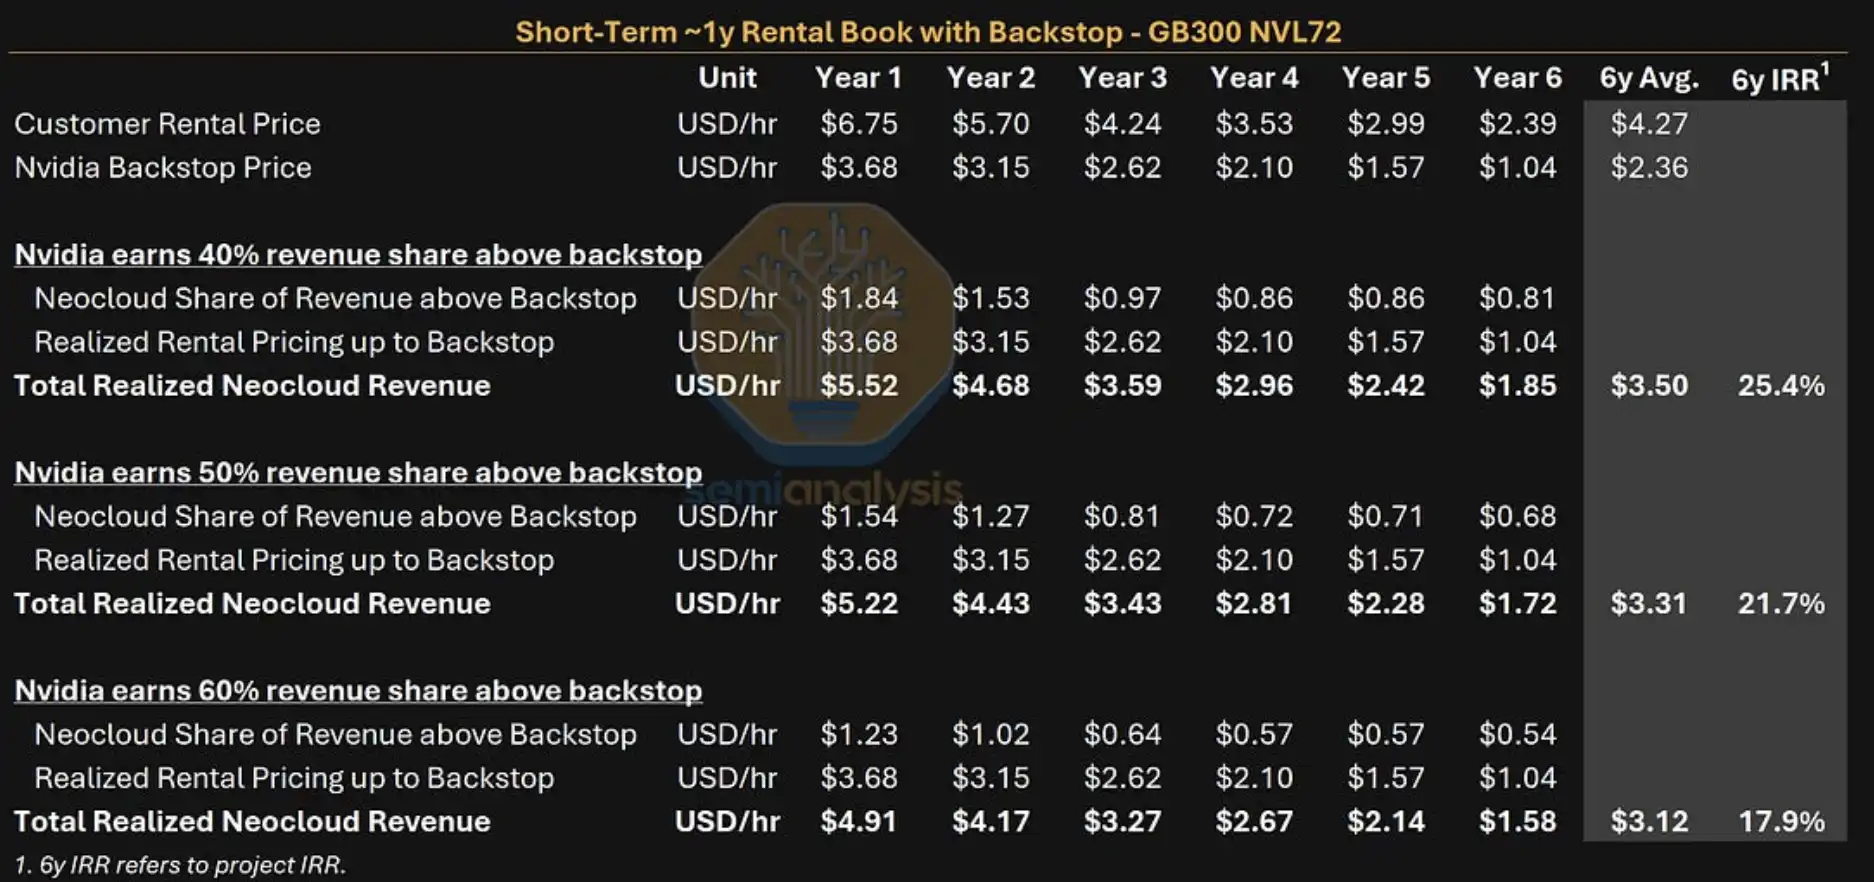
GB300 Neocloudリターン比較:短期リース40%分配の場合、6年IRRは約25.4%、下限保証が完全に発動された場合、IRRはゼロ近くまたはわずかにマイナス。
Sharon AIとFirmusが先行、アジア太平洋プロジェクトが実験場に
NVIDIAは公式に、Sharon AIとFirmusがこの収益分配および信用サポートモデルの最初のパートナーであることを確認している。
Sharon AIの6月12日の発表によると、同社はNVIDIAと6年間の戦略的コンピューティングパワー提携を結び、オーストラリアの72MW AI工場に最大4万基のGrace Blackwell GB300を導入する。Sharon AI全体のAIファクトリー容量は132MWを計画しており、うち102MWは契約済みで、2027年半ばまでに5万5千基以上のNVIDIA GPUを導入する見込みである。
Firmusのインドネシア・バタム島プロジェクトはさらに大規模である。NVIDIAの公式ブログによると、Firmus Batamプロジェクトは360MWまで拡張可能で、最大17万基のNVIDIA GPUを導入できる。SemiAnalysisはこのプロジェクトを議論に含め、主にAIネイティブ企業や推論サービスプロバイダーを対象とし、多様なリース期間を提供する可能性があるとしている。
これらの事例は、NVIDIAの信用サポートモデルが単なる財務モデルの仮定ではなく、初期プロジェクトの実装段階に入っていることを示している。ただし、現在公開されている事例は主にアジア太平洋地域に集中しており、米国市場は依然としてデータセンター容量、電力、およびグリッド接続速度などの制約に直面している。
データセンターは依然として最も厳しいボトルネックである。GPUは調達可能であり、顧客需要は契約可能であるが、電力、土地、ラック、冷却、およびグリッド接続の進捗は迅速に複製することが難しい。SemiAnalysisのモデルでは、NVIDIAがデータセンター容量を直接リースすることで、Neocloudの需給ギャップを埋める必要がある可能性も言及されている。この部分に関連する具体的な容量と規模は依然として報告書の推定値であり、NVIDIAの公式開示と同一視することはできない。
エヌビディアは分配を受け取れるが、より大きな長期的コミットメントも背負う
エヌビディアにとって、GPU向け融資を支援することには二重のメリットがある。
第一に、GPUの販売と展開範囲を拡大できる。より多くのNeocloudが資金調達を行えば、大規模なGPUクラスターを購入・運用できる主体が増え、AIコンピューティング市場は少数のハイパースケールクラウド事業者に完全に依存しなくなる。
第二に、追加の収益分配を得られる可能性がある。SemiAnalysisのモデル試算によれば、このような構造が拡大し続ければ、エヌビディアの下限保証や分配による増分収益は無視できなくなり、しかも利益率が高い。
代償も明らかだ。エヌビディアのバランスシート外または関連開示における長期的コミットメントが急速に拡大する可能性がある。SemiAnalysisは有料レポートの一部で、エヌビディアのクラウドサービス契約または偶発保証残高が今後数年で数千億ドル規模に達する可能性があると試算している。これらの数字はエヌビディア公式による項目別確認がなされていないため、確定債務ではなく、モデルのストレステストとして捉えるのが適切だ。
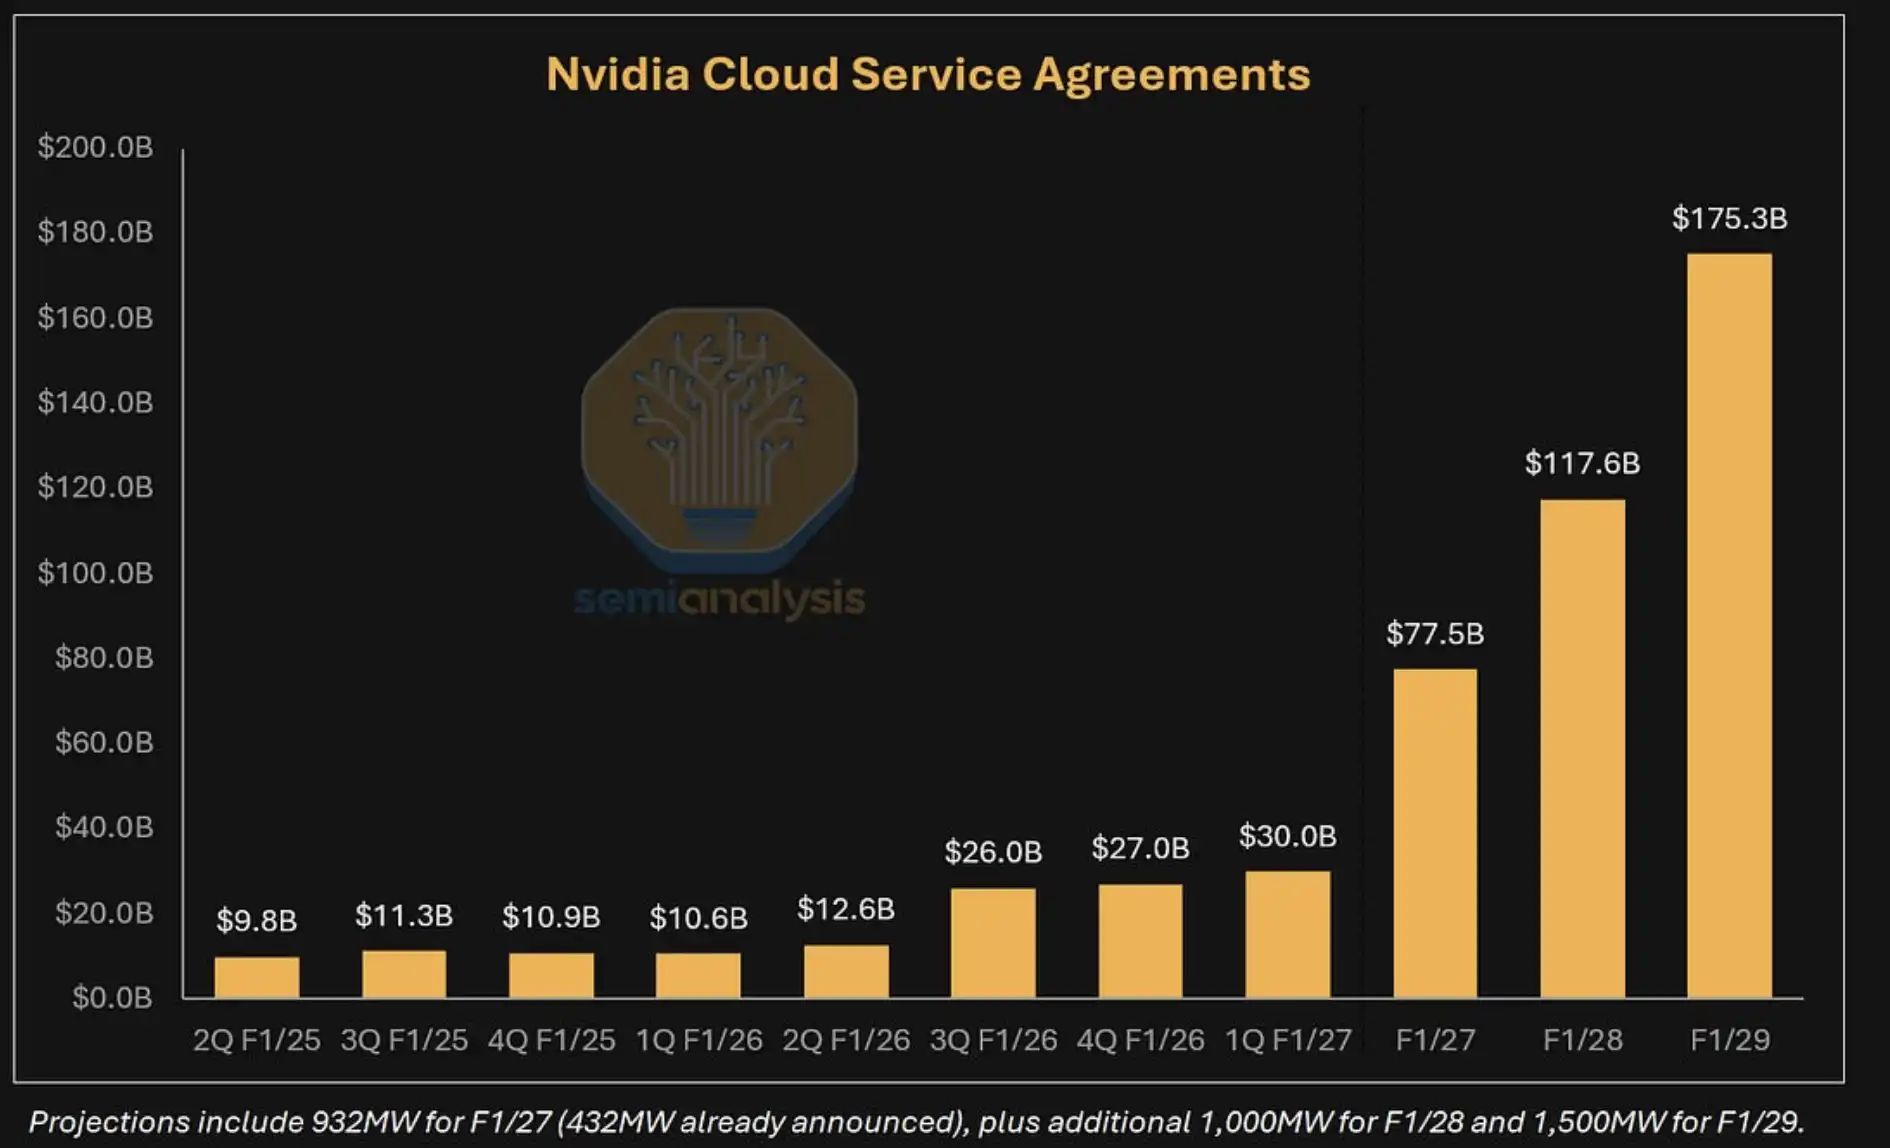
エヌビディアのクラウドサービス契約の成長予測:SemiAnalysisモデルによれば、関連する長期的コミットメントは100MWのコンピューティング能力支援ごとに累積し続ける可能性がある。
これは従来の意味での直接債務ではない。しかし、GPUレンタル市場が弱含み、顧客需要が不足すれば、下限保証が発動される確率が上昇し、エヌビディアはより多くの最低収入支援を負担する必要が生じる。市場が最終的に注目するのは、エヌビディアがそこからどれだけの分配を得られるかだけでなく、これらのコミットメントが自社の資本配分やキャッシュフローの優先順位に影響を与えるかどうかだ。
最大の試練はレンタル料とデータセンターが耐えられるかどうか
このレポートの最も衝撃的な点は、AIコンピューティングの建設をクレジット市場に組み込んだことだ。資本的支出が数兆ドル規模に膨らむと、GPUクラスターは単なるテクノロジー製品ではなくなり、銀行、債券投資家、クラウドサービス事業者が共同で評価する融資資産にもなる。
しかし、7.1兆ドルのAI債務は依然として長期的なモデル予測であり、既に発生した事実ではない。これはいくつかの前提に依存している:AI需要が拡大し続けること、GPUの稼働率が高い水準を維持すること、レンタル価格が制御可能な速度で低下すること、データセンターの建設が追いつくこと、そして貸付機関がエヌビディアの信用支援下でのキャッシュフローモデルを受け入れることだ。
最も問題が発生しやすいのは価格と実行速度だ。GPUレンタル料が予想以上に急落すれば、Neocloudは高い分配率と高い資金調達コストのもとでリターンが圧迫される。下限保証が大量に発動されれば、プロジェクトは債務返済を継続できる可能性があるものの、エヌビディアが負担するコミットメントは重くなる。データセンター、電力、系統連系に遅延が生じれば、融資モデルにおけるGPUの展開スケジュールも乱される。
エヌビディアが「GPU融資の下支え」を行うストーリーは、AIインフラの次なる資金調達源を示している。これにより、より多くのコンピューティングプロジェクトが融資を受けられるようになり、エヌビディアをAIクレジット市場のより中心的な位置に押し上げる可能性もある。ただし、この市場が最終的に7兆ドルにまで成長できるかどうかは、レンタル料、稼働率、そしてデータセンターの納品状況にかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事