モルガン・スタンレーが解説:エヌビディアにはまだ42%の上昇余地、成長はどこから来るのか?

TL;DR
· モルガン・スタンレーはエヌビディアの「オーバーウェイト」評価と目標株価288ドルを維持。これはレポートで使用された202.78ドルの株価より約42%高く、引き続き半導体セクターの最優先銘柄としている。
· 楽観的な判断の根拠は、AIラボのシェア拡大、大手クラウド事業者の設備増強、そしてエンタープライズ、ソブリンAI、新興AIクラウド顧客の同時成長にある。
· 288ドルは主に利益の上方修正によって達成される見込み。データセンターの成長鈍化、自社開発チップへの代替拡大、または輸出規制の強化が進めば、弱気シナリオでは160ドルまで下落する可能性がある。
モルガン・スタンレーは、エヌビディアのCEOジェンスン・フアン氏、CFOコレット・クレス氏、およびIRチームとの非取引ロードショーを完了した後、エヌビディアの「オーバーウェイト」評価、目標株価288ドル、および半導体セクターの最優先銘柄の地位を維持した。レポートで使用された7月9日の終値202.78ドルに基づくと、目標株価は約42%の上昇余地に相当する。
このレポートの核心的な結論は、エヌビディアの四半期収益が徐々に1,000億ドルに近づいているとしても、成長率はさらに加速する可能性があるという点だ。この判断を支えているのは単一の製品サイクルではなく、需要の源泉が従来の大手クラウド事業者から、AIラボ、新興AIクラウド、エンタープライズ顧客、ソブリンAIプロジェクトへと拡大していることにある。ネットワーク機器やCPU事業も、同社がカバーできる市場を広げている。
288ドルは利益成長によるものであり、バリュエーションのさらなる上昇によるものではない
モルガン・スタンレーのベースシナリオでは、2027暦年の予想PER約22倍、1株当たり利益13.08ドルに基づき、目標株価288ドルを設定している。レポートは特に、このバリュエーションが市場全体とほぼ同等であり、AMD、ブロードコム、インテルなどのコンピューティングチップ同業他社を下回っていると指摘している。
言い換えれば、モルガン・スタンレーはエヌビディアが継続的に高いバリュエーション倍率を得られるとは想定していない。同社の市場シェア、粗利益率、時価総額がすでに高水準にあるため、短期的にバリュエーション拡大によって株価が押し上げられる余地は限定的だ。目標株価が達成できるかどうかは、主に収益と利益が引き続き大幅に成長できるかどうかにかかっている。
ベースモデルでは、エヌビディアの2026年の収益成長率は82%、2027年にはさらに52.4%増加すると予測している。GAAPベースの収益は、2026年の2,159億ドルから2027年には3,930億ドル、2028年には5,988億ドル、2029年にはさらに7,839億ドルに上昇する見込みだ。同期間の1株当たり利益は4.61ドルから17.63ドルに増加すると予想されている。
強気シナリオの目標株価は330ドルで、2027暦年の予想1株当たり利益14ドルに対して約23倍のPERに相当する。このシナリオでは、データセンター収益の高成長維持、Vera Rubinシステム、ネットワーク、ソフトウェア事業のさらなる拡大、そしてAI PCや自動車事業による新市場開拓が求められる。
弱気シナリオでは160ドル、これは1株当たり利益10ドルの約16倍に相当する。トリガー条件には、データセンターの成長鈍化、AI開発コストの急激な低下、競合他社によるシェア奪取、クラウドベンダーによる自社開発チップの増加、さらに関税や輸出規制の影響拡大が含まれる。
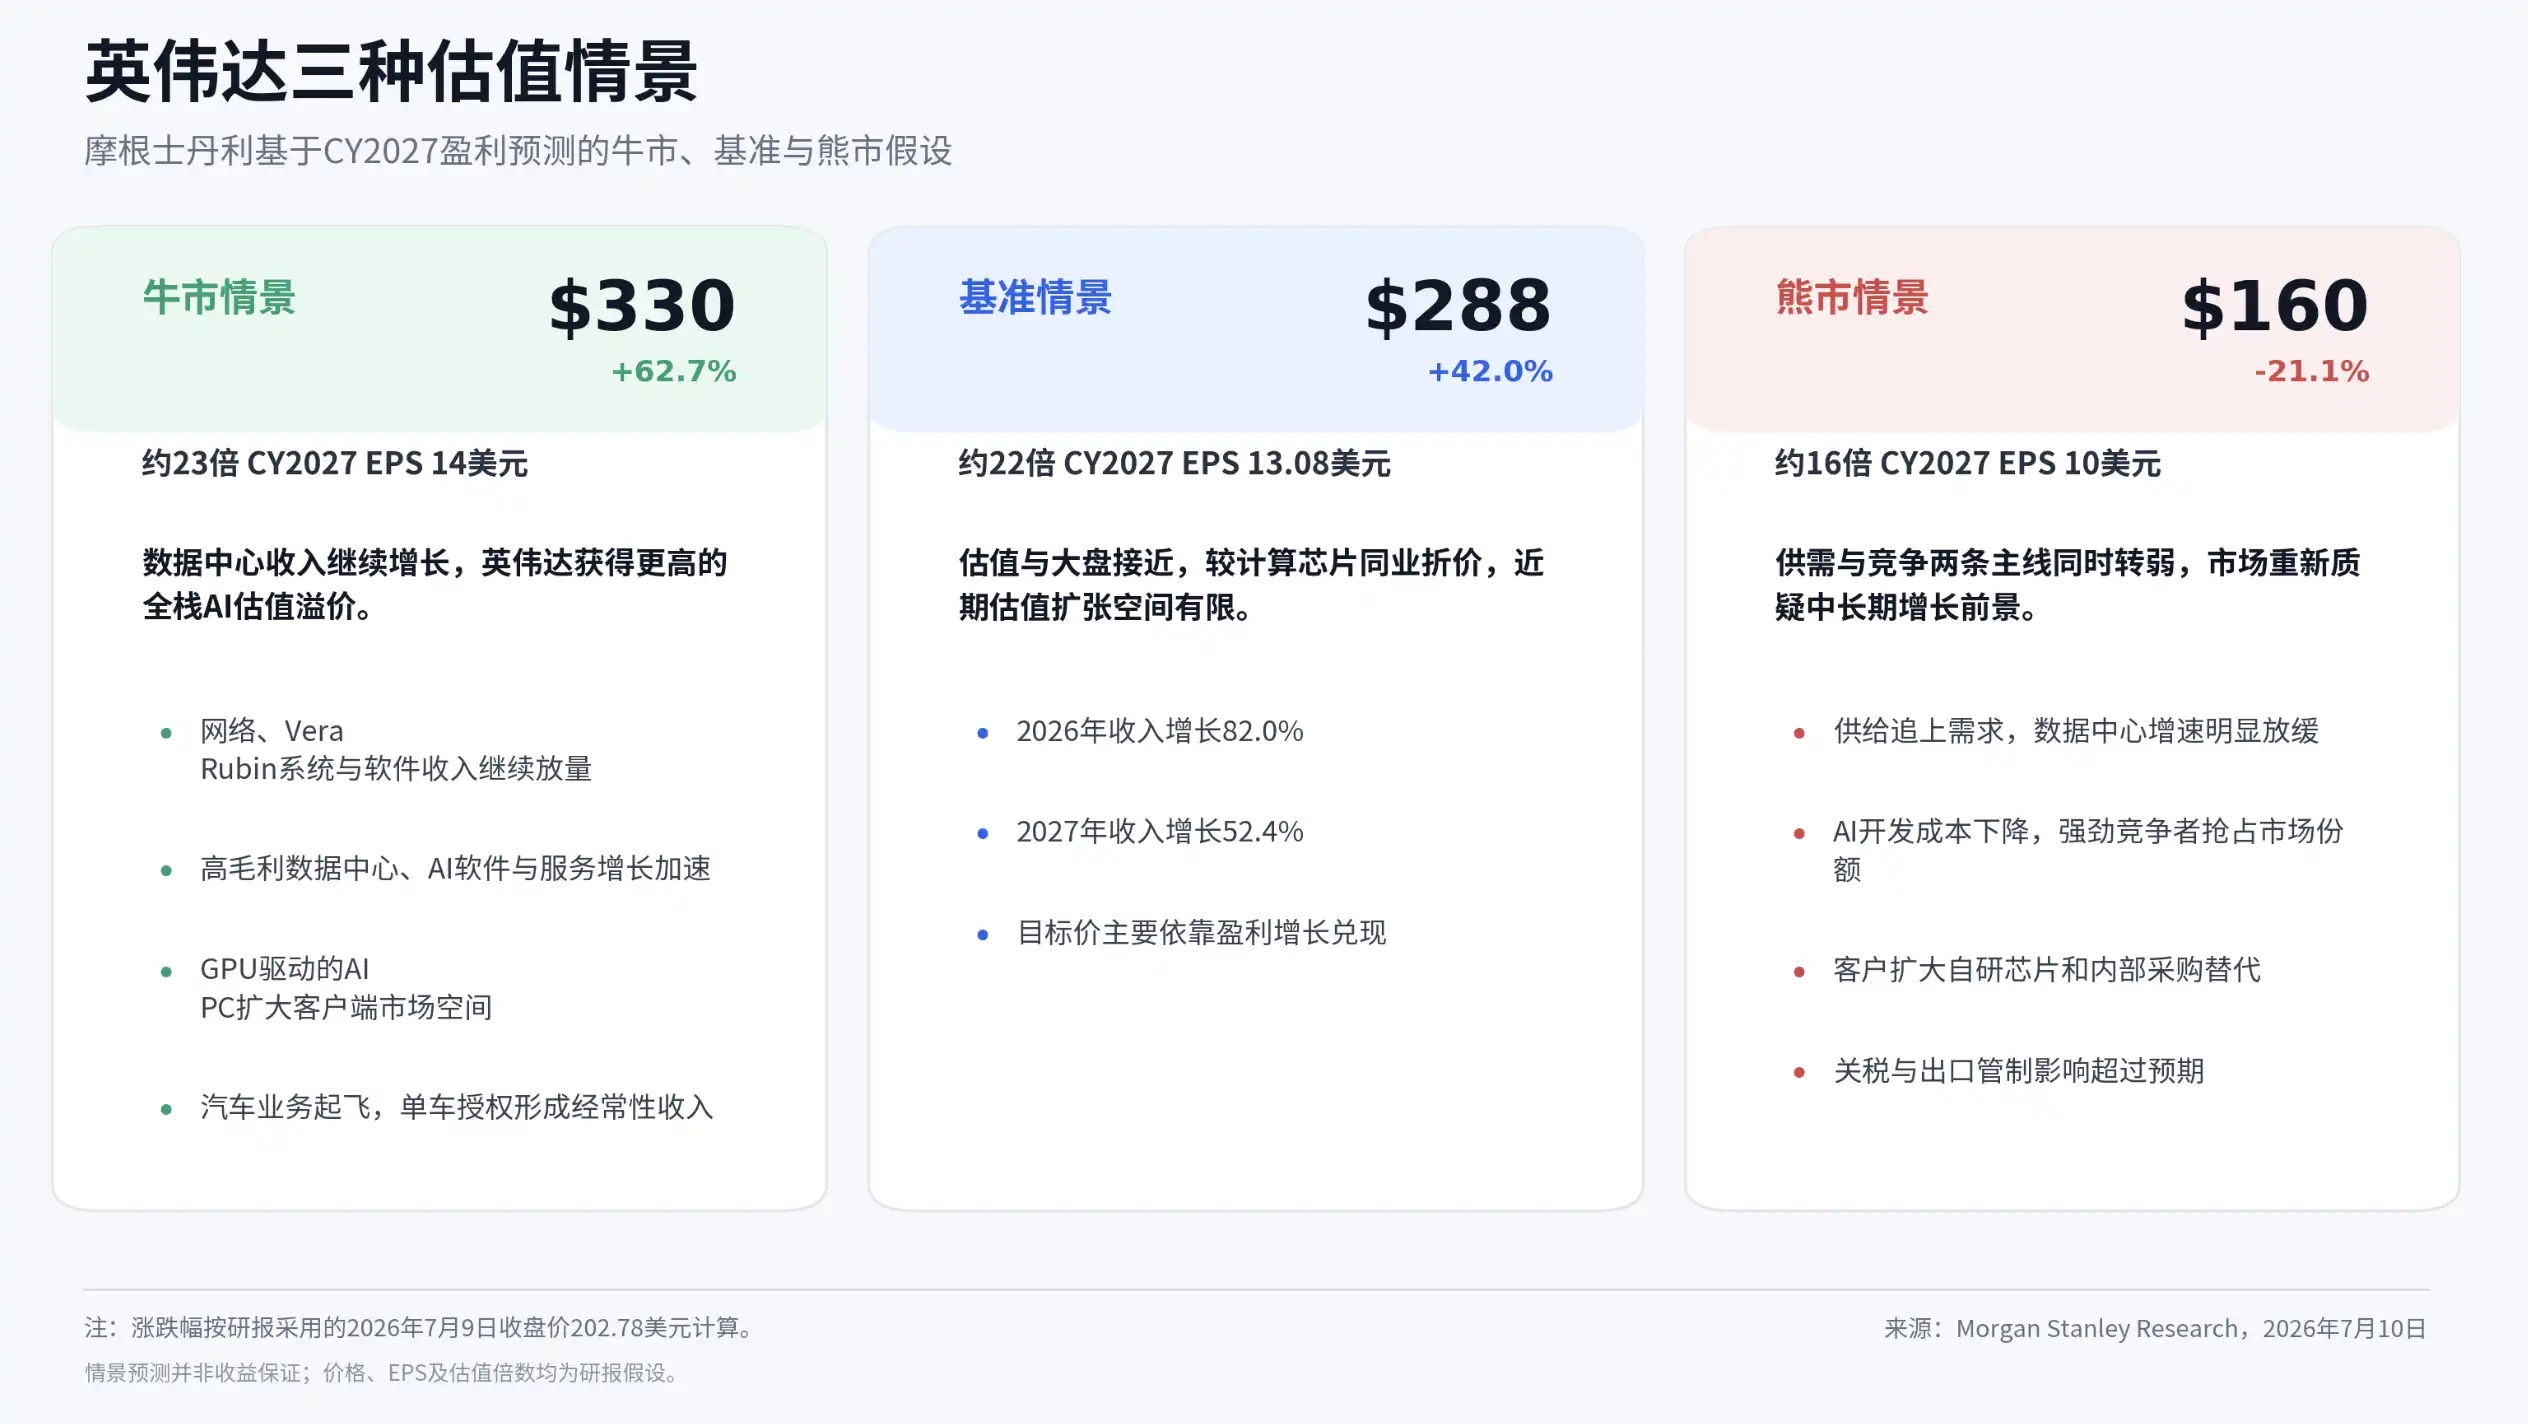
リスク・リターン幅は、強気シナリオで330ドル、ベースシナリオで288ドル、弱気シナリオで160ドル。ベースシナリオは202.78ドルに対し約42%高い水準。
3つの成長ラインが同時に始動
経営陣はロードショーで成長源を3つに分類しており、これがモルガン・スタンレーが強気見通しを維持する主な根拠となっている。
第1のカテゴリーはAIラボで、現在はエヌビディア全体の需要の約20%を占める。レポートによると、主にASICに依存してフロンティアモデルを開発していたある顧客は、これまでエヌビディアの利用率が非常に低かったが、現在は約50%近くまで上昇している。他の主要なフロンティアモデルは依然としてエヌビディアのコンピューティングプラットフォームが中心である。
この情報は、モルガン・スタンレーが「ASICがGPUを急速に置き換える」という懸念に反論するために用いられている。クラウドベンダーはカスタムチップの開発を続けるだろうが、低価格のチップが必ずしも低いトークンコストをもたらすとは限らない。ソフトウェアの成熟度、ネットワーク効率、クラスター稼働率、導入速度が最終的なコストに影響を与える。レポートでは、エヌビディアとブロードコムのAI事業は来年ともに80%以上の成長が見込まれ、需要が急速に拡大する局面ではGPUとASICが同時に成長できることを示している。
第2のカテゴリーは従来型のハイパースケールクラウドベンダーで、新しい区分では同社の収益の約半分を占める。この需要は依然として堅調であり、拡大を制限する要因は徐々に土地、電力、データセンタースペースへと移行している。エヌビディアのクラウドベンダー内での成長も、GPUからネットワークやCPUへと広がり始めている。
同社は、2026年のCPU事業目標を約200億ドルと再確認しており、そのうち約半分はGPUシステムの付随ノードではなく、独立したCPUラックから生まれる可能性がある。Vera CPUは下半期に独立ラックとして投入される予定で、AIスケジューリング、シングルスレッドコンピューティング、メモリ最適化タスクを対象とする。
第3のカテゴリーはAIクラウド、産業、エンタープライズ顧客で、現在データセンター収益の約半分を占める。モルガン・スタンレーは、電力と土地の制約、ローカライズされた建設需要、各国の自主的なAI能力開発が、新たなAIクラウドや主権AIプロジェクトの成長を従来のクラウドベンダーよりも加速させる可能性があると見ている。
小売、金融、バイオテクノロジーなどのエンタープライズ顧客も、より特化したAIシステムを構築している。プロジェクトの立ち上げ速度は遅い可能性があるが、個々のプロジェクトが建設段階に入ると、調達規模は急速に拡大する可能性がある。
Rubin計画は順調に進行、メモリ不足が二面性をもたらす
製品サイクルに関して、モルガン・スタンレーはVera Rubinが今後12ヶ月の成長を牽引すると予想している。
Rubin Ultraが2028年まで延期される可能性があるという市場の噂に対し、NVIDIAの経営陣は製品が来年も引き続き納品されると表明した。同社は確かにラックの形態を調整しており、従来のKyberラックは新しいソリューションに置き換えられ、単一ラックの拡張規模を拡大する予定だが、800V電源供給とラック間光相互接続は計画通りに進められている。
この区別は重要である。報告書が確認しているのは製品スケジュールが変更されていないことであり、ラック設計や量産プロセスに調整がないことを意味するわけではない。Vera Rubinの立ち上げが順調に進むかどうかは、電源供給、光相互接続、データセンター建設、顧客の導入進捗に依然として影響される。
一方、メモリ供給は数年間逼迫する可能性がある。経営陣は、コンピューティング、ネットワーク、メモリはシステム設計を通じて相互に補完できると述べている。報告書は例として、NVIDIAが単一ラックのLPDDR5使用量を半減させ、より多くのラックを納品できるようにしたことや、Groqが使用するSRAM技術が別のアーキテクチャの方向性を提供する可能性があることを挙げている。
これはMicron、Samsung、SK Hynixなどのメモリメーカーにとって一方的な好材料ではない。長期的な供給不足は価格と利益に有利だが、NVIDIAはラックあたりのメモリ削減、アーキテクチャ変更、ネットワーク最適化を通じて使用量を抑制する可能性がある。モルガン・スタンレーの判断では、アーキテクチャ調整が行われる前提は依然として数年にわたる供給逼迫であり、現時点ではメモリ市場の好況トレンドを変えるには至らない。
なぜ再びNVIDIAをサプライチェーンの最前線に据えたのか
モルガン・スタンレーは以前、半導体の最優先銘柄をNVIDIAからSanDiskに、その後Micronに切り替えた。その理由は、ストレージおよびサプライチェーン関連銘柄が上昇サイクルにおいてより高い利益弾力性を持つためである。今回、同社が再びNVIDIAを選んだのは、相対的なバリュエーションと利益の確実性に重点を置いているからだ。
NVIDIAの株価は最優先銘柄に再指定されてから上昇しているが、一部のサプライチェーン同業他社には劣後している。報告書は、サプライチェーンの他の部分が依然としてより大きな弾力性を持つ可能性があるが、NVIDIAはセクター内でより価値が際立つ銘柄になっていると指摘している。2027年の予想PERは約22倍で、一部のコンピューティングチップ同業他社を下回り、同時に今後2年間の成長の可視性は依然として高い。
経営陣は今回のロードショーでも、より多くのバリュー投資家に積極的にアプローチしている。報告書によると、同社は今後、キャッシュフローの少なくとも50%を現金還元に充てる計画である。成長株ファンドに広く保有され、一部のファンドのポジションが上限に近づいているNVIDIAにとって、バリュー投資家層を拡大することは、新たな資金源となる可能性がある。
しかし、ポジションは軽くない。レポートの5ページ目によると、アクティブ運用の機関投資家の保有比率は約50.9%、関連ヘッジファンドのロング・ショート比率は2.1倍、セクターのネットエクスポージャーは29.5%に達している。市場コンセンサスも強く強気寄りであり、4ページ目では94%のアナリストがオーバーウェイト(増額)評価を付与している。
2026年から2029年にかけての売上高は2,159億ドルから7,839億ドルに増加し、粗利益率は長期的に約72%で推移すると予想される。
これは、エヌビディアの今後の株価上昇には、依然として利益予想の継続的な上方修正が必要であることを意味する。単に強い需要を維持するだけでは、時価総額が約5兆ドルに迫り、機関投資家の保有比率がすでに高い銘柄が、引き続き明確にアウトパフォームする原動力には必ずしもならない。
モルガン・スタンレーの288ドルの目標株価は、最終的に3つの要素に賭けている。AIラボと新規顧客が需要を拡大し続けること、Vera Rubinが製品の優位性を維持すること、CPUとネットワーク事業がエヌビディアの単一AIシステムにおける収益を押し上げること。これらのいずれかが期待を下回れば、利益成長率が圧迫される可能性がある。3つすべてが同時に実現して初めて、エヌビディアはバリュエーション倍率がこれ以上上昇しない状況でも、利益成長に依存して288ドルに近づくチャンスを得られる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事