シティの見解:エヌビディアにはなお47%の上昇余地、RubinとCPOは実現可能か?

TL;DR
· シティはエヌビディアの「買い」評価と300ドルの目標株価を維持、7月8日の終値から約47%の上昇余地。
· 協議メモによると、AI需要は依然強く、Rubinロードマップへの大きな影響はなく、CPOは早期生産段階に突入。
· 1GWあたり1000億ドルは直接的な収益予測ではなく、非クラウド需要、CPO採用、AIリターンの検証が依然として必要。
シティはエヌビディアの投資家向け広報チームとの協議後、同社株の「買い」評価と300ドルの目標株価を維持した。7月8日の終値204.12ドルに基づくと、この目標株価は約47%の潜在的上昇余地に相当する。時価総額が約5兆ドルに迫るAI業界のリーディングカンパニーにとって、市場の関心はGPUの販売動向だけでなく、AI向け設備投資が収益に転換できるか、次世代プラットフォームの遅延リスク、ネットワークとエネルギー効率のボトルネック解消、高粗利益率と自社株買いがバリュエーションを支え続けられるかにも及ぶ。なお、Rubin、CPO、1GWあたりの収益強度などの具体的な表現は主にシティの協議メモに基づくものであり、エヌビディアが公式に公表した完全な見解ではない点に留意が必要。
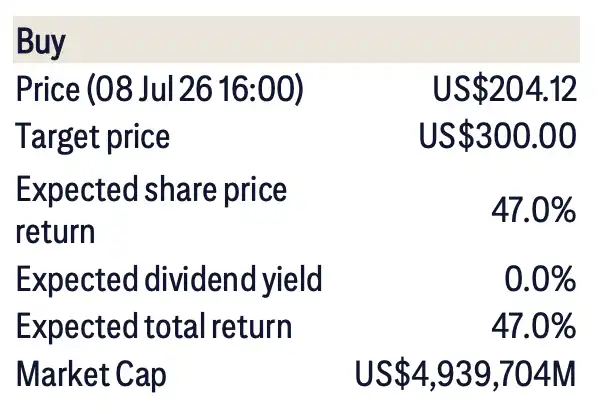
エヌビディア「買い」評価の主要データ。7月8日終値204.12ドル、目標株価300ドル、期待リターン約47%、時価総額約4.94兆ドル。
300ドル目標株価はまず需要の堅調さに賭ける
シティが300ドルの目標株価を提示する根幹は、データセンター事業の成長期待にある。そのバリュエーションの枠組みによれば、目標株価は2027会計年度の収益予想と、エヌビディアの過去3年平均に近いバリュエーション倍率に基づく。つまり、この判断は主に高いバリュエーションに依存するのではなく、収益規模にさらなる上方修正の余地があることに賭けている。
需要サイドの表現は強気だ。市場が注目するMetaのクラウド計画について、エヌビディアは具体的な顧客レベルのコメントを避けたものの、協議では全体的な需要は依然として強く、現在の最優先事項は顧客需要を満たすことだと強調した。
需要構造も変化している。これまでAIインフラの導入は主にハイパースケールクラウド事業者が主導してきたが、過去2年間でAIラボ、国家主権、企業のオンプレミス導入の需要が増加している。協議メモの見解では、「物理AI」アプリケーションの発展に伴い、ハイパースケールクラウド事業者以外の市場は将来的にさらに拡大する可能性がある。
これはあくまで期待であり、まだ実現した結果ではない。投資家にとってより直接的な問題は、AIラボ、主権AI、企業のオンプレミス導入が持続的な受注につながるかどうかであり、単にクラウド事業者の設備投資ピークを補完する一時的なものに留まらないかである。
Rubinの遅延はロードマップに影響せず、CPOは初期生産段階へ
エヌビディアのロードマップに対する市場の懸念は、次世代GPUプラットフォームとシステム相互接続ソリューションが計画通りに進むかどうかに集中している。シティのコミュニケーションメモによると、経営陣はKyber Rubin Ultra関連の遅延が全体のロードマップに影響を与えないこと、Computexで展示されたNVLinkドメイン構成にも変更がないことを表明した。
これはエヌビディアにとって極めて重要だ。AIサーバーの競争はもはや単一GPUの性能だけではなく、ラック全体、クラスター全体、ネットワーク相互接続、そしてエネルギー効率がトレーニングおよび推論コストを共同で決定する。ロードマップに顕著な遅延が生じれば、クラウドベンダーの調達ペース、顧客の移行計画、そしてエヌビディアの長期的な粗利益に対する市場の判断に影響が及ぶ。
もう一つの焦点はCPO、すなわち共同パッケージ光学技術である。これは光学相互接続をチップパッケージに近づけることで、高速データ転送の消費電力と遅延を低減し、将来のAIクラスター拡大における重要な技術の一つと見なされている。シティのメモの表現によれば、エヌビディアはCPOがSpectrum-Xとともに量産外生産段階に入り、顧客の採用意欲が高いと述べている。
しかし、これはまだ全面的な商用化には至っていない。メモでは、より明確な選択肢は2028会計年度のFeynmanプラットフォームから現れる可能性があり、その時点で顧客はNVLinkとCPOを組み合わせるか、銅線ソリューションを引き続き使用するかを選択できると述べられている。つまり、CPOは概念実証から初期生産へと移行しつつあるが、顧客の最終的な採用比率、コスト優位性、大規模な納入ペースについては、さらなる開示を待つ必要がある。
この表現は、単に「CPOの爆発的普及」を強調するよりも抑制的である。これはエヌビディアが次世代AIクラスターに向けて事前に準備を進めていることを示すが、技術的な選択肢が存在することは、顧客が直ちに大規模に切り替えることを意味しない。
「1GWあたり1000億ドル」は直接的な収益予測にはならない
コミュニケーションの中で最も誤解されやすい数字は、ジェンスン・フアンが以前に提示した長期的な「1GWあたり1000億ドル」という表現である。シティのメモでの説明によれば、これは特定の年に直接適用できる収益予測ではなく、エネルギー効率と収益強度の長期的なトレンドとして理解すべきである。
現在の水準は約1GWあたり300億~400億ドルである。将来的にGPUの世代ごとのエネルギー効率が向上し続ければ、同じ電力制約の下でより強力な計算能力を展開でき、AIインフラが生み出す収益密度も高まる。メモでは、Blackwell GPUがHopperと比較して消費電力効率を25倍向上させたことが、1GWあたりの収益強度向上の重要な基盤の一つであると述べられている。
このロジックには2つの前提がある。1つは、チップ、ネットワーク、冷却、システム設計が確かにワットあたりの演算能力を継続的に向上させていること。2つ目は、顧客がAIアプリケーションから十分なリターンを得られ、より高いパフォーマンスをさらなる設備投資に振り向ける意思があることだ。AI投資のリターンが改善すれば、1GWあたりの収益密度は上昇する可能性がある。アプリケーションの収益化が期待を下回れば、この長期目標の達成時期は先延ばしになる。
したがって、「1GWあたり1000億ドル」というのは、NVIDIAによる長期的なインフラ効率の描写に過ぎず、確定した収益目標として単純に解釈すべきではない。
粗利率と自社株買いがバリュエーションを支えるが、高成長の実現が鍵
財務面では、NVIDIAの最新の公式ガイダンスによると、2027年度第2四半期の粗利率は70%半ばと予想され、GAAPベースで74.9%、Non-GAAPベースで75.0%、上下50ベーシスポイントの変動幅がある。時価総額が5兆ドル近い企業にとって、高い粗利率を維持できるかどうかは、市場が引き続き高いバリュエーションを付与するための重要な条件である。
株主への資本還元もより重要な位置づけとなっている。NVIDIAは2027年度第1四半期に約200億ドルを株主に還元し、新たに800億ドルの自社株買い枠を設定、四半期配当は0.25ドルに増額された。シティの議事録によると、経営陣は今年、営業キャッシュフローの50%を株主に還元することを目標としている。
最近の250億ドルの社債発行も注目を集めている。公開資料やメディア報道によると、これはNVIDIAにとって2021年以来初の社債発行となる。同社と市場の解釈は、キャッシュフロー悪化のシグナルではなく、財務の柔軟性向上を重視したものだ。
しかし、リスクが消えたわけではない。シティが挙げる下方リスク要因には、ゲーム事業における競争によるシェア低下、新プラットフォームの採用鈍化、自動車およびデータセンター販売の変動、暗号通貨マイニング需要の変化などが含まれる。現在のNVIDIAにとって最大の制約は、AIインフラ構築が持続的に高い強度で進められ、それが顧客の実際の収益に結びつくかどうかである。
将来ビジョンは加点要素、短期的には受注と納品が鍵
主要な問題に加えて、NVIDIAは最先端および周辺のトピックにも対応した。同社は最近、Nemotron、Cosmos、Alpamayoなどのオープンモデルを発表し、主権国家や企業のAI導入を加速することを目的としており、最先端のクローズドソースモデルと直接競合するものではない。
空間コンピューティングも長期的なストーリーの一部である。NVIDIAは、軌道データセンターおよび空間コンピューティング向けのNVIDIA Space-1 Vera Rubinモジュールを正式に発表している。こうした方向性は依然として明確なエンジニアリング上の課題に直面しており、短期的には300ドルの目標株価を支える主要な根拠にはならない。
外部技術の統合に関して、シティのメモでは、NVIDIAがd-Matrixとの提携を正式に発表していないものの、経営陣は同社が常に外部技術の評価と統合に前向きであると述べている。関連する表現は依然としてコミュニケーションメモの範囲内であり、具体的な提携が実現したと見なすことはできない。
シティは約5割の上昇余地を示しており、その主な根拠はAI需要、プラットフォームロードマップ、ネットワークアップグレード、そして高い粗利益率にある。市場が最終的に注目すべきは、CPO採用の詳細、Feynmanプラットフォーム前の提供ペース、非ハイパースケーラー顧客からの注文が引き続き増加するかどうか、そして1GWあたりの収益強度が実際のAIアプリケーションのリターンで裏付けられるかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事