JPモルガンがAIハードウェアコストを分析、メモリ不足は2028年まで続く可能性

TL;DR
· モルガン・スタンレーは2026年から2028年の世界メモリTAM予測を4%から8%引き上げ、2027年に供給不足が深刻化し、2028年には限界的に緩和するものの完全には解消しないと予想。
· 報告モデルによると、メモリがCSPハードウェア資本支出に占める割合は、AI時代前の10%未満から、2026年には31%、2027年には49%に上昇する可能性がある。
· SOCAMMとHBMの仕様引き下げは供給圧力を緩和できるが、不足を覆すには不十分であり、新規DRAM生産能力が依然として供給側の最大の制約となる。
モルガン・スタンレーは8月9日に発表した世界ストレージレポートでメモリ市場規模の予測を上方修正し、AIサーバーがメモリの価値を押し上げ続け、世界のメモリ不足が2028年まで続く可能性があると判断した。
このレポートで最も注目すべき点は、ストレージ価格の強気見通しだけでなく、AI資本支出内部で再配分が起きていることだ。メモリは過去10%未満の付随項目から、CSPハードウェア支出のほぼ半分を占める中核部品へと昇格しつつある。
ストレージメーカーにとって、これは収益、利益、交渉力の継続的な向上を意味する。一方、クラウド事業者にとっては、AI資本支出が単にGPUを購入するだけでなく、HBM、サーバーDRAM、関連メモリソリューションがシステム全体のコストを急速に押し上げていることを意味する。
モルガン・スタンレーは2026年から2028年度の世界メモリTAM予測を4%から8%引き上げた。レポートでは、供給不足は2027年に深刻化し、2028年にはやや改善するものの、それまでに蓄積された絶対的なギャップは完全には解消しないと予想している。これらの数字はすべて売り手側モデルに基づくものであり、既に発生した業界の事実として直接扱うことはできない。
2027年、CSPハードウェア支出の約半分がメモリに流れる可能性
過去2年間、AI資本支出の議論は主にGPU、先端パッケージング、データセンター電力に焦点が当てられてきた。しかし、AIサーバーにおいて、メモリの価値上昇も同様に重要になりつつある。
第2四半期決算後、大手クラウドサービス事業者3社とMetaの資本支出コンセンサスは引き続き上方修正された。同時に、モルガン・スタンレーがOmdiaのハードウェア資本支出データに基づいて算出したところ、CSP向けメモリ市場規模がハードウェア支出に占める割合は、AI時代前の10%未満から、2026年には31%、2027年にはさらに49%に達すると予想される。
つまり、2027年までに、CSPがハードウェア資本支出として100ドル投入するごとに、約49ドルがメモリ関連製品に充てられる可能性がある。Figure 5はさらに、このモデルシナリオでは、この割合が2028年には60%にまで上昇する可能性を示している。
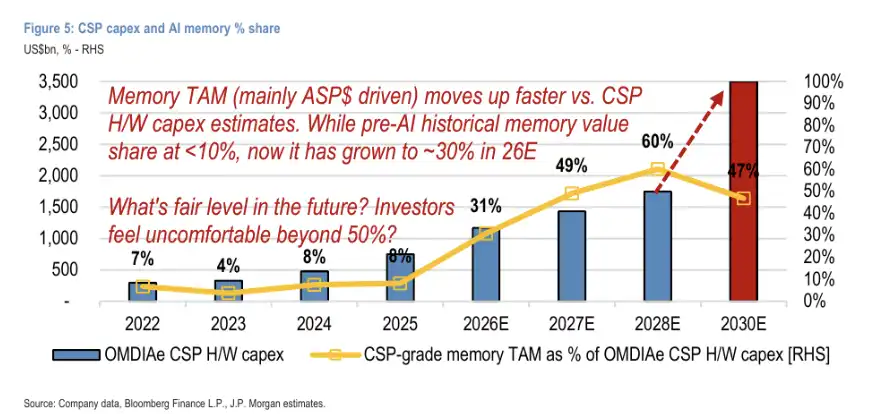
JPモルガンの試算によると、CSPレベルのメモリTAMがCSPハードウェア資本支出に占める割合は、AI時代以前の10%未満から、2026年に31%、2027年に49%、2028年に60%へと上昇する可能性がある。同報告書はまた、50%を超える割合は長期的に維持するのが難しい可能性があると指摘している。
AIサーバーには、より多くのHBMだけでなく、より多くのサーバーDRAM、SOCAMM、およびAI CPUとアクセラレータの展開に伴うその他のメモリソリューションも必要となる。GPUとAI CPUの出荷が増えるほど、付随するメモリは従来のサーバー時代の構成比率を踏襲し続けることが難しくなる。
しかし、JPモルガンも、メモリの価値比率が50%を超えると、投資家がAI資本支出の持続可能性に疑問を抱く可能性があることを認めている。将来、クラウドベンダーがハードウェア予算をさらに引き上げられなければ、単機あたりのメモリ仕様を引き続き引き下げるか、より低コストの階層型メモリおよびストレージソリューションに移行する可能性がある。
したがって、メモリ比率の上昇はストレージメーカーにとっての好材料であるだけでなく、CSPのAIサーバーコストと投資回収プレッシャーが同時に高まっていることを意味する。
仕様引き下げでも、需給ギャップは埋まらず
最近のストレージ株の変動における重要な要因の一つは、AIサーバーのメモリ構成の引き下げが需要の冷え込みを意味するという市場の懸念である。
報告書によると、NVIDIA Vera CPUのSOCAMM容量は、1個あたり1.5TBから768GBに引き下げられた。Rubin Ultraも計算ダイ数を減らし、一部のSKUでHBM4E構成を16-Hiまたは12-Hiから12-Hiまたは8-Hiに引き下げる可能性がある。また、Rubinは288GBと192GBの2つの構成を提供する可能性がある。
より保守的な単一カードメモリの前提では、JPモルガンは2026年から2028年のHBMビット需要を4%から19%引き下げた。
しかし、同報告書の分析枠組みでは、このような調整は主に顧客が供給不足に対応するための手段である。つまり、単一チップまたは単一システムのメモリ構成を下げることで、より多くのGPU、CPU、サーバーの納品を支援するものであり、AIトレーニングと推論が突然メモリを必要としなくなったわけではない。
JPモルガンはまた、仕様の引き下げ自体が確かに単位メモリ需要を削減し、需給の成長差を縮小することを認めている。ただ、新規のAIチップとサーバーの出荷量が、単機メモリ容量の減少による影響を相殺する可能性は依然としてある。
更新後のモデルによると、DRAMの年間需給成長差は2026年に約-3%、2027年には-7%に拡大し、2028年には供給成長率が需要を約3ポイント上回る可能性がある。NANDの年間需給成長差はそれぞれ約-3%、-5%、-1%となる。
これは、DRAMの限界需給状況が2028年に改善する可能性がある一方、NANDには依然として小幅な供給不足が残ることを意味する。しかし、これまでの供給不足が累積しているため、J.P.モルガンは両製品が2028年までに真の需給バランスを回復しないと判断している。
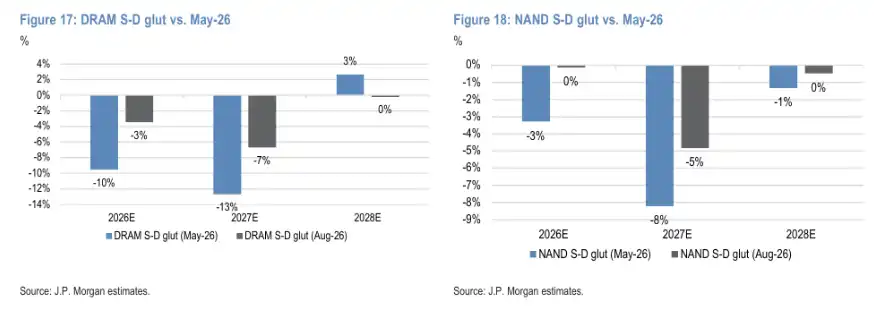
J.P.モルガンの8月モデルによると、DRAMの年間需給成長差は2027年に-7%へ低下し、2028年には+3%へ改善する。NANDは2027年の-5%から2028年の-1%へ改善するが、これまでに累積した絶対的な供給不足は完全には解消されていない
HBMも同じロジックである。J.P.モルガンの試算では、更新後のHBM需給ギャップは2026年から2028年にかけてそれぞれ約-15%、-14%、-22%となる。5月モデルと比較すると、スペック引き下げにより供給不足の度合いは縮小したが、市場が供給過剰に転じるには至っていない。
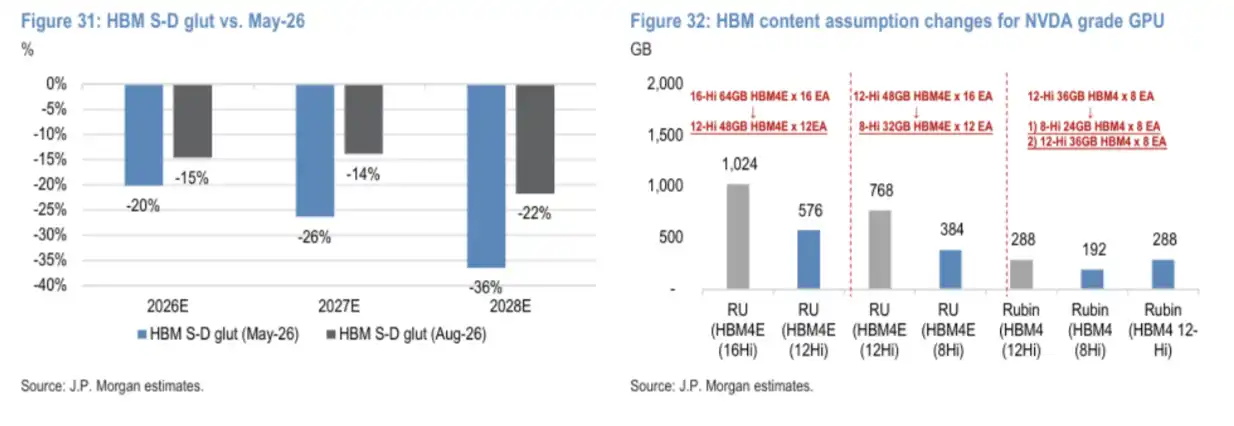
より保守的な構成想定では、Rubin Ultraの一部バージョンのHBM容量が1024GBまたは768GBから576GBまたは384GBに引き下げられ、Rubinには192GBまたは288GBが搭載される可能性がある。スペック引き下げ後も、HBM市場は供給過剰には転じていない
HBMの供給不足が続き、価格は上昇を継続
供給不足が続くシナリオでは、HBM価格はレポートで最も注目される数字の一つである。
J.P.モルガンは、2027年の混合HBM平均価格が前年比42%上昇し、同スペック製品の価格は30%から40%上昇する可能性があると予想している。2028年には同スペック製品の値上げ幅は10%以内に収まる可能性があるが、製品構成の高度化により混合平均価格は前年比22%上昇する可能性がある。
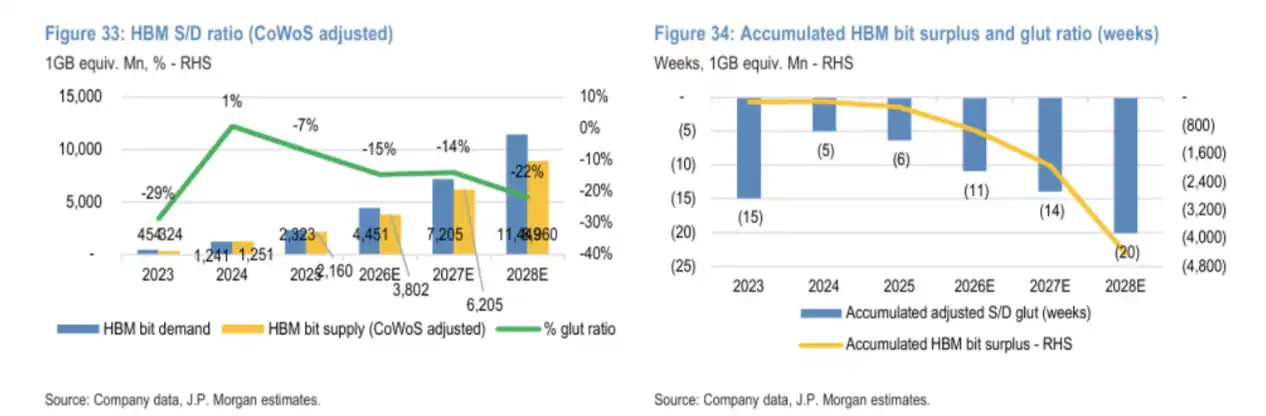
J.P.モルガンは、HBM需給ギャップが2026年から2028年にかけてそれぞれ約-15%、-14%、-22%となり、累積的な供給不足が拡大すると予想。混合HBM平均価格は2027年に42%上昇し、2028年には製品アップグレードによりさらに22%上昇する可能性がある
これらの数値はすべて報告されたモデル予測であり、サプライヤーがすでに確定した統一価格表ではありません。
価格を支える理由の一つは、HBM製品のアップグレードペースがやや鈍化していることです。8-Hi製品のライフサイクルが延長され、12-Hiの立ち上がり速度が低下し、16-Hiの採用時期が後ろ倒しになっています。供給が引き続き制約される中で、これはむしろ主要サプライヤーの価格交渉力を強化する可能性があります。
同時に、大口顧客との長期契約(LTA)も、従来のメモリサイクルの変動パターンを変え始めています。
レポートによると、サムスン電子とマイクロンが開示したLTAの前払い金は契約価値の約20%から25%を占め、一部の契約では出荷量の約50%から70%をカバーまたは貢献しています。ほとんどのLTAはサーバーおよびAIメモリを中心としており、差別化された柔軟な価格設定構造を採用しています。
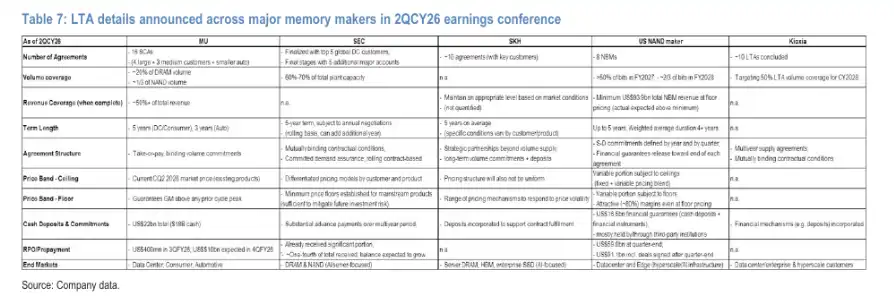
主要メモリメーカーが開示したLTAは、期間、出荷カバレッジ、前払い金、価格設定メカニズムにおいて差異があるものの、全体的な契約条件はサプライヤーに有利であり、主にサーバーおよびAIメモリを対象としています
JPモルガンは、CSPおよびAI関連の需要が関連契約の総ビット量の70%以上、収益の85%以上を占める可能性があると推定しています。サーバーメモリは非サーバーアプリケーションと比較して、明確な価格および利益率プレミアムも享受しています。
サムスン電子、SKハイニックス、マイクロンなどのサプライヤーにとって、LTAは受注とキャッシュフローの可視性を高め、価格上昇カーブをより滑らかにすることができます。ただし、レポートはLTAの価格設定構造が透明ではなく、その実際のカバレッジ比率と柔軟な価格設定メカニズムは依然として注視が必要であることも認めています。
CSPの資本支出が減速したり、AIサーバーがメモリ構成を引き続き引き下げたりした場合、契約の実行ペースと最終価格は依然として調整される可能性があります。したがって、LTAはメモリサイクルの変動を低減できますが、サイクルを完全に排除することはできません。
新規生産能力が需要に追いつかず、不足はウェハー供給に起因
不足が2028年まで続く重要な前提は、新規供給がタイムリーに実現できないことです。
JPモルガンは、2028年のDRAM需給バランスを達成するために、業界は約5.5EBの追加供給が必要であり、これは月産約29.9万枚のウェハー生産能力に相当すると試算しています。NANDについては、約76EBの追加供給が必要であり、月産約4.4万枚の生産能力に相当します。
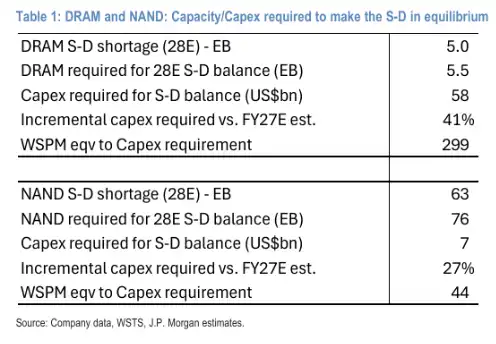
JPモルガンの試算によると、2028年の需給バランスを実現するには、DRAMは約5.5EBの追加供給と月産29.9万枚の生産能力、NANDは約76EBの追加供給と月産4.4万枚の生産能力が必要となる。
レポートでは、公表済みの増産プロジェクトをすべてモデルに組み込んでも、新規供給は依然としてギャップを完全に埋めるには不十分だと指摘している。
新規のウェハーファブ建設も短期的な動きではない。着工から量産立ち上げまで通常2年から2.5年かかる。SKハイニックスM15Xはすでに徐々に生産能力に貢献しており、龍仁クラスター第1期は2027年3月から生産を立ち上げる見込み。サムスンP4は増産を継続中で、新設のP5は2027年第4四半期に生産開始予定。マイクロンBoise ID1とPSMC P5は2027年第2四半期から徐々に生産能力に貢献する見込みだ。
これらのプロジェクトが予定通り進んでも、JPモルガンは世界のDRAM月間ウェハー生産能力が2025年末の約190万枚から2028年末の285万枚に増加するものの、需給バランス達成に必要な水準を依然として下回ると予測している。
HBM自体も従来型DRAMの供給を圧迫する。2028年末までに、HBM関連ウェハーはDRAM総生産能力の約32%を占める可能性がある。HBMのダイペナルティは通常のDRAMの約3〜4倍であるため、同等容量のHBMを生産するにはより多くのウェハー資源を消費し、従来型サーバーおよびコンシューマー向けDRAMの供給をさらに制限することになる。
中国メーカーの影響については別途議論する必要がある。
JPモルガンは、CXMTの2028年までのDRAM生産能力とビットシェアがそれぞれ約16%と11%に達すると予測しているが、高密度サーバー向けDRAMおよびHBM3E以上の製品では、依然として主要メーカーに約2〜3年遅れている。そのため、その増産が短期的にハイエンドAIメモリに与える直接的な影響は限定的だ。
対照的に、レポートではYMTCのNAND単位ウェハーあたりのビット産出量が業界トップにほぼ追いついていると指摘している。2028年までに、その世界のNAND生産能力とビットシェアはともに約16%に近づく可能性があり、したがってNANDはDRAMよりも中国からの新規供給圧力に直面している。
高利益率は株主還元につながるか
資本市場がより取引しやすいもう一つのテーマは、メモリメーカーの潜在的な株主還元だ。
三星電子とSKハイニクスの現行の株主還元方針は、いずれも累計フリーキャッシュフローの50%を株主還元に充てることを要求している。三星の現行計画は2024年から2026年までを対象とし、SKハイニクスの計画は2027年まで継続する。
JPモルガンのモデルによると、三星電子の2026年と2027年の年間キャッシュ利回りはそれぞれ約8%となる可能性があり、2年合計で約16%となる。SKハイニクスの2027年のキャッシュ利回りは約16.7%まで上昇する可能性がある。このため、レポートは両社の今後2年間の累計キャッシュリターン率が約16%から20%に達する可能性があると予測している。
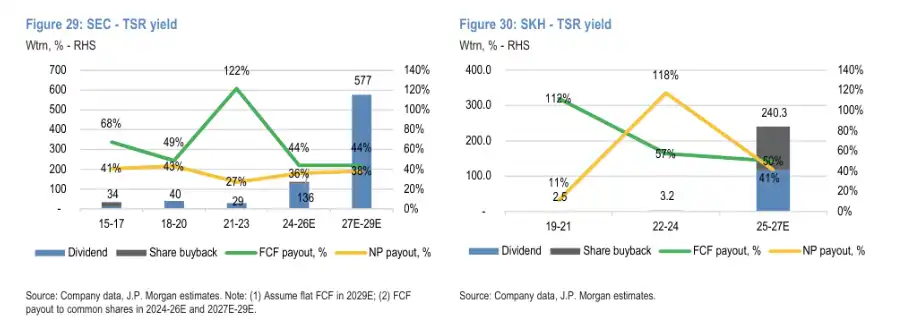
JPモルガンは、メモリメーカーの今後2〜3年の株主還元は歴史的水準を明確に上回る可能性があるが、関連する利回りはフリーキャッシュフロー、特別配当、自社株買いの前提に基づいていると予測している
これはストレージ株のバリュエーション修正の触媒となる可能性がある。レポートが追跡するメモリ株はAIサプライチェーンにおいて4四半期連続でアウトパフォームした後、2026年第3四半期以降に一時約25%調整した。圧力は主に短期的な業績予想の下方修正、CSPのAI資本支出ペースの鈍化、およびメモリ構成の最適化に対する市場の懸念に由来する。
ただし、特別配当と自社株買いは最終的にフリーキャッシュフロー、メモリ価格、および経営陣の決定に依存しており、すでに確定した収益と見なすことはできない。AI資本支出やLTAの実行状況が期待を下回った場合、株主還元もそれに応じて割引される可能性がある。
JPモルガンのこのレポートが明らかにしたのは、単なるもう一巡のメモリ価格上昇ではなく、AI資本支出内部での再配分である。メモリは過去の10%未満の付属品から、ハードウェア支出のほぼ半分を占める可能性のある中核部品へと昇格している。
ストレージメーカーにとって、これは利益と価格交渉力の上昇の機会である。一方、クラウド事業者にとっては、AIサーバーのコストがさらに上昇し続けることを意味する。しかし、50%に近づくかそれを超えるメモリの価値比率自体も長期的に維持するのは難しく、クラウド事業者に資本支出のさらなる増加、単機構成の引き下げ、またはCXL、エンタープライズSSD、HBFなどの階層型メモリソリューションの採用を迫る可能性がある。
したがって、本当に注視すべきは不足が2028年まで続くかどうかだけでなく、CSPの予算増加、メモリ仕様の最適化、新規ウェハー生産能力のうち、どれが最初に現在の需給バランスを変えるかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事