2500億ドルの保証、NVIDIAが顧客への信用保証を開始

1基のGPUのビジネスは、通常、出荷時点でほぼ終着点を迎える。顧客が注文し、サプライヤーが納品し、収益は決算書に計上される。米国のAI企業OpenAIのオハイオ州データセンターに関する最新報道が描くのは、別の関係性だ。『ウォール・ストリート・ジャーナル』やブルームバーグの報道によれば、エヌビディアはOpenAIの計算リソースリース向け融資の保証提供について交渉中だという。チップを販売した後も、サプライヤーは顧客が長期にわたってリース料を支払い続けられるかどうかを保証する必要が出てくる可能性がある。
報道には約2,500億ドルの保証額や10GWといったプロジェクト規模が登場している。これらはエヌビディア、OpenAI、あるいはプロジェクトの資金提供者による公開文書で相互確認されたものではないため、確定した条件として扱うことはできない。しかし、この噂の最も興味深い点は、そもそも数字の大きさにあるのではない。保証が意味するのは、チップメーカーが「シャベルを売る人」から、顧客が資金を調達して鉱山を建設するテーブルに加わる立場へと変わる可能性があるということだ。
なぜこのようなことがエヌビディアに起きているのか?まず、同社が現在どのような位置にいるのかを見てみよう。
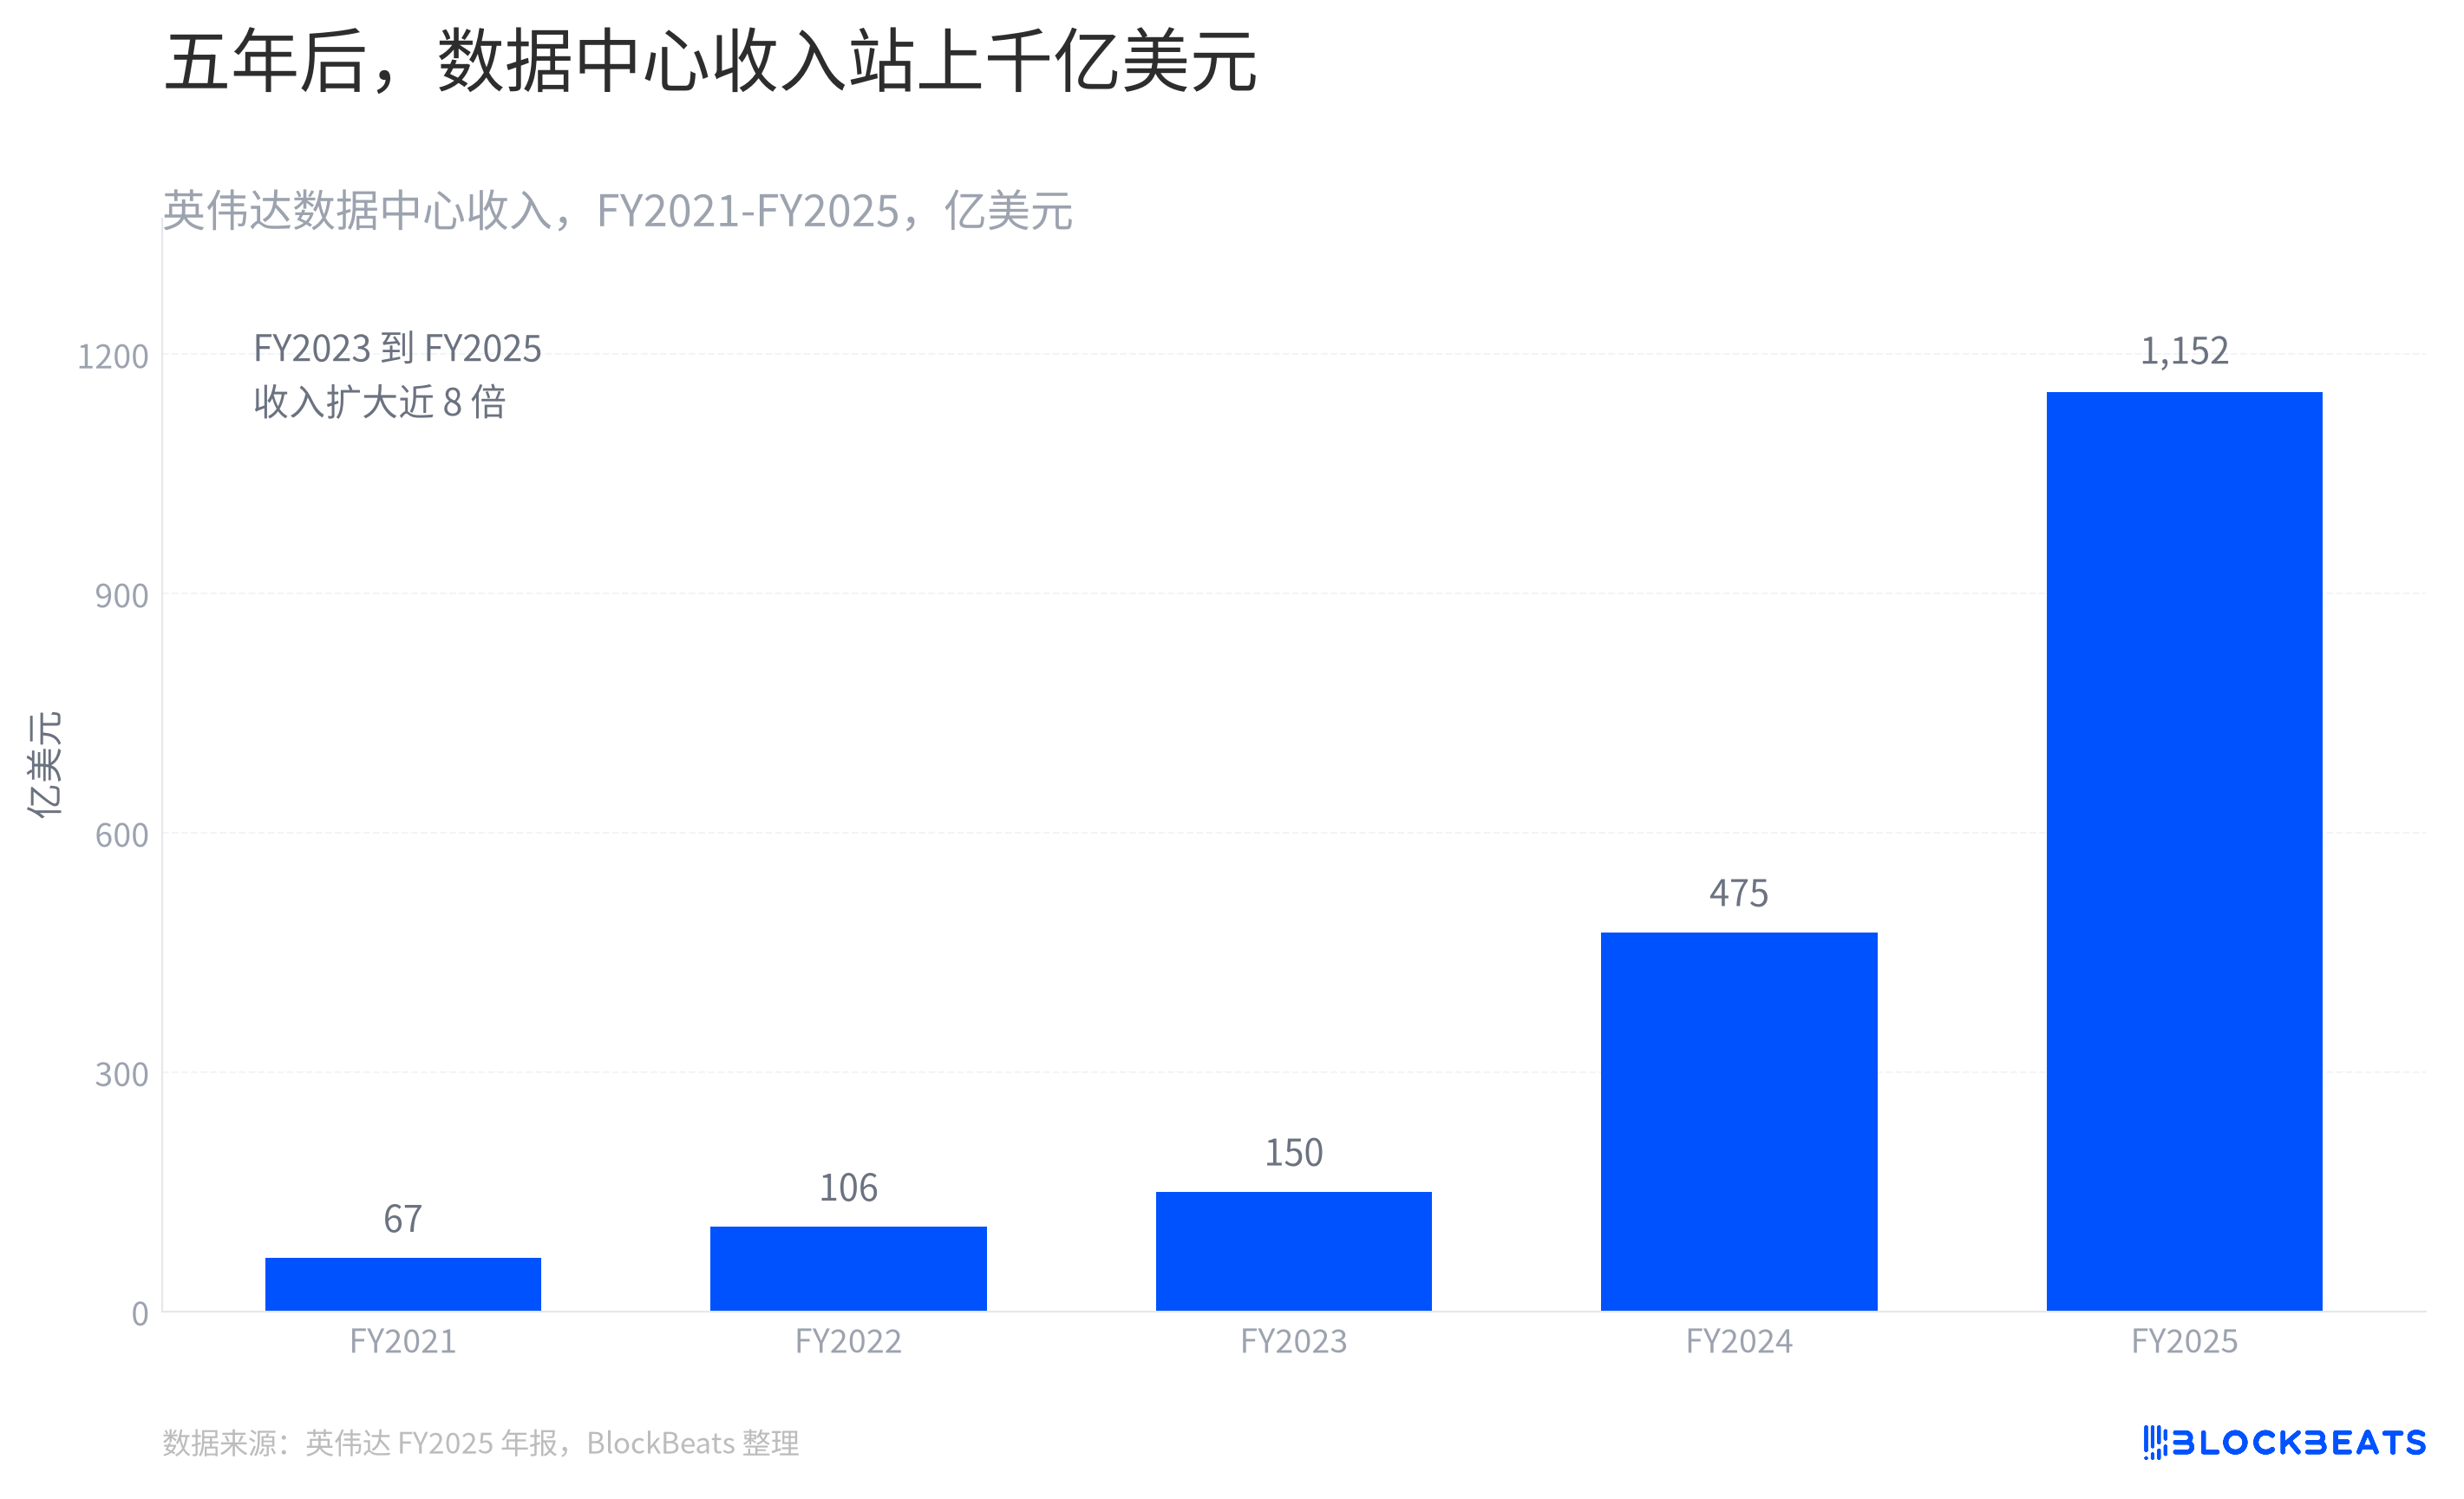
エヌビディアのFY2025年次報告書によると、データセンター収入は5会計年度で67億ドルから1,152億ドルに増加した。グラフの傾きは結論そのものよりも興味深い。FY2023までは比較的緩やかな段差だったが、その後2年で突然、ほぼ垂直な壁のようになった。もともと計算ハードウェアを販売していた企業にとって、これは最も重要な顧客層が極めて短期間で調達方法を変えたことを意味する。
以前は、クラウド事業者は世代ごとにサーバーを更新し、予算は四半期ごとに分割できた。今では、モデル企業が求めるのは、一枚岩で、連続して何年も稼働できる計算リソースだ。データセンターは、ラックを何台か追加するようなものではなく、まず発電所を建設し、その中でどのアプリケーションを動かすかを決めることに近い。機器調達は最初のステップに過ぎず、土地、電力、工場、そして債務リースはすべて同じプロジェクトで決済されなければならない。
エヌビディアは自らデータセンターを建設する必要はないが、この連鎖に引き寄せられることになる。顧客が融資を得られなければ、GPUの注文は単なる意向書に過ぎない。顧客が融資を得られれば、将来数年にわたるシステム納入とサービス収入に確実性が生まれる。ここでの保証は慈善行為ではなく、「買いたい」という需要を「買える」という状態に変える信用ツールだ。しかし、ツールが一度使われれば、リスクも同じ経路を辿って還流する。
では、これは過去数回の大規模なAI調達と何が違うのか?違いは、プロジェクトの物語の単位が変わったことにある。
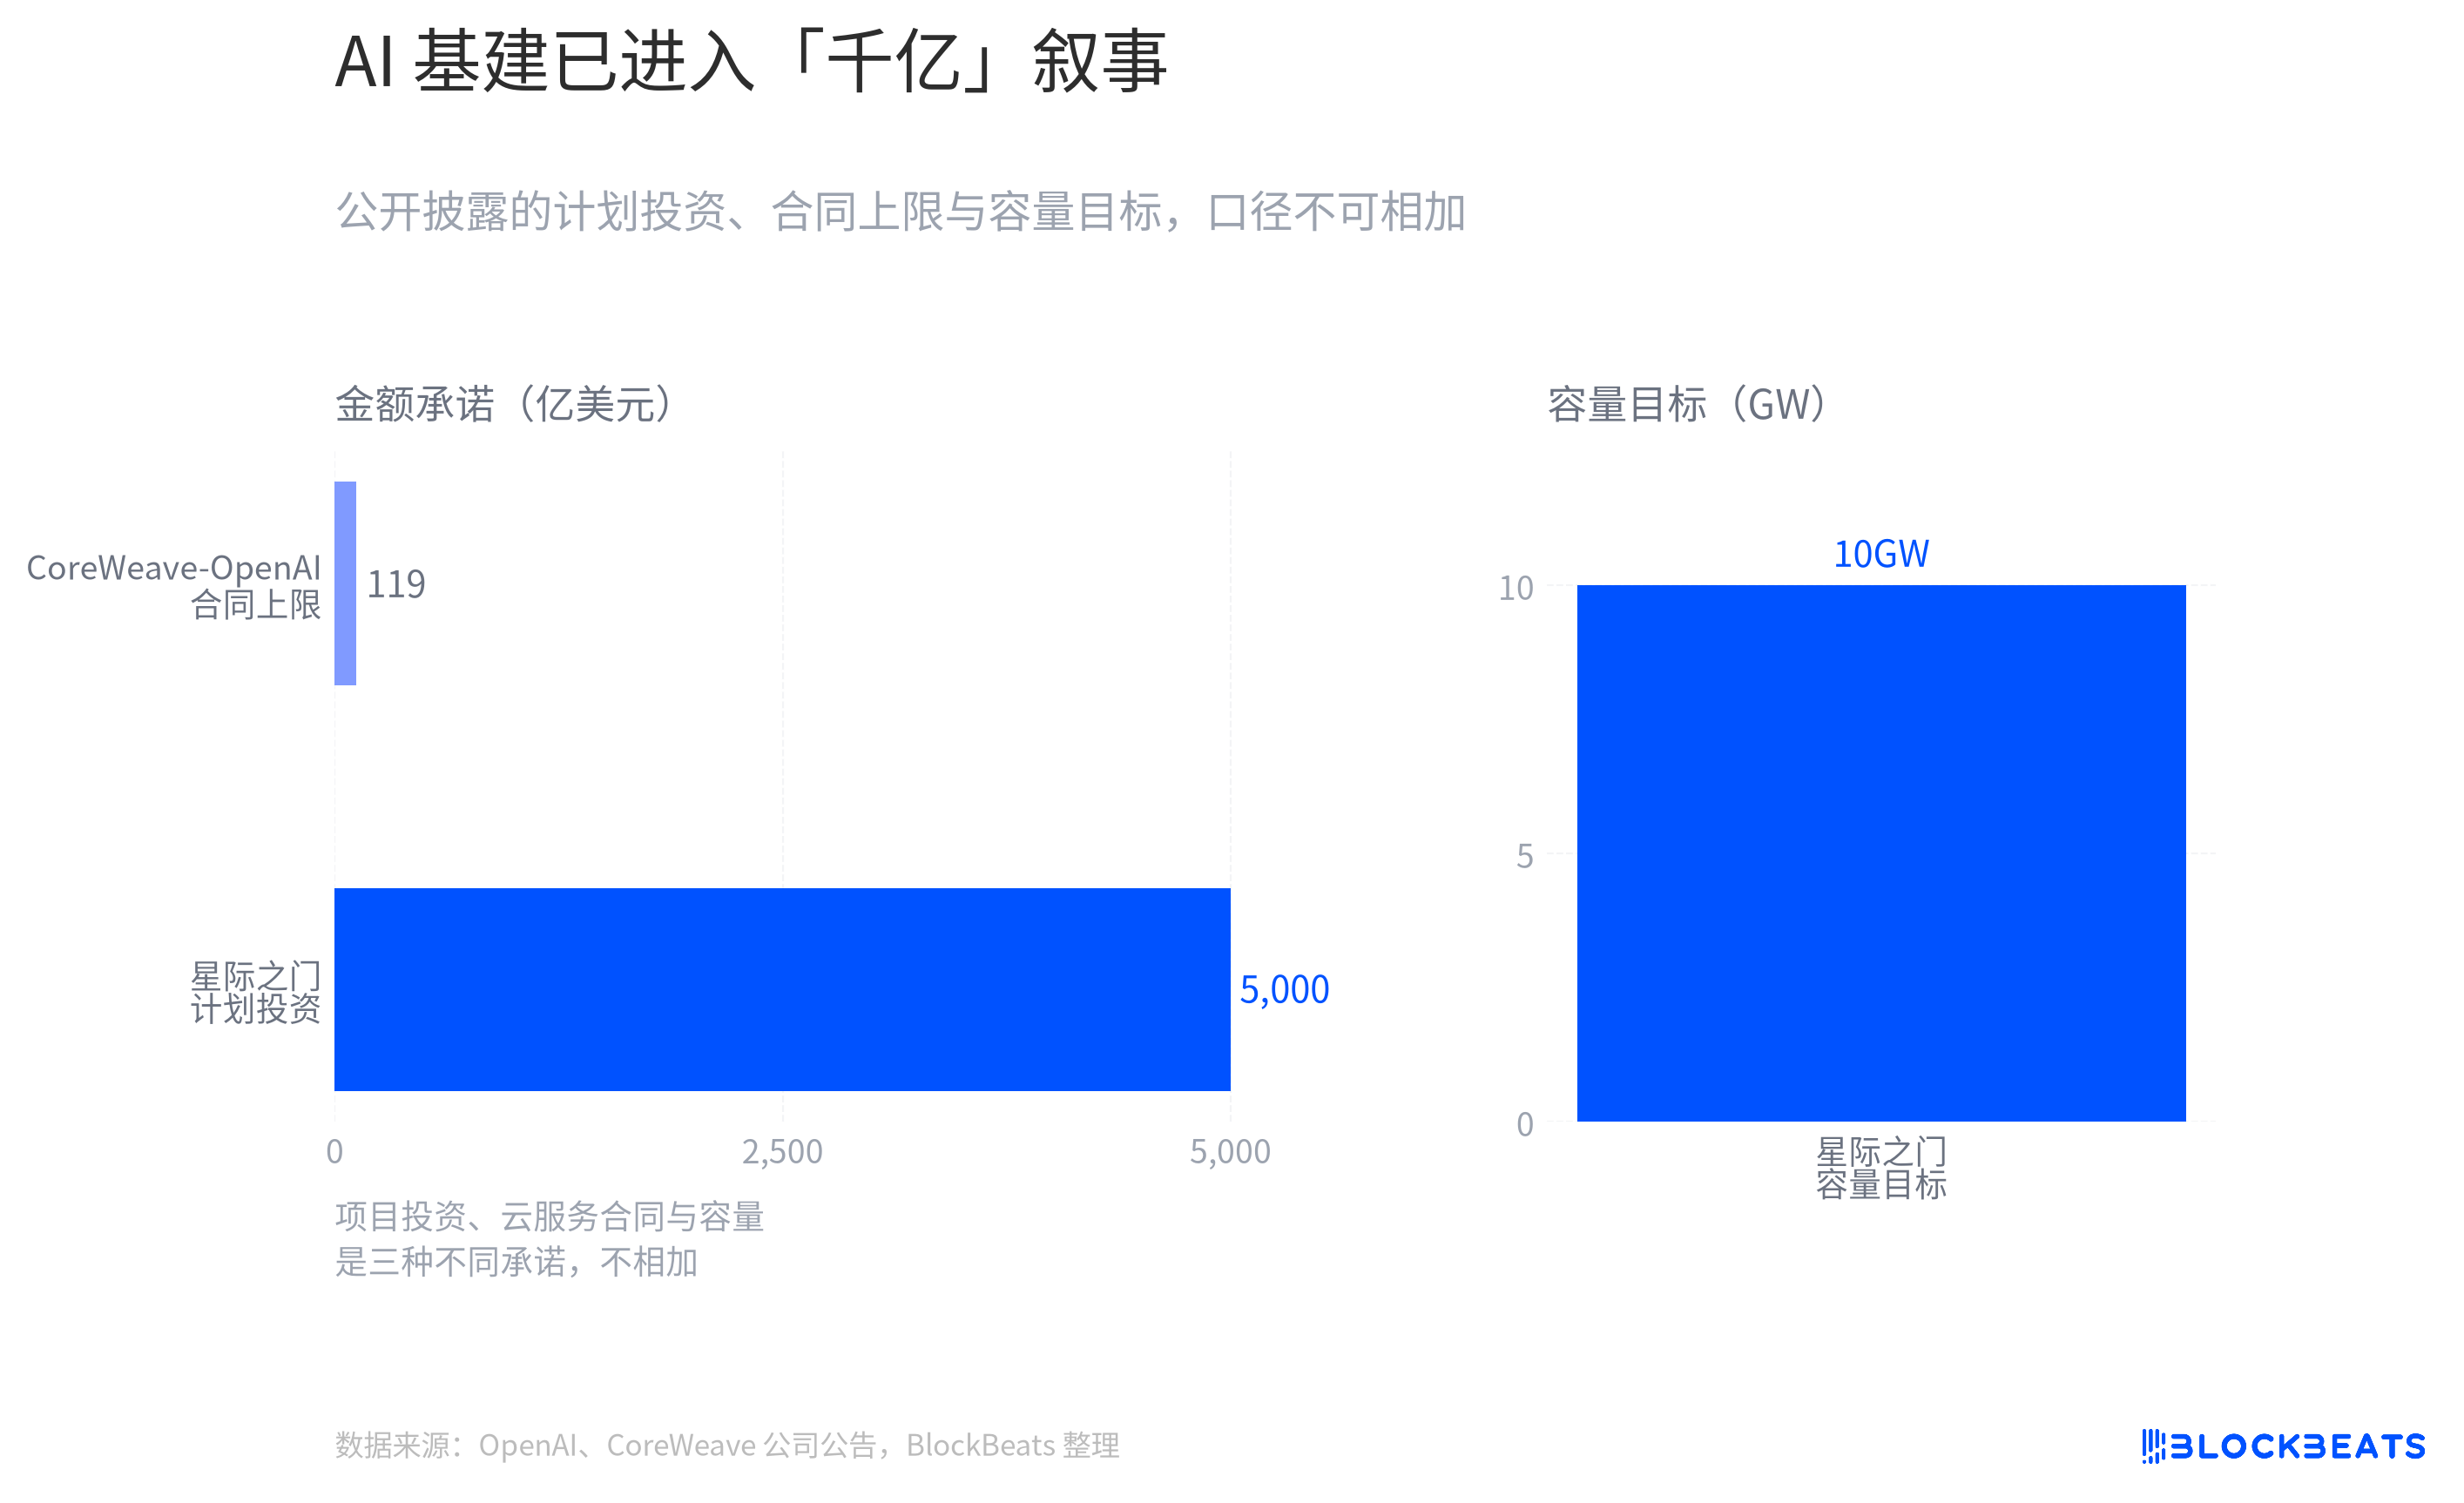
OpenAIが2025年に「スターゲート」計画を発表した際、今後4年間で最大5,000億ドルの投資と、10GWの容量目標を掲げた。一方、GPUクラウドサービスプロバイダーCoreWeaveの発表によると、OpenAIとのクラウドサービス契約は最大119億ドルに上る可能性がある。これらは単純に足し合わせることはできない。一つは計画投資額、もう一つはサービス契約の上限、そしてもう一つは電力容量だからだ。これらを一つのグラフに並べる目的は、総勘定元帳を作ることではなく、取引の言語が単一のサーバーや単年度の調達を超えていることを明確にすることにある。
これは鉄道を敷くようなものだ。車両の注文は確かに重要だが、本当に鉄道が開通できるかどうかを決めるのは、誰が先に資金を出して線路を敷き、誰が継続的に切符を購入することを約束し、乗客が不足した場合に誰がその穴を埋めるかである。AIデータセンターにとって、GPUは最も目立つ車両だが、電力と資金調達がその列車を駅から出発させるかどうかを決める。
そのため、ニュースに「保証」という言葉が出てきたとき、市場はそれを単にNVIDIAがもう一つの売上を計上したと理解すべきではない。それはむしろ、供給側が資金提供側に対して、自らの下流需要に対する判断を信用関係に組み込む用意があることを伝えているのだ。急いで計算能力を拡大したいモデル企業にとって、これは資金調達のハードルを下げる。機器をレンタルする側や融資を行う側にとっては、リスクを分担しようとする主体が一つ増えることになる。
リスクはどこに及ぶのか?多くの人は、モデル企業が成長を続ければ、チェーン全体に問題は起きないと思うかもしれない。しかし、大規模なインフラプロジェクトが最も恐れるのは、ある月のサービス販売が少し減ることではなく、長期リース、減価償却サイクル、債務期間がすでに始まっているのに、需要が当初のペースで実現しないことだ。
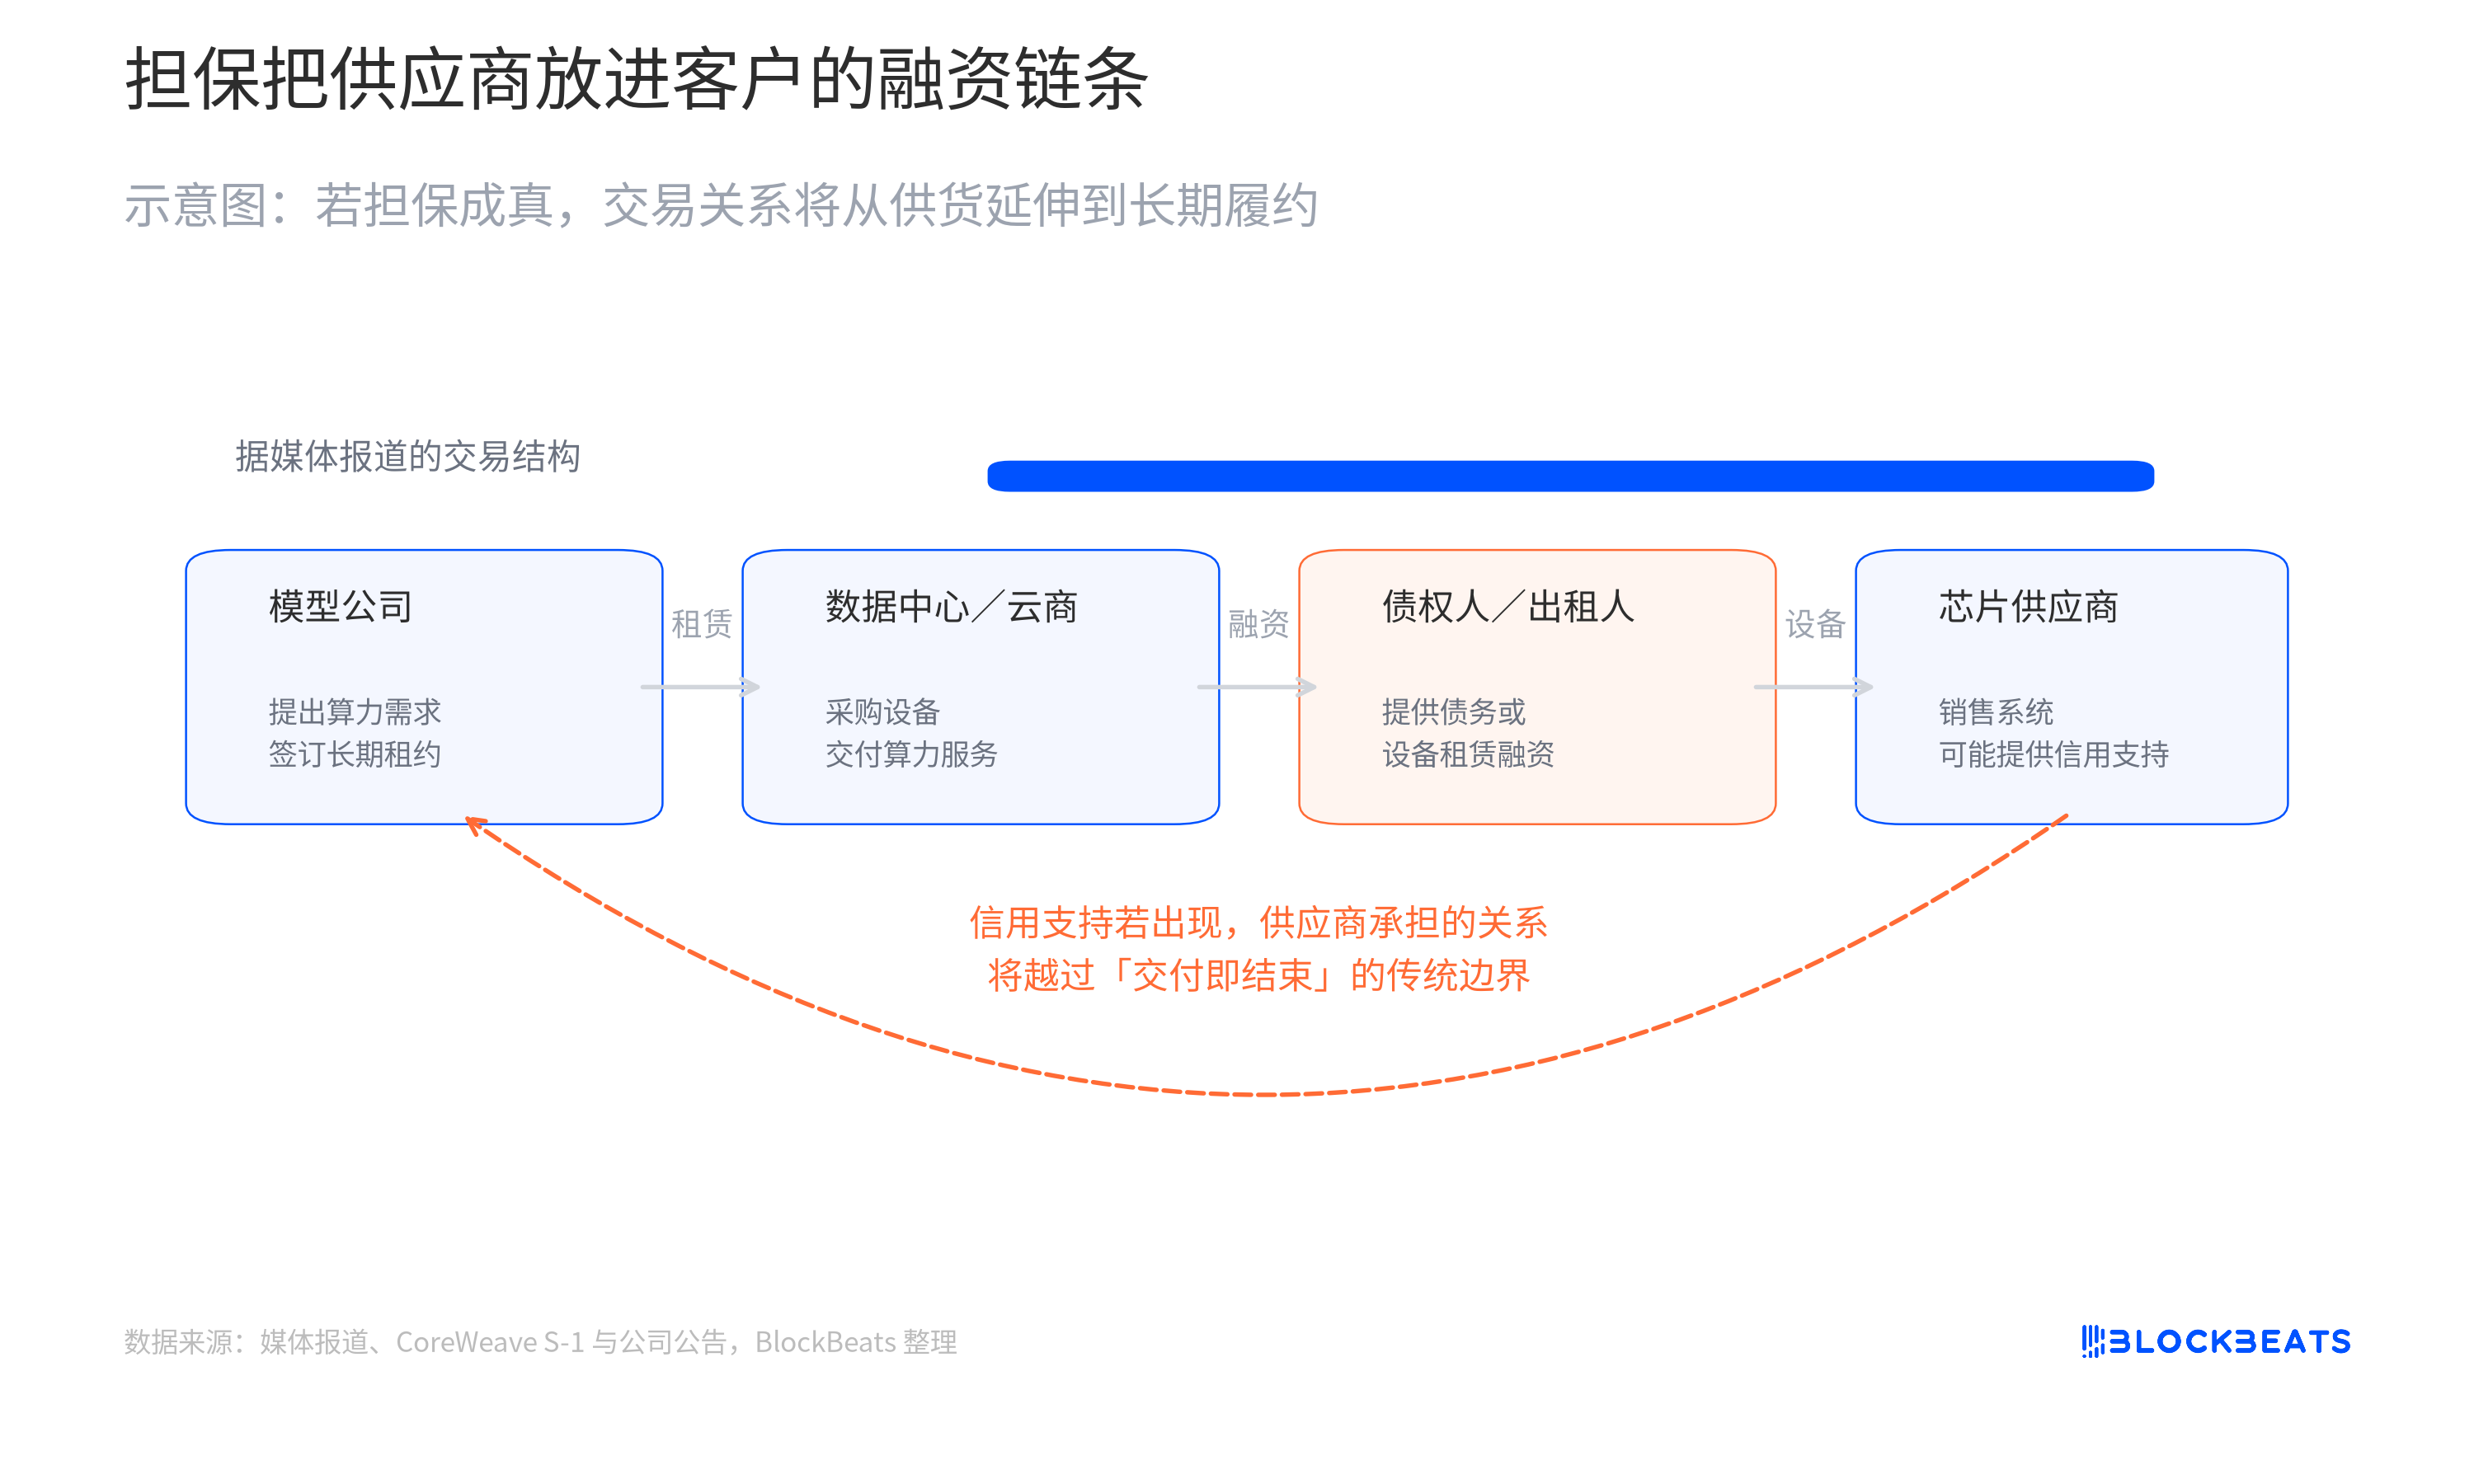
この図は、一つの計算能力取引を四つのポジションに分解している。モデル企業は計算能力を必要とし、データセンターやクラウド事業者は機器を購入してサービスを提供し、債権者やリース事業者は資金を提供し、チップサプライヤーはシステムを納品する。従来の供給関係では、サプライヤーの主なリスクは納品と代金回収に集中していた。信用サポートが契約に含まれれば、その関係はリース履行、機器の残存価値、さらにはプロジェクトのリファイナンスにまで及ぶ。
これは抽象的な財務の授業ではない。CoreWeaveのS-1文書によると、Microsoftは2024年にその収益の62%を占めていた。顧客が集中する場合、クラウドサービス事業者の資金調達能力は、少数の大口顧客の履行能力に結びつく。上流のサプライヤーにとって最も望ましいのは、安定した長期的な需要だ。しかし、その安定性のために信用保証を提供するとき、本来下流で吸収されていた不確実性の一部が、サプライチェーンの上流に戻ってくることになる。
したがって、今回の噂が本当に変えるのは、誰がさらに数万枚のGPUを購入するかではなく、AIインフラが「注文」を、機器、リース、信用をまたぐ長期契約に書き換えていることだ。チップの納品は終わっても、信用関係はその時点で終わるとは限らない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事