シティの見解:AIがNANDを「食い始め」、ストレージの上昇サイクルはまだ終わっていない

TL;DR
· シティは7月24日のレポートで、NANDとDRAMの低在庫が依然としてストレージ上昇サイクルを支えていると判断。
· AIエージェントがKV Cache需要を押し上げ、CMXやGPU近接SSDがNANDをさらに消費し始めている。
· サムスン、SKハイニックスは依然としてストレージ好況の恩恵を受けるが、消費の弱まり、増産、HBM認証がペースに影響を与える可能性がある。
シティは7月24日に発表した世界半導体レポートで、ストレージ上昇サイクルはまだ終わっていないと判断した。最も重要な根拠はスマートフォン需要ではなく、NANDとDRAMの在庫が明らかに正常水準を下回っており、AIサーバーにおけるKV CacheやGPU近接ストレージへの需要が拡大し続けていることだ。
これは、最近の市場におけるストレージサイクル天井説への懸念に直接応えるものだ。論争は主に2つの点から生じている。1つは中国のスマートフォン需要の弱まりがコンシューマー向けNAND価格を押し下げる可能性があること、もう1つはNANDチャネル在庫が回復し始め、ストレージ価格上昇が終盤に近づいているとの懸念だ。
「Global Semiconductors: Reality Check: Memory Upcycle Intact on Tight Inventories and Strong KV Cache Demand」と題されたこのレポートで、シティはサプライヤー、クラウド事業者、チャネルの3つの在庫を総合的に分析した。結論として、現在のストレージサプライチェーンはまだ典型的な緩和状態には入っていない。
NVIDIA CMXはBlueField-4とNVMe SSDを介してKV Cacheストレージ層を構築し、AIエージェントがより多くの推論需要をNANDに伝達している
NANDサプライヤー在庫はわずか2.6週間、正常水準は約5週間
最も重要な数字はNAND在庫だ。
シティの試算によると、2026年第3四半期のNANDサプライヤー在庫はわずか2.6週間で、約5週間の正常水準を明らかに下回っている。主要クラウド事業者のNAND在庫は約3週間で、約7週間の正常水準を下回っている。チャネル在庫は約5週間で、正常水準は約15週間だ。
これは、消費側に弱まりの兆候があっても、NANDの全チェーンが緩和しているわけではないことを示している。サプライヤー在庫の低さは、メーカーが現物を迅速に放出する余地を制限している。クラウド事業者の在庫の低さは、AIやデータセンターの顧客が引き続き補充する可能性があることを示している。チャネル在庫の低さも、チャネルによる投げ売りで価格が抑制される可能性を低減している。
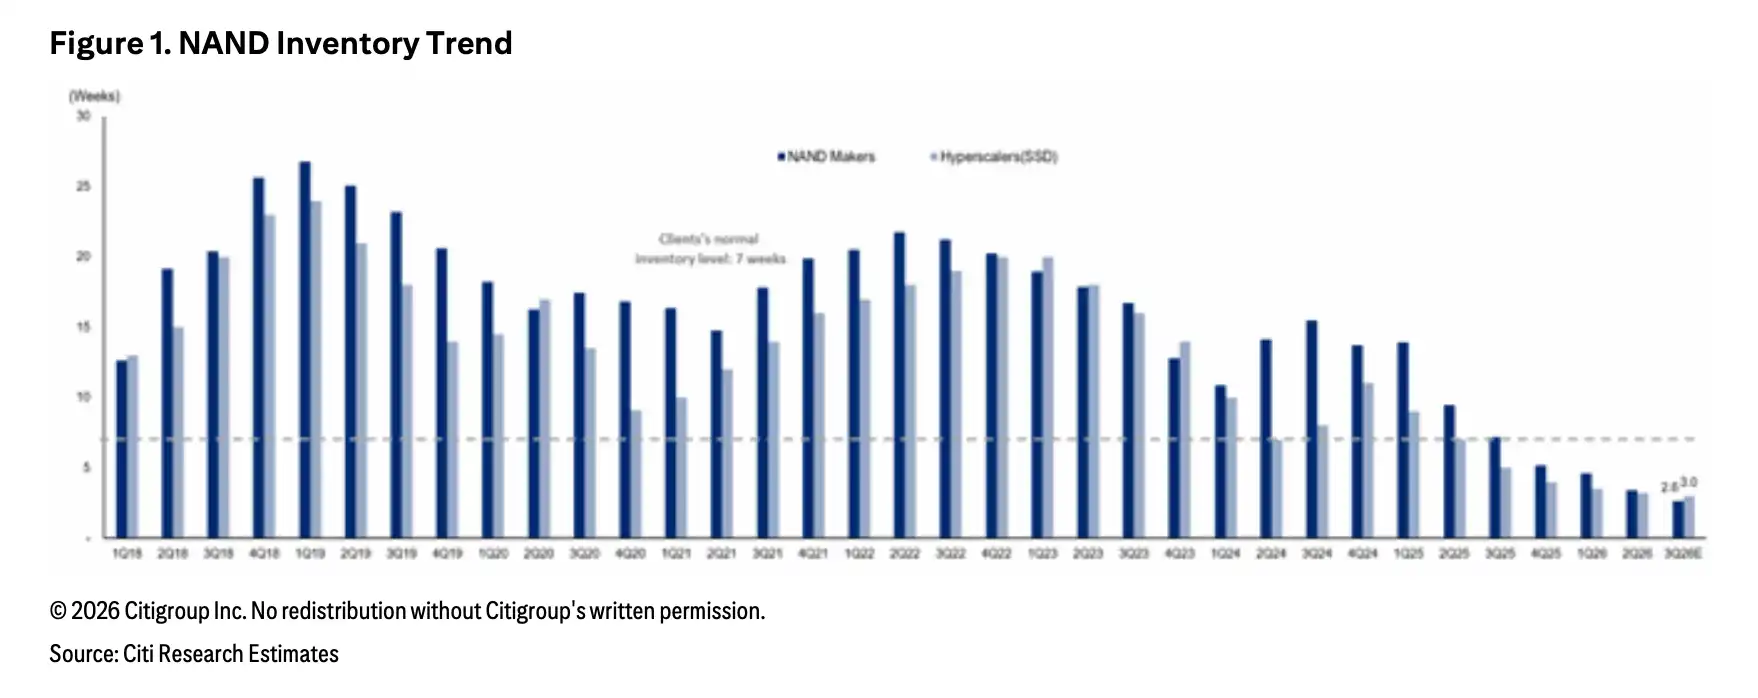
NANDサプライヤーの在庫は2.6週間、クラウド事業者は3週間、チャネルは5週間で、いずれも正常水準を下回っている。
DRAMも同様の状況だ。DRAMサプライヤーの在庫は約2.7週間で、正常水準の約5週間を下回っている。クラウド事業者のDRAM在庫は約2.5週間で、正常水準の約7週間を下回っている。チャネル在庫は約4週間で、正常水準は約15週間だ。
このデータは、「スマートフォンの需要減退だけでサイクルが反転する」という見方を弱めるものだ。少なくとも在庫の観点から見ると、DRAMとNANDはまだ過剰状態に戻っていない。
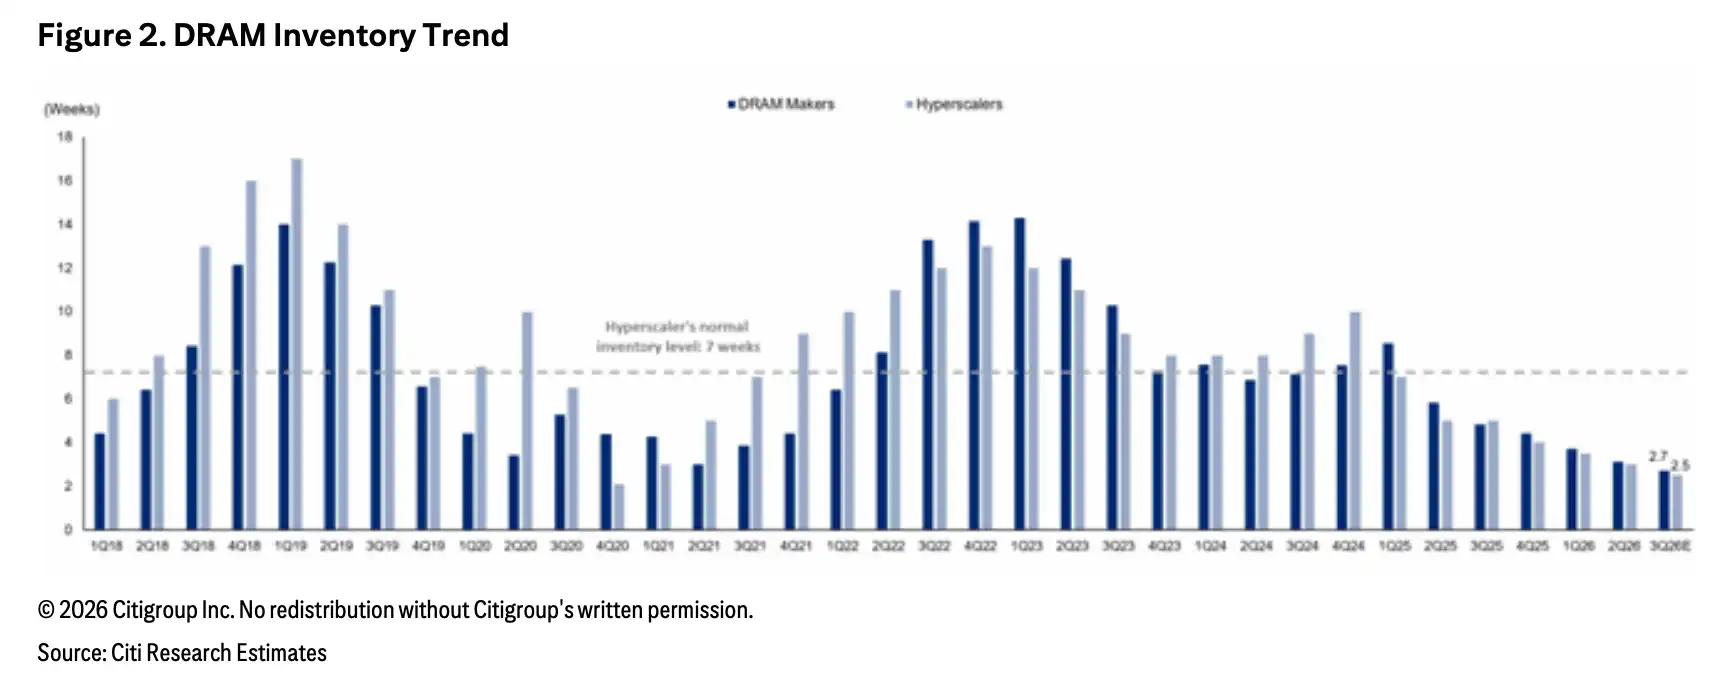
DRAMサプライヤーの在庫は2.7週間、クラウド事業者は2.5週間、チャネルは4週間で、いずれも低水準にある。
AIサーバーがNANDをさらに消費、RubinシステムのSSD需要が押し上げられる
今回のストレージ上昇サイクルが従来のコンシューマーエレクトロニクスサイクルと異なる点は、AIサーバーが新たなNAND需要をもたらし始めていることだ。
シティは特に2つの方向性に注目している:CMXとQLC SSDだ。CMXはNVIDIAが言うところのContext Memory Storage Platformに相当し、BlueField-4が駆動するポッドレベルのコンテキストおよびKVキャッシュストレージ層である。QLC SSDは主にGPUに近い高容量ストレージに使用され、AI計算効率を向上させる。
KVキャッシュは、大規模言語モデルの推論における「コンテキストキャッシュ」と簡単に理解できる。AIエージェントの使用頻度が高く、タスクチェーンが長く、コンテキストが複雑になるほど、システムは中間状態や履歴情報を保存して重複計算を避ける必要がある。推論はGPUの計算能力を消費するだけでなく、メモリとストレージの需要も押し上げる。
より直感的な仮説は、NVIDIAの次世代Vera Rubinプラットフォームに基づいている。シティの業界基準に沿って推測すると、RubinサーバーシステムがCMXの運用に16TB TLC SSDを採用した場合、システムあたりのSSD容量は1,152TBに達する可能性がある。NVIDIA公式のより慎重な表現では、各GPUポッドがPB級の共有容量を提供するとされており、すべてのRubinシステムがこの構成を固定的に採用するとは確認されていない。
この数字は、なぜAI需要がNAND市場を変えるのかを説明している。かつてNANDはスマートフォン、PC、コンシューマーエレクトロニクスの動向に左右されやすかったが、現在はAIサーバーも大容量SSDの重要な買い手となりつつある。AIクラスターが拡大を続ける限り、ストレージ需要はもはや消費側の関数だけではない。
シティの試算によると、CMXによるNAND需要は2026年と2027年にそれぞれ346億、1,152億の8Gb換算ユニットに達し、世界のNAND需要の2.8%、9.3%を占める。これはモデル上の仮定であり、企業のガイダンスではないが、2027年に約1割に迫るシェアは需給バランスに影響を与えるのに十分だ。
スマホの弱さ=ストレージサイクルの天井ではない
中国のスマートフォン需要減退を市場が懸念するのは根拠がないわけではない。スマホは依然としてNANDの主要なエンドユーザーの一つであり、出荷が予想を下回れば、コンシューマー向けNAND価格は圧力を受ける。
しかし、現在の在庫は低すぎるため、需要変動に対する緩衝材は大きくない。シティは、DRAMとNANDサプライヤーの需給充足率が70%から50%に低下したと指摘する。サプライヤーが需要をカバーできる余裕は増加ではなく減少している。
この状況下では、スマホ需要の弱体化は価格上昇ペースを鈍化させる可能性が高いが、サイクルの方向性を直接変えることはない。クラウド事業者とAIサーバーが調達を続ける限り、低在庫は新たな需要の価格への影響を増幅させる。
ここで2種類のNAND需要を区別する必要がある。コンシューマー向けNANDはスマホやPCの影響を強く受ける。一方、エンタープライズ向けSSDやAI関連SSDは、データセンター建設、GPUクラスター拡大、モデル推論需要の影響をより強く受ける。市場がこれまで懸念してきたのは前者であり、シティが強調するのは後者が依然として強化されている点だ。
これが、レポートが韓国ストレージ株を引き続き強気に見る理由でもある。公開引用によると、シティはサムスン電子の目標株価を530,000ウォンに引き上げ、買い推奨を維持。SKハイニックスも買い推奨を維持し、シティが以前の公開報道で示した目標株価は3,100,000ウォンだった。
個別株の目標株価はこのレポートの最も重要な部分ではない。真のテーマは、市場がストレージサイクルの天井を懸念している一方で、在庫データとAIストレージ需要が反対の証拠を示していることだ。
HBM認証、消費需要、増産がリズムを乱す可能性
シティの結論は、ストレージ価格が上昇一辺倒であることを意味しない。
サムスンにとっての主なリスクには、HBMの主要顧客への出荷承認や認証の遅延、PC販売の予想下振れ、NAND需要の未達、競合他社によるストレージやファウンドリ分野への積極的な投資、そしてウォン高による収益性の低下が含まれる。
SKハイニックスにとって、リスクはDRAM需要の減少、NAND需要の予想を下回る状況、そして世界の消費低迷に集中している。
これらのリスクは、AI需要がストレージ業界の周期性を完全に排除していないことを示している。ストレージは依然として、設備投資、在庫、エンドユーザー需要が共同で牽引する業界である。競合他社が急速に生産能力を拡大したり、家電需要がさらに悪化したりすれば、需給逼迫は緩和される可能性がある。
少なくともこのレポートが示す在庫数値から見ると、市場の「サイクル天井」への懸念は、在庫面での裏付けを欠いている。NANDサプライヤーは2.6週間、DRAMサプライヤーは2.7週間、クラウド事業者の在庫も正常水準を下回っており、サプライチェーンはまだ典型的な過剰状態には入っていない。
現在の状況はむしろ次のような状態に近い:消費側にノイズがあり、AI側ではまだ追加発注が行われており、在庫側は依然として逼迫している。これら3つの条件が明確に反転しない限り、ストレージサイクルを従来のスマートフォンサイクルで単純に判断することは難しい。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事