バーンスタインの解釈:3社で市場の9割を占める中、MRDIMMがなぜ瀾起科技にとってより有利なのか?

TL;DR
· バーンスタインはMontage TechnologyのOutperform評価を維持し、H株目標株価を520香港ドル、A株目標株価を400元に引き上げ。
· 同社のより広い範囲での試算では、2030年のメモリインターフェースチップのTAMは約200億ドルに近づく可能性がある。
· RambusもAIサーバーアップグレードの恩恵を受けるが、シェア、顧客、費用構造が弾力性を制限する。
公開報道およびバーンスタインの最新レポートによると、Montage TechnologyはOutperform評価を維持され、H株目標株価は520香港ドル、A株目標株価は400元に引き上げられた。
このレポートは、比較的目立たないAIハードウェアのセグメントを前面に押し出した。AIサーバーのアップグレード後、CPU、メモリ、アクセラレーターチップ間のデータ転送負荷が増加し、メモリインターフェースチップの価値が拡大している。特にMRDIMMがサーバープラットフォームに導入されると、単一モジュールに必要なインターフェースシリコン量は従来のRDIMMの約10倍になる。
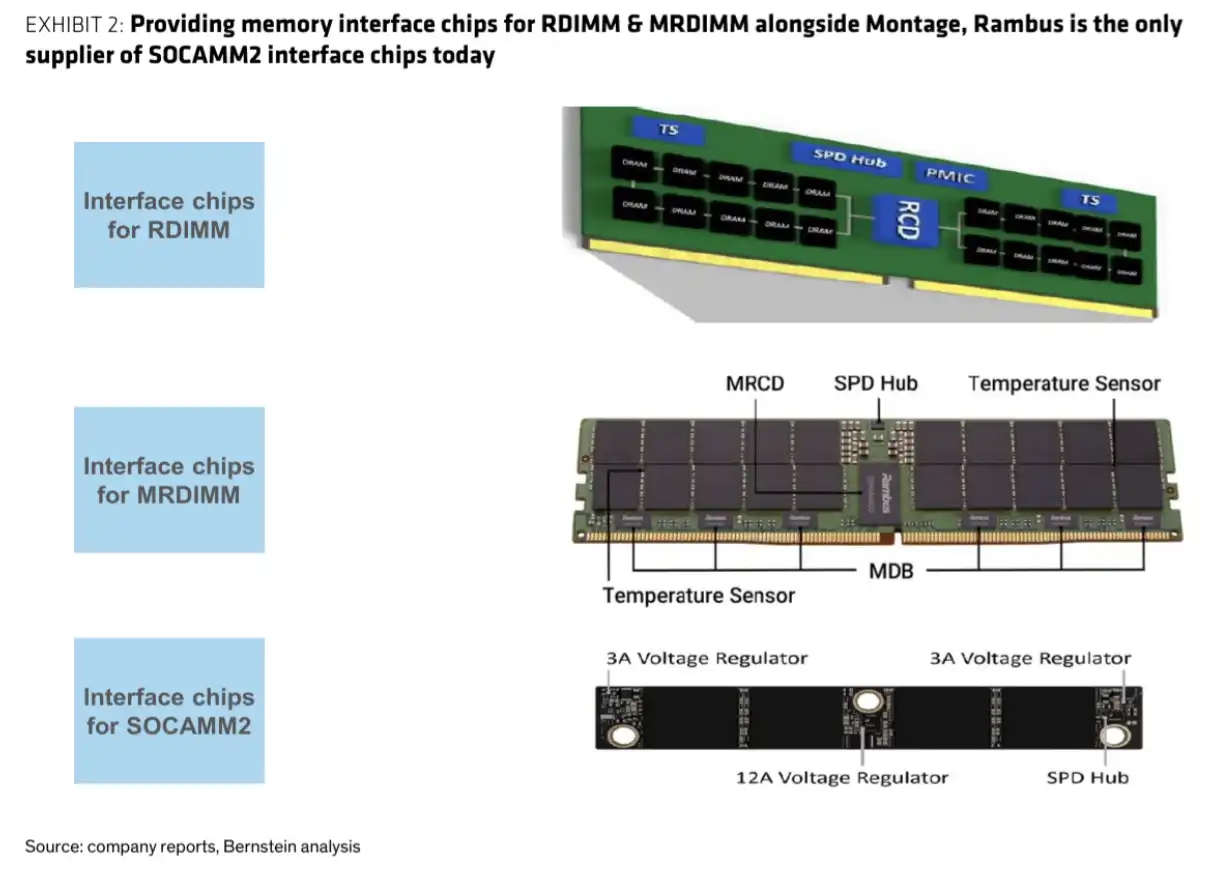
RDIMM、MRDIMM、SOCAMM2インターフェースチップ構造
バーンスタインの判断では、2030年までに世界のメモリインターフェースチップ市場規模は、より広い範囲で約200億ドルに近づく可能性がある。ただし、ここで注意すべき点として、香港取引所の文書およびFrost & Sullivanの以前の範囲では、世界のmemory interconnect chips市場は2024年から2030年にかけて約12億ドルから50億ドルに増加するとされており、バーンスタインの範囲を明らかに下回る。両者の差は主に市場境界と製品の包含範囲によるものだ。
約200億ドルの市場規模、MRDIMMで単一モジュールの価値を引き上げ
メモリインターフェースチップは元々AIチェーンの中で最も目立つ部分ではないが、サーバーアーキテクチャの変化によりその価値が高まっている。
バーンスタインの試算では、世界のメモリインターフェースチップTAMは2025年から2030年にかけて年間複合成長率約65%で成長し、2030年には約200億ドルに達する。そのうち、MRDIMM関連のMRCDおよびMDBチップが市場規模の約73%を占める。
背後にあるロジックはそれほど複雑ではない。サーバーにはより高いメモリ帯域幅が必要であり、従来のRDIMMからMRDIMMへのアップグレードに伴い、インターフェースチップの数と複雑さが増加する。公開報道によると、MRDIMMのシングルモジュールあたりのインターフェースチップの価値は、約7ドルから70~80ドルに上昇する可能性がある。
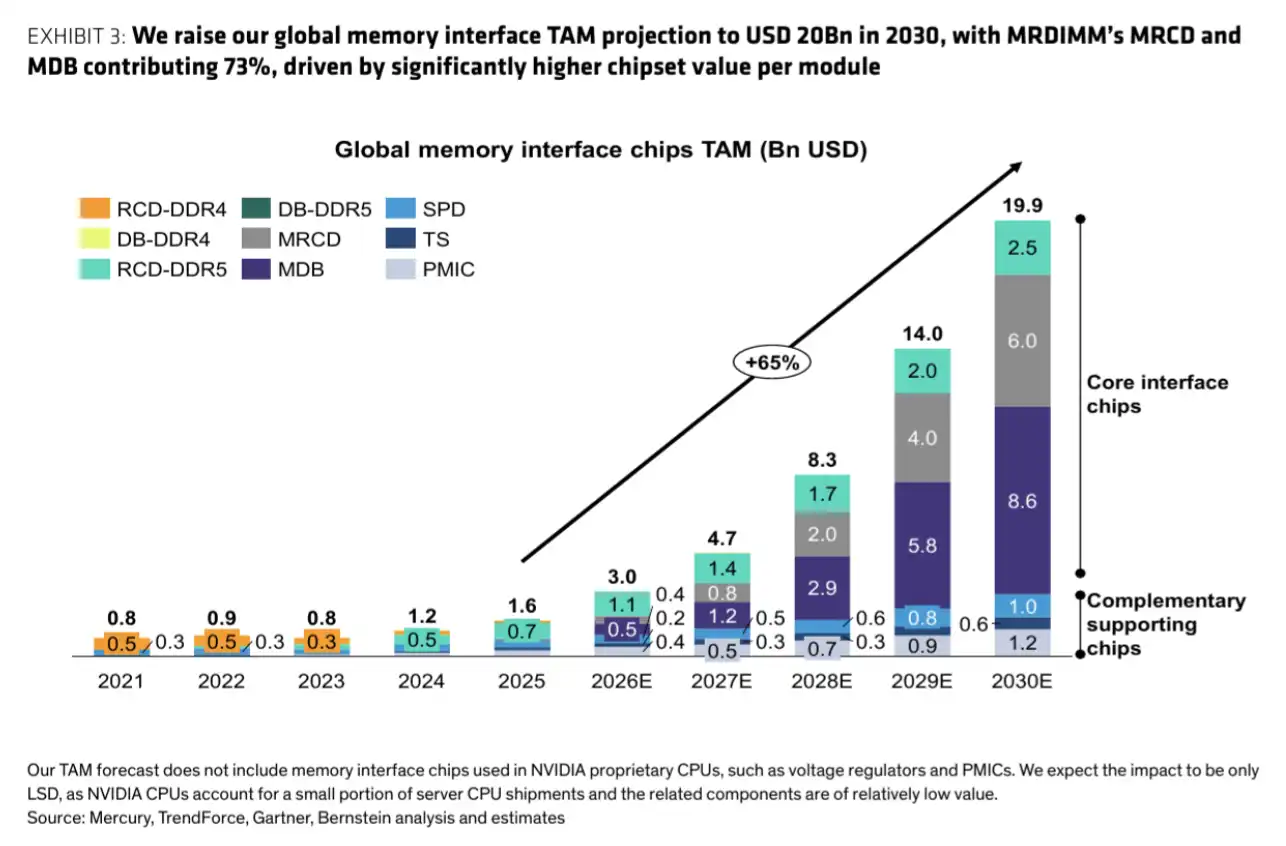
世界のメモリインターフェースチップのTAM(総アドレス可能市場)は、2021年の約8億ドルから2030年には約199億ドルに拡大し、MRDIMM関連チップがその約73%を占める。
今回の拡大は主に3つの要因による。AIサーバーがサーバーCPUの需要回復を牽引し、CPU側のメモリチャネルとモジュールのアップグレードにより、より多くのインターフェースチップが必要となる。DDR5やMRDIMMなどのDRAM技術の進化により、モジュール単体の価値が向上する。AI ASICの成長も、CXL、PCIe、メモリコントローラー、セキュリティIPなどの関連需要を押し上げる。
しかし、約200億ドルという数字は確定した結果ではない。これはサーバーCPUの出荷台数、MRDIMMの浸透率、次世代MRDIMMの量産ペースに依存する。CPUの出荷回復が遅れたり、MRDIMM Gen2の実用化が予想より遅れたりすれば、市場拡大のスピードは鈍化する。
バーンスタインの感応度分析は下限の参考値を示している。仮に2030年にサーバーCPUの出荷台数が6000万個、MRDIMMの浸透率が10%にとどまったとしても、メモリインターフェースチップのTAMは約80億ドルとなる。
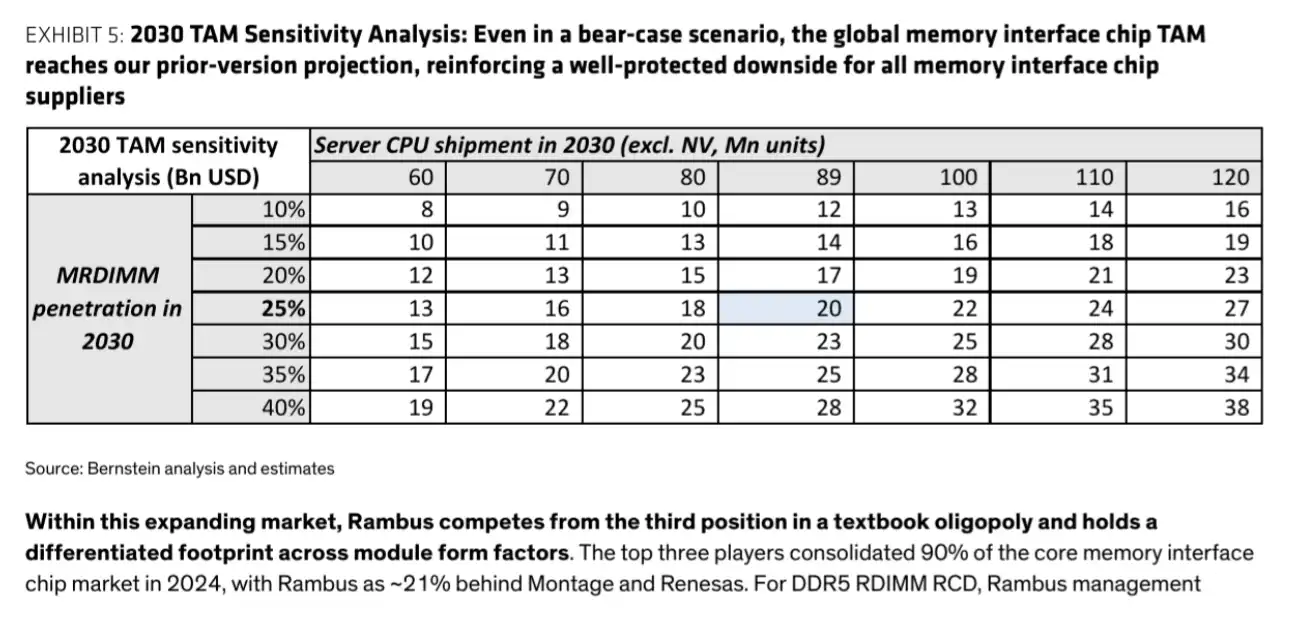
2030年のTAM感応度分析によると、サーバーCPU出荷6000万個、MRDIMM浸透率10%の弱気シナリオでも、市場は約80億ドルとなる。
3社で市場の9割を占め、瀾起科技がより優位に
メモリインターフェースチップ市場はすでに高度に集中している。
バーンスタインの収入ベースの推計によると、2024年に瀾起科技、ルネサス、ラムバスの3社で、コアメモリインターフェースチップ市場の90%以上を占める。その内訳は、瀾起科技が約37%、ルネサスが約36%、ラムバスが約21%である。香港証券取引所の提出書類でも、瀾起科技の2024年の世界メモリインターフェースおよび相互接続チップの収入シェアは約36.8%と示されている。
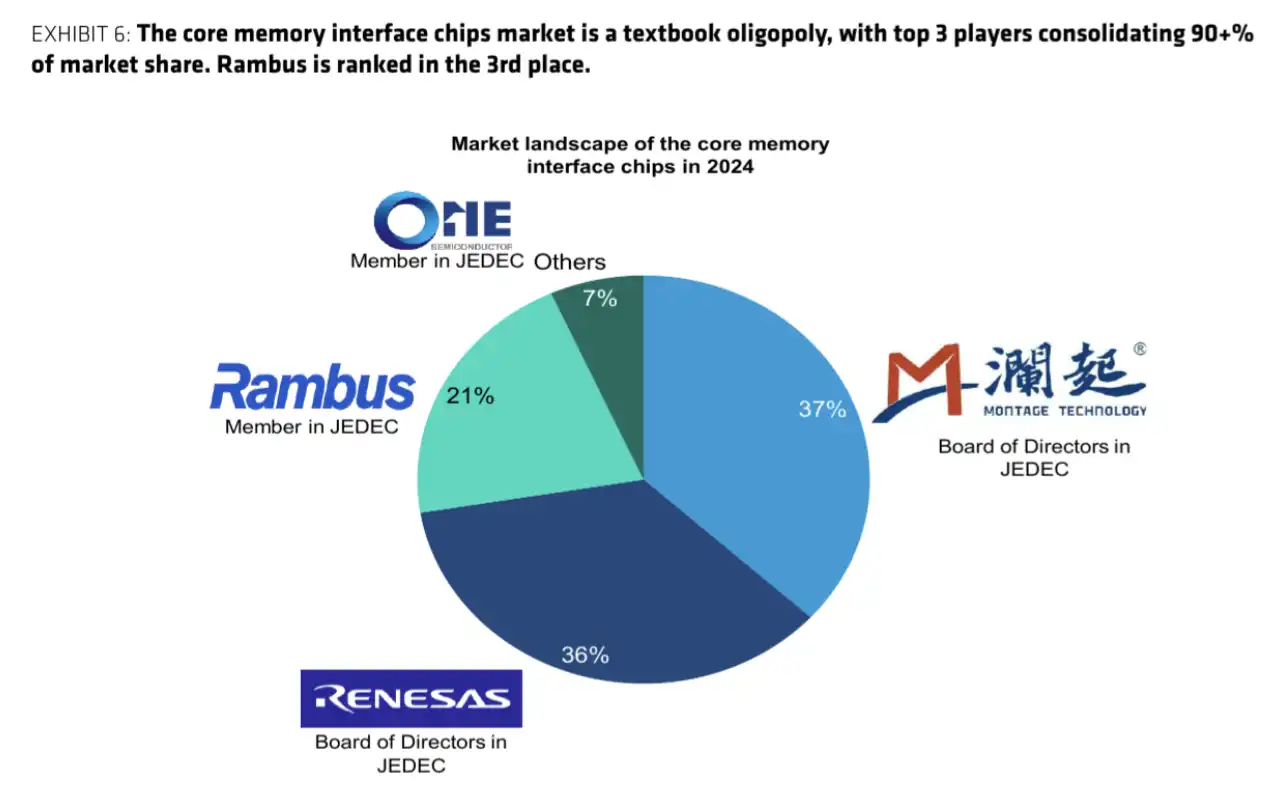
2024年のコアメモリーインターフェースチップのシェアは、瀾起科技が37%、ルネサスが36%、ラムバスが21%、その他が7%で、上位3社で90%以上を占めている。
AIサーバーのアップグレードによる新たな市場は、おそらく既存の主要サプライヤーに流れるだろう。しかし、3社の立場はそれぞれ異なる。
瀾起科技はDDR5 RDIMMおよびMRDIMMのロードマップで先行しており、DRAMメーカーとの共同検証ニーズにもより適合している。高速メモリーインターフェースチップは相互運用性への要求が高く、顧客は検証や量産リスクを低減するため、同一サプライヤーからより完全なチップセットを調達する傾向がある。
ラムバスも追撃している。バーンスタインは、ラムバスのMRDIMMインターフェースチップセットにおけるシェアが2026年の2%から2030年には18%に上昇すると予測しているが、スタート地点が低いため追撃には時間がかかる。同社の強みは製品ラインが広いことで、すでにSOCAMM2インターフェースチップセットを発表し、SPD、PMIC、温度センサーなどの関連製品もカバーしている。
ラムバスとDRAMメーカーの関係はより複雑だ。過去20年間、同社はサムスン、SKハイニックス、マイクロンなどのDRAMメーカーとの特許訴訟の和解を通じて、長期的なDRAMロイヤルティ収入を確立してきた。安定した契約はキャッシュフローをもたらすが、次世代MRDIMMの共同検証で最も有利な立場を獲得するのに役立つとは限らない。
ラムバスもAIの増加分を享受するが、収益構造が弾力性を鈍らせる
ラムバスはAIサーバー市場から排除された企業ではない。同社の2025年の公式収益区分によると、プロダクト収入は約3億4780万ドル、ロイヤルティ収入は約2億7940万ドル、契約およびその他収入は約8050万ドルで、総収益に占める割合はそれぞれ約49%、39%、11%である。
これが問題点を示している。ラムバスの収益の約4割はロイヤルティ収入であり、安定しているが成長は速くない。DRAMロイヤルティは通常、長期契約に拘束されており、経営陣もこの事業はほぼ横ばいと見込んでいるため、DRAMの価格上昇による弾力性を完全に享受することは難しい。
IPおよびライセンス事業も、AI ASIC、エッジAI、セキュリティ需要から恩恵を受ける可能性がある。ラムバスはメモリーコントローラー、CXL/PCIe相互接続、セキュリティIPを提供できる。しかし、瀾起科技が高成長のインターフェースチップに集中投資しているのに対し、ラムバスの事業はより広範囲であり、成長が利益に結びつく速度は遅い。
費用面の違いはより直接的だ。Rambusの2025年の研究開発費は約1億8800万ドル、研究開発費比率は約27%である。バーンスタインの報告書によると、瀾起科技(Montage Technology)の同期間の研究開発費は約1億2700万ドル、研究開発費比率は約17%である。事業範囲が広いほど投資負担は重くなり、研究開発投資1ドルあたりの収益転換効率もより厳しく問われる。
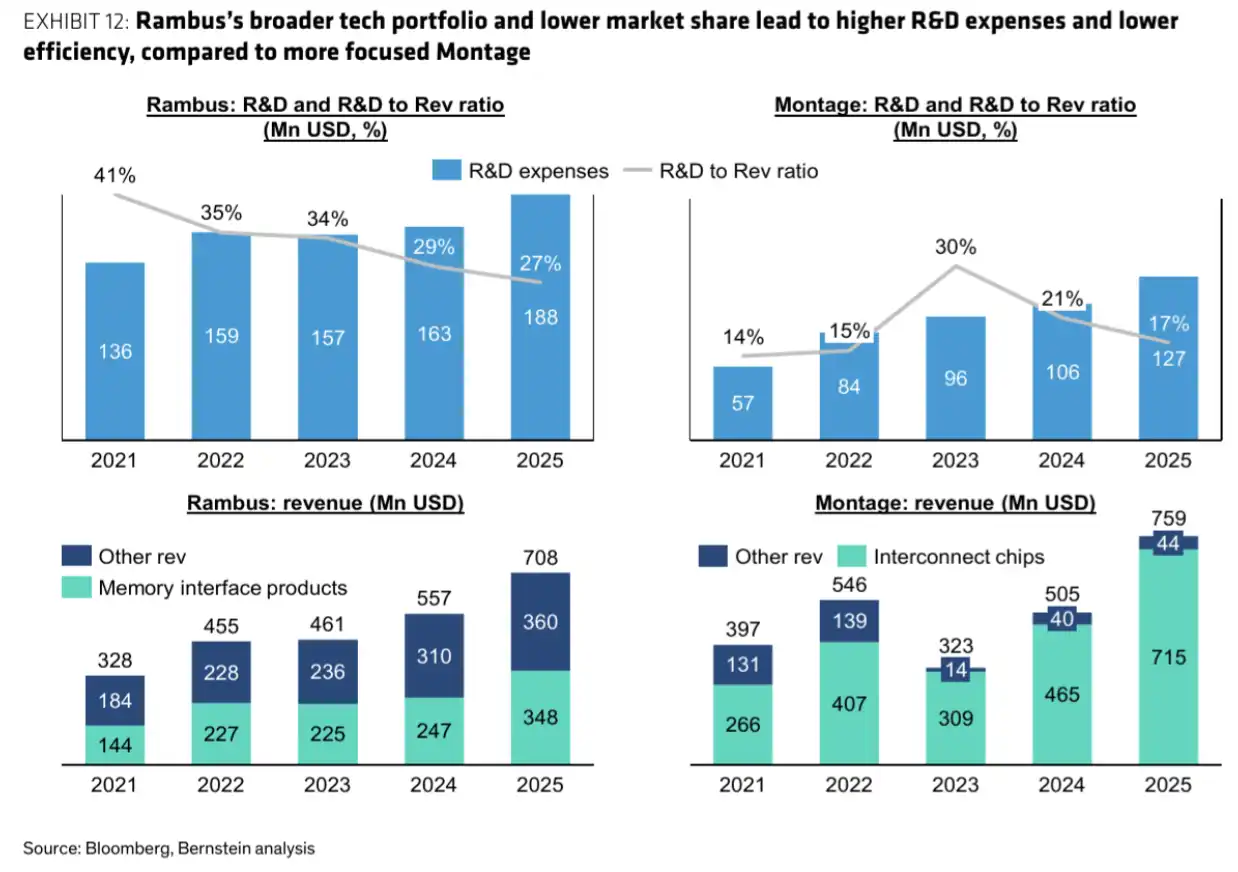
Rambusの2025年の研究開発費は約1億8800万ドル、研究開発費比率は27%、瀾起科技は約1億2700万ドル、研究開発費比率は17%。
これこそが、両社のバリュエーションと目標株価の差の背後にある核心的な相違点である。瀾起科技は低成長事業の比率が低く、収益が高成長のメモリインターフェースチップに集中している。RambusにはAIによる増加分があるものの、ロイヤリティおよびライセンス事業が全体の弾力性を低下させている。
大市場が開かれた後、相違点はシェアと実装ペースに集中する
このレポートで最もニュース性があるのは、単にメモリインターフェースチップがAIの恩恵を受けると述べている点ではなく、企業間の差異を明確にしている点である。
MRDIMMの量産が順調に進めば、モジュールあたりのインターフェースチップの価値は数ドルから70~80ドルに上昇し、瀾起科技、ルネサス、Rambusといった主要サプライヤーはすべてより大きな市場に参入することになる。しかし、誰がより多くを獲得できるかは、MRDIMMの共同検証、顧客関係、製品ポートフォリオ、研究開発効率に依存する。
Rambusにとって未解決の問題は、MRDIMMのシェアが低いスタート地点から二桁以上にまで追いつけるかどうか、DRAMメーカーがデュアルソース供給と共同検証においてRambusにより多くのポジションを与えるかどうか、そしてライセンス事業がより大規模なAI ASICプロジェクトに参入できるかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事