バーンスタイン解釈:サムスンHBM4の量産加速、Q3収益はSKハイニックスを逆転する可能性

TL;DR
バーンスタインは韓国の輸出データをHBM収益の先行指標として用い、サムスンの第3四半期HBM収益が120億ドルに達する可能性があると試算しており、これは同社の従来予想より約30%高い水準です。
サムスン関連地域の7月輸出額は4月比122%増加し、単価は2倍に上昇しており、成長の主因が高価格帯のHBM4の量産拡大にある可能性を示唆しています。
SKハイニックス関連の輸出は4月比約27%減少しており、基準回帰モデルは第3四半期のHBM収益が前期比20%減少すると示唆していますが、月次データと季節性の差異により結果には大きな不確実性が残ります。
バーンスタインはSKハイニックスの軟調さをRubin関連HBM4の出荷遅延に起因するとしていますが、これは依然としてアナリストの推測であり、エヌビディアやSKハイニックスが確認した因果関係ではありません。
HBM価格は従来のDRAMのように急騰しておらず、サムスンの単価上昇は同仕様製品の大幅な値上げではなく、製品構成がHBM4へ移行したことをより反映しています。
バーンスタインは引き続きサムスン、SKハイニックス、マイクロンに強気の見方を維持しており、次の収益上方修正は単純な今年のシェア変動ではなく、2027年のHBM契約価格からもたらされる可能性が高いと見ています。
韓国の7月メモリ輸出データは、サムスンとSKハイニックスの第3四半期HBM事業に関する最初の先行シグナルを提供しました。
バーンスタインは長期的に韓国から台湾とマレーシアへのマルチチップメモリ輸出を追跡しています。レポートによると、これらの輸出はサムスンとSKハイニックスの四半期HBM収益と強い相関関係があります。台湾はCoWoS先進パッケージングの重要な拠点であり、マレーシアにはインテルのEMIBパッケージング施設があります。
7月、韓国から台湾とマレーシアへのマルチチップメモリ輸出額は、6月の歴史的高水準から32%減少しました。ただし、レポートはこの変動を主に四半期内の季節性に起因するとしています。前四半期の初月である4月と比較すると、7月の輸出額は依然として13%増加し、前年同期比64%増加しており、HBM全体の需要が明確に弱まっているわけではないことを示しています。
しかし、総量が堅調を維持する一方で、韓国の2つのメモリメーカーの輸出動向には分化が見られます。サムスン関連の輸出は引き続き上昇していますが、SKハイニックス関連のデータはバーンスタインの予想を明確に下回っています。
サムスン第3四半期HBM収益は予想を30%上回る可能性
バーンスタインは忠清南道の輸出をサムスンのHBM出荷の代理指標として使用しています。これは、サムスンの関連バックエンド生産およびパッケージング施設が主にこの地域に所在するためです。
7月、忠清南道から台湾とマレーシアへのマルチチップメモリ輸出額は22億ドルに達しました。6月の季節的高水準からは35%減少しましたが、4月比では122%増加しています。サムスン関連の輸出額は2ヶ月連続でSKハイニックスを上回っています。
過去の輸出データとHBM収益の回帰関係に基づき、バーンスタインは、サムスンの第3四半期のHBM収益が約120億ドルに達する可能性があり、前期比約80%増、当初予測の約93億ドルを約30%上回ると試算している。
2025年第1四半期以降の直近データのみを用いて回帰した場合、予測値はさらに126億ドルに上昇し、前期比約90%増に相当する。
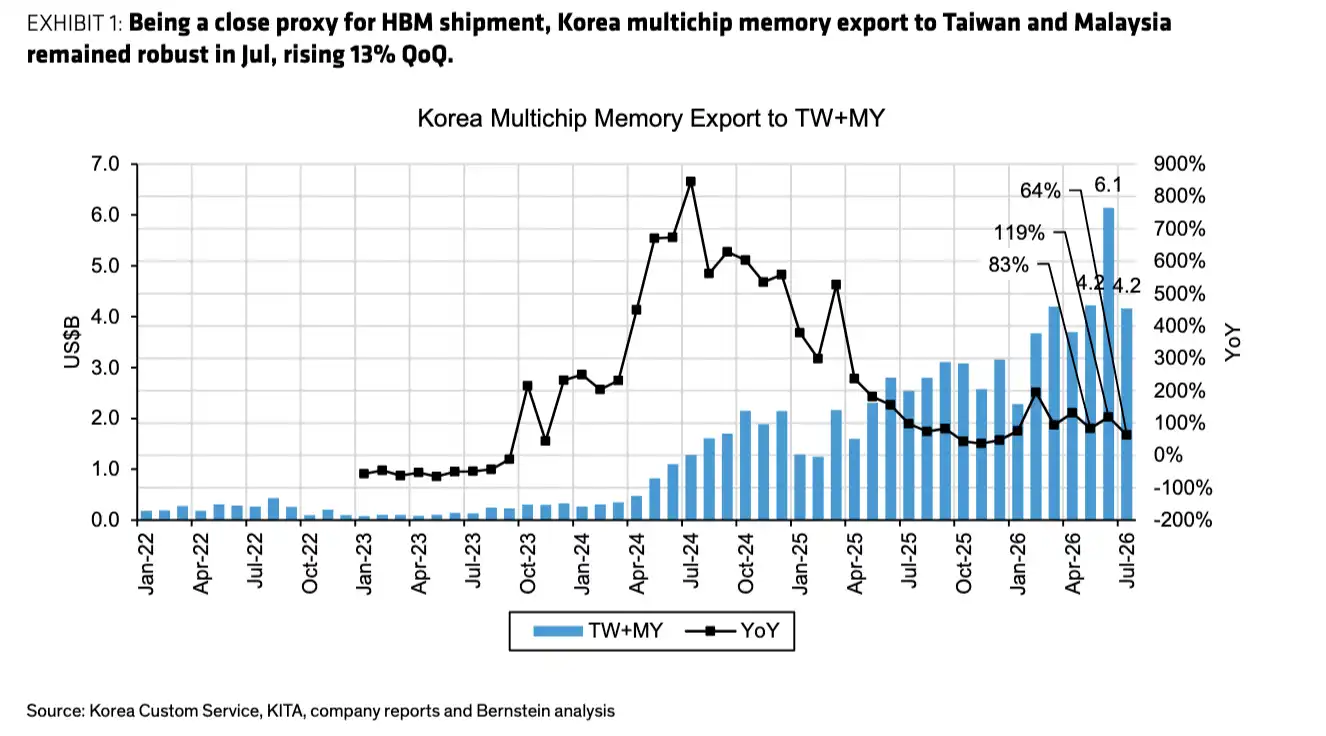
韓国から台湾およびマレーシアへのマルチチップメモリー月次輸出額(10億ドル)と前年同期比成長率。7月の輸出額は季節要因により前期比で減少したものの、前年同期比では64%増加し、HBM全体の需要が依然として強いことを示している。
ただし、この数字は依然としてモデル推算であり、会社のガイダンスではない。サムスンの輸出は通常、四半期の後半2ヶ月に集中しており、2025年以降、四半期の初月は全四半期の輸出量の平均20%未満を占めている。したがって、第3四半期の収益が最終的にモデル予測に達するかどうかは、8月と9月の実際の出荷に依存する。
バーンスタインは、7月のデータが少なくともサムスンが以前に示した方向性と一致しているとみている:同社は第3四半期のHBM4売上高が前期比3倍以上増加し、2026年下半期にはHBM売上高の60%以上を占めると予想している。
単価が倍増、HBM4がサムスンの成長の主軸に
輸出規模に加えて、サムスン関連製品の輸出単価も明確に上昇している。
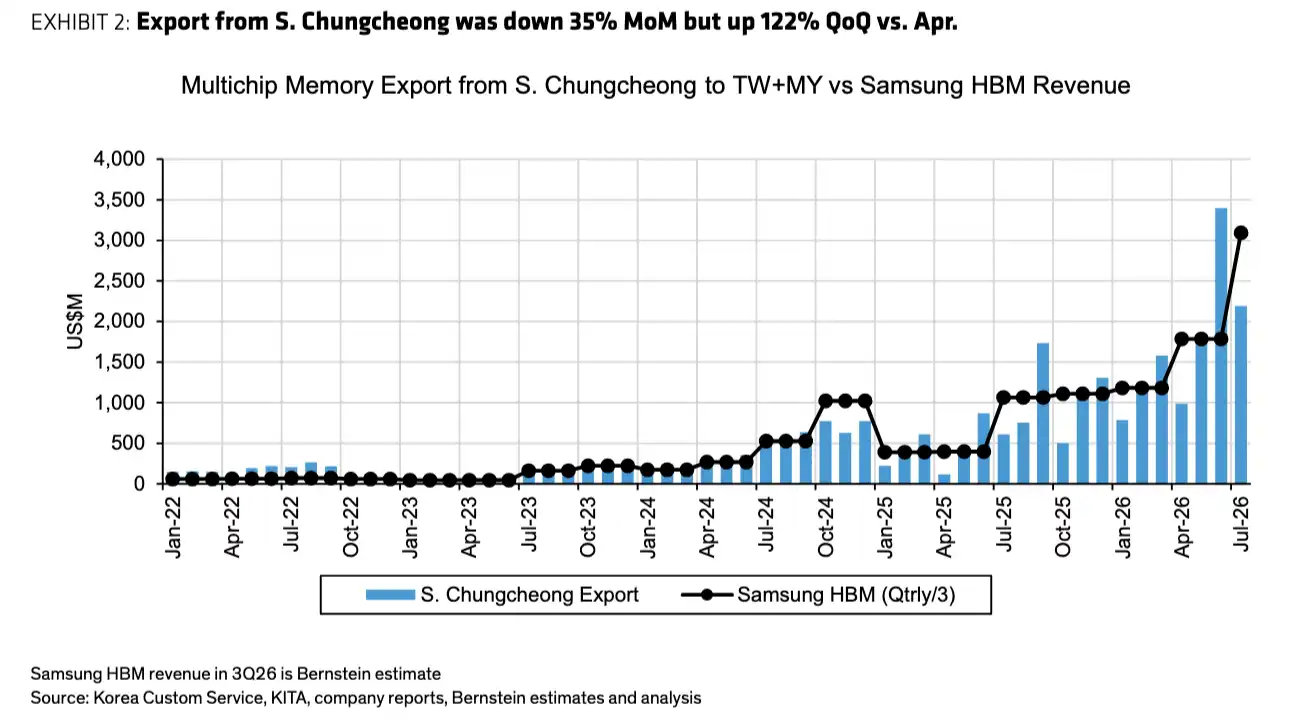
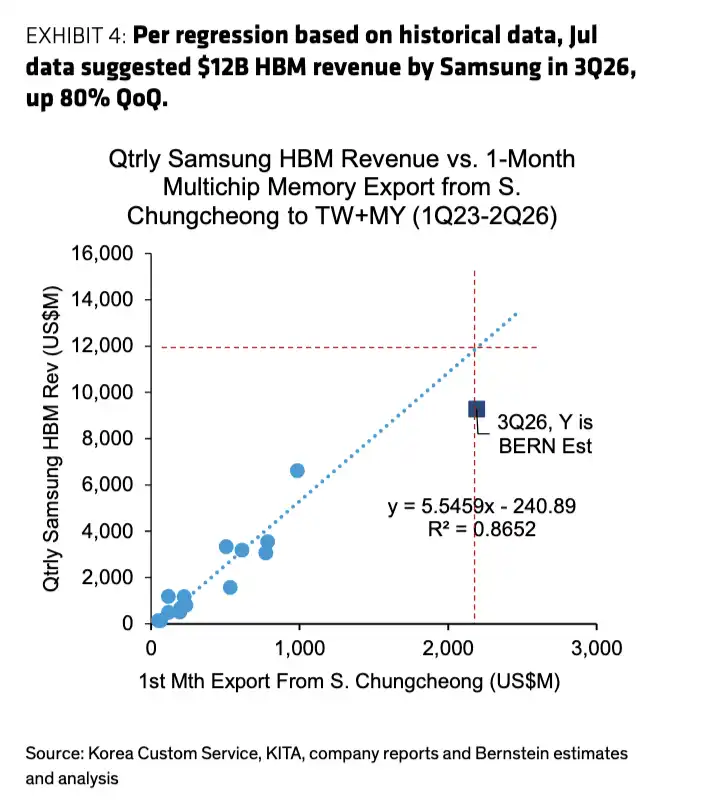
忠清南道(サムスンHBMパッケージング拠点)から台湾およびマレーシアへのマルチチップメモリー輸出額(百万ドル)とサムスンの四半期HBM収益(四半期平均)の比較。7月の輸出額は22億ドルに達し、4月比122%増加し、2ヶ月連続でSKハイニックスを上回った。右図:過去データに基づく回帰分析では、7月の輸出データはサムスンの2026年第3四半期HBM収益が120億ドルに達する可能性を示唆しており、前期比約80%増、バーンスタインの当初予測を約30%上回る。
7月、忠清南道のマルチチップメモリー輸出単価は前期比さらに21%増加し、4月の水準から2倍以上に上昇し、SKハイニックス関連地域の約4倍に近づいた。HBM4の容量、積層数、技術的複雑性がより高いことから、バーンスタインは、この変化がサムスンのHBM4出荷比率の急速な上昇を反映している可能性が高いとみている。
これは、サムスンの同仕様HBM価格が数ヶ月で倍増したことを意味するものではない。輸出単価は製品構成、容量仕様、パッケージ構成の影響も受けるため、あくまで平均販売価格の方向性を示す指標に過ぎない。より合理的な解釈は、サムスンが単価の高いHBM4で一部のHBM3およびHBM3Eを置き換え、全体の輸出価値を押し上げているというものだ。
これこそが、サムスンがシェアを奪還する可能性がある鍵でもある。これまでSKハイニックスはHBM3Eとエヌビディアとの緊密な供給関係により優位に立っていたが、HBM4サイクルに入ると、競争の焦点は誰がより早く検証を完了し、歩留まりを向上させ、量産納品を実現できるかに移っている。
SKハイニックスの輸出は弱含むが、単月データはシェア逆転を直接意味しない
サムスンとは対照的に、SKハイニックス関連の輸出は7月に明らかに弱含んだ。
バーンスタインは、忠清北道と利川の輸出をSKハイニックスのHBM出荷の代理指標としている。7月、この2地域の輸出額は6月比で28%減、4月比でも約27%減となった。
基準回帰モデルに基づく試算では、SKハイニックスの第3四半期HBM収入はわずか56億ドルとなり、前期比約20%減、バーンスタインの当初予測より55%低くなる可能性がある。この結果が実現すれば、サムスンの第3四半期HBM収入はSKハイニックスを明確に逆転することになる。
しかし、この予測の不確実性はサムスン側よりもはるかに高い。報告書は同時に、SKハイニックスの歴史的な出荷が四半期後半に最も集中する季節パターンを採用した場合、第3四半期のHBM収入は依然として120億ドルに達し、バーンスタインの当初予測に近づく可能性があると指摘している。
言い換えれば、同じ7月のデータでも、異なる季節性の仮定に基づき、56億ドルから120億ドルという大きな幅に対応し得る。現段階でより堅実な判断は「SKハイニックスがすでに優位を失った」ということではなく、第3四半期のスタートが予想より弱いということであり、8月と9月に追いつけるかどうかが最終的なシェアを左右する。
バーンスタインは、軟調さはRubin関連のHBM4出荷遅延に起因する可能性があると推測している。SKハイニックスはこれまで、HBM4は第2四半期に量産を開始し、下半期に本格的に生産を拡大すると表明していた。ただし、7月の輸出減少を直接エヌビディアのRubin進捗に帰属させるのは、アナリストが産業リズムに基づいて導き出した推論であり、関連企業による明確な確認はまだ得られていない。
HBMは従来のDRAMと同調した値上げには至っていない
報告書はまた、HBMと従来型メモリの価格動向が乖離しつつあると指摘している。
2025年第3四半期以降、従来型メモリの価格は累計で約5倍に上昇したが、SKハイニックス関連製品の輸出単価は総じて横ばいを維持している。サムスンの単価は約2倍に上昇したが、これも主にHBM4の構成比上昇によるものであり、HBM3Eなどの既存製品が同時に大幅に値上がりしたわけではない。
これは、HBMの契約価格、供給関係、製品の世代交代サイクルが、従来型DRAMのスポット価格変動から部分的に切り離されつつあることを意味する。従来型DRAMの短期的な値上がりは、必ずしもHBMに等しく波及するわけではなく、後者の収益変動は新世代製品の構成比と年間顧客契約に依存する。
バーンスタインは、サプライヤーと顧客がすでに2027年のHBM契約交渉を開始しており、価格引き上げがサムスンとSKハイニックスの来年の収益予想をさらに押し上げると予測している。第3四半期の単一四半期のシェア変動と比較して、これがメモリセクターの次の段階におけるより重要な価格決定変数となる可能性がある。
マレーシア輸出の急増、依然としてサプライチェーンにおける未解決の変数
7月、韓国のマレーシア向けマルチチップメモリ輸出額は前月比20%増の約13億ドルとなり、過去数四半期にわたる急速な成長を継続した。サムスンが依然としてその大部分を占めるが、SKハイニックスの輸出も顕著に増加している。
バーンスタインは、これらのHBMがインテルのマレーシアにあるEMIB先進パッケージング施設に流れ、HBM搭載サーバーチップに使用される可能性があると推測している。ただし、レポートは、製品量産前にこれほど早い段階で関連輸出が増加した理由を現時点で説明するのは難しいことも認めている。
したがって、マレーシア向け輸出は今後のサプライチェーンの手がかりとして捉えるのが適切であり、インテルの顧客注文や特定製品の量産開始と直接同一視すべきではない。
全体として、7月のデータはサムスンがHBM4サイクルで追い上げるロジックを強化するものだが、長期的なシェア構造が逆転したことを確認するにはまだ不十分である。今後注視すべきは、サムスンが8月と9月に輸出成長を継続できるか、そしてSKハイニックスがHBM4の立ち上げに伴い第3四半期初頭の出荷ギャップを挽回できるかである。
シェア逆転の確認には8月と9月のデータを待つ必要
7月の輸出データは、サムスンがHBM4サイクルで加速的に追い上げるロジックを強化した。関連輸出規模が大幅に増加し、単価が急速に上昇し、同社が示すHBM4販売ガイダンスとも相互に裏付けられている。
しかし、これらのデータは、サムスンが年間ベースでHBMのリーダーシップを奪還したことを確認するにはまだ不十分である。
まず、バーンスタインは地域輸出と企業収益の間の回帰モデルを使用しており、企業の実際の受注データではない。次に、HBMパッケージングが韓国国外に移転した場合、または一部の製品が韓国内でさらにパッケージングされた場合、税関データが完全に捕捉できない可能性がある。最後に、単月の輸出は顧客の検収、出荷スケジュール、四半期の季節要因にも影響を受ける。
次に注視すべき3つの変数は、サムスンの8月と9月の輸出が増加を継続できるか、SKハイニックスの輸出と単価価値がHBM4の立ち上がりに伴って回復するか、そして両社の2027年HBM契約価格が実際に引き上げられるかどうかである。
サムスンの輸出が引き続き成長し、SKハイニックスが追いつけない場合、HBM4が市場シェアのより実質的な変化を促進する可能性がある。一方、SKハイニックスが四半期の後半2ヶ月に集中して出荷する場合、7月の分化は単なる出荷時期のずれに過ぎない可能性が高い。
したがって、現在のデータが真に変えているのは、HBM競争にすでに結果が出たということではなく、サムスンがシェア争奪戦に再参入するスピードが、市場の従来の予想よりも速い可能性があるということだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事