Metaのフリーキャッシュフローは8億ドルを下回っており、サーバーを2日分購入するにも足りない。

7月29日の米国株式市場終了後、Metaは2026年第2四半期の決算を発表した。売上高は608億ドルで、前年同期比28%増加し、市場のコンセンサス予想を数億ドル上回った。同じ文書の中で、純利益は158億ドルで前年同期比14%減少、1株当たり利益は6.18ドルで、売り手側のコンセンサス予想を約14%下回った。株価は時間外取引で一時8%から10%下落し、異なる時点のスナップショットで異なる数字を示した。
ほとんどの報道は営業利益率の項目に注目しており、前年同期の43%から31%に低下した。この減少幅は確かに珍しいが、この決算で最も重要な数字ではない。最も重要な数字はキャッシュフロー計算書の下から数行目にあり、フリーキャッシュフローは7億8400万ドルだった。
四半期売上高608億ドルの企業が、この四半期に稼いだフリーキャッシュは、2日分のサーバーを購入するにも足りない。
7億8400万ドルはどの程度の水準か?
下のグラフで横軸に押し付けられた棒が今四半期のものだ。前四半期は123億8600万ドル、前年同期は85億4900万ドルだった。前期比で93.7%減少した。
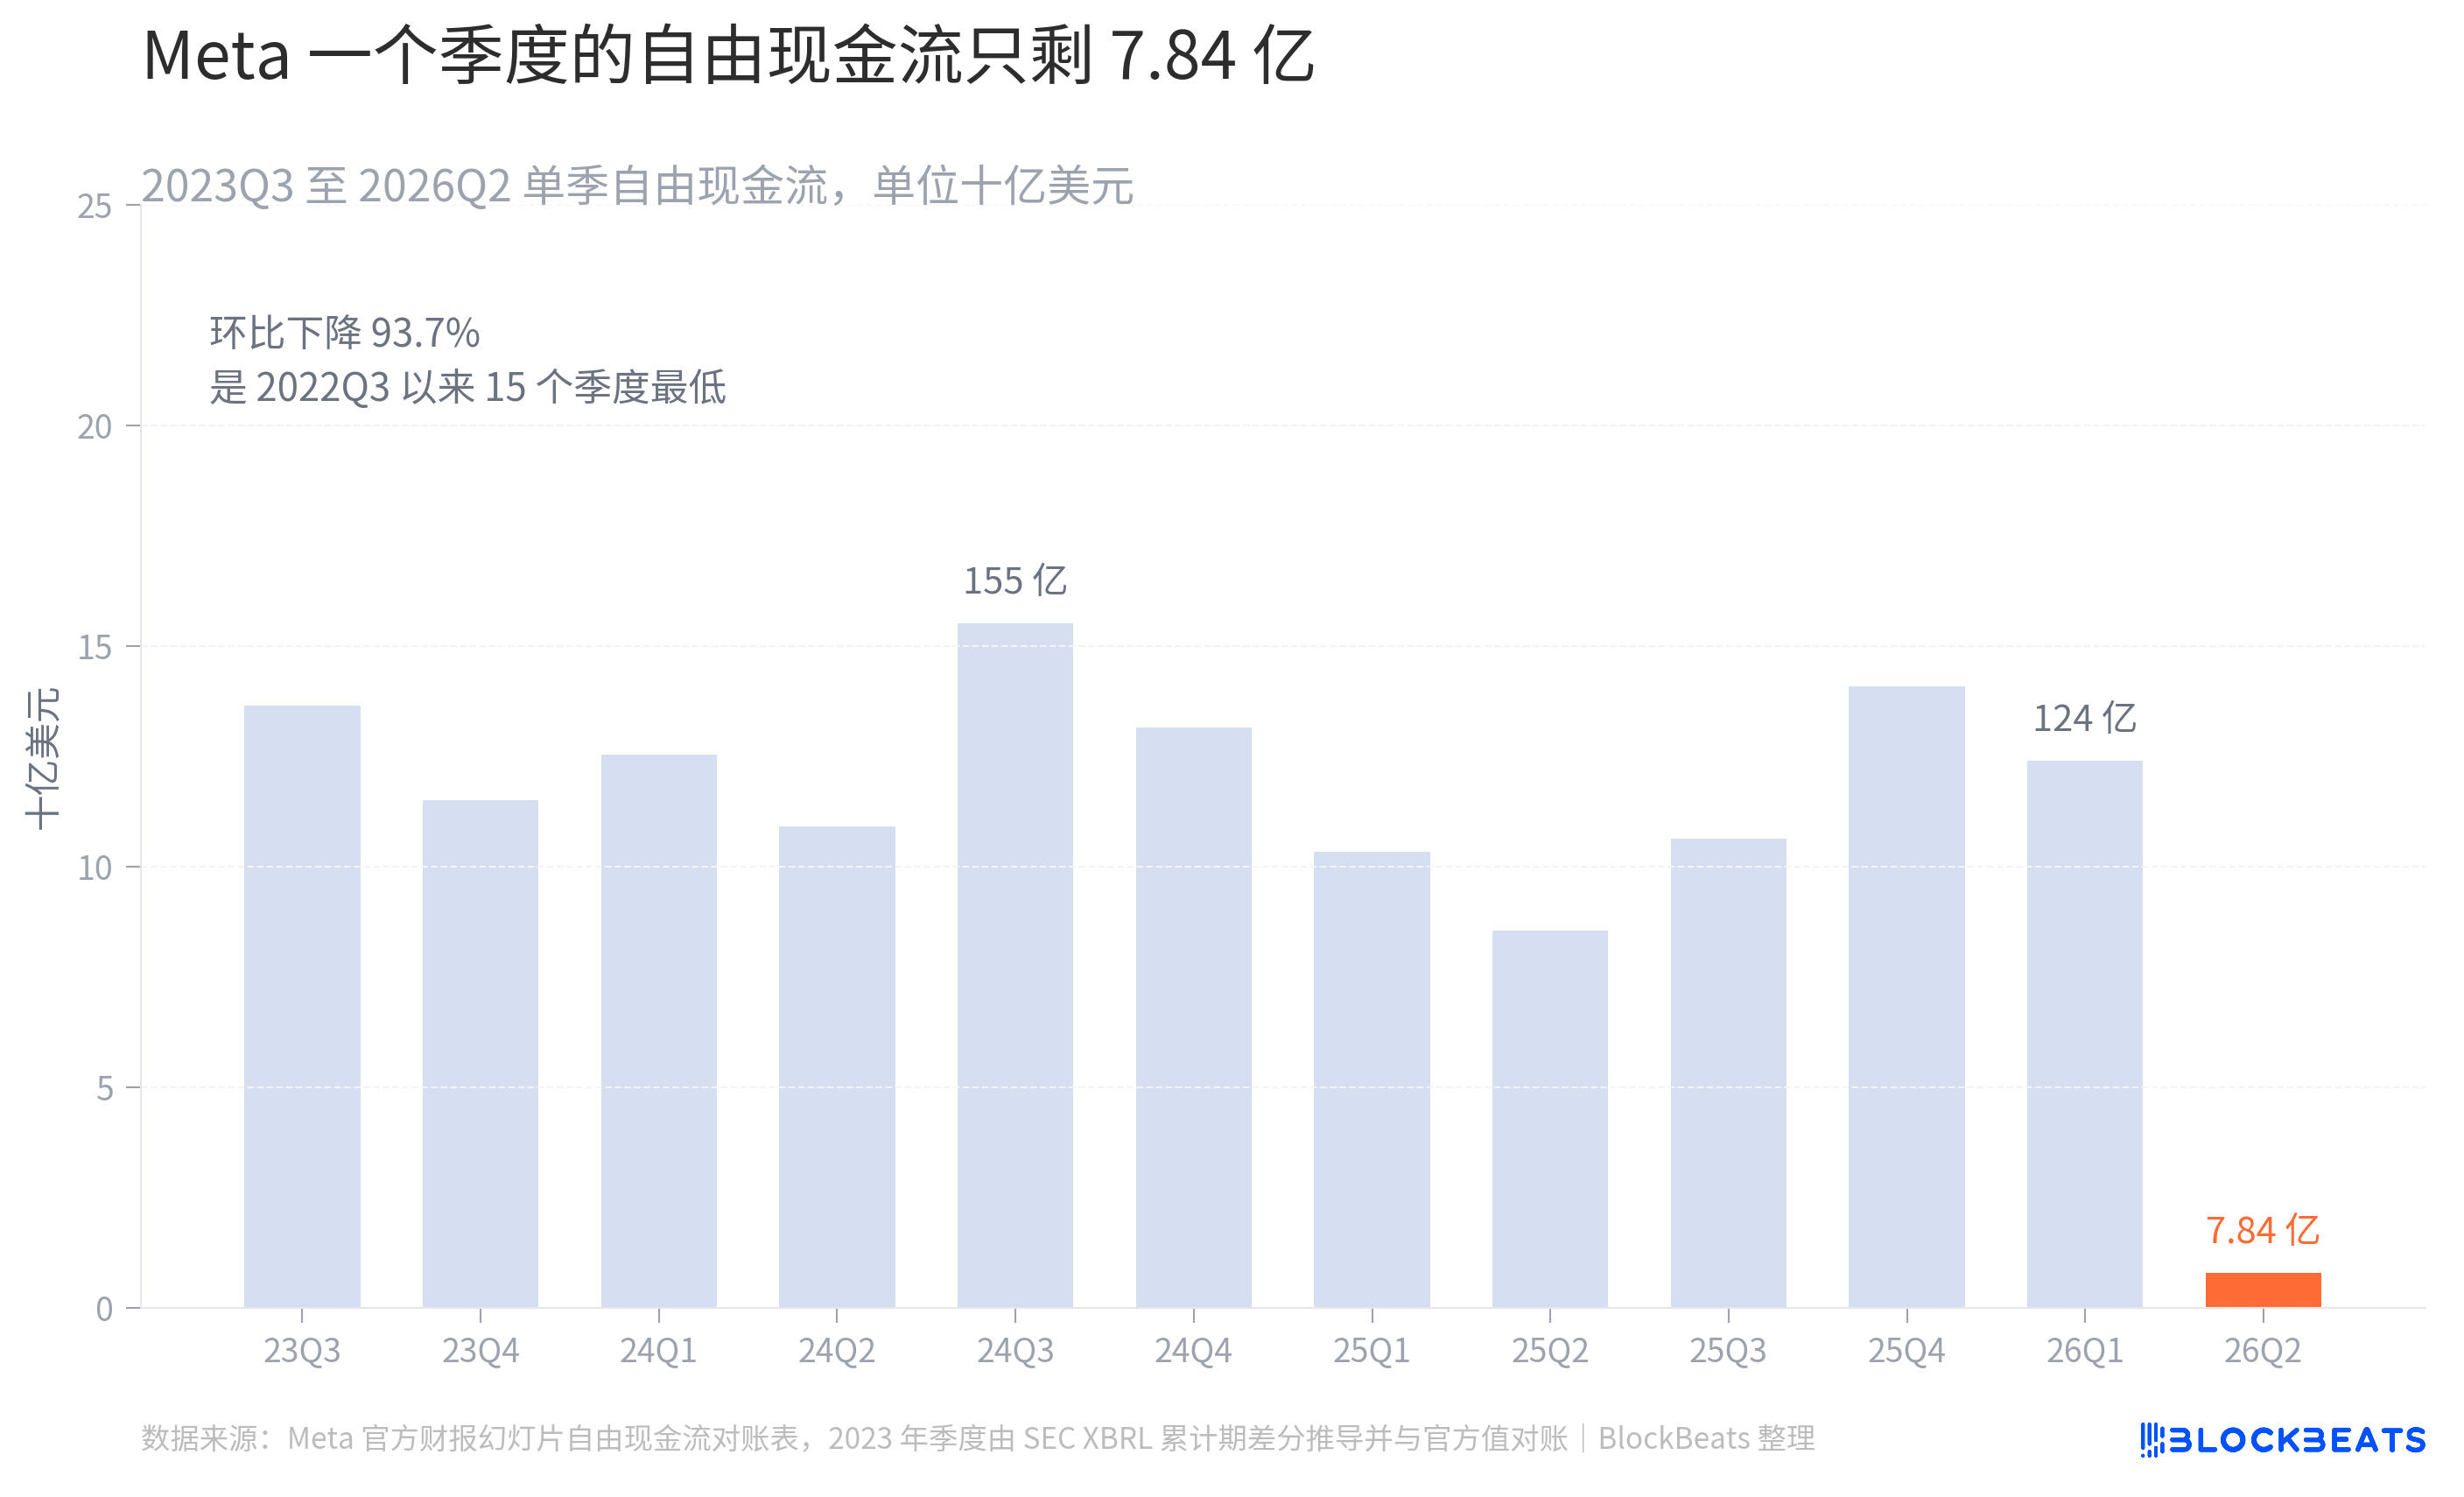
明確にすべき点として、これはMetaの歴史の中で最も低い四半期ではない。SECのXBRLデータを遡ると、2022年第3四半期はわずか1億5400万ドル、2020年第2四半期は5億1300万ドルだった。正確に言えば、7億8400万ドルは2022年第3四半期以来15四半期の中で最低値である。
どのようにして押し下げられたかも明らかだ。今四半期の営業キャッシュフローは318億6200万ドルで依然として増加しているが、四半期の設備投資は310億7800万ドルで前年同期比82.7%増加した。これはMeta史上初めて四半期の設備投資が300億ドルを超えた四半期であり、売上高に占める割合は51.1%に達し、1年前は35.8%だった。
稼いだ現金と使った現金がほぼ相殺され、残ったのがその7億8400万ドルである。
利益率が低下したこの12ポイントのうち、一時的なものはどれだけか?
約半分である。
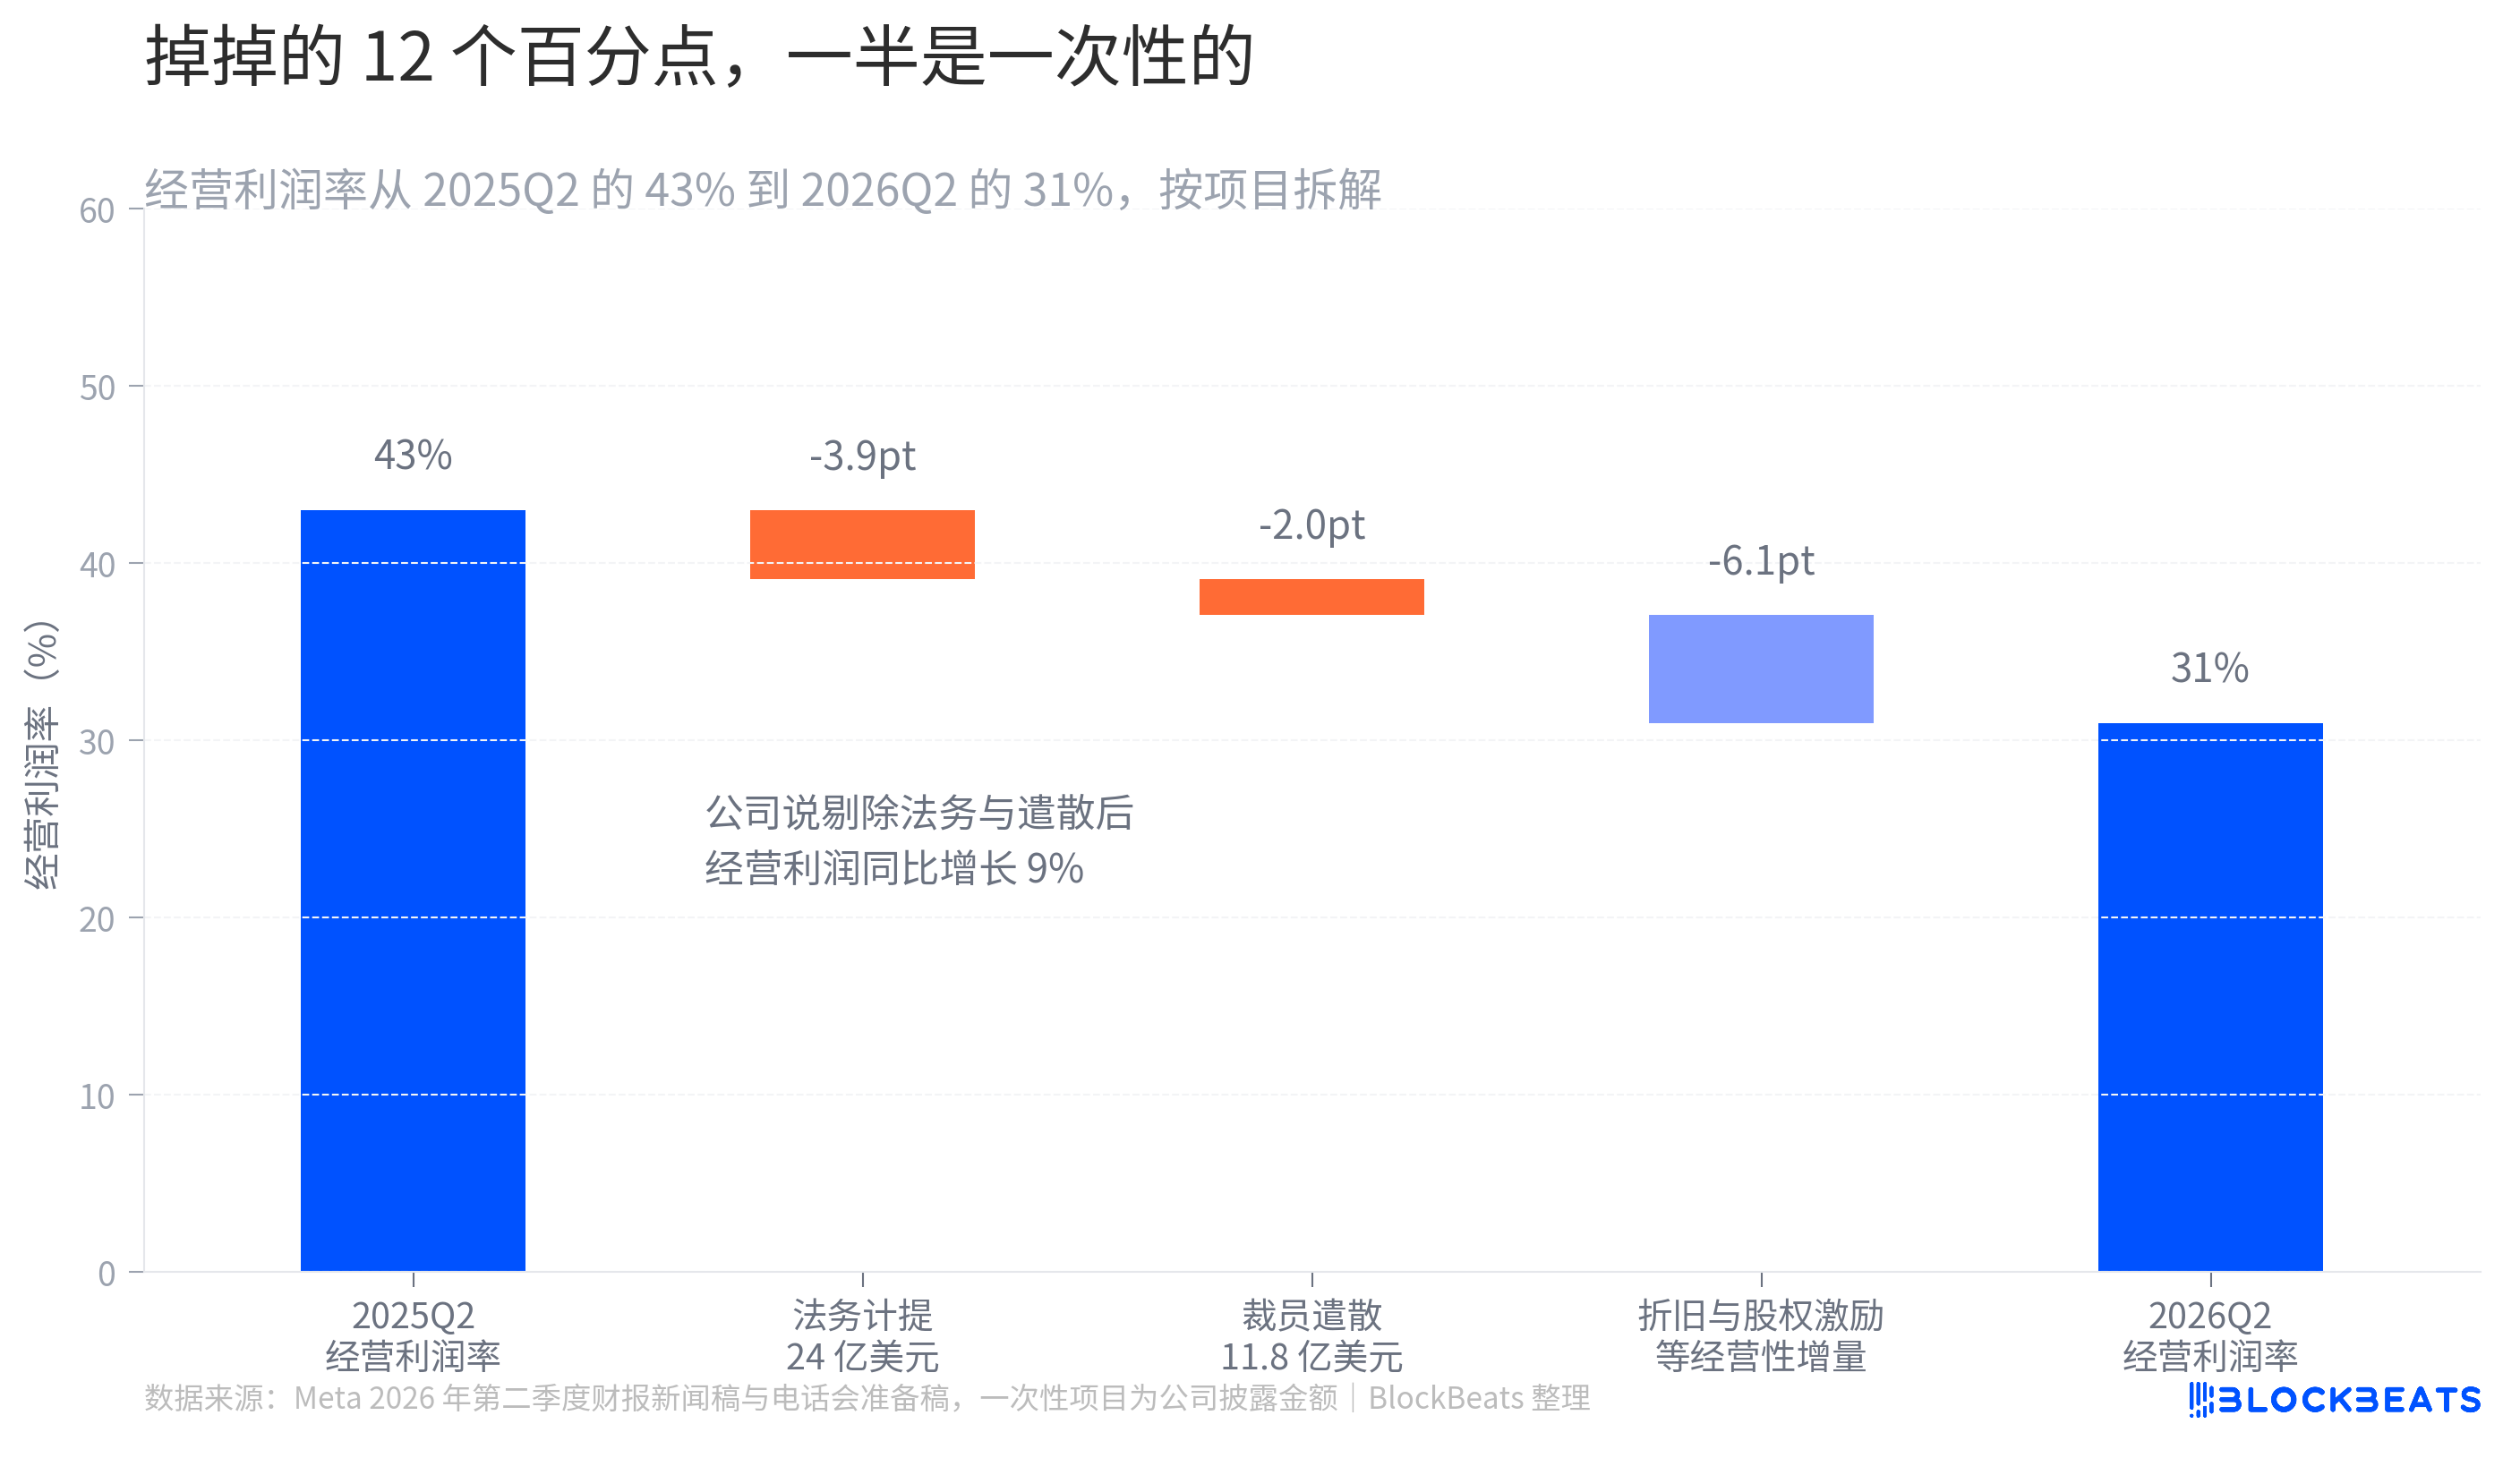
決算発表のプレスリリースでは、2つの一時的な項目が明確に記載されている。1つは24億ドルの法務関連引当金で、管理及び一般管理費に計上され、この項目が前年同期比110.6%増加した原因となっている。もう1つは11億8000万ドルの退職金で、5月の人員削減に対応するものだ。両方合わせて35億8000万ドルとなり、今四半期の売上高に基づくと、約5.9ポイントの利益率を押し下げたことになる。
CFOのスーザン・リー氏は電話会議の準備稿で、これら2項目を除けば第2四半期の営業利益は前年同期比9%増加したと述べている。
残りの半分は一時的なものではない。研究開発費は216億5600万ドルで前年同期比67.3%増、四半期だけで前年同期より87億1400万ドル多く支出しており、費用急増の最大の要因となっている。減価償却費は63億5600万ドルで同46.4%増、売上高に占める割合は9.1%から10.5%に上昇した。株式報酬は76億5800万ドルで同58.4%増。スーザン・リー氏は費用増加の要因を4つ挙げている。従業員報酬、インフラコスト、法務関連コスト、そして「第三者AIトークンコスト」だ。
最後の項目は、今回の決算で初めて登場した表現だ。Metaは外部から推論を購入している。
もう一つ、誤解されやすい細かい点がある。決算発表で開示された従業員数は7万5472人で前年同期比1%減だが、プレスリリースではこの数字には5月の人員削減の影響を受けた約8000人が依然として含まれており、その大部分は第3四半期末までに人数から消えると説明されている。削減コストはすでに今四半期の損益計算書に計上されているが、削減効果はまだ反映されていない。
プレッシャーはどの部門にあるのか?
Reality Labsではない。
Reality Labsの今四半期の売上高は4億3100万ドル、営業損失は46億1900万ドルで、前年同期は45億3000万ドルの損失だった。損失の拡大はわずか2%だ。この部門は過去2年間、利益率に関する議論の標的となってきたが、今回はほぼ動きがなかった。
実際に落ち込んだのは中核事業だ。Family of Appsの営業利益は233億9400万ドルで前年同期比6.3%減、対応するセグメント利益率は前年同期の53.0%から38.8%に低下した。連結ベースでは12ポイント低下し、中核事業層では14ポイント低下した。
広告自体に問題はない。広告収入は593億6300万ドルで前年同期比27%増、表示回数は14%増、広告単価は12%増加した。スーザン・リー氏は準備稿で具体的な製品数値を示しており、広告ソートモデルの更新によりFacebookの広告クリック数は8.3%増加し、コンバージョン率は15.7%向上した。自動化広告配信ツール「Advantage+」の年換算収益実行率は750億ドルを超えている。
収益化効率は向上しているが、利益率は低下している。この2つが同時に成立する中で、間に挟まれているのが計算コストだ。
資金はどこから来るのか?
今四半期の自社株買いは0ドル。上半期の累計も0ドル。前年同期はそれぞれ101.67億ドルと229.21億ドルだった。Metaは自社株買いを停止した。
同じキャッシュフロー計算書上で、社債発行による純流入額は249.10億ドルで、前年同期は0だった。これは5月4日に完了した250億ドルの6トランシェからなるシニア無担保社債に対応し、最長のトランシェは2066年満期で、クーポンは6.45%。ブルームバーグが4月30日にこの社債発行を報じた際の見出しは「Meta、AI設備投資急増後に最大250億ドルの社債発行を開始」だった。
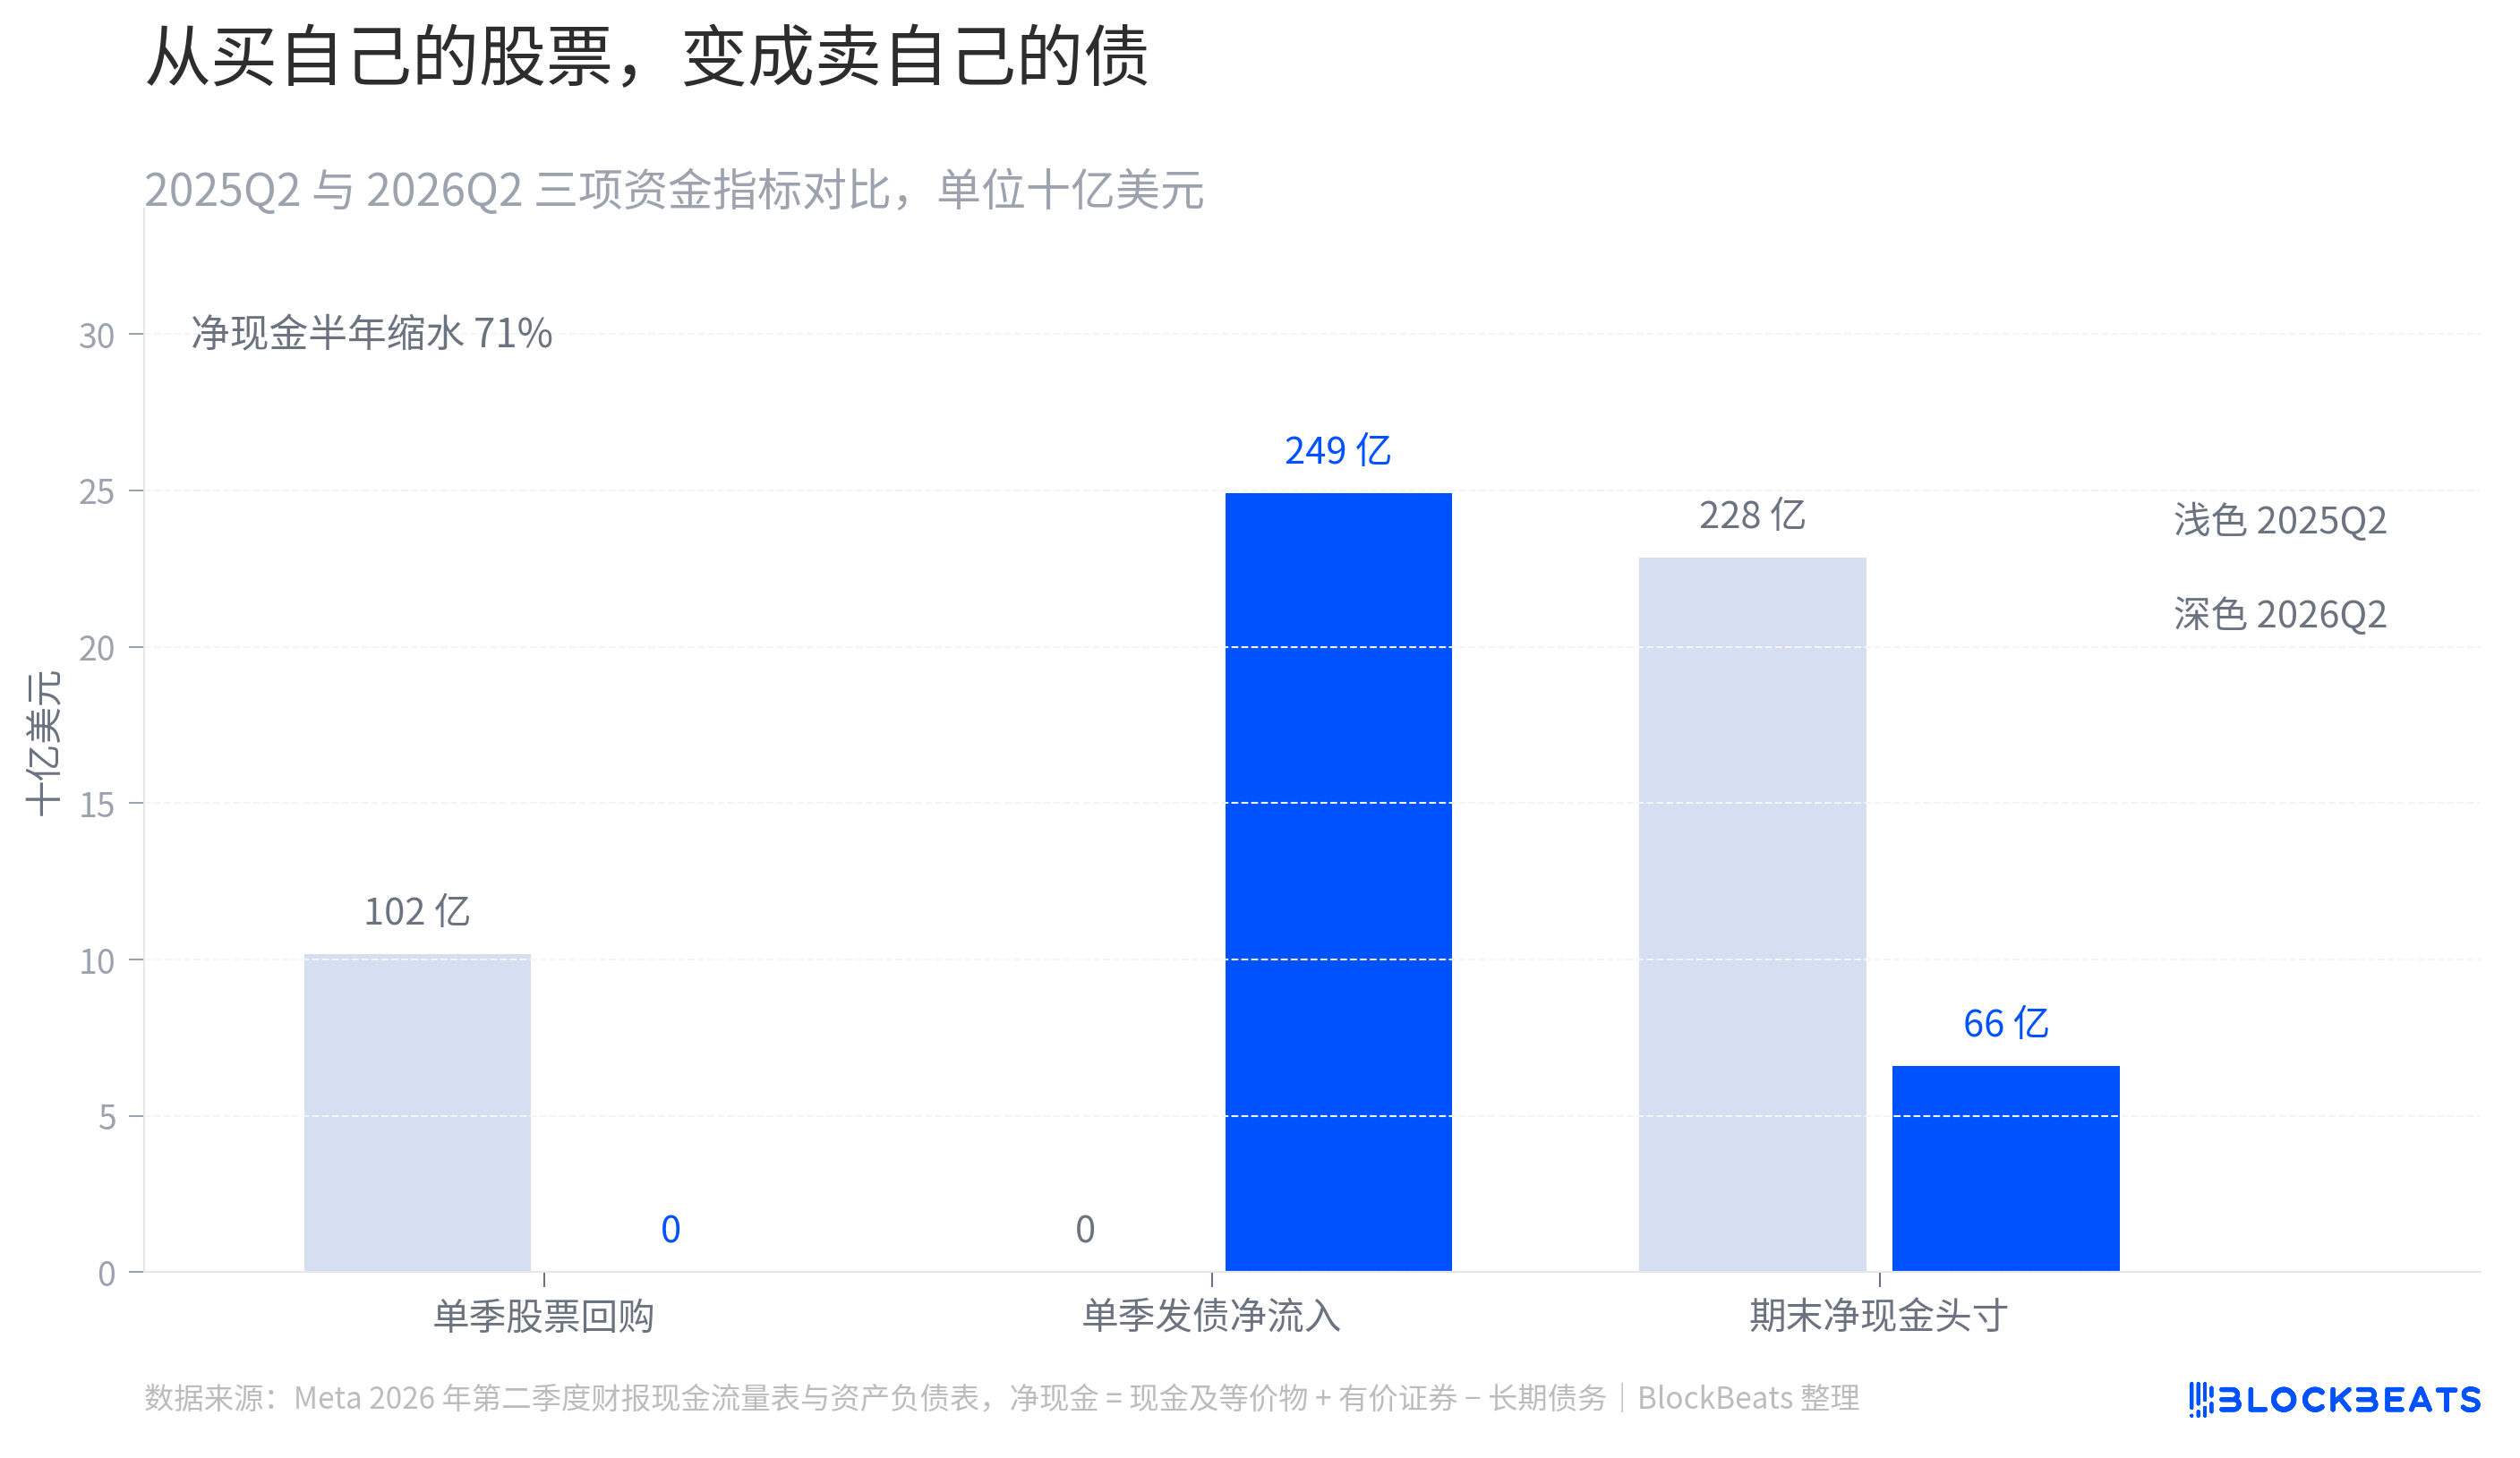
この2つを合わせると、期末の純現金ポジションは2025年末の228.48億ドルから65.96億ドルに減少し、半年で71%縮小した。長期債務は587.44億ドルから836.64億ドルに増加した。
バランスシートには説明のない項目がもう一つある。「その他資産」に計上されている制限付き現金が前年同期の16.62億ドルから131.07億ドルに増加し、7.9倍に膨らんだ。公式な用途説明はなく、今四半期の10-Qはまだ提出されていないため、その書類を待つしかない。
Metaはもはや自社の資金でデータセンターを建設していない
決算発表前日、つまり7月28日、Metaは世界最大の資産運用会社ブラックロックと戦略的合弁事業を設立し、テキサス州エルパソに1ギガワットのデータセンターを建設すると発表した。公式プレスリリースによると、総開発コストは約140億ドルで、ブラックロック系ファンドが80%、Metaが20%を保有する。Metaはキャンパス全体をリースし、初期4年と4回の更新オプションで最長20年、さらに残存価値保証を提供する。
ザッカーバーグは電話会議の準備原稿でこの件を新しい表現の下にまとめ、「Meta Computeの一環として、昨日ブラックロックとの新たな戦略的合弁事業を発表した」と述べた。
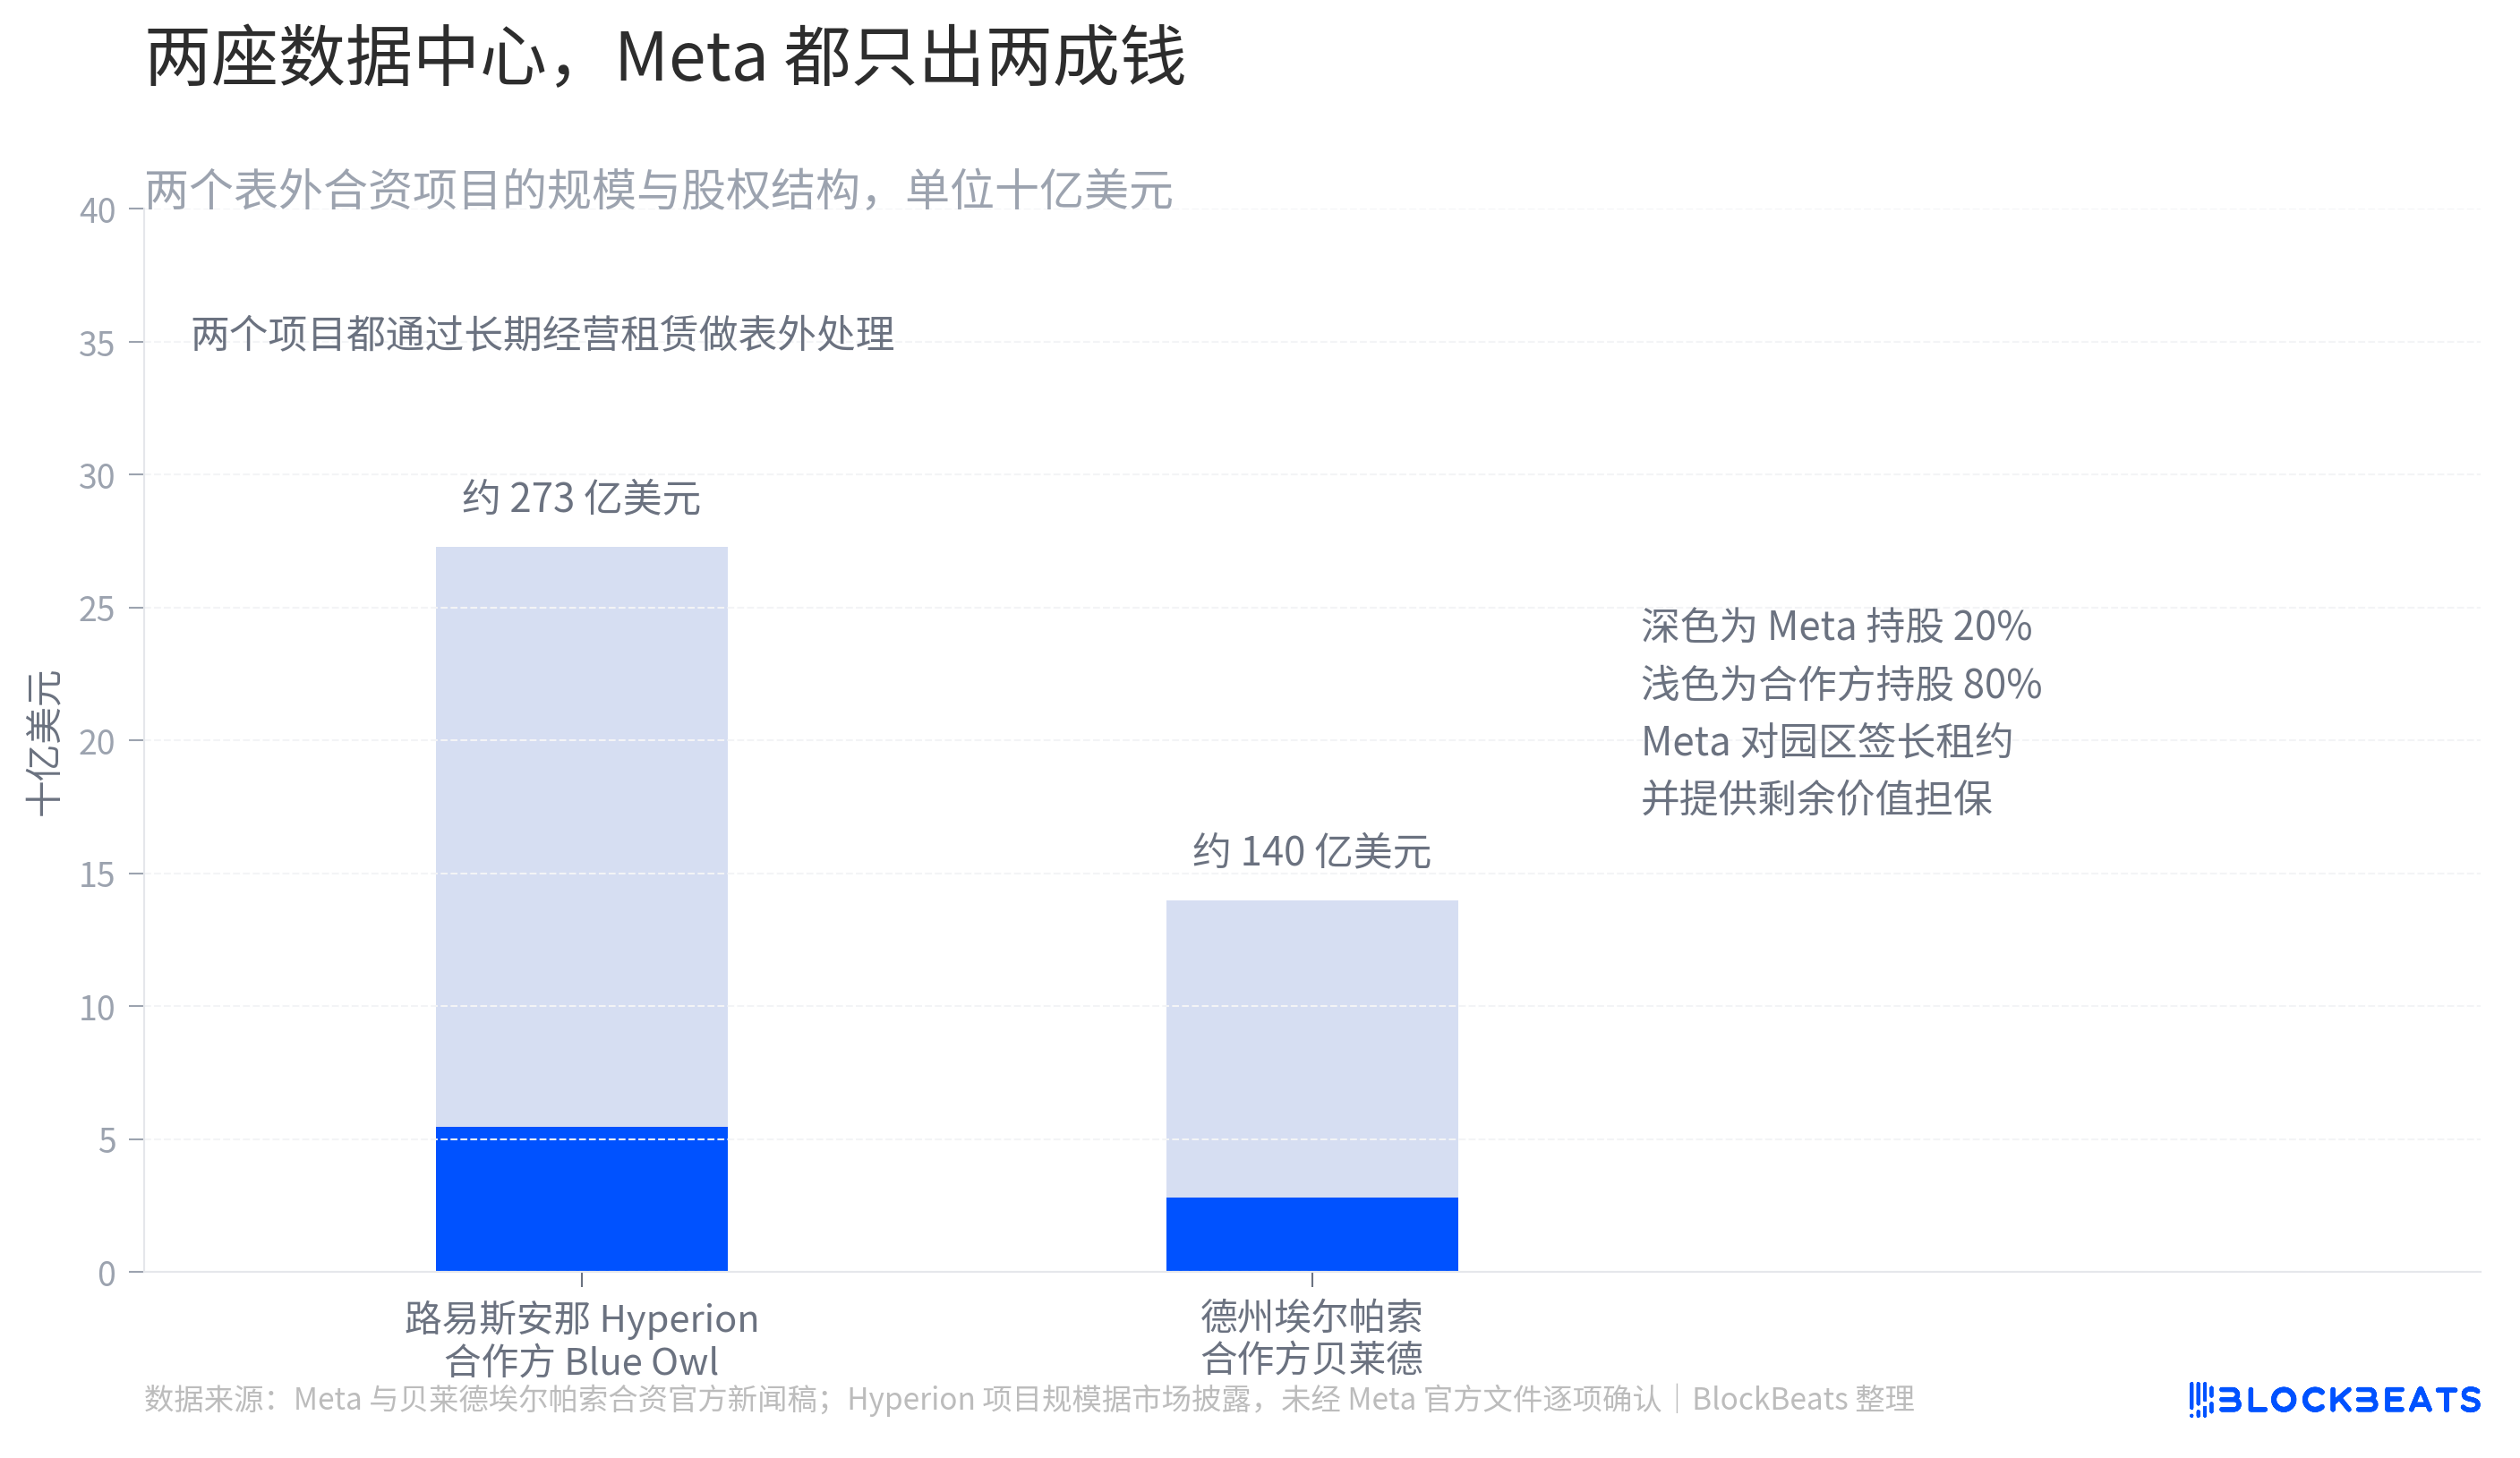
これが初めてではない。2025年10月のルイジアナ州ハイペリオンプロジェクトも同じ構造で、Global Data Center Hubなどの業界メディアによると、このプロジェクトは約272.94億ドルの社債を発行し、Blue Owlが管理するファンドが80%、Metaが20%を保有し、同様にMetaが長期リースで借り戻し、残存価値保証を提供している。これらの正確な条件は、まだMetaの公式文書で一つ一つ確認されていない。
この構造の効果は、データセンターはそのまま建設され、計算能力もそのまま使用されるが、プロジェクト会社はMetaの連結決算には含まれず、Metaが支払うのはレンタル料であり、設備投資ではないという点にある。スーザン・リーは準備稿でこれを明確に説明しており、バランスシートの強さにより、同社が「幅広い市場から資本を調達し、事業自体が生み出すキャッシュフローを補完できる」と述べている。
この論理に沿って、2026年通年の設備投資ガイダンスを見ると、1300億~1450億ドルで、上半期にはすでに509億1800万ドルが費やされている。この範囲は連結決算内の部分のみを集計している。
回答を拒否された質問
2027年の設備投資について、スーザン・リーは準備稿で「現在の計画は、2026年と2027年の生産能力を最大化することだ」と述べただけだ。質疑応答では、彼女は明確に数字を出すことを拒否し、「現時点では2027年の設備投資に関する具体的な見通しは提供しておらず、インフラ計画は依然として非常に流動的である」と述べた。
同じ週に、グーグルの最高財務責任者アナト・アシュケナージは、2027年の支出が「大幅に増加する」と述べた。マイクロソフトは「前年比増加」とだけ述べた。3社のうち、数字を出した企業は1社もなかった。
『フォーチュン』が7月26日に報じたところによると、野村アセットマネジメントのシニア・ポートフォリオ・マネージャー、ブラッド・ウォーデン氏はこれらの企業について、「現在は割安に見えるが、将来的な破壊的変化を考慮すると、有罪推定が働く」と述べている。
Metaの今四半期の収益成長率は28%だが、この成長率のために支払わなければならない費用の一部は、すでに同社自身の設備投資の数字には含まれていない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事