見解:Binanceが取引プラットフォームの富の効果に終止符を打ち、トランプが新たな富の創出の波を開く
原文タイトル:《币安が取引所の富効果に終止符を打ち、トランプが新たな富の波を開始》
原文出典:佐爺 web3
資産クラスの多さ≠富効果の強さ
2021年、CZは「中央集権型取引所はオンチェーンDeFiへの過渡的な過程に過ぎない」と自信満々に語った。
2026年、CZは天命を知る年齢に達し、全名声を賭けてMeme取引の第二の春を強引に開こうとしている。
道徳的批判は、$73.7Bの資産の前では無力極まりないが、中本聡が夢想したP2P送金システムは、もはや不可避的にPVPの壮大な背景板となっている。
取引所の歴史を線として整理すれば、2026年は流動性と評判が最も悪い年であり、Perpを発明したBitMEXは売却に失敗して最終的に閉鎖され、AB Financeは志半ばで頓死し、OKXはコンプライアンスに没頭して本体の衰退を顧みず、ましてやライバルよりも自分自身を気にかける創業者がいる。
宇宙所Binanceは、米国株を命綱と見なすが、主な任務はHyperliquidの二次導関数であるTradeXYZを超えることだ。
全能ブローカー化か、オンチェーン化への全力投球かは、もはやイデオロギー論争ではなく、企業の存続を直接左右する。
CEXのない暗号世界が、オンチェーンで伝統的金融を覆すのか、それともマウントゴックスやFTXのように全ての信頼を持ち去るのか、誰も知らない。
だが少なくとも、今は取引所に段階的な総括を真剣に書き記す時であり、転換点の選択は、壮大な物語から具体的な富の機会を生み出すだろう。
進退失据、ロビンフッドは流動性を救うのか?
「Coinbaseのアリ化、大型買収が第二の成長曲線を切り開けず」
全能化ブローカーは、2025年から始まった物語であり、2026年にはPerp DEX/PM/Stock/Pre-IPOに遭遇し、米国株、韓国株、さらにはA株までもがCEXに飲み込まれている。
しかし、SKUの品目豊富さは決して儲け効果を生み出さず、洋の東西を問わず、サム(米国の例)も地元の胖東来(中国の例)も、審査基準こそが信頼を生み、その上で超過利潤を稼ぐことを証明している。
この点において、CoinbaseとRobinhoodは正反対の対照的な存在である。
Coinbaseは自己救済のためにあらゆる努力をしてきた。Baseチェーンでの「Web 3 Memeソーシャル」の推進であれ、DeribitやOpynなどのオプション製品ラインの買収であれ。
しかし、「Everything Exchange」のスローガンがどれほど響き渡ろうとも、現実との落差はそれだけ残酷である。
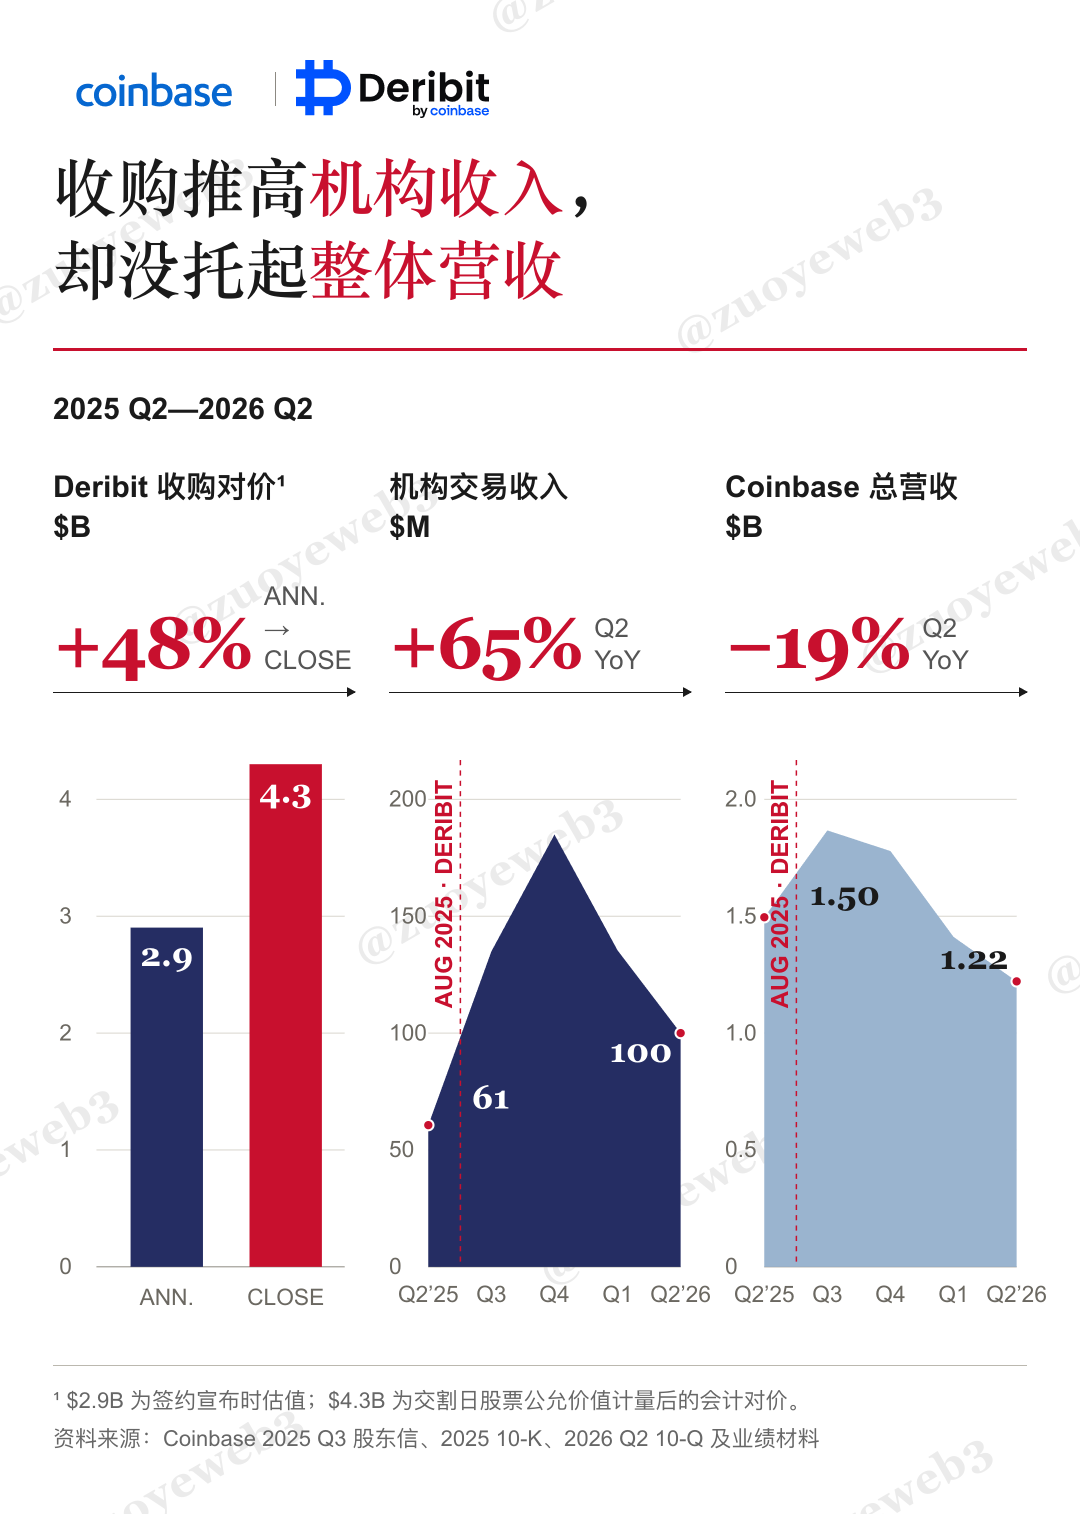
画像説明:買っても戦闘力にはならない
画像出典:@zuoyeweb3
冷静にCoinbaseの財務データを分析すれば、Lendingプロトコルについて大いに語る機関投資家向けDeFiに対して畏敬の念を抱くだろう。銀行の資金、年金基金の資金は、往々にして数十兆ドル規模だが、それがどれだけの流動性をもたらすかは、Coinbaseを見れば明らかだ。
機関投資家に予測市場との賭けをさせたり、Stock Perpのポイント競争に参加させたりすることは、幻想に近い瞬間と言える。
皆が冷静になるべきだ。ウォール街のコンソーシアムチェーンであるCantonの復活を参考にすれば、RobinhoodのMeme、NFT、DeFi、さらにはdYdXを導入してPerp DEXの新製品Arcusを立ち上げることこそ、より暗号通貨的なやり方であり、それこそが生き残る道である。
他人に迎合することは、決して自分自身を貫くことには勝らない。
欧米のCBとRHは次第に互角の勢力を形成しつつある。これはBinanceが2017年に頂点に立って以来、10年ぶりの大変革である。
しかし、これは米国資本の取引所の製品力の反復的な向上に基づくものではなく、Binanceなどの華人系オフショア取引所の成長鈍化によるものである。
Binanceの苦境をデータで証明する必要はない。BinanceのVIP基準が下がり続けていること、そしてBinanceのBTC取引量が何度も停止していることを知っていれば十分だ。
もちろん驚きもある。長らくDeribitが独占してきたオプション事業に新たな変化が生じている。
BitgetはFCN(固定クーポン証券)などの事業ラインの展開を試みている。これは実質的にデュアルコイン投資の変身であり、同様にBybitのオプション製品ラインも急速に拡大している。DeribitはCoinbaseの影響も受け、全体的なシェアはますます低下している。
しかし、これは「東が昇り西が沈む」という単純な好機の物語ではありません。オプションなどの複雑なデリバティブは、分かりやすいPerpと比較すると、そのシェアは常に5%未満に留まっています。ここで考えるべきは、複雑な金融商品の簡易化された販売流通が、取引所プラットフォームの次の段階を支えられるのか?ということです。
これは即座に結論を出せる命題ではありませんが、二線級取引所がポスト暗号時代において合理的に選び得る道である可能性が高いです。
いわゆるオールラウンドな証券会社業務は、Binanceが検討すべき領域であり、大多数の二線・三線の小規模取引所は、SKUの豊富さを頼りに、生き残れる地域市場を見つけ、辛うじてチャネル手数料を稼ぐのが精一杯です。
bStockの背後にいるAlpacaがすでにミニ規模のパートナーだとするなら、Bitget Stock+業務の背後にあるチャネルAtomic Vaultsは10人にも満たないかもしれません。ようこそ、現実のビジネス社会へ。
長く続けば分かれる、立場を交換して得るもの失うものは?
「デュアルコイン投資と永久契約は、収益商品と取引商品が相互に転換可能であることを証明している」
現在のCEXは、まさに魂の交換を経験しています:
・DeFiとCEX:TGE業務は停滞し、オンチェーンDeFiはCEXを通じて実際のビジネスを販売流通させる必要があります。例えば、R25はBinanceを通じてPhraosトークンを販売しており、その背後には東南アジアの消費者ローンがあります。
・CEXとTradeFi:RWA Perp/Stock Perpは最も目立つ代表例に過ぎず、TradFiのオンチェーン化は進行中ですが、CEXはこれらに対して大きなビジネス増分を持っていません。
これは、2021年にCZが「Binanceも最終的にはDEXになる」と考えていたのとは異なり、現在のDeFi金融スタックは、もはやDEXやレンディングといった少数の形態だけで説明できるものではありません。
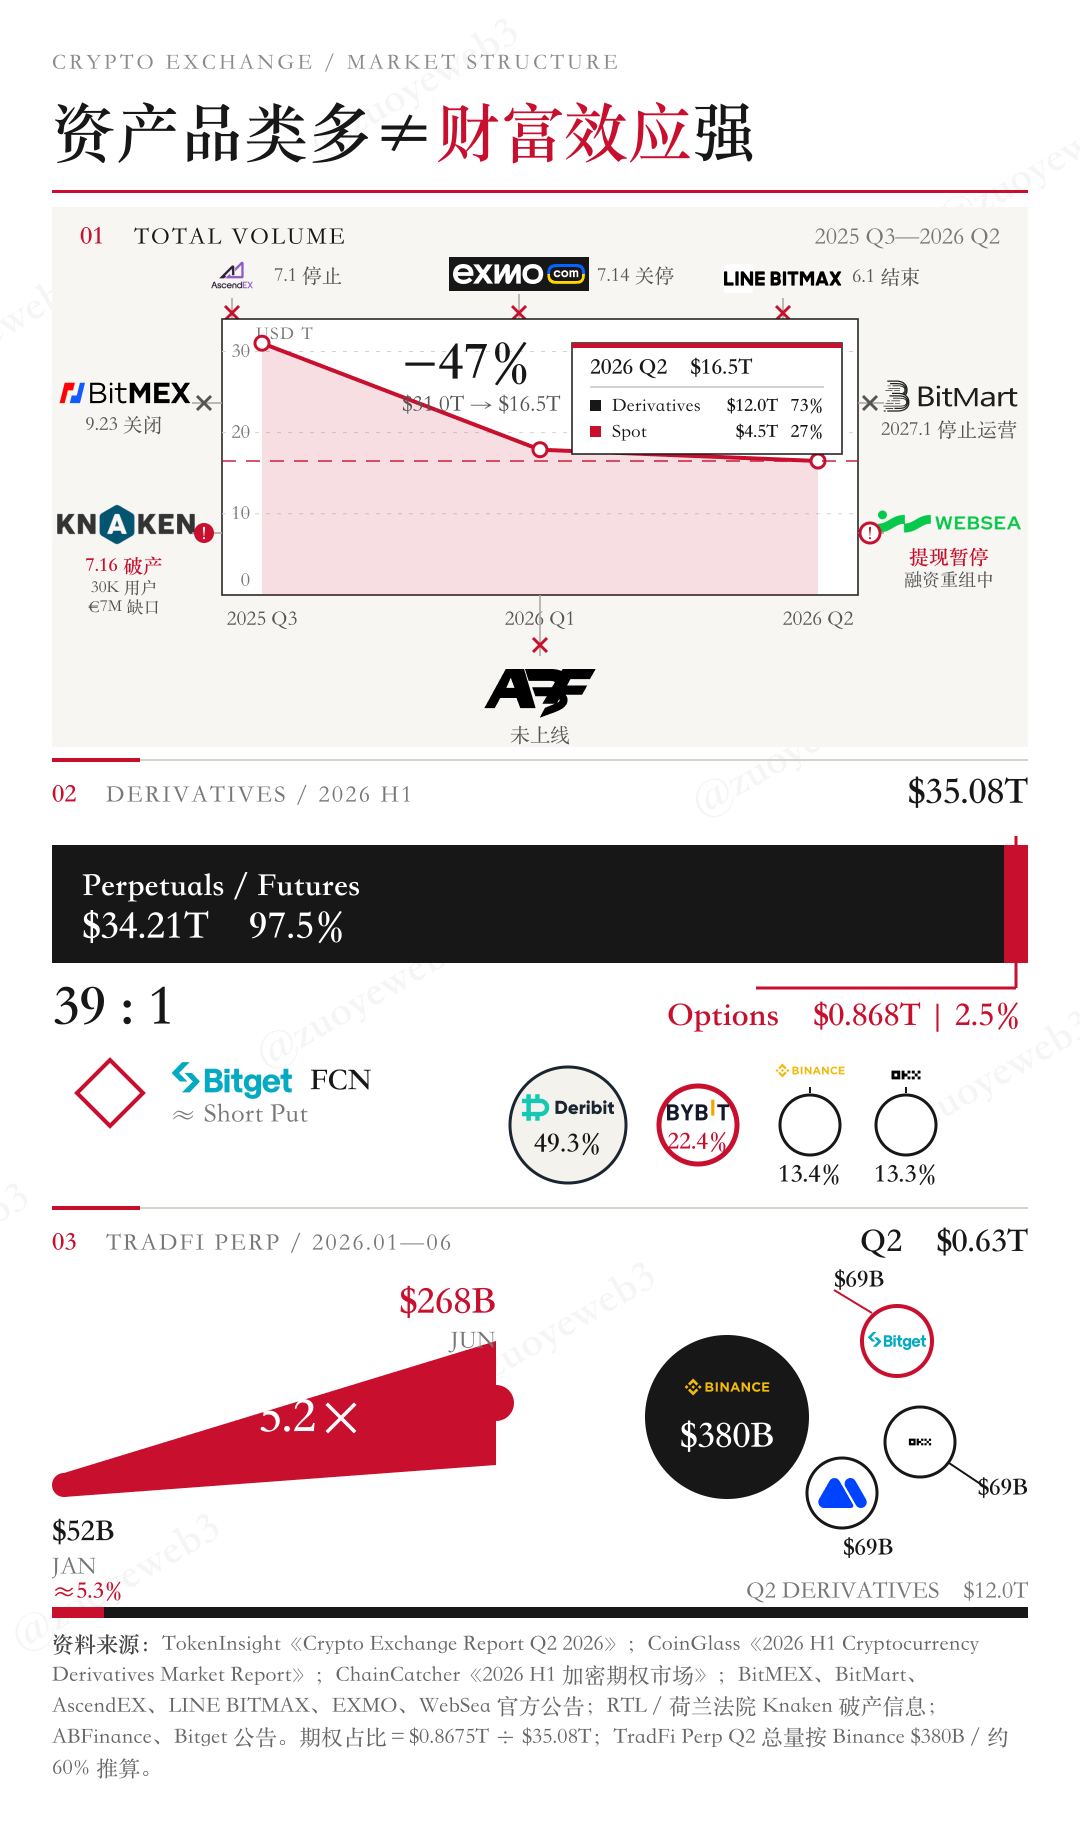
画像説明:富の創出効果の消滅を覆い隠す
画像出典:@zuoyeweb3
取引所にとって、Coinbaseは個人投資家の取引が不可欠であることを証明し、Binanceは新しい資産に古いプラットフォームは必ずしも必要ではないことを証明している。
CEXの増加分は主に株式など少数の事業に集中しているが、KOLのツイートや有料レポートを除けば、取引所全体の取引量はほぼ半減しており、衰退市場での支配的地位は集団的な資金流出を補うことはできない。
さらにBitget Walletの100万規模のBDマーケティングも、本質的には寒気の伝播であり、人集め部門は自らが利益を生むことを証明する必要があり、まるで「疊碼仔」がマカオのVIPルームの売上を支えているかのようだ。
ここでは、取引所によるPre-IPOやStock Perpが必然的に失敗する分析は行わない。未上場資産への先陣争い:Pre-IPOの価格決定権を巡る戦い で、すでに取引所のPB業務について紹介済みである。
その理由は一言で言えば、取引所は株式などの新資産に対する価格決定権を持っていないからだ。
しかし、暗号通貨市場が完全に価格決定の可能性を失うわけではない。我々は取引所にメモリのロジックを占有されすぎて、他の可能性を想定することに臆病になっている。
しかし、まさにメモリを手がける長鑫(CXMT)がTradeXYZによって先に価格決定され、ちょうどロボットを手がける宇樹科技(Unitree)が再び全世界で合理的な価格で取引されるかどうか、我々はちょうど見守ることができる。
問題はこれで複雑ではなくなる。ウォール街に「盗まれた」資産の価格決定権をどう取り戻すかが、すべての駆け引きの起承転結となり、Pre-IPOは大試験の序章に過ぎない。
これはPre-IPOやStock Perpが重要でないと言っているわけではない。ただし注意すべきは、IPOの引受、新規公開、取引、そしてPBサービスは依然として伝統的金融システムに完全に掌握されており、偶発的なオンチェーン化も単なる左から右への移動に過ぎない。
取引所は言うまでもなく、パブリックチェーンやステーブルコインも何の恩恵も受けていない。Robinhood ChainはMemeによるコールドスタートを経た後も、依然として実際の金融業務へと向かうだろう。
しかし取引所はそうすることはできない。取引所が本当に提供するのは「富の効果」、より率直に言えば、暴騰の倍率であり、この前提があって初めてPerp/ドージコイン、PumpFunは共通点を見出すことができる。
しかしTGEシステムの退潮後、取引所には暴力的に価格を引き上げる余力がなく、ウォール街が用意し享受した後の残り物を受動的に分け合うしかない。
必ず暗号通貨市場の何らかの特色を大衆市場に売るべきであり、大衆市場の何かを暗号通貨市場に売るべきではない。暗号通貨市場は小さすぎて、そのような消費を支えきれず、革新ができず、それを再び大衆市場に売ることができない。
分久必合、伝統的取引システムを奪取する
「24時間取引で、取引プラットフォームをより馴染み深い戦場へ引きずり込む」
前文では取引プラットフォームの苦境について論じたが、主に機関投資家向けDeFiへの賭けが行き詰まる点を指摘した。ここで少し補足すると、CBが機関投資家向けDeFiを合理的と述べるのは、ウォール街が理解できるストーリーだからだ。
さらに、米国が世論形成を自然に掌握している力を加えれば、それは当然のように業界のコンセンサスへと発展する。我々はこのような環境で長年生存してきたため、その理解はそれほど複雑ではない。
一元的な人間には、取引プラットフォームのない世界を想像することはできない。もしウォール街がなければ、我々の想像力すら存在しないだろう。
これらすべてから飛び出した場合、米国のコンセンサスに基づかない生存の道をどう構想するかは、着手が難しいと感じるだろう。それならば、最も根本的な流動性から始めるのが良い。
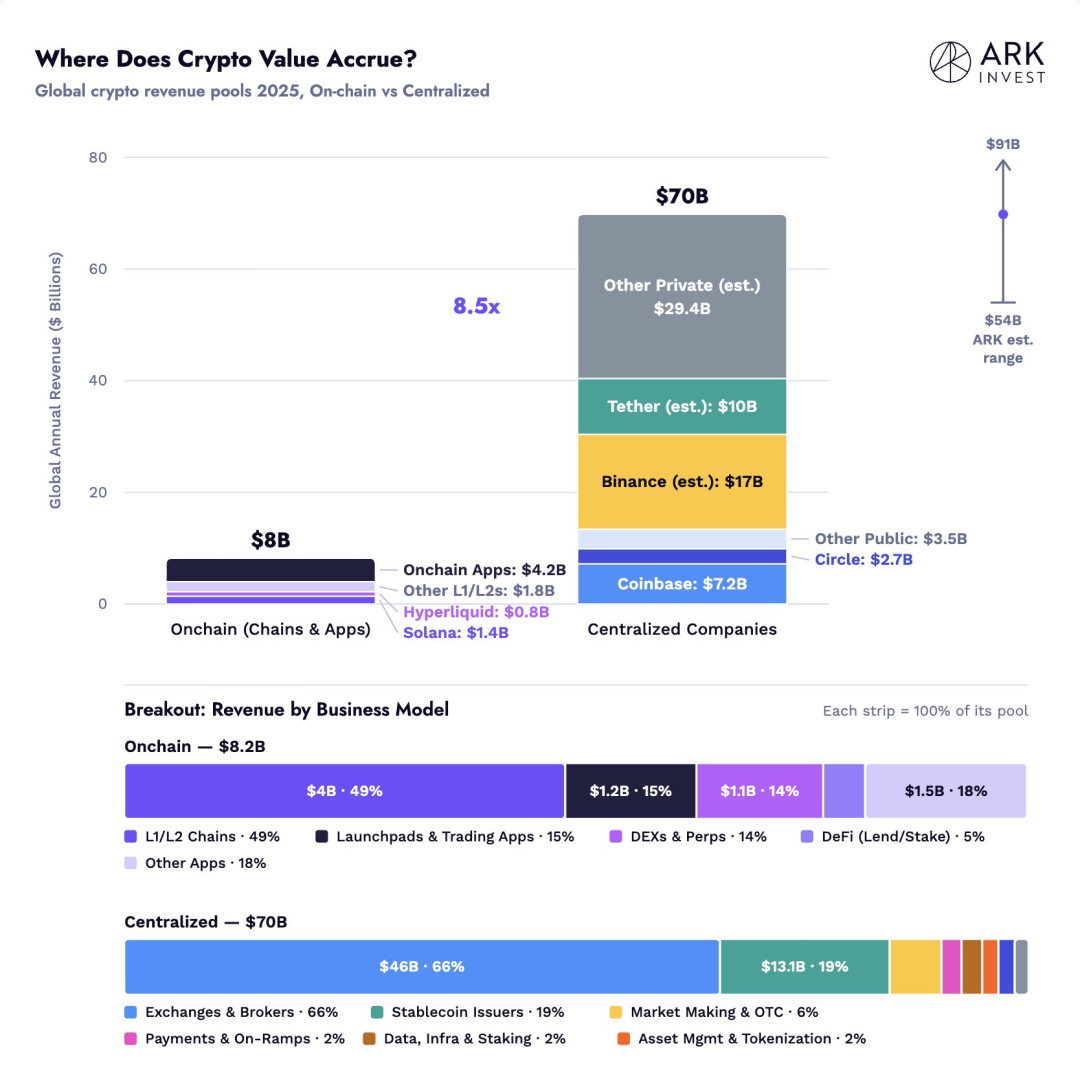
画像説明:取引プラットフォームは依然として利益を上げている
画像出典:@LorenzoARK
誤解を正しておくと、取引プラットフォームの困難は利益が出ていないことではなく、暴利を維持できなくなったことだ。業界全体の利益配分構造において、取引プラットフォームは依然としてDeFiとステーブルコインを合わせたよりも多くの利益を上げている。
さらに推論を続ければ、米国金融の機関化は既定路線であり、暗号資産は単に米国株式市場の歩調に追随しているに過ぎない。これは驚くべきことではない。
CEXとTradFiの交代劇の中で、ナスダックは夜間取引を計画し、アジアの昼間時間帯に合わせて5X23時間でアジアの投資家ニーズを満たす設計をしている。新冷戦はテクノロジー(株式)戦争であり、双方が互いの、あるいは国際的な流動性を巡って争うことで、多くの新たな機会が生まれるだろう。
これにより、Binanceは長鑫の先物契約を上場したが、アジアの投資家のニーズは決してレバレッジではない。A株は空売りを許可しておらず、それが市場の過熱や冷え込みを引き起こすことは決してない。
したがって、表面的な「奪取」は取引プラットフォームによるウォール街への逆方向の馴化であり、Pre-IPOやスーパー証券会社を米国の機関投資家に販売することだ。しかし、真の「奪取」は——規制された金融市場でいかにしてグローバルに裁定取引を行うかにある。
結語
取引プラットフォームは徐々に第二線に退き、マッチングと記録の役割をしっかり果たし、最終的には様々なPre-IPOやStock Perpの初回上場場所となり、株式市場やDeFiとともに新たな金融スタックを構成する。
取引プラットフォームの歴史的使命は、OKXのコンプライアンスで終わるわけでもなく、Bitgetが遅ればせながら参入したC2Cにあるのでもなく、CZの市場操作行為にあり、しかもMemeを使っていた。取引プラットフォームはもはや新たな資産発行のパラダイムを生み出す力を持っていない。
一つの時代はこれで終わった。我々が今目にしているのは、沈みゆく船の中での必死のあがきに過ぎない。前を見て、振り返らずに、より新しい資産発行の方法を探しに行こう。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事