ベッセントの介入は逆に諸刃の剣に:円高・米国債急落で、米国株の強気相場は危うい?
原文タイトル:《円を高く吹き上げたが、米国債は守れなかった!ベッセントは米国株の「猪チームメイト」?》
原文著者:龍玥、ウォール・ストリート・見聞
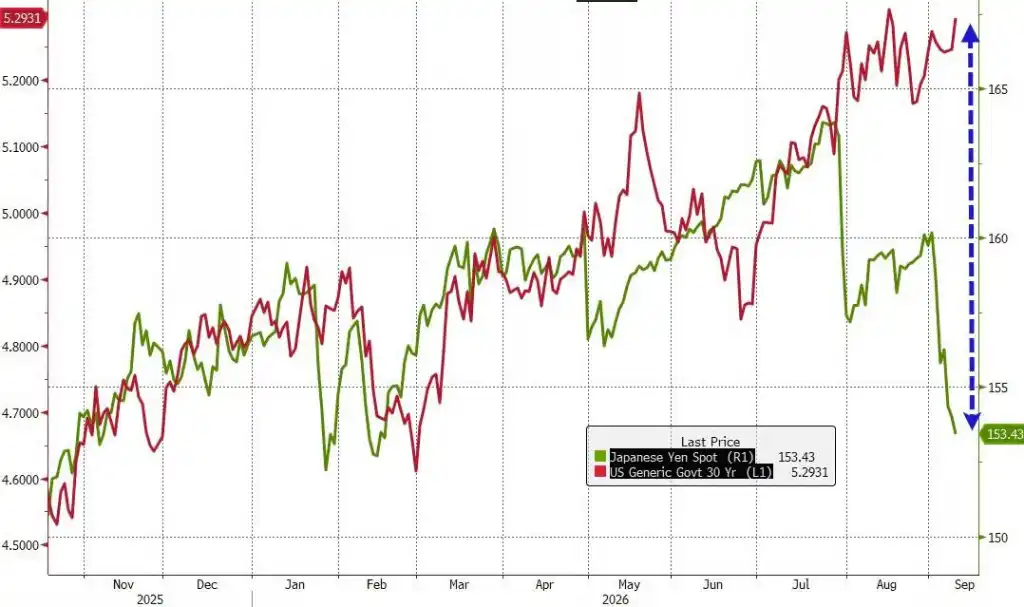
米国財務長官ベッセントは今週、連続して手を打った。まず市場に対して円の売り浴びせをしないよう高らかに警告し、円は直ちに上昇した。続いて米国債の買い戻し規模を大幅に拡大し、長期金利を抑え込もうとした。結果として、円は上がったが、米国債は下落した。
二つの出来事を個別に見れば、それぞれに論理がある。しかし合わせて見ると、米国株のここ4年間の強気相場に対する二重の脅威を構成している——円高はキャリートレードに打撃を与え、米国債利回りの上昇はバリュエーションを抑え込む。
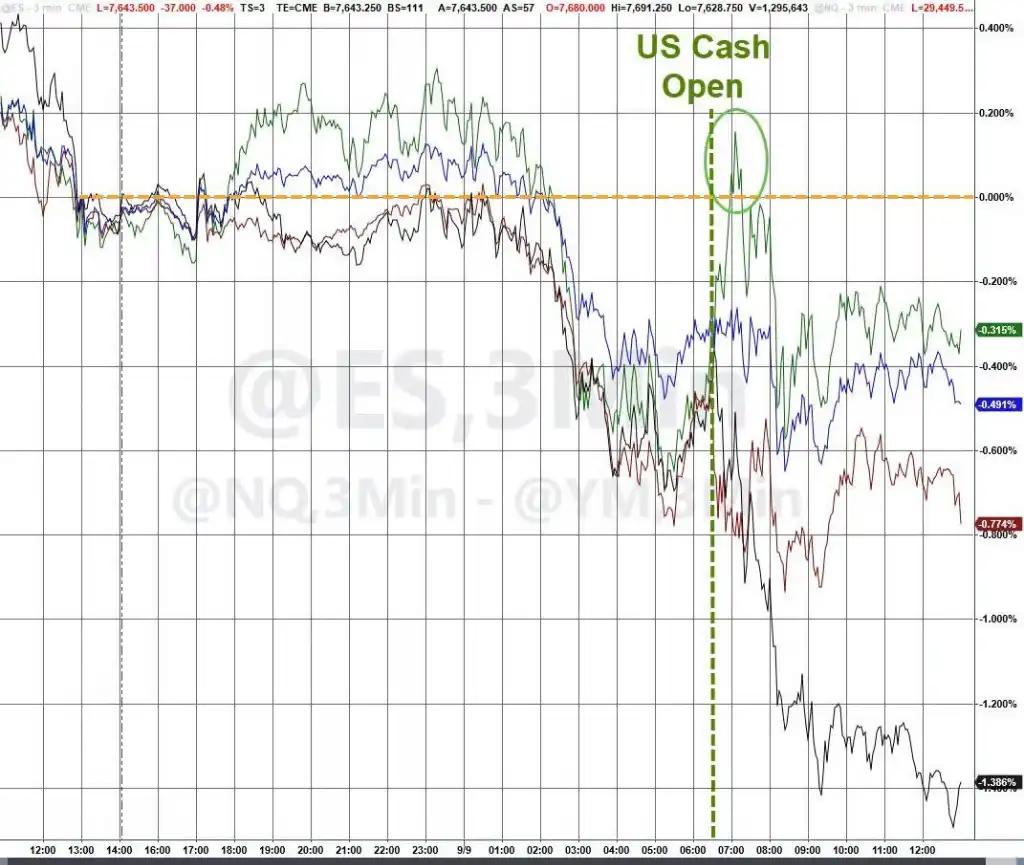
9月9日水曜日、米国株は3日連続で下落した。ダウ平均は400ポイント超下落し、下落率は0.8%。S&P500は0.5%下落。ナスダックは0.6%下落した。AIテクノロジー株が真っ先に打撃を受けた。
米国債買い戻し「エンドウ豆シューター」、市場は買わず
水曜日、米国財務省は単一の長期国債買い戻し上限を60億ドルに引き上げると発表した。先月の当初予定規模の3倍である。
しかし市場の反応は、失望だった。
これに先立ちベッセントは買い戻し規模が40億ドルを超える可能性を公に示唆し、ウォール街は一時、単一操作の上限が80億~100億ドルに達すると予想していた。60億ドルという数字が出ると、米国債利回りは下がるどころか上昇した。
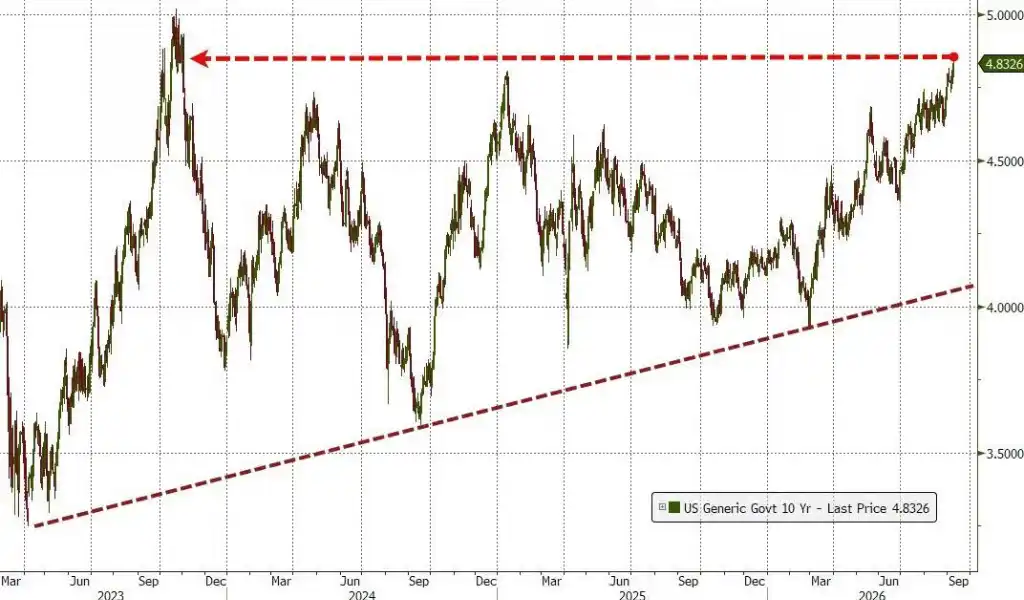
10年物米国債利回りは取引時間中に4.836%に達し、2023年10月以来の高水準となった。30年物米国債利回りは5.285%をつけ、先月触及した20年ぶりのピークである5.30%に迫った。
Brown Brothers Harriman & Co.のElias Haddad氏は率直にこう述べた。「現時点では、財務省はエンドウ豆シューターを持って戦車戦に臨んでいるようなものだ。」
ドイツ銀行のストラテジストSteven Zeng氏も「まるで財務省がモンスターを生み出し、今や絶えず餌を与え続けなければならなくなったようだ」と述べた。同氏は、60億ドルの発表が投資家の期待する「震撼効果」をもたらせなかったと指摘した。
水曜日遅く、財務省は4.834%の利回りで390億ドルの10年物国債を入札し、この年限の入札としては史上最高利回りを記録した。
マッケンジー・インベストメンツのチーフ債券ストラテジスト、ダスティン・リード氏は次のように述べた。「彼らがこの局面をどう管理するかは、まだ初期段階だ。財務省は今日の市場の反応に決して満足していないだろう。」
ベッセント自身も認めた:「均衡」価格は制御できない
市場の強い反応に直面し、ベッセント氏は火曜日、テキサス州でのイベントで、国債の「均衡」価格を変えることはできないと認め、目標は価格変動のペースを緩め、有害なナラティブの定着と蔓延を防ぐことだけにあると述べた。
同氏は長期金利の急速な上昇を、「米国は債務返済不能」という市場の恐慌感情に帰し、こうした懸念は「荒唐無稽だが、一時は支配的なナラティブとなった」と述べた。
ウェルズ・ファーゴのマクロストラテジスト、アンジェロ・マノラトス氏とフランシス・ブラウン氏はリサーチノートで、「長期利回りを押し下げるには他の触媒が必要だ」と指摘した。成長とインフレの減速、エネルギー価格の下落、FRB政策の不確実性の低下、財政健全化、あるいは社債発行規模の縮小などが含まれる。
現実はこうだ。これらの条件は一つも揃っていない。高止まりする原油価格がインフレ期待を押し上げ続けており、市場は現在、来週のFOMCでのFRB利上げ確率を62%と織り込んでいる。社債発行も今週は季節的なピークにあり、火曜日には18社の借り手が起債し、今年3番目に忙しい取引日となった。
「俺が胴元だ」——円は叫びで上がったが、その代償は?
米国債の買い戻しが壁にぶつかる前日、ベッセント氏は同じテキサス州のイベントで、円売りトレーダーに対して強硬な警告を発した。
ブルームバーグの報道によると、同氏はこう述べた。「今の胴元は俺だ。だから我々が円に介入する時、日本人、日本銀行、日本の政策当局が何をしようとしているかは手に取るように分かる。俺と賭けたいならいくらでも来い。」
この発言の自信は二つの側面に由来する。一つはベッセント氏が日本の政策当局の動向を把握していると主張していること。もう一つは、日銀が今月、政策金利を25ベーシスポイント引き上げる方向にあると報じられていることだ。
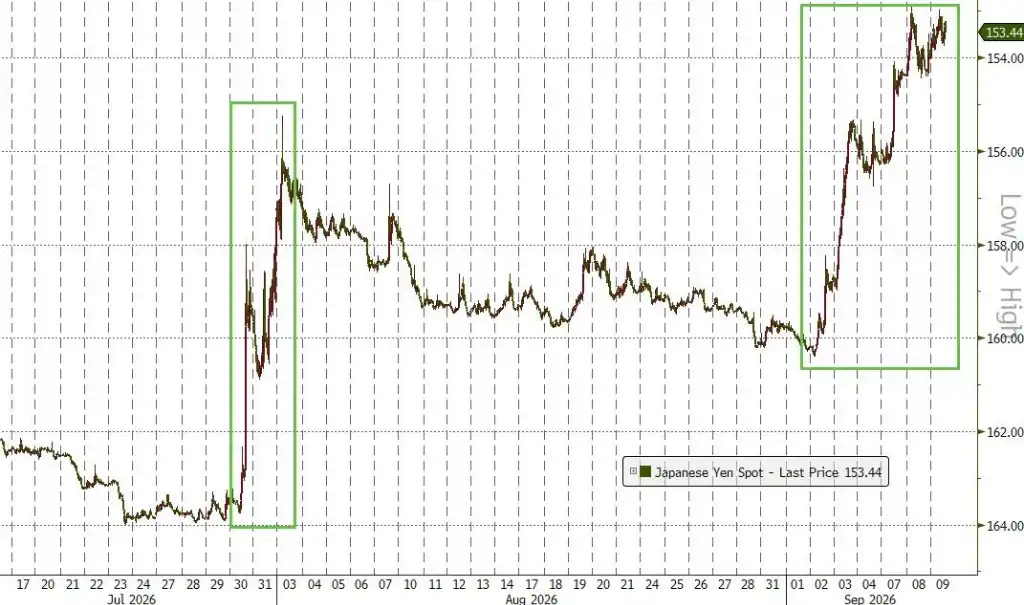
円は水曜日も上昇を続け、一時1ドル=153.49円に達した。前日には2月以来の最強水準を記録していた。
しかし問題は、円高が米国株にとって良いニュースではないということだ。
円が上がり、キャリートレードの「時限爆弾」が時を刻み始めた
円は長年にわたり、世界で最も安価な調達通貨であり続けてきた。典型的なキャリートレードの論理はこうだ。低利の円を借り、ドルに交換し、米国のハイテク株など高利回り資産を購入する。
円高は、この取引のコスト上昇を意味し、ポジション保有者は手仕舞い圧力に直面している。
Interactive Brokersのチーフストラテジスト、Steve Sosnick氏は、現在の円の上昇勢いは「すでに、円を借りて米国の高騰株にレバレッジをかけた賭けをしている一部の人々を動揺させるに十分だ」と述べた。
ゴールドマン・サックスのDelta-One業務責任者Rich Privorotsky氏も、ベッセント氏の言辞をどう見ても、「円は客観的に持続的に上昇しており、市場は日本銀行の引き締め政策と資金還流を織り込んでいる」と指摘した。
同氏はさらに重要な問題を提起した:「円キャリートレードが巻き戻され、資金が日本の債券と株式に還流するとき、何が起こるのか?」
同氏の判断はこうだ:「S&Pと大型株全体が、明確なファンダメンタルズの理由もなく、妙に重い。注目すべきは、一部のレバレッジとキャリーポジションが静かにシステムから拡散しつつある可能性だ。」
GammaRoad Capital Partnersのチーフ投資責任者Jordan Rizzuto氏は直接的に断じた:「これが強気相場が直面する最大のリスクだ。」
ベッセントのジレンマ:円は弱すぎても強すぎてもいけない
ここに内在する矛盾があり、ベッセント氏の政策論理を悩ませている。
MarketWatchの報道によると、日本が8月末に保有する外国証券の規模は約880億ドル減少した。日本は長らく米国債の重要な保有者である。
GammaRoadのRizzuto氏は、日本が最近米国債資産を売却しているのであれば、これは高度に注目に値すると指摘した——なぜならこれは米国が日本と協調して為替市場に介入し、円を支えた直後に起きているからだ。「このことは、この二つの出来事の重みを感じさせる」と同氏は述べた。
財務省は円が十分に強ければ、日本が資金調達のために米国債を売却する必要がなくなることを望んでいる。しかし円が急騰しすぎれば、キャリートレードが大規模に巻き戻され、米国テクノロジー株への打撃はより直接的になる。
市場ではすでにトレーダーが密かに議論している:ベッセント氏は因果関係を逆にしているのではないか——同氏は円を押し上げることで長期米国債の圧力を緩和しようとしているが、伝統的には金利差が為替フローを駆動するのであり、その逆ではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事