3か月で評価額が6倍、OpenRouterは75億ドルの価値があるのか?
原文タイトル:《IOSF Weekly Brief|VercelがAIルーティングを無料機能にしたとき、OpenRouterはなぜまだ75億ドルの価値があるのか?》
原文著者:0xjacobzhao、IOSF
2026年8月19日、StripeはOpenRouterとの買収契約を発表した。これは同社設立以来最大の買収案件である。双方は最終対価を開示していないが、メディア報道では約70億〜80億ドル以上とされ、『ニューヨーク・タイムズ』は約75億ドルと報じている。83日前のBラウンドで約13億ドルだった評価額と比較すると、3か月足らずで約6倍の再評価に相当する。
OpenRouterがやっていることは複雑ではない。500以上のモデルと80以上のコンピュートプロバイダーを、OpenAI互換の単一インターフェースに収束させることだ。それは一つのことを見事に証明した——推論需要は集約可能であり、しかもその規模は非常に大きくなり得る。しかし同時に、一つの構造的矛盾も露呈した。プロトコルの標準化は、まさに顧客がbase URLを一行書き換えるだけで離脱できることを意味する。ゆえにこの取引の真の命題はこうだ:ポータブルな注文フローを、ポータブルでないモデルインテリジェンスへと転換できるか?
核心的見解 / KEY TAKEAWAYS
▪価値と参入障壁は同じトレンドから生まれる:モデルの代替可能性の向上は、マルチモデル選択と動的スケジューリングの価値を増幅させ、これがOpenRouterの存在基盤である。しかしゲートウェイの相互運用性も同時に強化され、開発者のスイッチングコストは氷点下まで低下した——OpenAI互換により、あらゆる代替案が瞬時に接続可能となる。同じ力が追い風にも向かい風にもなる。
▪供給側は実在する市場だが、独占的な参入障壁ではない:同一モデルがOpenRouter上で10社以上の推論プロバイダーによって競争入札され、価格・スループット・可用性に顕著な差がある。マルチプロバイダーの冗長性による可用性向上は測定可能である。しかし同じプロバイダー群がVercelなどの競合ゲートウェイにも同時接続している——マルチホーミングは常態である。ゆえにコンピュートの流動性は検証済みの市場効用であり、排他的な堀ではない。
▪「ゼロマークアップ」の圧力下で、手数料モデルは高評価を支えきれない:クラウド事業者やプラットフォーマーが基本ルーティングを無料インフラとして参入し競争しており、トークンあたりのマネタイズ率は持続的に圧迫され、純粋なチャネル手数料では40倍以上のP/Sを支えることは難しい。
▪Stripeが賭けているのは「パイプライン」から「コントロールポイント」への躍進:買収の狙いは「モデルルーティング+テレメトリデータ+Agentのアイデンティティ/予算/決済」を打通することにある。代替可能なミドルウェアから、切り離し不可能なAgent取引のコントロールポイントへと進化できるかどうかが、今回の賭けの成否を握る鍵である。
01 /OpenRouterとは何か:課題、顧客、プロダクト
▍1.1 解決するのは「1つのAPIで複数モデルに接続」だけではない
OpenRouterが解決するのは、「1つのAPIで複数モデルに接続」という利便性の問題だけではない。AI Builderが極度に断片化された推論市場において、モデル選択、プロバイダーのスケジューリング、可用性、レイテンシ、コスト、データ戦略を継続的かつ動的に管理することを可能にするものである。モデル数が100を超え、フロンティア性能が頻繁に交代し、Token価格が持続的にデフレする中で、アプリケーションを単一モデルに強く紐付けることは重大なリスクとなっている——それはコストの次善化や単一障害点のリスクだけでなく、新モデルリリース時の迅速な移行能力の喪失も意味する。
▍1.2 真の顧客はAI builderであり、一般AIユーザーではない
OpenRouterが開示した月間400兆+ Token処理量、1,000万+ グローバルユーザー、80+ プロバイダー、500+ モデル、そして25万+ アプリが420万+ エンドユーザーをカバーするという数字は、そのB2B2Cの真の構造を明確に示している。OpenRouterは開発者とその下流のエンドユーザーの間に位置しており、一般AI消費者に直接向き合っているわけではない。
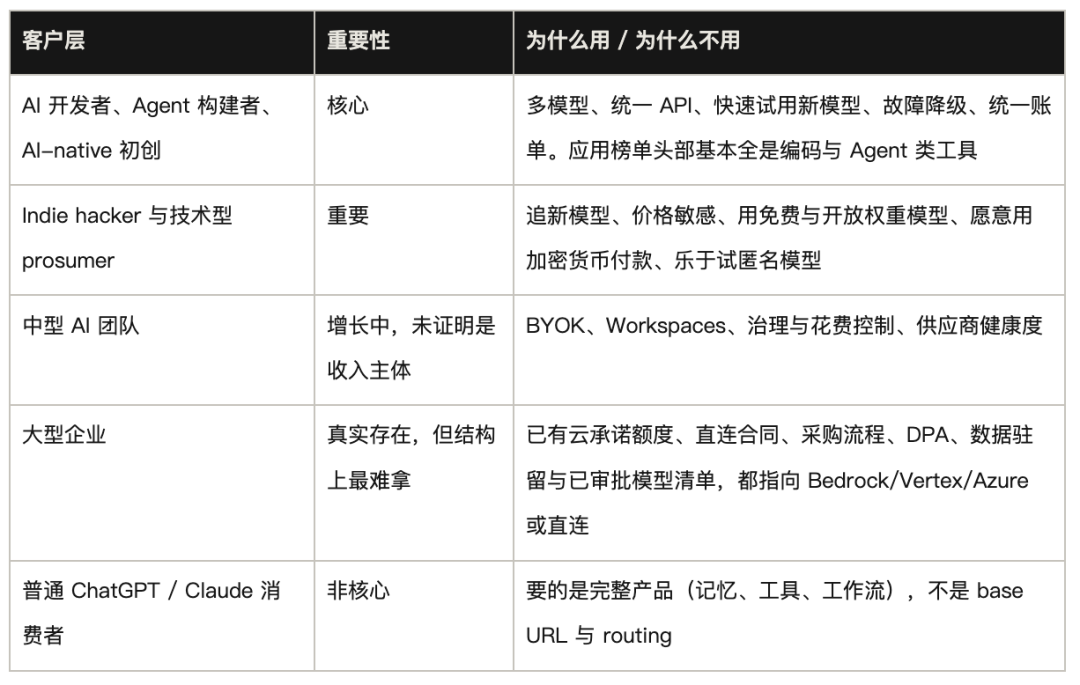
「ますます多くの人がAIを使う」はほぼ必然的に成立するが、そのトラフィック成長は必ずしもOpenRouterを経由する必要はない。「人が製品を選ぶ」モデルでは、ユーザーが自主的にChatGPTやClaudeの使用を選択し、ルーティングは人間の脳内で発生し、購入されるのは完全なエンドツーエンドアプリケーションであるため、OpenRouterの価値は高くない。市場が「ソフトウェアがモデルを選ぶ」モデルへと転換し、すなわちAgentがタスク実行のたびに最適なモデル、コンピュートプロバイダー、価格帯、レイテンシをリアルタイムで自動マッチングするようになって初めて、OpenRouterの価値は最大限に解放される。
▍1.3 プロダクトスタック:ゲートウェイから始まり、価値は上位2層にあり
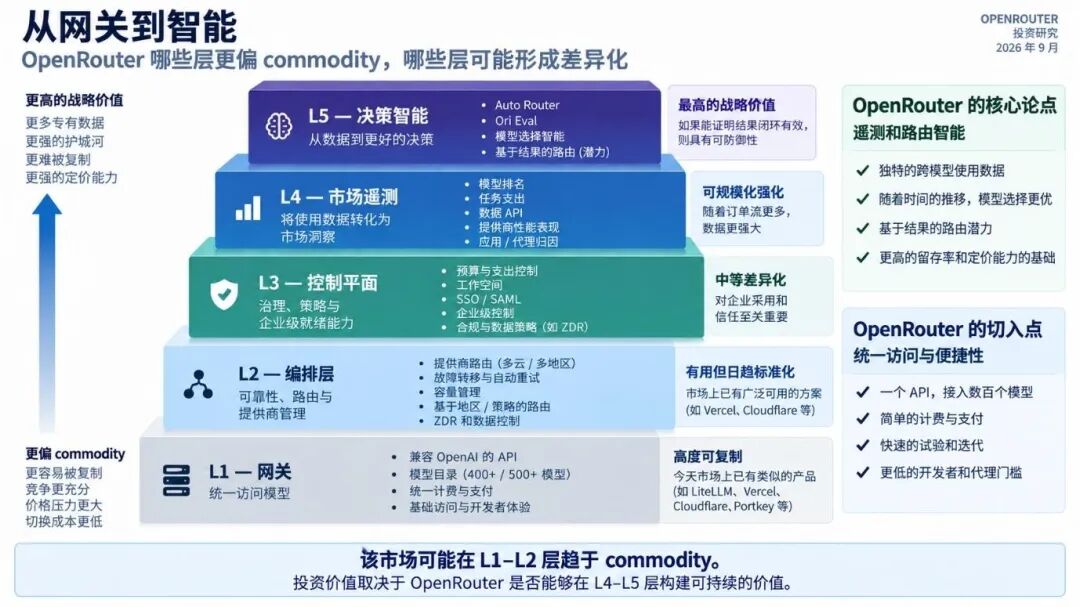
図1 OpenRouter プロダクトスタック L1~L5。
OpenRouter はゲートウェイで市場に参入したが、そのバリュエーション・プレミアムと投資テーゼは完全にデータ層と意思決定層の上に成り立っている。L1 ゲートウェイ接続(Gateway)、L2 オーケストレーション・スケジューリング(Orchestration)、L3 コントロールプレーン(Control Plane)はすでに高度にコモディティ化し、この分野の基礎的なテーブルステークスに成り下がっている。L4 マーケット・テレメトリー(Market Telemetry)と L5 意思決定インテリジェンス(Decision Intelligence)こそが、差別化とプライシング・パワーを構築する唯一の陣地である。
▪L1 ゲートウェイ接続(Gateway):OpenAI 互換の統一 API、統一課金、数百のモデルの高速トライアルを提供。複製難易度は極めて低く、競合(LiteLLM、Vercel、Portkey など)が即座に代替可能。
▪L2 オーケストレーション・スケジューリング(Orchestration):マルチクラウド/マルチリージョンの障害フォールバック、自動リトライ、キャパシティ管理、動的コンピュート・ルーティングを担当。実用的ではあるが、徐々にオープンソース・ミドルウェアやクラウドベンダーの標準機能になりつつある。
▪L3 コントロールプレーン(Control Plane):予算管理、ワークスペース管理、SSO/SAML、ZDR(ゼロデータ保持)などのエンタープライズ向けコンプライアンス制御を包含。適度な差別化機能に属し、中堅・大企業への参入パスポートとなる。
▪L4 マーケット・テレメトリー(Market Telemetry):膨大な利用量をビジネスインテリジェンスに変換。業界ランキング、タスク別支出、コンピュートプロバイダーのパフォーマンス、App/Agent アトリビューションを含む。その価値はオーダーフローの規模拡大とともに強化され、OpenRouter の規模の経済の基盤となる。
▪L5 意思決定インテリジェンス(Decision Intelligence):戦略的価値が極めて高く、堀の鍵となる突破口。テレメトリーデータをより優れたモデル選択と結果認識型ルーティング(Outcome-aware routing)に変換し、研究開発と商業化の上限を直接駆動することを目指す。
02 / 市場規模の天井はどれほど高いのか?
▍2.1 AI推論サービスの5つのコントロールポイント
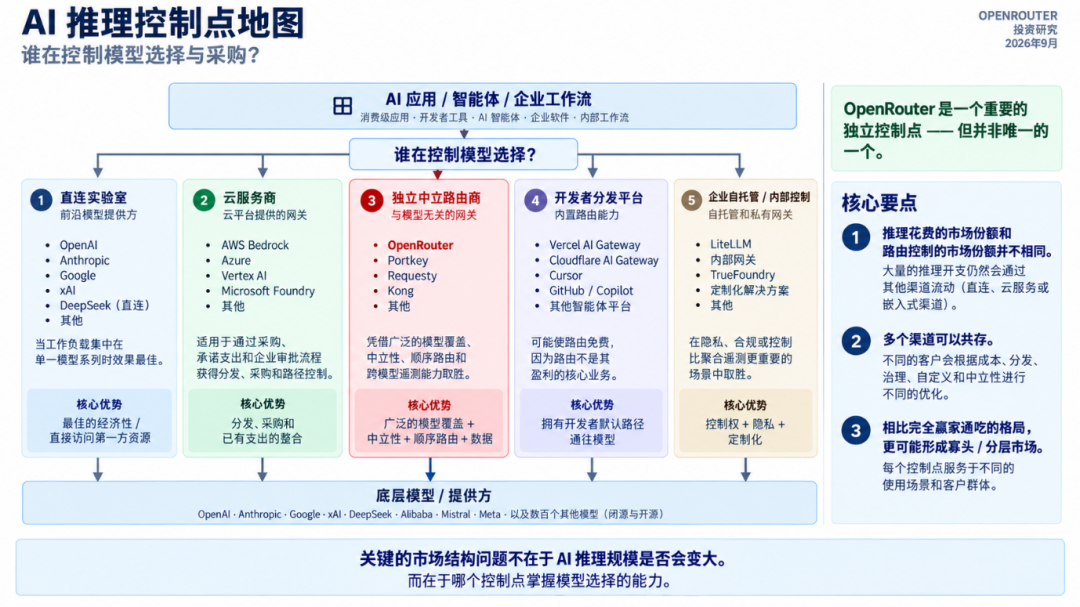
図2 AI推論コントロールポイントマップ。
AIアプリケーションと基盤モデルの間において、モデル選択権の5大コントロールポイントは明確に差別化された格局を示している:原廠直結は単一モデルファミリーの極端な経済性とネイティブ優先アクセス権により専一負荷をロックインする;ハイパースケールクラウド事業者は既存のクラウドコミットメント枠、チャネル、コンプライアンス承認によりエンタープライズ調達を支配する;独立中立ルーター(OpenRouterなど)は全モデルの広範性、中立性、クロスモデルテレメトリデータの集約により注文フローを獲得する;開発者ディストリビューションプラットフォームはデフォルトワークフロー入口を掌握することでルーティングを無料機能として抱き合わせ提供する;そしてプライベート/自社構築ゲートウェイはデータプライバシーと深いカスタマイズ要求が極めて高いシナリオにおいて支配的地位を占める。
▍2.2 市場規模:AI推論量のすべてが独立ルーターに流れるわけではない
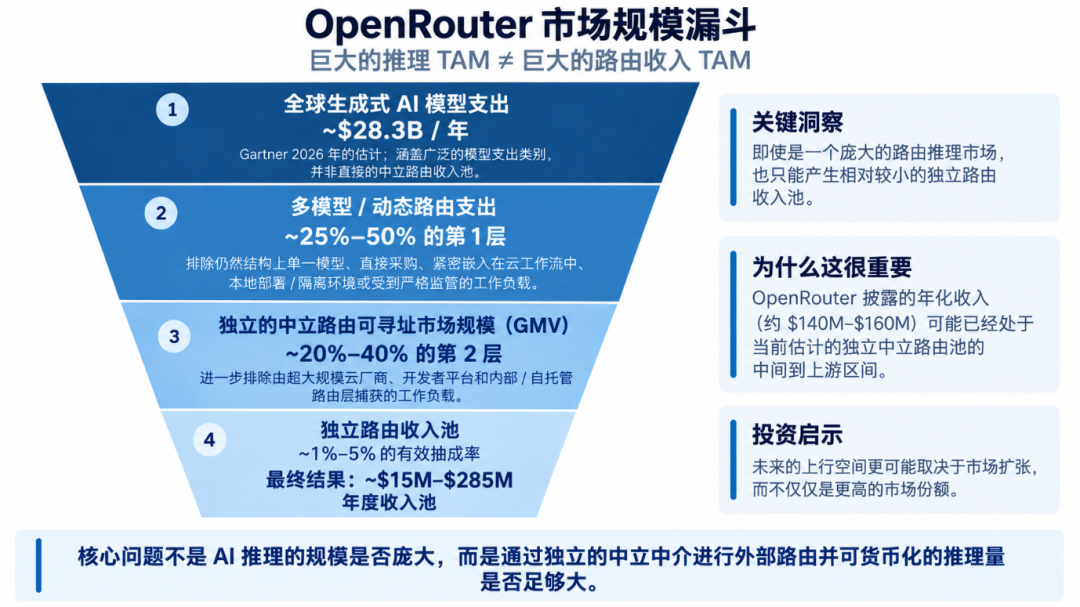
図3 市場規模ファネル(ボトムアップ、Gartner 2026年基準)。
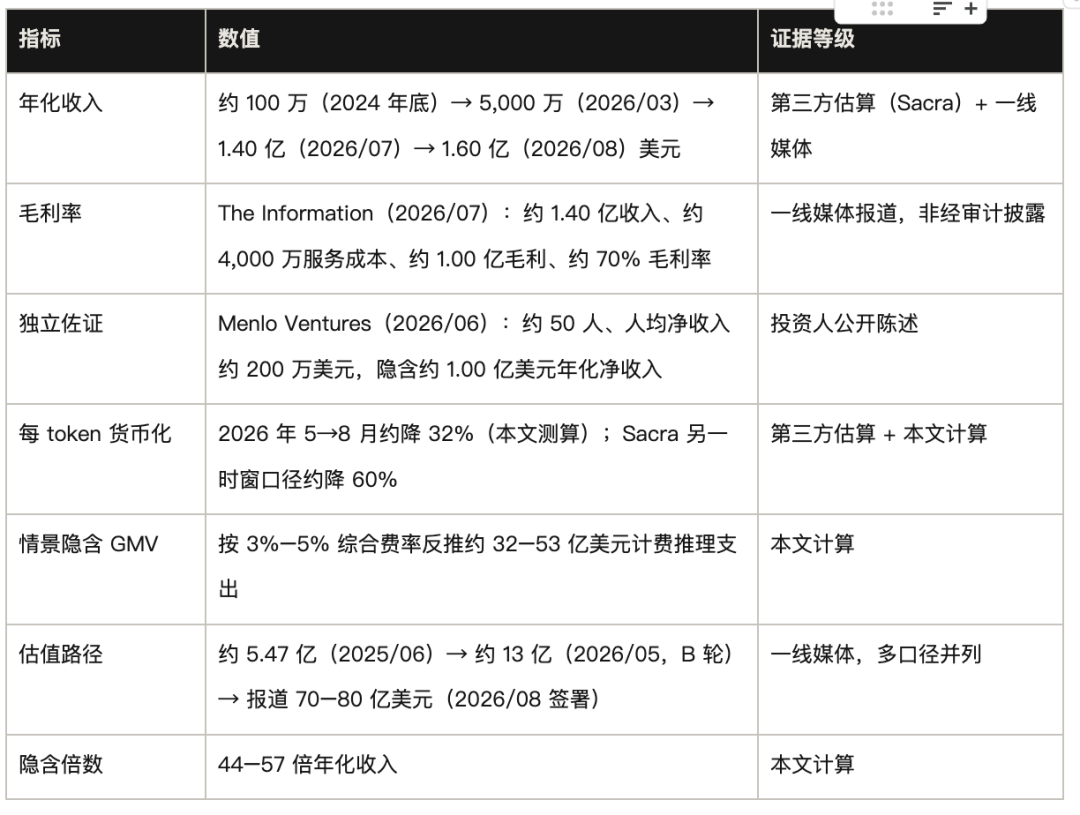
巨大なAI推論量は巨大な独立ルーティング収益プールとイコールではない。Gartner基準の試算によれば、2026年の世界生成AIモデル支出は約283億ドル;単一モデル直結、クラウド事業者ワークフロー、企業自社ホスティング方案を段階的に控除した後、真に独立中立ゲートウェイが介入可能な市場はわずか14~57億ドル;さらにBYOK、無料割引、ゼロマークアップ競争などの要因(実効料率1%~5%)を考慮すると、最終的な独立ルーティングの実収益プールは大幅に0.15~2.8億ドル(中枢約0.6~1.5億ドル)に縮小される。OpenRouterの現在の第三者推定年間収益1.40~1.60億ドルは、すでにこの推計レンジの中上部に達している。上記の仮定が概ね成立するならば、今後の成長はますます収益プール自体の拡大に依存することになり、シェア向上だけに頼ることはできなくなる。
03 /なぜ勝ったのはOpenRouterなのか
ゲートウェイ技術が容易に模倣できるなら、なぜそれがカテゴリーリーダーになったのか?その答えは製品だけにあるのではなく、順序にある。
▍3.1 流動性フライホイールは実証済み、インテリジェンスフライホイールは形成途上
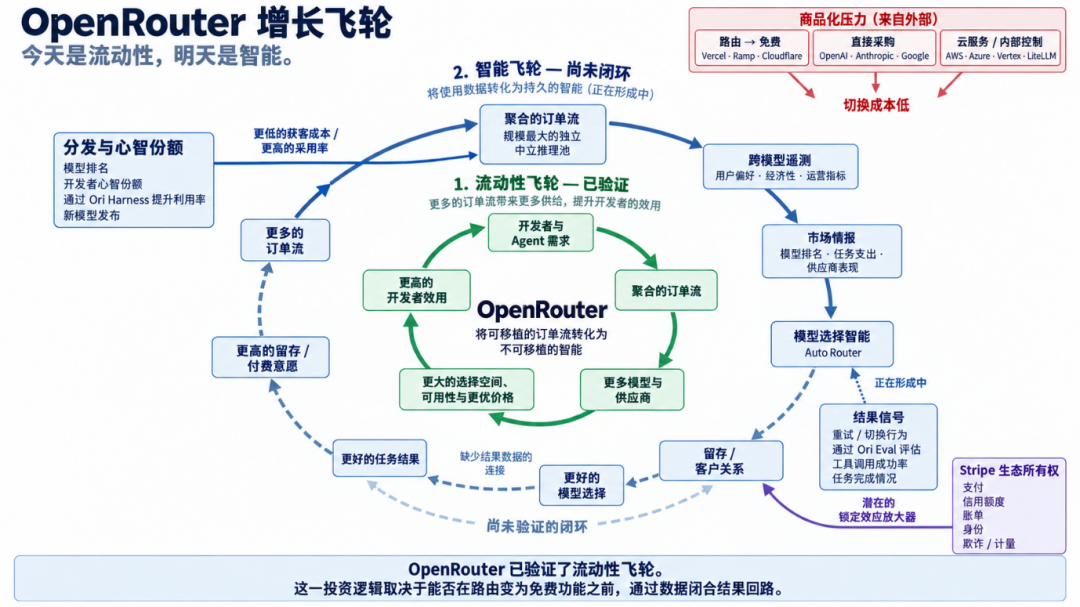
図4 二つのフライホイール:緑の環は実証済み、青の破線部分は未実証。
流動性フライホイール(Liquidity Flywheel)の連鎖は:開発者とAgentの需要が注文フローの集約を駆動し、それによってより多くのモデルと計算リソースプロバイダーが参入し、より豊富な選択肢と価格優位性をもたらし、開発者の実用性を高め、正のフィードバックループを形成する。OpenRouterの課金と計測使用量は極めて強い爆発力を示している——週間Token処理量は2025年11月の5兆から、2026年8月には55兆以上(1日平均10兆超)に達し、9ヶ月で10倍以上に成長した。
インテリジェンスフライホイール(Intelligence Flywheel)の連鎖は、注文フローの集約によってクロスモデルのテレメトリデータと市場インテリジェンスが蓄積され、それがモデル選択インテリジェンス(Auto Router)に還元されるというものだ。しかし、「より優れたモデル選択からより良いタスク実行結果(Better Task Outcomes)へ」というデータフィードバックの連鎖は、現在も重要な閉ループを欠いており、その効用はまだ完全には実証されていない。
▍3.2 マインドシェアは顧客獲得コストを下げるが、スイッチングコストは上げない
サードパーティ製ゲートウェイ競合の比較ページのタイトルは、一般的に「OpenRouterの代替品」であり、その逆ではない。これはカテゴリーのデフォルトを示す標準的な言語学的シグナルである。しかし、それが下げるのは顧客獲得コストであり、離脱率ではない。OpenAI互換とは、移行作業がbase URLとkeyを一つ変更するだけで済むことを意味する。カテゴリーのデフォルトは、OpenRouterが新規プロジェクトを獲得しやすくする一方で、既存プロジェクトの離脱をほとんど阻止しない。
▍3.3 OpenRouterは同時にモデルのリリースと発見の場でもある
新興ラボは、無料または匿名のプレビュー版を巨大な実開発者とAgentのトラフィックプールに投入し、使用フィードバックを収集し、リーダーボードでの可視性を獲得し、需要が形成された後に身元を明かすことができる。小米のHunter Alpha、Z.aiのOx Alphaはいずれもこのようにしてコールドスタートを完了した。大規模な開発者ディストリビューションをまだ持たないモデルプロバイダーにとって、OpenRouterは特に価値のあるグローバルな発見とコールドスタートのチャネルである。これが強化するのはディストリビューションの優位性であり、排他的な供給の堀ではない。
04 /プロダクトエコノミクスとビジネスモデル
顧客は結局何に対して支払っているのか?公式は推論価格にマークアップせず、プロバイダー価格を透過的に伝え、5.5%はcredits購入時のプラットフォーム手数料であり、BYOKの無料枠はリクエスト数ではなく金額で計算される。本当の問題は:この手数料がどのような条件下で割に合わなくなるかである。
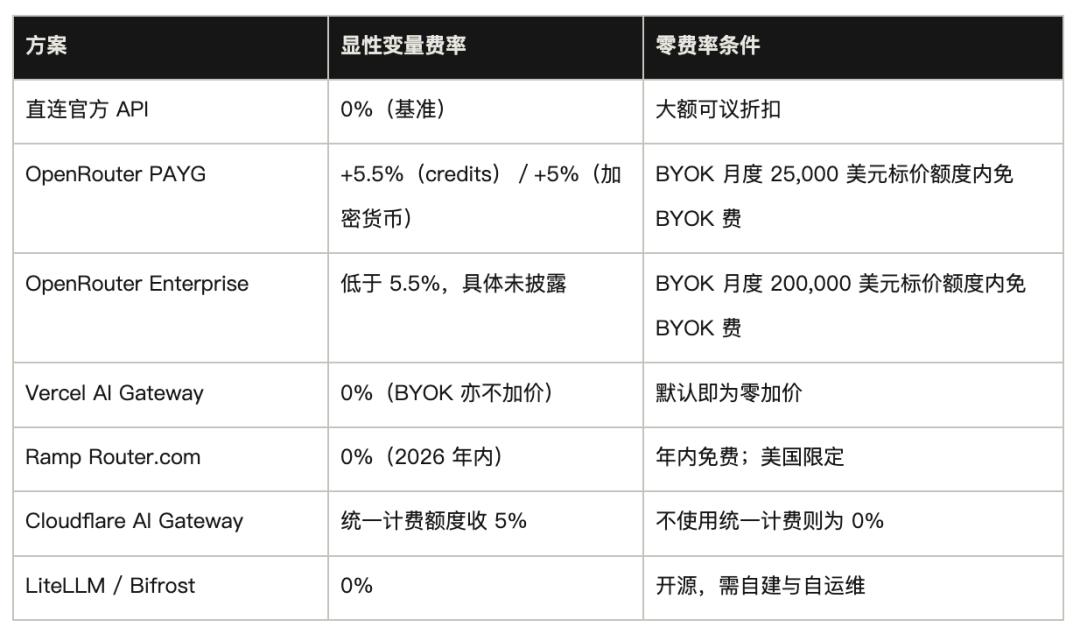
氾濫する中継プラットフォームが公式価格の三割で提供される市場においても、なお5.5%のプレミアムを支払う顧客がいる。非常に信頼性の高い説明はカウンターパーティ信頼である:受け取ったものが確かにこのモデル、このコンテキスト長、この推論構成、このプロバイダーであり、静かに降格されたりモデルを差し替えられたりしないこと。信頼はグレーおよびロングテール中継に対して意味のある差別化であり、大企業調達にとっては基本的に参入資格である。
05 /堀の解構:オーダーフロー、計算流動性、インテリジェンスフライホイール
▍5.1 需要側オーダーフロー:規模は顕著だが、スイッチング障壁を欠く
APIとルーティングコードが完全に複製可能であっても、オーダーフローとその副産物は依然としてOpenRouter唯一の非コモディティ化資産を構成している。それは四つの核心的権力を固定する:プロバイダーに対する交渉地位、新モデルのコールドスタートディストリビューション権、ターゲットを絞ったトラフィック分流能力、そして顧客の全ルート関係(アイデンティティ権限、課金予算、使用量分析、発見と降格戦略)の制御である。
しかし、この資産は防御可能性を欠く:OpenAIインターフェース互換性がスイッチングコストを極度に押し下げ、さらにVercel/Cloudflare(既存エコシステムディストリビューション)、クラウド巨人(企業調達パッケージ)、Ramp(無料買贈)、LiteLLM(大顧客の自社構築)の圧迫により、マルチホーミングは業界の常態となっている。
▍5.2 供給側推論サービス:成熟した軽資産取引市場だが独占ではない
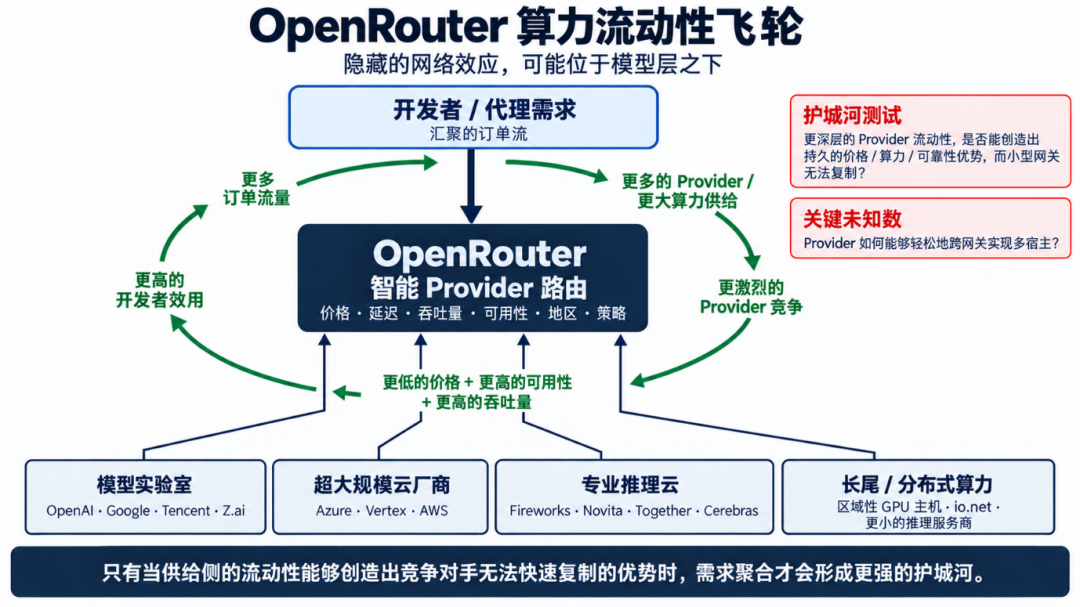
図5 流動性フライホイールの計算:隠れたネットワーク効果はモデル層の下に存在する可能性がある。
OpenRouterの過小評価されがちな層の一つは、モデルの下にある計算力とサプライヤーの流動性である。同一モデルは複数の推論エンドポイントによって同時にホストされることが多く、プラットフォームは価格、レイテンシ、スループット、可用率、リージョン、データポリシーを継続的に比較し、リクエストを動的に分散させる。今日のOpenRouterにとって、この「サプライヤーインテリジェンス」は実はモデル選択インテリジェンスよりも成熟している:すでに実際のプロダクショントラフィックで機能している。
オーダーフローが大きくなるほど、より多くのオリジナルベンダー、クラウドプロバイダー、専門推論クラウド、分散型計算力を引き寄せることができる;供給が増えるほど、価格とパフォーマンスの競争が十分になり、プラットフォームの需要側への吸引力も強くなる。しかし、この層のフライホイールには重要な制限がある:サプライヤーは低コストでマルチホーミングが可能であり、同時にOpenRouter、Vercel、その他のチャネルに接続できる。したがって、計算力の流動性は現在、蓄積が困難な先行資産というよりも、移転不可能な独占的障壁とは言い難い。
▍5.3 データ資産:規模はリードしているが、閉ループは依然としてオプション状態
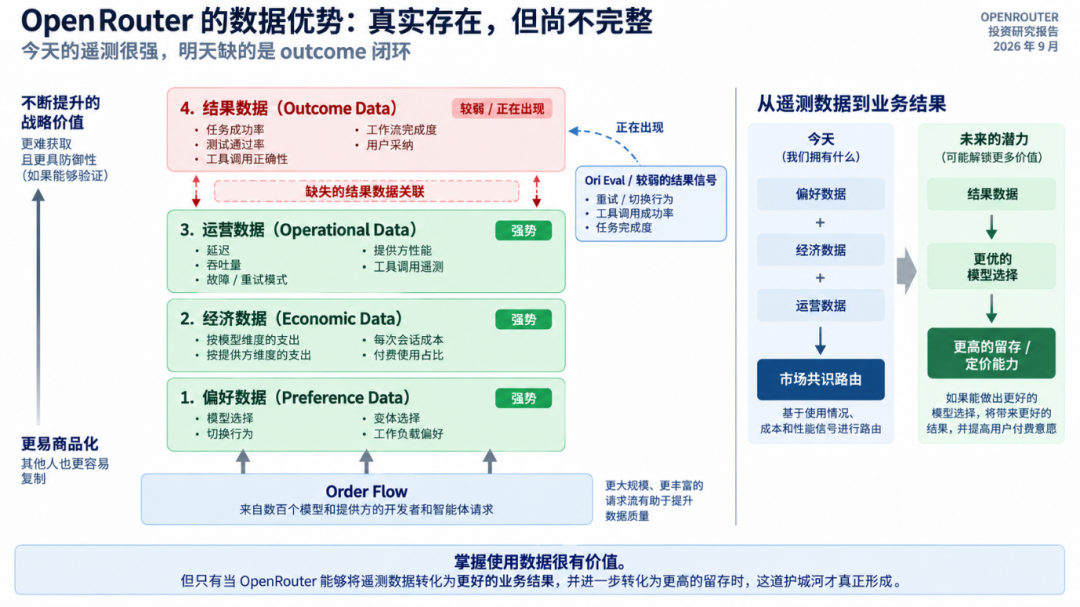
図6 4種類のデータと欠落した結果データ環。
OpenRouterは、クロスモデル、クロスサプライヤー、クロスアプリケーション、クロスリージョンの次元で、極めて強力かつ独自の選好、経済、運用パフォーマンスデータを蓄積している——これはオリジナルラボ(自身のトラフィックのみ可視)、セルフホストゲートウェイ(データ集約なし)、クラウドプロバイダー(自身のクラウドエコシステムに限定)のいずれも到達できない独自の視点である。それにもかかわらず、このデータ資産は依然として二つの内在的な技術的・商業的限界に直面している:
▪内生性:ルーター自身の選択がトラフィック分布を変えるため、「パフォーマンスデータ」自体がアルゴリズム行動の結果である。
▪カバレッジバイアス:プライベートおよび一部のコンプライアンスに敏感なトラフィックは公開集約に入らず、こうした顧客はしばしばより支払い意欲の高い層である。
▪サンプルバイアス:VercelとOpenRouterのモデル構成は大きく異なり、いかなる単一ゲートウェイのデータもAI市場全体を直接代表することはできないことを示している。
意思決定のクローズドループと採用率の層面において、結果駆動型のインテリジェント・フライホイールは現在もオプション状態にある。一方でリンクは自動化されていない。現在のAuto Routerは過去7日間の匿名化された市場支出シグナルのみに依存しており、リトライや中断などの行動メタデータは直接観測可能であるものの、「本番リクエスト → 結果スコアリング → ルーティング重みの自動調整」という完全なクローズドループは未だ打通されていない。他方で採用率は未検証である。したがって、そのモデル選択インテリジェンスは現段階において、形成途上にある遠期オプションとして理性的に評価されるべきである。
▍5.4 依存チェーン:データ・モートの上限はオーダーフローによって決まる
テレメトリ、Rankings、Auto Routerは、メカニズム上いずれもオーダーフローの産物である。
オーダーフローを奪った競合は最終的に同種のデータを蓄積する。そしてルーティング・インテリジェンスが結果を改善することが証明されるまでは、データ自体がオーダーフローから独立したリテンションを生み出すことはない。ゆえにモートスタックの上限は最も弱い環によって決まり、その環とはスイッチングコストである。これは転換戦略の方向性も再定義する。ルーティングアルゴリズムは原理上再構築可能である——同等規模のオーダーフローさえ獲得できれば。真に移植不可能なのは、バックフィル不能な履歴データと支払いアイデンティティグラフである。
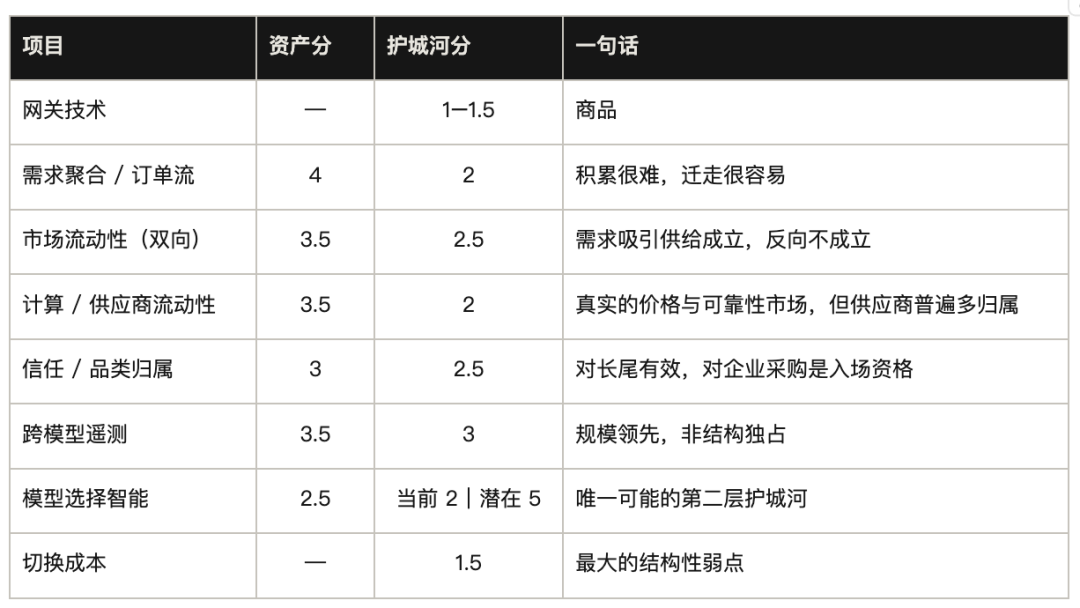
▍5.5 モート・スコアカード
資産価値と防御可能性は別々に採点する。低スイッチングコストは資産が固化しなかったメカニズムであり、他の行で重複して減点しない。
06 / 競争とコモディティ化の圧力
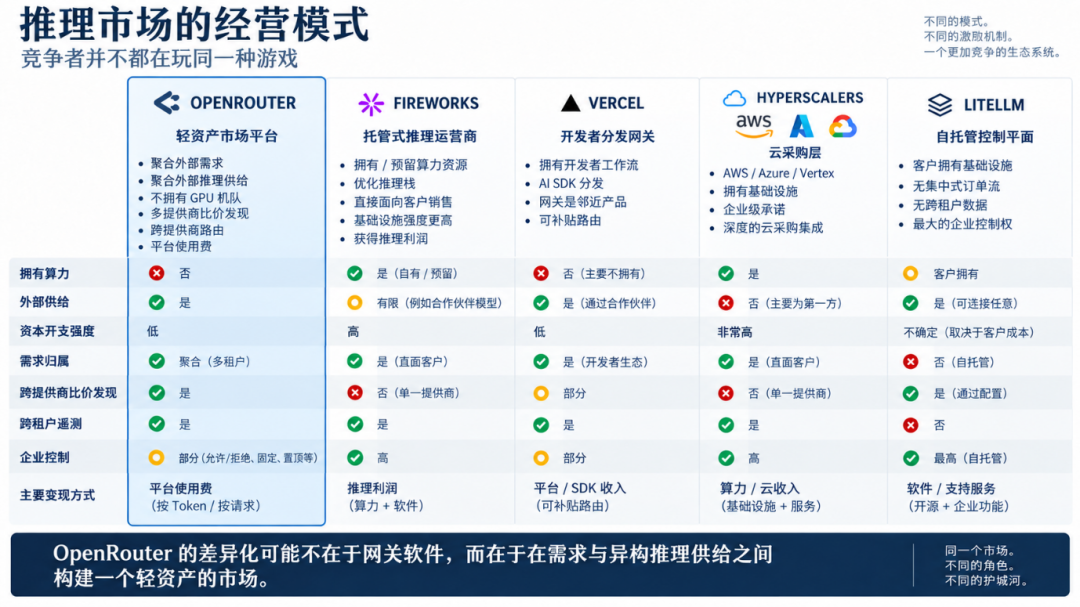
図7 推論市場の5つの経営モデル:競合は同じゲームをプレイしていない。
競合を同種のゲートウェイとして比較すると歪みが生じる。それらは計算資源の自持、外部供給、設備投資強度、需要の帰属、クロスベンダー価格発見、クロステナント・テレメトリ、エンタープライズ制御、マネタイズ方式において構造的に異なる——ゆえにインセンティブも異なり、モートも異なる。OpenRouterの最も鮮明な構造的特徴は、軽資産方式で外部需要と異種推論供給を同時に集約し、クロスベンダー・ルーティングそのものを中核製品としていることである。GPUを保有せず、外部需要と外部推論供給を集約し、プラットフォーム手数料でマネタイズする。
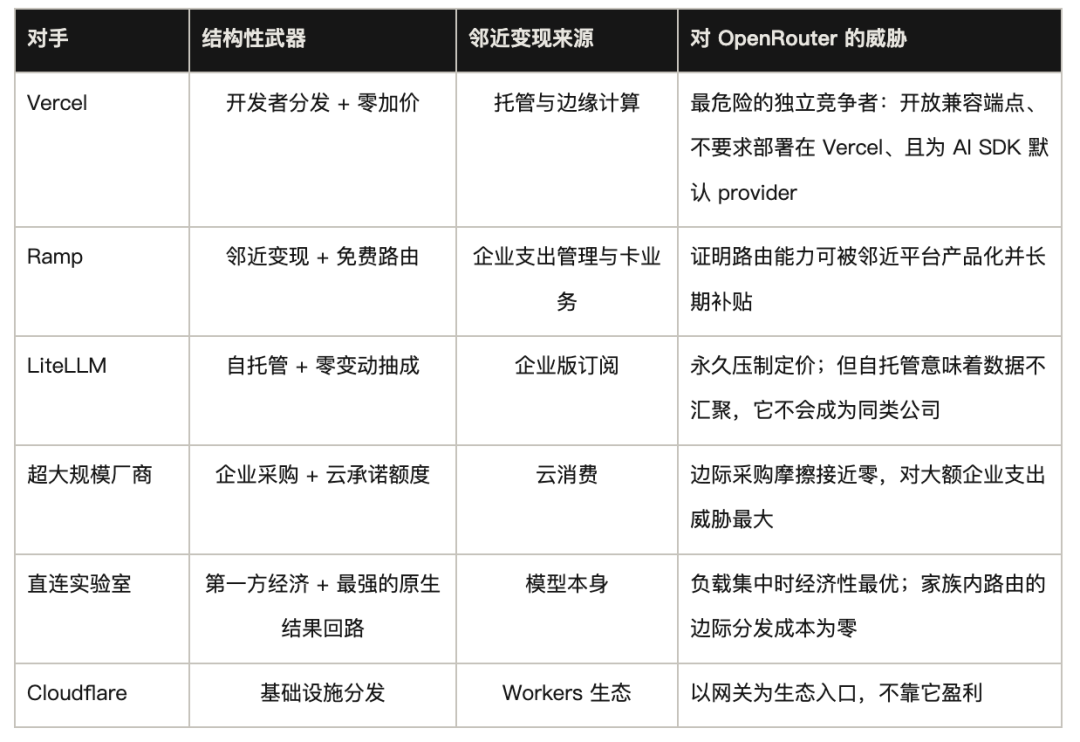
最も危険な競合は、より優れた別のゲートウェイではなく、ルーティングで稼ぐ必要のない企業である。
07 /経済性とバリュエーション
指数関数的に爆発する利用量は、魅力的な財務経済性へと転換されているのか?
収益 = 有料 GMV × 総合手数料率;そして有料 GMV = 有料トークン量 × 単位トークンあたりの有効価格。
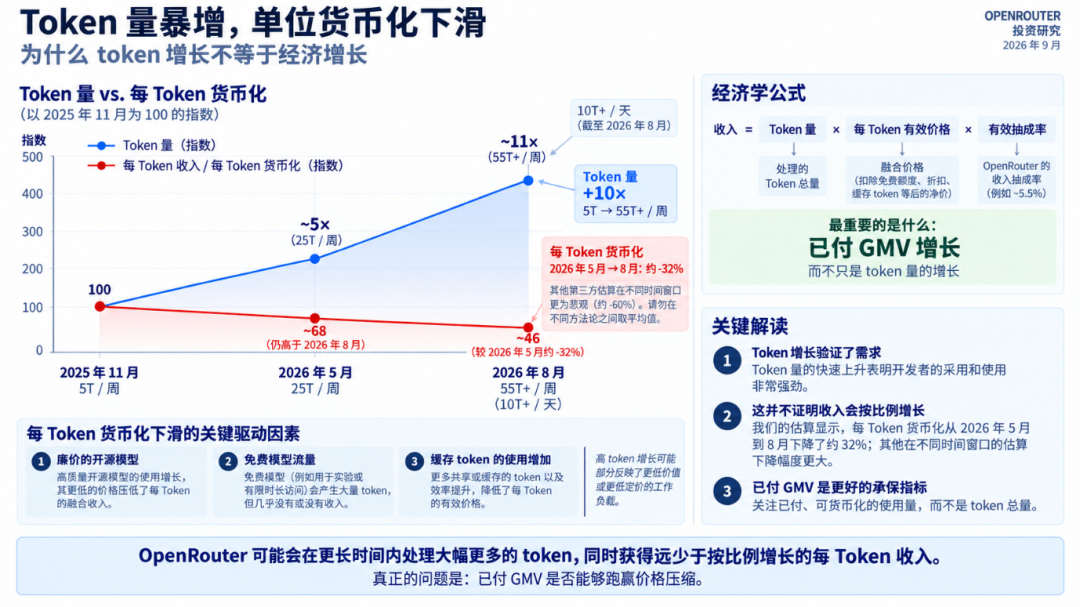
図8 量は爆発しているが、単位あたりのマネタイズは低下している。
収益成長を駆動する3つの因子のうち、上向きなのはトークン処理量のみであり、トークン価格と手数料率はいずれも持続的な下押し圧力に直面している:
▪量の爆発(唯一の上向き因子):週間トークン処理量は2025年11月の5兆から、2026年8月には55兆以上へと、9か月で10倍超に増加した。
▪単位マネタイズ率の断崖的低下(下向きの2因子):1兆トークンあたりの収益は2026年5月の$64.4kから8月には$44.0kへと低下し、同期間に約32%減少した。
▍7.1 財務的証拠
08 /Stripe はなぜこれを買うのか
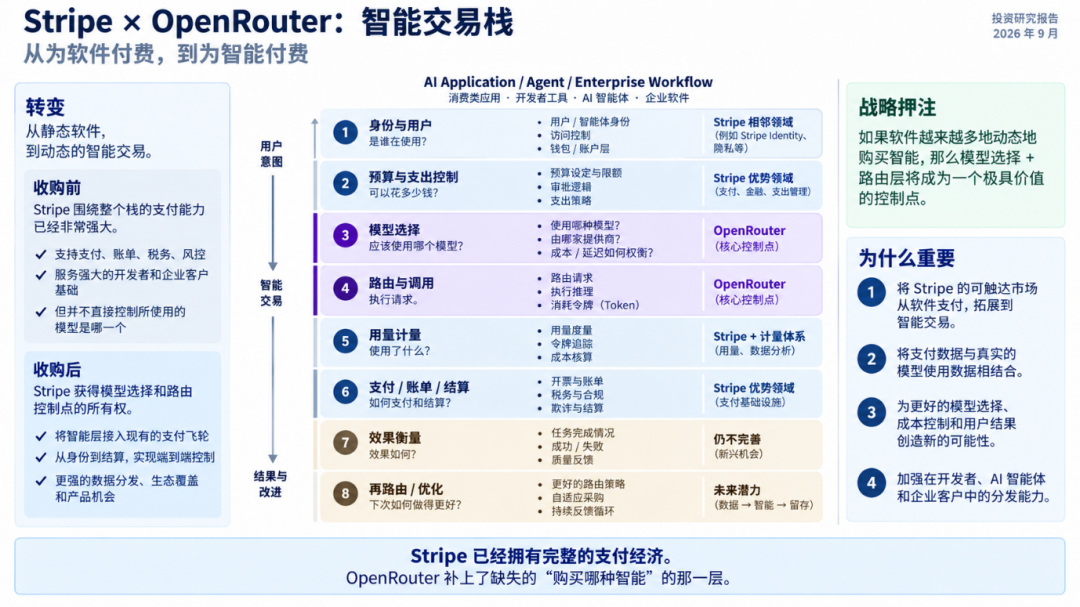
図9 スマートトランザクションスタックの8つの段階。
Stripeの2026年8月19日付投資家レターの枠組みはこうだ:資本と知能は、あらゆる企業を支える2つのデジタルフローになりつつある。これまで全ての開発者が自らの収益パイプラインを管理する必要があったことがStripeを生んだ。今後は全ての開発者が同様に自らの知能パイプラインを管理する必要がある。
▍8.1 スポット経済:それは「内部化された支払い」ではない
両社は2026年1月の時点ですでに深く協業していた。OpenRouterはStripeのInvoicing、Tax、Radarを使用し、トークン課金の統合もすでに完了していた。買収による真の増分は、所有権・製品・データの深い統合、そして「誰がどの知能を購入し、どのように計量・決済するか」というチェーンに対するより完全な制御にある。
▍8.2 戦略的コントロールポイント
OpenRouterのStripeに対する価値は「ゲートウェイ」そのものではなく、知能調達のオーケストレーション層になり得る点にある。Stripeはすでにアイデンティティ、予算、計量、支払い、決済を掌握しており、OpenRouterがモデル選択と実行を追加する。両者が組み合わさって初めて、Agentの予算から知能の購入、そして決済に至る完全な取引チェーンをカバーする機会が生まれる。
▍8.3 長期的オプション
長期的な想像空間もまさにここから生まれる:Agentアイデンティティ → 予算 → モデルとベンダーの選択 → 知能の消費 → 計量 → 決済 → 結果の測定 → 再最適化。今日、最後の2ステップはまだ欠けている。もしOpenRouterが結果フィードバックを将来のルーティング意思決定に真に接続できなければ、それは依然としてより賢い中間層に過ぎない。もし閉ループが成立すれば、Stripeが高いプレミアムを支払うに値するコントロールポイントへと徐々に変貌する可能性がある。
逆に、これがこの取引の最大のリスクでもある:もしAgent経済において最終的に最も重要なコントロールポイントが予算と決済であり、モデル選択が無料で提供できる単なる機能に過ぎないのであれば、OpenRouterのStripeに対する戦略的価値は今日の想像を下回ることになる。
09 /核心分析ロジックのまとめ
強気ロジック(Bull Case) は需要の爆発と潜在的な第二層の堀に焦点を当てている:
▪需要と流動性はすでに十分に検証済み:週間トークン処理量は5兆から55兆以上へ増加し、年初来約毎週9%の複合成長;
▪Agenticなマルチモデル移行が構造的な追い風をもたらし、そのトークン消費量は標準チャットの5~30倍であり、ルーティング意思決定の経済的価値を大幅に高めている;
▪供給側では、OpenRouter は独自の流通チャネルを持たないラボにとって、グローバルなコールドスタートの第一選択肢となっている;
▪その蓄積されたクロスモデル・テレメトリデータは、他のプレイヤーが仕組み上複製できない;
▪同時に、結果認識型ルーティングは潜在的な第二層の堀を構成し、相応のツールも備えている;
▪財務面では粗利率が約70%と高く、強力なカウンターパーティ信頼も加わり、ロングテール顧客の支払い意欲を継続的に支えている。
弱気シナリオ(Bear Case) は、コモディティ化の圧迫とビジネスモデルの脆弱性を直接指摘する:
▪ルーティング機能は無料インフラへと加速的に変わりつつある(Vercel はゼロ上乗せ、Ramp は年内無料、LiteLLM はセルフホストでゼロ手数料);
▪顧客のスイッチングコストは極めて低く、技術移行は時間単位で、マルチホーミングがデフォルト状態となっている;
▪大口顧客は負荷集中と調達規模の拡大に伴い、比例手数料を回避するグラデュエート・アウト(Graduate Out)の動機が著しく強まる;
▪トークンあたりのマネタイズ能力は継続的に希薄化し、トークン成長と仕組み上相関している;
▪さらに重要なのは、結果のクローズドループが未だ証明されておらず、Auto Router の採用率と因果的改善のいずれも公開された証拠を欠いていることだ;
10 /結論:OpenRouter は価値を集約したが、長期的にロックインできていない
OpenRouter が今日示しているのはリーダーシップであり、堀ではない:需要集約と計算リソース流動性の価値を証明することには成功したが、顧客ロックインは未だ証明されていない;独自のクロスモデル・テレメトリを蓄積したが、最も重要な結果データ(Outcome Data)を欠いている。その最強の資産と最大の弱点は同源である——オーダーフローは容易に引き離され、サプライヤーは概ねマルチホーミングであり、Vercel や Ramp などのプラットフォームはいつでもルーティングを無料機能として次元降下攻撃できる。
Stripe が75億ドルのプレミアムを支払って買ったのは、決して単なる API トラフィックの入口ではなく、一つのフォワード・オプションである:OpenRouter が「トラフィック集約」から「インテリジェンス生成」へと飛躍し、最終的に Agent 経済における最も核心的なモデル選択・計量・決済のコントロールポイントへと昇華できるかに賭けている。
AI インフラ投資において、真に希少なのは、トラフィックが蓄積された後に競合がコードによって複製できない意思決定上の優位性である。競合がルーティング機能を無料ツールとして添付するとき、OpenRouter は、競合のルーティング見積もりがゼロであっても、顧客がその一行の base URL を変えたくないと思わせることができるか?この問いへの答えが、75億ドルがプレミアムなのか、それとも安いのかを決める。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事