Anthropicの目論見書解説:807億ドルの損失を出しながら、なぜ営業キャッシュフローはプラスなのか?

Claudeの開発元Anthropicがついに帳簿を公開市場の前に晒した。10月26日、同社は米国証券取引委員会に公開版S-1目論見書を提出し、「ANT」をコードとしてナスダック上場を申請した。発行価格と株数は依然として空欄のままだ。
この文書を開いて、最も人を立ち止まらせるのは、損益計算書とキャッシュ・フロー計算書が全く異なる印象を与えている点だ。上半期の純損失は約807億ドルだったが、営業活動は約39億ドルの純キャッシュ流入をもたらした。同じ会社のビジネスで、どうしてこの二つの数字が同時に現れるのか?
答えは損失の構成の中に隠れている。しかし、それらの金融商品を分解する前に、Claudeの日常のビジネスにより近い変化がもう一つある。目論見書で開示された四半期報告書によると、第2四半期の収入はすでに当四半期の営業費用を超えている。
Claudeの収入は、すでに当四半期の費用をカバーできているのか?
まず四半期の営業実績表を見てみよう。第2四半期の営業利益は9億7400万ドルに達し、営業利益率は約8.4%だった。収入比率に換算すると、当四半期に計上された売上ごとに、報告書に記載された営業費用を差し引いた後、すでに少量の営業利益を残せている。
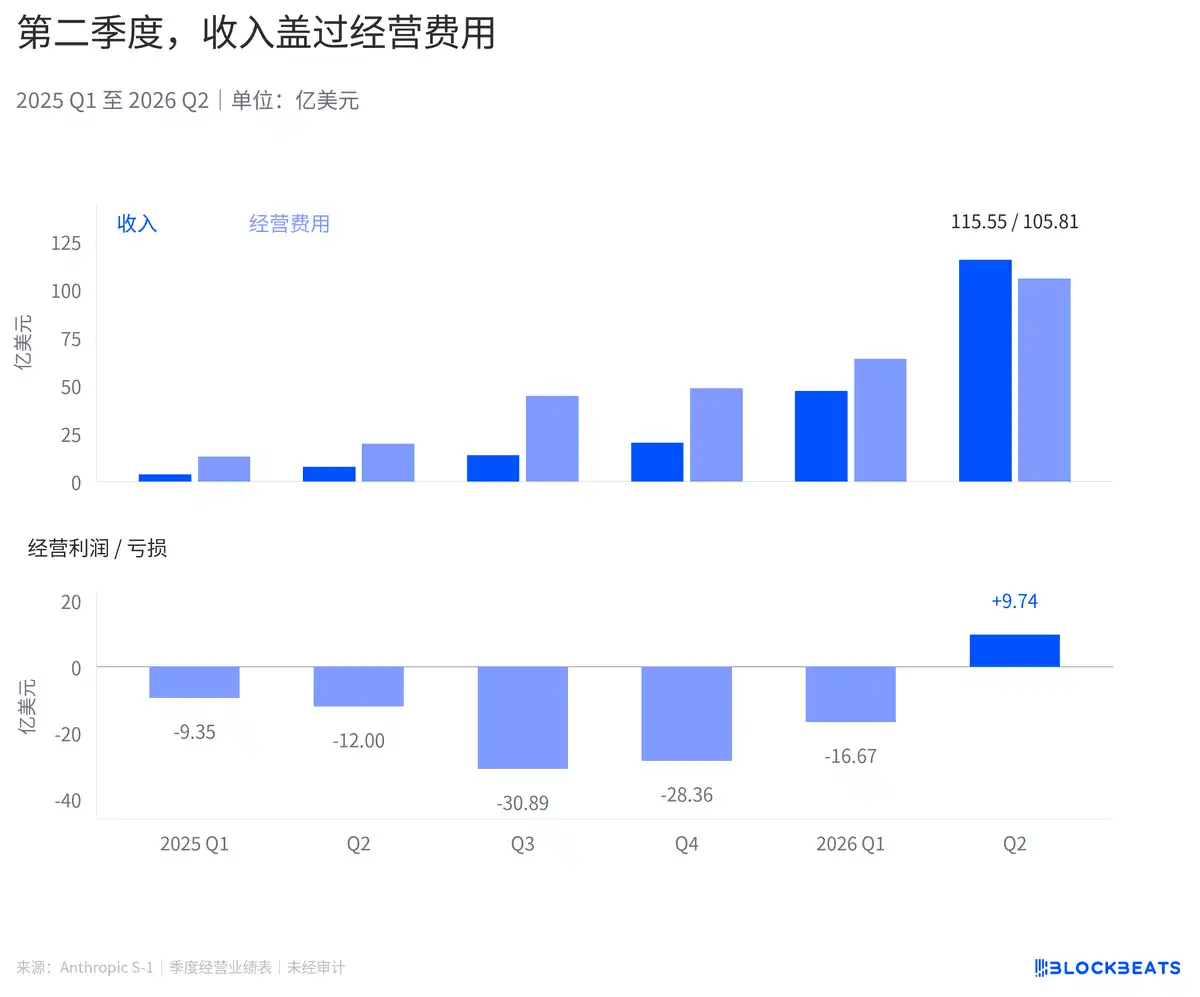
第2四半期の収入が営業費用を超え、営業利益がプラスに転じた
上の図からわかるように、損益分岐点を越えた原因は、収入の伸びが費用の伸びを上回ったことだ。計算資源と人件費の請求書は依然として増加しており、販売・提携費用も拡大しているが、収入の上昇の方がより速い。これは投入を削減して利益を絞り出したのとは、異なる経営変化だ。
しかし時間を上半期全体に戻すと、営業活動は依然として約6億9300万ドルの損失を計上している。第2四半期に稼いだ営業利益は、まだ第1四半期に残した穴を完全には埋めていない。最新の四半期だけを見るのと、半年合計だけを見るのでは、異なる直感が得られる。
同社は前年度に費用の表示方法を変更し、従来の営業コスト、研究開発などの機能別区分から、計算資源、人員などの性質別分類に改め、過去期間も新方式で組み替えた。売上総利益はもはや単独で表示されていない。
したがって、モデルサービスを1つ多く売るごとに、どれだけの売上総利益を残せるのか、この問題はわからない。
経営が損益分岐点に近づいているのに、巨額の純損失はどこから来るのか?
損益計算書では、経営結果の後に大きな金融商品損益の塊がある。同社は以前、転換社債などの方法で資金調達しており、これらの商品は適用される会計規則に従って再測定する必要がある。目論見書は、転換社債などの公正価値の変動が主に企業評価の上昇によって押し上げられたと説明している。
これは同時に更新される2つの帳簿として理解できる。1つはClaudeがサービスを販売し、計算資源を使用し、人件費を支払った結果を記録する。もう1つは資金調達の取り決めが評価額の変動に伴って確認する必要のある損益を記録する。2つ目の帳簿の損失も、最終的な純損失に含まれる。
キャッシュ・フロー計算書では、会社は転換社債、デリバティブ負債および将来株式簡易契約に関連する公正価値変動を加算して戻しており、その金額は約724億ドルである。このような加算戻しは損益計算書における非現金項目の影響を除去するものであり、同額の資金がそれによって銀行口座に入金されるわけではない。
純損失は金融商品、その他の非現金項目および運転資本の調整を経て営業キャッシュ・フローの純流入に転じる
キャッシュ・フロー計算書に基づく計算では、これらの運転資本の変動は上半期に合計で約11.68億ドルの純流入をもたらした。会社は経営陣の議論において、キャッシュ・フローの改善はサプライヤーへの支払いおよび顧客からの回収のタイミングにも影響されると説明している。早期の回収、支払いの繰り延べ、または過去に前払いした計算資源の消費は、ある期間のキャッシュ実績を利益実績より良く見せることがある。
したがって、営業キャッシュ・フローの黒字化には実際的な意味があり、その期間の営業収支の結果がすでに変化したことを示している。それでもなお、回収と支払いのリズムの中で読む必要があり、それだけで今後毎四半期に同じキャッシュ創出力を維持できることを証明するものではない。
手元現金がこれほど多いなら、将来の計算資源は支払えるのか?
次に資金がどこから来るかを見る。目論見書のキャッシュ・フロー計算書によれば、上半期の財務活動による純流入は約1,108億ドルである。営業活動がもたらすキャッシュと比べると、この期間に資金を補う主要な源泉は資金調達であった。
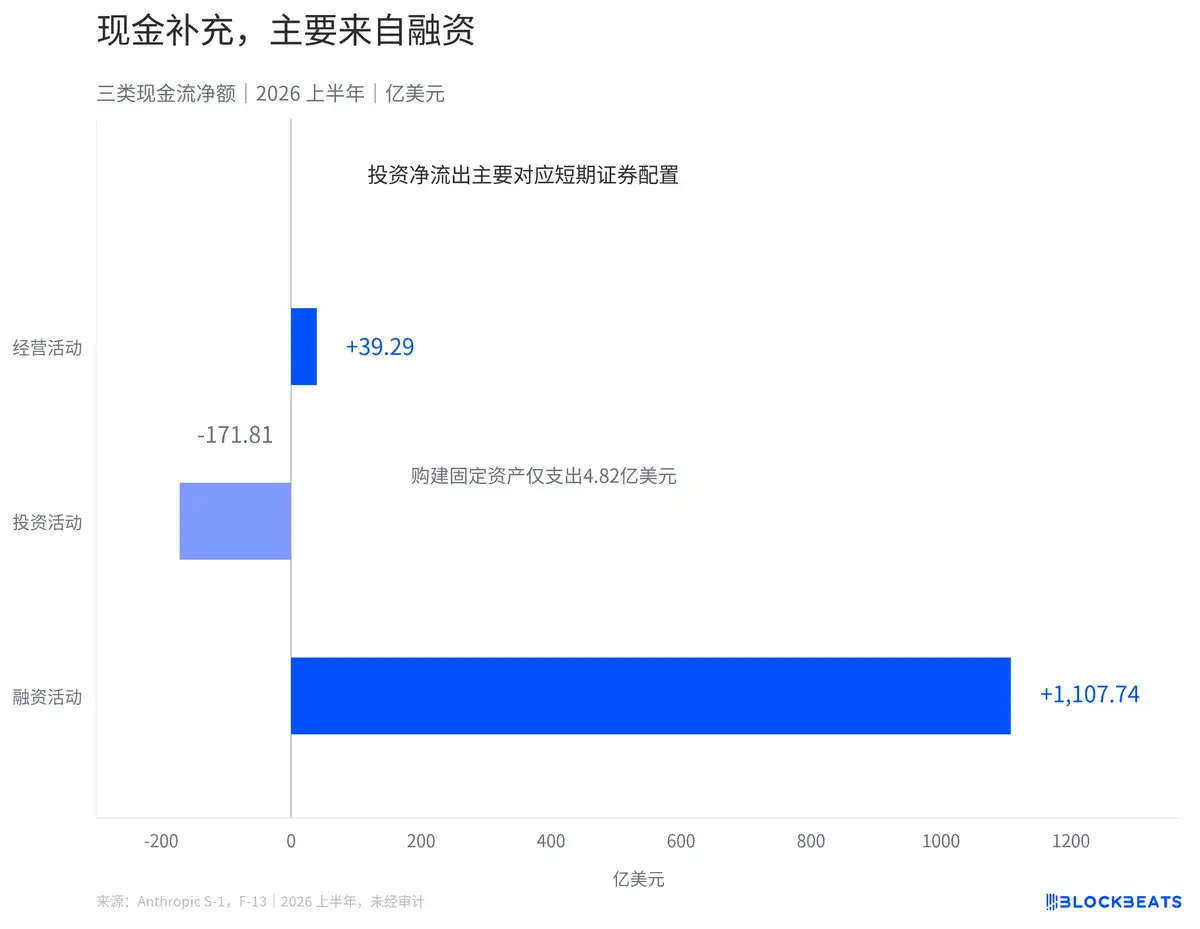
上半期の財務キャッシュ・フローは営業キャッシュ・フローをはるかに上回り、投資の純流出は主に短期証券の配置に対応する
投資活動によるキャッシュの純流出は、サーバーやデータセンターを購入したのではなく、その相当部分が短期証券の購入に充てられた。
同期の固定資産の取得・建設に係る現金支出は4.82億ドルであり、投資活動の純流出総額よりはるかに小さい。短期証券の購入はキャッシュ・フロー計算書上の投資支出を増やすが、それによってこれらの資金がすでに計算資源の建設コストとして消費されたと断定することはできない。モデル訓練の計算資源費用も、単純に固定資産の取得・建設支出と同一視することはできない。
目論見書の開示によれば、年央の現金、現金同等物および短期投資の合計は約1,317億ドルである。この準備金を理解するには、その源泉と用途を同時に覚えておく必要がある。資金調達は今日の資金プールを補ったのであり、将来の契約取り決めがこれらの資金をいつ支払う必要があるかを決める。
注記で開示された購買コミットメントのうち、残存期間が1年を超える取消不能契約は、半年後に前年末の約4.9倍にまで増加した。この数字が示すのはすでに固定された供給義務であり、収入が短期的に減速しても、契約がそれに合わせて縮小できるとは限らない。
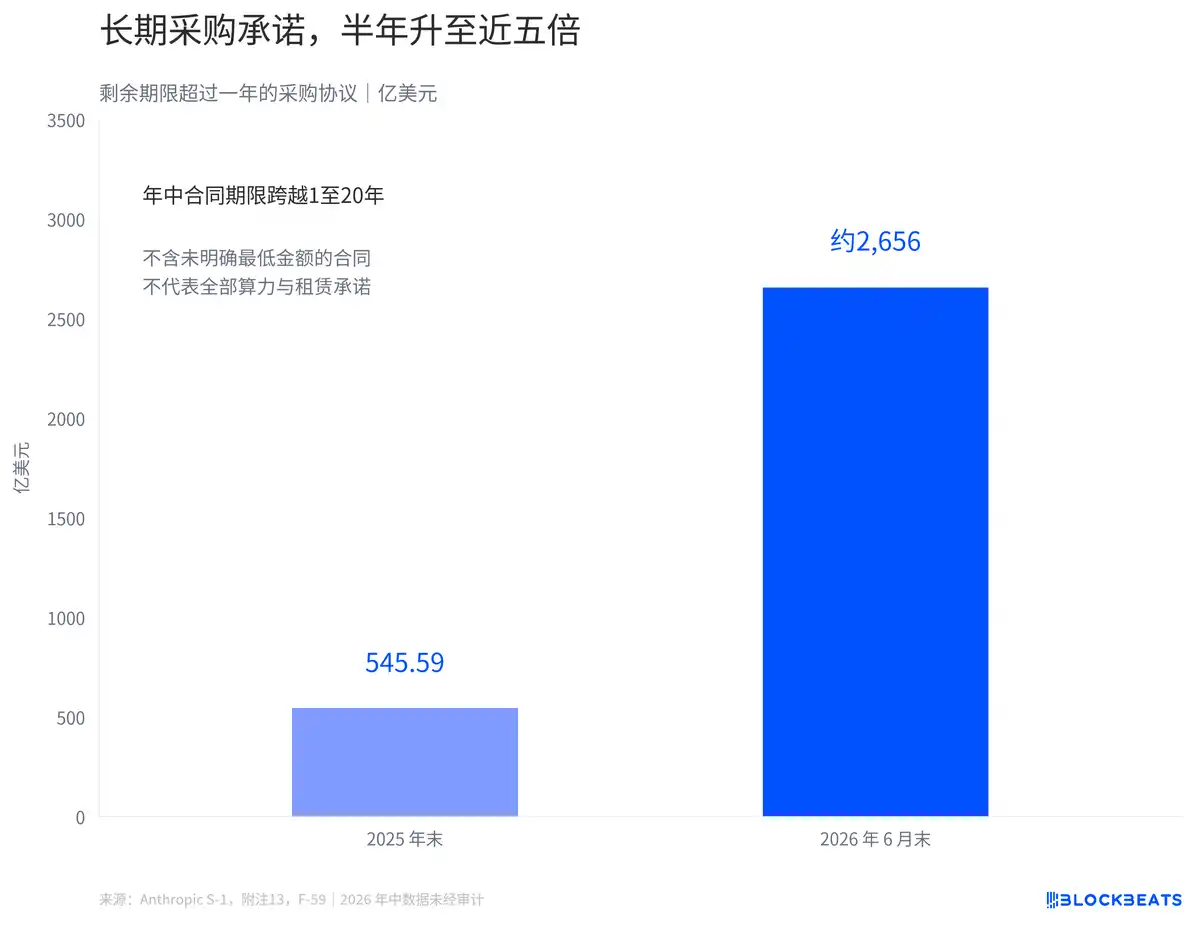
年央時点の固定または最低保証購買コミットメントは約2,656億ドルに上昇
年央時点で、こうした契約の固定または最低保証コミットメントは約2,656億ドルであった。
この数字もすべての計算能力支出を網羅しているわけではない。注記は明確に、一部の契約には固定または最低ドル建てコミットメントが定められておらず、実際の支払いは納品容量、時期、価格に依存するため、上記の金額には含まれていないと述べている。リース、購買、および最低金額が明示されていない取り決めも、照合なしに同じ総額にまとめることはできない。
同社はリスク要因の中で、収入の大部分は使用量に応じて発生し、かなりの部分が長期契約による保証がない一方、計算能力の義務はしばしば数年にわたって続くと指摘している。顧客は今日呼び出しを増やすことも減らすこともできるが、供給側の最低支払い要件は引き続き存在する可能性がある。
第2四半期の営業利益は、当四半期のサービス収入が営業費用を上回るかどうかに答えたものであり、複数年にわたる購買契約上の支払期日は、また別の勘定である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事