バーンスタインの解説:中間選挙はAIデータセンターにどれほどのリスクをもたらすのか?
TL;DR
·州知事、公益事業委員会、地方政府がそれぞれ許認可、電力料金とコスト分担、立地審査などの権限を握っており、データセンター建設に影響を与える重要な政治的変数となっている。
·約251GWのプロジェクトパイプラインが、建設への反対や制限を主張する有力候補者がいる州に位置しており、全国のパイプラインの約58%を占める。当選確率で加重すると、関連規模は244GWとなる。
·この指標は春以降ほとんど変化しておらず、政策リスクへのエクスポージャーを測るものであって、該当プロジェクトが中止されることを直接意味するものではない。
·報告書が追跡している実施一時停止措置を取った3州では、プロジェクトパイプラインは概ね縮小しておらず、テキサス州では着工量がむしろ増加し続けているが、短期的な動向だけでは今後の許認可圧力を排除するには不十分である。
·バーンスタインは、住民の電気料金を保護し、開発事業者により多くの送電網投資を負担させることは、経済成長と有権者の要求の間の妥協案となり得ると予想している。
·同機関は、選挙後に関連銘柄が引き続き下押し圧力を受ける可能性があると指摘する一方、市場の政治的リスクへの懸念はすでに過度になっている可能性があるとみており、一部の電力設備、エンジニアリング、データセンターインフラ企業を引き続き強気に見ている。
米中間選挙が近づく中、AIインフラ投資が直面する政治的問題は、ワシントンから州政府や地方の許認可部門へと広がっている。データセンターがもたらす投資、雇用、税収と、住民の電気料金、水資源、環境影響への懸念が、候補者が応答を迫られる矛盾となっている。
バーンスタインはこの選挙前レポートで、州知事候補の政策スタンスと、各級政府が建設に影響を与え得る具体的な手段を整理した。その核心的な判断は、データセンター建設が直面する政治的抵抗は増大しているものの、地域の経済的利益も相当に大きく、当選した公職者にはプロジェクトの実現を推進する動機が依然としてあるというものだ。最終的な政策調整は、建設条件の厳格化や、開発事業者がインフラ費用のより大きな割合を負担することとして、より多く現れる可能性がある。
約6割のプロジェクトパイプラインが政策厳格化リスクに直面
報告書の2026年9月末時点の統計によると、米国のデータセンタープロジェクトパイプラインは合計約433GWである。同年に州知事選挙が行われる36州のうち、18州の有力候補がデータセンター建設に「反対」または「制限」と分類され、約251GWのプロジェクトパイプラインに相当し、全国総量の約58%を占める。
これに対し、14州の有力候補が「支持」または「条件付き支持」の立場を取り、約39GWのプロジェクトパイプラインに相当し、全国総量の約9%を占める。残りの容量は、候補者の立場が不明確な州、またはその年に州知事選挙がない州に位置している。
これらの分類が対象とする政策の強度は同一ではない。「反対」には、州全体での承認・許可・系統接続の一時停止を支持または実施済みの候補者が含まれ、一部の措置は一時的または条件付きの可能性がある。「制限」には、税優遇の削減や重大な承認障壁の追加を行うが、州全体の承認一時停止には反対する候補者が含まれる。したがって、251 GW は関連プロジェクトが置かれる政策環境を測るものであり、停止される容量として直接理解することはできない。
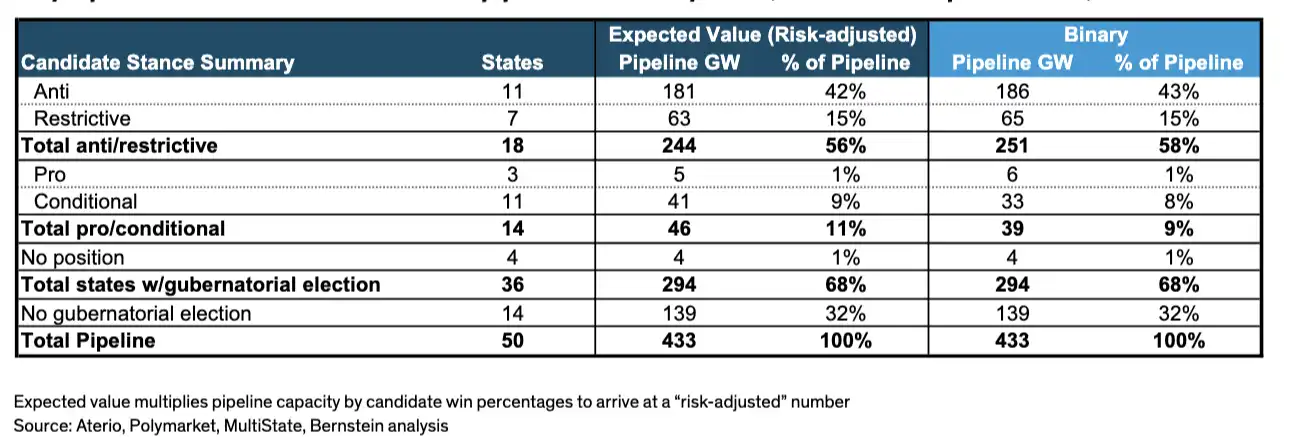
各種候補者の立場に対応するプロジェクトパイプライン。
バーンスタインはまた、Polymarket の当選確率に基づき、候補者の立場に対応するプロジェクト容量を加重し、約 244 GW、全国パイプラインの約 56% に相当するリスクエクスポージャーを得た。この指標は 1 か月前が約 240 GW、6 月が約 235 GW、4 月が約 240 GW であり、春以降、顕著な変化は見られていない。
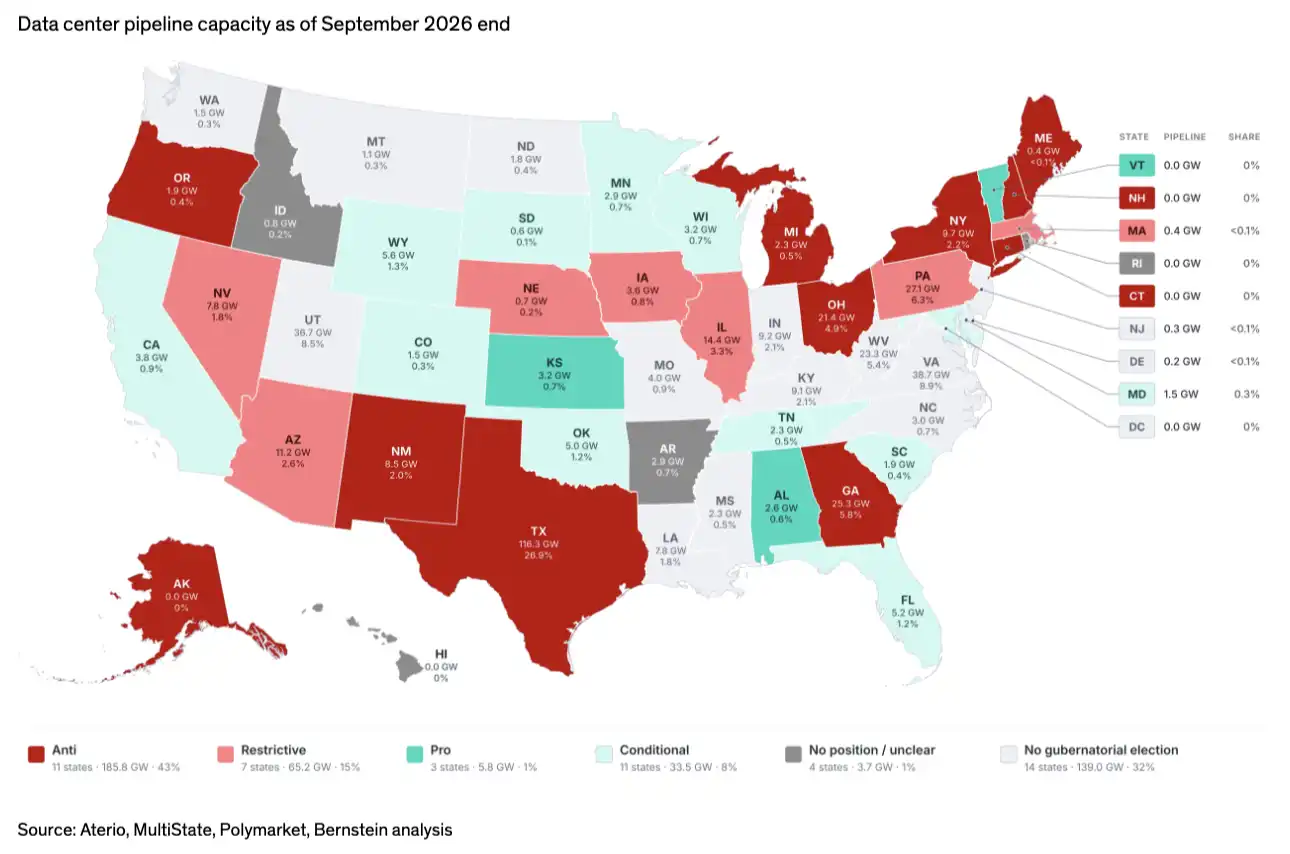
確率加重もプロジェクト中止確率とは等しくない。これは候補者の当選確率と政策立場を関連付けるものであり、政策の実現強度、実行時期、または各プロジェクトが最終的に建設できるかどうかをさらに定量化するものではない。
報告書の別の分析では、約 260 GW のプロジェクトパイプラインが実現する可能性は低いと推定している。これはデータセンター事業の実現可能性の評価に属し、選挙政策リスクの統計基準とは異なり、両者を直接合算することはできない。
党派間の差異も慎重に理解する必要がある。バーンスタインが集計した民主党候補者のうち、19 人が「反対」、7 人が「制限」に分類された。共和党候補者では、対応する人数はそれぞれ 8 人と 5 人であった。民主党候補者は全体として政策を厳格化する傾向が強いが、関連する抵抗は共和党陣営にも存在し、一部の州では主要候補者の立場が近く、選挙結果が地域の政策方向を大きく変えるとは限らない。
建設に実際に影響するのは許可、系統、費用分担
州および地方政府は、工期とプロジェクトの経済性に影響を与える複数の承認段階を握っている。
州知事は行政部門を通じて、大気排出、取水、排水および環境審査に影響を与えることができ、税制優遇の調整、州有地の使用、部門間の承認手続きの調整を推進することもできる。特に园区の自備発電に依存するプロジェクトでは、大気排出許可が電力供給方案の実施可否に直接影響する可能性がある。
公益事業委員会(Public Utility Commission、PUC)は主に、規制対象の公益事業の料金、投資、費用回収の取り決めを担当する。データセンターにとっての重要課題には、大負荷顧客に適用される料金、保証金の納付、最低使用電力量のコミットメントまたは退出費用の負担が必要かどうか、および新設の送電線、変電所、発電施設の費用を誰が負担するかが含まれる。
地方自治体は通常、土地利用の区分や建築許可を所管している。州政府が投資誘致に前向きであっても、具体的なプロジェクトは地域住民の意見、騒音、用水、土地利用をめぐる紛争の影響を受ける可能性がある。
こうした権限にも限界がある。州知事がすべての状況で一方的に建設を停止できるわけではなく、州ごとに許認可権限、法定基準、既存プロジェクトの保護措置が異なる。審査の一時停止、審査の追加、全面工事停止では、実際の影響は同じではない。
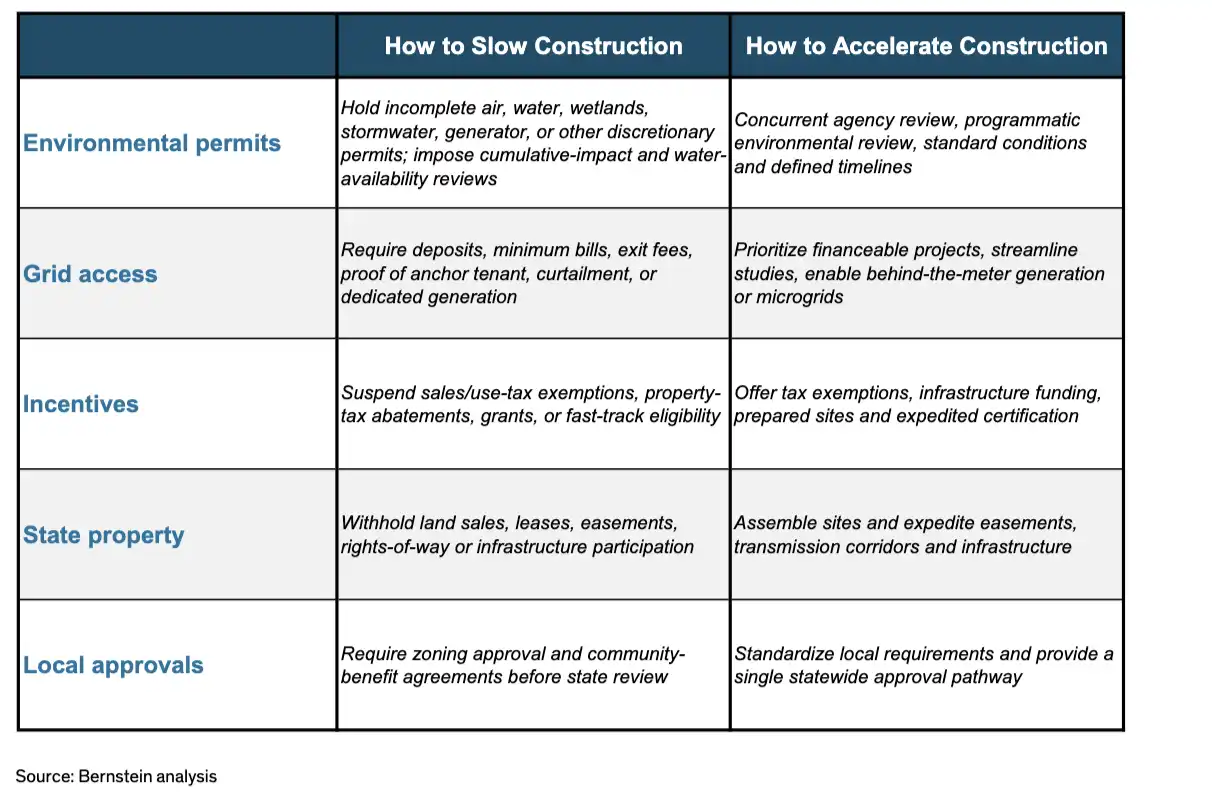
州知事がデータセンター建設に影響を与える5種類の政策手段。環境許可、電力網への接続、税制優遇、州有地、地方との調整はいずれもプロジェクトの進捗に影響し得る。
報告書の集計によると、テキサス州は約116GWのプロジェクトパイプラインを抱え、全国の約27%を占めており、その政策執行は特に注目に値する。ペンシルベニア州、ジョージア州、オハイオ州はそれぞれ約27GW、25GW、21GWを有し、これらも重要な市場である。
バーンスタインは特にジョージア州とネバダ州に注目している。同社が重点的に追跡する上位9大パイプライン州のうち、この2州は主要候補者の政策姿勢が異なり、選挙戦が比較的競争的である状況が同時に存在する。両候補者とも建設制限に傾いている州では、勝敗の変化が政策方向に与える影響は小さい可能性がある。
一時停止措置とプロジェクトの減速の間には、なお執行上の距離がある
政治的表明が建設の減速に転化するかどうかは、具体的な執行を注視する必要がある。
報告書の追跡によると、2026年8月に関連する一時停止措置が始まって以降、テキサス州では建設中の容量が約5.3GW増加し、計画済みだが未着工のプロジェクトパイプラインが約22.4GW増加した。ペンシルベニア州の未着工パイプラインは約9.1GW増加し、ニューヨーク州は約0.3GW増加した。
テキサス州の月間着工量も直ちには落ち込んでいない。報告書が示すデータによると、7月の着工は約1.1GW、8月は1.9GWに上昇し、9月はさらに3.4GWに増加した。
バーンスタインはこれに基づき、少なくとも報告書の観察期間内では、一時停止措置は全体の開発勢いをまだ明確に弱めていないと判断している。ただし、新規パイプラインの増加は最終的な稼働を意味せず、着工を続けるプロジェクトもすでに重要な許可を取得済みである可能性がある。短期データは政策発表と実際の建設の間に距離があることを示せるが、審査厳格化に後続の影響がないことを証明するものではない。
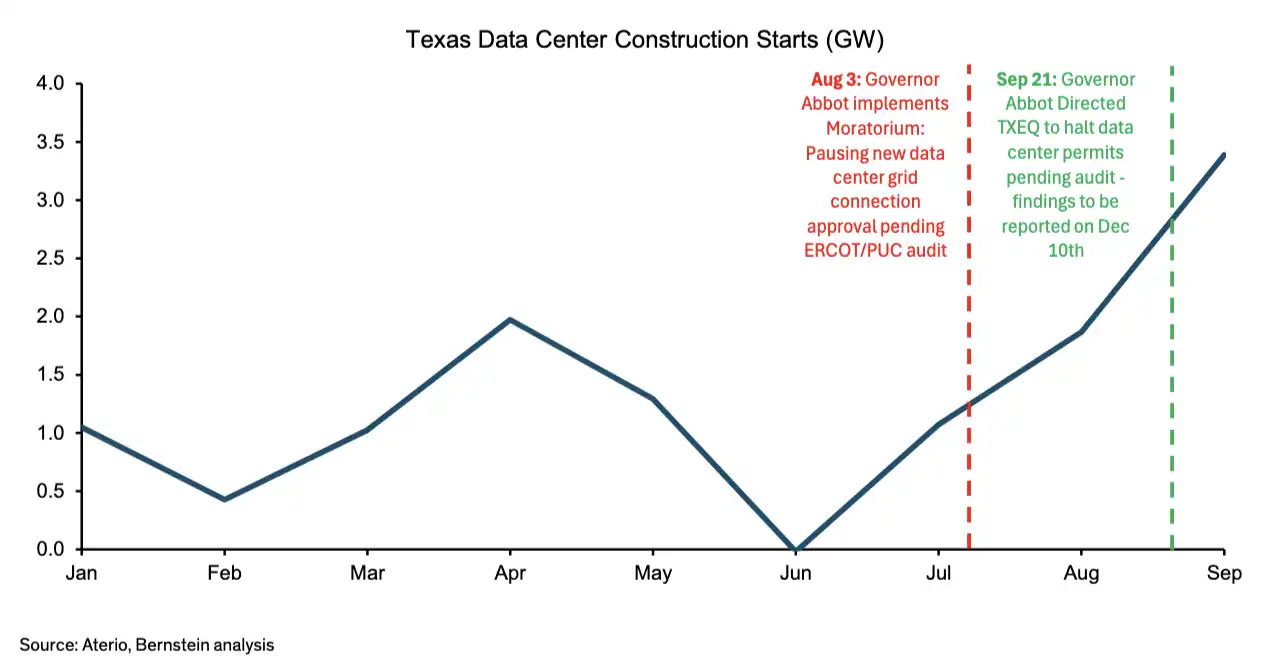
テキサス州データセンターの月間着工量。
地域の経済的利益は、バーンスタインが政策が緩和される可能性があると判断する重要な根拠である。データセンターがもたらす投資、建設雇用、および関連する賃金収入により、当局者は住民の懸念に応えつつも、投資、雇用、税収を維持する動機にも直面している。
より推進される可能性が高い方案は、建設を許可しつつコストの隔離を強化することである。データセンター顧客に専用電力施設の費用負担を求め、より強い電力使用のコミットメントを提供させ、プロジェクトの延期や撤退後に住民ユーザーがコストを負担するリスクを低減する。
バーンスタインは、こうした取り決めにはすでに多くの前例があり、開発業者のプロジェクト全体の経済性への増分影響は限定的である可能性があると考える。実際の影響は依然として接続条件、電力供給方案、契約条項に依存する。
選挙後の株価圧力は、政策がどのように実行されるかに依存する
バーンスタインは、データセンター建設の厳格化を主張する候補者が勝利した場合、関連株はさらなる売り圧力に直面する可能性があると指摘する。しかし同機関は同時に、AI関連の工業株はすでに顕著な調整を経ており、当選した当局者には選挙公約の立場を緩和する経済的動機があるため、市場の政治的リスクへの懸念はすでに過度である可能性があると判断している。
レポートの対象範囲において、バーンスタインは引き続きQuanta Services(PWR)、イートン(ETN)、Forgent(FPS)、Legence(LGN)などのエンジニアリング・電気企業、Equinix(EQIX)やDigital Realty(DLR)などのデータセンターインフラ企業、そしてVertiv(VRT)、nVent(NVT)、ジョンソンコントロールズ(JCI)、トレイン(TT)を強気に見ている。その強気リストにはGE Vernova(GEV)、シーメンス、シーメンス・エナジー、シュナイダーエレクトリックも含まれる。
この判断は、政策が最終的に大規模な建設中止ではなく、コストの再配分としてより多く現れることに依存している。選挙後に追跡する価値があるのは、空気と水の許可が遅延するかどうか、系統連系契約が厳格化されるかどうか、新規の電力網投資を誰が負担するか、そしてプロジェクトが計画から着工へ移行するかどうかである。
認可が厳格化しても建設が継続して推進される場合、政治的リスクが設備受注に与える影響は比較的限定的である可能性がある。許可、電力供給、資金調達の制約が重なり、さらにプロジェクトの延期や中止につながる場合にのみ、関連企業の受注実現と利益予想がより直接的な圧力に直面する。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事