CFTCが初めて米国株のパープを承認、発表当日に訴訟を提起される

TL;DR
· 11月3日、CFTC委員長は個別株永久先物が初めて同委員会登録取引所で取引可能になったと発表した。同日、CboeとCitadel Securitiesが支援するCapital Markets AllianceがCFTCを提訴し、承認の取り消しと差し止め命令を求めた。
· これらの契約には満期日がなく、Regulation 40.3の「45日間異議なしで発効」により上場された。原告は証券型スワップに該当し、米国証券取引委員会の管轄に属すると主張し、CFTCの越権と手続違法を訴えている。
· 関連銘柄:COIN、CBOE、CME、HOOD。
11月3日、米国商品先物取引委員会(CFTC)委員長は声明で、個別株永久先物が初めてCFTC登録取引所で取引可能になったと発表した。同日、Cboe、Citadel Securities、Healthy Marketsが支援するCapital Markets Alliance(以下CMA)はニューヨーク南部地区連邦地裁でCFTCおよび委員長を提訴し、承認の取り消しと差し止め命令を求めた。
個別株永久は、満期のない個別株レバレッジ契約と理解できる。アップルやエヌビディアの株価に賭け、受渡日がなく、ロングとショートが定期的に支払い合う(資金調達率)ことで契約価格を現物に引き戻す。暗号資産市場で数年運用されてきたこの構造が、今や米国株に持ち込まれた。
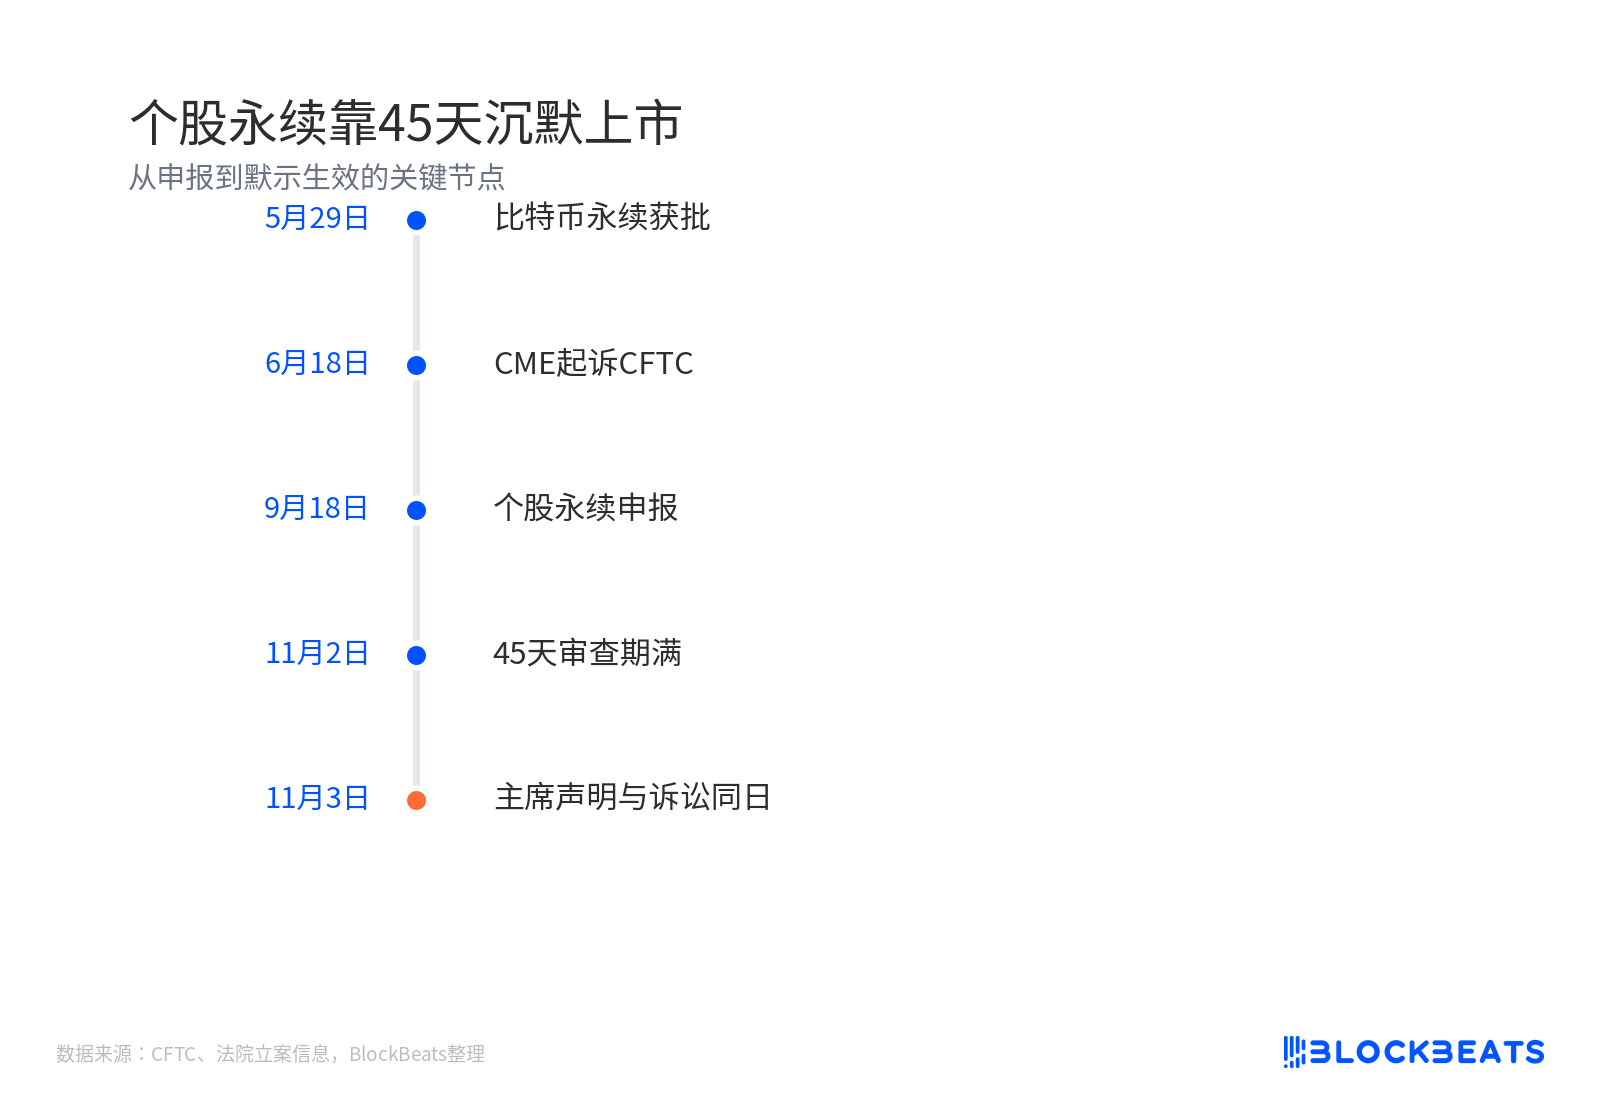
承認方法が争点となった。CFTCは項目ごとの理由を示した承認命令を出さず、9月18日に提出された申請は45日間の審査期間中に異議が出ず、Regulation 40.3の不異議手続により発効した。審査期間は11月2日に満了し、翌日委員長が声明を発表、訴訟も同日に提起された。
個別株永久は45日間の沈黙で上場
満期のない契約、一条の手続規則で上場
個別株永久は暗号資産永久の構造を単一銘柄に当てはめ、さらに手続規則を借りて証券先物というカテゴリーに組み込むものだ。
この構造が初めて先物として承認されたのはビットコインだった。2026年5月29日、CFTCはKalshiのビットコイン永久契約を承認した。6月18日、CMEはワシントンDC連邦地裁で提訴し、永久には満期日がなく本質は先物ではなくスワップだと主張、11月時点で判決は出ていない。
9月18日、KalshiEX、Coinbase Derivatives、Bitnomial などの指定契約市場(DCM)が同一構造を個別株に提出し、対象は主要米国株と ETF をカバーした。Regulation 40.3 に基づき、委員会が45日以内に異議を唱えなければ、商品は自動的に取引可能な状態に入る。
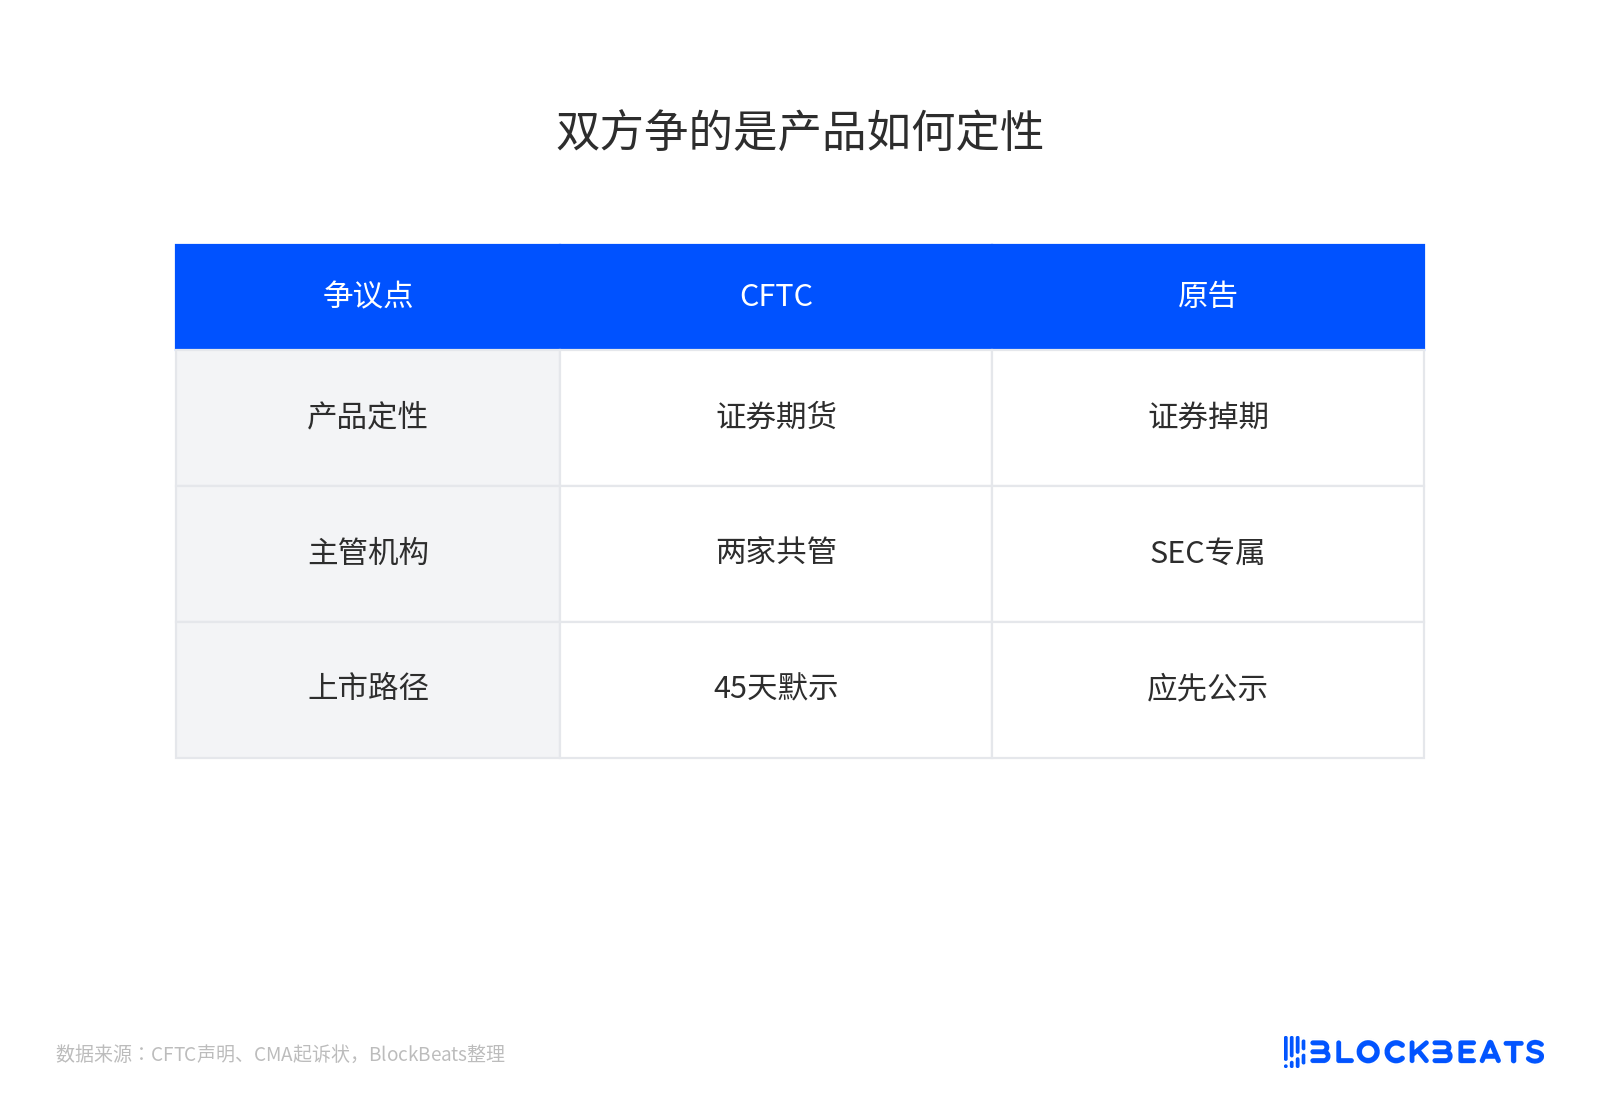
CFTC は声明で、こうした契約を証券先物商品と位置づけ、商品取引法、連邦証券法および両機関の共管枠組みに拘束されるとした。取引所は DCM である必要があり、米国証券取引委員会(SEC)に証券先物取引所としての登録を通知しなければならない。委員長はこの取り決めを、両機関が今年3月に署名した覚書以降の規制協調の進展と呼んだ。
解禁当日に被告へ、争点は分類と手続き
原告はこうした商品の完全な消滅を求めていない。彼らは CFTC が分類を誤り、手続きも飛ばしたと主張している。
CFTC の分類では、証券先物とは将来の受渡しを伴う単一証券の売買契約であり、両規制当局の共管に属する。CMA は、パーペチュアルには満期日も将来の受渡義務もなく、本質は無期限の株価賭けであり、証券型スワップに該当して SEC の専属管轄に属し、リテール向け販売はさらに Dodd-Frank の制限を受けると考える。
双方が争うのは商品をどう位置づけるか
手続き上の指摘はより具体的だ。訴状は、審査期間が11月2日に満了した後、契約が黙示的に発効したことは、CFTC が理由を示さずに長年の立場を覆したに等しく、「パーペチュアルはスワップに等しい」という既存の意見に応答もせず、現物市場への影響も評価していないと述べている。
Cboe 側は「純粋な商業競争」という解釈を自ら排除した。同社によれば、Cboe も自社の CFTC プラットフォームで同種商品を上場できるため、対立点は投資者保護にあり、誰が商売を奪うかではない。Citadel Securities の参加によりマーケットメイカーの立場が前面に出され、個別株パーペチュアルが拡大すれば、上場オプションや単一株先物のフローを分流させることになる。
SIFMA の介入はより早く、より手続き寄りだった。11月2日、証券会社、投資銀行、資産運用会社を代表するこの業界団体は SEC と CFTC に書簡を送り、上場前に停止または Section 19(b) による廃止・再提出の方法で公示・意見募集を経るよう求めた。その会長 Kenneth Bentsen の理由は、パーペチュアルは伝統的な単一株先物とは異なり、現物流動性、価格発見、クロスマーケット操作への影響をまず評価する必要があるというものだった。
CFTCは公開回答の中で、訴訟を「憂慮すべき」介入と呼び、市場は訴訟合戦ではなく法によって統治されるべきだと主張した。
訴訟はまず当事者適格の敷居を通過し、製品定義はその後回し
今取引できるからといって、ずっと取引できるとは限らない。行方を決める最初の関門は、訴訟が本案審理に進めるかどうかであり、製品定義をめぐる議論はその後回しとなる。
5月のビットコイン・パーペチュアル事件で、CFTCはすでに「原告適格の欠如」を理由に裁判所へ訴えの却下を請求している。CMAは新設された連合であり、Cboe、Citadel Securities、Healthy Marketsが実際の損害を立証できるか、「45日間の沈黙」が訴え得る最終機関行為に当たるかが、ニューヨーク南部地区連邦地裁がまず定義に踏み込むか、それとも門前払いするかを決めることになる。
差止命令も同様に申請段階にすぎない。原告は取引停止の請求を提出したが、裁判所は審理日程や裁定についてまだ結果を示していない。
SECの立場も同時に格下げされた。通知登録と二重枠組みに組み込まれたが、これまで本製品について独自の表明を行っていない。Section 19(b)の廃止経路は理論上存在するものの、発動条件も成功率も不明確であり、SECの沈黙を同意と読み取るのは誤判となる。
製品は上場できるが、成約と差止命令には依然として答えがない
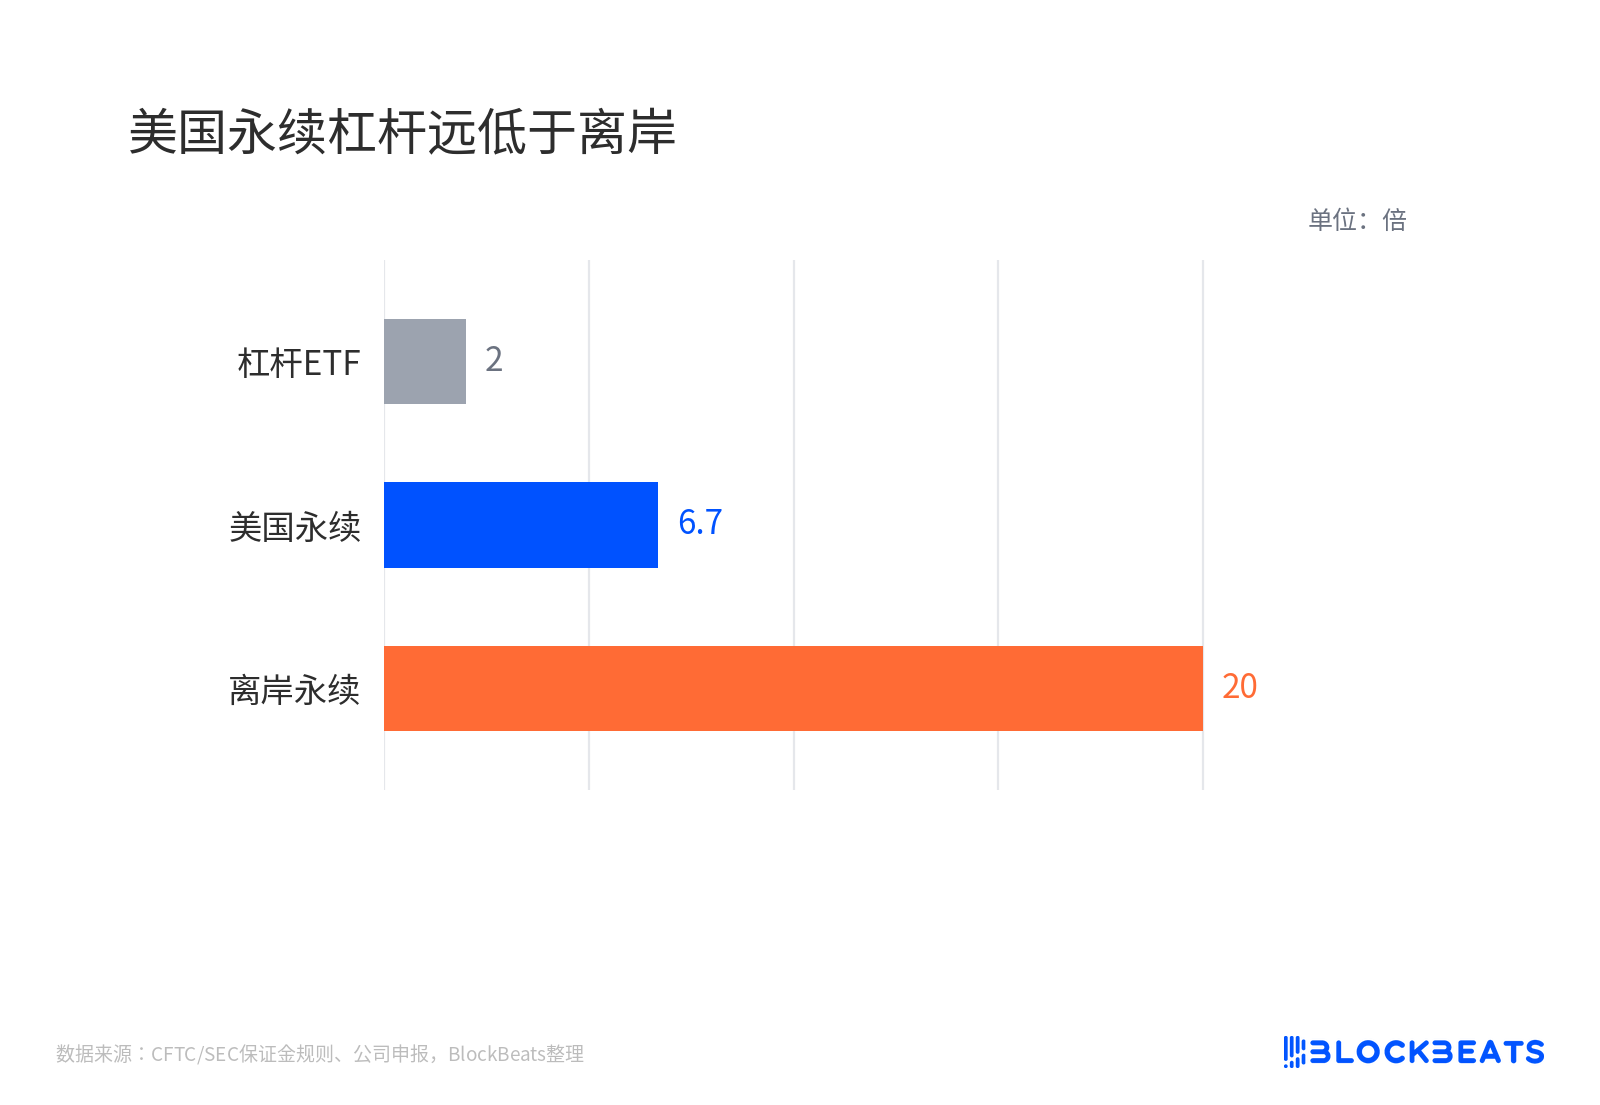
法的定義よりも早くシグナルを示すのは取引データかもしれない。報道によれば、Kalshiは同日に約50〜58本の米国株およびETFパーペチュアルを上場した。Coinbase Derivativesが届け出た最低証拠金は約15%で、約6.6倍のレバレッジに相当し、オフショアの個別株パーペチュアルで一般的な20倍を下回り、2倍レバレッジETFを上回る。
米国のパーペチュアルのレバレッジはオフショアを大きく下回る
これらの数字は製品がすでに棚に並んだことしか示していない。CFTCの声明はどの取引所も名指ししておらず、成約規模も確認していない。上場と出来高の間にはまだコールドスタートが隔てている。
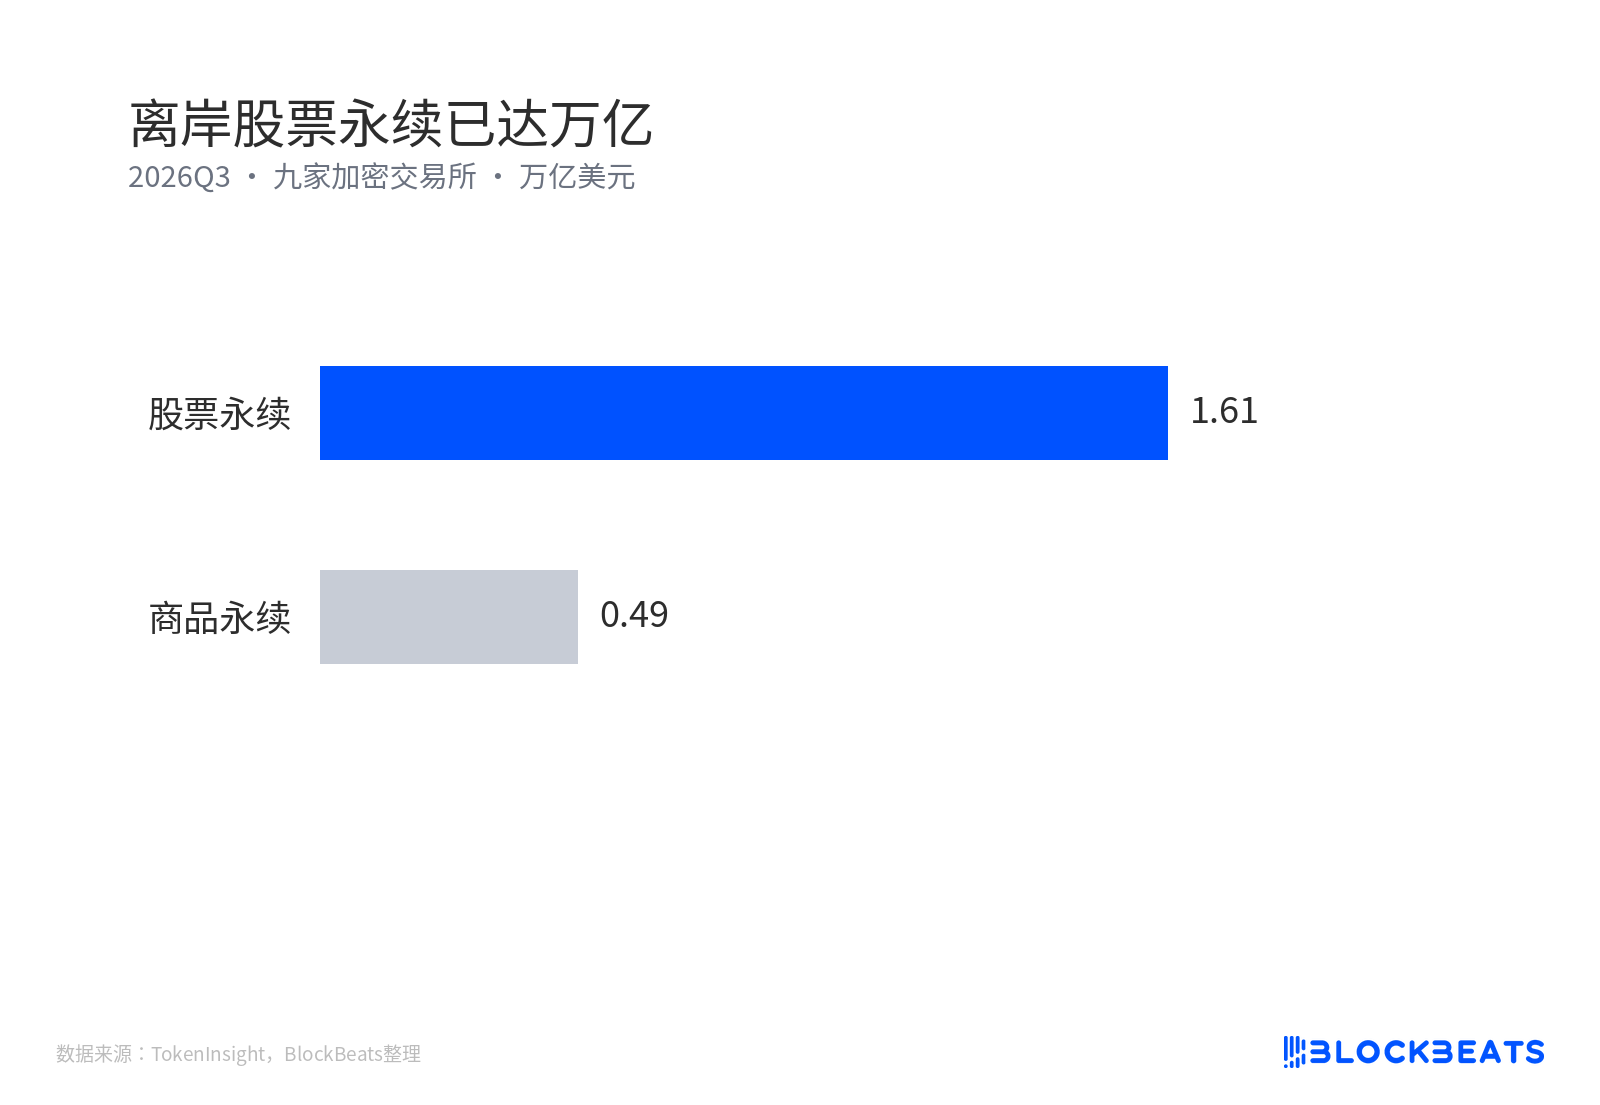
オフショアの株式パーペチュアルはすでに兆単位に到達
流動性が最も弱い制約である。原告側自体に大手マーケットメイカーが含まれているが、気配の深さが短期間で構築できるかは依然として疑問符が付き、コールドスタート段階の成約は製品設計の想定を大きく下回ることが多い。
より厳しい制約は時間である。裁判所が取引が大きくなる前に差止命令の審問を設定すれば、商品は自らを証明する機会すら得られない可能性がある。CboeとCitadelにとって、訴状自体が勝敗を決めるのではなく、裁判所が本案審理の前に差止命令を出す用意があるかどうかが、この一連の契約がまず流動性を形成するのか、それとも先に休眠状態に入るのかを決める。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事