AMDは村全体の希望にまで上昇し、新規収益はデータセンターがすべて請け負った。

AMDは市場予想を上回る決算を発表し、さらに来四半期の売上目標を一段と引き上げた。北京時間11月4日、投資家が目にしたニュースは、売上高と調整後1株当たり利益がともに予想を上回ったというもので、経営陣は成長の源泉をデータセンターに求めた。
AMDの公式決算によると、第3四半期の売上高は133億7700万ドルに達し、前年同期比45%増となった。売上高は過去最高を記録し、データセンター事業の四半期売上高は前年同期のほぼ2倍となった。
決算を分解すると、成長率よりも集中した結果が見えてくる。公式の付表に基づいて計算すると、AMDがこの四半期に純売上高を1ドル増やすごとに、データセンターが1ドル超を稼ぎ出したことになる。他の事業を合わせると、かえって成長の一部を相殺していた。
成長はどこから来たのか?
なぜ単一の事業が全体の増加分を超える貢献をできるのか?
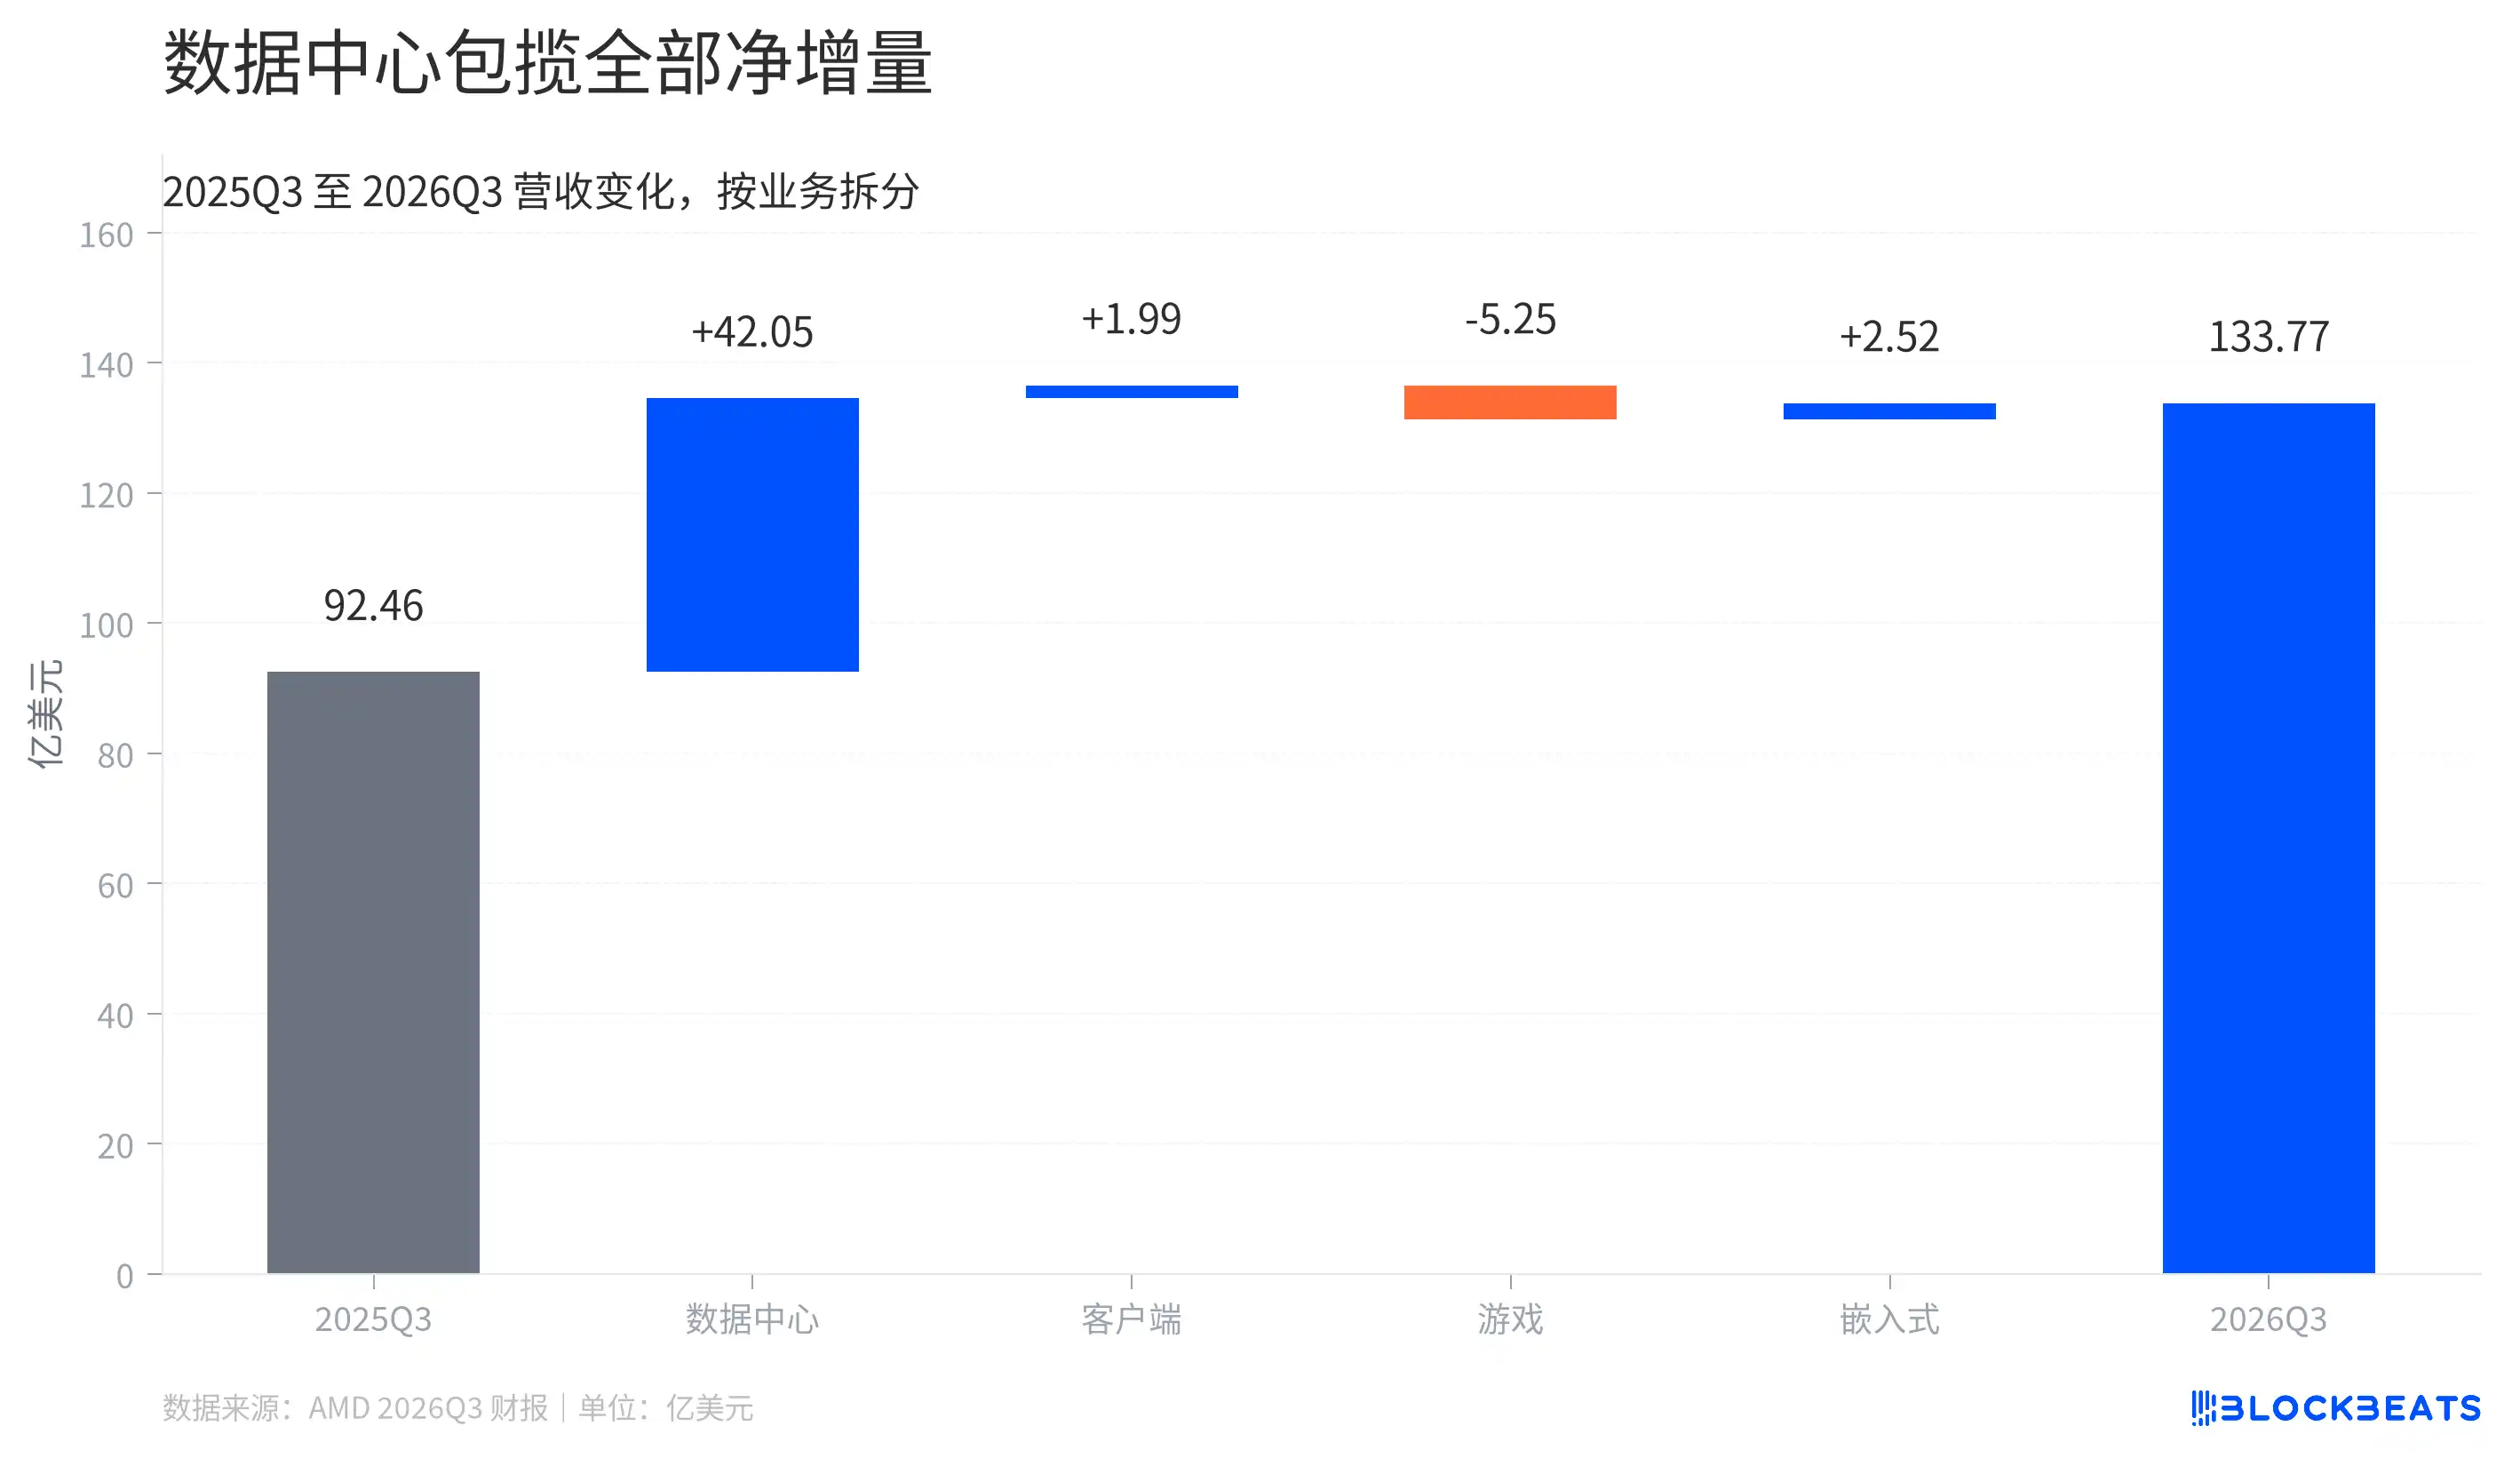
データセンターが純増分のすべてを占める
この図は、同社の2年間の同じ四半期の売上高をつないだものである。中央の各ブロックは異なる事業による変化を表し、増加と減少が相殺され、最終的に今四半期の総売上高に至る。決算の正確な値に基づいて計算すると、データセンターの増収額は42億500万ドルで、全社の純増額41億3100万ドルを上回った。
差額は他の事業によるものである。クライアント事業と組み込み事業はいずれも増収となったが、ゲーミング事業の落ち込みがより大きかった。データセンターは会社の成長を支えるだけでなく、他の部門が合計で残した穴も埋めた。
収入構造もそれに伴って変化した。同じ付表に基づいて計算すると、AMDの総売上高に占めるデータセンターの割合は、前年同期の約47%から今四半期は約64%に上昇した。これは、会社が10ドルの収入を得るごとに、データセンターからの部分が5ドル未満から6ドル超に増えたことに相当する。
ただし、これらの収入のすべてにAI GPUのラベルを貼ることはできない。AMDのデータセンター部門は、Instinctアクセラレータだけでなく、EPYCサーバープロセッサなどの製品も販売している。公式は今四半期の成長をEPYCの力強い需要とInstinct MI450シリーズGPUの投入に帰因させているが、決算の付表にはAI GPUの収入を個別に記載していない。
チップからシステムへと、顧客がAMD製品を利用する方法も広がっている。同社は決算で、Meta、Microsoft、OpenAIなどの顧客がすでに初回のHeliosラックシステム上でモデルとワークロードを稼働させていることを開示した。HeliosはInstinct GPUと新世代EPYC CPUを統合し、本来別々に販売されていたコンポーネントを同じシステムソリューションに組み込んだものである。これにより、より多くの製品が共に顧客のデータセンターに入る機会が生まれるが、決算ではその中各製品がそれぞれどれだけの収入に貢献したかは開示されていない。
クライアントとゲーム事業はなぜ分化するのか?
もう一つのよくあるニュース表現を見てみよう。クライアントとゲーム事業の収入が減少しているというものだ。これはAMDの消費者向け製品がすべて売れなくなっていることを意味するのだろうか?
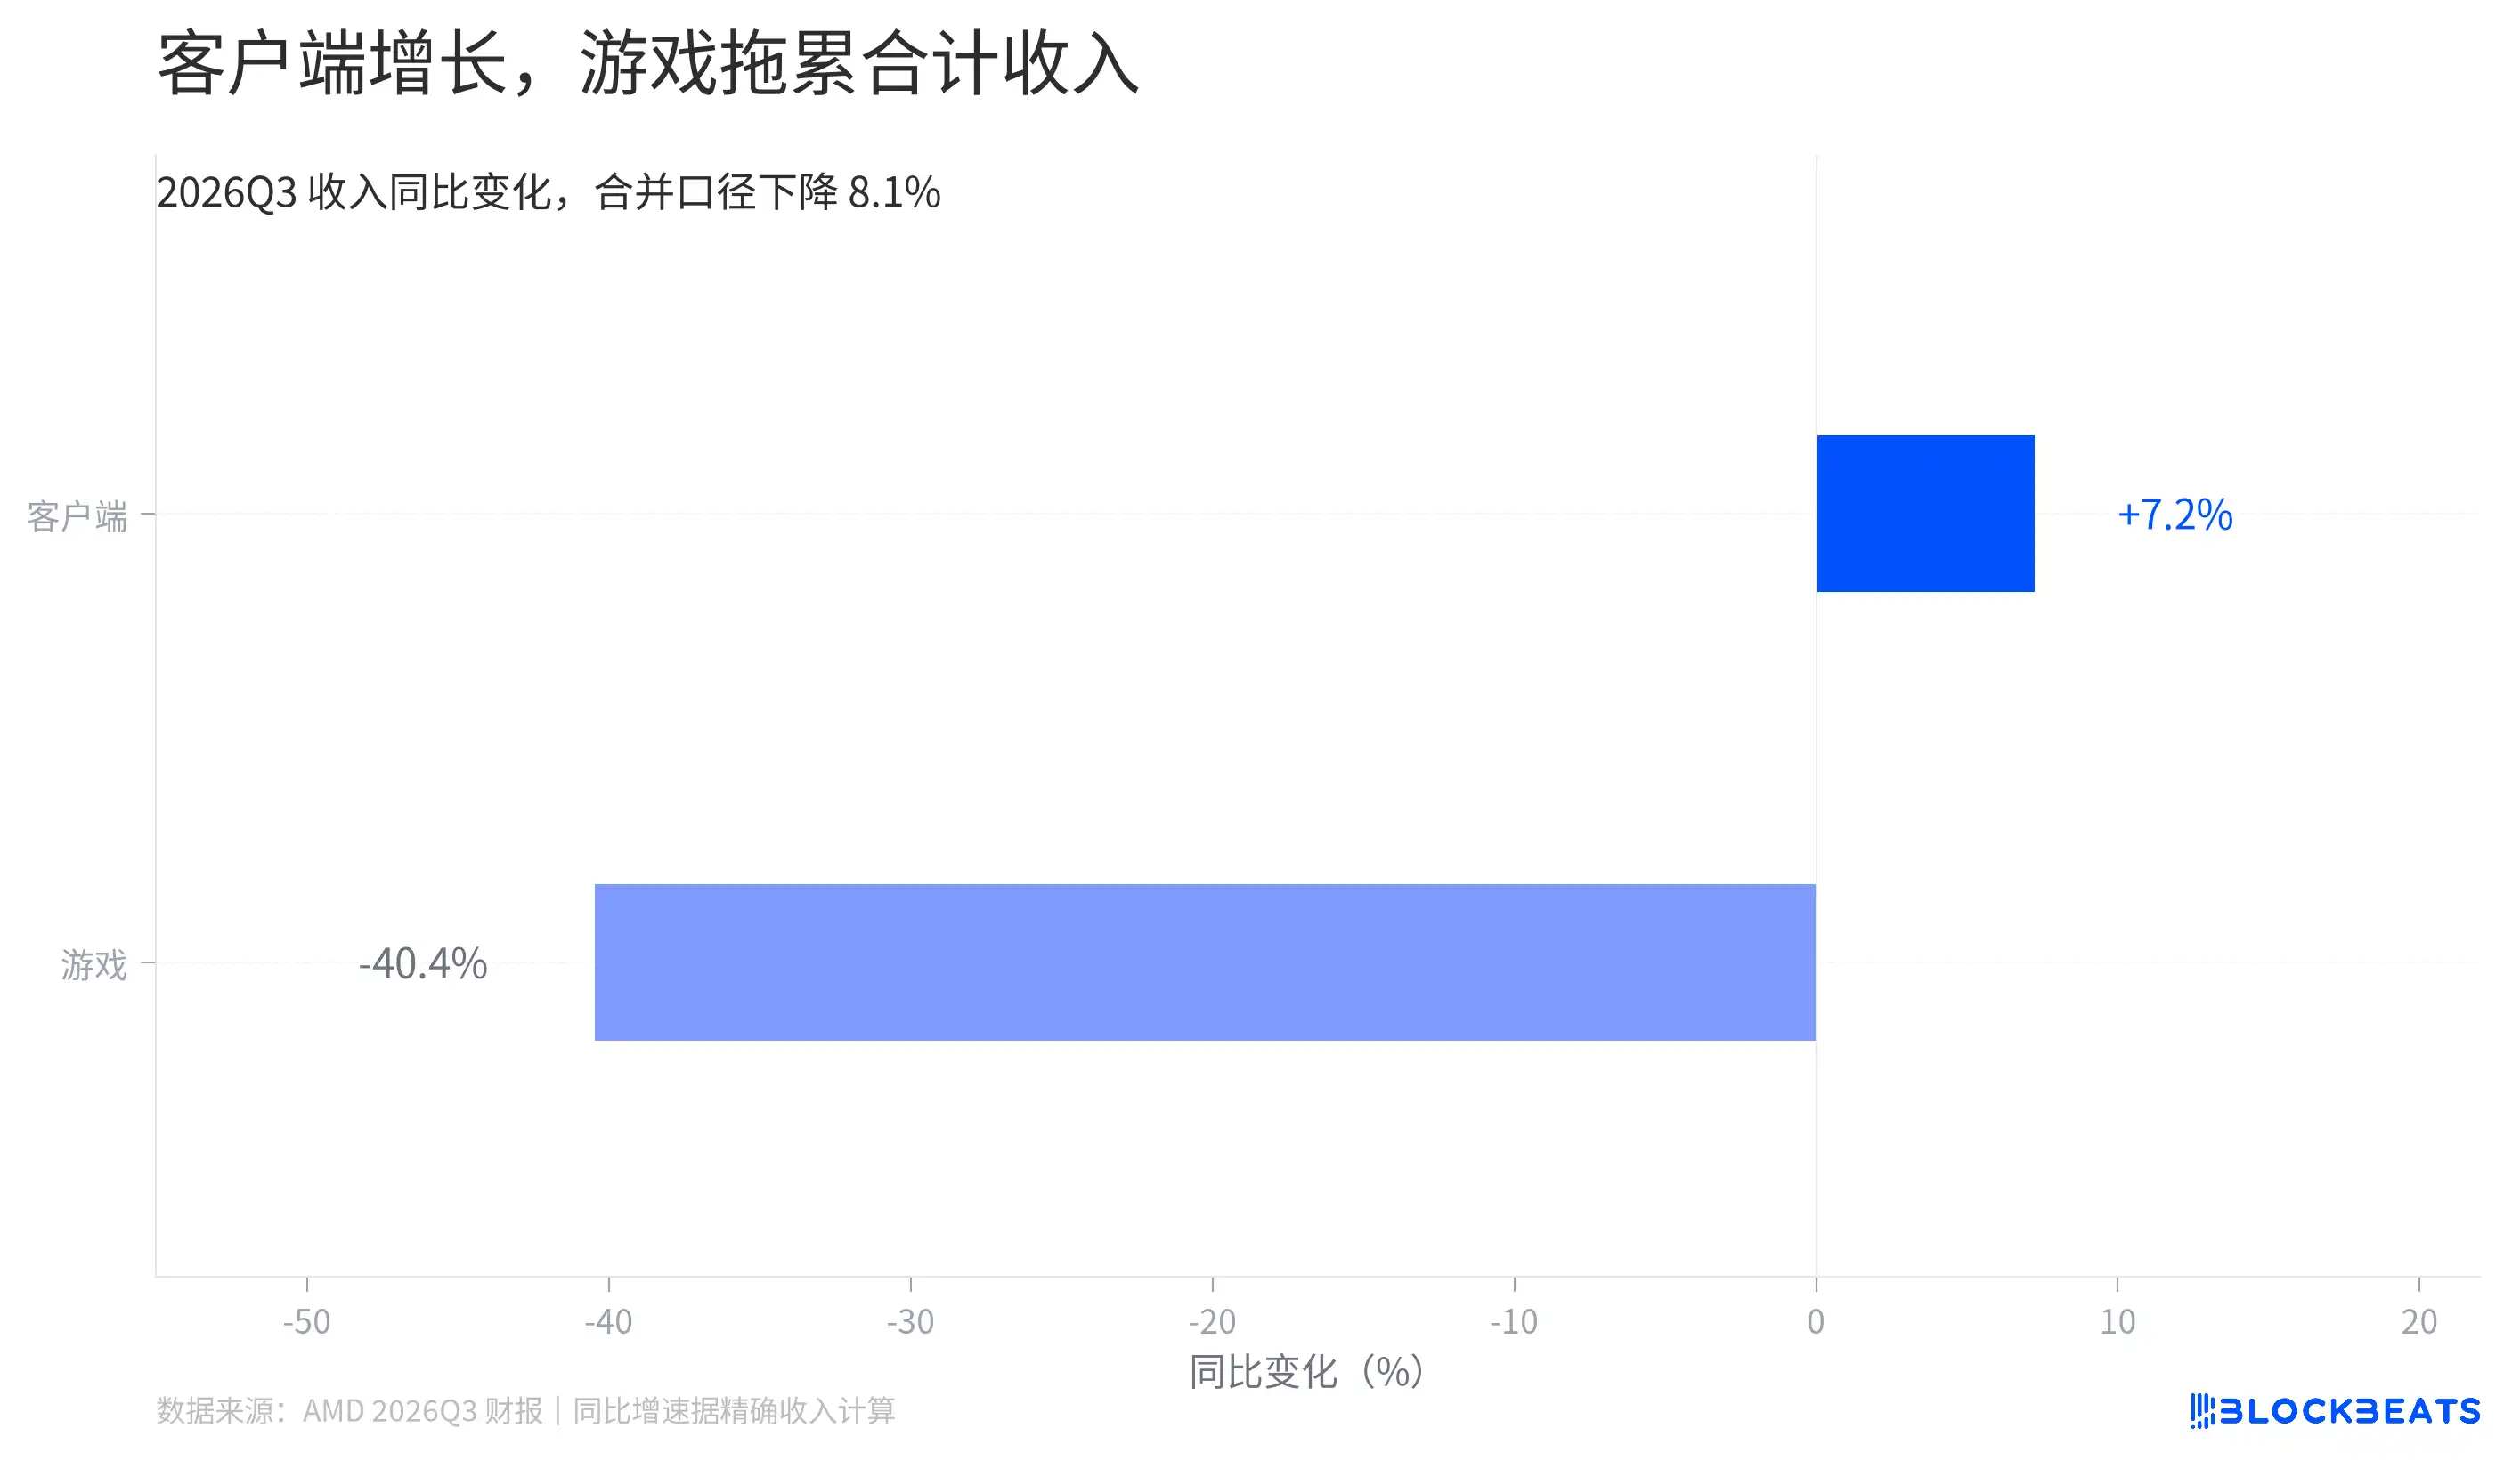
クライアントは成長、ゲームが合計収入を押し下げ
会社の決算報告によると、両事業の合計収入は前年同期比で約8%減少した。内訳を見ると、クライアントは依然として成長しており、ゲーム事業は約4割減少しており、両者は逆方向に進んでいる。
AMDはクライアントの成長をRyzenモバイルプロセッサの販売によるものとし、ゲーム事業の減少をセミカスタム製品とグラフィックス製品の収入減少によるものとしている。合算ベースは部門全体を観察するには適しているが、内部の差異を一つの下向きの矢印に押しつぶしてしまう。
決算報告の金額で計算すると、ゲーム収入は前年同期比で5億2,500万ドル減少した。クライアントは製品を多く販売したものの、この穴を埋めるには至らなかった。組み込み事業の増加が損失の一部を相殺し、これらの変化が合わさって、最初の図にある会社全体の総増加量が形成された。
これは、AMDが同時に会社全体の売上高が記録的でありながら、一部の消費者向け事業が減少する局面が生じる理由も説明している。会社の収入の重心は明らかにサーバーとデータセンターへ移っており、消費者向け事業の変化が総収入に与える影響は、より大きなデータセンターの増加分によって覆い隠されている。
収入の成長はどれだけの利益を残せるのか?
収入が上向くとき、利益も同じ速度で増えるのだろうか?当四半期の決算報告と翌四半期のガイダンスは、異なるレベルの情報を示している。
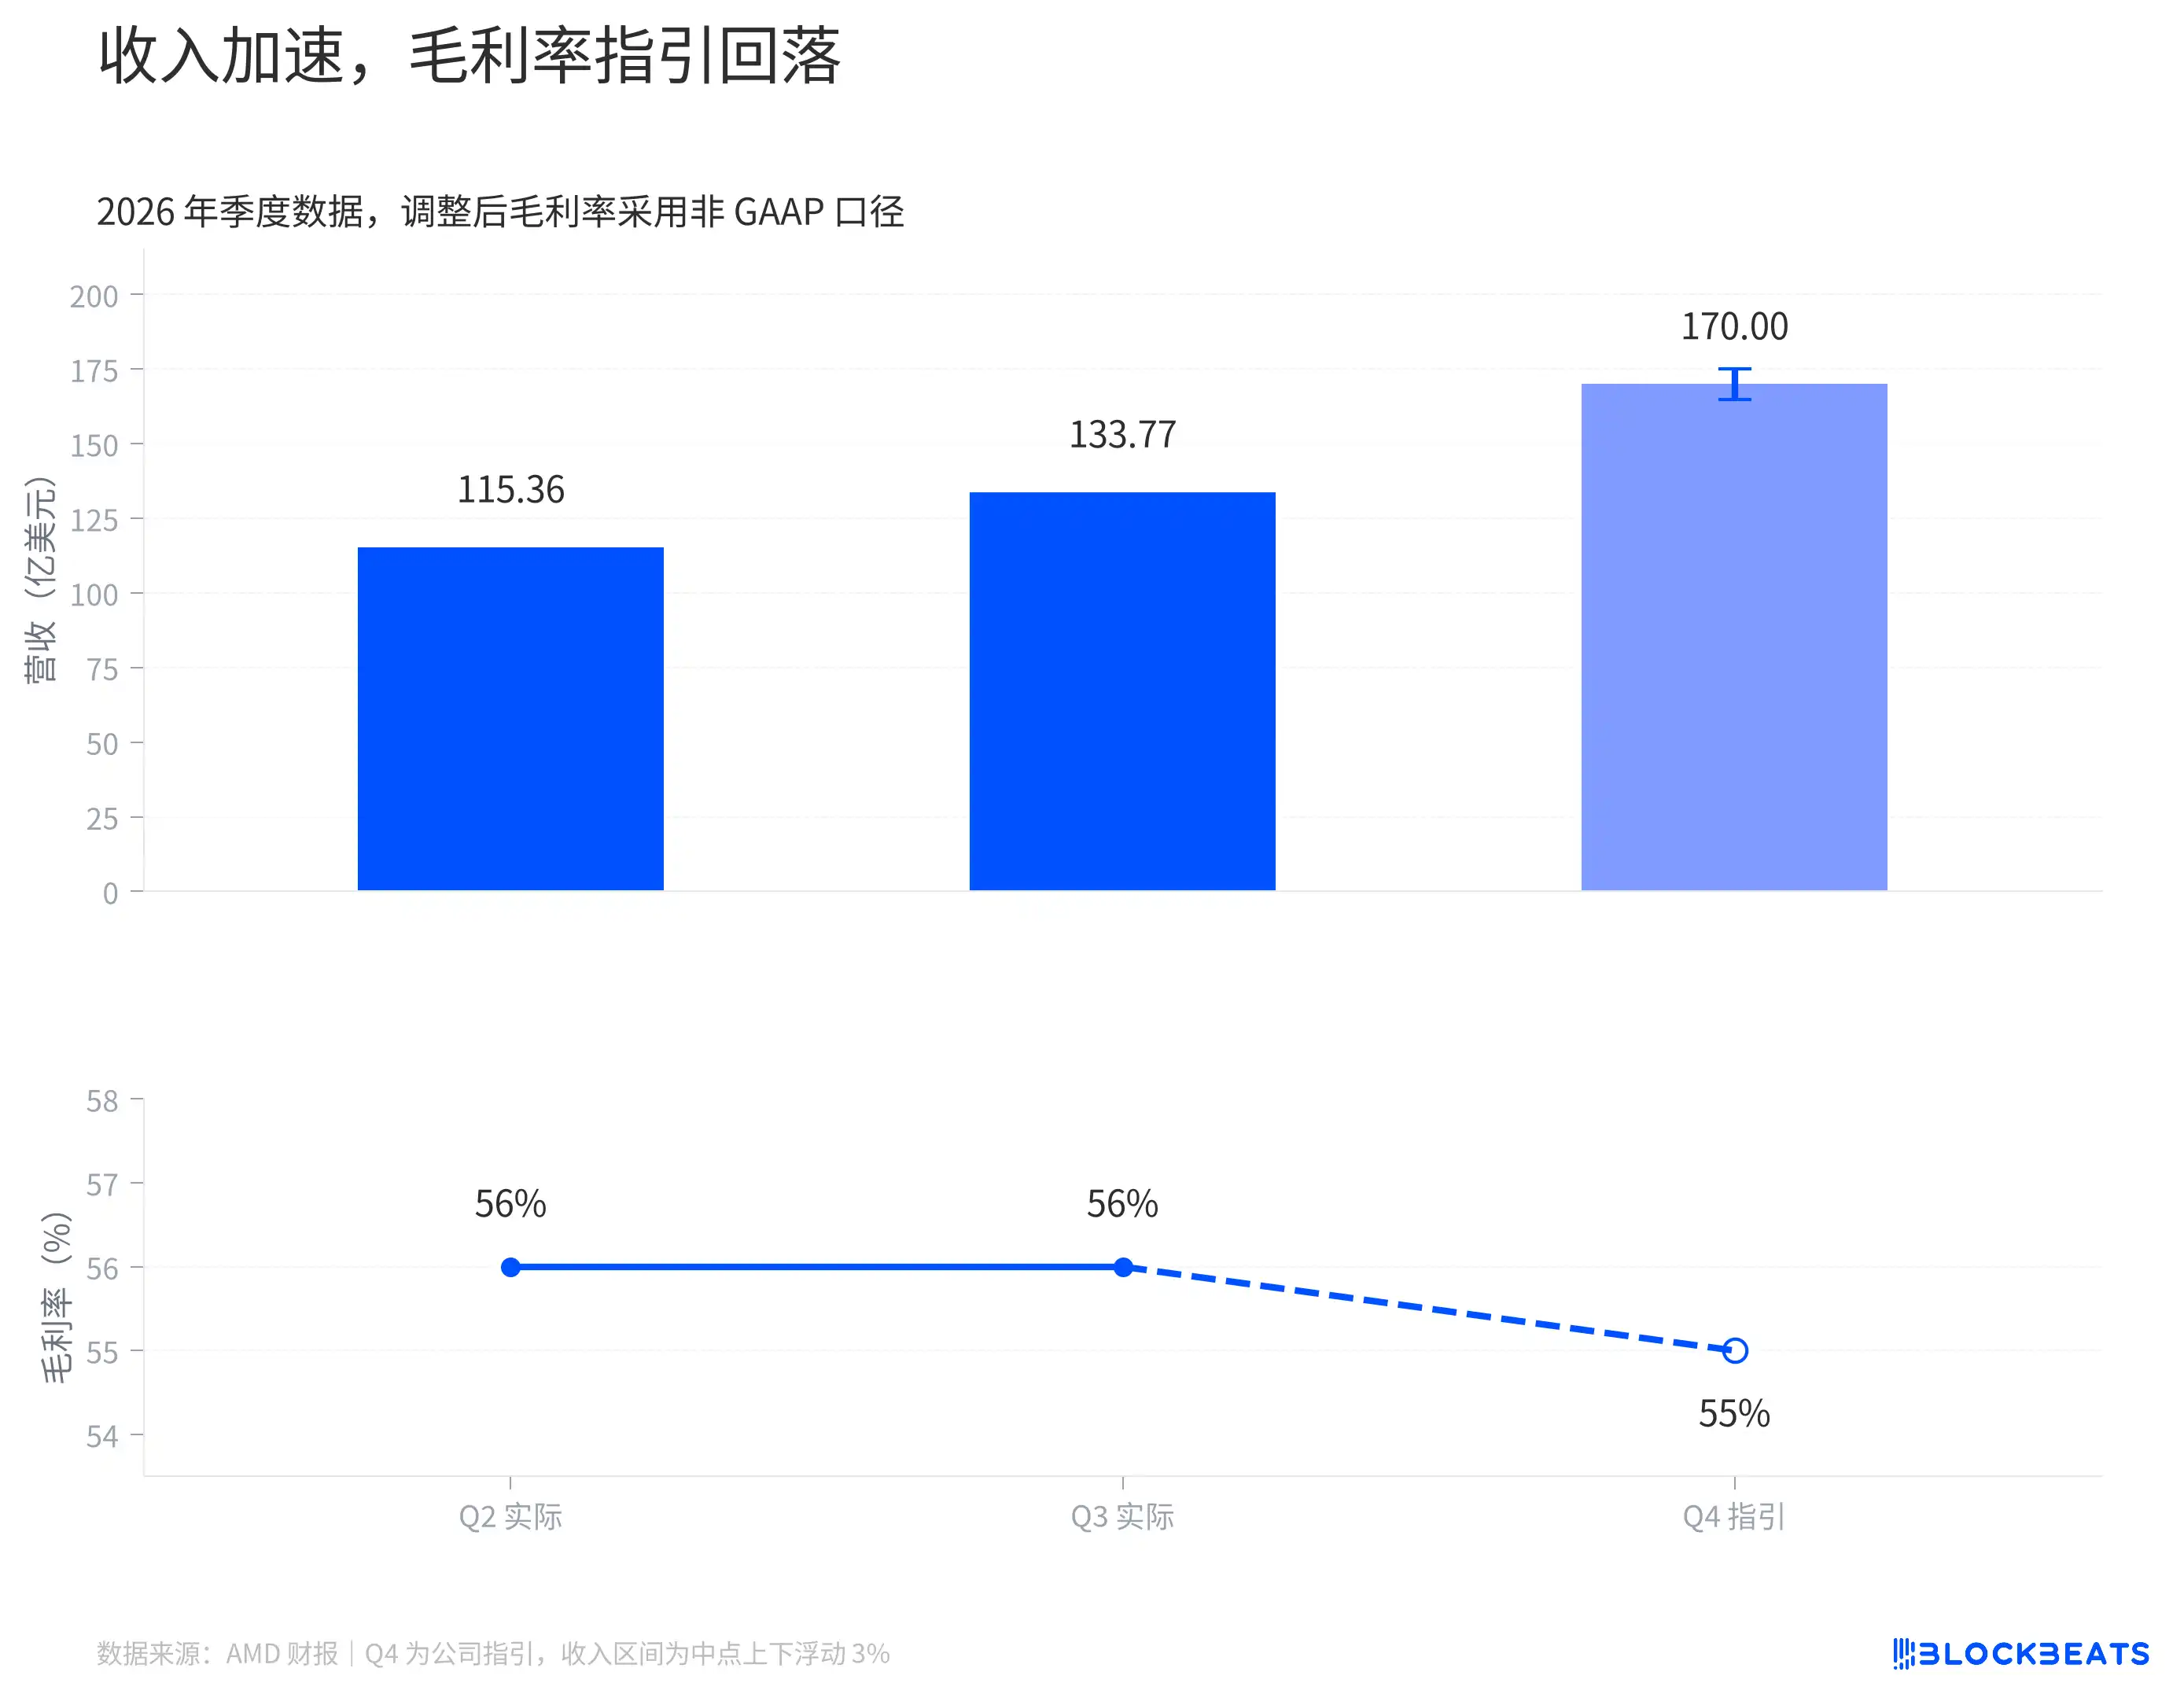
収入は加速、粗利益率のガイダンスは低下
AMDのガイダンスによると、第4四半期の売上高の中間値は170億ドルで、第3四半期比で約27%増加する。これが実現すれば、わずか一四半期で、会社はすでに記録的な収入の上にさらに4分の1以上を上乗せすることになる。
より高い収入目標と並んで、調整後の粗利益率のガイダンスは今四半期より1ポイント低い。図の上半分は収入規模、下半分は単位収入あたりどれだけの粗利益が残るかを示しており、二つの変化は同時に起こり得る。
ガイダンスの中間値と粗利益率で機械的に計算すると、第4四半期の調整後粗利益は約93億5,000万ドルとなる。粗利益率がやや低下しても、粗利益の金額は第3四半期を上回る可能性がある。これは会社の二つのガイダンスを掛け合わせて得た試算にすぎず、会社が単独で発表した粗利益金額の予測ではなく、ましてやそのまま純利益と見なすことはできない。
売上総利益の後には営業費用も差し引く必要がある。今四半期、米国会計基準に基づく営業費用は前年同期比約25%増加し、収入の伸びを下回った。研究開発費や販売費などは収入に比例して増加せず、営業利益の成長の余地を残した。
同じ決算報告によると、会社の営業利益率は前年同期の14%から今四半期は21%に上昇した。同じ規模の売上高で理解すると、会社が100ドルの収入を得るごとに、営業コストと営業費用を差し引いた後に残る営業利益は前年同期より多くなっている。
しかし、今四半期の利益率改善は、次の四半期に売上総利益率がなぜやや低下するかを直接説明するものではない。AMDの簡潔なガイダンスは、製品構成、価格設定、コストがそれぞれもたらす影響を数値化しておらず、この数字だけから会社が値下げして受注を奪っているとか、新しいシステムがすでに収益性を押し下げていると断言することはできない。
この決算報告では、AMDの総収入の変化はすでに主にデータセンター事業によって決まっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事