ゴールドマン・サックスがAMDの目標株価を640ドルに設定:マイクロソフトとAnthropicがHeliosの展開を開始、AMDのAIラックに関するストーリーが実現期に突入

TL;DR
· ゴールドマン・サックスはAMDの買い推奨を再表明、12ヶ月目標株価640ドル、現在の株価から約18.6%の上昇余地。
· Anthropicとマイクロソフトとの提携が中核的支え、Heliosラックの導入は主に2026年下半期から2027年に集中。
· 2兆ドル市場の前提はエージェント型AIの本格普及に依存、ROCmエコシステムと顧客への納品が依然として主要リスク。
AMDは7月23日のサンフランシスコでのイベント後、ゴールドマン・サックスから買い推奨を再取得。12ヶ月目標株価は640ドルに設定され、その核となる理由は、Anthropicとマイクロソフトという2大顧客との提携、および2030年の総コンピューティング市場2兆ドル予測により、AIインフラにおける成長ストーリーを強化した点にある。
これは単なるGPUのスペック発表ではない。AMDはAI競争を単一チップから「ラックシステム全体+CPU+ネットワーク+DPU+ソフトウェアツール+大口顧客への導入」という納品モデルへと押し進めようとしている。投資家にとっての重要な問いは、「AMDにさらに強力なGPUがあるか」から「十分な規模のAIクラスター受注を獲得し、期日通りに納品できるか」へと変わった。
レポートが示す目標株価640ドルは、PER32倍と正常化後の1株当たり利益20ドルの予想に基づく。現在の株価約539.69ドルで計算すると、潜在的上昇余地は約18.6%。同社の時価総額は約8905億ドル。
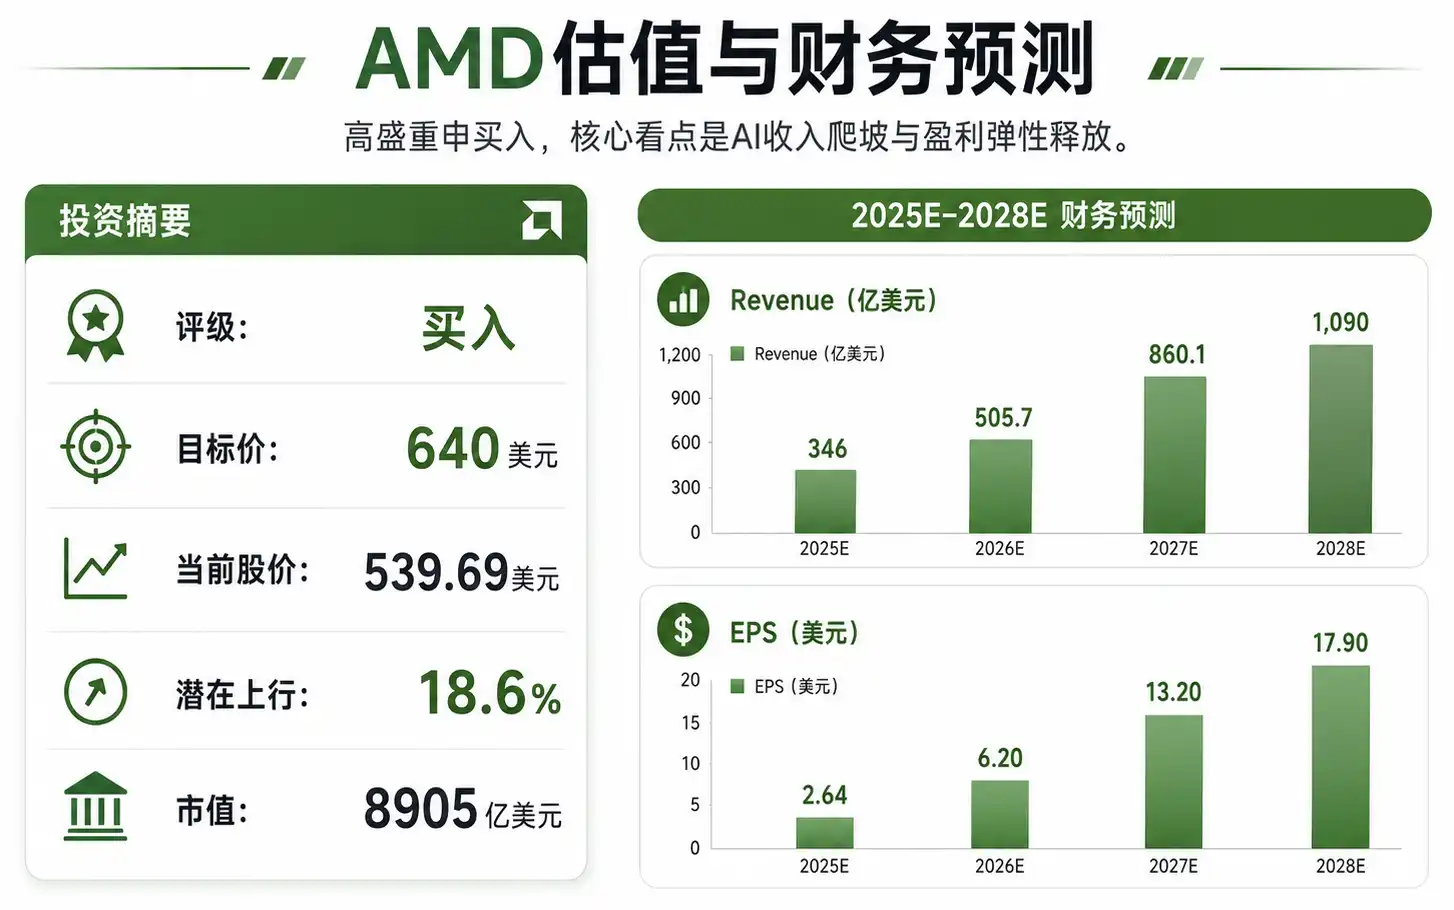
2025~2028年の売上高は約346億ドルから1090億ドルへ増加、EPSは2.64ドルから17.90ドルへ、目標株価640ドル。
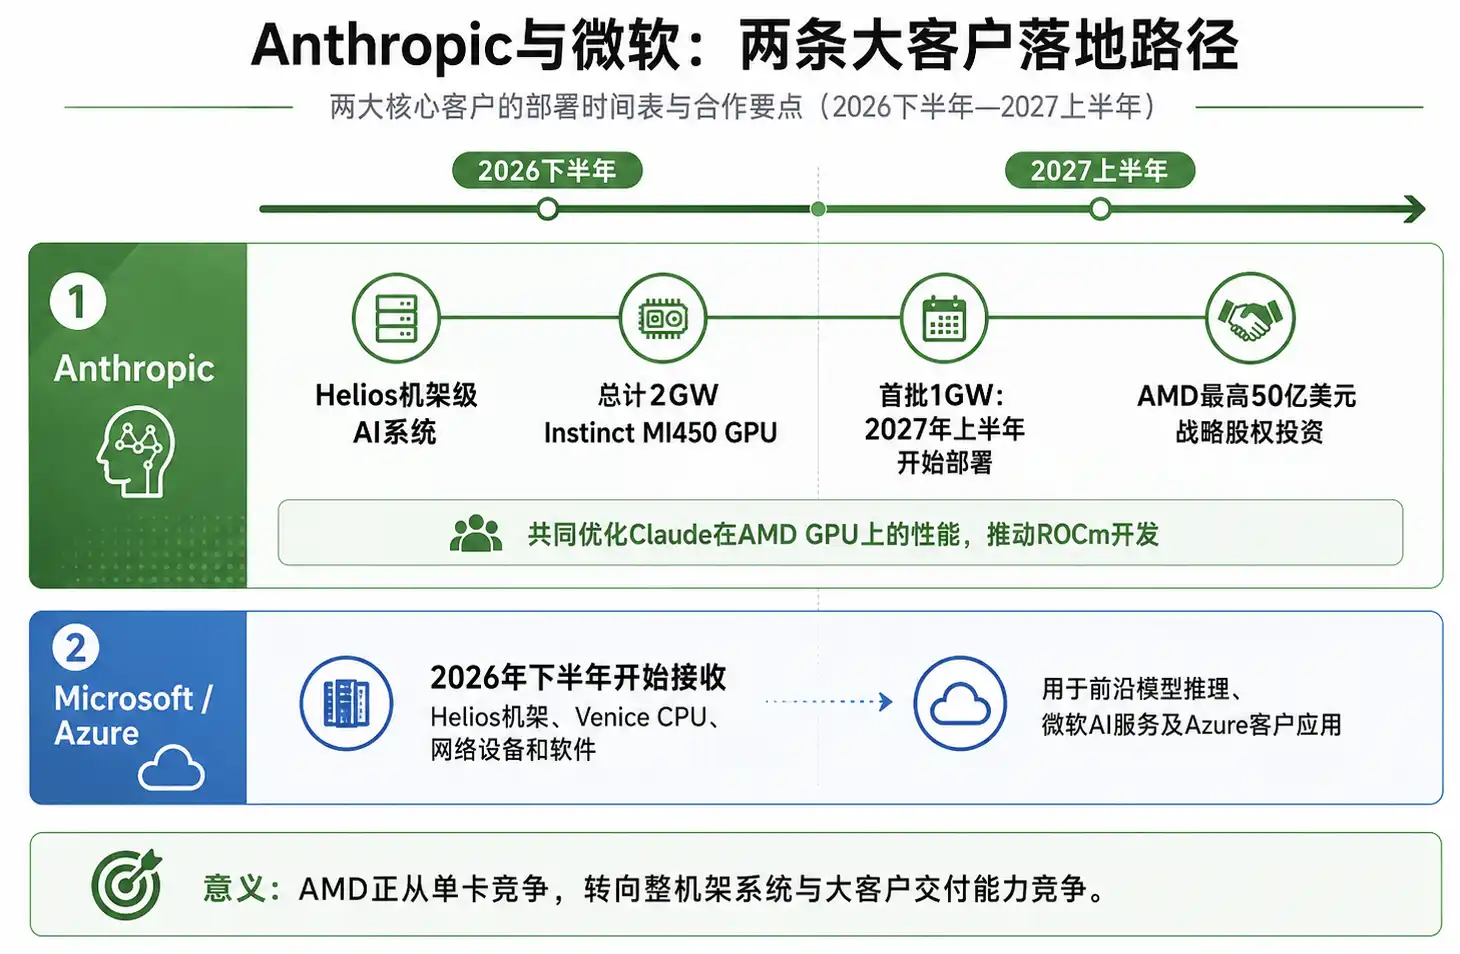
Anthropicが2GWの受注、マイクロソフトは2026年下半期からHeliosを受領
最も直接的な受注シグナルはAnthropicから来ている。
AMDはAnthropicと戦略的提携を締結。AnthropicはHeliosラック級AIシステムに合計2GWのInstinct M1450 GPUを導入する。初回1GWは2027年上半期から導入開始予定。AMDはまた、Anthropicに対して最大50億ドルの戦略的株式投資を計画しており、両社はClaudeモデルのAMD GPU上でのパフォーマンス最適化と、ROCmソフトウェア開発の加速に共同で取り組む。
このような協業の意義は、単なるチップ販売にとどまらない。AIチップベンダーにとって、トップモデル企業の導入はエコシステムの信頼性を決定づける。AnthropicがClaudeのワークロードを継続的にAMDプラットフォームへ移行・拡大すれば、AMDは自社のGPU、ラックシステム、ソフトウェアスタックが大規模なトレーニングおよび推論需要に対応可能であることを証明できる。
一方、マイクロソフトは別の実装経路を提供する。両社がAzureでの協力を拡大した後、マイクロソフトは2026年下半期からHeliosラック、Venice CPU、ネットワーク機器、ソフトウェアの受領を開始し、最先端モデルの推論、マイクロソフト自身のAIサービス、および顧客アプリケーションに活用する計画だ。また、マイクロソフトは次世代2ナノメートルVenice CPUを搭載した2種類の新仮想マシンを発表し、ネットワークサービスにおけるPensando DPUの展開も拡大する。
これは、AMDがクラウドベンダー向けにGPU、CPU、DPU、ネットワーク機器を単なるアクセラレータカードベンダーとしてではなく、一括販売することを目指していることを意味する。Azureにとって、AMDプラットフォームが十分な性能と供給の柔軟性を提供できれば、単一サプライチェーンへの依存リスク軽減にも寄与する。
2兆ドルのTAM、エージェント型AIによる「演算能力の増幅」
レポートで最も衝撃的な数字は、AMDが2030年の総コンピューティング市場規模予測を2兆ドルに引き上げた点だ。
その内訳として、データセンター向けAIアクセラレータのTAMは2000億ドルから1.4兆ドル(年平均成長率40%)、サーバーCPUのTAMは260億ドルから2200億ドル(同50%)に上方修正された。AMDはさらに、2030年までにデータセンターCPU市場で50%のシェアを獲得すると予測している。
この前提の背景にあるのがエージェント型AIだ。単発のQ&Aと比較して、エージェント型AIはツールの呼び出し、タスク計画、コンテキスト読み取り、マルチステップワークフローの実行に加え、より多くの推論およびオーケストレーション要求を処理する必要がある。演算需要はGPUだけに集中するのではなく、CPUもスケジューリング、データ前処理、システムサービス、マルチエージェントワークフローのオーケストレーションを担う。
これこそがAMDが語ろうとする新たなストーリーだ。AIインフラの拡大はアクセラレータ需要を押し上げるだけでなく、サーバーCPU、ネットワーク、システムレベルのソリューション需要も喚起する。同社がEPYC CPU、Instinct GPU、Pensando DPU、ネットワーク機器をHeliosラックに統合して提供できれば、単一チップ販売よりも大きな収益機会が生まれる。
しかし、この2兆ドルはすでに実現した市場規模ではなく、2030年のエージェント型AIの大規模採用に基づく予測です。企業やクラウド事業者がAI推論の展開を継続的に拡大し、AIアプリケーションが試験段階から本格的な高負荷運用へと移行することが前提となります。
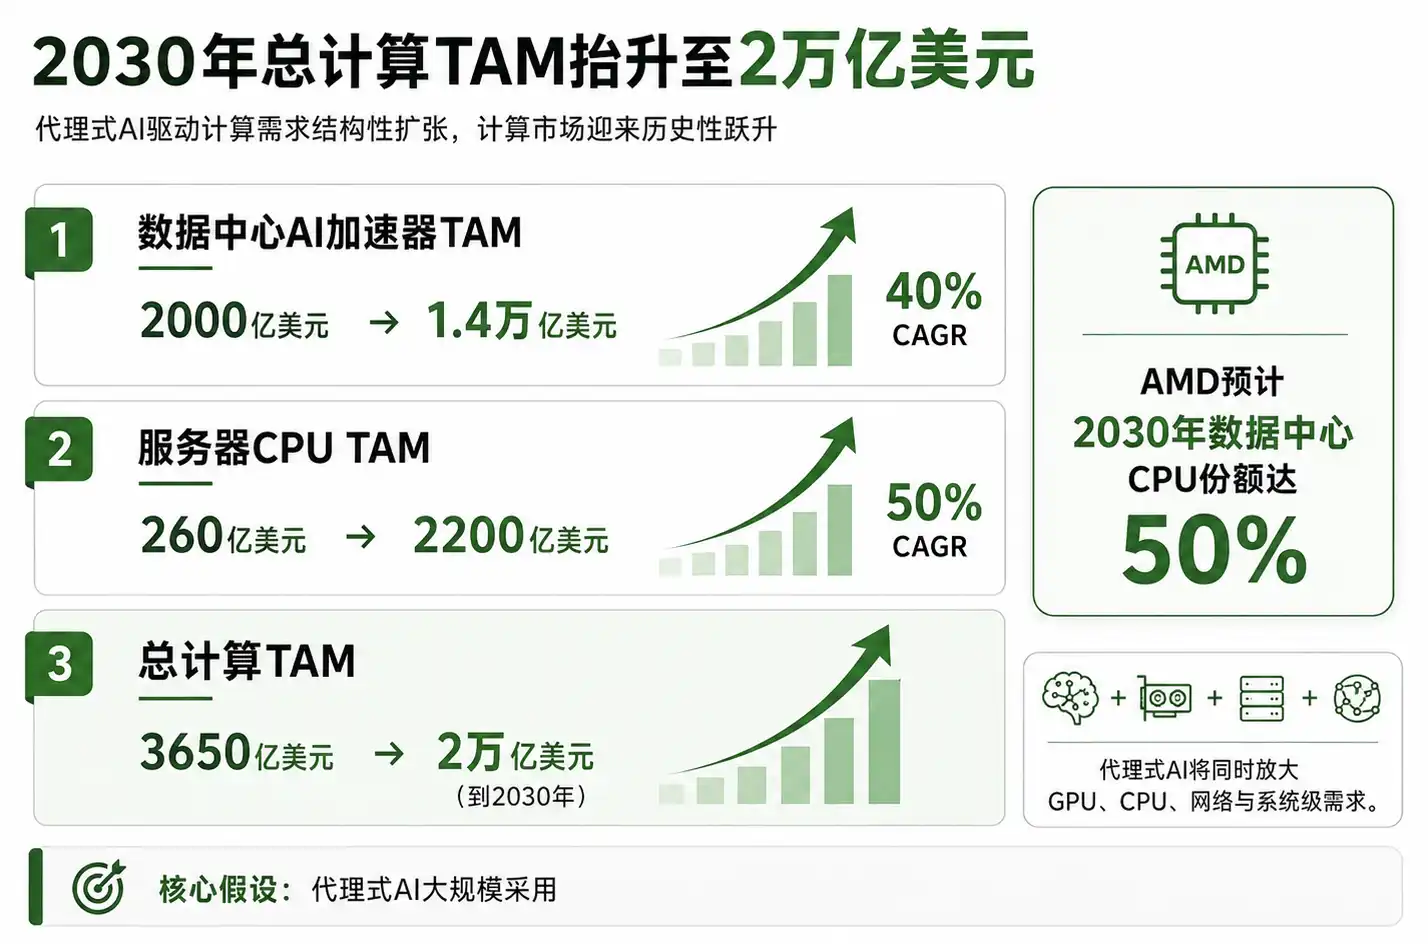
アクセラレータのTAMは2000億ドルから1.4兆ドルへ、CPUのTAMは260億ドルから2200億ドルへ、総計算TAMは2兆ドルへと引き上げられました。
Heliosが量産段階へ、AMDはラック単位の納品能力を証明する必要あり
製品面では、HeliosがAMDの今回のイベントにおける中核的な存在です。
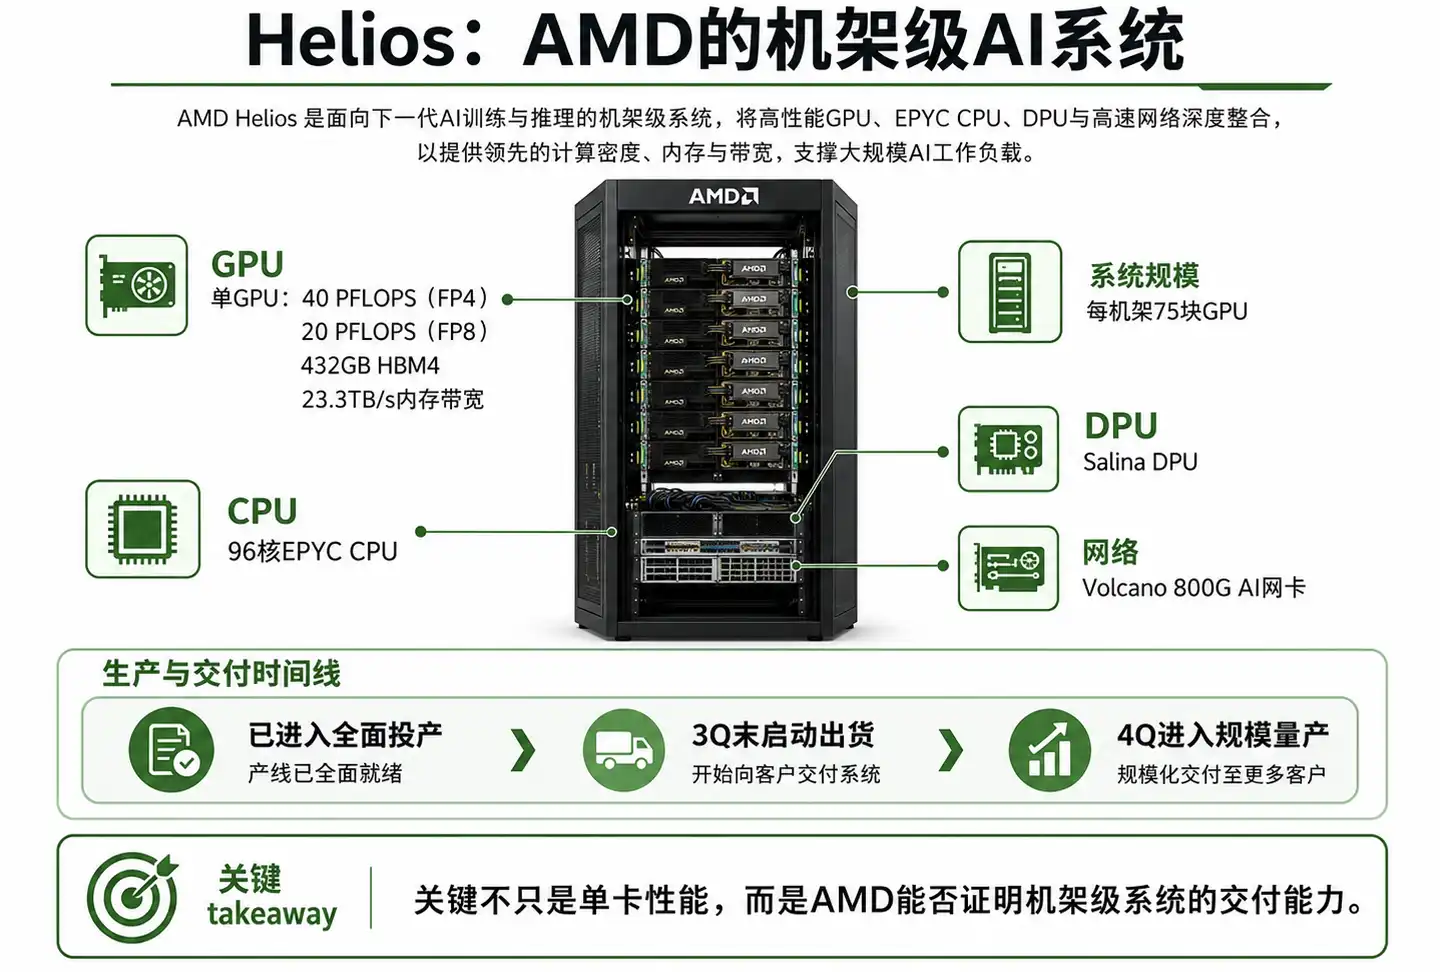
次世代Helios AIラックプラットフォームはCDNA 5アーキテクチャをベースとし、単一GPUの最大性能は40 PFLOPS(FP4)、20 PFLOPS(FP8)に達し、432GBのHBM4メモリと23.3TB/sのメモリ帯域幅を搭載。各ラックにはUALink over Ethernetで接続された75基のGPUが統合され、96コアのEPYC CPU、Salina DPU、Volcano 800G AIネットワークカードが組み合わされています。
これらのスペックの要点は単体性能ではなく、AMDが製品形態をラック単位へと推進している点にあります。AIクラスターはシステムレベルの設計にますます依存しており、GPU間の相互接続、メモリ帯域幅、ネットワークスループット、CPUのスケジューリング能力、ソフトウェアスタックのすべてが最終的なトレーニングおよび推論効率に影響を与えます。
Heliosはすでに全面生産段階に入り、第3四半期末に出荷開始、第4四半期に量産体制へ移行する予定です。Microsoftは2026年下半期からHeliosの受け入れを開始し、Anthropicの初の1GW展開は2027年上半期からとなるため、本格的な大規模顧客による検証はまだ先のことです。
また、AMDはCerebrasと提携し、HeliosシステムとCerebrasのウェハースケールエンジンを組み合わせた高性能AI推論ソリューションを開発。目標は低レイテンシ、高エネルギー効率、およびトークンあたりのワット数で最大5倍の向上を実現することです。このソリューションは2026年下半期にCerebras Cloudを通じて提供される予定です。
ソフトウェア面では、ROCm.aiプラットフォームが正式にリリースされ、Cursor、Claude、Codex、GeminiなどのAIツールが統合され、開発者にAI駆動型のソフトウェア開発体験を提供します。付随するHyperloom最適化レイヤーは1万4000以上のモデルに対して最適化が施され、ROCm 7と比較して平均性能が3.3倍向上しています。
ただし、ROCm.aiとCerebrasの提携は、Heliosエコシステムの補完として適しているものの、この記事の主軸ではありません。投資家は最終的に、ツールや提携先のリストの長さではなく、顧客が実際の負荷環境でAMDプラットフォームを安定して利用できるかどうかを重視します。
バリュエーションへの賭けはすでに高まっており、リスクは2026~2027年の納品に集中
ゴールドマン・サックスの財務予測によると、AMDの2026年の売上高は約505億7000万ドル、EPSは6.20ドル、2027年の売上高は約860億1000万ドル、EPSは13.20ドル、2028年の売上高は約1090億ドル、EPSは17.90ドルと見込まれています。
この予測は、市場がAMDの今後2~3年のAI収益の成長、利益率の改善、およびオペレーショナルレバレッジの解放に高い期待を寄せていることを示しています。640ドルの目標株価は、単に現在の製品発表だけでなく、Heliosの出荷、Microsoft Azureへの展開、Anthropicの1GW初回稼働、ROCmエコシステムの改善など、複数の要素が同時に進捗することを前提としています。
真の分岐点はここにあります。
第一に、エージェンティックAIの採用速度が予想よりも遅くなる可能性があります。企業向けAIワークフローが急速に拡大しなければ、2030年の総コンピューティング市場2兆ドルという前提は下方修正されるでしょう。
第二に、大口顧客へのGPU展開には依然としてタイムラグがあります。MicrosoftのHelios受領は2026年下半期から、Anthropicの初回1GWは2027年上半期から開始される見込みであり、短期的な決算ではこれらの提携による収益貢献を完全に検証することはできません。
第三に、競争圧力は消えません。NVIDIAはAIアクセラレーターとソフトウェアエコシステムにおいて依然として支配的な地位にあり、ROCmが開発者体験のギャップを縮小できるかどうかが、大規模顧客におけるAMDの代替可能性に影響を与えます。
第四に、x86アーキテクチャは企業向けAIシナリオにおいてもシェアリスクに直面しています。顧客がカスタムチップ、Armサーバー、またはその他の異種構成をより多く採用する場合、AMDのCPU TAMおよびデータセンターCPUシェア50%という予想は挑戦を受けることになります。
これにより、AMDのストーリーは実行力の試験のようなものになります。レポートはすでに市場規模、顧客注文、目標株価をより高い水準に押し上げています。今後、株価がこれらの数字を消化し続けられるかどうかは、Heliosが計画通りに出荷されるか、MicrosoftとAnthropicが予定通りに展開を拡大できるか、そしてAI需要が本当に2030年の2兆ドル市場を支えるかどうかにかかっています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事